
La Fed parece haber logrado frenar la enorme escasez de dólares y la consiguiente fortaleza de los rendimientos nominales y de las expectativas de tipos de interés reales. Esto ha provocado un giro en la peculiar venta de oro que comenzó a principios de marzo. Creemos que este triunfo a corto plazo de la Fed se producirá a costa de una fuerte depreciación de la moneda a medio plazo. Esperamos que esto sea muy alcista para el oro a medio plazo.
Hace solo una semana publicamos un informe titulado «¿Qué está frenando al oro?» (What is holding gold back, 20 de marzo de 2020). En ese informe analizamos el extraño movimiento a la baja del oro desde principios de marzo, en plena pandemia global, con las bolsas desplomándose, una intervención descontrolada de los bancos centrales y la perspectiva de los mayores paquetes de estímulo fiscal que el mundo haya visto jamás. Concluimos que la razón principal de esta venta, una fuerte subida de las expectativas de tipos de interés reales, era temporal y podía revertirse en un instante. No tuvimos que esperar mucho.
Para entender mejor lo que estaba ocurriendo, en el informe de la semana pasada examinamos con más detalle los principales factores que determinan el precio del oro, que habíamos identificado en nuestro marco de precios del oro (Gold Price Framework Vol. 1: Price Model, 8 de octubre de 2015). Lo que descubrimos fue que un fuerte repunte de las expectativas de tipos de interés reales fue en gran parte responsable del movimiento de 1700 $ a 1450 $. Como señalamos en nuestro informe del 20 de marzo:
A partir de finales de febrero, los rendimientos de los bonos del Tesoro a 10 años empezaron a caer con fuerza, anticipando recortes de tipos de la Fed. La Fed cumplió en una reunión de emergencia el 3 de marzo, recortando los tipos en 50 puntos básicos. Los tipos siguieron bajando hasta el 9 de marzo de 2020. Para entonces, los rendimientos de los bonos del Tesoro a 10 años habían caído a solo 55 puntos básicos. Sin embargo, al mismo tiempo, las expectativas de inflación a largo plazo también empezaron a caer bruscamente. El 9 de marzo, las expectativas de inflación implícita a 10 años eran de solo el 1 %. Sin embargo, lo que ocurrió después debió de ser un pequeño shock para la Fed. Los rendimientos de los bonos del Tesoro a 10 años comenzaron a subir. La Fed celebró una segunda reunión de emergencia el 15 de marzo de 2020, en la que recortó los tipos a cero. Pero esto no detuvo los rendimientos nominales. El 19 de marzo de 2020, los bonos del Tesoro a 10 años habían vuelto a subir hasta el 1,15 %. Al mismo tiempo, las expectativas de inflación a largo plazo siguieron desplomándose y actualmente se sitúan en solo el 0,5 %.
El desplome de las expectativas de inflación y la subida de los rendimientos nominales llevaron las expectativas de tipos de interés reales del -0,57 % al +0,55 %. Esto fue lo que provocó la caída de 250 $/ozt en el precio en solo 7 días (véase el Gráfico 1).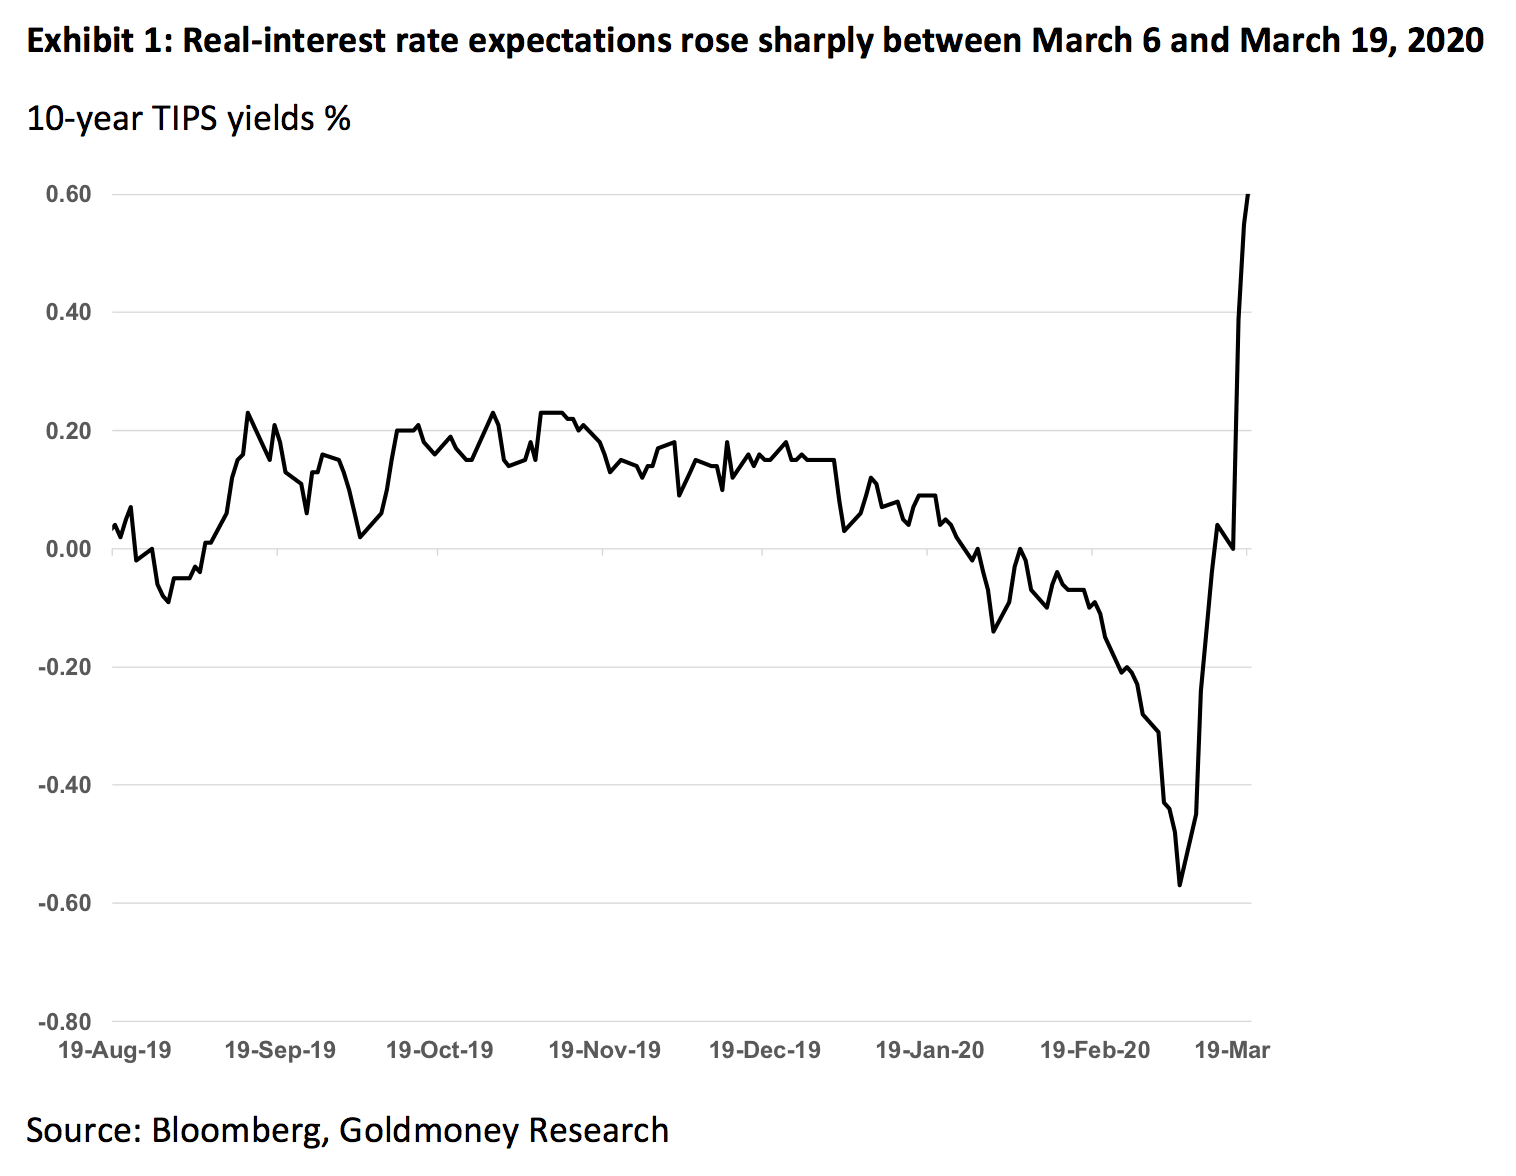
Es importante señalar que esta fuerte subida de los tipos de interés nominales y de las expectativas de tipos reales se produjo en medio de una fortaleza extrema del dólar. En nuestro informe también destacamos que, en nuestra opinión, la fortaleza del dólar y el fuerte repunte de las expectativas de tipos reales en USD eran dos caras de la misma moneda, causadas por las enormes ondas de choque que atravesaban el sistema financiero y que provocaron una demanda sin precedentes de USD.
Como esperábamos que la Fed siguiera interviniendo y haciendo todo lo necesario para controlar esta fortaleza del dólar, en nuestra opinión la fortaleza de las expectativas de tipos reales era temporal y podía revertirse en un instante. Eso es exactamente lo que ocurrió cuando la Fed anunció tres días después un programa de QE sin límite. Esta medida desesperada parece haber logrado lo que la Fed buscaba, a saber, detener la fortaleza del dólar (y, en consecuencia, la subida de los tipos nominales y reales). Al mismo tiempo, el Senado ha aprobado un gigantesco paquete de estímulo de 2 billones de dólares.
El día de la publicación de nuestro informe (20 de marzo de 2020), las expectativas de tipos reales y el dólar ya mostraban algunas señales de moderación. En los 3 días siguientes vimos una enorme reversión de esta fortaleza a corto plazo del dólar y de los tipos y, como resultado, el precio del oro subió más de 150 $/ozt desde los mínimos (véase el Gráfico 2).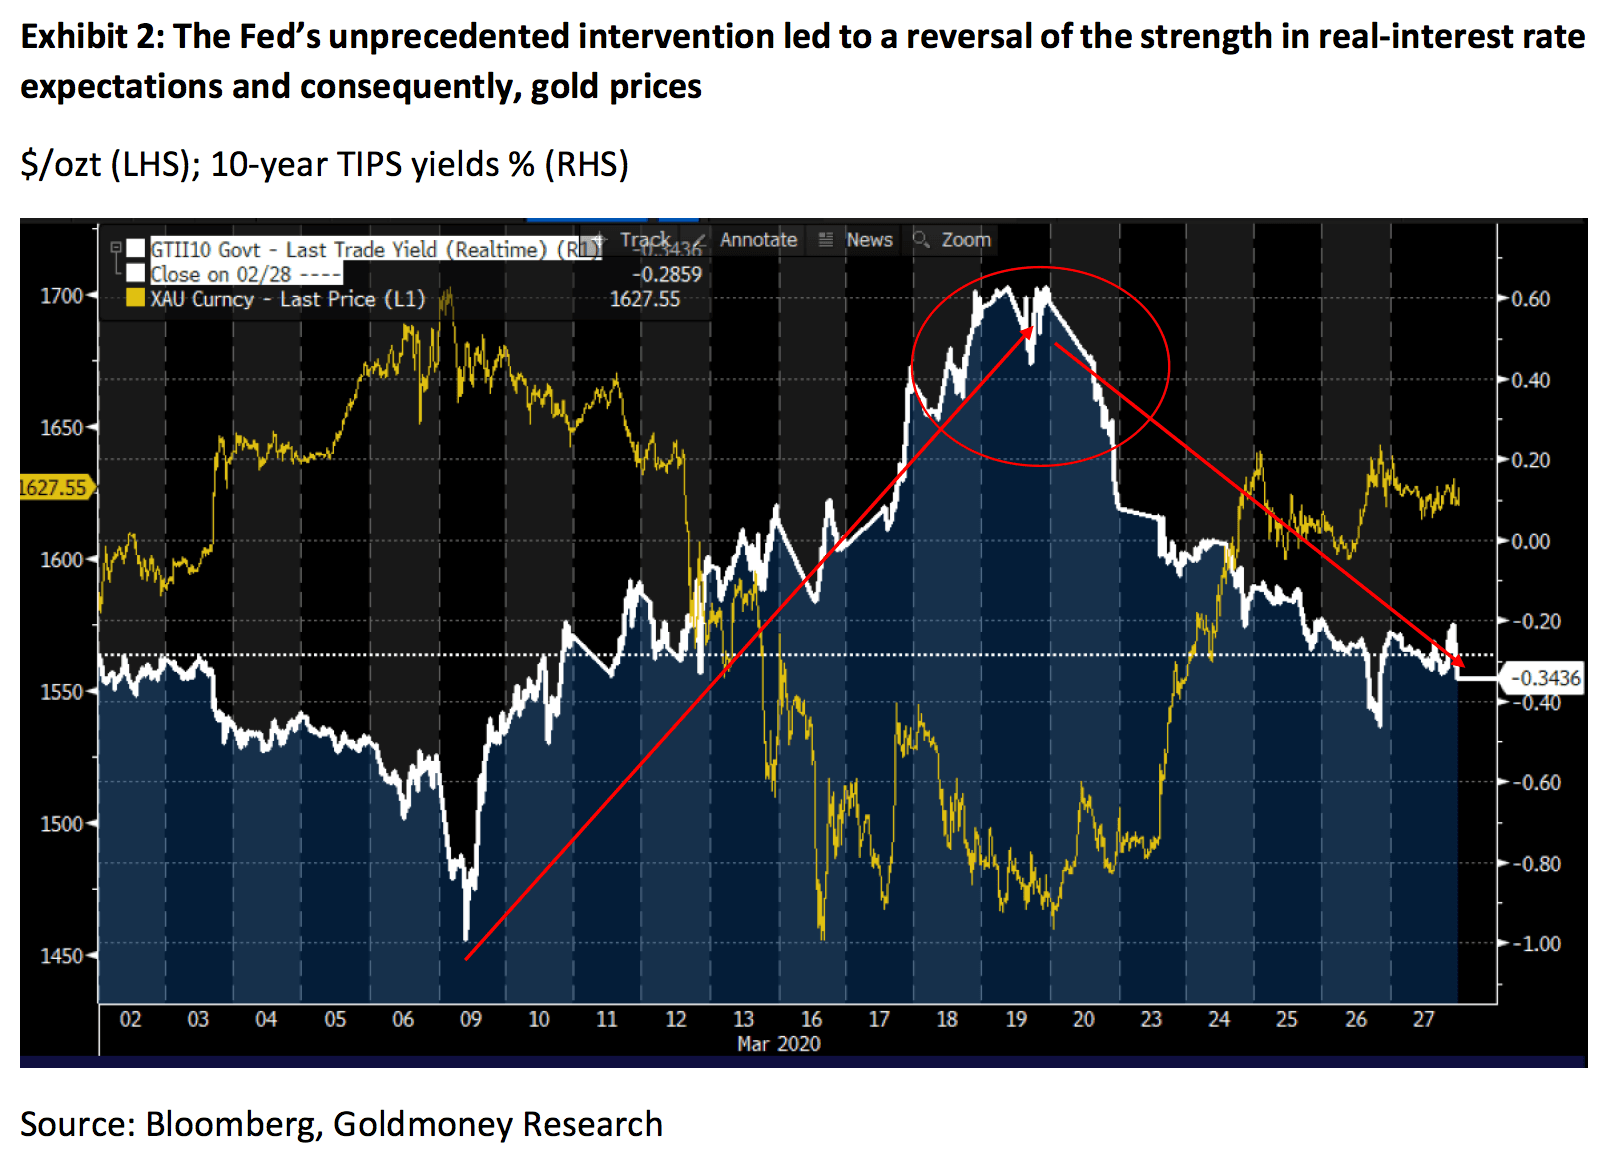
Entonces, ¿qué viene ahora? Creemos que esto es solo el principio. La escasez de dólares parece estar remitiendo, pero exigirá que la Fed siga comprando bonos de forma permanente. Esto conducirá inevitablemente a una gran expansión del balance de la Fed, al menos de un tamaño similar a la de los años 2008 a 2014. De hecho, la velocidad a la que la Fed se vio obligada a expandir su balance la semana pasada es asombrosa. El balance de la Fed pasó de 0,9 billones de dólares en el verano de 2008 a 2,0 billones un año después, un aumento de 1,1 billones. A la Fed le bastaron 4 semanas para lograr lo mismo (véase el Gráfico 3). Y ni siquiera hemos recibido aún las últimas cifras.
En cuanto al estímulo fiscal, es casi seguro que los 2 billones de dólares actuales no serán el último paquete que se apruebe. Los mercados de renta variable recibieron el proyecto de ley de forma anticipada con un repunte superior al 10 %, pero desde entonces los precios de las acciones se han estancado de nuevo. Dado que, en nuestra opinión, la economía mundial se estaba desacelerando con fuerza antes del brote de coronavirus, es improbable una recuperación fulgurante de la economía una vez que el propio virus remita. Por ello, esperamos más paquetes de estímulo fiscal y, con toda probabilidad, de mayor tamaño en los próximos meses.
Además, estamos viendo una avalancha de demanda de lingotes físicos y, al mismo tiempo, la oferta se ha vuelto escasa. El confinamiento generalizado por el brote de coronavirus provocó el cierre de muchas refinerías. El oro físico también está atrapado en lugares equivocados, ya que normalmente el metal precioso se envía en vuelos comerciales, que ahora están en tierra. Muchos distribuidores de monedas y lingotes indican primas enormes o incluso se han quedado sin existencias. Los principales bancos suizos han abierto listas de espera para los clientes que quieren comprar lingotes físicos. En los últimos días también hemos presenciado un short squeeze épico en el mercado de futuros, como escribió Alasdair Macleod, director de Análisis de Goldmoney, en su último informe de mercado (Bear squeeze on bullion banks, 27 de marzo de 2020).
Creemos que este es el comienzo de un ciclo considerable de devaluación de las divisiones. Aunque la presión sobre el dólar será especialmente grande, es improbable que otros bancos centrales permitan que sus monedas se aprecien de forma masiva frente al dólar. También esperamos paquetes de estímulo fiscal (de tamaño relativo similar al de EE. UU.) en la mayoría de los países en los próximos meses. Por ello, esperamos que todas las monedas fiduciarias se deprecien sustancialmente en los próximos años.
Ningún banco central puede imprimir oro ni otros metales preciosos; por ello, esperamos subidas sustanciales de precio en los próximos años. En nuestro último informe fijamos 2600 $ como objetivo mínimo para el oro a medio plazo, pero también destacamos que ese es el objetivo de precio si los bancos centrales logran volver a postergar el problema una vez más (véase el Gráfico 4). A medida que esta crisis se desarrolla con rapidez, los riesgos del resultado alternativo, que los bancos centrales pierdan el control de la inflación, aumentan de forma constante.

Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.