
Die Silberpreise haben seit 2017 hinter den Goldpreisen zurückgeblieben, wodurch das Gold-Silber-Verhältnis nahe an das Allzeithoch gestiegen ist. Zudem liegen die Silberpreise deutlich unter dem Niveau, das unser Preismodell vorhersagt. Wir sind der Auffassung, dass die Ursachen für diese verhaltene Entwicklung vorübergehender Natur sind und dass Silber Gold wieder übertreffen wird, während sich der nächste Edelmetallzyklus weiter rasch entfaltet.
Im Frühjahr 2017 haben wir ein Rahmenwerk zum Verständnis der Silberpreisbildung vorgestellt (Silver price framework: Both money and a commodity, 9. März 2017). In diesem Bericht nutzen wir dieses Rahmenwerk, um die jüngste Entwicklung von Silber zu analysieren und einen Ausblick darauf zu geben, wohin sich Silber unserer Einschätzung nach in den kommenden Monaten bewegt. In unserem Rahmenwerk sind wir zu dem Schluss gekommen, dass Silber sowohl Geld (Wertaufbewahrungsmittel) als auch ein Industrierohstoff ist und somit die Auswirkungen sowohl der industriellen als auch der monetären Nachfrage berücksichtigt werden müssen:
- Einerseits ist Silber eine Form von Geld ohne Kontrahentenrisiko, bei der die Wiederbeschaffungskosten die Untergrenze für die Preise bilden – derselbe energiebasierte Wertnachweis, der auch den Goldpreisen zugrunde liegt. Daher sollte Silber von denselben Faktoren beeinflusst werden wie der Goldpreis: den Erwartungen zu den Realzinsen, der Zentralbankpolitik und den Energiepreisen für längere Laufzeiten.
- Andererseits ist Silber ein Rohstoff mit vielfältigen industriellen Anwendungen. Daher sollten auch Veränderungen der Industrieaktivität den Silberpreis beeinflussen.
In unserer Rahmenstudie haben wir außerdem die zwei Hauptgründe erörtert, warum Silber unserer Ansicht nach in Bullenmärkten tendenziell besser abschneidet als Gold und in Bärenmärkten schlechter:
- Da der Wert der weltweiten Silberbestände deutlich geringer ist als der der weltweiten Goldbestände – eine Folge der industriellen Verwendung von Silber –, hat ein Anstieg der monetären Nachfrage nach Silber eine überproportional große Wirkung. Anders gesagt: Wenn die Nachfrage nach Metallen als Alternative zu Fiatwährungen steigt, ist schlicht weniger Silber vorhanden, das den Besitzer wechseln kann.
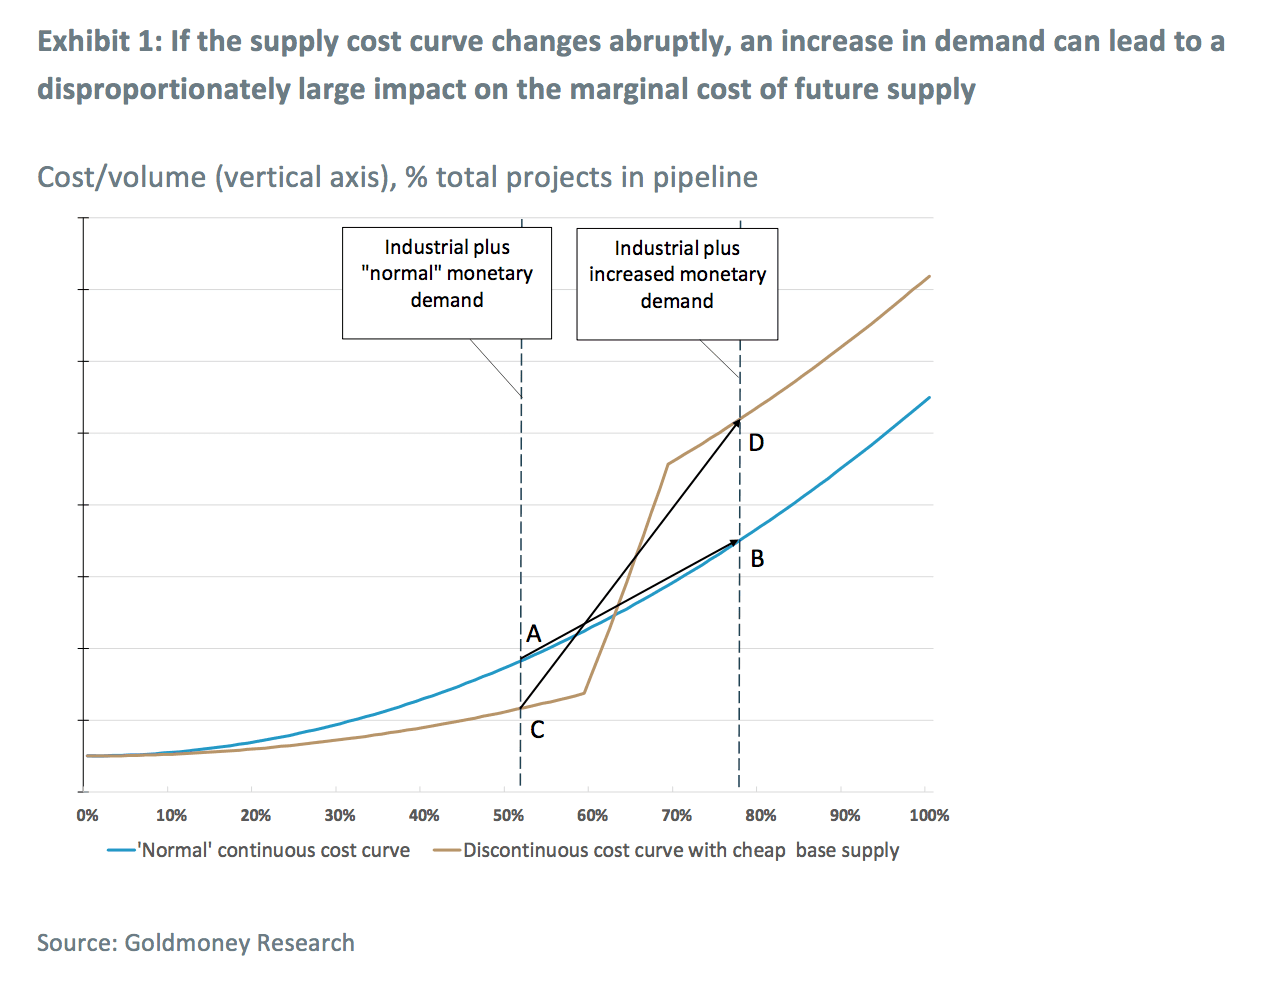
- Ein großer Teil der weltweiten Silberproduktion fällt als Nebenprodukt anderer Bergbauaktivitäten an, etwa der Kupfergewinnung. Diese Basisproduktion reicht in der Regel aus, um die industrielle Nachfrage und die „normale“ monetäre Nachfrage nach Silber zu decken. Da viel Silber als Nebenprodukt gefördert wird, hat die Silberkostenkurve einen diskontinuierlichen Verlauf: Die Basisproduktion ist relativ günstig, doch um das Angebot spürbar auszuweiten, müssen deutlich teurere „reine“ Silberprojekte wirtschaftlich rentabel werden. Wenn ein starker Anstieg der monetären Nachfrage zu einer Verschiebung auf der Kostenkurve führt, steigen die Preise daher tendenziell stark an. Dies ist in Exhibit 1 dargestellt. Bei einer glatten, kontinuierlichen Angebotskurve führt ein Anstieg der erwarteten künftigen Nachfrage zu einer Verschiebung auf der Angebotskostenkurve von A nach B. Bei Silber ist die Kostenkurve jedoch anders – sie weist einen „Knick“ auf (eine abrupte, diskontinuierliche Änderung der ersten Ableitung), da viel Silber als Nebenprodukt gefördert wird, also nahezu unabhängig vom Silberpreis. Daher führen kleine Verschiebungen der erwarteten künftigen Nachfrage nur zu sehr geringen Änderungen der Grenzkosten. Ein starker Anstieg der monetären Nachfrage nach Silber führt hingegen zu einem starken Anstieg der Grenzkosten des künftigen Angebots (C nach D), da eine Ausweitung des künftigen Angebots nur durch die Genehmigung kostenintensiver reiner Silberprojekte erreicht werden kann.
Die Silberpreise erreichten Anfang 2011 mit knapp 50,00 US-Dollar je Feinunze ihren Höhepunkt und sanken anschließend allmählich bis auf einen Tiefstand von 13,70 US-Dollar je Feinunze Ende 2015, etwa zu der Zeit, als auch die Goldpreise ihren Tiefpunkt erreichten. Dieser Rückgang des Silberpreises entsprach den Ergebnissen unseres Modells: Die monetäre Nachfrage nach Silber ließ deutlich nach, als die Erwartungen für den US-Dollar-Realzins (Rendite 10-jähriger TIPS) von knapp -1 % auf fast +1 % stiegen (siehe Exhibit 2); dieser Zins ist in der Regel stark negativ mit den Edelmetallpreisen korreliert, bei Silber stärker als bei Gold. Wie wir bereits hervorgehoben haben, wurde der Rückgang der Goldpreise in diesem Zeitraum durch eine Neubewertung der Energiepreise für längere Laufzeiten verstärkt, die sich höchstwahrscheinlich ebenfalls negativ auf die Silberpreise ausgewirkt hat. Anders als Gold – das seither einen Aufwärtstrend verzeichnet und 40 % über dem Tiefstand liegt – haben die Silberpreise jedoch weitgehend stagniert (siehe Exhibit 3).

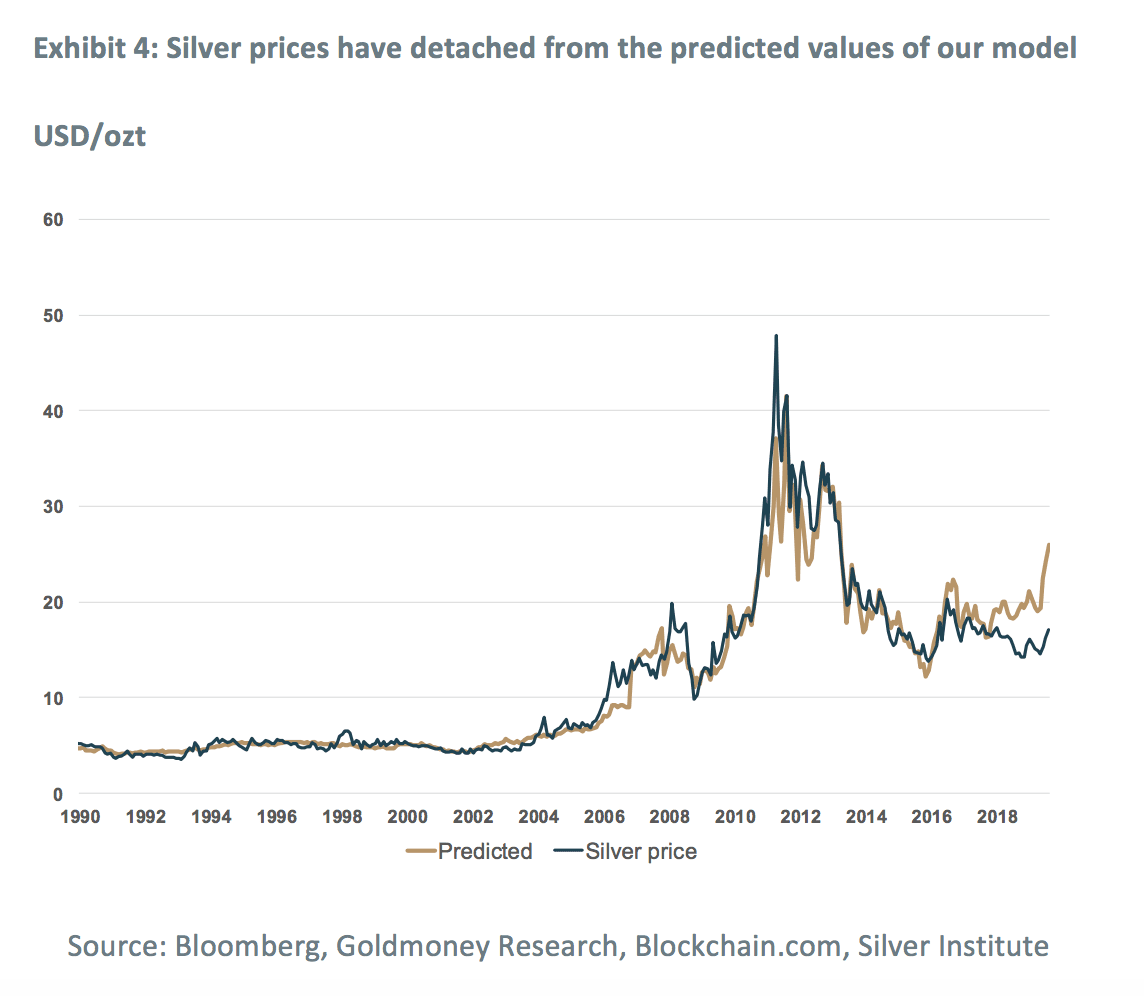
Darüber hinaus haben sich die Silberpreise nicht nur vom Gold, sondern auch von den Niveaus abgekoppelt, die unser Preismodell vorhersagt (siehe Exhibit 4). Unser Modell sagt voraus, dass die Preise derzeit bei etwa 25 US-Dollar je Feinunze liegen sollten – 8 US-Dollar je Feinunze höher als aktuell. Wichtig ist: Als die Silberpreise Ende 2015 ihren Tiefpunkt erreichten, lagen sie genau auf dem von unserem Modell vorhergesagten Niveau. Anschließend hätte unser Modell aufgrund langsam sinkender Realzinserwartungen und eines moderaten Wachstums der Industrieproduktion steigende Preise vorhergesagt. Der Rückgang der Realzinserwartungen führte zwar zu steigenden Goldpreisen, doch die Silberpreise folgten nicht.
Warum hinkt Silber hinterher?
Wir glauben, dass die Antwort wahrscheinlich aus zwei Teilen besteht:
Erstens: Wie wir bereits hervorgehoben haben, wird der Silberpreis sowohl von der monetären als auch von der industriellen Nachfrage bestimmt. Dies steht im Gegensatz zum Goldpreis, der nur von der monetären Nachfrage bestimmt wird, da die industrielle Nachfrage vergleichsweise gering und recht stabil ist. In unserem Preismodell verwenden wir Daten zur Industrieproduktion als Näherungswert für die industrielle Silbernachfrage. In der Vergangenheit hat sich dies bewährt, wie die hohe Anpassungsgüte unseres Modells zeigt (siehe Exhibit 4). Der Zusammenhang zwischen der gesamten Industrieproduktion und der industriellen Silbernachfrage hat sich in den vergangenen Jahren jedoch dramatisch verändert. Historisch entfiel der Löwenanteil der industriellen Silbernachfrage auf den Fotografiesektor. Diese Nachfragequelle ist inzwischen fast vollständig verschwunden. Im Jahr 2018 nahm der Fotografiesektor knapp 40 Millionen Unzen ab, nach rund 200 Millionen Unzen (einem Drittel des weltweiten Minenangebots) vor zwanzig Jahren (siehe Exhibit 5). Ein starkes Wachstum in anderen Sektoren (Elektronik, Legierungen, Ethylenoxid) hat den Rückgang der Nachfrage der Fotografiebranche teilweise ausgeglichen, doch auch diese Nachfrage hat um 2013 ihren Höhepunkt erreicht und ist seither leicht rückläufig (siehe Exhibit 5). Glücklicherweise für die Silberbranche schafft ein Fertigungssektor zunehmend Nachfrage nach Silber: die Photovoltaikindustrie. Die Herstellung von Solarmodulen verbrauchte 2018 über 80 Millionen Unzen (10 % des Minenangebots) und wächst weiter. Die Nachfrage der Photovoltaikindustrie ist jedoch recht neu und hat sich zwar rasch beschleunigt, war aber in den vergangenen fünf Jahren nicht groß genug, um den Wegfall der Fotografienachfrage und die Abschwächung der industriellen Nachfrage vollständig auszugleichen. Per saldo ist die industrielle Nachfrage daher seit 2013 leicht rückläufig (siehe Exhibit 5). Wir sind der Ansicht, dass die schwache industrielle Nachfrage der vergangenen Jahre zur schwachen Preisentwicklung von Silber beigetragen hat und teilweise erklärt, warum Silber hinter Gold zurückgeblieben ist.
Wichtig ist: Für die Zukunft erwarten wir nicht, dass die schwache industrielle Nachfrage den Silberpreis weiter belastet. Ein Grund ist, dass die Nachfrage des Fotografiesektors kaum weiter sinken kann, während wir erwarten, dass die Nachfrage der Photovoltaikindustrie weiter steigt. Ein weiterer Grund ist, dass ein Rückgang der industriellen Nachfrage, auch ein kleiner wie in den vergangenen Jahren, den Silberpreis in einem „normalen“ Umfeld zwar negativ beeinflussen kann, in einer Phase starker monetärer Nachfrage jedoch zweitrangig wird, da die industrielle Nachfrage ohnehin meist schwach ist[1]. 
Zweitens: Silber könnte zunehmender Konkurrenz durch Kryptowährungen ausgesetzt gewesen sein. Die monetäre Nachfrage nach Gold und Silber steigt, wenn die Erwartungen an die Realzinsen sinken. Der Grund ist, dass Anleger in solchen Phasen von Fiat-Währungen in Metall wechseln, um ihre Kaufkraft zu schützen. Für viele Sparer hat Silber den Vorteil, dass es sich leichter in kleineren Beträgen (Wert) erwerben lässt. Zudem entwickelt sich Silber in Aufwärtsmärkten tendenziell besser als Gold, was es für Spekulanten interessanter macht. Bitcoin könnte bei diesen Anlegergruppen einen Teil von Silbers Marktanteil übernommen haben. Auch ist der Silbermarkt deutlich kleiner als der Goldmarkt. Wenn Gold und Silber dasselbe Volumen an monetärer Nachfrage an Kryptowährungen verlieren, sollte dies Silber wesentlich stärker treffen als Gold (siehe Exhibit 6). Während sich Gold genau so entwickelt hat, wie es unser Modell vorhersagen würde, obwohl der Bitcoin-Preis von 300 US-Dollar Ende 2015 auf aktuell über 10.000 US-Dollar gestiegen ist, hat Silber schwächer abgeschnitten. 
Wir treffen zwar keine Prognosen über die Zukunft der Kryptowährungen, glauben aber nicht, dass die Konkurrenz durch Kryptowährungen Silber künftig stark beeinträchtigen wird. Der Grund, warum die Konkurrenz durch Kryptowährungen Silber in den vergangenen Jahren negativ beeinflussen konnte, ist, dass der Anstieg der monetären Nachfrage nach Edelmetallen bisher moderat ausfiel (mit Ausnahme der vergangenen Wochen). Wir erwarten, dass sich die monetäre Nachfrage weiter beschleunigt, während der Edelmetall-Aufwärtszyklus an Fahrt gewinnt und der Rückgang der Realzinserwartungen sich verstärkt. In einem solchen Umfeld werden zwei Faktoren für den Silberpreis dominierend: die geringen oberirdischen Silberbestände und der unstetige Verlauf der Silberkostenkurve.
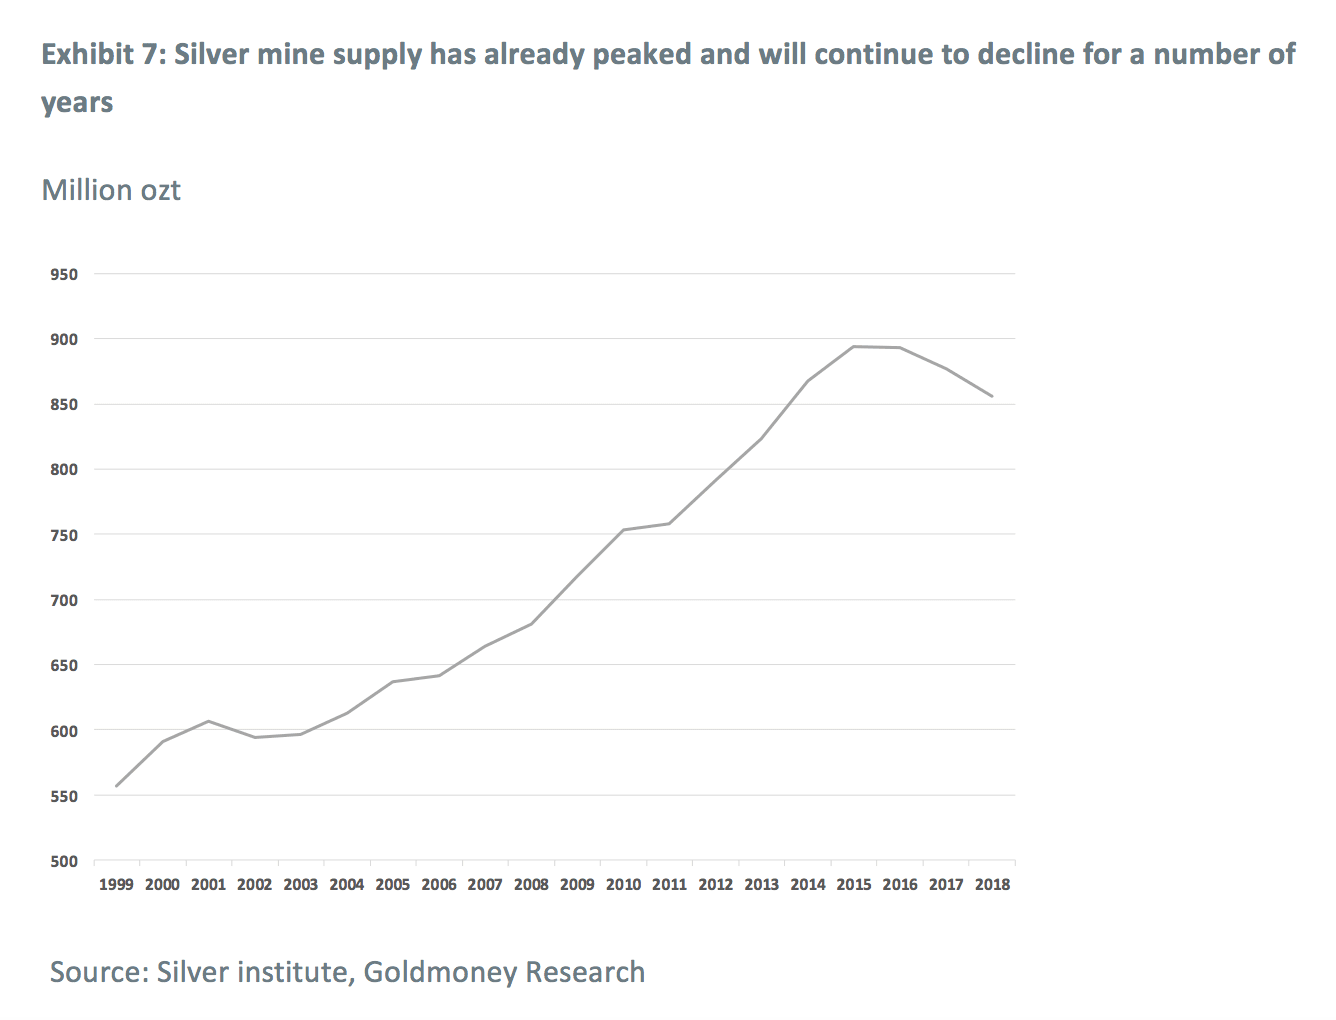
Für Letzteres ist wichtig, dass die Silberförderung rückläufig ist. Laut dem Silver Institute hat das Silberangebot aus Minen 2015/2016 seinen Höhepunkt erreicht. Verglichen mit der Goldminenbranche, der aufgrund langer Unterinvestition künftig eine Phase sinkenden Minenangebots bevorsteht, ist die Silberbranche dieser Entwicklung deutlich voraus: Das Minenangebot ging 2018 bereits um 2 % zurück, und das Silver Institute prognostiziert für dieses Jahr einen erneuten Rückgang um 2 % (siehe Exhibit 7). Eine Änderung dieses Trends ist nicht in Sicht, und wenn die Förderung von Basismetallen infolge schwacher Nachfrage bei einer Rezession leidet, wird auch die Silberproduktion als Nebenprodukt sinken.
Per saldo halten wir es für möglich, dass der Aufstieg der Kryptowährungen zwar tatsächlich einen negativen Effekt auf den Silberpreis in den vergangenen Jahren hatte, dies jedoch auf das besondere Umfeld zurückzuführen war, in dem er stattfand. Wir erwarten künftig keinen nennenswerten Gegenwind für Silber.
Das Gold-Silber-Verhältnis liegt nahe seinem Allzeithoch, doch wir glauben, dass Silber beginnen wird, besser abzuschneiden
Infolge dessen notiert Silber derzeit bei einem Verhältnis zu Gold von 88, nahe den Allzeithöchstständen von 1991. Damals wurde Silber zu 3,67 US-Dollar je Feinunze gehandelt. Dies markierte auch den zwischenzeitlichen Tiefpunkt der Silberpreise, die anschließend bis zum Höhepunkt im Jahr 2011 um 1.300 % stiegen (siehe Abbildung 8).
In den vergangenen Wochen konnte Silber endlich ausbrechen. Es stieg von 14 US-Dollar je Feinunze im November des vergangenen Jahres auf heute 17 US-Dollar je Feinunze, ein Anstieg von 21 %. Allerdings entwickelte sich Silber lediglich im Einklang mit Gold, das von 1.200 US-Dollar je Feinunze auf mittlerweile über 1.500 US-Dollar je Feinunze stieg (siehe Abbildung 9). Wie bereits dargelegt, sind wir der Ansicht, dass wir uns am Beginn eines sich entfaltenden Goldpreiszyklus befinden, und die jüngsten Preisbewegungen haben unsere Überzeugung gestärkt (Gold Price Framework – The next cycle unfolds, 20. Juni 2009). In einem solch zuversichtlichen Umfeld erwarten wir, dass Silber Gold erneut übertreffen wird. Daher ist der jüngste Anstieg des Silberpreises unserer Einschätzung nach erst der Anfang.

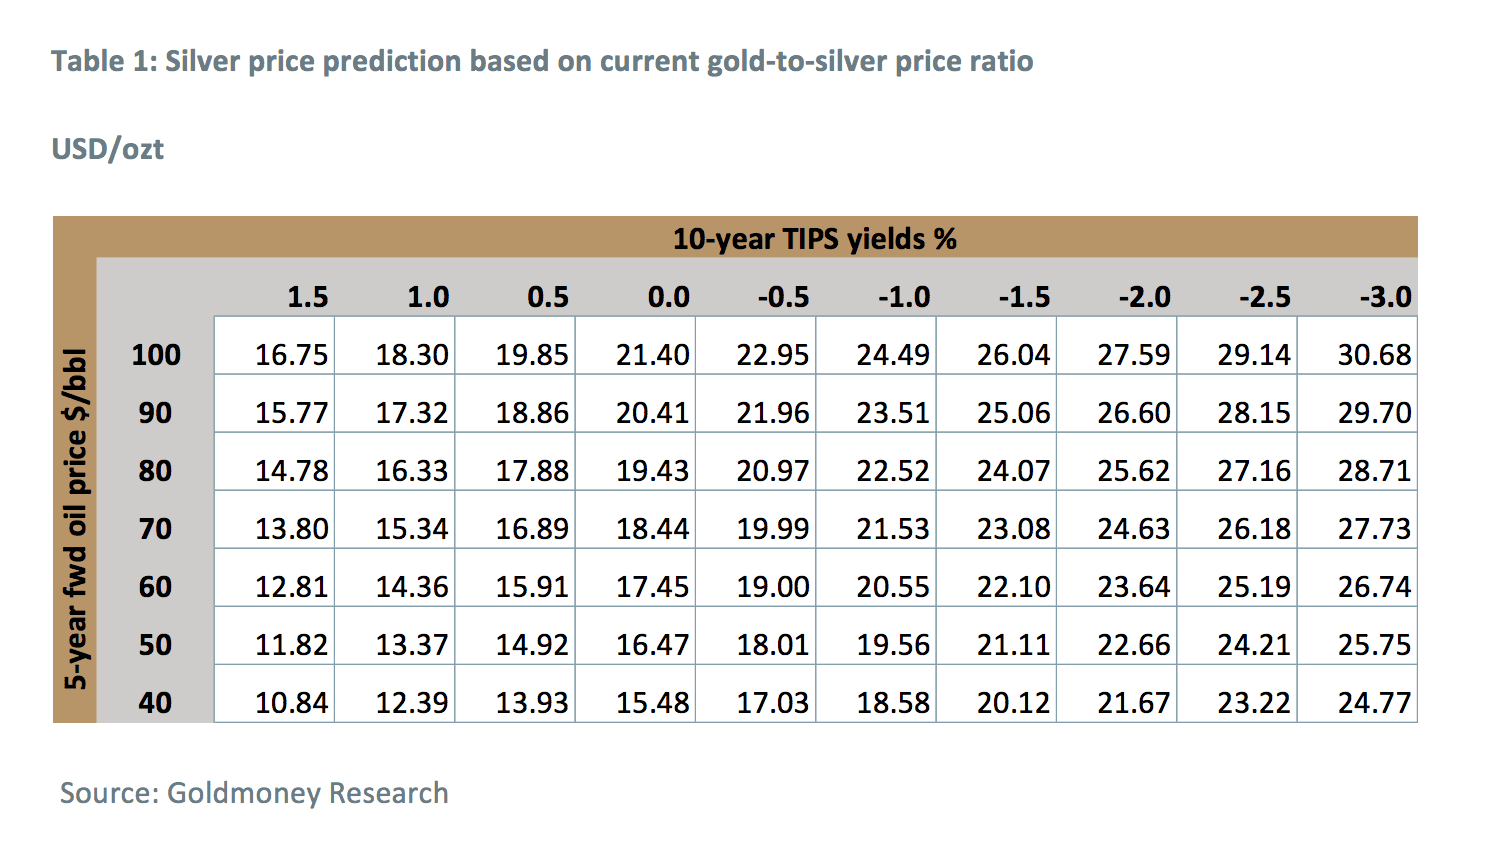
Im oben erwähnten Goldbericht haben wir eine Tabelle vorgestellt, die unsere Goldpreisprognosen für verschiedene Szenarien der Realzinserwartungen und der langfristigen Energiepreise zeigt. Die folgende Tabelle überträgt diese Prognosen auf Silberpreise, einmal anhand der aktuellen Gold-Silber-Verhältnisse und einmal anhand des Durchschnittsverhältnisses der vergangenen 25 Jahre (siehe Tabelle 1 und Tabelle 2). Sollten die Silberpreise letztere Werte erreichen, entspräche dies erneut der Wertentwicklung von Silber zu Gold im Verhältnis 2:1, wie wir sie typischerweise in Haussezyklen bei Edelmetallen erleben. In jedem Fall haben die Silberpreise unserer Ansicht nach in den kommenden Jahren ein explosives Aufwärtspotenzial.

[1] Hausse-Zyklen bei Gold und Silber werden von sinkenden Realzinserwartungen getrieben. Diese sind in der Regel das Ergebnis der Zentralbankpolitik, entweder durch sinkende Nominalzinsen oder durch steigende Inflationserwartungen infolge der Geldpolitik. Zentralbanken neigen dazu, die Zinsen drastisch zu senken, wenn die Wirtschaftstätigkeit (und damit die industrielle Silbernachfrage) schwach ist. Hohe Inflation wirkt sich tendenziell negativ auf das Wirtschaftswachstum aus. Dies steht am Ende jedes Beitrags (Updates, Analysen, Insights)
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney oder Menē wieder, sofern dies nicht ausdrücklich angegeben ist. Bitte beachten Sie, dass weder Goldmoney noch Menē noch einer ihrer Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollten Sie bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle einholen. Alle in diesem Artikel enthaltenen Informationen werden ausschließlich als allgemeiner Marktkommentar bereitgestellt und stellen keine Beratung dar. Weder Goldmoney noch Menē übernehmen die Haftung für Verluste oder Schäden, die mittelbar oder unmittelbar aus der Nutzung dieser Informationen oder dem Vertrauen auf diese entstehen können. Goldmoney ist Anteilseigner von Menē; der Autor ist Direktor und Anteilseigner von Goldmoney und hat daher ein mittelbares Interesse an Menē.