
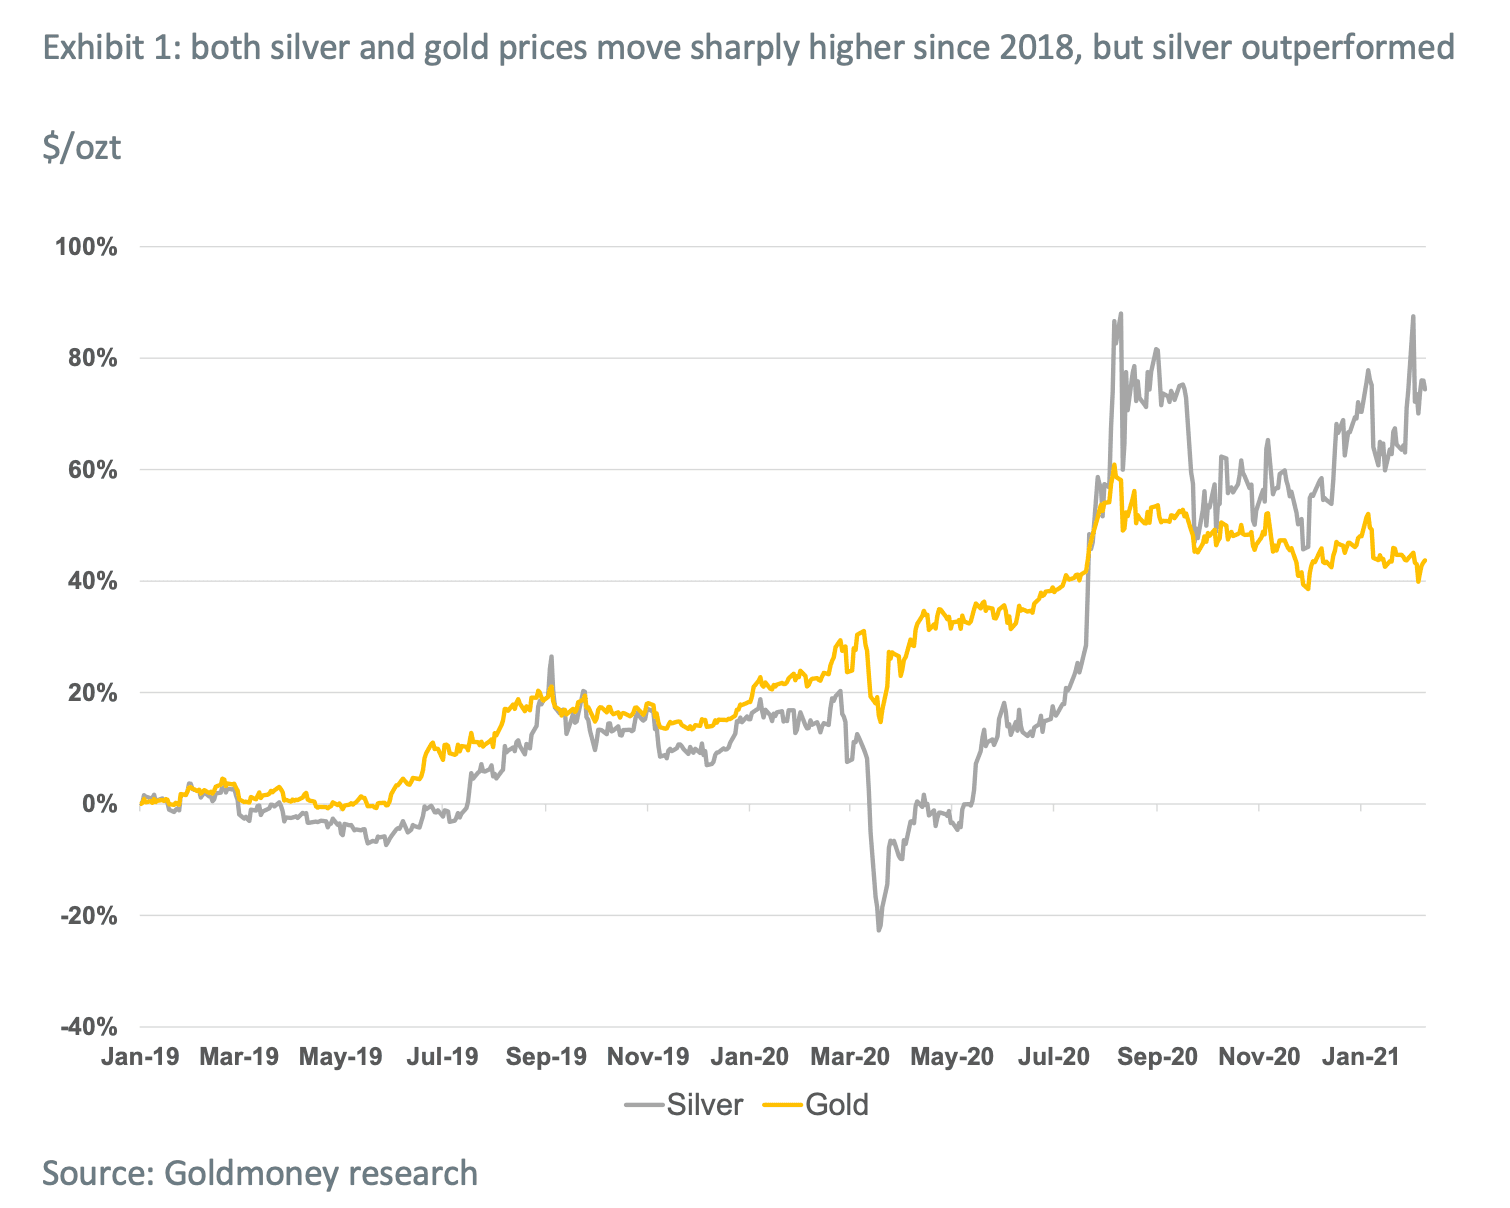
Vor vier Jahren haben wir unser Silberpreis-Rahmenwerk vorgestellt, mit dem wir versucht haben, die fundamentalen Treiber der Silberpreise zu identifizieren (Silver price framework: Both money and a commodity, 9. März 2017). Im Sommer 2019 haben wir einen Bericht veröffentlicht und unser Silberpreismodell erneut überprüft. In diesem Bericht kamen wir zu dem Schluss, dass die Silberpreise „explosives Aufwärtspotenzial“ haben (Silver prices with explosive upside, 15. August 2019). Damals notierte Silber bei rund 16 US-Dollar je Feinunze. Ein Jahr später lag der Preis bei 26 US-Dollar je Feinunze, leicht unter dem aktuellen Niveau (siehe Grafik 1). Wir befinden uns nun erneut in einem Umfeld, in dem wir erwarten, dass die Risiken deutlich nach oben verzerrt sind, und die nächste Bewegung bei Silber könnte weitaus größer ausfallen.
Um unsere aktuelle Einschätzung nachzuvollziehen, ist es hilfreich, auf unseren Bericht von 2019 zurückzublicken und die Gründe zu betrachten, aus denen wir damals für das Metall positiv gestimmt waren. Wie in unserem Silberpreis-Rahmenwerk dargelegt, ist Silber sowohl Geld (Wertaufbewahrungsmittel) als auch ein Industrierohstoff. Anders als Gold, das schlicht Geld ist, wird Silber sowohl von Veränderungen der monetären Nachfrage als auch der industriellen Nachfrage beeinflusst. Aus unserem ursprünglichen Silberpreis-Rahmenwerk:
- Einerseits ist Silber eine Form von Geld ohne Kontrahentenrisiko, bei der die Wiederbeschaffungskosten die Untergrenze für die Preise setzen – derselbe energiebasierte Wertnachweis, der auch den Goldpreisen zugrunde liegt. Daher sollte Silber von denselben Faktoren beeinflusst werden wie die Goldpreise: Erwartungen zu den Realzinsen, Zentralbankpolitik und längerfristige Energiepreise.
- Andererseits ist Silber ein Rohstoff mit umfangreichen industriellen Anwendungen. Daher sollten Veränderungen der Industrieaktivität auch den Silberpreis beeinflussen.
Darüber hinaus haben sich die Silberpreise nicht nur vom Gold, sondern auch von den prognostizierten Niveaus unseres Preismodells abgekoppelt (siehe Grafik 4). Unser Modell sagt voraus, dass die Preise derzeit bei etwa 25 US-Dollar je Feinunze liegen sollten – 8 US-Dollar je Feinunze höher als aktuell. Wichtig ist: Als die Silberpreise Ende 2015 ihren Tiefpunkt erreichten, lagen sie exakt auf dem vom Modell prognostizierten Niveau. Anschließend hätte unser Modell angesichts langsam sinkender Realzinserwartungen und eines moderaten Wachstums der Industrieproduktion steigende Preise vorhergesagt. Der Rückgang der Realzinserwartungen führte zwar zu steigenden Goldpreisen, doch die Silberpreise folgten nicht.
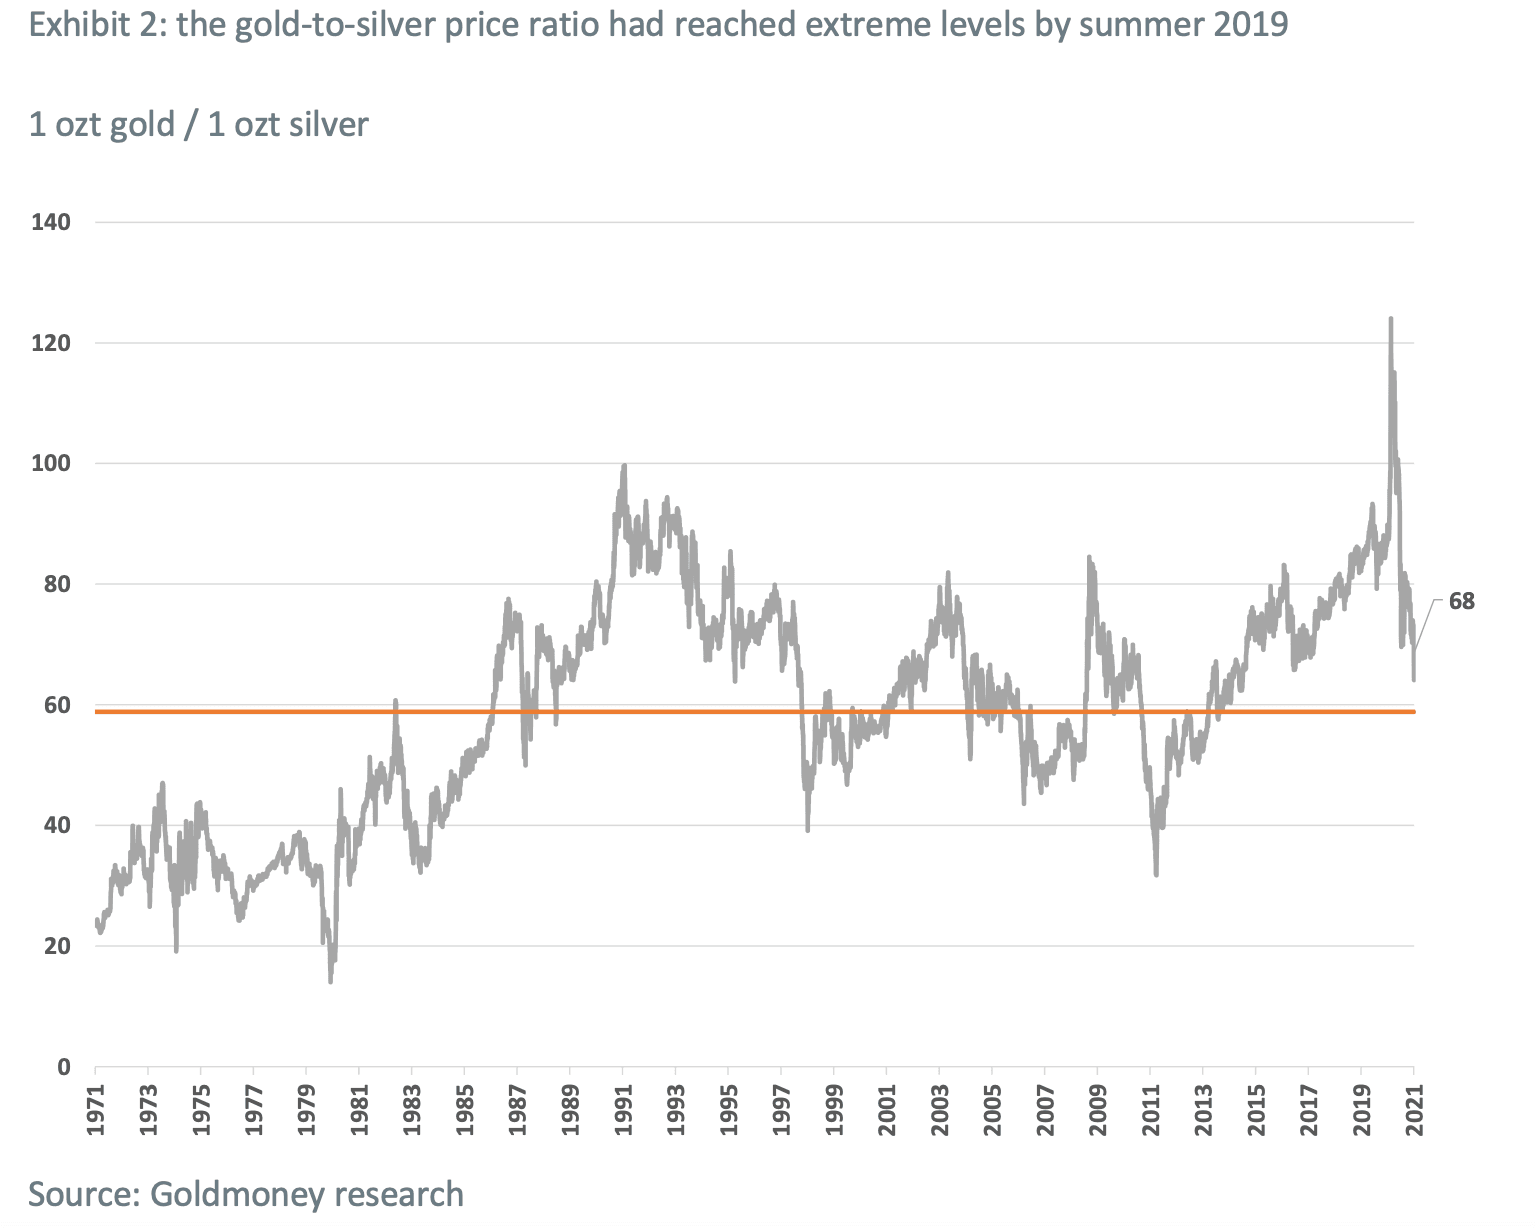
Warum also hinkte Silber in den Jahren bis 2019 dem Gold hinterher? Damals kamen wir zu dem Schluss, dass die historische Beziehung zwischen der breiten Industrieproduktion und der industriellen Silbernachfrage zusammengebrochen war, da die Nachfrage der Fotoindustrie eingebrochen war. Zwar hatte die Nachfrage aus anderen Sektoren (Photovoltaik) einen Teil dieses Verlusts ausgeglichen, sie war jedoch noch zu gering im Vergleich. Dadurch war das Silber-Gold-Preisverhältnis auf über 90 gestiegen, während der historische Durchschnitt seit 1971 eher bei 60 lag (siehe Grafik 2).
Wir kamen jedoch auch zu dem Schluss, dass die industrielle Nachfrage zu diesem Zeitpunkt wahrscheinlich ihren Tiefpunkt erreicht hatte, da kaum noch Nachfrage aus dem Fotosektor vorhanden war und die Nachfrage aus den anderen Branchen weiter wuchs. Zudem hatte das Minenangebot 2016 seinen Höchststand erreicht (siehe Grafik 3). Dieser Rückgang des primären Minenangebots trug ebenfalls dazu bei, den Nachfrageverlust des Fotosektors auszugleichen. Da wir erwarteten, dass das Minenangebot weiter sinken würde, während die Nachfrage der Fotobranche kaum noch Spielraum für weitere Rückgänge hatte, würde dies künftig ein stützender Faktor werden (und tatsächlich setzte die Minenproduktion ihren Abwärtstrend 2020 fort).

Daher kamen wir Mitte 2019 zu dem Schluss, dass der Gegenwind aus dem Industriesektor, der die Silberpreise belastet hatte, wahrscheinlich der Vergangenheit angehörte. Entsprechend erwarteten wir, dass Silber die Lücke zu Gold schließlich aufholen würde, was einen erheblichen Preisanstieg impliziert.
Da es von der industriellen Seite keinen Gegenwind mehr gab, würde die monetäre Nachfrage künftig zum dominierenden Treiber für Silber werden. Wichtig ist: Bis August 2019 waren wir hinsichtlich der monetären Nachfrage nach Edelmetallen im Allgemeinen zunehmend optimistisch geworden, da die Fed einen neuen Zinssenkungszyklus begonnen hatte. Die Fed hatte die Zinsen seit Ende 2015 angehoben. Dies dauerte bis Anfang 2019, als sich die Finanzierungsbedingungen zu verschärfen begannen und die Fed zu einer Pause zwangen (siehe Grafik 4).
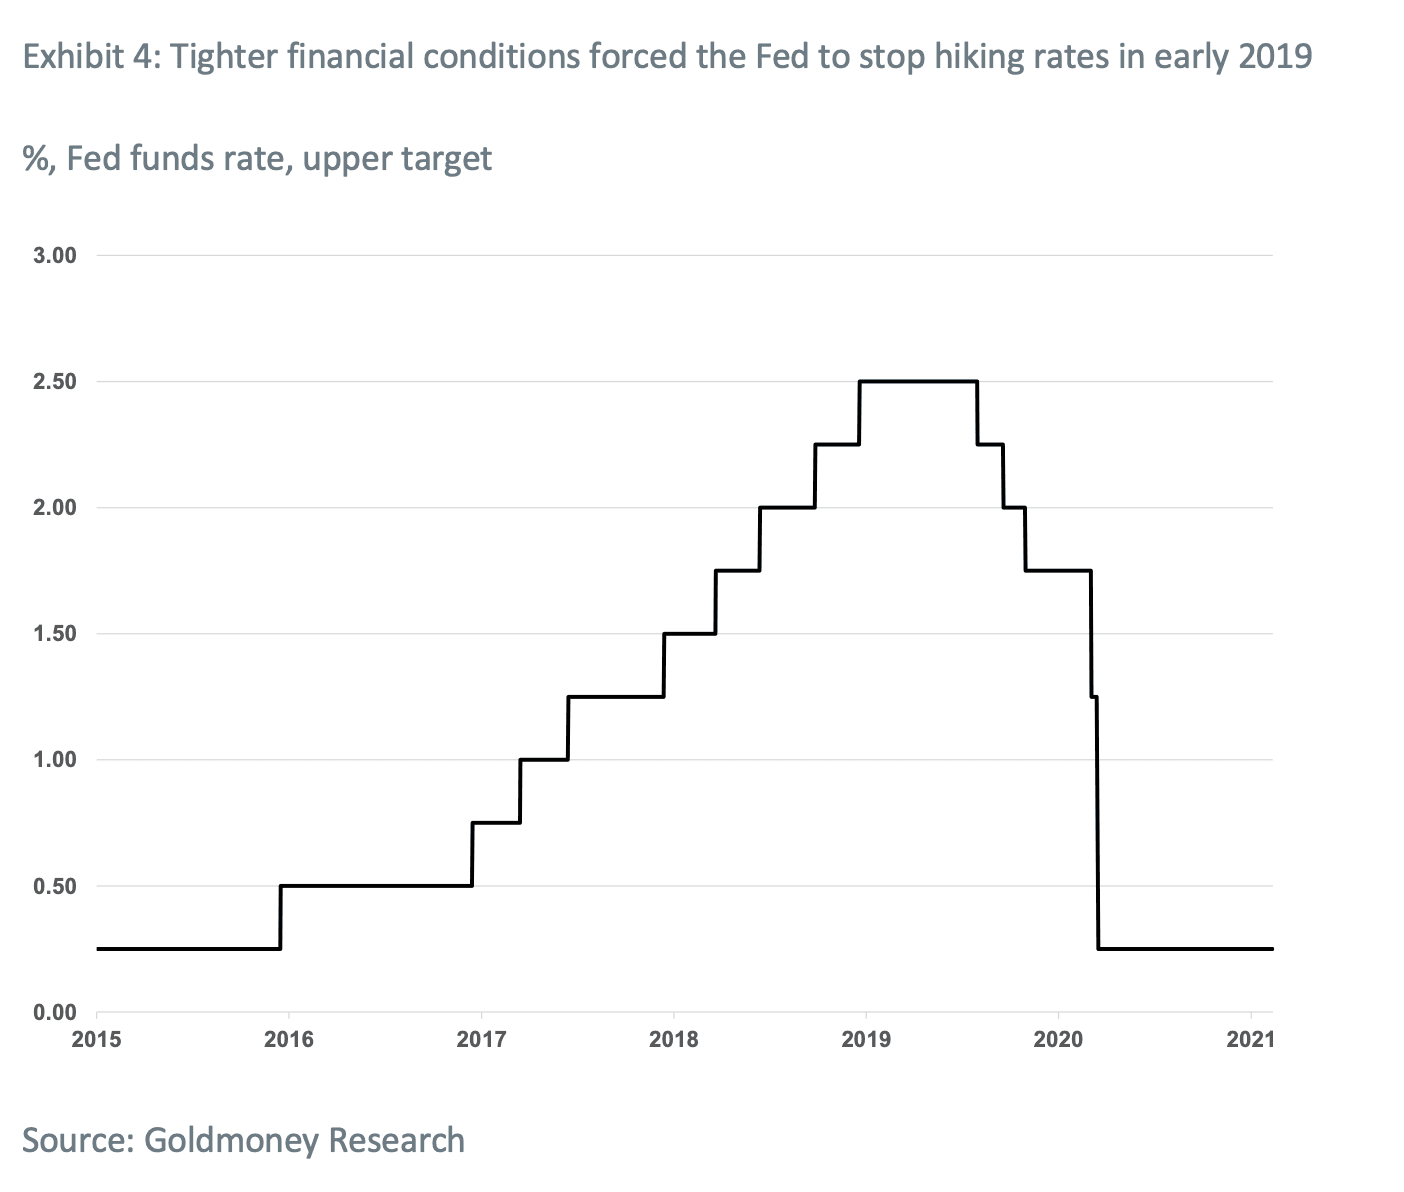
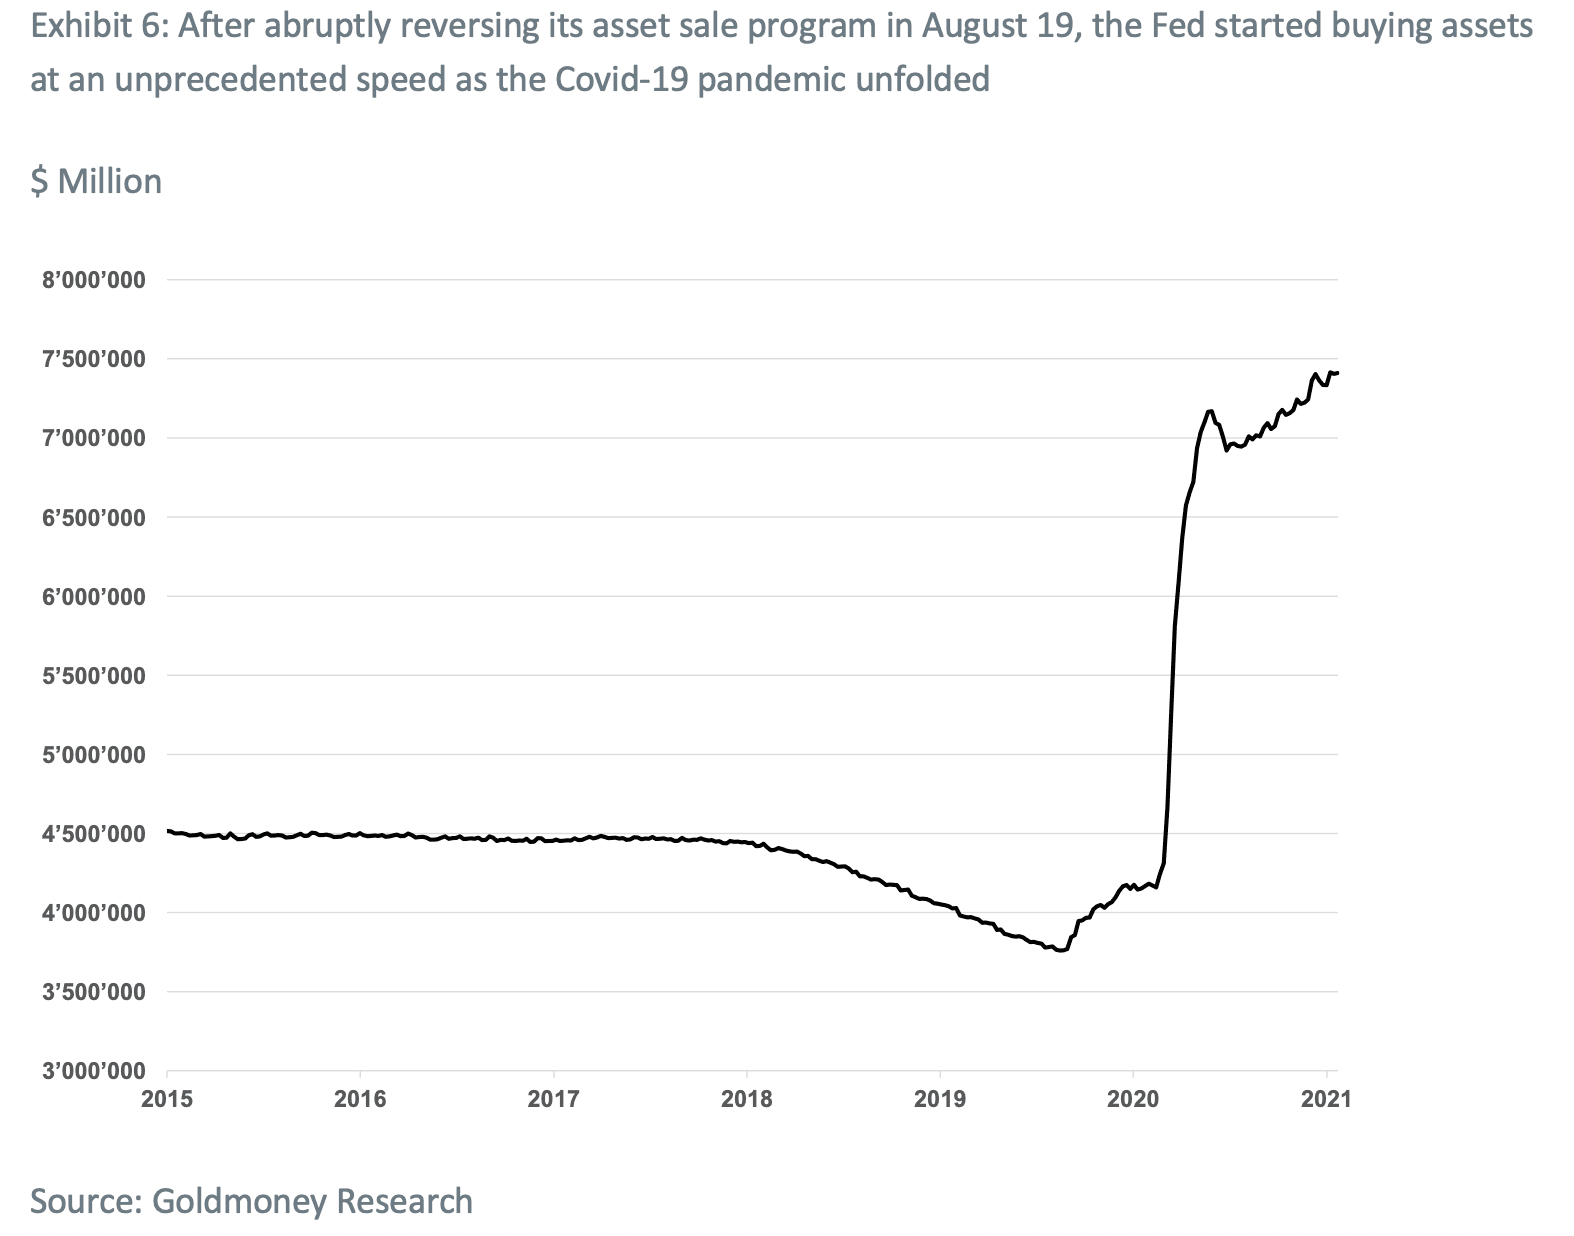
Am 31. Juli desselben Jahres hatten sich die Finanzbedingungen so weit verschlechtert, dass die Fed erstmals seit einem Jahrzehnt die Zinsen senken musste. Kurz darauf beendete sie abrupt den Rückverkauf von Vermögenswerten aus ihrer Bilanz und begann, aggressiv Vermögenswerte zu kaufen. Dieser Kurswechsel der Zentralbank erfolgte inmitten erheblicher Turbulenzen an den Repo-Märkten. Aufgrund all dessen kamen wir zu dem Schluss, dass der Straffungszyklus der Fed beendet war und uns eine Phase von Zinssenkungen und fortgesetzten Vermögenswertkäufen der Zentralbank bevorstand, die wiederum die Preise der Edelmetalle steigen lassen würde.
Wie wir bereits dargelegt haben, entwickelt sich Silber tendenziell besser als Gold, wenn Gold und Silber aufgrund einer gestiegenen monetären Nachfrage steigen (siehe Abbildung 5). Die Kombination aus starkem monetärem Rückenwind und dem Aufholpotenzial des Goldpreises, da der industrielle Gegenwind verschwunden war, führte uns daher zu dem Schluss, dass die Silberpreise ein explosives Aufwärtspotenzial hatten.

Die Covid-19-Pandemie führte zu einem Paradigmenwechsel in der Geldpolitik
Was dann kam, hätten wir kaum vorhersehen können. Zunächst ließ die Covid-19-Pandemie die Preise von Vermögenswerten abstürzen. Sowohl Gold als auch Silber brachen ein, Silber noch stärker als Gold, weil nun erneut die industrielle Nachfrage gefährdet war. Die Zentralbanken reagierten jedoch nahezu unverzüglich so, wie wir es erwartet hätten: Sie begannen, den Markt aggressiv mit Liquidität zu fluten, senkten die Zinsen auf null und kauften Vermögenswerte in beispiellosem Tempo (siehe Abbildung 6).
Der Bärenmarkt bei Edelmetallen erwies sich somit als sehr kurzlebig: Bis Mitte 2020 hatte Gold ein neues Allzeithoch erreicht, und der Silberpreis hatte sich verdoppelt. Diese starke Aufwärtsbewegung bei Silber schloss die Lücke zwischen dem tatsächlichen Silberpreis und dem, was unser Modell prognostiziert (siehe Abbildung 7).

Im Blick auf die Gegenwart ist der Ausblick für Edelmetalle sehr positiv. Wie wir in unserem kürzlich veröffentlichten Bericht zu Gold dargelegt haben (Gold Price Framework Update – the New Cycle Accelerates, 28. Januar 2021), glauben wir, dass der Anstieg des Goldpreises um 25 % im vergangenen Jahr erst den Beginn des aktuellen Goldpreiszyklus markiert.
Wir erwarten, dass die Risiken für alle Einflussfaktoren des Goldpreises weiterhin klar zugunsten von Gold verteilt bleiben. Die Erwartungen für die Realzinsen befinden sich derzeit auf dem niedrigsten Stand der Geschichte, doch das historische Vorgehen der Zentralbanken nach einer Rezession deutet darauf hin, dass nach unten noch viel Spielraum besteht. Die Preise für längerfristige Energie brachen ein, als sich die globale Covid-19-Pandemie entfaltete, was die von uns für die kommenden Jahre erwartete Verknappung des Energieangebots beschleunigen wird. Und es gibt keinen Hinweis darauf, dass sich der langfristige Trend wachsender Goldreserven der Zentralbanken in absehbarer Zeit umkehrt.
Und weiter:
Sollten die Realzinsen in ähnlichem Ausmaß fallen wie historisch nach einer Rezession, würde allein das den Goldpreis auf etwa 2.600–3.100 US-Dollar treiben. Eine solche Bewegung über den gesamten Goldpreiszyklus entspräche der Bewegung von 2008 bis 2011, die vom Tief bis zum Hoch rund 270 % betrug. Wichtig ist: Dieses Szenario unterstellt weiterhin keinen sprunghaften Anstieg der Inflation.
Das verheißt für die Silberpreise sehr Gutes. Zwar dürfte die industrielle Nachfrage nach Silber wegen der anhaltenden Schäden für die Weltwirtschaft noch einige Zeit gedämpft bleiben, doch wird dies künftig durch die monetäre Nachfrage mehr als ausgeglichen.
Wichtig ist: Das Gold-Silber-Verhältnis ist zwar von seinen Höchstständen Anfang 2020 bei rund 120 deutlich auf heute rund 70 zurückgegangen, liegt aber noch immer weit über dem langfristigen Durchschnitt und weit über dem Verhältnis zum Zeitpunkt des Goldhochs 2011. Damals war das Gold-Silber-Verhältnis auf 40 gefallen. Allein eine Rückkehr zu einem Verhältnis von 40 würde Silberpreise von 46 US-Dollar je Feinunze bedeuten. Wir erwarten jedoch, dass eine solche Rückkehr nur infolge deutlich höherer Goldpreise eintreten würde, was wiederum noch höhere Silberpreise impliziert.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten ohne vorherige unabhängige fachliche Beratung nicht auf Grundlage der in diesem Artikel enthaltenen Informationen handeln oder sich auf diese verlassen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht in diesem Sinne herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben, und jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.