
Der Fed scheint es gelungen zu sein, die massive Dollar-Verknappung und die damit verbundene Stärke bei den nominalen Renditen und den Erwartungen an die Realzinsen zu stoppen. Dies hat zu einer Umkehr des recht eigentümlichen Goldausverkaufs geführt, der Anfang März begann. Wir gehen davon aus, dass dieser kurzfristige Erfolg der Fed mittelfristig auf Kosten einer starken Währungsabwertung gehen wird. Wir erwarten, dass dies mittelfristig sehr positiv für Gold sein wird.
Erst vor einer Woche haben wir einen Bericht mit dem Titel „What is holding gold back?“ veröffentlicht (What is holding gold back, 20. März 2020). In diesem Bericht haben wir die merkwürdige Abwärtsbewegung des Goldpreises seit Anfang März analysiert, die inmitten einer globalen Pandemie, einbrechender Aktienmärkte, ungebremster Interventionen der Zentralbanken und der Aussicht auf die größten Konjunkturpakete stattfand, die die Welt je gesehen hat. Wir kamen zu dem Schluss, dass der Hauptgrund für diesen Ausverkauf – ein starker Anstieg der Realzinserwartungen – nur vorübergehend war und sich schlagartig umkehren konnte. Wir mussten nicht lange warten.
Um besser zu verstehen, was vor sich ging, haben wir uns im Bericht der vergangenen Woche die wichtigsten Treiber der Goldpreise genauer angesehen, die wir in unserem Goldpreis-Rahmenwerk identifiziert hatten (Gold Price Framework Vol. 1: Price Model, 8. Oktober 2015). Wir stellten fest, dass vor allem ein starker Anstieg der Realzinserwartungen für den Rückgang von 1.700 $ auf 1.450 $ verantwortlich war. Wie wir in unserem Bericht vom 20. März festgehalten haben:
Ab Ende Februar begannen die Renditen zehnjähriger US-Staatsanleihen in Erwartung von Zinssenkungen der Fed deutlich zu sinken. Die Fed lieferte in einer Notfallsitzung am 3. März und senkte die Zinsen um 50 Basispunkte. Die Zinsen sanken weiter bis zum 9. März 2020. Zu diesem Zeitpunkt waren die Renditen zehnjähriger Staatsanleihen auf nur 55 Basispunkte gefallen. Gleichzeitig begannen jedoch auch die langfristigen Inflationserwartungen stark zu sinken. Am 9. März lagen die zehnjährigen Breakeven-Inflationserwartungen bei nur 1 %. Was danach geschah, muss für die Fed jedoch ein gewisser Schock gewesen sein. Die Renditen zehnjähriger Staatsanleihen begannen zu steigen. Die Fed hielt am 15. März 2020 eine zweite Notfallsitzung ab und senkte die Zinsen auf null. Doch dies stoppte die nominalen Renditen nicht. Bis zum 19. März 2020 stiegen die Renditen zehnjähriger Staatsanleihen wieder auf 1,15 %. Zugleich brachen die langfristigen Inflationserwartungen weiter ein und liegen derzeit bei nur 0,5 %.
Der Einbruch der Inflationserwartungen und der Anstieg der nominalen Renditen haben die Realzinserwartungen von -0,57 % auf +0,55 % getrieben. Dies verursachte den Preisrückgang von 250 $/ozt innerhalb von nur 7 Tagen (siehe Abbildung 1).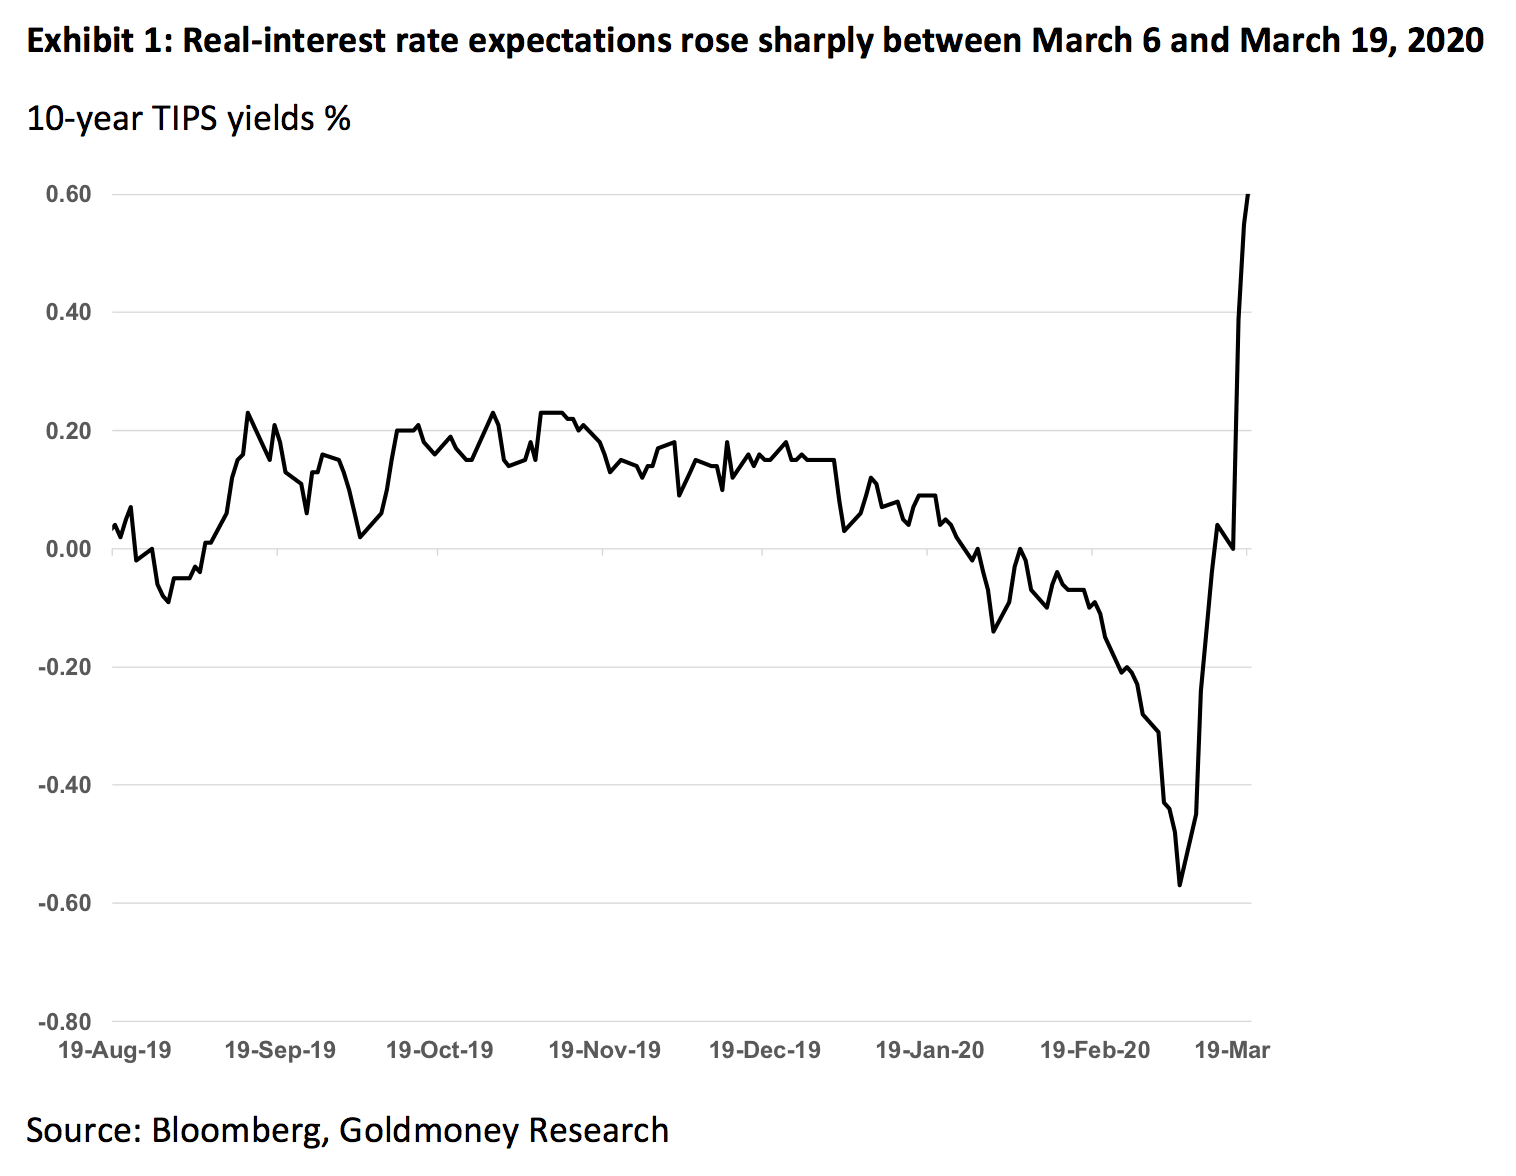
Wichtig ist, dass dieser starke Anstieg der nominalen Zinsen und der Realzinserwartungen inmitten einer extremen Stärke des Dollars stattfand. In unserem Bericht haben wir außerdem hervorgehoben, dass die Dollar-Stärke und der starke Anstieg der Realzinserwartungen in USD aus unserer Sicht zwei Seiten derselben Medaille waren, verursacht durch die massiven Schockwellen im Finanzsystem, die zu einer beispiellosen Nachfrage nach USD führten.
Da wir erwarteten, dass die Fed weiter eingreifen und alles Erforderliche tun würde, um diese Dollar-Stärke unter Kontrolle zu bringen, war die Stärke der Realzinserwartungen unserer Ansicht nach vorübergehend und konnte sich schlagartig umkehren. Genau das geschah, als die Fed drei Tage später ein unbegrenztes QE ankündigte. Diese verzweifelte Maßnahme scheint erreicht zu haben, was die Fed anstrebte, nämlich die Dollar-Stärke (und damit den Anstieg der nominalen und realen Zinsen) zu stoppen. Gleichzeitig hat der Senat ein gigantisches Konjunkturpaket über 2 Billionen $ verabschiedet.
Am Tag der Veröffentlichung unseres Berichts (20. März 2020) hatten die Realzinserwartungen und der Dollar bereits erste Anzeichen einer Entspannung gezeigt. In den darauffolgenden 3 Tagen kam es zu einer massiven Umkehr dieser kurzfristigen Dollar- und Zinsstärke, und infolgedessen stiegen die Goldpreise von den Tiefstständen um mehr als 150 $/ozt (siehe Abbildung 2).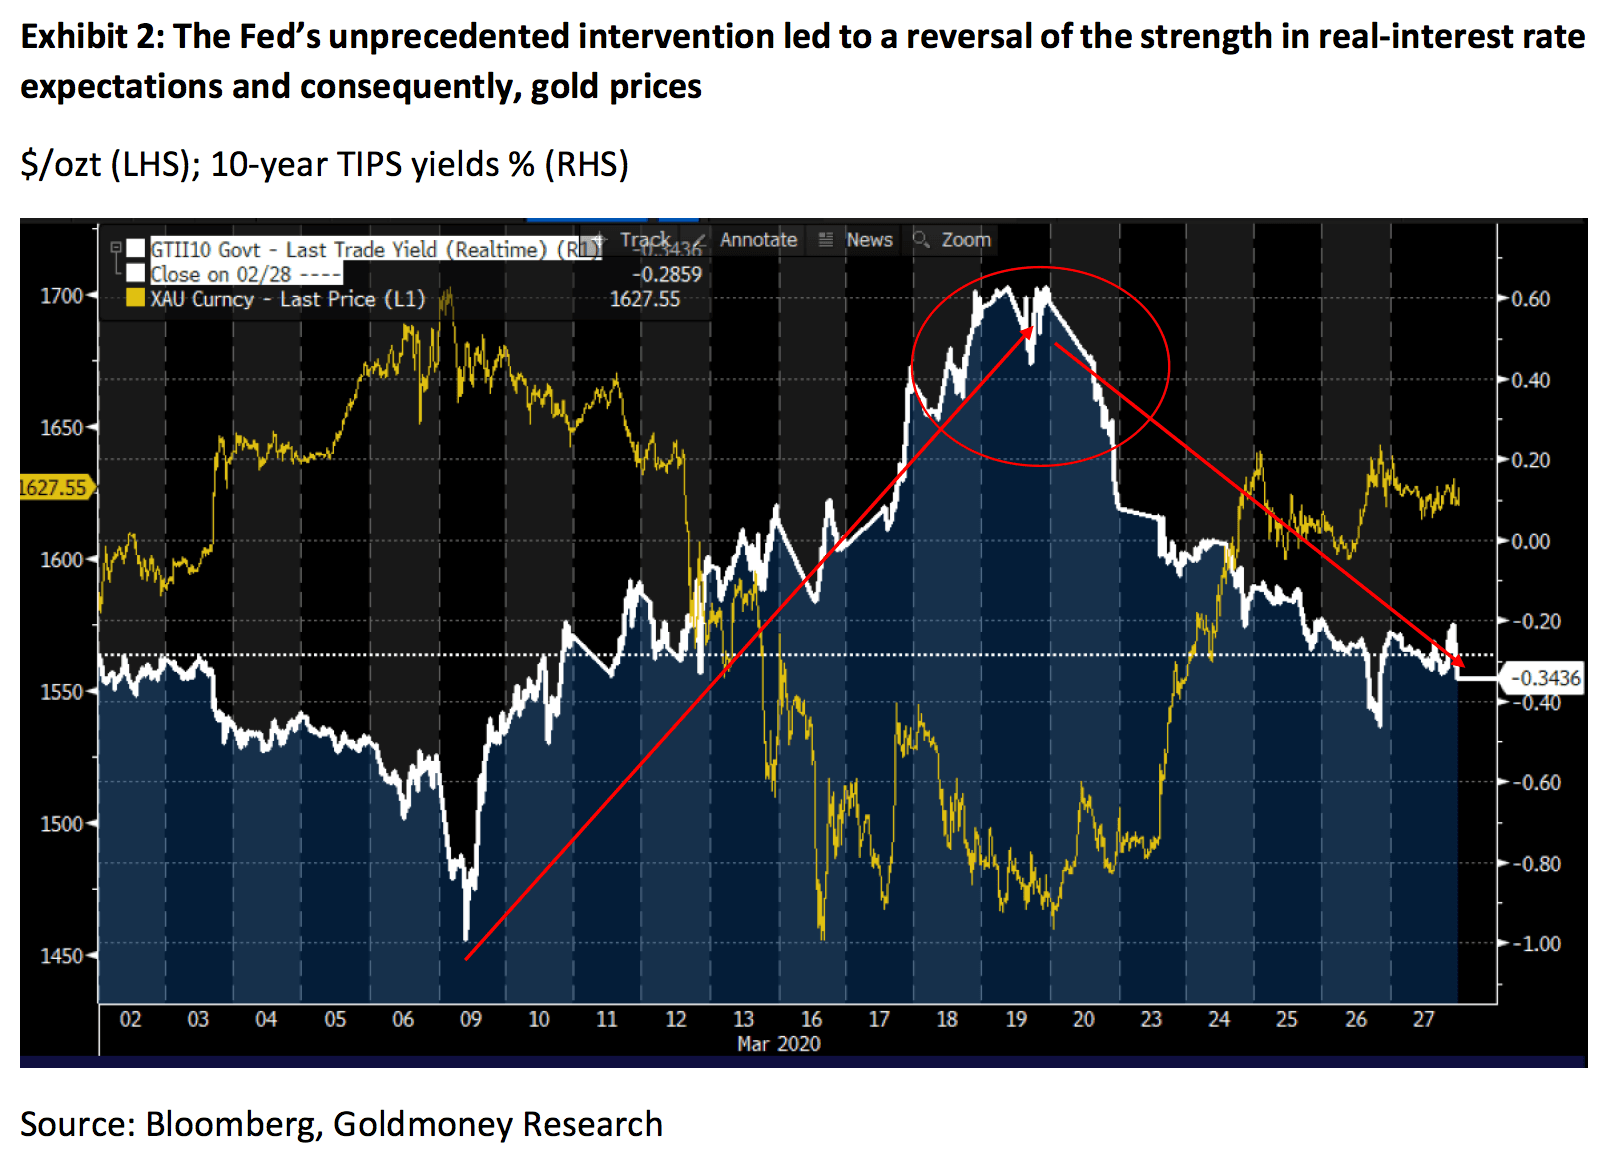
Wie geht es also weiter? Wir glauben, dass dies erst der Anfang ist. Die Dollar-Knappheit scheint nachzulassen, doch dazu muss die Fed dauerhaft Anleihen kaufen. Dies wird zwangsläufig zu einer starken Ausweitung der Bilanz der Fed führen, mindestens in ähnlicher Größenordnung wie die Ausweitung in den Jahren 2008 bis 2014. Tatsächlich ist die Geschwindigkeit, mit der die Fed ihre Bilanz in der vergangenen Woche ausweiten musste, atemberaubend. Die Bilanz der Fed stieg vom Sommer 2008 mit 0,9 Billionen $ auf 2,0 Billionen $ ein Jahr später, ein Anstieg von 1,1 Billionen $. Die Fed benötigte dafür nur 4 Wochen (siehe Abbildung 3). Und die aktuellsten Zahlen liegen uns noch gar nicht vor.
Was die fiskalischen Konjunkturmaßnahmen betrifft, wird das aktuelle Paket über 2 Billionen US-Dollar mit ziemlicher Sicherheit nicht das letzte sein. Die Aktienmärkte haben das Gesetz vorab mit einem Anstieg von mehr als 10 % begrüßt, doch seither sind die Aktienkurse wieder ins Stocken geraten. Da wir der Ansicht sind, dass sich die Weltwirtschaft bereits vor dem Ausbruch des Coronavirus deutlich abgeschwächt hatte, ist eine kraftvolle Erholung der Wirtschaft nach dem Abklingen des Virus unwahrscheinlich. Daher erwarten wir in den kommenden Monaten weitere und höchstwahrscheinlich größere fiskalische Konjunkturpakete.
Hinzu kommt, dass wir einen Ansturm auf physische Barren erleben, während gleichzeitig das Angebot knapp geworden ist. Der weitverbreitete Lockdown infolge des Coronavirus-Ausbruchs führte zur Schließung vieler Raffinerien. Physisches Gold steckt zudem an den falschen Orten fest, da Edelmetall üblicherweise mit Linienflügen transportiert wird, die derzeit am Boden bleiben. Viele Münz- und Barrenhändler nennen enorme Aufschläge oder sind sogar ausverkauft. Große Schweizer Banken haben für Kunden, die physische Barren kaufen möchten, Wartelisten eingerichtet. In den vergangenen Tagen haben wir außerdem einen epischen Short Squeeze am Terminmarkt erlebt, wie Alasdair Macleod, Leiter der Analysen bei Goldmoney, in seinem jüngsten Marktbericht schrieb (Bear squeeze on bullion banks, 27. März 2020).
Wir glauben, dass dies der Beginn eines umfassenden Zyklus der Währungsabwertung ist. Der Druck auf den Dollar wird besonders groß sein, doch andere Zentralbanken werden ihre Währungen voraussichtlich nicht massiv gegenüber dem Dollar aufwerten lassen. Zudem erwarten wir in den kommenden Monaten in den meisten Ländern fiskalische Konjunkturpakete (in relativer Größe ähnlich wie in den USA). Daher gehen wir davon aus, dass alle Fiat-Währungen in den kommenden Jahren erheblich an Wert verlieren werden.
Keine Zentralbank kann Gold und andere Edelmetalle drucken; daher erwarten wir in den kommenden Jahren erhebliche Preisgewinne. In unserem letzten Bericht haben wir 2.600 US-Dollar als Mindestziel für Gold auf mittlere Sicht festgelegt, haben aber auch darauf hingewiesen, dass dies das Kursziel ist, falls es den Zentralbanken gelingt, das Problem noch einmal aufzuschieben (siehe Exhibit 4). Während sich diese Krise rasant entfaltet, nehmen die Risiken für das alternative Szenario – Zentralbanken verlieren die Kontrolle über die Inflation – stetig zu.

Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern dies nicht ausdrücklich angegeben ist. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt weder seitens Goldmoney noch seitens des Autors bzw. der Autoren eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung dar. Sie sollten sich nicht auf Informationen in diesem Artikel stützen oder auf deren Grundlage handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf zukünftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus Informationen oder Meinungen in diesem Artikel ergeben. Jede Handlung auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf Ihr eigenes Risiko.