
Auf Grundlage der Ergebnisse unseres Goldpreis-Frameworks haben wir lange argumentiert, dass wir in einen neuen Goldzyklus eingetreten sind. Bisher bestand jedoch stets das Risiko, dass ein starkes Wirtschaftswachstum es der Fed ermöglichen könnte, die Zinsen stärker anzuheben, als die FOMC-Mitglieder selbst für möglich hielten. Da sich die Märkte und die Fed selbst rasch auf die neue Realität eines verlangsamten Wirtschaftswachstums einstellen, sind diese Risiken zurückgegangen. Dies stärkt unsere Überzeugung, dass der nächste Goldzyklus bevorsteht.
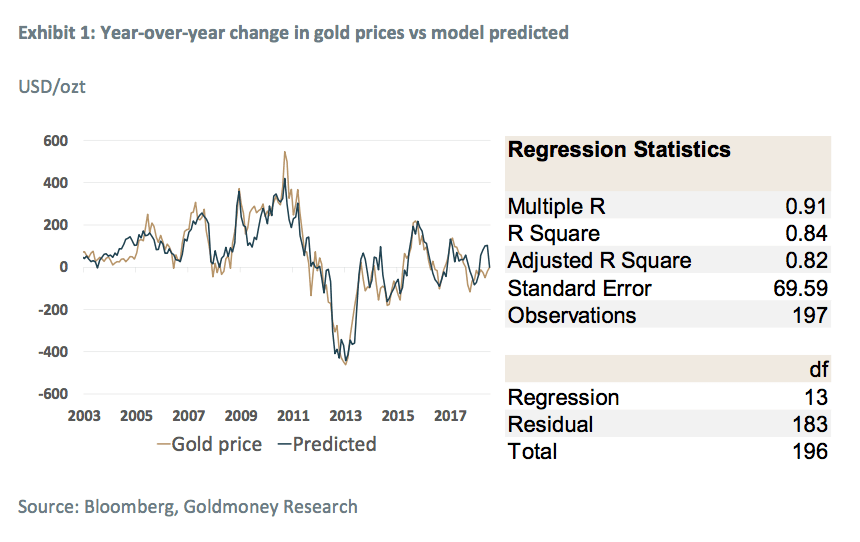
Im Jahr 2018 haben wir die dreiteilige Serie „Gold Price Framework Vol. 2: The Energy Side of the Equation“ veröffentlicht. Darin haben wir unser überarbeitetes Goldpreismodell vorgestellt (Teil 1), den Zusammenhang zwischen längerfristigen Energiepreisen und Gold anhand einer eingehenden Analyse der Energieexponierung von Goldminenunternehmen vertieft (Teil 2) und einen Ausblick auf die Goldpreise gegeben (Teil 3).Für Leser, die mit unserem Modell nicht vertraut sind, empfehlen wir, mindestens Teil 1 zu lesen, um die Ergebnisse in diesem Bericht besser einordnen zu können. Kurz gefasst haben wir festgestellt, dass sich der Großteil der Goldpreisveränderungen durch lediglich drei Treiber erklären lässt: die Politik der Zentralbanken (genauer gesagt die Erwartungen an die Realzinsen und die quantitative Lockerung), Veränderungen der längerfristigen Energiepreise sowie die Netto-Goldkäufe der Zentralbanken (der unbedeutendste Treiber). Diese drei Treiber erklären über 80 % der jährlichen Veränderungen des Goldpreises (siehe Abbildung 1).
Ausgehend vom Ausblick für die wichtigsten Treiber der Goldpreise bekräftigen wir unsere Einschätzung, dass das Risiko für die Goldpreise eindeutig nach oben gerichtet ist – eine Position, die wir seit Anfang 2016 vertreten. Während unsere positive Einschätzung für Gold unverändert bleibt, hat sich unser Überzeugungsgrad deutlich verändert. In den vergangenen drei Jahren waren wir der Ansicht, dass wir uns in einem neuen Aufwärtszyklus befinden, haben jedoch stets eine etwas vorsichtige Haltung bewahrt, da wir kurzfristig ein Szenario für möglich hielten, in dem die Fed die Zinsen aufgrund einer Beschleunigung des Wirtschaftswachstums weiter anheben könnte. Wir sind nun der Meinung, dass dieses Risiko praktisch verschwunden ist: Das globale Wirtschaftswachstum weist nach unten, die FOMC-Mitglieder selbst senken ihre Zinserwartungen für die Zukunft, und der Markt beginnt, Zinssenkungen statt weiterer Zinserhöhungen einzupreisen. Mit anderen Worten: Der nächste Zyklus steht unmittelbar bevor.
Der aktuelle Goldpreiszyklus begann Ende 2015 …
Seit wir unser Goldpreis-Framework erstmals Ende 2015 vorgestellt haben, argumentieren wir, dass wir in einen neuen Zyklus am Goldmarkt eingetreten sind. Damals gingen wir davon aus, dass die längerfristigen Ölpreise (5-Jahres-Forward für Brent) Ende 2015 wahrscheinlich ihren Tiefpunkt erreicht hatten (bei 47 US-Dollar pro Barrel, jetzt 60 US-Dollar pro Barrel) und dass die Realzinserwartungen (Renditen 10-jähriger TIPS) mit 0,8 % (jetzt 0,3 %) nahe ihrem Zyklushöhepunkt lagen (siehe Abbildung 2). Unsere Einschätzung war, dass die Risiken für die Goldpreise – auch wenn es noch etwas Spielraum nach unten gab – eindeutig nach oben gerichtet waren. Obwohl wir kurzfristig für längerfristige Energiepreise nicht übermäßig optimistisch waren[1], beruhte unsere positive Einschätzung für Gold darauf, dass wir bei den Realzinserwartungen ein deutlich größeres Abwärtsrisiko als Aufwärtsrisiko sahen.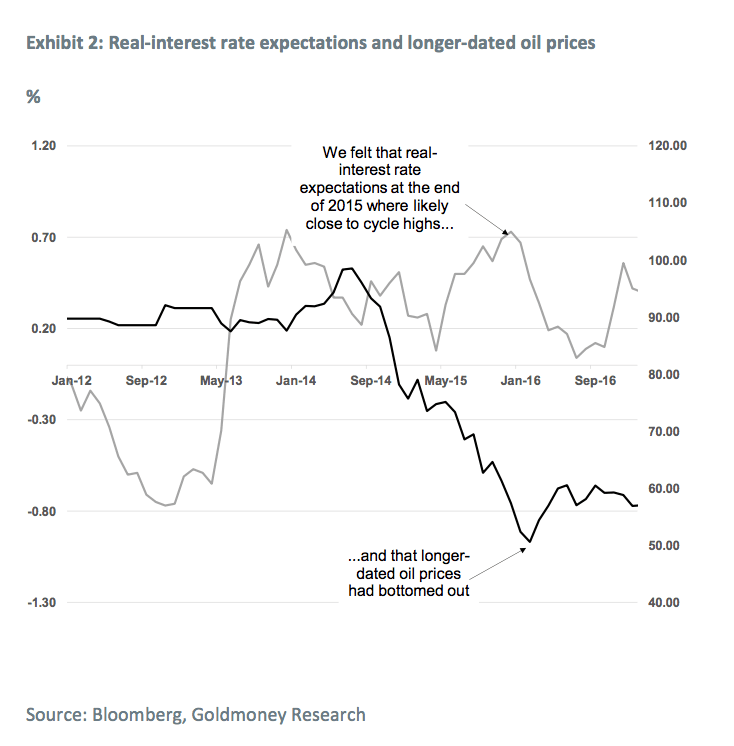
Ende 2015 prognostizierten die FOMC-Mitglieder einen Leitzins (Fed Funds Rate) von 3,5 % am Ende des Zinserhöhungszyklus (siehe Abbildung 3). Die Fed hat zudem ein Inflationsziel von 2 % für den PCE (Personal Consumption Expenditure, Preisindex der privaten Konsumausgaben), was nach unserer Einschätzung einer in den TIPS-Renditen eingepreisten Verbraucherpreisinflation (CPI) von etwa 2,5–3 % entspricht. Daher erwarteten wir, dass die TIPS-Renditen nicht deutlich über 1 % steigen würden, selbst wenn die Fed die Zinsen so oft hätte anheben können, wie sie es damals signalisiert hatte. 
Wir haben jedoch auch eingeräumt, dass der Verlauf der Realzinserwartungen für die kommenden Jahre mit erheblicher Unsicherheit behaftet war. Der bekannte „Dot Plot“ der Fed zeigt lediglich, was die FOMC-Mitglieder für die künftigen Nominalzinsen erwarten, nicht jedoch ein erklärtes Ziel. Ein deutlicher Anstieg der Wirtschaftsaktivität könnte es der Fed ermöglichen, die Zinsen weiter anzuheben. Unserer Einschätzung nach hätte eine „normale“ Rendite zehnjähriger US-Staatsanleihen von 5–6 % einen recht starken negativen Einfluss auf den Goldpreis gehabt. Unter der Annahme, dass die Fed an ihrem Inflationsziel von 2 % festhält, lägen die Realzinserwartungen höchstwahrscheinlich bei etwa 2–2,5 %[2]. Unter sonst gleichen Bedingungen würde unser Modell in einem solchen Umfeld einen Rückgang des Goldpreises auf unter 1.000 US-Dollar je Feinunze prognostizieren.
Nach der US-Präsidentschaftswahl 2016 begann der Markt genau dies einzupreisen. Der Markt hoffte, dass die Deregulierung ein Wirtschaftswachstum auslösen würde, das die negativen Auswirkungen des Abbaus der Fed-Bilanz ausgleichen würde. Und eine Zeit lang sah es tatsächlich so aus, als gewänne das wirtschaftliche Umfeld in den USA an Fahrt und überraschte sowohl den Markt als auch die Fed. Daraufhin begannen die FOMC-Mitglieder, ihre Erwartungen für den Endzins von nur 2,75 % wieder auf 3 % anzuheben.
Dies ließ zwar die 10-Jahres-Inflationserwartungen von 1,2 % Anfang 2016 auf 2,2 % im Jahr 2018 steigen, doch die Nominalzinsen stiegen noch schneller, da die Fed die Zinsen schließlich mehrmals pro Jahr anheben konnte und die Rendite zehnjähriger US-Staatsanleihen Ende 2018 auf 3,2 % trieb. Das Ergebnis war, dass die Realzinserwartungen noch einmal auf 1,2 % anzogen (siehe Abbildung 4).

Gold hatte in diesem Umfeld erwartungsgemäß leicht zu kämpfen, doch das gefürchtete Szenario eines Gold-Bärenmarkts trat nie ein. Der Goldpreis lag vor dem Wahltag bei knapp 1.300 US-Dollar je Feinunze und war bis zum Zinshöhepunkt im vergangenen Jahr um weniger als 100 US-Dollar je Feinunze gefallen, obwohl zugleich ein bärisches Umfeld bei der Energie herrschte.
Ein Grund für diese Widerstandsfähigkeit ist, dass die Zentralbanken weltweit ihre Geldpolitik weiter lockerten, während die Fed die monetären Bedingungen durch Zinserhöhungen und den Abbau ihrer Bilanz verschärfte; die Gesamtaktiva der Zentralbanken liegen derzeit auf einem Rekordhoch. Dies erklärt auch, warum die Goldpreise in einigen anderen Währungen ebenfalls Rekordhöhen erreicht haben. Insgesamt ist der 2015 begonnene Aufwärtszyklus intakt, und die Fed hat ihn soeben bestätigt.
…and it just got confirmed by the chairman of the FED
Der Optimismus hinsichtlich einer Belebung des US-Wirtschaftswachstums erwies sich als kurzlebig. In den vergangenen Monaten senkten die FOMC-Mitglieder ihre Erwartungen schrittweise auf 2,5 % (siehe Abbildung 5) und, was noch wichtiger ist, reduzierten ihre Erwartung für den Leitzins der Fed bis Ende 2019 drastisch auf nur noch 2,375 %, was keine Zinserhöhung bedeutet.

Wir vertreten allerdings die Auffassung, dass der Markt unter Berücksichtigung der historischen Fed-Politik noch immer deutlich zu optimistisch zu sein scheint. Wie wir bereits dargelegt haben, hat die Fed in den vergangenen 30 Jahren die Zinsen im Durchschnitt um 5,5 % gesenkt, wenn die USA in eine Rezession geraten sind. Dies würde stark negative Renditen für zehnjährige US-Staatsanleihen bedeuten (siehe Exhibit 7).

Und dabei ist noch nicht einmal die hohe Wahrscheinlichkeit berücksichtigt, dass die Fed auf eine Geldpolitik zurückgreifen wird, die einst als unkonventionell bezeichnet wurde: die quantitative Lockerung (Quantitative Easing, QE). Die aus unserer Sicht wichtigste geldpolitische Entwicklung war nicht der Meinungswandel der FOMC-Mitglieder bei der Zukunftsprognose (diesen hat der Markt schon seit einiger Zeit erwartet), sondern eine Äußerung des Fed-Vorsitzenden Powell auf einer Konferenz am 4. Juni 2019. Powell sendete eine deutliche Botschaft an den Markt und bereitete ihn auf das vor, was die meisten Teilnehmer des Goldmarktes ohnehin die ganze Zeit erwartet haben: dass quantitative Lockerung nicht länger als unkonventionell gelten sollte, sondern künftig ein Standardinstrument im Arsenal der Fed sein wird. Powell sagte:
„Es wird ein nächstes Mal geben“ ... [Zinsen so nahe bei null] „sind die vorrangige geldpolitische Herausforderung unserer Zeit geworden. Vielleicht ist es an der Zeit, den Begriff ‚unkonventionell‘ für die in der Krise eingesetzten Instrumente aufzugeben. Wir wissen, dass Instrumente wie diese in Zukunft voraussichtlich in irgendeiner Form wieder benötigt werden.“
Und die Fed blieb nicht allein: EZB-Präsident Mario Draghi überraschte die Märkte zwei Wochen später mit einer Rede auf dem EZB-Forum in Portugal, in der er sagte:
„Sollte keine Besserung eintreten, sodass die nachhaltige Rückkehr der Inflation zu unserem Zielwert gefährdet ist, werden zusätzliche Stimuli erforderlich sein.“
Da der Leitzins der EZB bei null geblieben ist, kann dies nur mehr quantitative Lockerung oder eine Variante davon bedeuten. Mit anderen Worten: Wenn die nächste Rezession kommt, ist mit deutlich mehr QE zu rechnen, und zwar nicht nur von der Fed, sondern von praktisch jeder großen Zentralbank.
Und das ist nur die logische Schlussfolgerung. Wenn die Fed die Zinsen vor der nächsten Rezession nicht über 2,5 % anheben kann, müsste der neue Leitzins bei einer Senkung um 5,5 % bei -3 % liegen. Das ist ein Niveau negativer Zinsen (NIRP), dem sich keine andere Zentralbank auch nur annähernd genähert hat. Die Schweizerische Nationalbank hält ihren Leitzins seit Jahren bei -0,75 %, begründet dies aber damit, dass sie den Schweizer Franken angesichts der Schwierigkeiten der umliegenden europäischen Volkswirtschaften vor einer zu starken Aufwertung bewahren will, und nicht damit, die Schweizer Wirtschaft anzukurbeln. Daher erscheint es unvermeidlich, dass QE erneut eingesetzt wird, wenn die nächste Rezession eintritt, und dass die Zinsen mindestens auf null gesenkt werden.
Der Zeitpunkt all dessen ist unklar, die Richtung hingegen nicht. Die US-Wirtschaft hat sich bislang durchaus bemerkenswert widerstandsfähig gezeigt gegenüber steigenden Zinsen, einer inversen Zinskurve, höheren Energiepreisen (bis vor Kurzem) und einem sich verschärfenden Handelskrieg zwischen China und den USA sowie möglicherweise weiteren Ländern[3]. Sollten die USA und China ihren Handelsstreit beilegen, könnten wir kurzfristig mit einer Erholung des Vertrauens und der Wirtschaftstätigkeit rechnen. Doch die Zinsen haben eine Schwelle erreicht, ab der sie eine spürbare und unserer Ansicht nach nicht umkehrbare Wirkung auf die Wirtschaft entfalten. Die Immobilienmärkte in Großstädten, die zehn Jahre lang nur eine Richtung kannten, geraten bereits unter Druck. Auch die jüngsten Beschäftigungszahlen waren wenig ermutigend. Und die höheren US-Zinsen haben auch den Rest der Welt belastet. Die europäischen Einkaufsmanagerindizes beispielsweise sind seit Monaten schwach. Und China hat eigene Probleme, die durch den anhaltenden Handelskrieg wahrscheinlich noch verschärft werden.

Aus unserer Sicht stellt sich daher nicht die Frage, ob, sondern wann die USA in die nächste Rezession eintreten. In einigen Wochen wird dies offiziell die längste Phase wirtschaftlicher Expansion in der Geschichte der USA sein und die 120 aufeinanderfolgenden Monate des Wirtschaftswachstums von 1991 bis 2001 übertreffen. Angesichts des starken Gegenwinds für das Wirtschaftswachstum haben wir wenig Hoffnung, dass dieser Aufschwung noch lange anhält. Und es scheint, dass die Fed dies nun ähnlich sieht. Zwar hat die Fed ihren Leitzins auf der Sitzung im Juni unverändert gelassen, doch haben sich sowohl die Formulierungen in der Erklärung der Fed als auch die Zinserwartungen der einzelnen FOMC-Mitglieder erheblich verändert. Auf ihrer Sitzung im März lag die mediane Erwartung der FOMC-Mitglieder für die Zinsen Ende 2019 und Ende 2020 bei 2,375 % bzw. 2,625 %. Drei Monate später ist die Erwartung für Ende 2020 auf nur noch 2,125 % gesunken, und während die mediane Erwartung für Ende 2019 unverändert blieb, erwarten nun 8 Mitglieder niedrigere Zinsen, zuvor war es keines. Der Markt wertet dies als Hinweis darauf, dass die Fed unmittelbar ihren Kurs umkehren und mit Zinssenkungen beginnen wird.
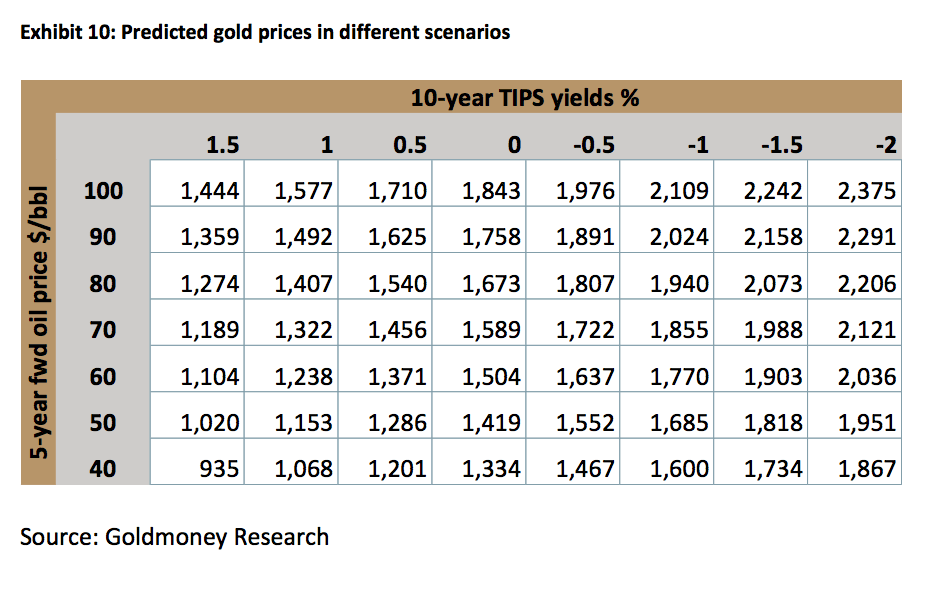
Aus unserer Sicht bedeutet dies, dass wir uns nun eindeutig im nächsten Zyklus befinden. Das Risiko deutlich höherer Zinsen – also von 5 bis 6 % – ist definitiv vom Tisch. Die nächste große Bewegung bei den Realzinserwartungen wird somit nach unten gehen. Die folgende Tabelle zeigt die Modellergebnisse für verschiedene Szenarien (siehe Exhibit 10). Es ist wichtig zu betonen, dass QE eine positive Wirkung auf Gold hat, die über den Einfluss von QE auf die Realzinserwartungen hinausgeht. Mehr QE wird Gold daher nicht nur durch niedrigere Realzinserwartungen steigen lassen, sondern ist für sich genommen ein positiver Treiber. Der Einfluss von QE auf Gold lässt sich in einer multiplen Regressionsanalyse jedoch deutlich schwerer abschätzen. Jede QE-Runde hatte eine andere Wirkung, ebenso die Reduzierung der Anleihekäufe und der anschließende Abbau. Deshalb zeigen wir in der Tabelle, wohin sich die Goldpreise laut Modell unter verschiedenen Szenarien für Realzinserwartungen und längerfristige Energiepreise entwickeln. Mehr QE bedeutet, dass diese Zielwerte noch mehr Aufwärtspotenzial haben.
[1] Und sie sind es immer noch nicht; wir sehen allerdings auch nicht viel Abwärtspotenzial. Mittel- bis langfristig sehen wir jedoch durchaus viel Aufwärtspotenzial, siehe „Crude Oil – The Next 5 Years, 14. Mai 2018“
[2] Es gibt ein alternatives Szenario, in dem die Nominalzinsen rasch steigen, weil die Inflation über den Zielwert steigt. In diesem Szenario würden die Realzinserwartungen höchstwahrscheinlich sinken und deutlich negativ werden.
[3] Mögliche Zölle auf mexikanische Waren scheinen vorerst abgewendet, doch angesichts der in diesem Fall nachgewiesenen Wirksamkeit von Zöllen könnte dies bedeuten, dass die US-Regierung dieses Instrument auch anderswo als Druckmittel einsetzen wird.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und spiegeln nicht notwendigerweise die von Goldmoney wider, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten sich nicht auf die in dem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde mit Sorgfalt darauf geachtet, dass die Informationen in dem Artikel zuverlässig sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung, die auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.