
Im Januar hat sich der Ausblick des Marktes auf die Fed-Politik erheblich verändert. Die Fed-Funds-Futures preisen derzeit vier Zinserhöhungen in den nächsten zwölf Monaten ein (siehe Abbildung 1). Das ist der restriktivste Ausblick seit Beginn der Pandemie, die zur schnellsten und größten Ausweitung der Fed-Bilanz in der Geschichte geführt hat.
Abbildung 1: Der Markt für Fed-Funds-Futures ist nun so restriktiv wie seit Beginn der Pandemie nicht mehr und preist vier Zinserhöhungen in den nächsten zwölf Monaten ein

Quelle: Goldmoney Analysen
Dies sowie die Aussicht, dass das aktuelle Programm der quantitativen Lockerung (QE) der Fed kurzfristig offiziell endet, hat zu einer Aufwärtskorrektur sowohl bei den nominalen Renditen als auch bei den Realzinserwartungen geführt. Die Renditen 10-jähriger US-Staatsanleihen nähern sich rasch der 2-Prozent-Marke, einem Niveau, das zuletzt im Sommer 2019 zu sehen war, als der Fed-Funds-Zinssatz bei 2,5 % lag. Das ist ein starker Anstieg gegenüber den 1,25 %, die wir im Spätsommer des vergangenen Jahres gesehen haben.
Abbildung 2: Die Nominalzinsen steigen …
Renditen 10-jähriger US-Staatsanleihen, %

Quelle: FRED, Goldmoney Analysen
Die Realzinserwartungen, wie sie sich in den Renditen 10-jähriger TIPS (Treasury Inflation-Protected Securities) widerspiegeln, steigen sogar noch schneller und erreichten -0,6 %, nachdem sie vor nur zwei Monaten mit -1,2 % ein Rekordtief markiert hatten.
Abbildung 3: … und die Realzinserwartungen noch stärker
Renditen 10-jähriger TIPS, %

Die Neubewertung der Ernsthaftigkeit der Fed bei Zinserhöhungen durch den Markt hatte eine doppelte Wirkung auf die TIPS-Renditen. Einerseits erhöhte sie die Erwartungen für die Nominalzinsen. Andererseits stoppte sie den unaufhörlichen Anstieg der impliziten Inflationserwartungen (Breakeven-Inflation), den wir in den vergangenen Monaten beobachtet haben. So scheint es zumindest[1].
Abbildung 4: Die restriktiven Zinsaussichten haben den unaufhörlichen Anstieg der Breakeven-Inflation pausieren lassen
Breakeven-Inflationserwartung 10-jähriger Anleihen
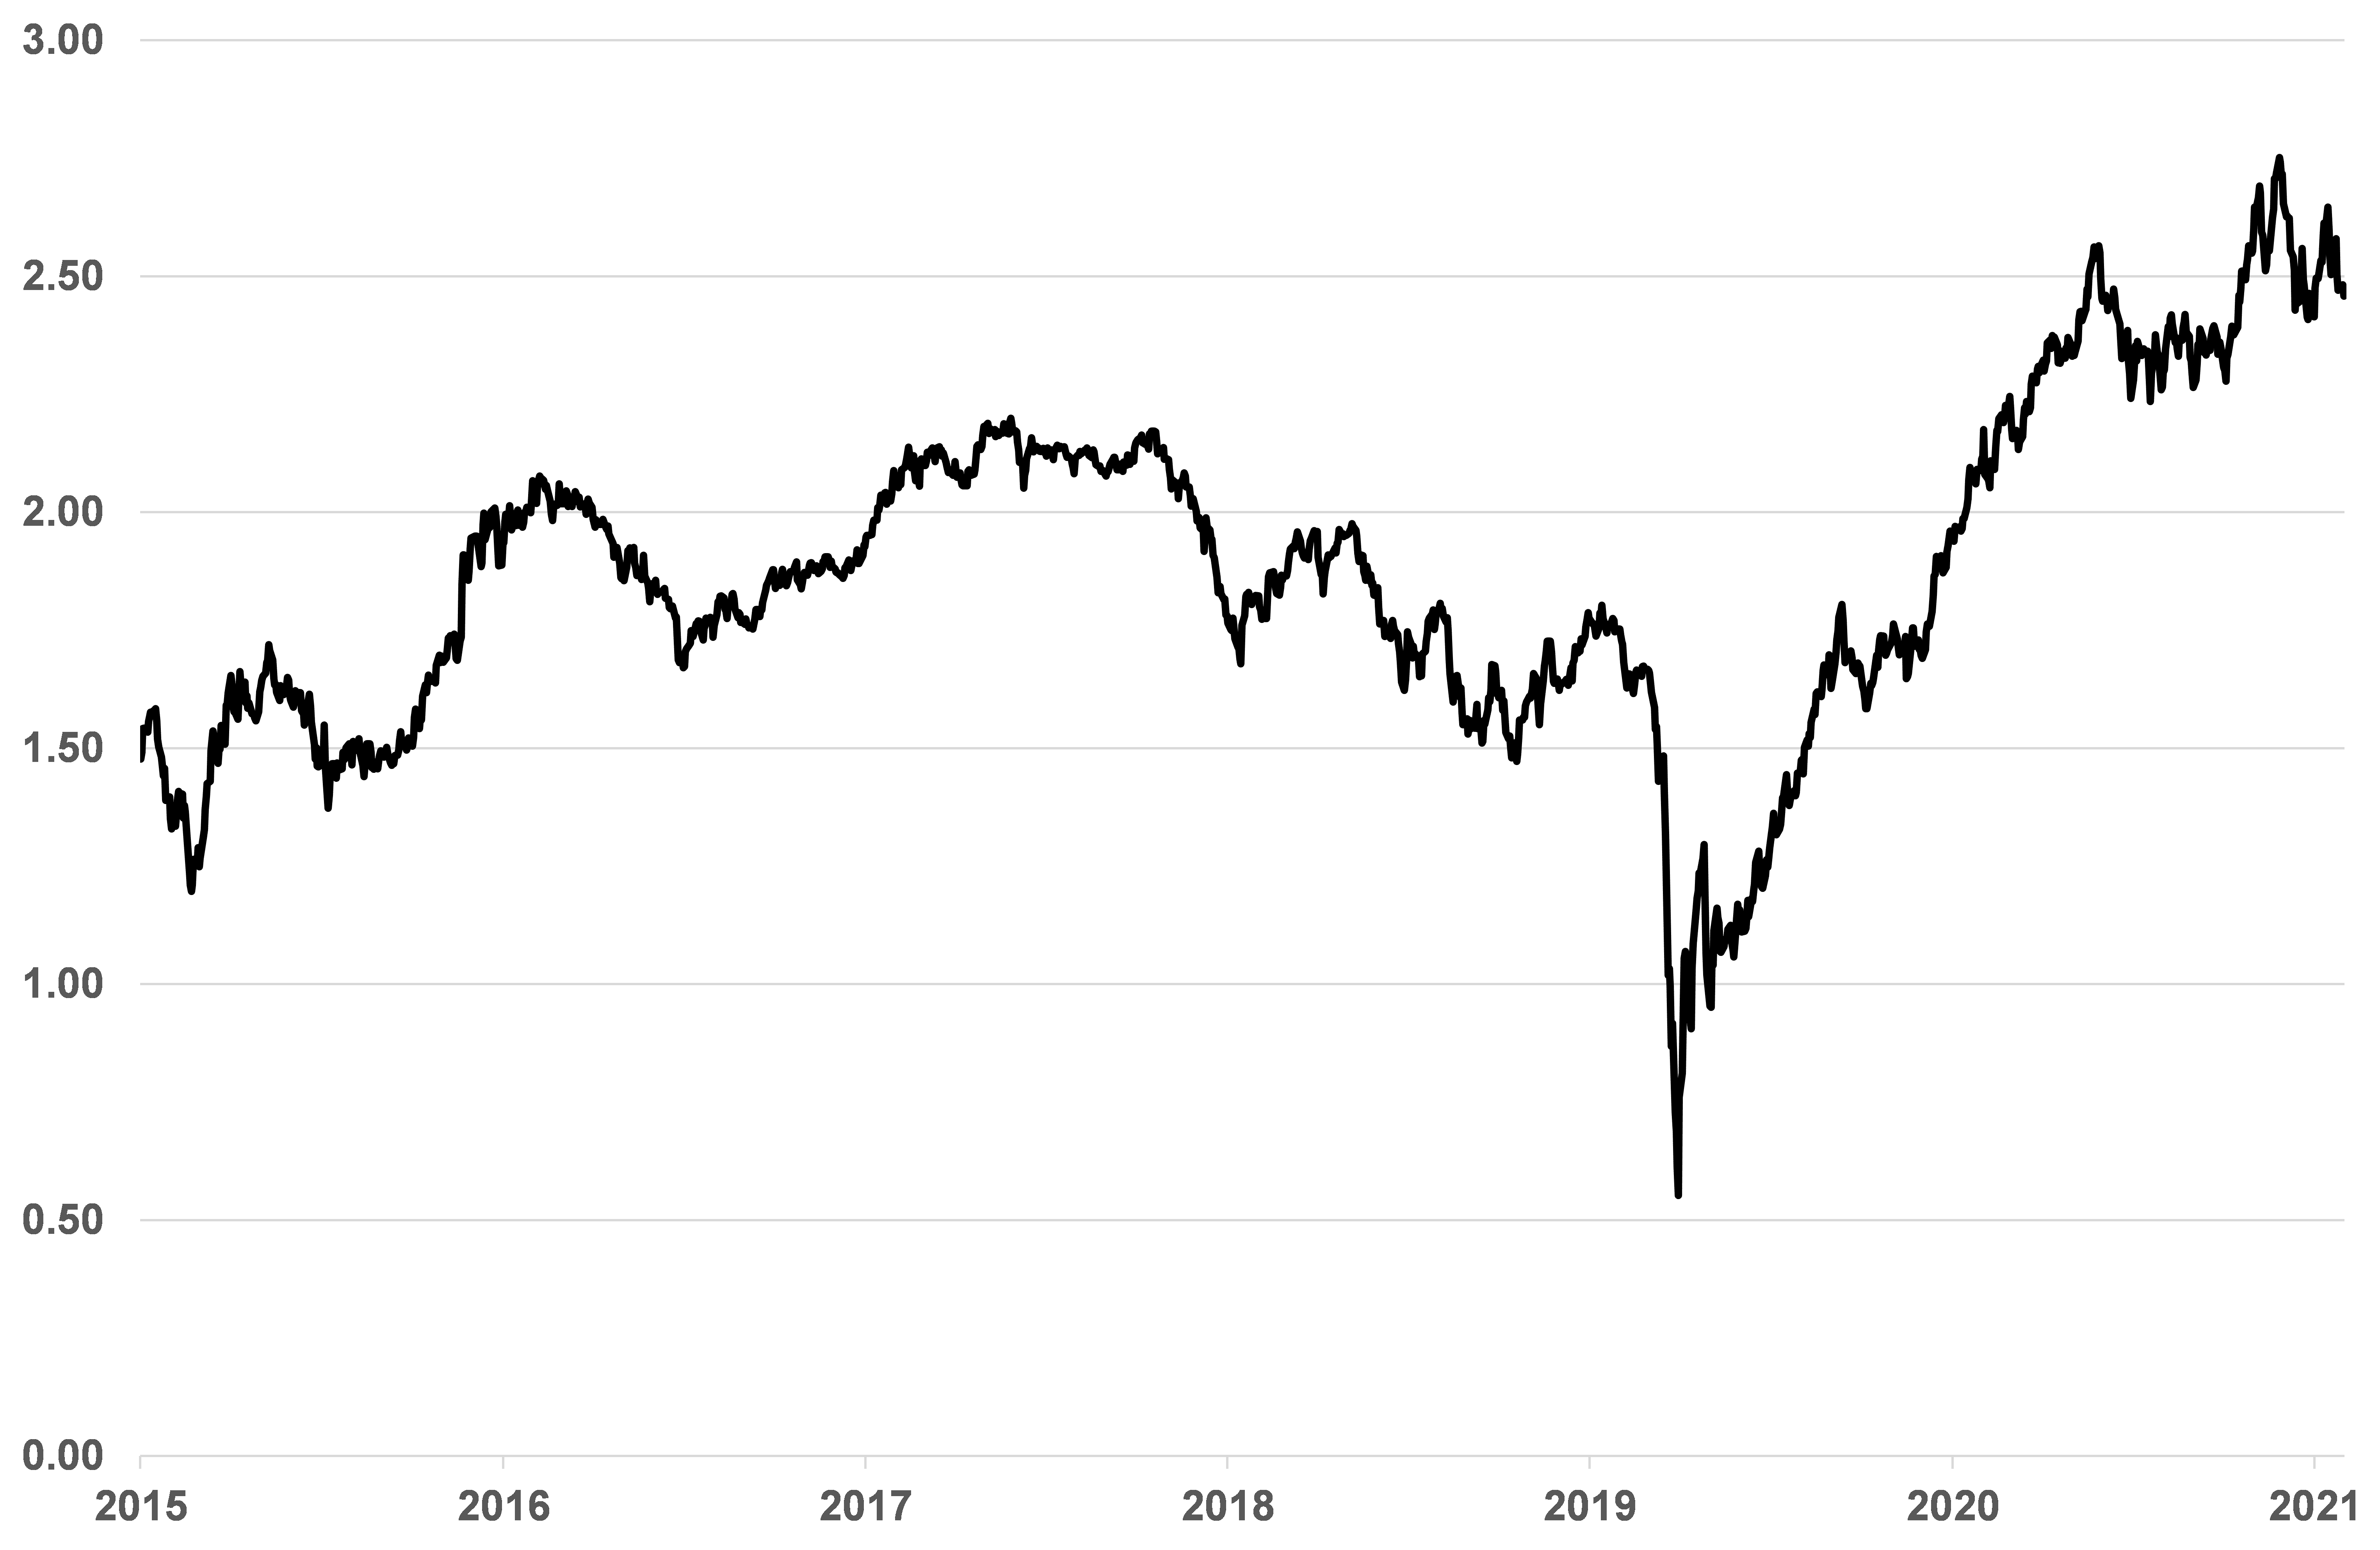
Quelle: Goldmoney Analysen
In unserem Goldpreis-Rahmenwerk (Gold Price Framework Vol. 2 – The Energy Side of the Equation, 28. Mai 2018) haben wir drei wesentliche Preistreiber für den Goldpreis auf lange Sicht identifiziert: die Zentralbankpolitik (Realzinserwartungen und quantitative Lockerung), die Netto-Goldverkäufe der Zentralbanken und die Preise für längerfristige Energie. Wir haben festgestellt, dass die Goldpreise diesen drei Treibern äußerst genau folgen.
Dies wirft eine wichtige Frage auf: Warum haben die Goldpreise nicht nach unten korrigiert, obwohl die Realzinserwartungen steigen? Während die Renditen 10-jähriger TIPS von einem Allzeittief von -1,20 % am 11. November 2021 auf -0,6 % zum Zeitpunkt der Erstellung gestiegen sind, haben sich die Goldpreise seitwärts entwickelt (siehe Abbildung 5).
[1] Wir erläutern später, warum wir der Ansicht sind, dass die Breakeven-Inflation im vergangenen Jahr ein schlechter Näherungswert für die «wahren» Inflationserwartungen war.
Abbildung 5: Während die Renditen 10-jähriger TIPS um 60 Basispunkte gestiegen sind, haben sich die Goldpreise seitwärts entwickelt

Unserer Ansicht nach hat die Antwort mit der jüngsten Struktur des TIPS-Marktes zu tun. Laut Daten des US-Finanzministeriums machen TIPS nur rund 8 % der ausstehenden US-Staatsanleihen aus. Im Dezember 2021 beliefen sich die ausstehenden Papiere insgesamt auf 22 Billionen USD, davon entfielen 1,7 Billionen USD auf TIPS (siehe Abbildung 6).
Abbildung 6: TIPS machen nur rund 8 % der ausstehenden Wertpapiere der US-Bundesschuld aus
In % der gesamten ausstehenden US-Staatsanleihen

Quelle: Treasury Direct, Goldmoney Analysen
Die US-Notenbank hält derzeit insgesamt einen Rekordbestand an Vermögenswerten sowie einen Rekordbestand an US-Staatsanleihen in ihrer Bilanz. Zum letzten Mittwoch hielt die Fed Vermögenswerte von insgesamt 8,788 Billionen USD, davon 65 % in US-Staatsanleihen (siehe Abbildung 7).
Abbildung 7: Rund zwei Drittel der Vermögenswerte in der Fed-Bilanz sind US-Staatsanleihen
Mio. USD (linke Achse), in % der gesamten gehaltenen Vermögenswerte (rechte Achse)

Quelle: Fred, Goldmoney Analysen
Wichtig ist: Die Fed hält zwar rund 20 % aller ausstehenden US-Staatsanleihen (einschließlich TIPS), bei TIPS ist ihr Anteil jedoch noch größer. Zum vergangenen Mittwoch hielt die Fed 27 % aller ausstehenden inflationsgeschützten US-Staatsanleihen. Noch wichtiger: Seit Beginn der Covid-19-Pandemie hat die Fed TIPS deutlich schneller aufgekauft als nicht inflationsgeschützte US-Staatsanleihen (siehe Abbildung 8).
Abbildung 8: Die Fed hat TIPS deutlich schneller gekauft als nominale US-Staatsanleihen
TIPS als Anteil der von der Fed gehaltenen US-Staatsanleihen in %
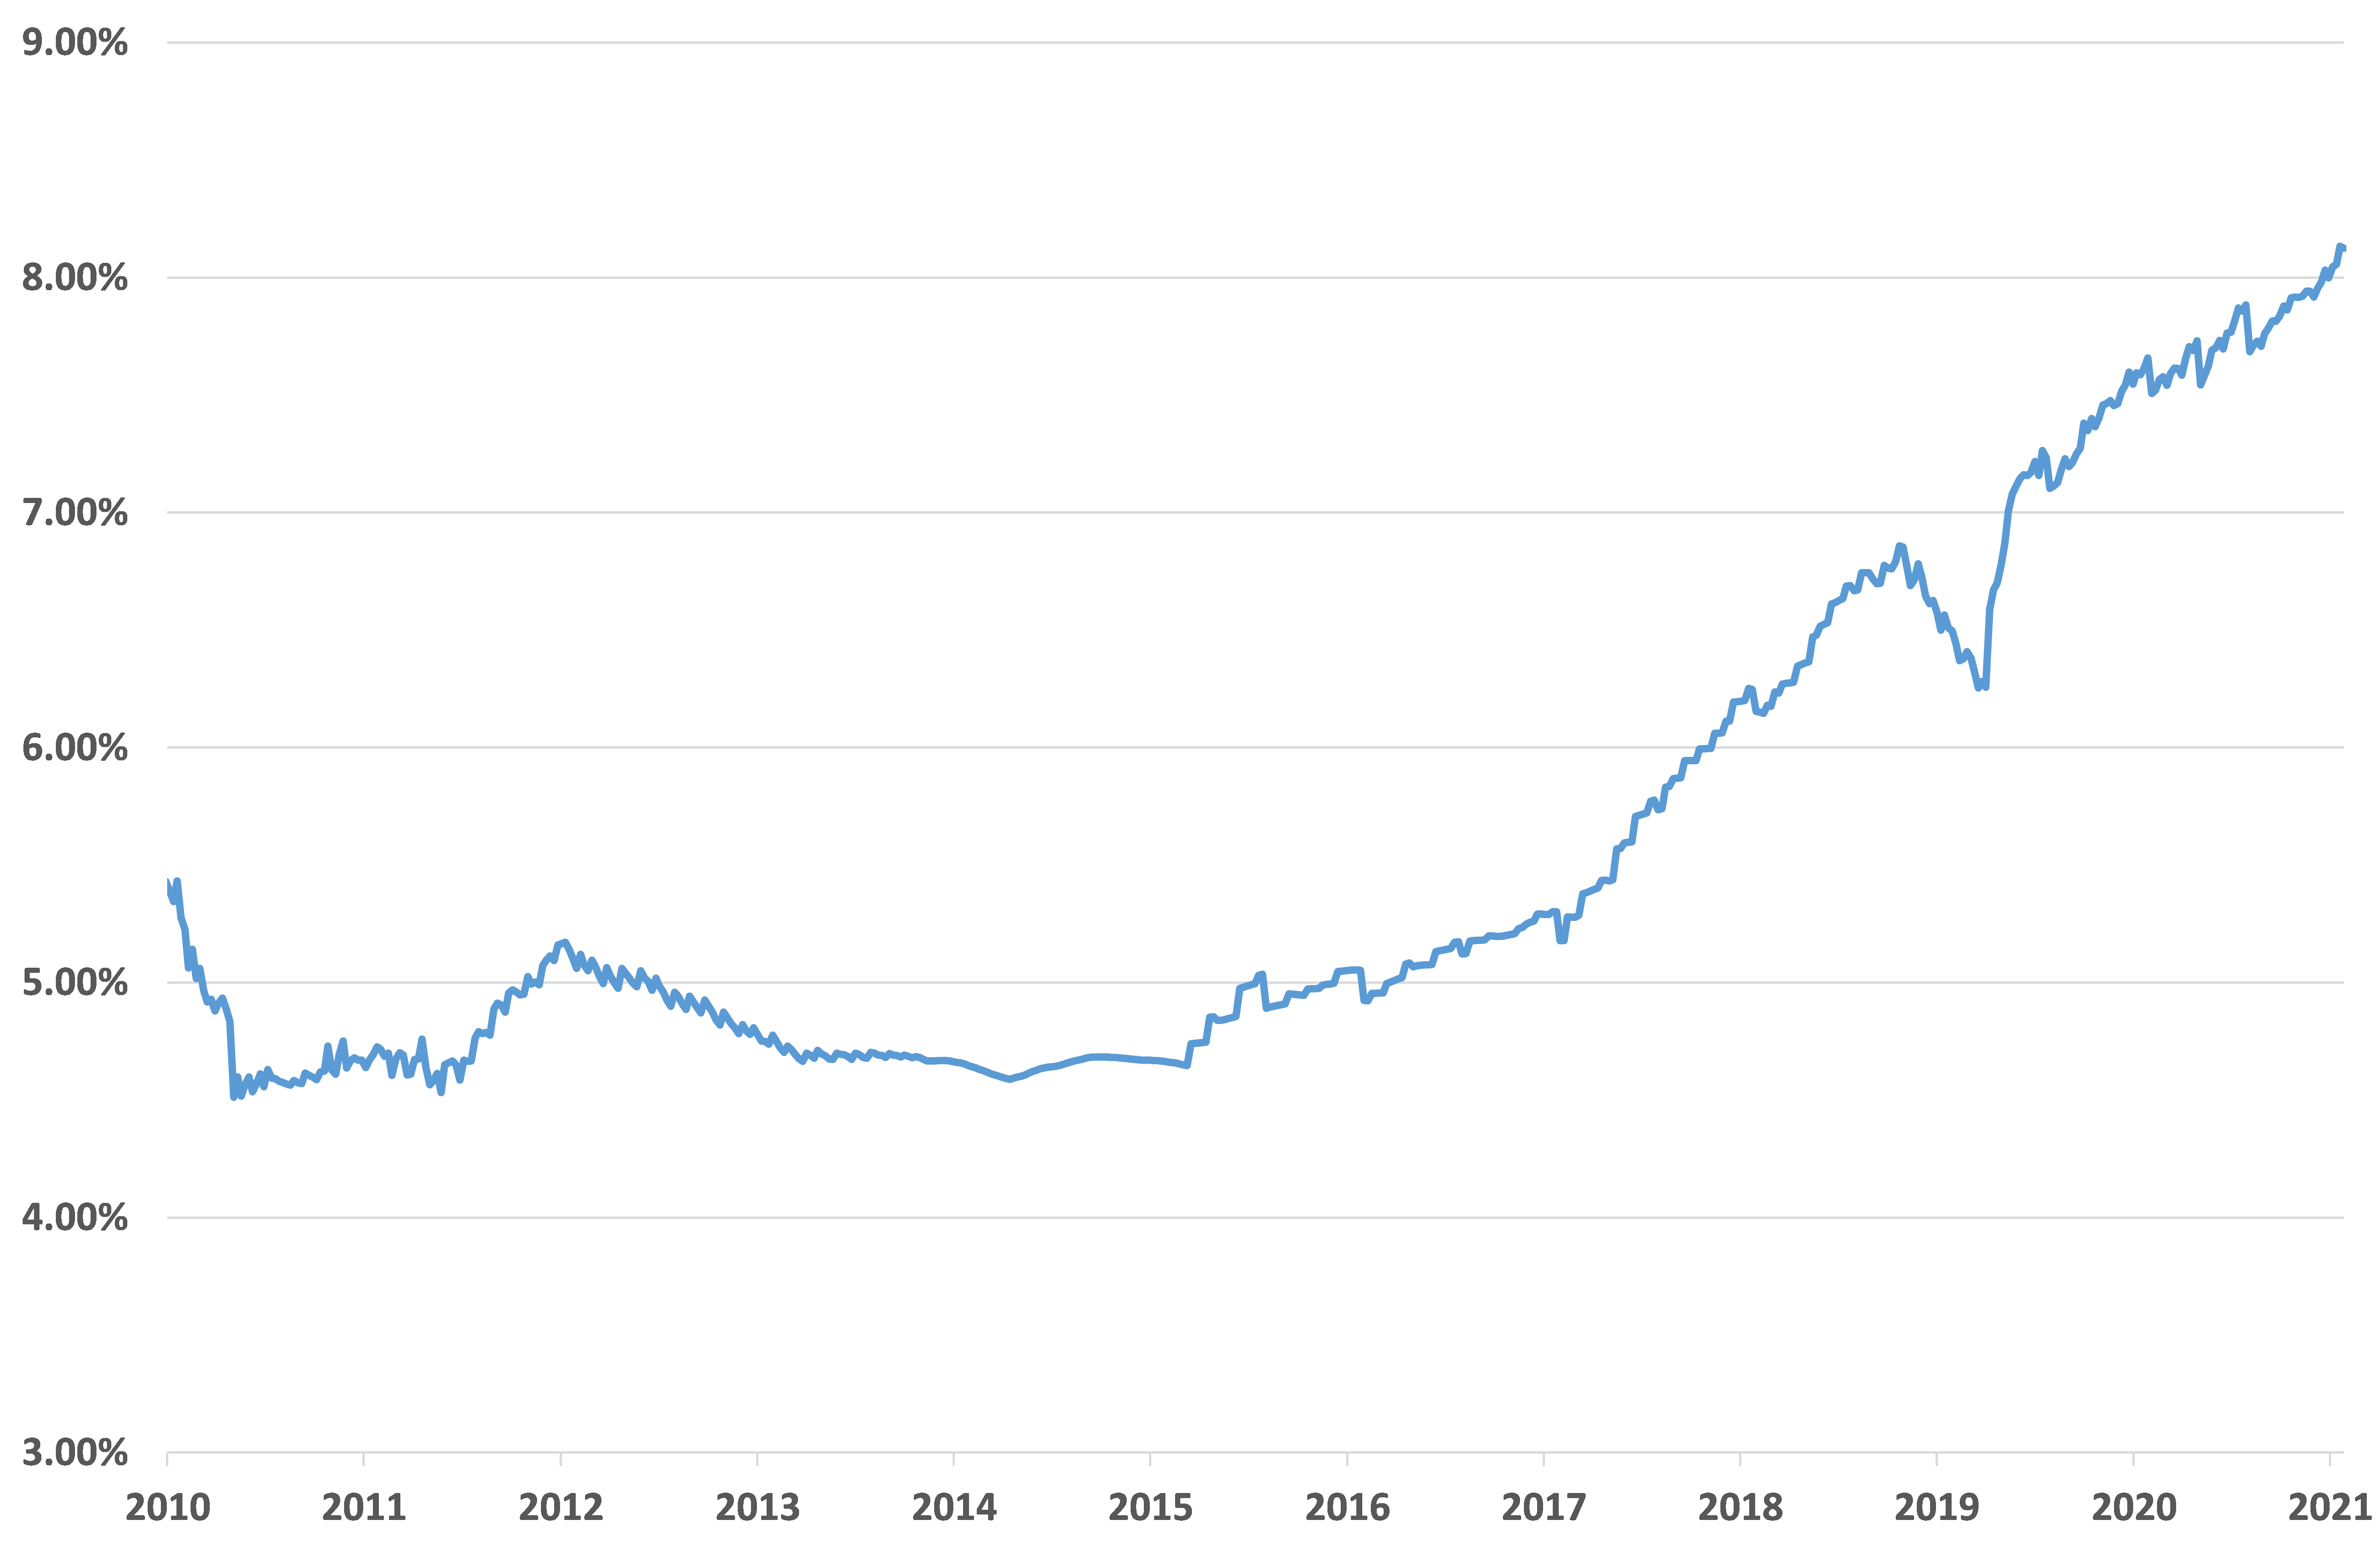
Wenn die Fed US-Staatsanleihen kauft, drückt sie damit faktisch die Zinsen. Würde die Fed TIPS im gleichen Tempo kaufen wie nominale US-Staatsanleihen, wäre ein gleich großer Effekt auf die jeweiligen Renditen zu erwarten. Da die Fed während der Pandemie TIPS jedoch schneller kaufte, drückte sie die TIPS-Renditen stärker als die Renditen nominaler US-Staatsanleihen.
Dies wirkt sich auf die Breakeven-Inflation aus, also die Differenz zwischen den Renditen von TIPS und US-Staatsanleihen gleicher Laufzeit. Die Breakeven-Inflation ist die in TIPS enthaltene implizite Inflationserwartung für zehn Jahre. Normalerweise entspricht sie dem, was der Markt für die PCE-Inflation in den nächsten zehn Jahren erwartet. Durch das „Überkaufen“ von TIPS durch die Fed fielen die impliziten Inflationserwartungen jedoch überhöht aus.
Umgekehrt wirkte sich der Beginn der Reduzierung des Anleihekaufprogramms der Fed in den vergangenen Monaten stärker auf die TIPS-Renditen aus als auf die Renditen nominaler US-Staatsanleihen und damit negativ auf die Breakeven-Inflation. Unserer Ansicht nach erklärt dies teilweise, warum die zehnjährigen Breakeven-Inflationsraten in den vergangenen zwei Monaten gesunken sind, obwohl die gemessene Inflation sprunghaft anstieg.
Die Inflationserwartungen dürften trotz des Rückgangs der Breakeven-Inflation gestiegen sein
Als die Pandemie ausbrach und die Fed Vermögenswerte in so hohem Tempo wie nie zuvor kaufte, löste das einen Ansturm auf Gold aus. Die Inflationserwartungen stiegen und die Erwartungen für die Realzinsen sanken, doch der Goldpreis legte deutlich stärker zu und übertraf die von unserem Modell prognostizierten Preise. Diese Euphorie war jedoch nur von kurzer Dauer, und der Goldpreis korrigierte bis Ende 2020 von seinen Höchstständen. In den folgenden Monaten folgte Gold wieder den von unserem Modell prognostizierten Preisen. Doch bis zum späten Frühjahr 2022 trat etwas Neues ein. Obwohl die TIPS-Renditen stark fielen, blieben die Goldpreise weitgehend unverändert. Wir vermuten den Grund darin, dass Gold ab Anfang 2021 nicht mehr einfach den TIPS-Renditen folgte, sondern den „wahren“ Realzinserwartungen (die niedriger waren, als es die TIPS-Renditen impliziert hatten). Im November 2021 begannen die TIPS-Renditen dann plötzlich zu steigen, und auch da blieben die Goldpreise stabil. Wir gehen erneut davon aus, dass die Goldpreise den „wahren“ Realzinserwartungen folgten und nicht den TIPS-Renditen.
Unser Goldpreismodell verwendet die Rendite zehnjähriger TIPS als Näherungswert für die Realzinserwartungen. Daher prognostizierte unser Modell für den Großteil des Jahres 2021 deutlich höhere Preise als beobachtet, sagte aber in den vergangenen zwei Monaten aufgrund steigender TIPS-Renditen auch eine deutliche Abwärtskorrektur voraus (siehe Abbildung 10).
Abbildung 10: Anhand der TIPS-Renditen prognostizierte Goldpreise im Vergleich zu den tatsächlichen Preisen
$/Feinunze

Quelle: Goldmoney Analysen
Um es klar zu sagen: In diesem Bericht versuchen wir nicht zu belegen, dass die langfristigen Inflationserwartungen des Marktes zutreffend sind. Tatsächlich stellen wir fest, dass der Markt das Risiko erheblich unterschätzt, dass wir uns erst am Anfang eines mehrjährigen Zyklus hoher Inflation befinden. Wir zeigen lediglich, dass die tatsächlichen Inflationserwartungen des Marktes sich im vergangenen Jahr nicht präzise in den TIPS-Renditen widergespiegelt haben, weil die Fed den TIPS-Markt noch stärker verzerrt hat als den Markt für nominale Staatsanleihen.
Dies bedeutet, dass die Goldpreise ein deutlich genaueres Bild der Realzinserwartungen des Marktes zeichnen als die TIPS-Renditen derzeit. Und die Goldpreise zeigen uns, dass der Markt davon ausgeht, dass die langfristigen Inflationserwartungen in den vergangenen Monaten weiter gestiegen sind, entgegen dem, was die 10-jährigen Breakeven-Inflationsraten nahelegen.
Unser mittelfristiger Ausblick
Unserer Ansicht nach stellen die bevorstehenden Zinserhöhungen zwar kurzfristig weiterhin ein Risiko für die Goldpreise dar, doch wird diese Bedrohung nur von kurzer Dauer sein. Der unaufhaltsame Anstieg der Vermögenspreise in den vergangenen 22 Monaten, insbesondere bei Aktien, war eine direkte Folge der wahrhaft außergewöhnlichen Zentralbankpolitik seit Beginn der Pandemie. Das bedeutet, dass die Rücknahme dieser Politik ein unbestreitbares Risiko birgt, dass diese Märkte einbrechen könnten.
Unserer Ansicht nach gibt es zwei mögliche Wege. Entweder agiert die Fed sehr behutsam und schafft es, das Tapering abzuschließen und die Zinsen einige Male anzuheben, ohne die Aktienanleger zu sehr zu verunsichern. Doch die Fed wird an eine harte Obergrenze stoßen, wie weit sie die Zinsen anheben kann. Wir erwarten nicht, dass die Fed die Zinsen auch nur auf das vorpandemische Hoch von 2,5 % aus dem Jahr 2019 anheben kann. Danach bliebe nur, auf den nächsten Konjunkturabschwung zu warten, der die Fed dann zwingt, die Zinsen erneut auf null (oder vielleicht sogar darunter) zu senken und die quantitative Lockerung wieder aufzunehmen. Der andere Weg besteht darin, dass die Fed die Zinsen kurzfristig aggressiver anhebt und sogar versucht, ihre Bilanz zu verkleinern, weil sie angesichts der beobachteten Inflation in Panik gerät. Man bedenke: Nachdem die Fed zwischen 2018 und Sommer 2019 lediglich Vermögenswerte im Umfang von 700 Mrd. US-Dollar aus ihrer Bilanz abgebaut hatte, begannen die Repo-Märkte heftig zu rebellieren und zwangen die Fed zu einer abrupten Kehrtwende. Die Fed begann, Vermögenswerte schneller zu kaufen als je zuvor, sogar schneller als während der Finanzkrise 2008–2009. Da sowohl die Vermögenswerte der Fed als auch die Aktienbewertungen heute deutlich höher liegen als beim letzten Versuch der Fed im Jahr 2018, gehen wir davon aus, dass ein aggressiv restriktives Vorgehen der Fed zu einem Einbruch der Vermögenspreise führen würde.
Dies würde unserer Ansicht nach eine deutlich schnellere und schärfere Reaktion der Fed-Politik auslösen. Wir glauben, dass vieles von dem, was derzeit als wirtschaftliche Erholung wahrgenommen wird, in Wirklichkeit ein Vermögenseffekt ist, von dem Teile der Bevölkerung durch den Anstieg der Vermögenspreise profitiert haben. Kehrt sich dieser Anstieg um, kehrt sich auch der Vermögenseffekt um. Anders als beim ersten Weg müssten wir nicht auf den nächsten Konjunkturabschwung warten, denn der Einbruch würde den Abschwung selbst auslösen. Unserer Ansicht nach wird die Fed diesmal nicht allzu lange untätig bleiben, sondern sich für eine vollständige Umkehr der Maßnahmen entscheiden, die ihn ausgelöst haben.
Wir glauben, dass der Goldmarkt diesem Teil unserer Einschätzung voll und ganz zustimmt. Er zeigt sich von der Bedrohung durch Zinserhöhungen weitgehend unbeeindruckt, nicht weil die Marktteilnehmer glauben, dass diese nicht kommen werden, sondern weil sie erwarten, dass diese Straffungsphase nur von kurzer Dauer sein wird. Uneinig ist sich der Markt mit uns derzeit bei den langfristigen Inflationsaussichten. Während wir glauben, dass die tatsächlichen Inflationserwartungen des Marktes die ausgewiesene Breakeven-Inflation übersteigen (und weiter steigen), preist der Markt nach wie vor nur eine sehr geringe Wahrscheinlichkeit dafür ein, dass die aktuelle Preisinflation nicht überwiegend vorübergehend ist. Angesichts unseres Ausblicks auf die Energieknappheit (darüber werden wir in einem kommenden Bericht schreiben) erscheint dies übermäßig optimistisch.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney oder Menē wieder, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder Goldmoney noch Menē noch einer ihrer Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollte bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle eingeholt werden. Alle in diesem Artikel bereitgestellten Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. Weder Goldmoney noch Menē übernehmen die Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus Ihrer Nutzung dieser Informationen oder dem Vertrauen darauf ergeben können. Goldmoney ist Anteilseigner von Menē; der Autor ist Direktor und Anteilseigner von Goldmoney und hat daher ein mittelbares Interesse an Menē.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney oder Menē wieder, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder Goldmoney noch Menē noch einer ihrer Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung erbringt. Eine solche Beratung sollten Sie bei einer unabhängigen, regulierten und hierfür hinreichend qualifizierten Person oder Stelle einholen. Alle in diesem Artikel enthaltenen Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. Weder Goldmoney noch Menē übernimmt Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus der Nutzung dieser Informationen oder dem Vertrauen auf sie ergeben können. Goldmoney ist Anteilseigner von Menē; der Autor ist Director und Anteilseigner von Goldmoney und hat daher ein mittelbares Interesse an Menē.