
Im ersten Teil dieses Berichts (Die kommende Ölknappheit – Teil I, 20. April 2021) haben wir die Auswirkungen länger laufender Energiepreise auf Gold erörtert. Wir haben dargelegt, wie die Produktion der OPEC+, der US-Schieferölproduzenten und der Nicht-OPEC-Länder (ohne US-Schieferöl) infolge des lockdownbedingten Preiseinbruchs eingebrochen ist. In diesem Bericht betrachten wir diese drei Quellen des Ölangebots genauer und beschreiben, wie sich die Produktion unserer Erwartung nach entwickeln wird, wenn sich die Welt von der Pandemie erholt.
OPEC+:
Die Produktion der OPEC+ ist gesunken, weil die OPEC dies so beschlossen hat. Die Förderkosten der meisten OPEC-Produzenten sind in der Regel sehr niedrig. Saudi-Arabien zum Beispiel musste die Produktion nicht stilllegen, weil sie unwirtschaftlich geworden wäre. Das Land hat sie gedrosselt, weil es keinen weiteren Preisverfall wollte. Wären die globalen Preise jedoch noch weiter gefallen, wären Saudi-Arabien und andere Kernmitglieder der OPEC die Letzten gewesen, bei denen die Preise unter die Betriebskosten gesunken wären. Für die Zukunft ist wichtig, dass sich diese Produktion auf dieselbe Weise wieder hochfahren lässt, wie sie abgeschaltet wurde, da die Kapazitäten nicht nennenswert beeinträchtigt wurden.
Das bedeutet jedoch nicht, dass die COVID-19-Pandemie keine Auswirkungen auf die langfristigen Aussichten der OPEC-Ölproduktion hatte. Ähnlich wie ihre Pendants außerhalb der OPEC haben auch die OPEC-Produzenten ihre Investitionsausgaben drastisch gekürzt. Als Saudi Aramco 2019 an die Börse ging, gab das Unternehmen im Börsenprospekt beispielsweise an, für 2020 Investitionsausgaben von 35 bis 40 Mrd. US-Dollar zu planen. Bis März 2020 hatte es diesen Wert auf 25 bis 30 Mrd. US-Dollar gesenkt. Doch selbst als sich die Ölpreise deutlich erholten, korrigierte Aramco seine Prognose für die Investitionsausgaben weiter nach unten. Im März 2021 senkte es sein Ziel für die Investitionsausgaben des Geschäftsjahres auf 35 Mrd. US-Dollar, zuvor waren es 40 bis 45 Mrd. US-Dollar, und Aramco gehört weiterhin zu den Unternehmen mit den höheren Ausgaben unter den OPEC-Ländern. ADNOC (Abu Dhabi National Oil Company) senkte seine Investitionsausgaben für 2020 um 35 %. Und obwohl das Unternehmen im Dezember vergangenen Jahres einen Fünfjahres-Ausgabenplan (2021–2025) über 122 Mrd. US-Dollar feierte, lag dieser um 10 Mrd. US-Dollar unter dem vorherigen Fünfjahresplan. KPC (Kuwait Petroleum Corp) kündigte im März vergangenen Jahres an, die Investitionsausgaben für 2020 deutlich zu kürzen. Im August 2020 gab das Unternehmen dann bekannt, seinen Fünfjahres-Ausgabenplan um stolze 25 % zu kürzen, indem einige Projekte gestrichen und andere verschoben würden, darunter auch Exploration.
Über die Investitionspläne der nationalen Ölgesellschaften in den Nicht-Kernländern der OPEC ist weniger bekannt. Da sich diese jedoch in einer weitaus schwierigeren finanziellen Lage befinden als Saudi-Arabien, die VAE und Kuwait, ist es plausibel anzunehmen, dass die Ausgabenkürzungen im Vergleich zu den Kernmitgliedern relativ größer ausfallen werden. Und während die Kernländer der OPEC auf ihre eigenen nationalen Ölgesellschaften setzen, sind die meisten Nicht-Kernmitglieder auf internationale Ölkonzerne angewiesen, um bestehende Felder zu betreiben und neue zu erschließen. Viele dieser Unternehmen haben ihre Investitionsplanung drastisch zurückgefahren (dazu unten mehr), auch ihre Ausgaben in OPEC-Ländern. Der Branchenberater Wood Mackenzie schätzte im vergangenen Jahr, dass internationale Ölkonzerne ihre Ausgabenpläne für den afrikanischen Kontinent um 33 % kürzen würden. Sieben von 15 OPEC-Mitgliedern sind afrikanische Staaten.
Die Kürzung der Investitionsausgaben ist nicht der einzige Weg, auf dem die künftige Ölproduktion beeinträchtigt wird. Die Ölkonzerne haben auch die Betriebsausgaben (Instandhaltung) drastisch reduziert. Dies wirkt sich unmittelbarer auf die Fördermenge aus als Kürzungen der Investitionsausgaben. Das Problem ist, dass geringere Betriebsausgaben häufig zu einer dauerhaften Beeinträchtigung der Kapazität führen. Mit anderen Worten: Freiwillige Produktionskürzungen an sich sind nicht zwingend problematisch, da sie lediglich freie Kapazitäten schaffen, die bei einer Rückkehr der Nachfrage später wieder genutzt werden können. Geringere Instandhaltungsausgaben können hingegen eine Bohrung dauerhaft schädigen, sodass die Produktion möglicherweise nie wieder das frühere Niveau erreicht. WoodMac schätzte im vergangenen Jahr, dass einige in Afrika tätige Unternehmen ihre Betriebsausgaben um bis zu 40 % gekürzt haben.
Unterm Strich gehen wir davon aus, dass die OPEC+ die Angebotslücke kurzfristig rasch mit freien Kapazitäten schließen kann, wenn die Nachfrage im zweiten Halbjahr 2021 mit der Rückkehr zur Normalität wieder anzieht. Mittel- bis langfristig wird sich die Welt jedoch nicht auf neues OPEC-Angebot verlassen können, um die wachsende Nachfrage zu decken. Wir gehen vielmehr davon aus, dass sich der natürliche Förderrückgang einiger OPEC-Mitglieder künftig beschleunigen wird. Dies ist ein deutlicher Bruch mit den vorangegangenen zehn Jahren, in denen die OPEC 5 Mio. Barrel pro Tag an Produktion hinzufügte, um die wachsende Nachfrage zu decken. Ein Großteil dieser Produktion war neue Kapazität und nicht freie Kapazität.
Grafik 9: Seit 2010 hat die OPEC 5 Mio. Barrel pro Tag an Angebot hinzugefügt, um die wachsende Nachfrage zu decken
Tsd. Barrel/Tag, OPEC (ohne Libyen und Iran)

Quelle: Goldmoney Analysen
Nicht-OPEC ohne US-Schieferöl:
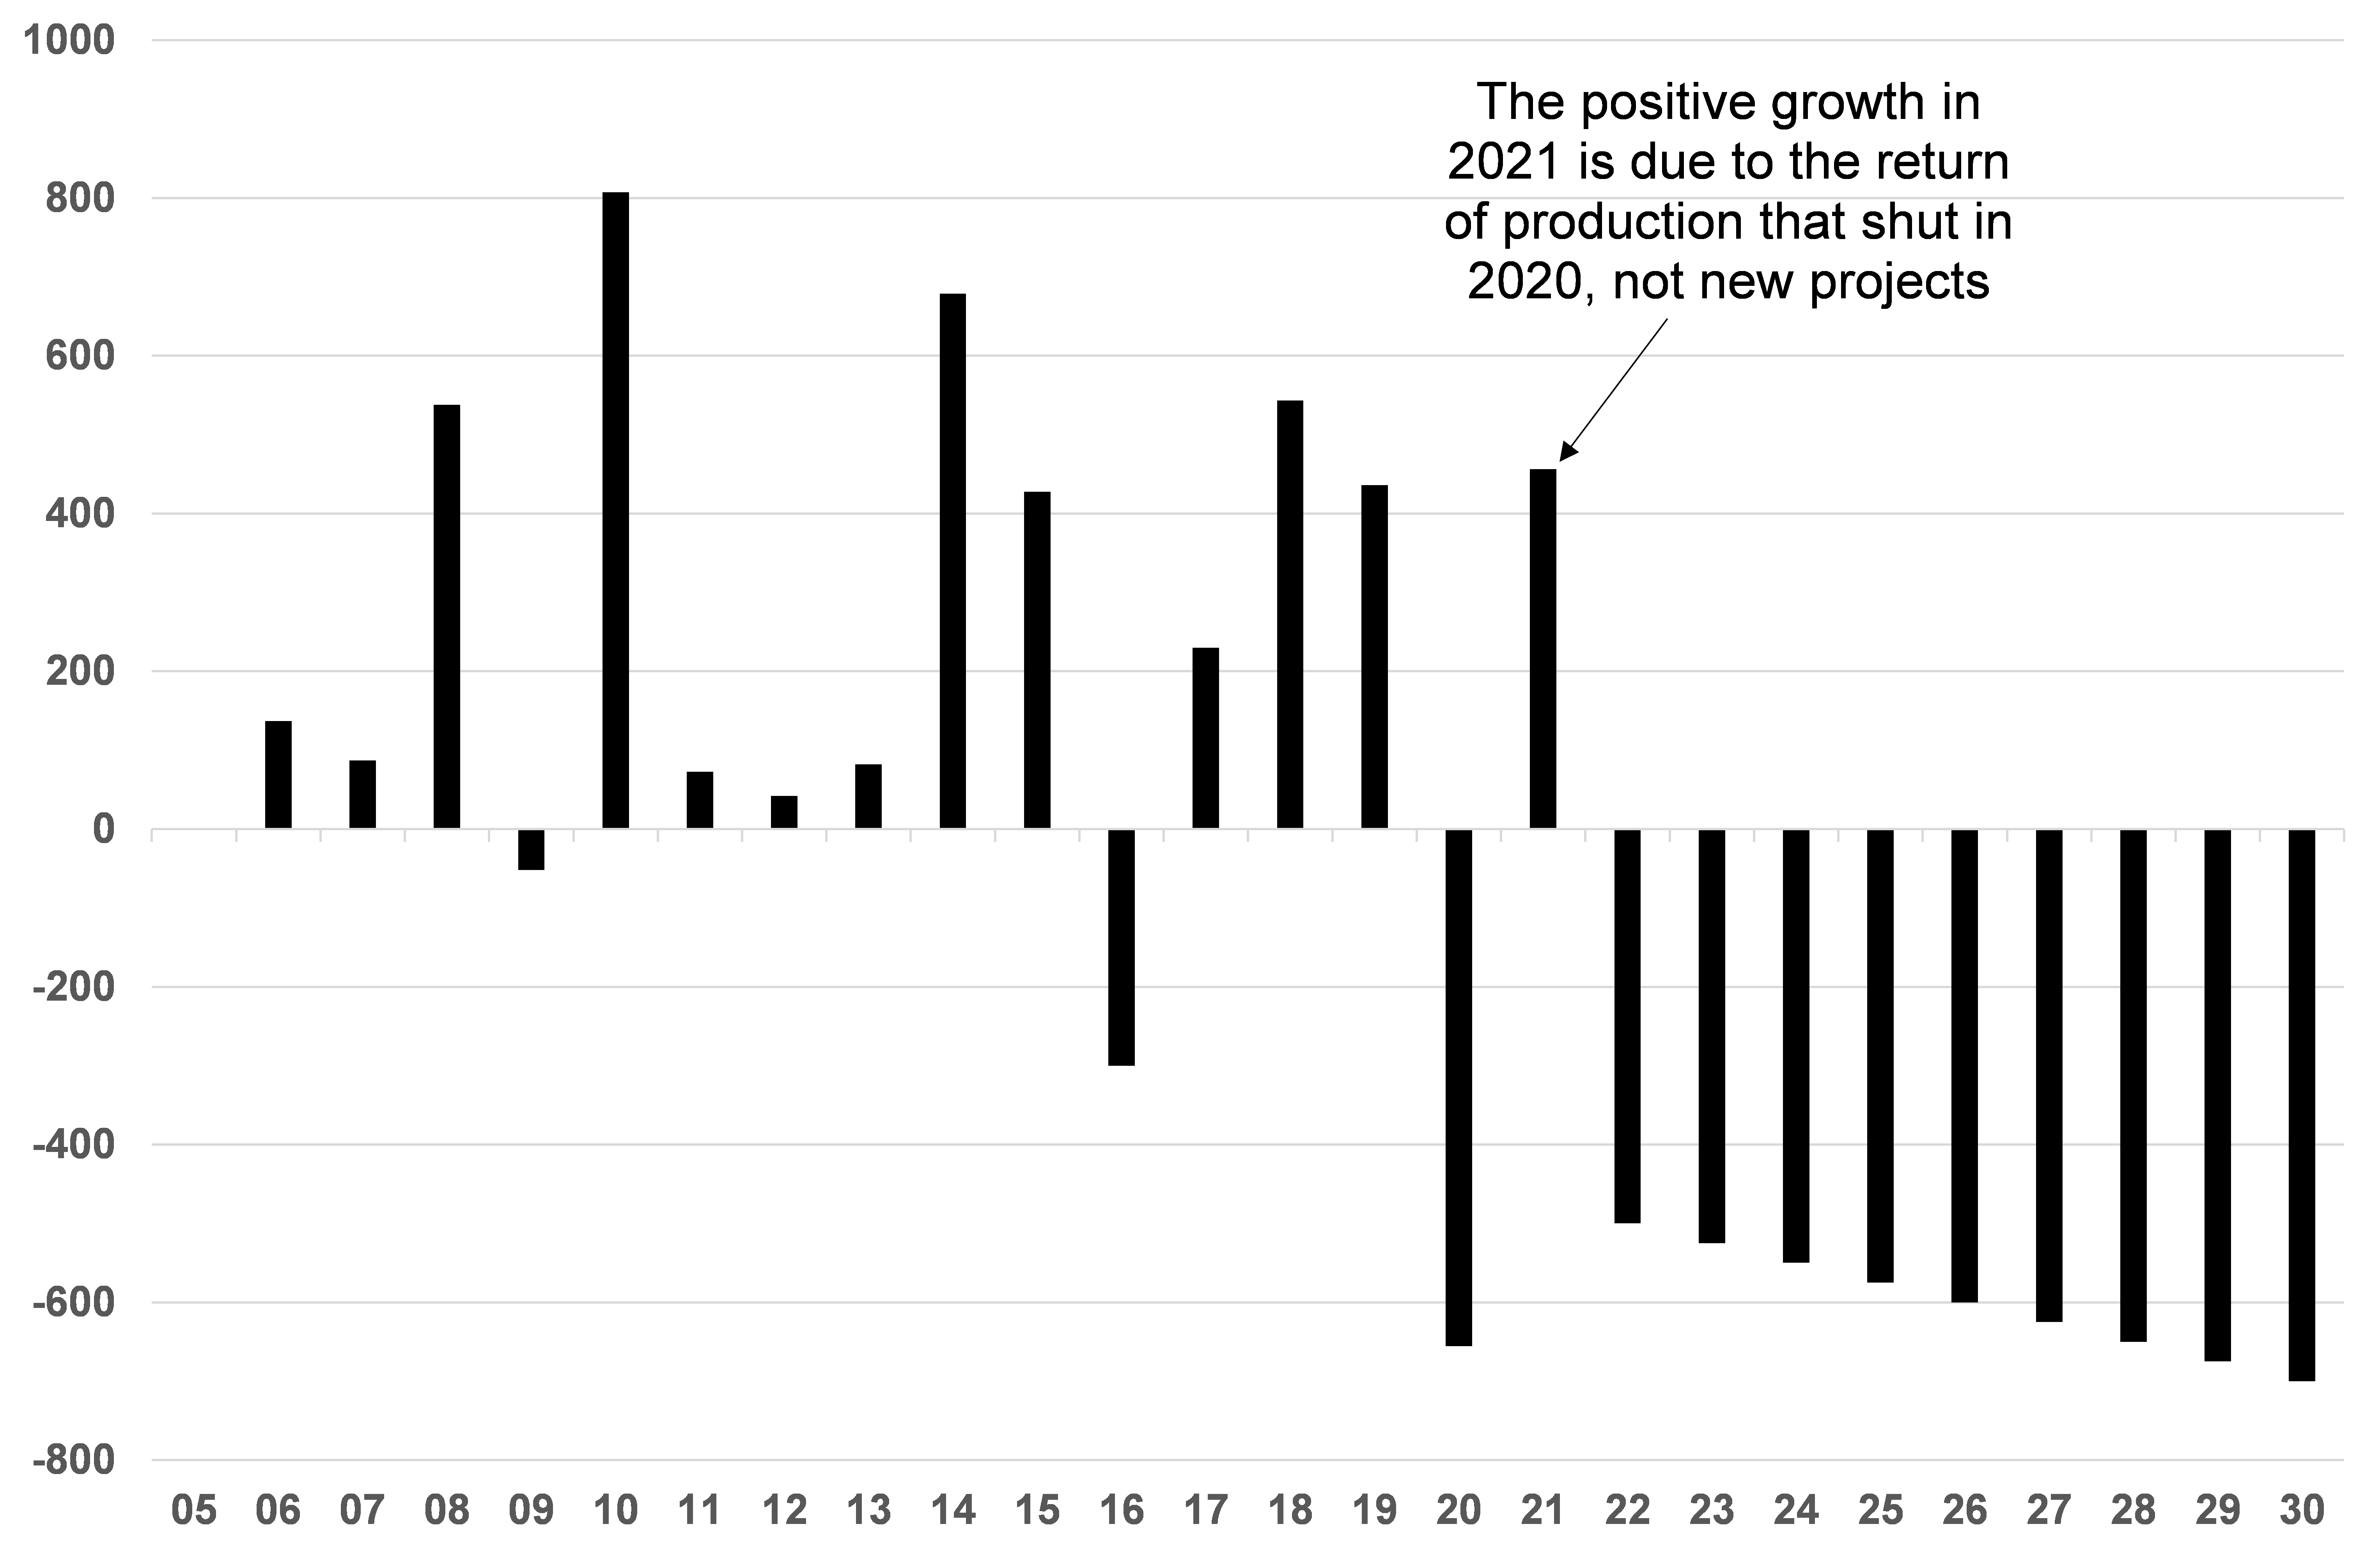
Vor dem Ausbruch von COVID-19 hatten wir argumentiert, dass 2020 das letzte Jahr mit positivem Produktionswachstum in den Nicht-OPEC-Ländern ohne US-Schieferöl sein würde. Es wurde erwartet, dass die Produktion wächst, da Projekte, die vor vielen Jahren genehmigt worden waren, endlich in Betrieb gehen. Eine sich rasch leerende Projektpipeline in Verbindung mit beschleunigten natürlichen Förderrückgängen würde jedoch bedeuten, dass die Produktion der Nicht-OPEC-Länder ohne US-Schieferöl ab 2021 auf absehbare Zeit sinkt.
Der Preiseinbruch 2020 führte bereits 2020 zu einem Produktionsrückgang, da einige Produzenten in die Nähe ihrer Barkosten gerieten. Viele Produzenten reduzierten die Instandhaltung auf ihren Feldern, etwas, das wir bereits 2008–2009 beobachtet hatten. Dies ist jedoch ein kurzfristiger Effekt. Der wichtigere Effekt besteht darin, dass die Nicht-OPEC-Produzenten ihre Investitionsausgaben massiv gekürzt haben. Exxon strich 30 % seiner Ausgaben für 2020 und anschließend weitere 11–25 % im Jahr 2020. BP kürzte seine Investitionsausgaben für 2020 um 25 %. Das Unternehmen kündigte im März 2021 außerdem an, sich aus seinen kasachischen Ölprojekten – einem wichtigen Treiber künftigen Wachstums – zurückzuziehen und sich auf erneuerbare Energien zu konzentrieren. BP will sein Kohlenwasserstoffgeschäft in den nächsten zehn Jahren um 40 % verringern. Shell und Total senkten ihre Investitionsausgaben für 2020 um 20 % und kündigten den Umbau zu einem grüneren Geschäft an, wobei Shell bis 2050 ein Energieunternehmen mit Netto-Null-Emissionen werden will. Zwar bedeuten einige dieser Veräußerungen lediglich, dass bestehende Vermögenswerte von einem großen Ölkonzern zu einem anderen wechseln, doch bedeutet es auch, dass die verkaufenden Unternehmen nicht in neue Projekte investieren werden.
Das heißt, die ohnehin ausgetrocknete Projektpipeline wird sich noch schneller leeren. Das hängt teilweise mit dem Preisschock zusammen, aber ebenso mit der Neuausrichtung der globalen Ölkonzerne auf eine grünere Wirtschaft. Viele Öl- und Gasmajors haben angekündigt, zulasten ihres traditionellen Geschäfts in erneuerbare Energien investieren zu wollen. In der Vergangenheit waren solche Ankündigungen kaum mehr als Public-Relations-Maßnahmen, doch die COVID-19-Krise hat den Vorstoß zur Dekarbonisierung der Wirtschaft wahrscheinlich ebenfalls beschleunigt. Wir erwarten, dass Regierungen weltweit in den kommenden Monaten große Infrastrukturgesetze mit klarem Fokus auf einen „Green New Deal“ vorantreiben werden. Zugleich setzt sich die CO2-Bepreisung global durch. Energiekonzerne stehen vor der schwierigen Entscheidung, ob sie Milliarden von US-Dollar in Projekte für fossile Brennstoffe investieren sollen, deren Vorlaufzeiten oft mehr als 10 Jahre und deren Laufzeiten 30 Jahre und mehr betragen. Auch wenn sich diese Projekte letztlich als sehr profitabel erweisen können, sind sie mit einer großen Unsicherheit über die Zukunft fossiler Brennstoffe verbunden. Dieses Unsicherheitsproblem ist nicht neu und hat die Ölmajors in den vergangenen Jahren in den Schiefersektor getrieben, da die Vorlaufzeit dort deutlich kürzer ist. Angesichts der aktuellen Aussichten überlegen es sich die Ölkonzerne jedoch wahrscheinlich nicht nur zweimal, sondern dreimal, eines dieser gigantischen Ölprojekte zu genehmigen.
Daher gehen wir davon aus, dass die Produktion der Nicht-OPEC-Länder ohne US-Schieferöl wahrscheinlich ihren Höhepunkt überschritten hat und von nun an langsam sinken wird. Deutlich höhere Preise (am hinteren Ende der Kurve) werden nötig sein, um die Ölkonzerne zu den erforderlichen Investitionen anzuregen, und selbst wenn diese Investitionen getätigt werden, wird es viele Jahre dauern, bis diese Produktion in Betrieb geht.
Grafik 10: Die Produktion der Nicht-OPEC-Länder ohne US-Schieferöl dürfte in den kommenden Jahren sinken
Tsd. Barrel/Tag gegenüber Vorjahr
Quelle: Goldmoney Analysen
US-Schieferöl:
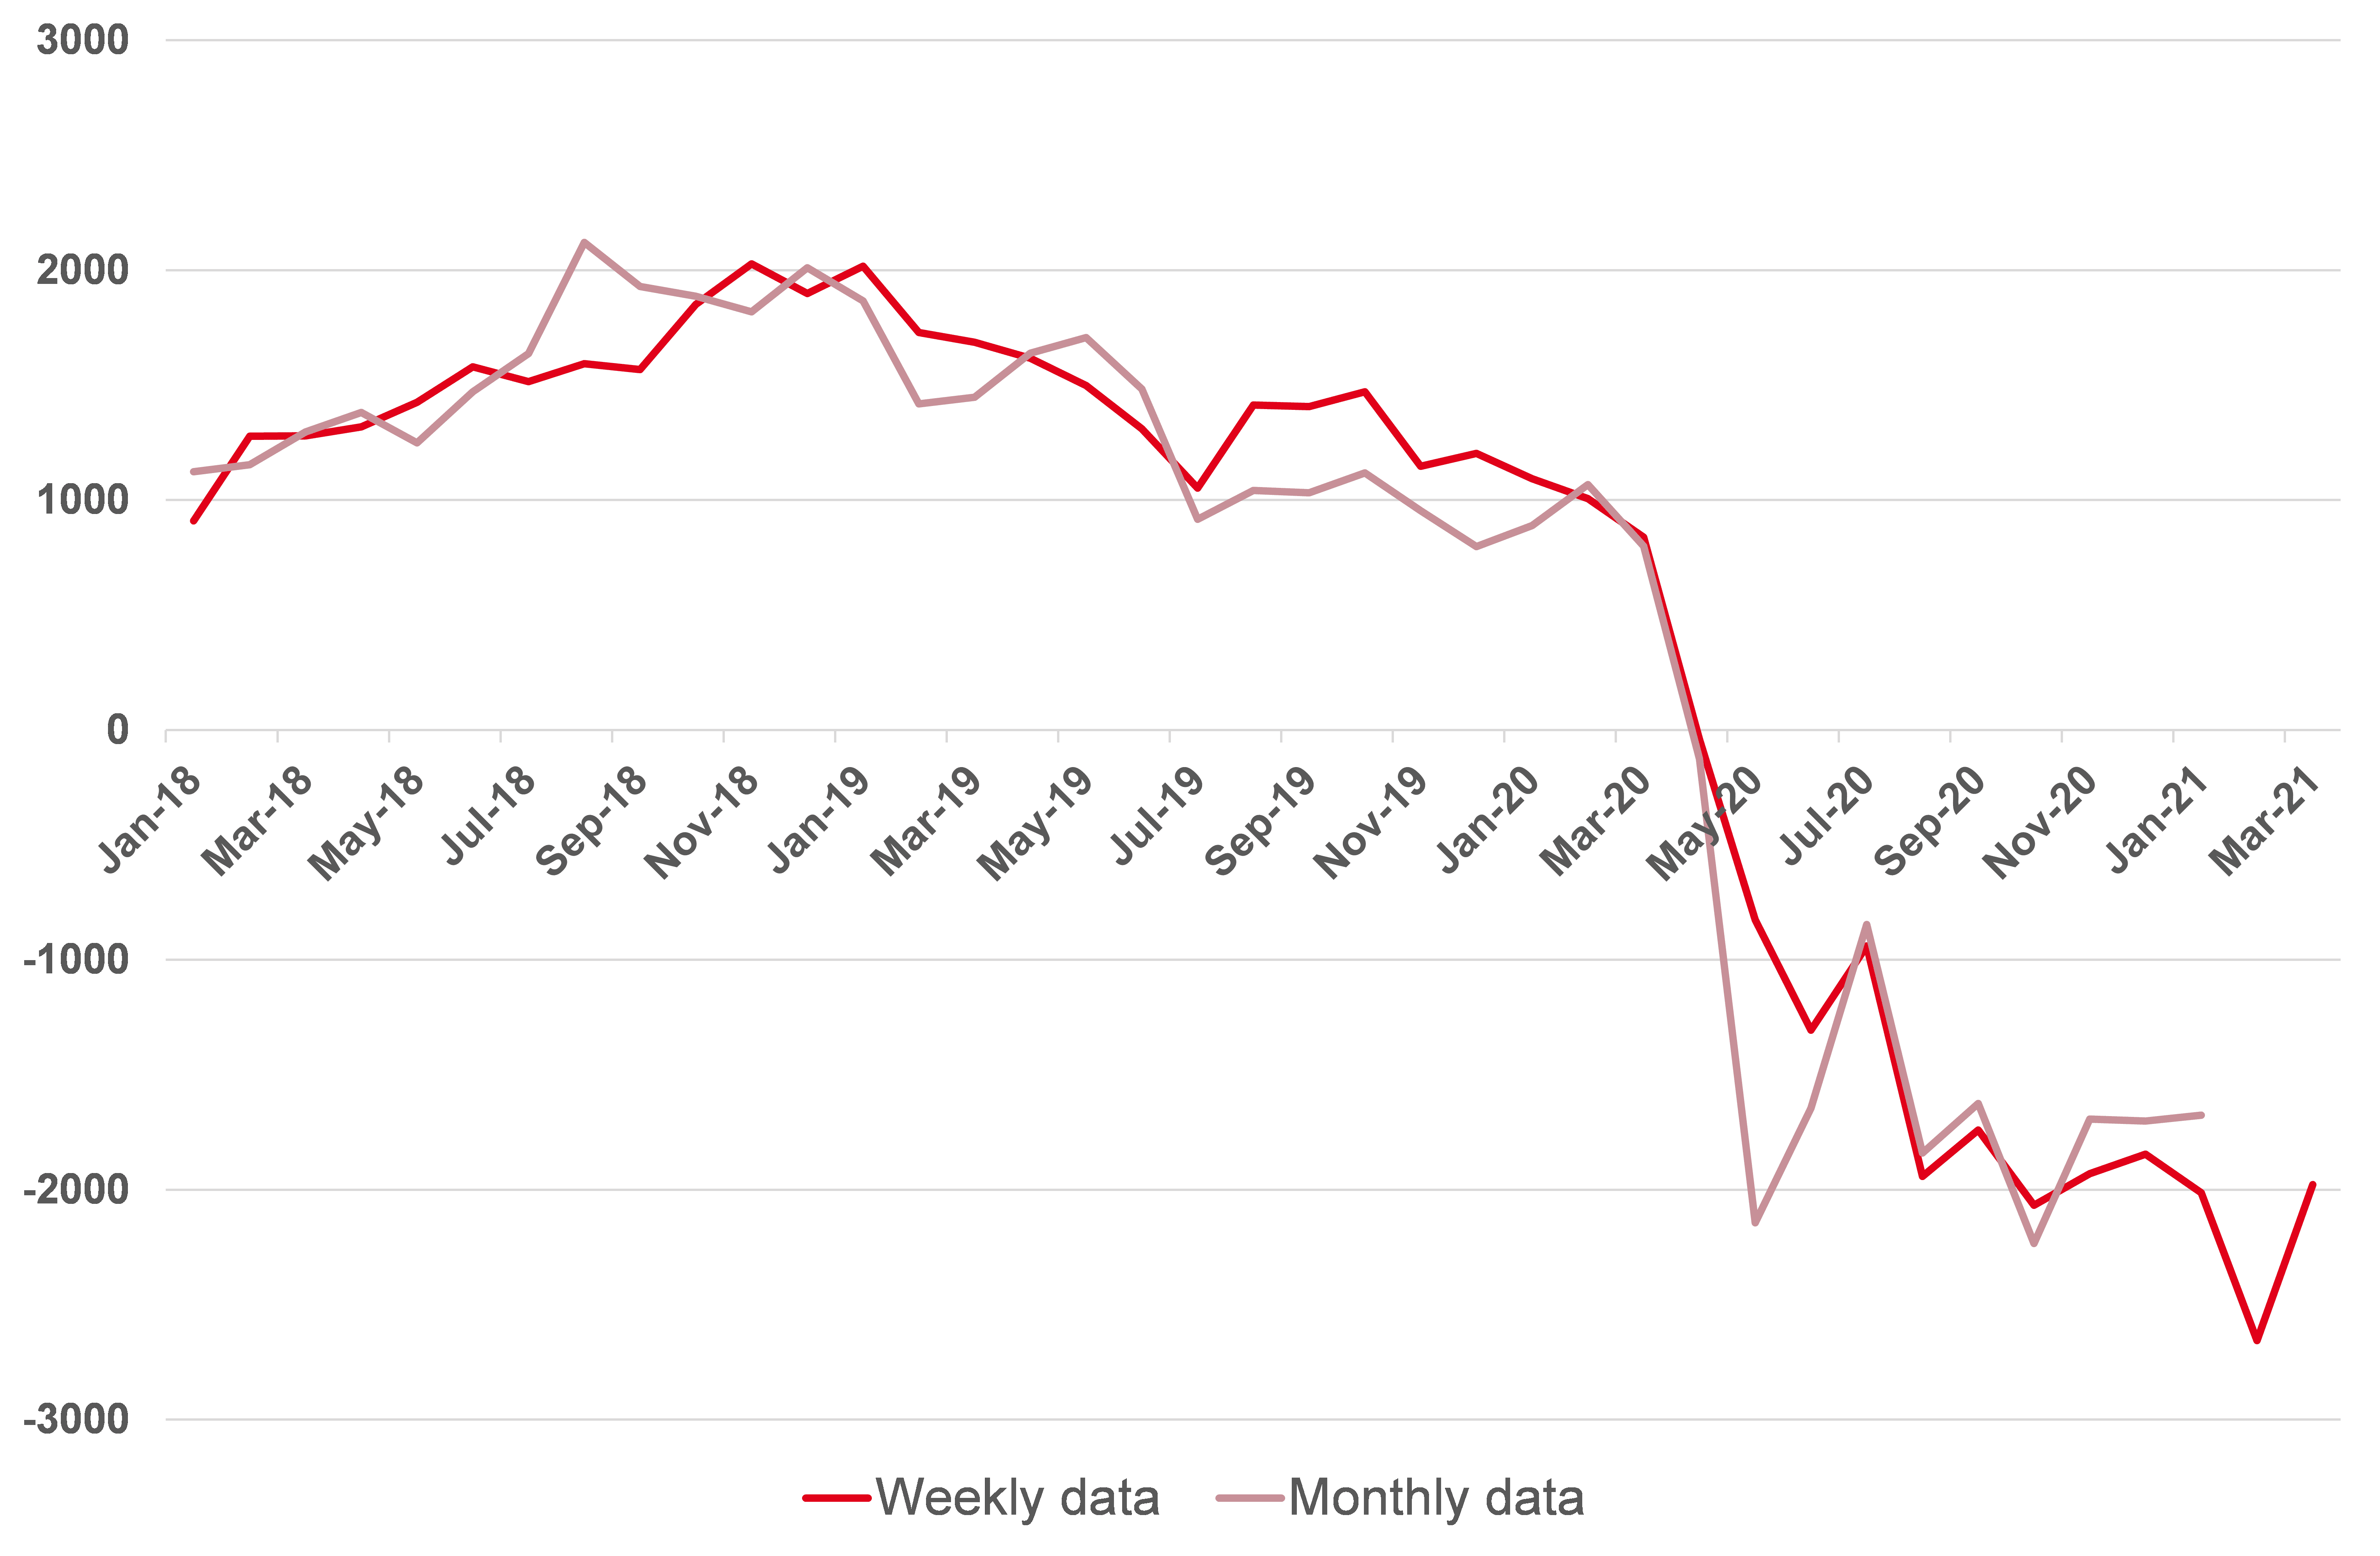
US-Schieferölproduzenten legten die Produktion still, weil sie in hohem Maße unwirtschaftlich wurde. Bei einem großen Teil der US-Produktion gab es sogar negative Preise. Doch selbst als sich die Preise rasch auf 40 US-Dollar/Barrel erholten, konnten kaum Produzenten ihre Betriebskosten decken, geschweige denn profitabel arbeiten. Dies führte zu einem kontinuierlichen Rückgang der Fördermenge, und erst vor Kurzem war eine moderate Erholung der Produktion zu beobachten. Derzeit liegt die Produktion rund 2,5 Mio. Barrel/Tag unter ihrem Höchststand.
Man könnte argumentieren, dass wir dieselbe Dynamik schon einmal gesehen haben. 2014 wuchs die US-Schieferölproduktion ebenfalls in rasantem Tempo. Dies führte schließlich zu einem stark überversorgten Weltmarkt und zu einem Preiseinbruch von 110 US-Dollar/Barrel auf 30 US-Dollar/Barrel innerhalb von 18 Monaten. In der Folge ging auch die US-Schieferölproduktion stark zurück, wodurch sich der Markt schließlich wieder ausglich. Die Preise erholten sich und stabilisierten sich bei etwa 60–70 US-Dollar/Barrel. Anschließend passten sich die US-Schieferproduzenten langsam an das neue Preisumfeld an, und bis 2019 wuchs die Produktion wieder um mehr als 2 Mio. Barrel/Tag. Doch 2019 hatte der Markt keine großen Schwierigkeiten, eine solche Produktion aufzunehmen. Tatsächlich war er darauf angewiesen.
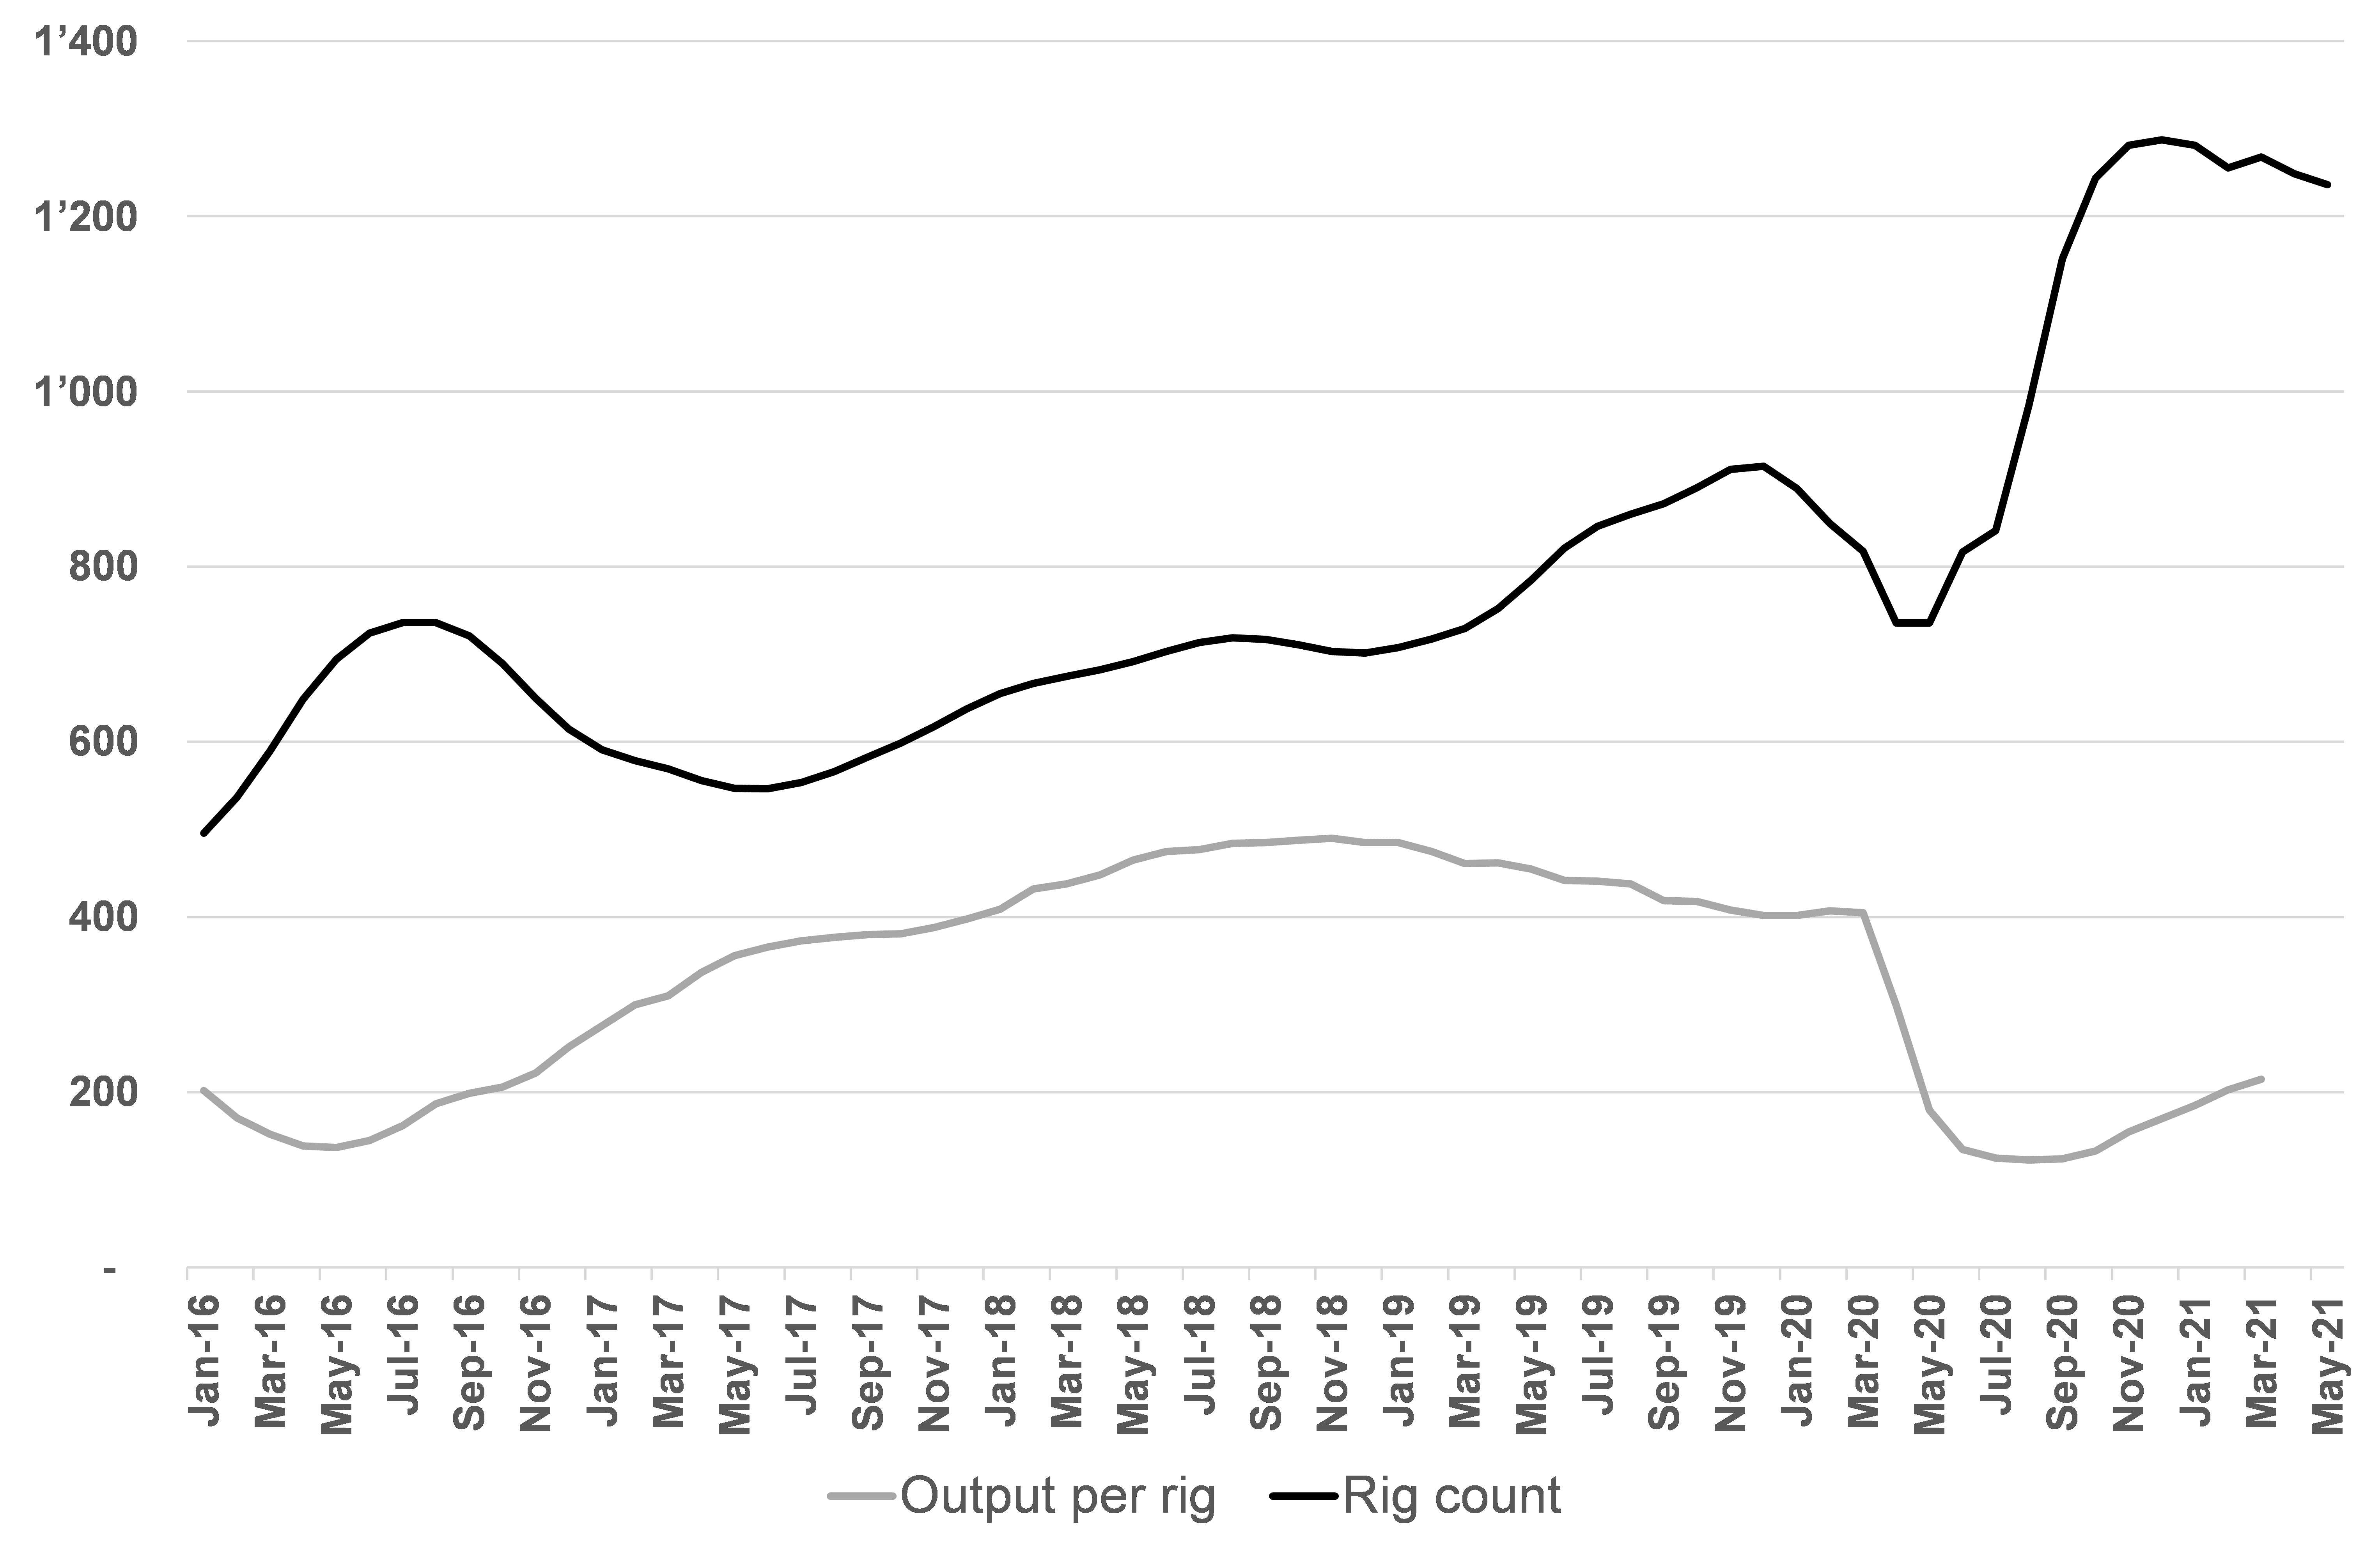
Der jüngste Preiseinbruch und der darauffolgende Produktionsrückgang scheinen jedoch nicht demselben Muster zu folgen. Die Ölpreise haben sich inzwischen vollständig erholt, die Produktion jedoch nicht. Tatsächlich liegt die US-Produktion nahe dem niedrigsten Stand seit Ausbruch der Pandemie. Zudem hinkt auch die Bohraktivität deutlich hinterher. Zwar hat sich die Zahl der aktiven US-Ölbohranlagen von 172 im August 2020 auf derzeit 344 erholt, doch scheint dies nicht auszureichen, um die Produktion auch nur konstant zu halten.
Grafik 11: Die US-Produktion zeigt trotz der vollständigen Preiserholung noch keine nennenswerte Erholung
Tsd. Barrel/Tag gegenüber Vorjahr
Quelle: EIA. Goldmoney Analysen
Der Grund dafür, dass die US-Schieferölförderung trotz dieser sehr niedrigen Zahl an Bohranlagen nicht geringer ist, liegt darin, dass die Produzenten zum „High Grading“ übergegangen sind. High Grading bedeutet, dass die Produzenten aus ihren ergiebigsten Flächen fördern. Das bedeutet auch, dass jede Produktionssteigerung einen massiven Neueinsatz von Bohranlagen erfordern würde, da neue Bohrungen weniger ergiebig wären als die derzeitigen. Doch die US-Produzenten haben ihren Investoren ebenso wie ihren Banken zugesichert, dass sie – anders als bei der letzten Preiserholung – auf Produktionswachstum verzichten und sich stattdessen auf Profitabilität konzentrieren würden.
Grafik 12: Mit sinkender Zahl der Bohranlagen stieg die durchschnittliche Produktion je Bohranlage aufgrund des High Grading
Barrel/Tag und Anzahl der Bohranlagen (Permian-Becken)
Quelle: EIA, Goldmoney Analysen
Ein weiteres Problem sind die Größe der US-Schieferölförderung und die steilen Förderrückgänge. Anders als Schiefergasproduzenten, denen es irgendwie gelungen ist, ihre Rückgangskurven abzuflachen, kämpfen Schieferölproduzenten im ersten Jahr weiterhin mit Rückgangsraten von rund 70 %. Je größer die gesamte US-Schieferölförderung wird, desto mehr neue Produktion muss in Betrieb genommen werden, um die Rückgänge der bestehenden Förderung auch nur auszugleichen. Dies ist kein neues Problem, doch die jüngste Zurückhaltung der US-Produzenten, die Förderung um jeden Preis auszubauen, bedeutet, dass es nun real wird.
Grafik 13: Steile Förderrückgänge bleiben ein Problem, da die US-Schieferölförderung auch nach dem Einbruch hoch bleibt
Barrel/Tag, alle Becken

Quelle: EIA, Goldmoney Analysen
Die Pandemie und der Preiseinbruch haben zudem ein Phänomen beschleunigt, das aus dem Schiefergasmarkt bereits bekannt war, für den Schieferölmarkt aber neu ist. In den USA gab es früher mehrere Schieferölbecken, die alle Produktionswachstum zeigten, wenn auch in unterschiedlichem Tempo. Das Permian-Becken wurde gewissermaßen zum König des Schieferöls, doch auch andere Becken wie Bakken (das erste), Eagle Ford, Mississippi Lime und Niobrara wuchsen. Bei dieser Preiserholung und trotz der Erholung der Bohranlagenzahl zeigen jedoch alle diese Becken einen kontinuierlichen Rückgang. Das Permian-Becken ist das einzige Schieferölbecken, das eine Erholung des Angebots zeigt (wenn auch eine geringe). Das ähnelt dem, was wir beim US-Gas gesehen haben, wo die Schiefergasproduktion im Barnett Shale begann, dann das Haynesville-Becken alles andere überflügelte und nun der Marcellus Shale die US-Gasmärkte dominiert.
Grafik 14: Nur das Permian-Becken zeigt eine gewisse Erholung der Förderung
Barrel/Tag

Quelle: EIA, Goldmoney Analysen
Wenn sich dies im Schieferölbereich vollständig wiederholt, ist die Produktion dadurch begrenzt, wie stark die Pipelinekapazität aus dem Permian-Becken heraus wachsen kann. Das war sicherlich schon zuvor ein Problem, doch wenn die Produktion in anderen Becken weiter sinkt, muss das Permian-Becken auch diese Rückgänge ausgleichen. Dies würde das künftige Produktionswachstum zusätzlich begrenzen.
Wir sind der Auffassung, dass die notwendige Konzentration auf Profitabilität in Verbindung mit den hohen Rückgangsraten, die mit wachsender Basisproduktion an Gewicht gewinnen, das langfristige Wachstum der US-Schieferölproduktion begrenzt. Wir glauben nicht, dass die Produktion wieder mit den Rekordraten der Vergangenheit wachsen wird, schon gar nicht bei diesen Preisen. Deutlich höhere Preise würden wahrscheinlich einen erneuten Run in dem Sektor auslösen, doch letztlich werden die Rückgangsraten dominieren und das Produktionswachstum wirksam begrenzen.
Die Zukunft des globalen Angebotswachstums:
Unterm Strich bedeutet dies, dass das Angebot Mühe haben wird, rasch auf das Niveau vor COVID-19 zurückzukehren, da die Produktion der Nicht-OPEC-Länder ohne US-Schieferöl dauerhaft niedriger sein und weiter sinken wird, während es Zeit brauchen wird, bis die USA ihre alten Höchststände erreichen. Die US-Schieferölproduktion dürfte nicht wieder mit den früheren Raten wachsen, insbesondere nicht bei den aktuellen Preisen. Und sobald die US-Schieferproduktion die früheren Höchststände erreicht hat, wird es zunehmend schwierig, deutlich weiter zu wachsen, da hohe Rückgangsraten die erreichbare Produktionshöhe schlicht begrenzen. Schon vor der Pandemie waren die meisten OPEC-Länder stärker darum bemüht, ihre Produktion langfristig zu halten, als sie auszubauen. Niedrige Preise und hohe freie Kapazitäten veranlassten zudem die Kernmitglieder der OPEC, ihre Investitionsausgaben zumindest vorübergehend zu senken.
Der zeitliche Versatz zwischen Angebots- und Nachfragehöhepunkt
Das Problem ist: Während sich die Ölproduzenten auf eine kohlenstoffarme Zukunft mit potenziell sinkender Ölnachfrage vorbereiten, wird die Ölnachfrage selbst noch viele Jahre weiter wachsen. Der Ölsektor sieht sich einem zeitlichen Versatz gegenüber.
Die Ölnachfrage wird in erster Linie vom Verkehrssektor und in geringerem Maße von der petrochemischen Industrie und dem Industriesektor insgesamt getrieben. Zusammen machen sie 84 % der weltweiten Ölnachfrage aus, 87 %, wenn die Nachfrage aus Land-, Forstwirtschaft und Fischerei hinzugerechnet wird (da es sich dabei wahrscheinlich ebenfalls überwiegend um verkehrsbezogene Ölnachfrage handelt). Der Verkehrssektor macht etwa zwei Drittel der weltweiten Ölnachfrage aus, und sie wächst weiter. Der petrochemische Sektor macht 11 % aus und ist der am schnellsten wachsende Sektor der Ölnachfrage. Die Industrie liegt mit 7 % an dritter Stelle, und ihre Nachfrage sinkt seit Jahrzehnten.
Grafik 15: Verkehr und Petrochemie sind die größten und wachsenden Sektoren der Nachfrage

Quelle: Goldmoney Analysen
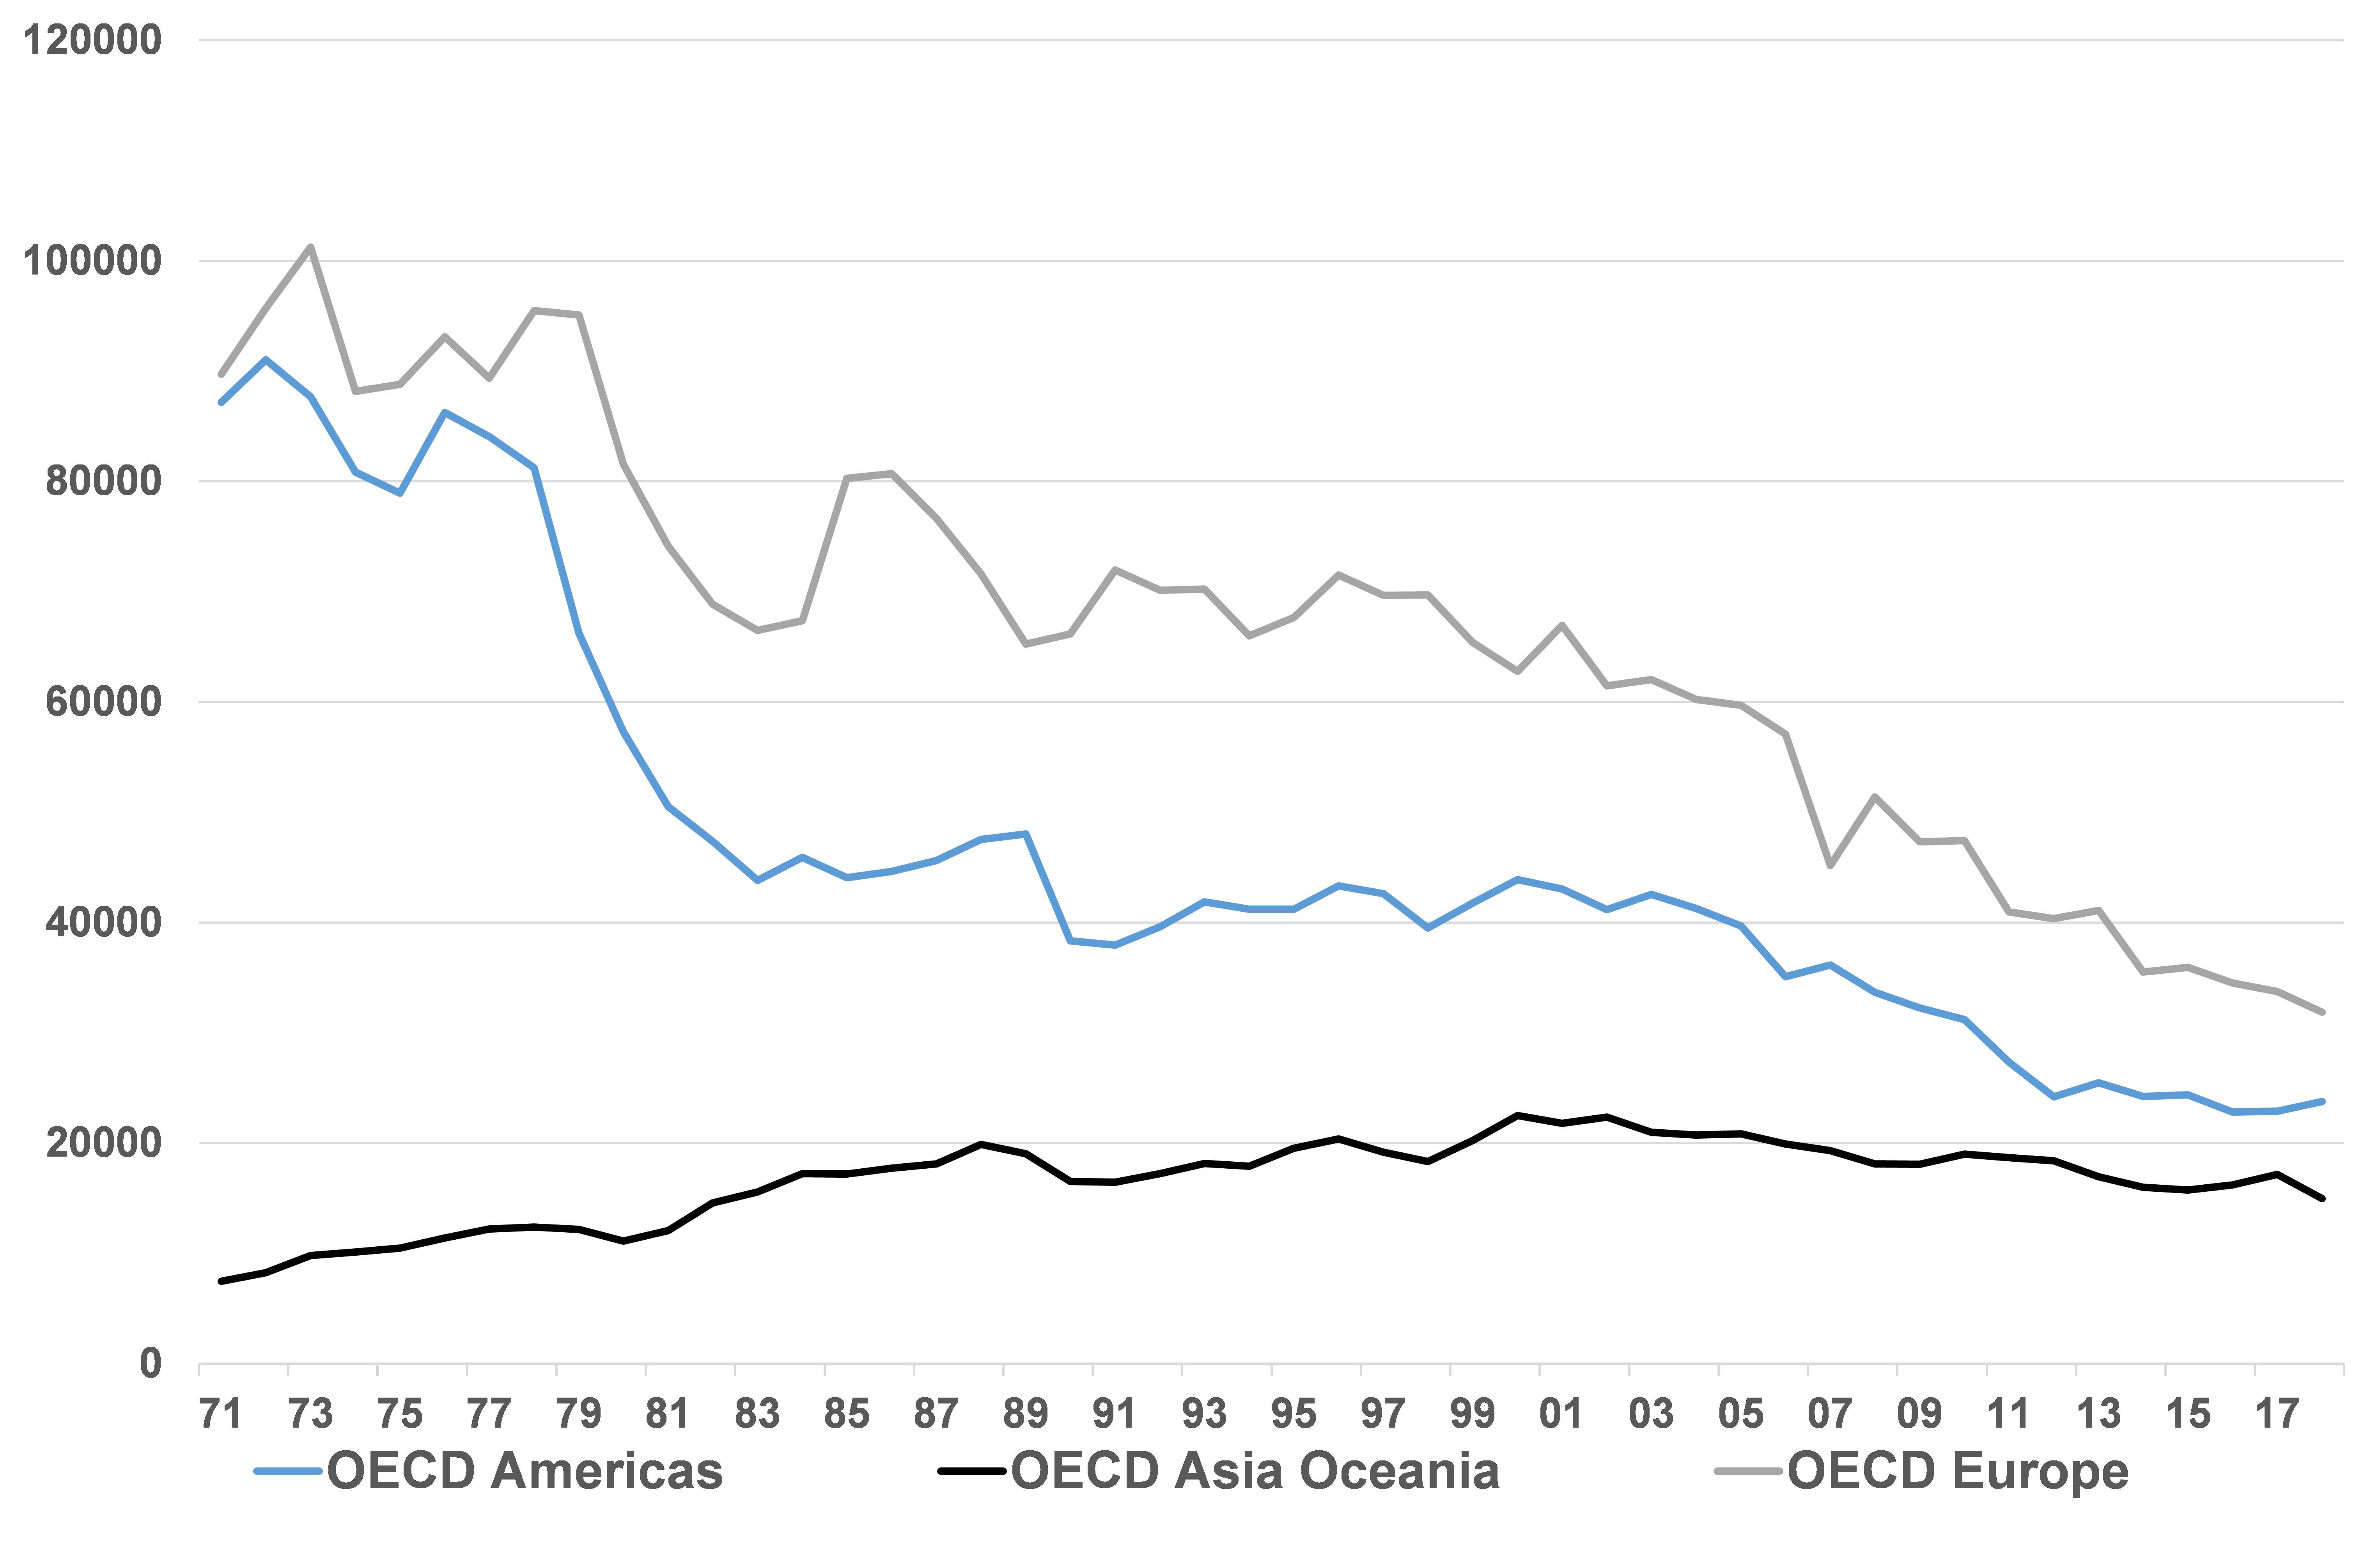
Aus dem Stromsektor ist nur noch sehr wenig Nachfrage übrig, und die Nachfrage des Wohnsektors entfällt überwiegend auf Heizung (die in den OECD-Ländern seit mehreren Jahrzehnten rückläufig ist, siehe Grafik 16).
Grafik 16: Die Ölnachfrage der Haushalte in der OECD ist seit mehreren Jahrzehnten rückläufig
Toe
Quelle: Goldmoney Analysen
Die Zukunft der Ölnachfrage
Die industrielle Nachfrage wird voraussichtlich weiter langsam sinken. Wo immer möglich, wird Öl ersetzt, da es im Vergleich zu Strom oder Gas tendenziell eine der teuersten Energiequellen ist. Dies ist jedoch ein fortlaufender Prozess, und die leicht erreichbaren Potenziale wurden bereits vor Jahrzehnten ausgeschöpft. Daher ist dieser künftige Rückgang im Gesamtbild unerheblich.
Dagegen wird die Nachfrage des petrochemischen Sektors auf absehbare Zeit weiter wachsen, da die Nachfrage nach Kunststoffen mit dem Bevölkerungswachstum und der globalen Wirtschaftsexpansion weiter steigen wird. Wir erwarten, dass das Nachfragewachstum der Petrochemie die Rückgänge aller Sektoren außer dem Verkehrssektor ausgleicht.
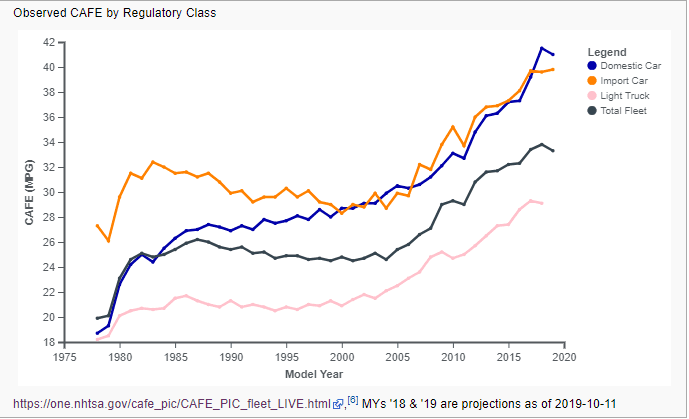
Die große Frage ist daher, was mit der Verkehrsnachfrage geschehen wird. Die Nachfrage nach Kraftstoffen für den Verkehr sinkt in den meisten westlichen Volkswirtschaften seit vielen Jahren, obwohl diese Volkswirtschaften weiter wuchsen und sowohl die Bevölkerung insgesamt als auch die Mobilität weiter zunahmen. Dies liegt hauptsächlich an deutlich besserer Kraftstoffeffizienz der Fahrzeuge, die vor allem durch Vorschriften vorangetrieben wurde. Wichtig ist, dass die regulatorischen Rahmenwerke, die diese Effizienzgewinne antreiben, nicht neu sind. In den USA wurden die Corporate Average Fuel Economy (CAFE)-Standards bereits 1975 als Reaktion auf das Ölembargo von 1973–1974 eingeführt. Die Regelwerke zielen unmittelbar auf den Kraftstoffverbrauch ab. Die CAFE-Standards wurden in den vergangenen 45 Jahren kontinuierlich verschärft.
Grafik 17: Die Kraftstoffeffizienz steigt seit Jahrzehnten ohne Elektrifizierung
Quelle: Wikipedia
Die Europäische Union hat einen Rechtsrahmen mit doppeltem Mandat verabschiedet, der nicht nur auf die Kraftstoffeffizienz, sondern auch auf Emissionen abzielt. Europäische Hersteller haben ab 2021 ein verbindliches Emissionsziel von 95 g CO2/km für die durchschnittliche Masse ihrer Fahrzeuge. Von 2015 bis 2019 waren es 130 g CO2/km. Andere OECD-Staaten haben ähnliche Standards, die in den vergangenen Jahrzehnten verschärft wurden.
Das Ergebnis ist, dass der Kraftstoffverbrauch in den meisten OECD-Ländern tatsächlich schon vor einiger Zeit seinen Höhepunkt erreicht hat. Länder mit hohem Bevölkerungswachstum wie die USA verzeichneten einen steigenden Gesamtkraftstoffverbrauch, jedoch nicht im selben Tempo, in dem Bevölkerung und Wirtschaft wuchsen.
Grafik 18: Die Nachfrage nach Verkehrskraftstoffen hat in den meisten OECD-Ländern vor vielen Jahren ihren Höhepunkt erreicht
Tsd. Barrel/Tag

Quelle: Goldmoney Analysen
Der Hauptbeitrag zum Wachstum der Kraftstoffnachfrage in den vergangenen mehr als 20 Jahren kam von den Schwellenländern. In den Schwellenländern ist die Kraftstoffeffizienz neu verkaufter Autos bereits recht hoch, da die verkauften Autos tendenziell kleiner und leichter sind und über kleinere Motoren verfügen. Laut dem SIPA Center on Global Energy Policy lag die Kraftstoffeffizienz des 2018 in China verkauften Durchschnittsautos bei rund 5,8 Litern pro 100 km, was 40,5 Meilen pro Gallone (mpg) entspricht. Dagegen hatte das in den USA verkaufte Durchschnittsfahrzeug eine Kraftstoffeffizienz von rund 33,8 mpg. Angesichts der raschen Ausweitung der Fahrzeugflotten in diesen Ländern ist die Kraftstoffnachfrage in den vergangenen Jahrzehnten jedoch stark gestiegen.
Wichtig ist, dass die wachsende Beliebtheit von Hybridfahrzeugen und Elektroautos in den vergangenen Jahren noch nicht zu einer vollständigen Trendwende beim Kraftstoffverbrauch geführt hat. Die Effizienzgewinne der vergangenen Jahre wurden weiterhin hauptsächlich durch kraftstoffsparendere Fahrzeuge mit Verbrennungsmotor erzielt. Der Grund ist, dass Hybrid- und reine Elektrofahrzeuge trotz ihrer Beliebtheit weiterhin nur einen kleinen Bruchteil aller weltweit verkauften Fahrzeuge und einen noch kleineren Anteil der weltweiten Fahrzeugflotte ausmachen.
Laut der Internationalen Energieagentur (IEA) werden weltweit rund 90 Millionen Autos verkauft, gegenüber etwa 60 Millionen Einheiten im Jahr 2005. Laut IEA waren 2019 nur 2,1 % der verkauften Fahrzeuge in irgendeiner Form elektrisch, einschließlich Hybridfahrzeugen.
Laut Bloomberg gibt es derzeit 1,2 Milliarden Fahrzeuge auf der Welt. Laut IEA umfasst die gesamte Elektroautoflotte nur 7 Millionen. Auch hier sind Hybridfahrzeuge eingeschlossen.
Grafik 19: Gesamte Elektroautoflotte

Quelle: IEA
Der Absatz von Elektrofahrzeugen, sowohl Hybrid- als auch reinen Elektroautos, hat in den vergangenen Jahren zweifellos stark zugenommen. Laut IEA stieg der Absatz von Elektrofahrzeugen von 2016 bis 2018 um 30 % pro Jahr, verlangsamte sich 2019 aber auf 6 %. Die Verlangsamung war auch auf insgesamt geringere Autoverkäufe zurückzuführen, insbesondere in China, das bis vor Kurzem fast die Hälfte aller Elektrofahrzeugverkäufe weltweit ausmachte.
Bloomberg hat kürzlich einen Bericht veröffentlicht, in dem das Unternehmen schätzt, dass der Anteil von Elektrofahrzeugen an den gesamten Autoverkäufen von 2,7 % im Jahr 2020 auf 10 % (8,5 Mio.) bis 2025, 28 % (26 Mio.) bis 2030 und 58 % (54 Mio.) bis 2040 wachsen dürfte. Dementsprechend soll die globale Elektrofahrzeugflotte bis 2025 auf 8,5 Millionen und bis 2030 auf 116 Millionen wachsen. Bloomberg schätzt jedoch, dass die globale Fahrzeugflotte bis 2030 rund 1,4 Milliarden betragen wird. Laut dem Internationalen Verband der Automobilhersteller wurden in den vergangenen 10 Jahren netto rund 45 Millionen Fahrzeuge pro Jahr hinzugefügt. Eine Fortsetzung dieses Trends würde bedeuten, dass die globale Fahrzeugflotte in 10 Jahren eher bei 1,6–1,7 Milliarden liegen würde.
Das bedeutet, dass Elektrofahrzeuge bestenfalls nur 8 % der globalen Autoflotte ausmachen werden, und darin sind noch Hybridfahrzeuge enthalten, von denen einige weniger kraftstoffeffizient sind als kleine Autos mit Verbrennungsmotor. Es bedeutet auch, dass die Flotte der Fahrzeuge mit Verbrennungsmotor in den nächsten 10 Jahren um mindestens 100 Millionen bis möglicherweise 400 Millionen Einheiten weiter wachsen wird.
Daher glauben wir, dass die rasche Verbreitung von Elektrofahrzeugen in den nächsten zehn Jahren nur relativ geringe Auswirkungen auf die Nachfrage nach Verkehrskraftstoffen haben wird. Wir erwarten, dass die durchschnittliche Kraftstoffeffizienz weiter steigen wird, wobei der Haupttreiber weiterhin kraftstoffsparendere Verbrennungsmotoren und nicht die Elektrifizierung sein werden. Das wird sich nach den 2030er-Jahren zu ändern beginnen, falls es uns gelingt, den Anteil der Elektrofahrzeugverkäufe über die 50-%-Marke zu heben. Dann wird die bestehende Autoflotte schrittweise durch Fahrzeuge ersetzt, die wenig bis gar keine Verkehrskraftstoffe verbrauchen. In den nächsten 10 Jahren bedeutet dies jedoch, dass die Nachfrage nach Verkehrskraftstoffen voraussichtlich weiter wachsen wird, was wiederum bedeutet, dass auch die Ölnachfrage voraussichtlich weiter wachsen wird.
Hierin liegt der zeitliche Versatz zwischen dem Höhepunkt des Angebots und dem der Nachfrage. Sobald die OPEC alle ihre freien Kapazitäten zurückgebracht hat, kommt außer dem US-Schieferöl kein nennenswertes neues Angebot mehr hinzu. Doch das US-Schieferöl kann nicht über 10 Jahre und länger in dem Maße wachsen, das erforderlich wäre, um die gesamte neue Nachfrage zu decken UND das sinkende Angebot außerhalb der OPEC auszugleichen. Daher werden die globalen Ölmajors schließlich einige der von ihnen zurückgestellten Projekte genehmigen müssen. Wir glauben jedoch, dass dies deutlich höhere Preise am hinteren Ende der Kurve erfordern wird. Geschieht dies nicht, drohen mittel- bis langfristig erhebliche Angebotsdefizite.
Aus unserer Sicht gibt es daher zwei Möglichkeiten. Entweder kehren die länger laufenden Ölpreise bald ihren jahrzehntelangen Trend um und signalisieren den Produzenten, dass ihre Investitionen benötigt werden. Das wäre ein sehr positiver Treiber für die Goldpreise. Wir glauben, dass der Preisanreiz substanziell sein muss, da die Ölproduzenten wissen, dass die Laufzeit dieser Projekte den Höhepunkt der Ölnachfrage überdauern wird. Jedes jetzt genehmigte Großprojekt wird daher Jahrzehnte lang in einen Ölmarkt mit sinkender Nachfrage hinein produzieren. Oder die länger laufenden Ölpreise kehren den Trend jetzt nicht um. In diesem Fall steht uns unserer Ansicht nach eine massive Angebotsverknappung bevor. Dann ist mit einer Explosion der Kassapreise zu rechnen, die wahrscheinlich die gesamte Preiskurve nach oben ziehen wird. Die Auswirkung auf Gold wäre vermutlich noch größer. So oder so glauben wir, dass der Tiefpunkt der länger laufenden Energiepreise nun endlich erreicht ist und dass länger laufende Energiepreise Gold künftig stützen werden.
| Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney oder Menē wieder, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder Goldmoney noch Menē noch einer ihrer Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollten Sie bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle einholen. Alle in diesem Artikel enthaltenen Informationen werden ausschließlich als allgemeiner Marktkommentar bereitgestellt und stellen keine Beratung dar. Weder Goldmoney noch Menē übernehmen die Haftung für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus Ihrer Nutzung dieser Informationen oder aus Ihrem Vertrauen auf diese ergeben können. Goldmoney ist Anteilseigner von Menē; der Autor ist Direktor und Anteilseigner von Goldmoney und hat daher ein mittelbares Interesse an Menē. |