
Dies ist ein zweiteiliger Bericht, in dem wir die Dichotomie zwischen den aktuellen Aktienkursen, die nach konventionellen Bewertungskennzahlen extrem überbewertet erscheinen, und Gold analysieren. Im ersten Teil dieses Berichts (siehe Das Rätsel um Aktien- und Goldpreis – Teil I, 8. März 2021) haben wir die beiden gängigen Argumente der Aktienbullen herausgearbeitet, warum diese Bewertungen gerechtfertigt seien:
1. Der große Gatsby: Die Pandemie, so negativ sie kurzfristig für die Wirtschaftstätigkeit auch war, wird von einer Phase beispielloser wirtschaftlicher Expansion gefolgt werden. Daher werde das BIP rasch steigen und die Lücke zu den Aktienkursen schließen.
2. Die große Inflation: Aktien preisen schlicht die künftige Inflation ein, die nach Jahrzehnten extrem niedriger Zinsen und der Ausweitung der Bilanzen der Zentralbanken schließlich kommen wird.
Anschließend haben wir das erste Argument näher betrachtet: Die Befürworter des Gatsby-Szenarios argumentieren, dass die Wirtschaftstätigkeit explodieren werde, sobald die COVID-19-Pandemie überstanden sei, weil genügend Menschen geimpft seien und die Normalität zurückkehre. Wir haben jedoch festgestellt, dass die USA, um die Lücke zwischen BIP und Aktienkursen zu schließen, eine längere Phase sehr hohen realen Wirtschaftswachstums durchlaufen müssten. Angesichts des Ausmaßes dieser Expansionsphase gibt es seit dem Ende des Zweiten Weltkriegs nur einen Präzedenzfall, und damals war die Ausgangslage der US-Wirtschaft deutlich besser. Damit das Gatsby-Szenario eintritt, wären daher erhebliche geld- und wirtschaftspolitische Stimulierungsmaßnahmen (Infrastrukturprogramme und möglicherweise ein bedingungsloses Grundeinkommen) nötig[1]. Diese Programme müssten jedoch vollständig über Schulden finanziert werden.
Das Rätsel um Aktien und Gold löst sich somit auch im Gatsby-Szenario nicht auf. Wir sind vielmehr der Ansicht, dass ein starkes Wirtschaftswachstum in den kommenden Jahren vollständig schuldenfinanziert wäre und Gold folglich die Aktien übertreffen sollte, nicht umgekehrt.
Abbildung 1: Das Verhältnis von Aktien- zu Goldpreis ist während der weltweiten COVID-Pandemie gestiegen
S&P 500 in $ / Gold in $ je Feinunze

Quelle: Goldmoney Research
In diesem zweiten Teil des Berichts betrachten wir die andere mögliche Rechtfertigung für die aktuellen Aktienkurse, das Szenario der großen Inflation, und untersuchen, ob Aktien in einem solchen Umfeld Gold übertreffen könnten.
Szenario 2: Die große Inflation
Das Szenario der großen Inflation geht davon aus, dass die aktuellen Aktienbewertungen schlicht eine kräftige künftige Inflation einpreisen. In einem inflationären Umfeld steigen die Kosten und Umsätze eines Unternehmens in nominaler Rechnung. Unter sonst gleichen Bedingungen sollten Gewinne und damit Aktienkurse im Gleichklang mit der Inflation steigen. Dasselbe gilt für das BIP. Da die Aktienmärkte bis zu einem gewissen Grad vorausschauend sind, nehmen die Aktienkurse die inflationären Auswirkungen auf Aktien vorweg, bevor diese in der Realwirtschaft eintreten. Erwartet der Markt also eine starke künftige Inflation, könnten sich die Aktienkurse vorübergehend von der aktuellen wirtschaftlichen Realität lösen, und Bewertungskennzahlen wie das Verhältnis der gesamten Marktkapitalisierung zum BIP beginnen, sehr überhöht auszusehen. Sobald die Inflation jedoch einsetzt, steigt das nominale BIP, und Aktienkurse, Gewinne und BIP finden wieder zueinander.Dieses Szenario erscheint auf den ersten Blick einleuchtend. Wie wir bereits dargelegt haben, geriet die US-Wirtschaft und damit stellvertretend die Weltwirtschaft noch vor Ausbruch der COVID-Pandemie ins Stocken, und es bedurfte massiver Eingriffe der Fed, um den Repo-Markt unter Kontrolle zu bringen. Die Fed hatte die Zinsen von 2,5 % im Juli 2019 bis Dezember auf 1,75 % gesenkt, noch bevor COVID-19 überhaupt in den Nachrichten auftauchte. Die Renditen zehnjähriger US-Staatsanleihen fielen im selben Zeitraum von über 3 % auf 1,5 % (siehe Abbildung 2).
Abbildung 2: Die US-Wirtschaft wirkte Mitte 2019 überhitzt, was die Fed zur Kehrtwende zwang %

Quelle: FRED, Goldmoney Research
Damals folgerten wir, dass der Zinserhöhungszyklus beendet war und wir wahrscheinlich bald neue Tiefstände bei den Realzinserwartungen und einen neuen Höchststand der Fed-Bilanz sehen würden. Was folgte, war wahrhaft beispiellos. Die weltweite COVID-19-Pandemie und die anschließenden Lockdowns ließen die Vermögenspreise abstürzen, und die Wirtschaftsleistung schrumpfte so schnell wie nie zuvor. Die Fed zögerte nicht und senkte die Zinsen auf null. Noch wichtiger: Sie weitete ihre Bilanz aggressiv aus.
Von Ende Februar bis Ende Mai 2020 nahm die Fed Vermögenswerte im Umfang von 3 Billionen US-Dollar in ihre Bilanz auf. Andere Zentralbanken folgten. Die EZB beispielsweise erhöhte ihre Bilanz seit März 2020 um 2,4 Billionen Euro.
Abbildung 3: Sowohl die Fed als auch die EZB haben ihre QE-Programme stark ausgeweitet
Mio. US-Dollar (Fed), Mio. Euro (EZB)

Quelle: Bloomberg, Goldmoney Research
Dadurch sanken die Realzinserwartungen deutlich, wobei die Renditen zehnjähriger TIPS erstmals unter -1 % fielen. Die Inflationserwartungen erlitten beim Ausbruch der Pandemie zunächst einen Rückschlag und sanken auf fast 0,5 % (10-jähriger Breakeven), erholten sich aber bald wieder und liegen derzeit bei 2,2 % (siehe Abbildung 3).
Abbildung 3: Die Breakeven-Inflationserwartungen fielen zunächst stark, liegen nun aber wieder über 2 %
% Renditen zehnjähriger TIPS

Quelle: FRED, Goldmoney Research
Einer der Hauptunterschiede zwischen dem Great-Gatsby-Szenario und dem Szenario der großen Inflation ist der Faktor Zeit. Das reale Wirtschaftswachstum ist innerhalb eines Jahres begrenzt, das nominale Wachstum durch Inflation hingegen nicht. Im ersten Teil dieses Berichts haben wir gefragt:
Selbst bei einem enormen jährlichen BIP-Wachstum von 5 % und einer Inflation von 2 % würde es mehr als sieben Jahre dauern, dorthin zu gelangen. Preisen Aktien tatsächlich das Jahr 2028 mit einem Diskontsatz von 0 % ein?
Wie wir gezeigt haben, gab es kaum je einen längeren Zeitraum mit einem realen Wachstum von über 5 %. In den 1970er-Jahren gab es in den USA jedoch mehrere Jahre mit einem zweistelligen nominalen BIP-Wachstum aufgrund hoher Inflation. Außerhalb der USA gibt es zahlreiche Beispiele, in denen das nominale BIP weit schneller als 5 % wuchs, weil die Währung rapide an Wert verlor. Unserer Ansicht nach eignet sich das Szenario der großen Inflation daher besser als das Great-Gatsby-Szenario, um die aktuellen Aktienkurse zu erklären. Löst es aber das Rätsel um das Verhältnis von Aktien- und Goldpreis? Anders gefragt: Sollten Aktien Gold am Beginn einer größeren Inflationsphase übertreffen?
Zunächst ist es wichtig, eine Vorstellung davon zu bekommen, wie viel Inflation nötig wäre, um die aktuellen Aktienkurse wieder mit den historischen Bewertungen in Einklang zu bringen. Eine Möglichkeit, dies abzuschätzen, besteht darin zu betrachten, welches nominale BIP nötig wäre, um das Verhältnis der gesamten Marktkapitalisierung zum BIP wieder auf ein vernünftiges Niveau zu bringen. Zur Erinnerung: In Teil eins dieses Berichts haben wir gezeigt, dass die gesamte Marktkapitalisierung im Verhältnis zum BIP bei enormen 193 % liegt. Historisch lag das durchschnittliche „nachhaltige“ Verhältnis bei rund 100 % (in den vergangenen zehn Jahren bei 120 %).
Das aktuelle BIP ist zweifellos stark von den Lockdowns beeinträchtigt. Nehmen wir daher der Argumentation halber an, dass das nominale US-BIP nach der Wiedereröffnung der Wirtschaft auf das Niveau vor COVID zurückkehrt[2]. In diesem Fall läge das US-BIP zu Beginn bei 21,4 Billionen US-Dollar. Das nominale BIP müsste folglich um 86 % steigen, um das Verhältnis der gesamten Marktkapitalisierung zum BIP wieder auf 100 % (40 Billionen US-Dollar) zu bringen, oder um 63 %, um es auf 120 % (35 Billionen US-Dollar) zu bringen. Nehmen wir außerdem an, dass die US-Wirtschaft nach der Rückkehr auf das Niveau vor COVID langfristig real um 2 % wächst. Über einen Zeitraum von fünf Jahren würde das nominale BIP damit nur auf 23,6 Billionen US-Dollar steigen. Das bedeutet, dass die Inflation die Lücke schließen müsste. Die Inflation müsste somit durchschnittlich 10 % betragen, um die Aktienkurse innerhalb von fünf Jahren mit dem BIP in Einklang zu bringen. Und dafür müssten die Aktienkurse in den nächsten fünf Jahren unverändert bleiben. Sind die Aktienmärkte wirklich so vorausschauend? Wie viel Inflation ist nötig, um die Aktienkurse in einem kürzeren Zeitraum wieder in Einklang zu bringen? Die folgende Tabelle gibt darauf eine Antwort.
Tabelle 1: Erforderliche Inflation, um Aktien wieder mit dem US-BIP in Einklang zu bringen
$tn
Quelle: Goldmoney Analysen
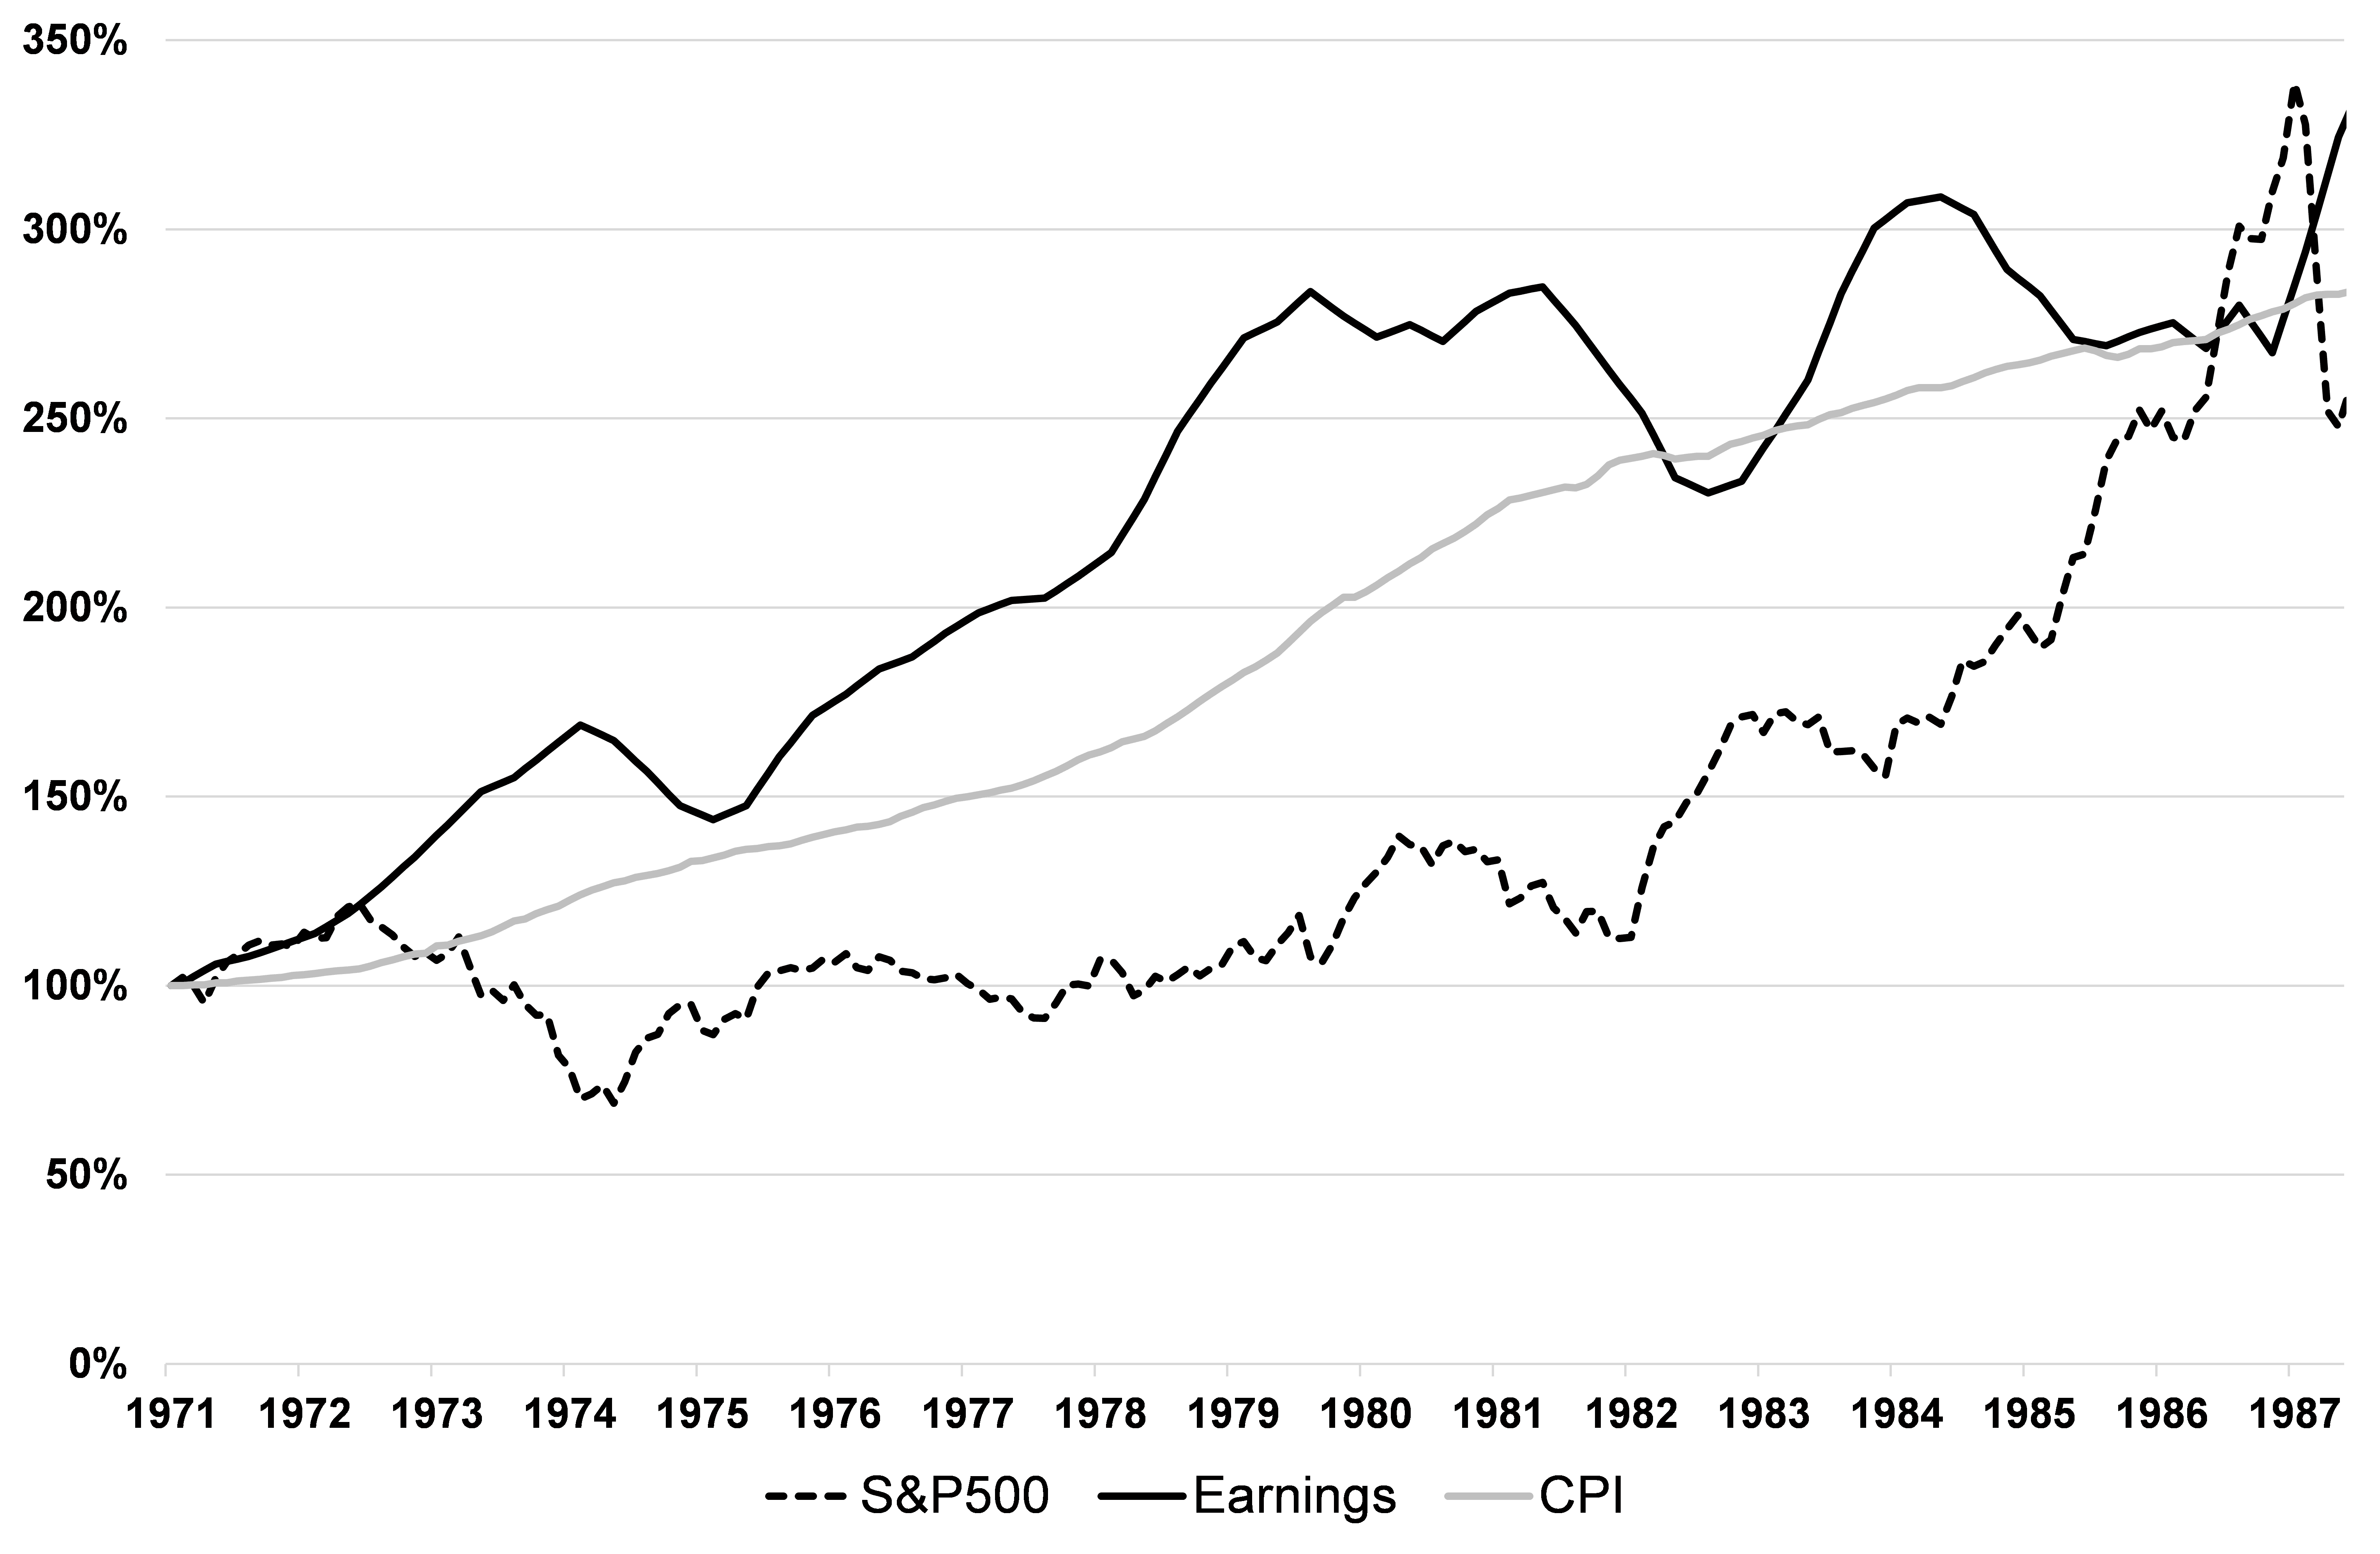
Damit die Aktienbewertung selbst auf lange Sicht sinnvoll erscheint, müsste es folglich zu SEHR hoher Inflation kommen. Ein Blick auf frühere Phasen hoher Inflation zeigt jedoch, dass Aktien die Anleger nicht besonders gut vor Inflation geschützt haben. Nachdem Präsident Nixon 1971 die Einlösbarkeit des US-Dollars in Gold vorübergehend ausgesetzt und damit den Goldstandard de facto beendet hatte, erlebten die USA eine lange Phase sehr hoher Inflation, die erst Anfang der 1980er-Jahre endete. Die Unternehmensumsätze stiegen mit der Inflation, die Aktienkurse blieben jedoch zurück. Tatsächlich dauerte es 17 Jahre, bis die Aktienkurse die Inflation eingeholt hatten (siehe Abbildung 2).
Abbildung 2: Während die Unternehmensgewinne in den 1970er-Jahren mit der Inflation stiegen, blieben die Aktienkurse zurück
 Quelle: FRED, Goldmoney Analysen
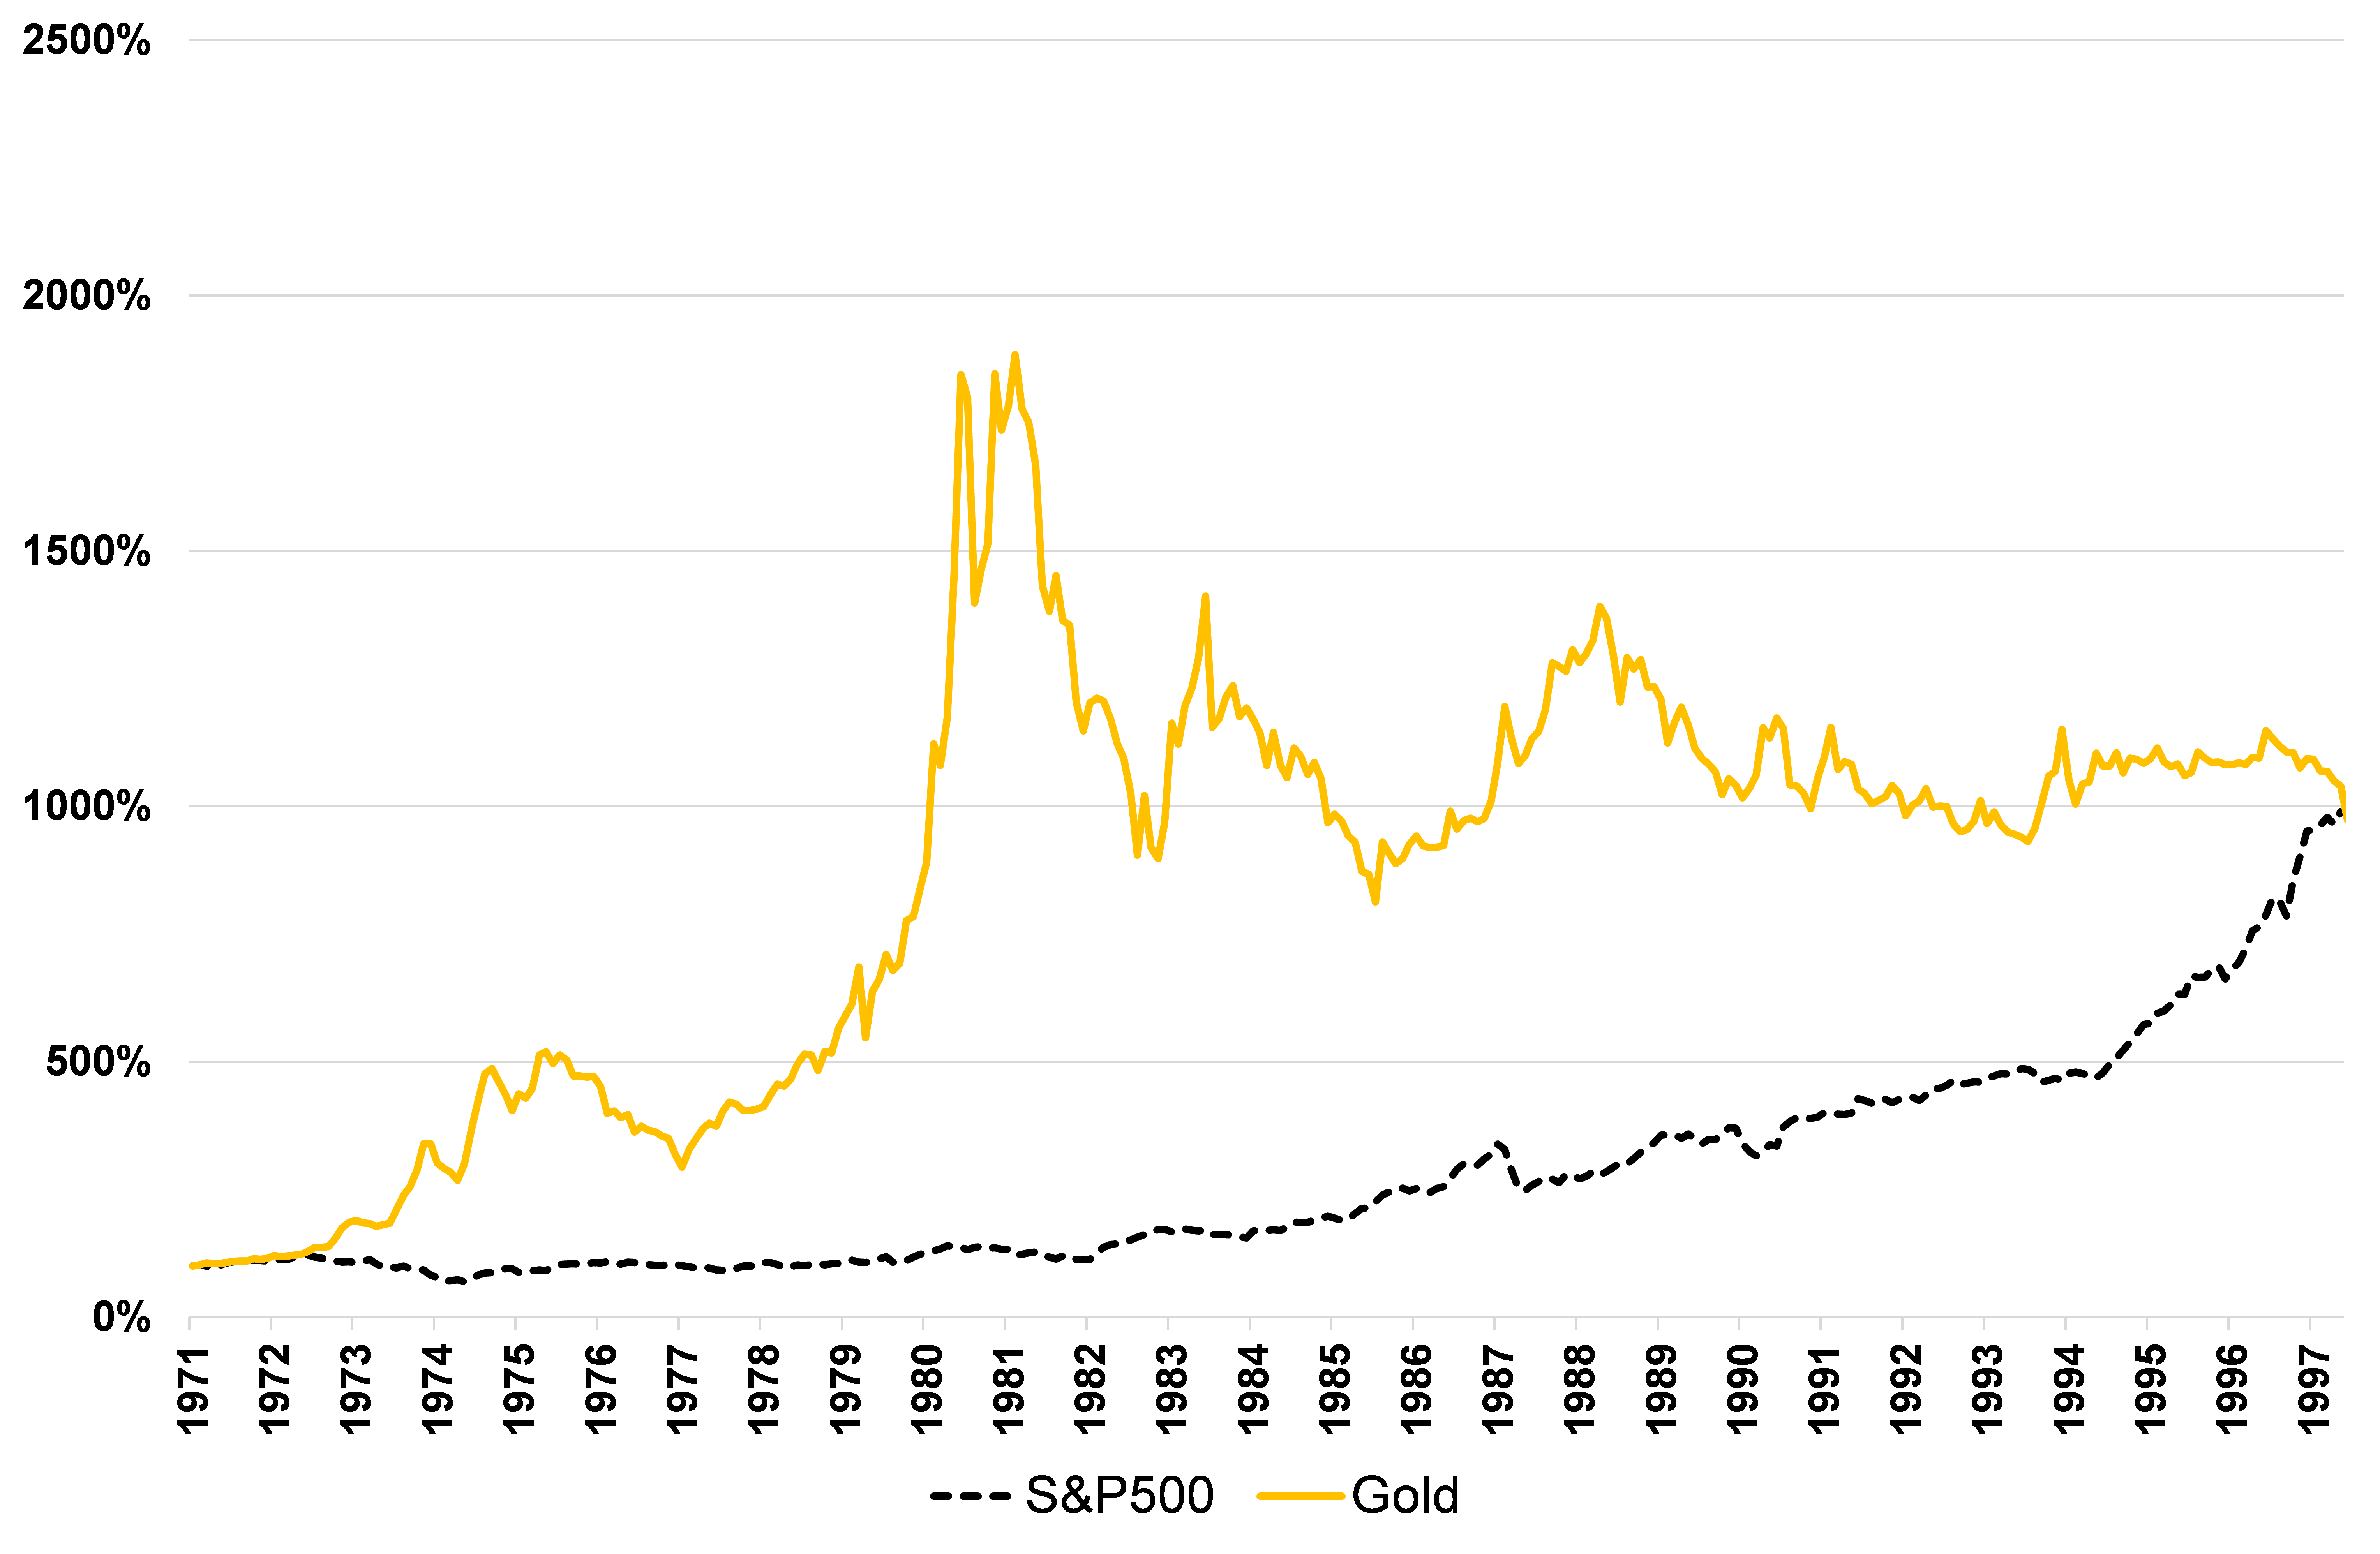
Somit waren Aktien in der Vergangenheit kein gutes Mittel, um sich gegen sehr hohe zukünftige Inflation abzusichern. Gold hingegen läuft der Inflation voraus. Was das Verhältnis von Aktien zu Gold in Phasen hoher Inflation betrifft: Der S&P 500 benötigte ab 1971 27 Jahre, um zu Gold aufzuschließen (siehe Abbildung 4).
Abbildung 4: Gold nahm die künftige Inflation in den 1970er-Jahren wesentlich effizienter vorweg als Aktien
 Quelle: Bloomberg, Goldmoney Analysen
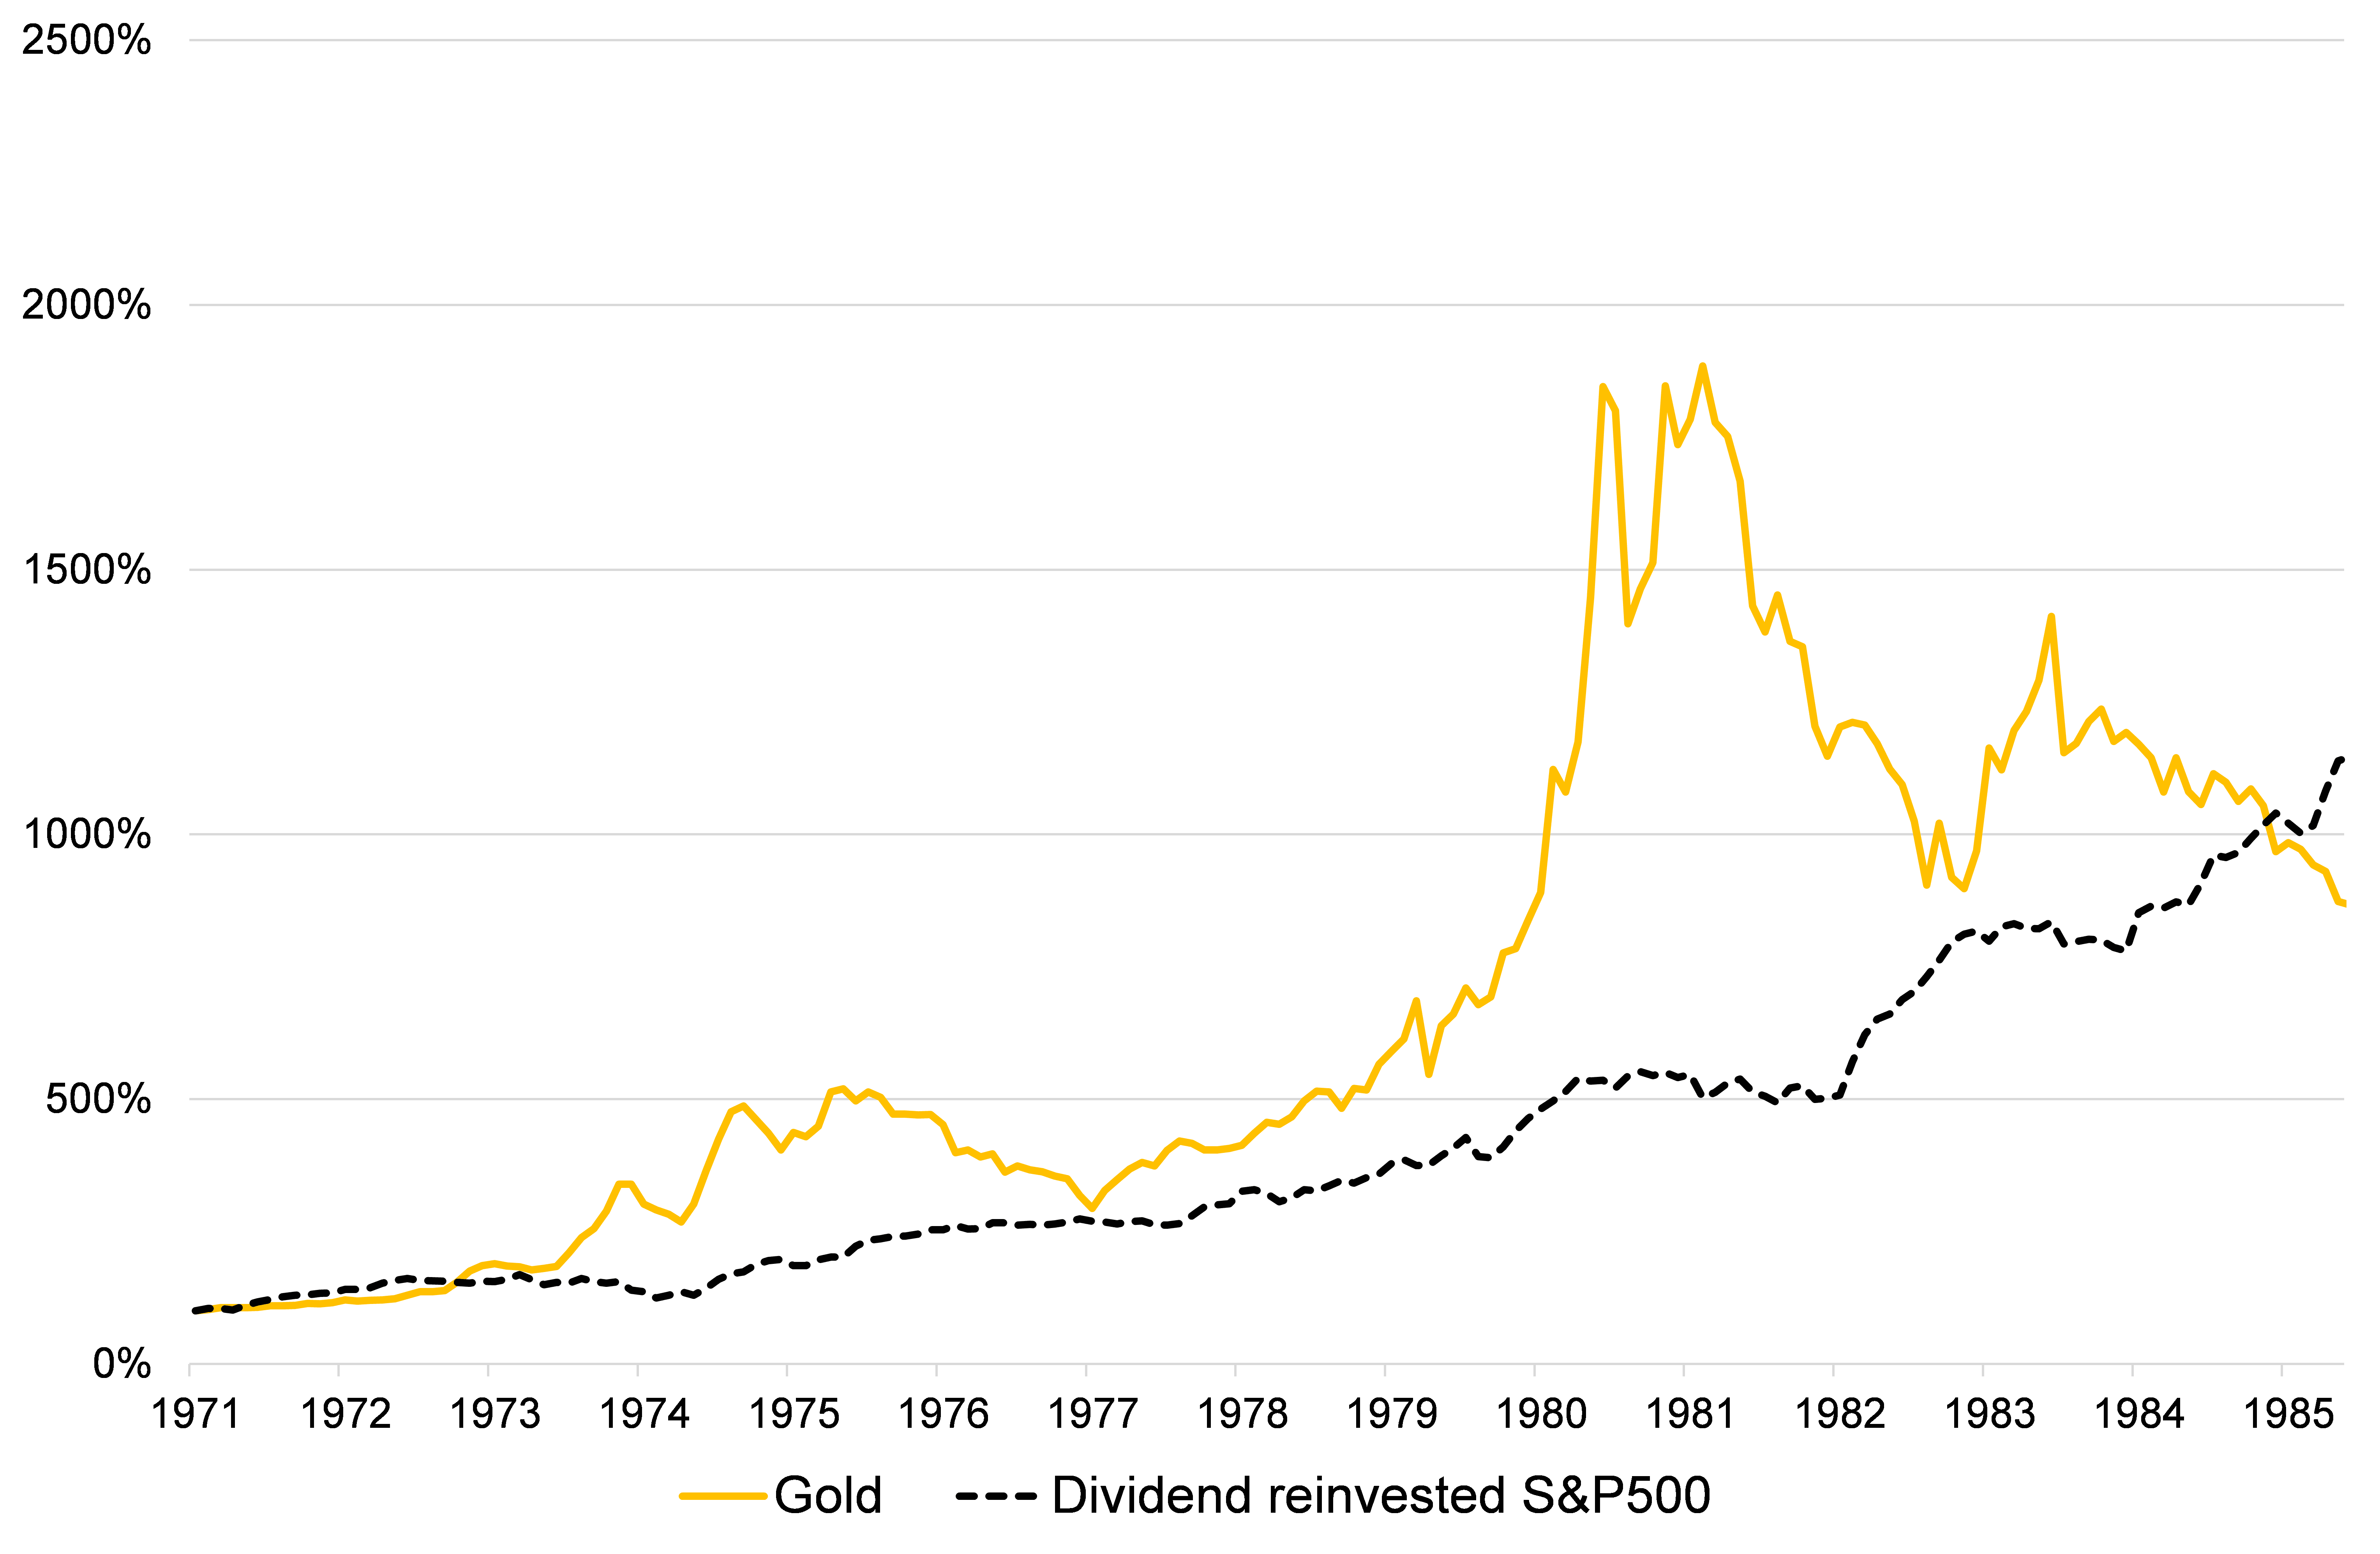
Allerdings zahlen Aktien auch Dividenden, sodass ein reiner Kursvergleich unfair wäre. Doch selbst unter Berücksichtigung der Dividenden blieb der S&P 500 sowohl in der Zeit vor als auch während des Jahres mit zweistelliger Inflation deutlich hinter Gold zurück (siehe Abbildung 5).[3] Als die Inflation Anfang der 1980er-Jahre ihren Höhepunkt erreichte, hatte Gold Aktien mit wiederangelegten Dividenden um beachtliche 1.500 % übertroffen. Aktien mit wiederangelegten Dividenden brauchten volle 14 Jahre, um Gold vollständig einzuholen, und das, obwohl die Goldpreise von ihren Höchstständen stark fielen, da Fed-Chef Volcker die Zinsen zur Bekämpfung der Inflation drastisch auf über 20 % anhob.
Abbildung 5: Selbst mit wiederangelegten Dividenden blieben Aktien in der Inflation der 1970er-Jahre deutlich hinter Gold zurück
 Man könnte argumentieren, dass trotz der zuletzt gestiegenen Inflation und Inflationserwartungen die beispiellose Geldpolitik der vergangenen zwölf Monate bislang nicht zu einem gleichstarken Anstieg der Verbraucherpreise geführt hat. Stattdessen führte sie fast ausschließlich zu Vermögenspreisinflation. Das unterscheidet sich stark von den 1970er-Jahren, in denen die Preise für alle Waren und Dienstleistungen enorm stiegen. Sollte Gold in einem solchen Szenario dennoch besser abschneiden als Aktien?
Wir haben ein historisches Beispiel für ein geldpolitisches Umfeld, das vor allem zu Vermögenspreisinflation bei vergleichsweise geringer Verbraucherpreisinflation, gemessen am CPI, führte. Dabei handelt es sich um die Phase extremer Geldpolitik seit der Finanzkrise. Die Fed begann im September 2007 mit Zinssenkungen, als die Subprime-Hypothekenkrise ihren Lauf nahm. Ab September 2008 weitete sie ihre Bilanz aggressiv aus. Bis Dezember 2008 hatte sie die Zinsen auf null gesenkt.
Wir stellen fest, dass Gold von jedem dieser Ausgangspunkte aus mindestens vier Jahre lang besser abschnitt als Aktien (siehe Abbildung 5). Gemessen ab der ersten Zinssenkung der Fed im Jahr 2007 übertraf Gold Aktien sogar elf Jahre lang.
Abbildung 5: Gold übertraf Aktien (S&P 500) in einem Umfeld, in dem die Inflation vor allem bei den Vermögenspreisen auftrat
 Quelle: Goldmoney Analysen
Zusammenfassend:
1. Das „Great-Gatsby“-Szenario eines explosionsartigen realen Wirtschaftswachstums in den kommenden Jahren halten wir für unplausibel, es sei denn, es beruht auf enormen Infrastrukturausgaben, die vollständig durch eine beispiellose Ausweitung der Verschuldung finanziert werden. Eine solche Ausweitung der Verschuldung würde jedoch Gold gegenüber Aktien begünstigen.
2. Das Szenario einer „großen Inflation“ halten wir für plausibel, doch auch in diesem Szenario erwarten wir, dass Gold Aktien übertrifft.
3. Sollte keines der beiden Szenarien eintreten, steht bei Aktien eine deutliche Korrektur an. Dies würde die Fed letztlich erneut zum Eingreifen zwingen, was ebenfalls Gold begünstigen würde (die anfängliche Korrektur an den Aktienmärkten könnte zwar auch die Goldpreise belasten, allerdings deutlich weniger und nur für kurze Zeit). Daher erwarten wir aus unserer Sicht, dass Gold in den nächsten Jahren besser abschneidet als Aktien, auch wenn das richtige Timing schwierig bleibt.
[1] Ob das ausreichen würde, ist eine andere Frage.
[2] Wie wir bereits dargelegt haben, gibt es viele Gründe für die Annahme, dass dies wahrscheinlich nicht der Fall sein wird.
[3] Wir sind davon ausgegangen, dass Dividenden mit den derzeitigen 22 % besteuert werden, und haben minimale Kosten für Brokergebühren sowie gegebenenfalls Verwaltungsgebühren von 25 Basispunkten pro Jahr angesetzt. Die tatsächlichen Kosten für die Unterhaltung eines Portfolios, das den S&P 500 eng nachbildet, dürften deutlich höher liegen.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney oder Menē wieder, sofern nicht ausdrücklich anders angegeben. Bitte beachten Sie, dass weder Goldmoney noch Menē noch einer ihrer Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung anbietet. Eine solche Beratung sollte bei einer unabhängigen, regulierten und entsprechend qualifizierten Person oder Stelle eingeholt werden. Alle in diesem Artikel enthaltenen Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. Weder Goldmoney noch Menē übernehmen Haftung für Verluste oder Schäden, die sich direkt oder indirekt aus der Nutzung dieser Informationen oder dem Vertrauen auf diese ergeben. Goldmoney ist Gesellschafter von Menē; der Autor ist Direktor und Gesellschafter von Goldmoney und hat daher ein mittelbares Interesse an Menē.