
Inmitten der weltweiten COVID-19-Pandemie haben die Aktienmärkte in den vergangenen 12 Monaten eine atemberaubende Rally erlebt. Der S&P 500 hat sich in weniger als einem Jahr nahezu verdoppelt, von einem Tiefstand von 2240 am 23. März 2020 auf aktuell 3860 zum Zeitpunkt der Erstellung dieses Berichts. Einige engere Indizes haben sich sogar noch besser entwickelt. Insbesondere bestimmte Technologiewerte sind in einem Umfeld wirtschaftlicher Belastung unaufhaltsam gestiegen.
Dies hat zu einem starken Anstieg des Verhältnisses von Aktien- zu Goldpreis geführt (siehe Abbildung 1), obwohl das Wirtschaftswachstum eingebrochen ist und die Fed ihre Bilanz in beispiellosem Ausmaß ausgeweitet hat.
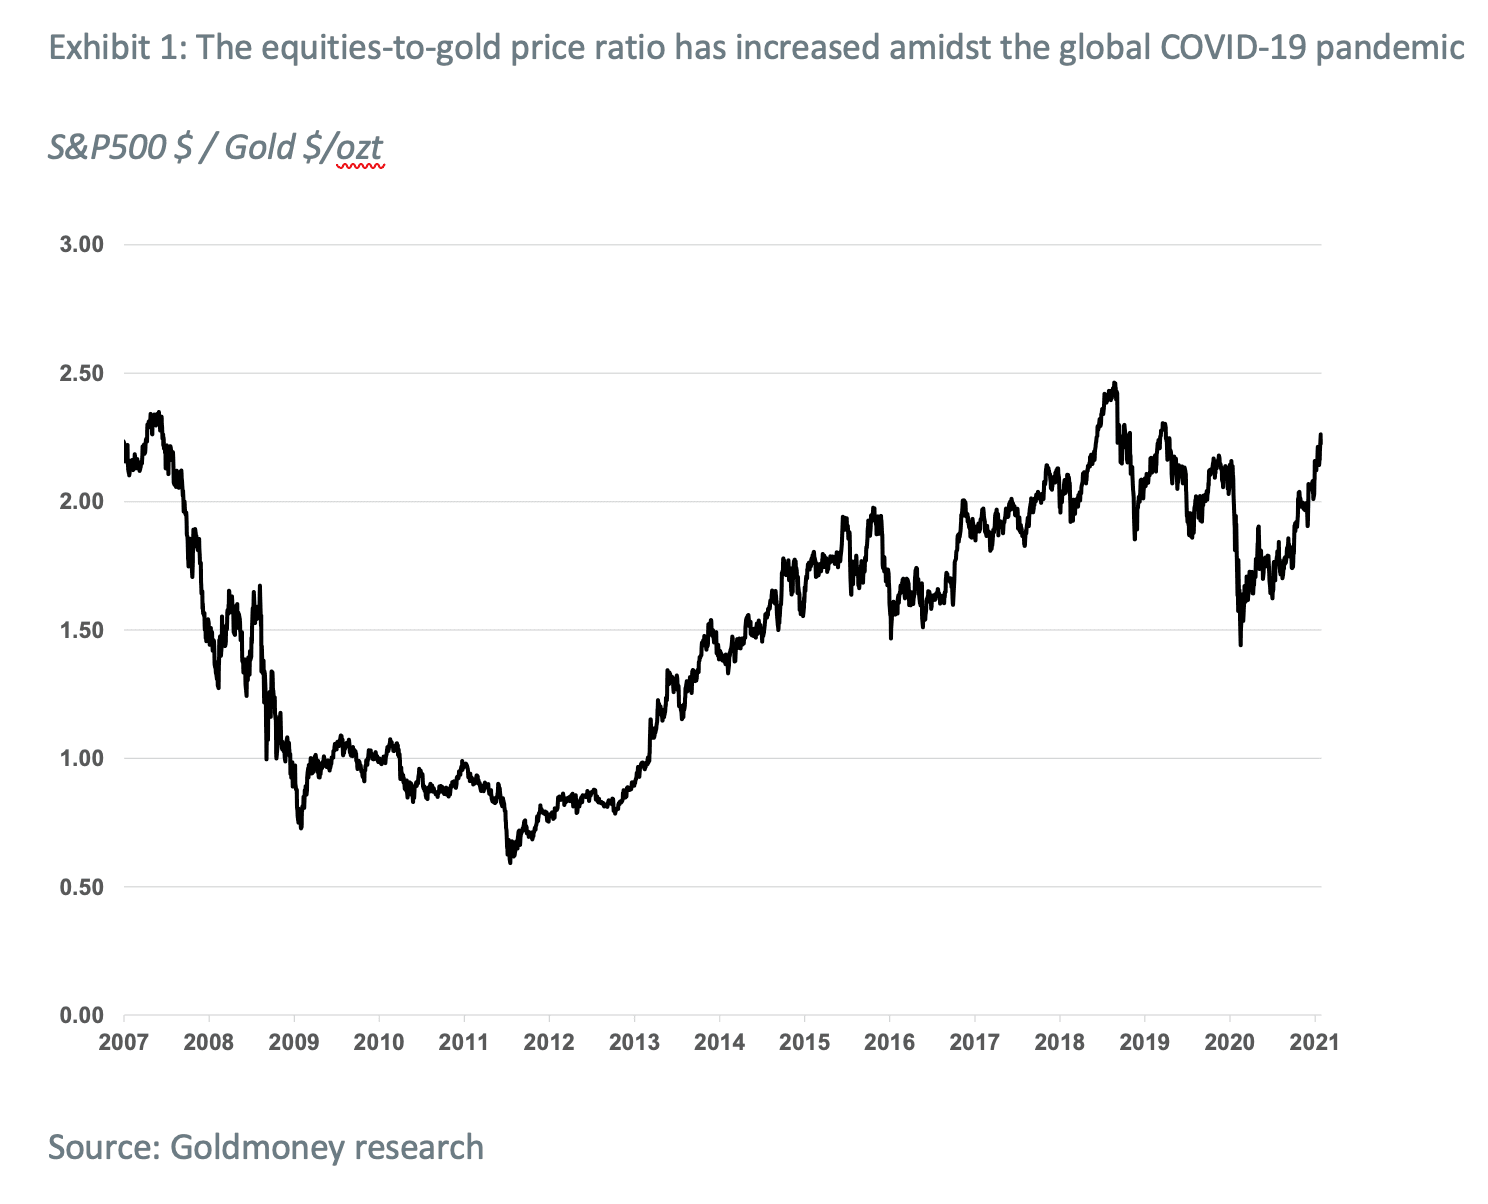
Dieser Anstieg des Verhältnisses von Aktien zu Gold ist nicht auf eine schwache Entwicklung von Gold zurückzuführen, denn der Preis des gelben Metalls liegt seit Ende 2019 um 12 % höher. Er ist schlicht die Folge der sehr guten Aktienentwicklung. Doch die Aktienbewertungen haben nach traditionellen Kennzahlen mittlerweile extreme Niveaus erreicht. So liegt beispielsweise das Verhältnis der gesamten Marktkapitalisierung zum BIP (Buffett-Indikator) derzeit bei 193 % (siehe Abbildung 2), dem höchsten jemals verzeichneten Wert und 50 % über dem Höchststand während der Dotcom-Blase.

Darüber hinaus ist auch das Verhältnis globaler Aktien zum BIP außerordentlich hoch und liegt derzeit bei über 120 % (siehe Abbildung 3).

Auch das zyklisch bereinigte Kurs-Gewinn-Verhältnis (CAPE), eine von Robert Shiller entwickelte Kennzahl, schlägt Alarm: Es verzeichnet den zweithöchsten Wert in der Geschichte, die bis in die späten 1900er-Jahre zurückreicht (siehe Abbildung 4).

Auch die Kurs-Umsatz-Verhältnisse erreichten einen Rekordwert (siehe Abbildung 5).
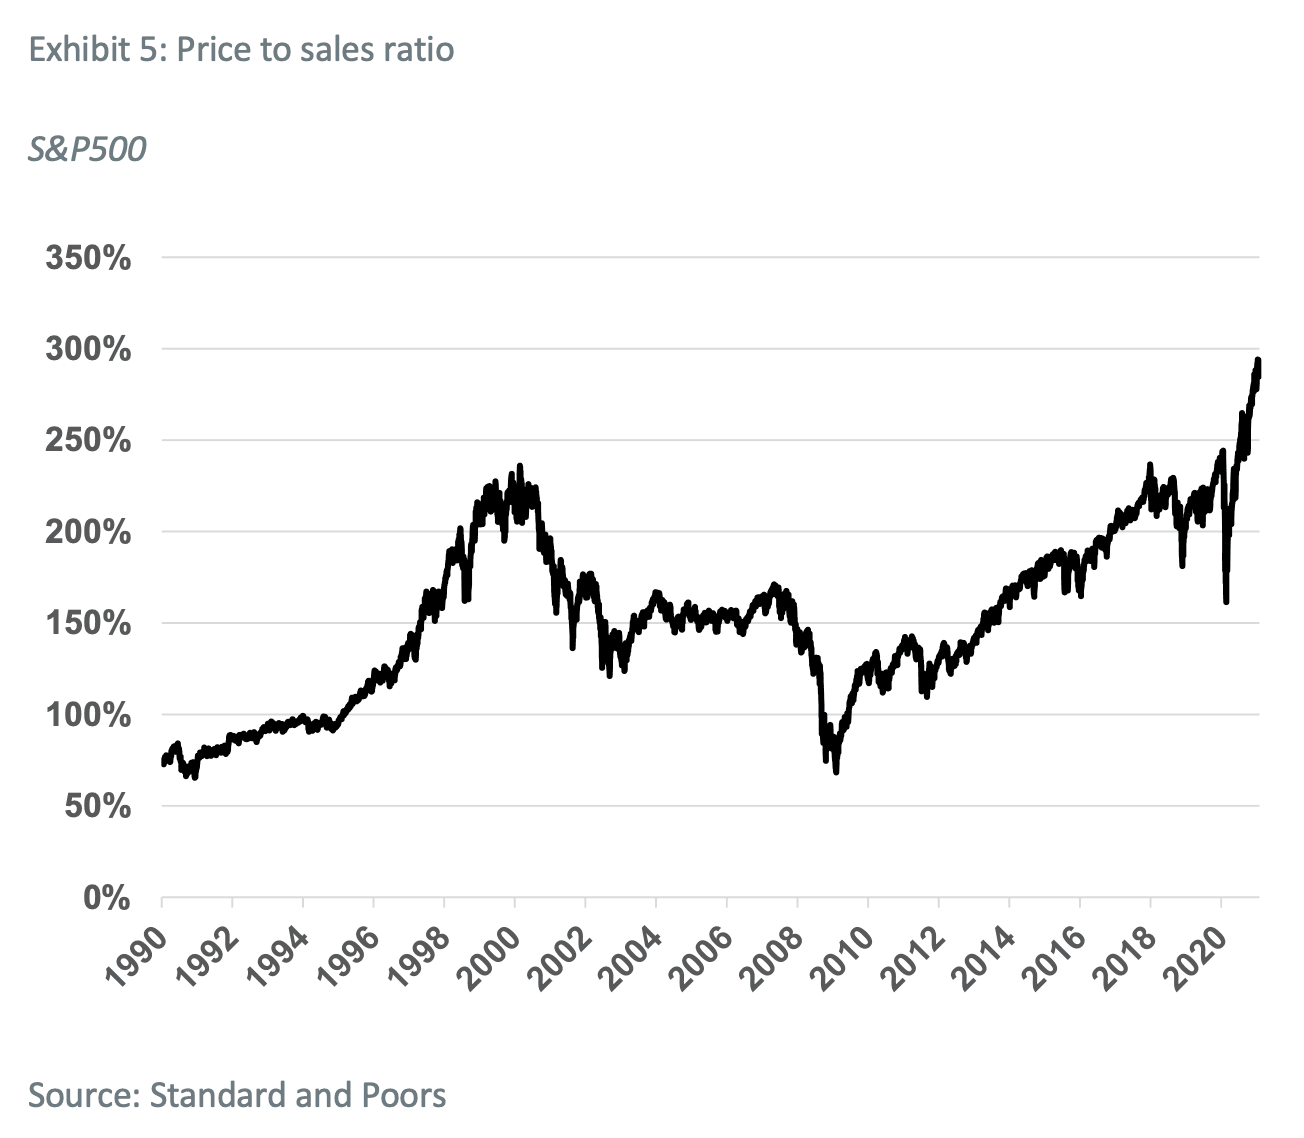
Weitere Indikatoren deuten darauf hin, dass sich die Aktienkurse von den zugrunde liegenden Fundamentaldaten gelöst haben. Das Put-Call-Verhältnis an der CBOE hat inzwischen das Niveau der Dotcom-Blase erreicht (siehe Abbildung 6).

Zudem haben wir einen beispiellosen Zustrom neuer Marktteilnehmer beobachtet. Menschen mit sehr geringer oder ohne Markterfahrung eröffneten während der weltweiten Lockdowns in nie dagewesenem Tempo Online-Brokerkonten. Laut dem Wall Street Journal[1] haben im Jahr 2020 mehr als 10 Millionen Amerikaner ein Handelskonto eröffnet. Laut CNBC[2] haben zehn Prozent der Amerikaner in den vergangenen 12 Monaten erstmals eine Aktie gekauft, und satte zweiundzwanzig Prozent der Generation Z (derzeit 6 bis 24 Jahre alt) haben in den letzten 12 Monaten ein Aktienkonto eröffnet.
Und Aktien sind nicht die einzigen Anlagen, die in die Höhe schießen. Kryptowährungen, die seit 2017 vorübergehend an Glanz verloren hatten, steigen seit Ausbruch der Pandemie in atemberaubendem Tempo (siehe Abbildung 7).

Allein anhand dieser Kennzahlen beurteilt, befinden sich die Aktienmärkte eindeutig in einer Blase. Aber ist es diesmal vielleicht tatsächlich anders, wie die Bullen argumentieren? Unserer Ansicht nach gibt es nur zwei Wege, auf denen die aktuellen Aktienkurse tatsächlich gerechtfertigt sein könnten:
1. Der große Gatsby: Auf die Pandemie, so negativ sie kurzfristig für die Wirtschaftstätigkeit war, folgt eine Phase beispiellosen wirtschaftlichen Aufschwungs. Das BIP würde somit rasch steigen und die Lücke zu den Aktienkursen schließen.
2. Die große Inflation: Die Aktien preisen schlicht die künftige Inflation ein, die nach Jahrzehnten extrem niedriger Zinsen und der Ausweitung der Zentralbankbilanzen schließlich kommen wird.
Im Folgenden werden wir uns die Stichhaltigkeit dieser Szenarien genau ansehen. Wie wir zeigen werden, würden diese Szenarien voraussetzen, dass wir in eine mehrjährige Phase extremen Wirtschaftswachstums oder extremer Inflation oder einer Mischung aus beidem eintreten. Wir werden jedoch zeigen, dass Gold in beiden Szenarien Aktien übertreffen sollte. Und wenn keines der beiden Szenarien eintritt, steht den Aktienmärkten eine erhebliche Korrektur bevor. In diesem Fall würden wir erwarten, dass die Zentralbanken schließlich eingreifen, was letztlich ebenfalls Gold zugutekommen sollte. Dass Aktien Gold in den vergangenen Monaten deutlich übertroffen haben, ist daher ein gewisses Rätsel. Wir sind jedoch zuversichtlich, dass sich dies künftig umkehren wird.
Szenario eins: Der große Gatsby
Befürworter des „Great-Gatsby“-Szenarios argumentieren, dass die Wirtschaftstätigkeit explosionsartig zunehmen werde, sobald die COVID-19-Pandemie überstanden sei, weil genügend Menschen geimpft seien und die Normalität zurückkehre. Man argumentiert, es gebe einen erheblichen aufgestauten Nachholbedarf, da die Menschen während der Lockdowns zum Sparen gezwungen gewesen seien und nun konsumieren wollten. Diese Nachfrage werde durch Konjunkturschecks (möglicherweise dauerhaft, als bedingungsloses Grundeinkommen, UBI) zusätzlich angeheizt. Gleichzeitig legen Regierungen weltweit umfangreiche grüne Infrastrukturprogramme auf, teils zur Bekämpfung des Klimawandels, teils um die Wirtschaft anzukurbeln.
Obwohl einige dieser Überlegungen berechtigt sind, gibt es einige wichtige Einschränkungen. Unserer Ansicht nach ist es äußerst unwahrscheinlich, dass die Wirtschaft einfach dort wieder ansetzt, wo wir aufgehört haben, selbst wenn die derzeitigen Maßnahmen zur Eindämmung der Pandemie vollständig aufgehoben werden. Viele kleine Unternehmen haben für immer geschlossen oder stehen kurz vor der Schließung. Die verbleibenden Unternehmen senken ihre Kosten konsequent, indem sie a) Personal entlassen und b) die Produktion drosseln. Ersteres wird sich künftig auf die Konsumnachfrage auswirken, Letzteres auf die Unternehmen weiter oben in der Produktionskette. Zwar mag es bei jenen, die noch eine Arbeitsstelle haben und während der Lockdowns viel Geld gespart haben, einen aufgestauten Konsumbedarf geben, doch dürfte es ebenso viele aufgestaute Insolvenzen geben, da viele Unternehmen bislang lediglich dank staatlicher Eingriffe überlebt haben. Letztlich werden viele dieser Unternehmen schließen. Dies gilt insbesondere für zahlreiche europäische Volkswirtschaften, in denen die Regierungen Unternehmen de facto dafür bezahlt haben, keine Mitarbeiter zu entlassen.
Verschärft wird das Problem dadurch, dass die Wirtschaft bereits lange vor dem Bekanntwerden des Coronavirus ins Stocken geraten war. Die Fed musste ihren Zinserhöhungszyklus bereits im dritten Quartal 2019 entschlossen umkehren, als die Märkte zu drehen begannen. Wir sind der Auffassung, dass wir uns Ende 2019 bereits nahe an einer Rezession oder schon in einer solchen befanden. Eine einfache Rückkehr zur Wirtschaft vor COVID würde daher lediglich eine Rückkehr zu einer „normalen“ Rezession bedeuten. Die Treiber dieses vermeintlichen mehrjährigen Superwachstumszyklus müssten folglich stark genug sein, auch diese negativen Faktoren auszugleichen.
Hinzu kommt das Ausmaß, in dem die Wirtschaft expandieren müsste, um solche Aktienbewertungen zu rechtfertigen. Betrachtet man eine einfache Kennzahl wie das Verhältnis von Marktkapitalisierung zum BIP, müsste sich das BIP gegenüber dem aktuellen Niveau nahezu verdoppeln, um im Einklang mit den historischen Durchschnittswerten zu stehen. Das entspräche einem nominalen BIP von 40 Billionen US-Dollar bzw. 86 % über dem Niveau vor COVID (Durchschnitt 2019). Zwar war das Verhältnis von Marktkapitalisierung zum BIP in den zehn Jahren vor der Pandemie aufgrund der extrem niedrigen Zinsen bereits auf durchschnittlich rund 1,2 aufgebläht, doch auch eine Rückkehr zu diesem Durchschnitt würde einen Anstieg des nominalen BIP auf 35 Billionen US-Dollar bzw. um 63 % gegenüber dem Niveau vor COVID erfordern.
Selbst bei einem enormen jährlichen BIP-Wachstum von 5 % und einer Inflation von 2 % würde es noch mehr als sieben Jahre dauern, dieses Niveau zu erreichen. Preisen die Aktien tatsächlich das Jahr 2028 mit einem Diskontierungssatz von 0 % ein? Und falls ja, was wäre dann der fundamentale Treiber, der die Aktien von hier aus noch weiter nach oben treiben könnte? Und gibt es überhaupt ein historisches Vorbild für derartige Wachstumszahlen? In der Zeit nach dem Zweiten Weltkrieg gab es nur zwei Phasen, in denen die Wirtschaft über einen längeren Zeitraum so stark expandierte (siehe Exhibit 8).
Nach dem Ende des Zweiten Weltkriegs verzeichneten die USA einige Jahre mit moderatem Wachstum, da die Staatsausgaben stark sanken, gefolgt von sehr hohen Wachstumsraten von rund 6,9 % zwischen 1949 und 1953. Dies war möglich, weil die USA eines der ganz wenigen Länder waren, in denen die Infrastruktur nicht zerstört worden war, während der Rest der Welt wiederaufgebaut werden musste. Rein rechnerisch würde jedoch selbst eine Wiederholung der Wachstumsphase von 1949 bis 1953 in den kommenden Jahren nicht ausreichen, um die aktuellen Aktienkurse zu rechtfertigen, da sie „nur“ vier Jahre andauerte, bevor die USA in die nächste Rezession fielen.
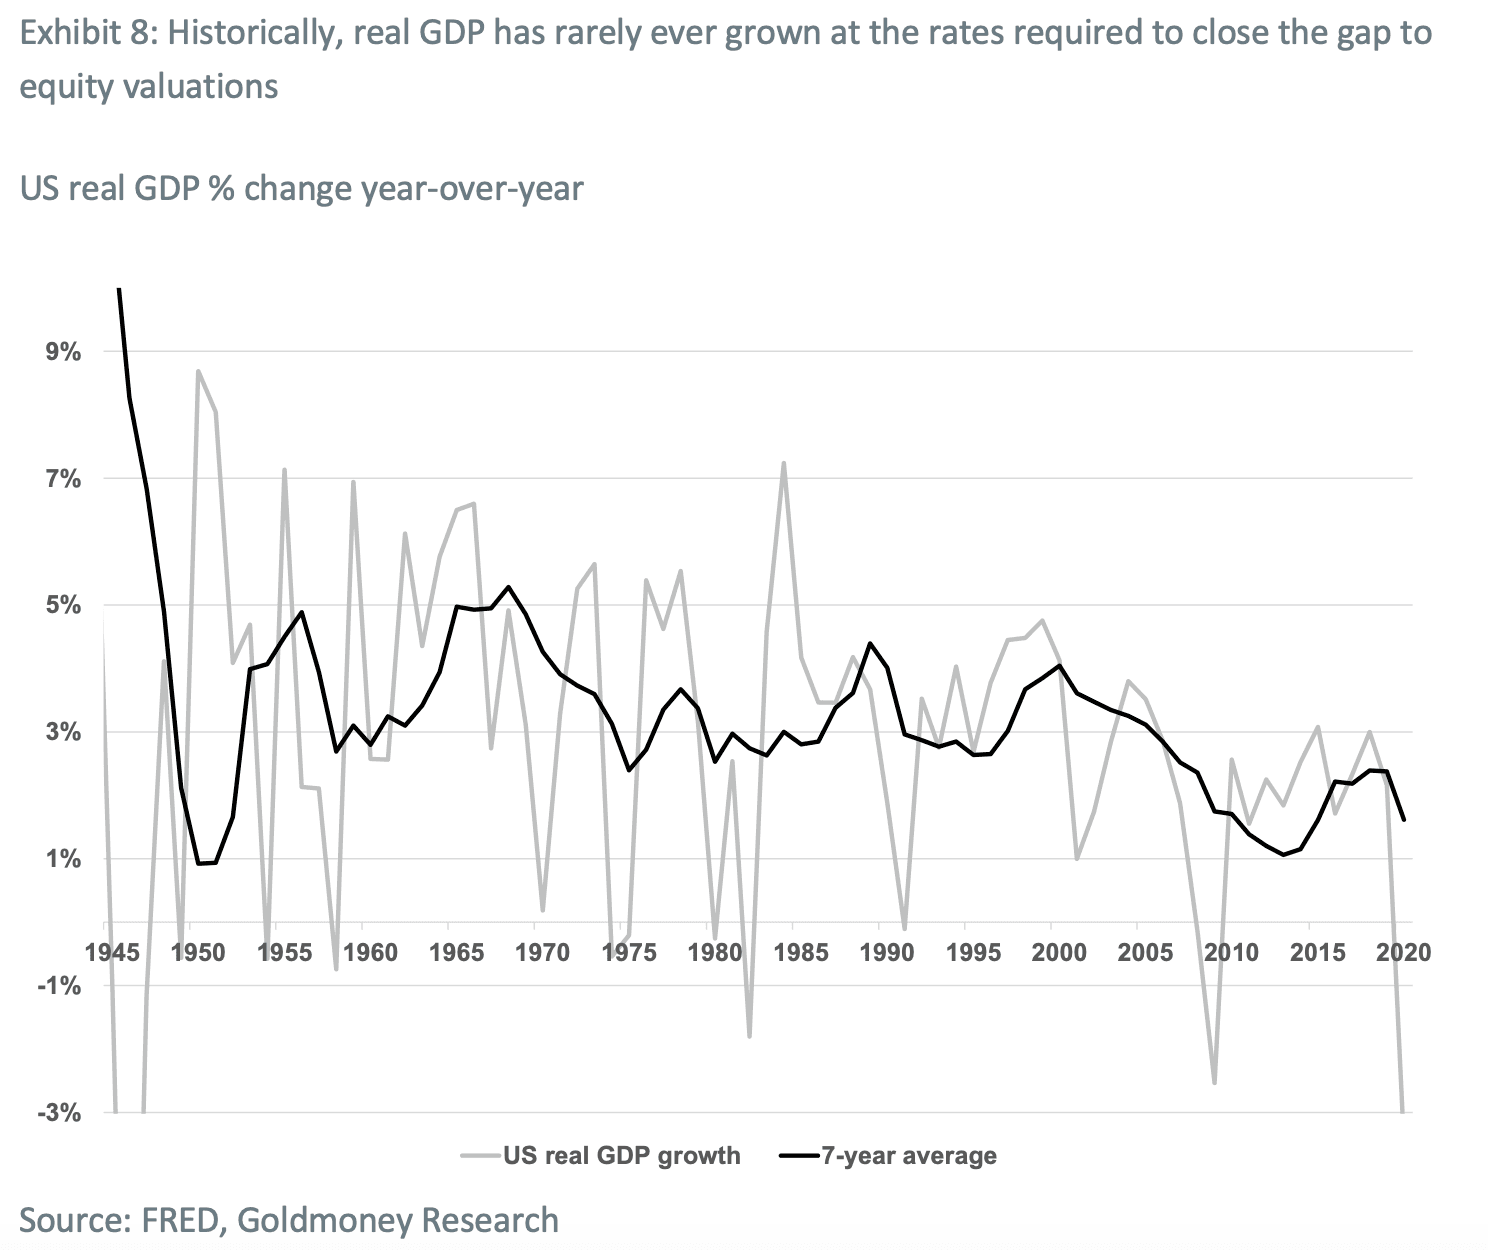
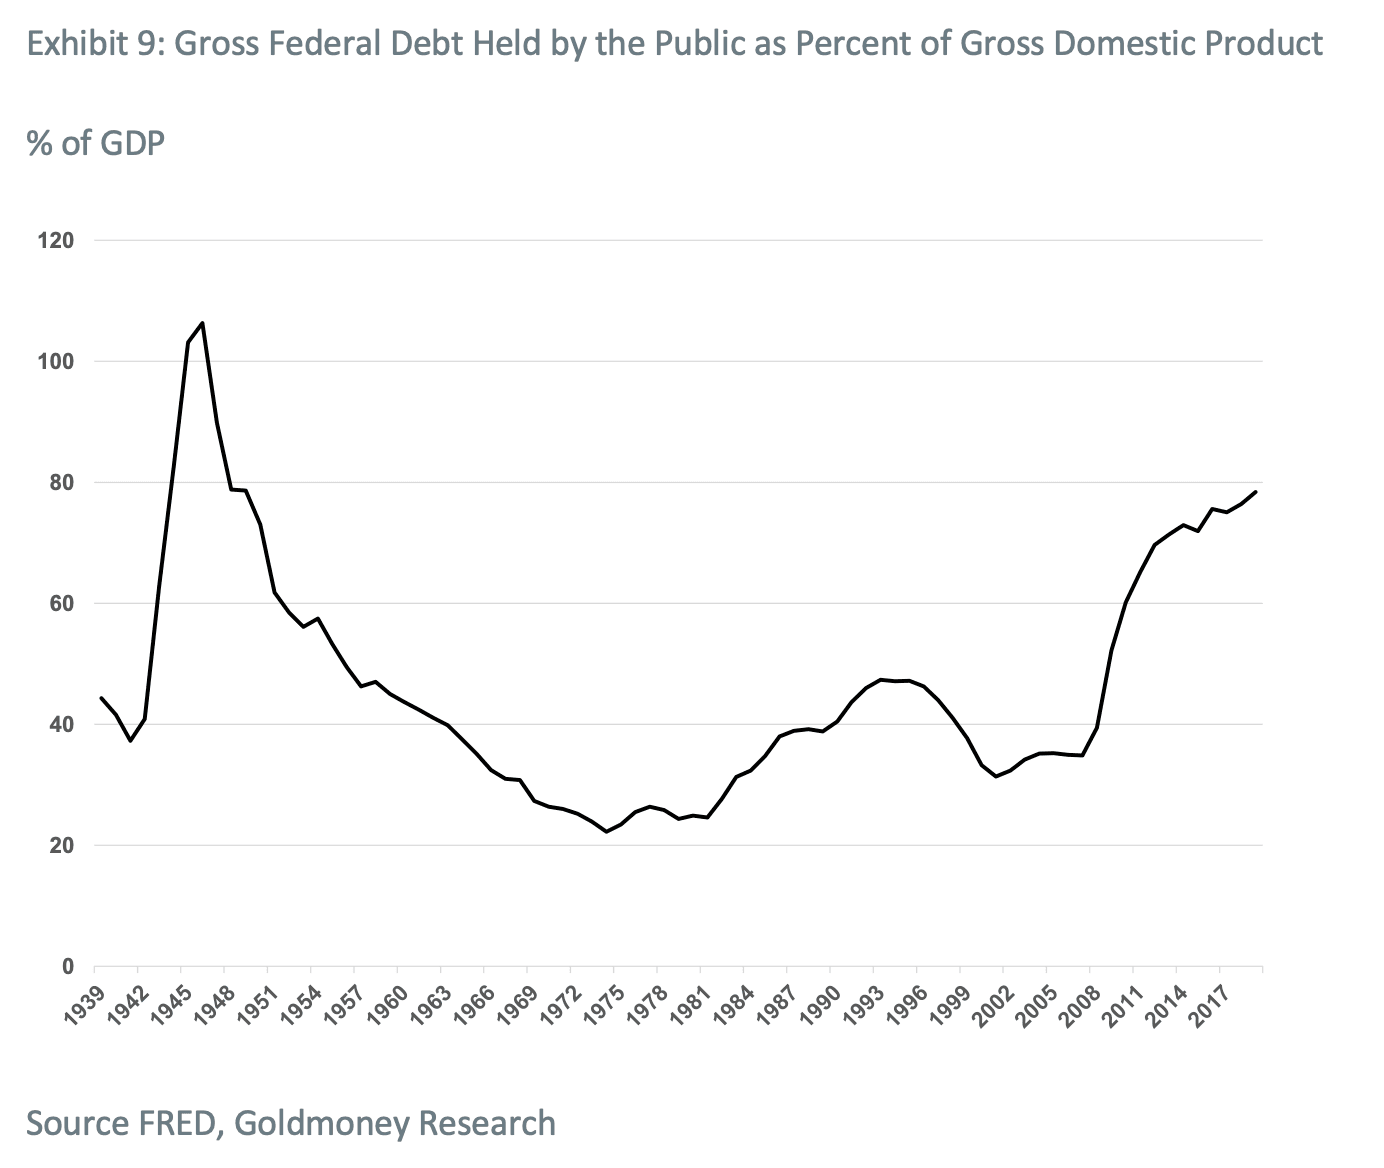
Von 1958 bis 1969 konnte die US-Wirtschaft mit einer kurzen geldpolitischen Rezession im Jahr 1960 um annähernd 5 % wachsen. Unserer Ansicht nach ist diese Wachstumsphase der 1960er Jahre die einzige, die dem Ausmaß und der Dauer entspricht, die nötig wären, um das US-BIP wieder in Einklang mit den aktuellen Aktienkursen zu bringen. Das wirtschaftliche Umfeld der 1960er Jahre sah jedoch ganz anders aus als das heutige. Genauer gesagt gingen die USA mit einer Rekordverschuldung von über 100 % des BIP aus dem Zweiten Weltkrieg hervor. Anschließend kürzten sie jedoch umgehend die Ausgaben (was zu den langsameren Wachstumsraten in den unmittelbaren Nachkriegsjahren führte) und bauten Schulden ab. Auch die Inflation zog an, was in gewissem Maße dazu beitrug, die Schulden noch weiter zu verringern[1]. Bis 1959 hatte die US-Regierung ihre von der Öffentlichkeit gehaltenen Schulden auf 44 % gesenkt, und bis Ende der 1960er Jahre sanken sie auf 27 % (siehe Exhibit 9).
Zudem lag die Rendite 10-jähriger US-Staatsanleihen während dieser gesamten Wachstumsphase durchschnittlich bei rund 5 %. Das steht in deutlichem Kontrast zu den 1,5 %, die wir derzeit sehen (und die die Märkte bereits zu verunsichern scheinen). Darüber hinaus hat die Fed keinen Spielraum mehr nach unten, da der Leitzins bereits bei null Prozent liegt. Somit bleibt als geldpolitischer Impuls nur noch ein fortgesetztes und noch extremeres QE. Wie wir jedoch bereits mehrfach gezeigt haben (siehe Gold Price Framework Vol. 2: The energy side of the equation, 28. Mai 2018), hat QE stets eine enorme und direkte Wirkung auf den Goldpreis, und Gold preist davon derzeit nichts ein. Stattdessen scheinen die Aktien- und Goldmärkte eine wirtschaftliche Expansion einzupreisen, die von allem anderen als zusätzlichen geldpolitischen Impulsen getragen wird.
Ein weiteres Thema des „Great-Gatsby“-Szenarios ist, dass die Regierungen einen umfassenden Wandel hin zu einer grüneren Zukunft einleiten werden. Dies werde zu enormen Infrastrukturinvestitionen in den Bereichen Energie, Verkehr und Rohstoffe führen, Arbeitsplätze schaffen und Wirtschaftswachstum freisetzen. Wir halten dies zwar für wahrscheinlich zutreffend, doch der Markt scheint zu übersehen, dass sich dies nur mit mehr Staatsverschuldung finanzieren lässt. Die Zentralbanken werden diese Schulden letztlich aufkaufen müssen, was denselben Effekt wie QE hat, da die Bilanz wächst. Und wie wir bereits dargelegt haben, führt mehr QE zu höheren Goldpreisen. Sollten die Märkte also eine wirtschaftliche Expansion auf Basis eines „Green New Deal“ einpreisen, gehen sie offenbar fälschlicherweise davon aus, dass dies ohne Auswirkung auf den Goldpreis möglich ist.
Schließlich gibt es die Vorstellung, dass die COVID-Hilfsschecks unbegrenzt fortgeführt werden und damit de facto eine Art bedingungsloses Grundeinkommen (UBI) eingeführt wird. Dies würde sich auf die Konsumausgaben und damit auf die Unternehmensumsätze auswirken. Derzeit verzeichnen die USA jedoch das größte Defizit ihrer Geschichte. Sollte ein UBI Realität werden, müsste es ebenfalls vollständig über Schulden finanziert werden. Wie bereits erwähnt, preisen die Märkte dies nicht ein, andernfalls wäre eine Auswirkung auf Gold zu erkennen.
Das Rätsel um Aktien und Gold löst sich also auch im „Great-Gatsby“-Szenario nicht auf. Vielmehr sind wir der Ansicht, dass ein starkes Wirtschaftswachstum in den kommenden Jahren vollständig schuldenfinanziert wäre und Gold daher Aktien übertreffen dürfte, nicht umgekehrt.
Im demnächst erscheinenden Teil II dieses Berichts werden wir die andere mögliche Erklärung für die aktuellen Aktienbewertungen untersuchen: die große Inflation
[1] https://www.wsj.com/articles/new-army-of-individual-investors-flexes-its-muscle-11609329600#:~:text=More%20than%2010%20million%20new,in%20to%20bet%20on%20stocks
[2] https://www.cnbc.com/2021/02/26/what-charlie-munger-bill-gates-overlook-in-robinhood-trading-.html
[1] Hinweis: Hohe Inflation führt nur dann zu sinkenden Schuldenquoten, wenn der Staatshaushalt im Überschuss ist. Bei einem Haushaltsdefizit steigen mit der Inflation sowohl die Staatseinnahmen als auch die Staatsausgaben. Während die bestehenden Schulden im Verhältnis zum BIP kleiner werden, nehmen die neu aufgenommenen Schulden in nominaler Rechnung zu.
| Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben, sofern nicht ausdrücklich angegeben, nicht die Ansichten von Goldmoney oder Menē wieder. Bitte beachten Sie, dass weder Goldmoney noch Menē noch einer ihrer Vertreter Finanz-, Rechts-, Steuer-, Anlage- oder sonstige Beratung erbringt. Eine solche Beratung sollte bei einer unabhängigen, regulierten Person oder Stelle eingeholt werden, die hierfür entsprechend qualifiziert ist. Alle in diesem Artikel enthaltenen Informationen dienen ausschließlich als allgemeiner Marktkommentar und stellen keine Beratung dar. Weder Goldmoney noch Menē haftet für Verluste oder Schäden, die sich unmittelbar oder mittelbar aus der Nutzung dieser Informationen oder dem Vertrauen auf diese ergeben. Goldmoney ist Anteilseigner von Menē; der Autor ist Direktor und Anteilseigner von Goldmoney und hat daher ein mittelbares Interesse an Menē. |