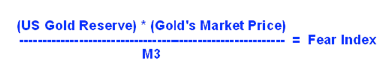US-M3 stieg im April über 15,1 Billionen US-Dollar, doch das Geldmengenwachstum scheint sich in den vergangenen drei Monaten deutlich verlangsamt zu haben, obwohl die Federal Reserve im Rahmen ihrer Liquiditätsprogramme weiterhin über 85 Milliarden US-Dollar pro Monat einspeist, was inzwischen zu Recht als „QE forever“ bezeichnet werden kann.
Die Goldpreiskorrektur im April, die bei einem Tief von 1.321 $ je Unze endete, hat den Fear Index auf 2,55 % gedrückt, ein Niveau, das zuletzt im Oktober 2010 zu sehen war; der gleitende 21-Monats-Durchschnitt liegt bei 2,97 %.

Der Zweck des GoldMoney Fear Index besteht jedoch nicht darin, den aktuellen Zustand des Goldbullenmarkts zu beurteilen, kurzfristige Marktbewegungen zu analysieren oder auch nur den Trend in relativen Größen darzustellen. Dafür gibt es zahlreiche andere Indikatoren, die für Händler nützlich sein können. James Turk entwickelte die Formel für den GoldMoney Fear Index, die auf der offiziellen Bretton-Woods-Gleichung beruht, um den Wert von Gold bestimmen zu können und somit zu erkennen, wann Gold zum aktuellen Preis über- oder unterbewertet ist.
Bedenken Sie, dass Gold vor August 1971 in den USA offiziell Geld war und daher durch das 1944 geschaffene Bretton-Woods-System auch für zwei Drittel der Welt offizielles Geld war, wie Sie in dieser Geschichte der Wechselkursregime sehen können. Selbst Chartalisten, die argumentieren, dass diese „offizielle“ oder rechtliche Eigenschaft das wichtigste Kriterium dafür ist, ob etwas Geld ist, räumen ein, dass Gold damals Geld war. Bis zum Jahr 2000 war der Schweizer Franken noch zu 40 % durch Gold gedeckt.
Mit anderen Worten: Gold war vor nur einer Generation in den meisten Teilen der Welt unbestreitbar Geld und blieb es in einigen Teilen der Welt bis vor gut einem Jahrzehnt. Aber ist Gold heute Geld?
Die meisten Geldexperten würden mit Nein antworten. Die meisten Finanzanalysten ordnen Gold derzeit den Rohstoffen zu; selbst einige, die ausgesprochene Goldanhänger sind und dem Goldstandard positiv gegenüberstehen, würden argumentieren, dass Gold im Moment kein Geld ist.
Sie irren sich.
Lassen Sie mich zunächst das vielfach missbrauchte Argument entkräften, man könne nicht einfach in ein Geschäft gehen und seine Lebensmittel mit Gold bezahlen. Man könnte ebenso anführen, dass man in einem Geschäft in Indiana nicht mit Euro und in einer portugiesischen Bar nicht mit Dollar bezahlen kann, und dennoch gelten Euro und Dollar allgemein als Geld. Noch deutlicher: In einem italienischen Café werden Sie kaum mit einem 500-€-Schein bezahlen können, und spanische Taxifahrer behalten sich weiterhin das Recht vor, 50-€-Scheine abzulehnen; tatsächlich ist es einfacher, sie dazu zu bringen, 12-€-Silbermünzen zu akzeptieren (ja, die Zentralbanken des Euro-Systems prägen weiterhin Silbermünzen), als Papiergeldscheine mit hohem Nennwert.
Zweitens sollten wir bedenken, dass Gold nie wirklich Geld für die Straße oder für kleine Transaktionen war. Wie das Sprichwort sagt: „Gold ist das Geld der Könige, Silber das Geld der Gentlemen, Kupfer das Geld der Bauern und Schulden sind das Geld der Sklaven.“ Wegen seines hohen Verhältnisses von Wert zu Gewicht hat Gold seinen Platz stets bei Transaktionen mit hohem Wert gefunden: im internationalen Handel, auf den Immobilienmärkten, bei der Abwicklung zwischen Banken und zwischen Zentralbanken usw.
Für diejenigen unter uns, die keine Chartalisten sind und sich tatsächlich dafür interessieren, was am Markt und in der realen Welt geschieht, genügt es daher, zur Beantwortung der Frage, ob Gold Geld ist oder nicht, zu wissen, ob es als Geld verwendet wird. Wird Gold derzeit als Wertaufbewahrungsmittel, Recheneinheit und Tauschmittel verwendet?
Die erste Funktion, Wertaufbewahrung, erfüllt es eindeutig: Das sind die Goldreserven der Zentralbanken. Das sind die indischen Mitgiften aus hochkarätigem Gold. Das sind die Barren guter Lieferbarkeit, die in Goldtresoren auf der ganzen Welt lagern. Rohstoffe werden nicht in solchen Mengen gehortet; es gibt keinen Rohstoff mit einem Verhältnis von Bestand zu Jahresproduktion von 65 zu 1, denn Rohstoffe werden produziert und verbraucht, wobei allenfalls ein kleiner Lagerbestand für Spekulation und Flexibilität übrig bleibt. China importiert nicht über 1.000 Tonnen Gold pro Jahr, um es zu verbrauchen, sondern um es zu halten. Zu welchem Zweck? Als Wertaufbewahrungsmittel!

Wird Gold derzeit als Tauschmittel verwendet? Ja. Sicherlich nicht mehr so stark wie vor einer Generation, aber Immobilienmakler in Vietnam wickeln Geschäfte weiterhin in Gold ab, trotz der Versuche der Regierung, gegen diese Praxis vorzugehen. Iran, Türkei und China haben kürzlich große internationale Handelsgeschäfte abgeschlossen, bei denen Öl mit Gold bezahlt wurde. Im Jahr 2013 scheint auch Russland dem Club „Öl gegen Gold“ beigetreten zu sein. 13 US-Bundesstaaten, darunter Utah, Colorado und Minnesota, haben Gesetze verabschiedet oder sind dabei, Gesetze zu verabschieden, die Gold zum gesetzlichen Zahlungsmittel machen. Freiwillige Zusammenschlüsse wie die AOCS umfassen Tausende von Händlern, die Gold und Silber als Zahlungsmittel akzeptieren.
Bei der Recheneinheit liegt Gold dagegen eindeutig zurück, auch wenn die Nachfrage nach der Verwendung von Gold als Numéraire wächst, zumal die Währungskriege Fiatgeld zu einem zunehmend unzuverlässigen Maßstab machen und der Bedarf an einem objektiven, unabhängigen Messstab steigt.
Gold als Rohstoff (im engen, finanztechnischen Sinne des Wortes) zu bewerten, ist ein Fehler. Das Goldangebot ist relativ starr und wächst um weniger als 1,5 % pro Jahr; deshalb ist die Nachfrage nach dem Halten von Gold der entscheidende Faktor am Goldmarkt. Auch der Gold-„Verbrauch“ ist zahlenmäßig unerheblich. Welche andere Art von Vermögenswert wird durch den relativen Wunsch charakterisiert und bewertet, Kassenbestände (oder „Reserven“) in dieser Denomination zu halten? Richtig: Währungen. Das ist die zutreffende Anlageklasse für Gold (und Silber), und deshalb enthält die ISO-4217-Liste der Währungssymbole XAU (Unzen Gold) und XAG (Unzen Silber). Für Öl, Kupfer oder Weizen gibt es kein ISO-4217-Symbol.
Diese Diskussion mag vielen sehr akademisch und praxisfern erscheinen, doch es gibt sehr praktische Gründe, sie zu führen, denn die Folgen der einen oder anderen Einordnung von Gold und Silber sind für deren Bewertung erheblich. So wie der Versuch, eine Aktie nach Kriterien der Schuldenbewertung zu beurteilen, zu absurden Schlüssen führen würde, oder der Versuch, Immobilien als Rohstoff zu bewerten, Sie in schwieriges Anlagegelände führen könnte … so führt der Versuch, Gold mit denselben Kriterien und Modellen zu bewerten, die für Öl oder Erdgas verwendet werden, zu falschen Schlussfolgerungen. Deshalb haben die meisten Analysten, die mit der Bewertung von Gold und der Prognose seines Preises betraut waren, in den letzten 10 Jahren durchweg falsch gelegen. Die Investmenthäuser übertrugen diese Aufgabe denselben Personen, die den Preis von Kupfer und Eisen prognostizierten.
Der Fear Index geht von der richtigen Annahme aus: Gold ist Geld. Er bewertet es so, wie Währungen bewertet werden sollten: im Verhältnis zu anderen Währungen. Die natürliche Alternative zum Halten von Kassenbeständen in einer Währung ist das Halten in einer konkurrierenden Währung; der Mechanismus, der die Flucht aus einer überbewerteten in eine unterbewertete Währung beschreibt, ist das Gresham’sche Gesetz (sehr oft falsch dargestellt und missverstanden). Beim Fear Index vergleichen wir Gold mit dem US-Dollar, was besonders relevant ist, da beide vor nicht allzu langer Zeit aneinander gekoppelt waren. Der Euro Fear Index verfährt ebenso mit der gleichnamigen Währung.
Nun sind wir auf dem richtigen Weg und stellen die richtigen Fragen: Welches ist das bessere Geld? Welchen Marktanteil wird jede Geldart gewinnen? Wie wirken sich Zinsen und Geldpolitik auf die Nachfrage aus, die eine oder die andere Geldart zu halten?
Und für alle, die befürchten, dass das derzeitige Fiatgeld-System nicht tragfähig ist und in einer galoppierenden Inflation oder in der Mutter aller Zahlungsausfälle enden wird, lautet die Kernfrage: Wie viel Gold wird nötig sein, um nach dem Zusammenbruch das Vertrauen in die Währung wiederherzustellen? Welchen Goldpreis würde eine Golddeckung des Dollars von 40 % oder 100 % bedeuten?
Bei der Beantwortung dieser Frage erweist sich der Fear Index als unschätzbar.