
I prezzi dell'argento sono rimasti indietro rispetto a quelli dell'oro dal 2017, spingendo il rapporto oro/argento vicino al massimo storico. I prezzi dell'argento sono inoltre significativamente inferiori a quelli previsti dal nostro modello di prezzo. Riteniamo che le ragioni di questa performance debole siano transitorie e che l'argento tornerà a sovraperformare l'oro, mentre il prossimo ciclo dei metalli preziosi continua a svilupparsi rapidamente.
Nella primavera del 2017 abbiamo introdotto un quadro di riferimento per comprendere la formazione dei prezzi dell'argento (Silver price framework: Both money and a commodity, 9 marzo 2017). In questo report utilizzeremo tale quadro per analizzare la recente performance dell'argento e indicare dove pensiamo che si dirigerà nei prossimi mesi. Nel nostro documento sul quadro di riferimento abbiamo concluso che l'argento è sia moneta (riserva di valore) sia materia prima di input, e che quindi occorre considerare l'impatto sia della domanda industriale sia di quella monetaria:
- Da un lato, l'argento è una forma di moneta priva di rischio di controparte, in cui i costi di sostituzione fissano il limite inferiore dei prezzi: la stessa prova di valore energetico che sta alla base dei prezzi dell'oro. Pertanto, l'argento dovrebbe essere influenzato dagli stessi fattori dell'oro: le aspettative sui tassi di interesse reali, la politica delle banche centrali e i prezzi dell'energia a più lunga scadenza.
- Dall'altro lato, l'argento è una materia prima con ampie applicazioni industriali. Di conseguenza, anche le variazioni dell'attività industriale dovrebbero influire sul prezzo dell'argento.
Nella nostra nota sul quadro di riferimento abbiamo anche discusso i due motivi principali per cui riteniamo che l'argento tenda a sovraperformare l'oro nei mercati rialzisti e a sottoperformare nei mercati ribassisti:
- Poiché il valore delle scorte globali di argento è molto inferiore a quello delle scorte globali di oro, a causa dell'impiego dell'argento in applicazioni industriali, un aumento della domanda monetaria di argento ha un effetto sproporzionatamente grande. In altre parole, quando la domanda di metalli come alternativa alla valuta fiat aumenta, semplicemente c'è meno argento disponibile da scambiare.
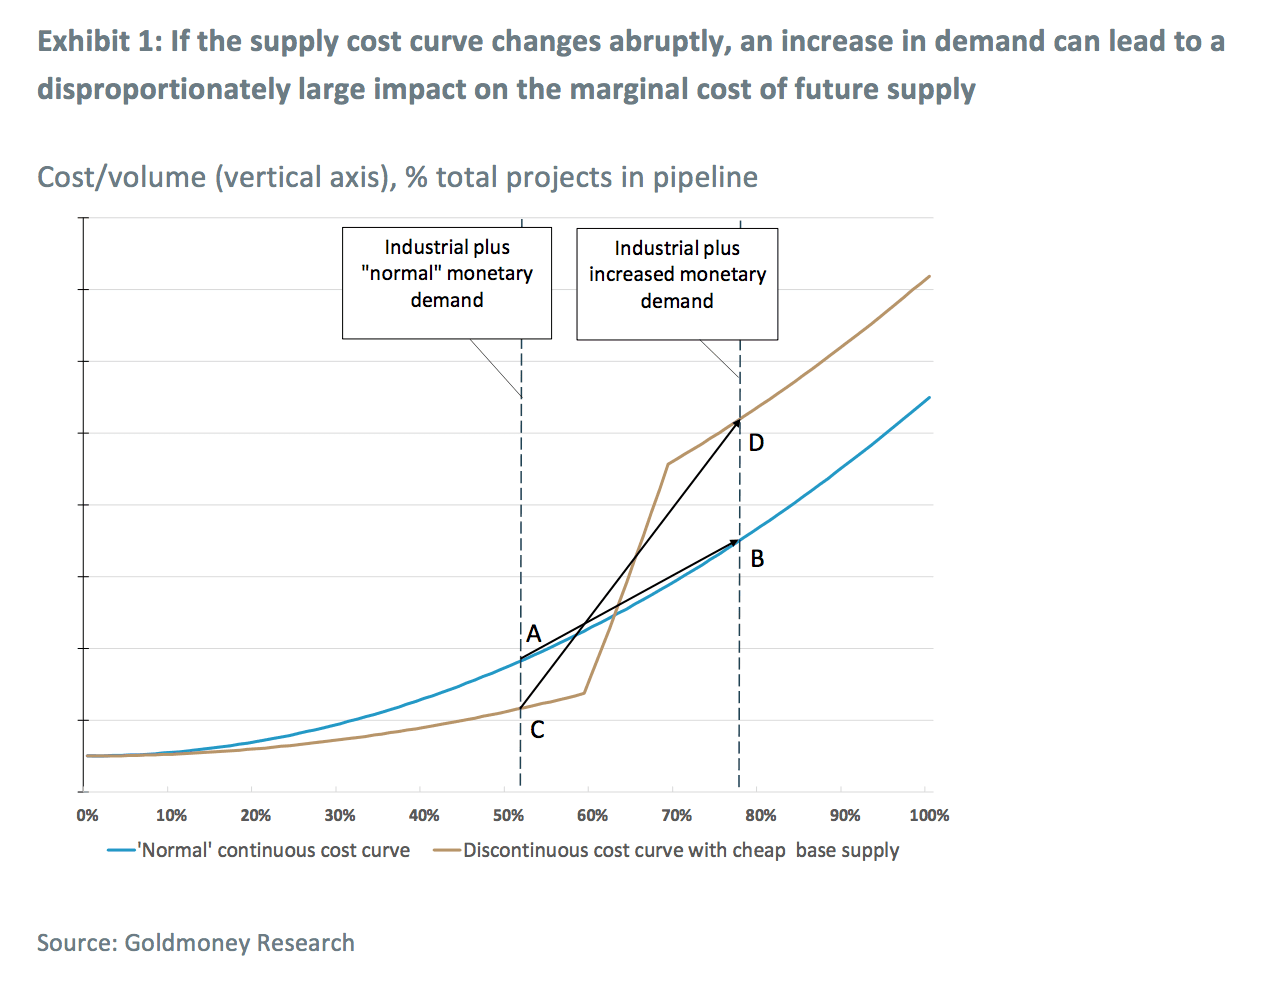
- Una grande parte della produzione mondiale di argento è un sottoprodotto di altre attività minerarie, come la produzione di rame. Questa produzione di base è solitamente sufficiente a soddisfare la domanda industriale e la domanda monetaria "normale" di argento. Poiché gran parte dell'argento viene estratta come sottoprodotto, la curva dei costi dell'argento ha una forma discontinua: la produzione di base è relativamente economica, ma per aumentare in modo significativo l'offerta occorre che diventino economicamente sostenibili progetti di argento "puro" molto più costosi. Di conseguenza, quando un forte aumento della domanda monetaria provoca uno spostamento sulla curva dei costi, i prezzi tendono ad aumentare bruscamente. Ciò è illustrato nell'Exhibit 1. Su una curva di offerta continua e regolare, un aumento della domanda futura attesa porta a uno spostamento sulla curva dei costi di offerta da A a B. Per l'argento, tuttavia, la curva dei costi è diversa: presenta un "punto di flesso angoloso" (un cambiamento brusco e discontinuo della derivata prima), poiché molto argento è prodotto come sottoprodotto, cioè viene prodotto quasi indipendentemente dal prezzo dell'argento. Pertanto, piccoli spostamenti della domanda futura attesa comportano solo variazioni molto limitate dei costi marginali. Un forte aumento della domanda monetaria di argento, invece, determina un forte aumento del costo marginale dell'offerta futura (da C a D), poiché un incremento dell'offerta futura può essere ottenuto solo approvando progetti di argento puro ad alto costo.
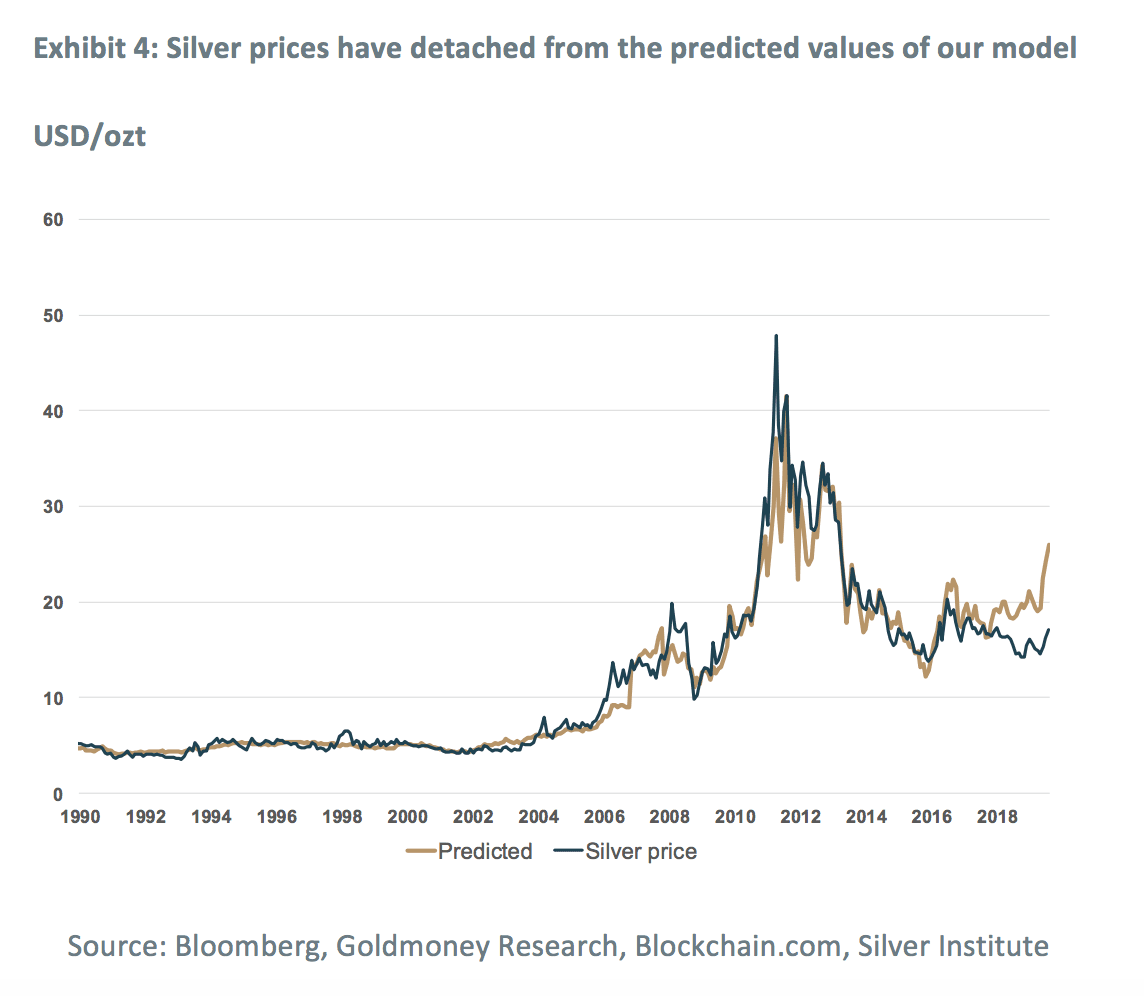
I prezzi dell'argento hanno toccato il massimo all'inizio del 2011, vicino a 50,00 USD/ozt, per poi scendere gradualmente fino a un minimo di 13,70 USD/ozt alla fine del 2015, più o meno nello stesso periodo in cui i prezzi dell'oro hanno toccato il loro minimo. Questo calo del prezzo dell'argento era in linea con i risultati del nostro modello: la domanda monetaria di argento ha rallentato in modo significativo quando le aspettative sui tassi di interesse reali in USD (rendimenti dei TIPS a 10 anni) sono salite da circa -1% a quasi +1% (vedi Exhibit 2); i tassi reali tendono a essere fortemente correlati in modo negativo con i prezzi dei metalli preziosi, e con l'argento più che con l'oro. Come abbiamo già sottolineato, il calo dei prezzi dell'oro in quel periodo è stato aggravato da un riprezzamento dell'energia a più lunga scadenza, che con ogni probabilità ha pesato negativamente anche sui prezzi dell'argento. Tuttavia, a differenza dell'oro, che da allora è in tendenza rialzista ed è salito del 40% dai minimi, i prezzi dell'argento sono rimasti per lo più stagnanti (vedi Exhibit 3).

Inoltre, i prezzi dell'argento non si sono solo staccati da quelli dell'oro, ma anche dai livelli previsti dal nostro modello di prezzo (vedi Exhibit 4). Il nostro modello prevede che i prezzi dovrebbero attualmente attestarsi intorno a 25 USD/ozt, ovvero 8 USD/ozt in più rispetto al livello attuale. È importante notare che, quando i prezzi dell'argento hanno toccato il minimo alla fine del 2015, erano esattamente in linea con i livelli previsti dal nostro modello. Successivamente, il modello avrebbe previsto un aumento dei prezzi, grazie alle aspettative in lento calo sui tassi di interesse reali e a una modesta crescita della produzione industriale. Il calo delle aspettative sui tassi di interesse reali ha effettivamente portato a un aumento dei prezzi dell'oro, ma i prezzi dell'argento non lo hanno seguito.
Perché l'argento è in ritardo?
Riteniamo che la risposta sia probabilmente duplice:
In primo luogo, come abbiamo già evidenziato in passato, i prezzi dell’argento sono determinati sia dalla domanda monetaria sia da quella industriale. Questo a differenza dei prezzi dell’oro, che sono determinati solo dalla domanda monetaria, poiché la domanda industriale è ridotta in confronto e abbastanza stabile. Nel nostro modello di prezzo utilizziamo i dati sulla produzione industriale come indicatore indiretto della domanda industriale di argento. In passato questo approccio ha funzionato bene, come dimostra l’elevata aderenza del nostro modello (vedi Exhibit 4). Tuttavia, negli ultimi anni il rapporto tra la produzione industriale complessiva e la domanda industriale di argento è cambiato in modo radicale. Storicamente, il settore fotografico ha rappresentato la parte più consistente della domanda industriale di argento. Oggi questa fonte di domanda è quasi del tutto scomparsa. Nel 2018 il settore fotografico ha assorbito poco meno di 40 milioni di once, contro circa 200 milioni di once (un terzo dell’offerta mineraria mondiale) vent’anni fa (vedi Exhibit 5). La forte crescita di altri settori (elettronica, leghe, ossido di etilene) ha in parte compensato il calo della domanda del settore fotografico, ma anche questa domanda ha raggiunto il picco intorno al 2013 e da allora è in lieve flessione (vedi Exhibit 5). Fortunatamente per l’industria dell’argento, un settore manifatturiero sta generando una domanda sempre maggiore: quello fotovoltaico. Nel 2018 la produzione di pannelli solari ha consumato oltre 80 milioni di once (il 10% dell’offerta mineraria) ed è in crescita. Tuttavia, la domanda del settore fotovoltaico è piuttosto recente e, pur accelerando rapidamente, negli ultimi cinque anni non è stata abbastanza elevata da compensare del tutto la perdita della domanda fotografica e il rallentamento della domanda industriale. Di conseguenza, in termini netti, dal 2013 la domanda industriale è in lieve calo (vedi Exhibit 5). Pensiamo che la scarsa domanda industriale degli ultimi anni abbia contribuito alla debole performance del prezzo dell’argento e spieghi in parte perché l’argento sia rimasto indietro rispetto all’oro.
Aspetto importante: in prospettiva non ci aspettiamo che la debolezza della domanda industriale rappresenti un ulteriore ostacolo per i prezzi dell’argento. Un motivo è che la domanda del settore fotografico non può scendere molto di più, mentre prevediamo che quella del settore fotovoltaico continui a crescere. Un altro motivo è che, mentre un calo della domanda industriale, anche modesto come negli ultimi anni, può incidere negativamente sui prezzi dell’argento in un contesto “normale”, diventa secondario in una fase di forte domanda monetaria, dato che la domanda industriale è in genere comunque debole[1]. 
In secondo luogo, l’argento potrebbe aver risentito di una crescente concorrenza delle criptovalute. La domanda monetaria sia di oro sia di argento aumenta quando le aspettative sui tassi di interesse reali diminuiscono. Il motivo è che in questi contesti le persone passano dalle valute fiat ai metalli per proteggere il proprio potere d’acquisto. Per molti risparmiatori l’argento ha il vantaggio di essere più facile da acquistare in piccole quantità (di valore). L’argento tende inoltre a sovraperformare l’oro nei mercati rialzisti, il che lo rende più interessante per gli speculatori. Il bitcoin potrebbe aver sottratto all’argento una parte della quota di mercato presso questi tipi di investitori. Il mercato dell’argento è inoltre significativamente più piccolo di quello dell’oro. Se oro e argento cedono alle criptovalute lo stesso volume di domanda monetaria, l’effetto dovrebbe essere molto maggiore per l’argento che per l’oro (vedi Exhibit 6). Mentre l’oro si è mosso esattamente in linea con quanto prevede il nostro modello, anche quando il prezzo del bitcoin è passato da 300 dollari USA alla fine del 2015 a oltre 10.000 dollari USA attuali, l’argento ha ottenuto risultati inferiori. 
Pur non facendo alcuna previsione sul futuro delle criptovalute, non pensiamo che in prospettiva la concorrenza delle criptovalute inciderà molto sull’argento. Il motivo per cui negli ultimi anni la concorrenza delle criptovalute potrebbe aver avuto un effetto negativo sull’argento è che finora la ripresa della domanda monetaria di metalli preziosi è stata modesta (con l’eccezione delle ultime settimane). Ci aspettiamo che la domanda monetaria continui ad accelerare mentre questo ciclo rialzista dei metalli preziosi prende velocità, con l’accelerazione del calo delle aspettative sui tassi reali. In un simile contesto, due fattori diventano dominanti per i prezzi dell’argento: le scarse scorte in superficie di argento e la forma discontinua della curva dei costi dell’argento.
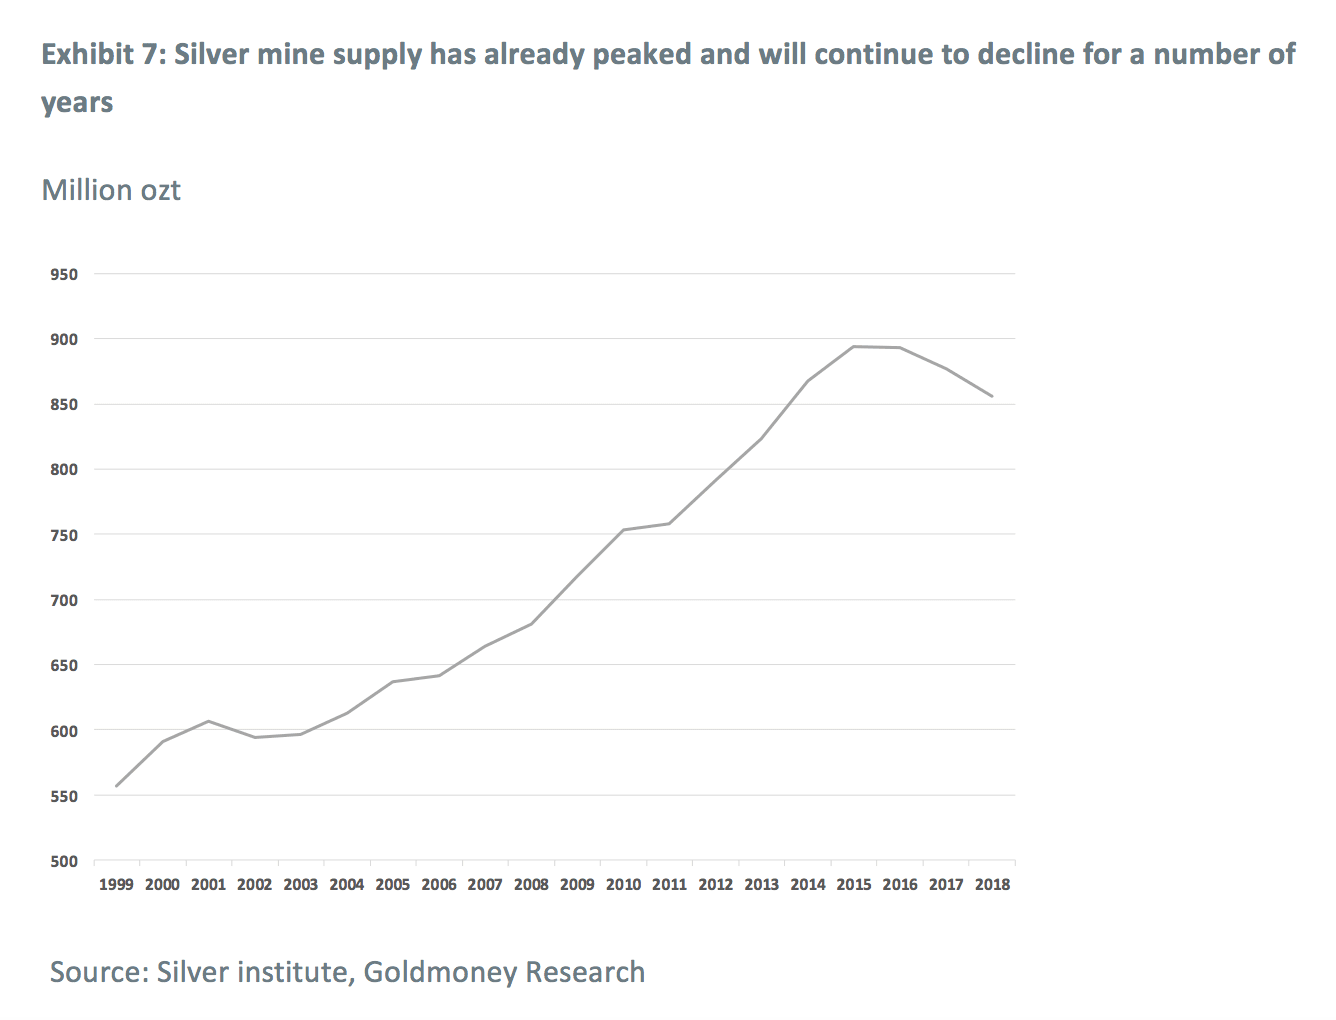
Per quest’ultimo aspetto è importante notare che la produzione mineraria di argento è in calo. Secondo il Silver Institute, l’offerta mineraria di argento ha raggiunto il picco nel 2015/2016. Rispetto al settore minerario dell’oro, che a causa di un lungo periodo di sottoinvestimento è destinato a entrare in futuro in una fase di offerta mineraria in calo, l’industria dell’argento è molto più avanti in questo processo: l’offerta mineraria è già scesa del 2% nel 2018 e il Silver Institute prevede un ulteriore calo del 2% quest’anno (vedi Exhibit 7). Non si intravede alcun cambiamento di questa tendenza e, se la produzione mineraria di metalli di base risentisse della debolezza della domanda a causa di una recessione economica, calerebbe anche la produzione di argento come sottoprodotto.
In sintesi, riteniamo possibile che, sebbene l’ascesa delle criptovalute abbia effettivamente avuto un effetto negativo sui prezzi dell’argento negli ultimi anni, ciò sia dipeso dal contesto specifico in cui si è verificata. Non ci aspettiamo molti ostacoli per l’argento in futuro.
Il rapporto oro/argento è vicino al massimo storico, ma pensiamo che l’argento inizierà a sovraperformare
Di conseguenza, l'argento viene scambiato attualmente a un rapporto con l'oro di 88, vicino ai massimi storici del 1991. All'epoca l'argento quotava 3,67 USD/ozt. Quello fu anche il minimo intermedio dei prezzi dell'argento, che poi sono saliti del 1.300% fino al picco del 2011 (vedi Grafico 8).
Nelle ultime settimane l'argento è finalmente riuscito a rompere al rialzo. È salito da 14 USD/ozt dello scorso novembre a 17 USD/ozt di oggi, con un aumento del 21%. Tuttavia, l'argento ha avuto solo una performance in linea con quella dell'oro, che è salito da 1.200 USD/ozt a oltre 1.500 USD/ozt (vedi Grafico 9). Come abbiamo già spiegato, riteniamo di trovarci all'inizio di un nuovo ciclo del prezzo dell'oro e i recenti movimenti di prezzo hanno rafforzato la nostra convinzione (Gold Price Framework – The next cycle unfolds, 20 giugno 2009). In un contesto così rialzista, ci aspettiamo che l'argento torni a sovraperformare l'oro. Pertanto, a nostro avviso, il recente rally dell'argento è solo l'inizio.

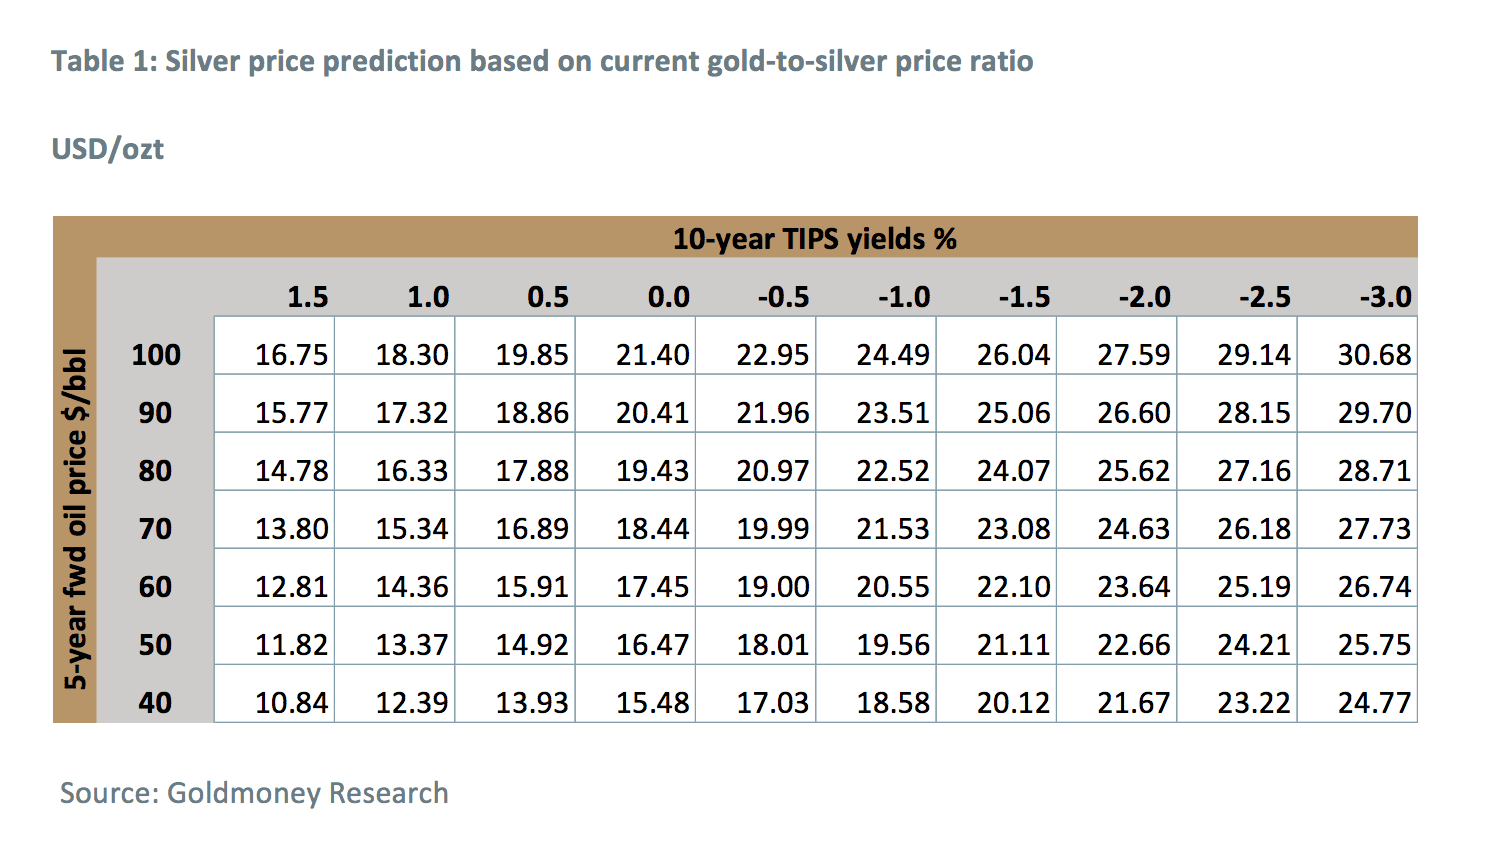
Nel report sull'oro citato sopra abbiamo presentato una tabella che mostra le nostre previsioni sul prezzo dell'oro per vari scenari di aspettative sui tassi di interesse reali e sui prezzi dell'energia a lungo termine. La tabella seguente prende queste previsioni e le traduce in prezzi dell'argento, una volta ai rapporti attuali tra oro e argento e una volta al rapporto medio degli ultimi 25 anni (vedi tabella 1 e tabella 2). Se i prezzi dell'argento dovessero attestarsi su questi ultimi valori, sarebbero ancora una volta in linea con la performance di 2:1 dell'argento rispetto all'oro che di solito si osserva nei cicli rialzisti dei metalli preziosi. In ogni caso, a nostro avviso i prezzi dell'argento hanno un potenziale di crescita esplosivo nei prossimi anni.

[1] I cicli rialzisti dell'oro e dell'argento sono guidati dal calo delle aspettative sui tassi di interesse reali. Queste sono di solito il risultato della politica delle banche centrali, attraverso il calo dei tassi di interesse nominali o l'aumento delle aspettative di inflazione dovuto alla politica monetaria. Le banche centrali tendono a tagliare i tassi quando l'attività economica (e quindi la domanda industriale di argento) è debole. Un'inflazione elevata tende a incidere negativamente sulla crescita economica. Questo va alla fine di ogni post (Updates, Analysis, Insights)
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney o Menē, salvo diversa indicazione esplicita. Si noti che né Goldmoney, né Menē, né alcuno dei loro rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un ente regolamentato indipendente e adeguatamente qualificato. Qualsiasi informazione contenuta in questo articolo è fornita esclusivamente come commento generale sul mercato e non costituisce consulenza. Né Goldmoney né Menē si assumono alcuna responsabilità per eventuali perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē, l'autore è amministratore e azionista di Goldmoney e ha, pertanto, un interesse indiretto in Menē.