
Nella prima parte di questo report (La prossima carenza di petrolio – Parte I, 20 aprile 2021) abbiamo discusso l'impatto dei prezzi dell'energia a più lunga scadenza sull'oro. Abbiamo illustrato come la produzione di OPEC+, dei produttori americani di petrolio shale e dei paesi non-OPEC (esclusi gli shale USA) sia crollata in seguito al calo dei prezzi provocato dai lockdown. In questo report analizziamo da vicino queste tre fonti di offerta di petrolio e come prevediamo che la produzione evolverà man mano che il mondo si riprende dalla pandemia.
OPEC+:
La produzione dell'OPEC+ è calata perché l'OPEC ha deciso di ridurla. I costi di produzione per la maggior parte dei produttori OPEC tendono a essere molto bassi. L'Arabia Saudita, per esempio, non ha dovuto sospendere la produzione perché era diventata antieconomica. L'ha sospesa perché non voleva che i prezzi scendessero ulteriormente. Ma se i prezzi globali fossero scesi ancora, l'Arabia Saudita e gli altri membri centrali dell'OPEC sarebbero stati gli ultimi a vedere i prezzi scendere sotto i propri costi operativi. Un punto importante per il futuro: questa produzione può essere riattivata nello stesso modo in cui è stata interrotta, perché non c'è stato alcun impatto significativo sulla capacità.
Tuttavia, ciò non significa che la pandemia di COVID-19 non abbia avuto effetti sulle prospettive a lungo termine della produzione petrolifera dell'OPEC. Come le loro controparti non-OPEC, anche i produttori OPEC hanno tagliato drasticamente il CAPEX. Per esempio, quando Saudi Aramco si è quotata in borsa nel 2019, nel prospetto dell'IPO la società dichiarava di prevedere una spesa in CAPEX tra 35 e 40 miliardi di dollari nel 2020. A marzo 2020 l'aveva ridotta a 25-30 miliardi. Ma anche quando i prezzi del petrolio si sono ripresi con forza, Aramco ha continuato a rivedere al ribasso le indicazioni sul CAPEX. A marzo 2021 ha rivisto l'obiettivo di CAPEX per l'anno fiscale a 35 miliardi di dollari, dai 40-45 miliardi precedenti, e Aramco resta comunque tra i paesi OPEC che spendono di più. ADNOC (Abu Dhabi National Oil Company) ha rivisto il proprio CAPEX 2020 al ribasso del 35%. E sebbene a dicembre dello scorso anno abbia presentato con enfasi un piano di spesa quinquennale (2021-2025) da 122 miliardi di dollari, questo era inferiore di 10 miliardi rispetto al piano quinquennale precedente. KPC (Kuwait Petroleum Corp) ha annunciato a marzo dello scorso anno che avrebbe tagliato drasticamente il CAPEX per il 2020. L'azienda ha poi annunciato ad agosto 2020 che avrebbe ridotto il proprio piano di spesa quinquennale di ben il 25%, cancellando alcuni progetti e rinviandone altri, compresa l'esplorazione.
Si sa meno dei piani di CAPEX delle compagnie petrolifere nazionali dei paesi OPEC non centrali, ma dato che si trovano in situazioni finanziarie molto più difficili di quelle di Arabia Saudita, Emirati Arabi Uniti e Kuwait, è ragionevole presumere che i tagli alla spesa saranno relativamente maggiori rispetto ai membri centrali. E mentre i paesi OPEC centrali si affidano alle proprie compagnie petrolifere nazionali, la maggior parte dei membri non centrali si affida a compagnie petrolifere internazionali per gestire i giacimenti esistenti e svilupparne di nuovi. Molte di queste società hanno ridotto drasticamente le loro previsioni di CAPEX (ne parliamo più avanti), compresa la spesa nei paesi OPEC. La società di consulenza Wood Mackenzie ha stimato lo scorso anno che le compagnie petrolifere internazionali avrebbero tagliato del 33% i piani di spesa per il continente africano. Sette dei 15 membri dell'OPEC sono nazioni africane.
La riduzione del CAPEX non è l'unico modo in cui la produzione futura di petrolio ne risentirà. Le compagnie petrolifere hanno ridotto drasticamente anche la spesa operativa (manutenzione). Questo ha un impatto più immediato sulla produzione rispetto ai tagli al CAPEX. Il problema è che una minore spesa operativa porta spesso a un danno permanente alla capacità. In altre parole, mentre i tagli volontari alla produzione in sé non sono necessariamente un problema, poiché creano solo capacità inutilizzata a cui attingere in seguito quando la domanda tornerà, la riduzione della spesa per la manutenzione può avere un impatto permanente su un pozzo e la produzione potrebbe non tornare mai ai livelli precedenti. WoodMac ha stimato lo scorso anno che alcune società attive in Africa hanno tagliato la spesa operativa fino al 40%.
Nel complesso, pensiamo che l'OPEC+ sarà in grado di colmare rapidamente nel breve termine il divario di offerta con la capacità inutilizzata quando la domanda tornerà nel secondo semestre del 2021, con il ritorno alla normalità. Tuttavia, il mondo non potrà contare su nuova offerta OPEC nel medio-lungo termine per soddisfare la domanda in crescita. Di fatto, riteniamo che il declino naturale di alcuni membri OPEC accelererà in futuro. Si tratta di un netto distacco dai 10 anni precedenti, in cui l'OPEC ha aggiunto 5 mb/g di produzione per soddisfare la domanda in crescita. Gran parte di questa produzione era nuova capacità, non capacità inutilizzata.
Grafico 9: dal 2010 l'OPEC ha aggiunto 5 mb/g di offerta per soddisfare la domanda in crescita
Kb/g, OPEC (esclusi Libia e Iran)

Fonte: Goldmoney Ricerche
Non-OPEC esclusi gli shale USA:
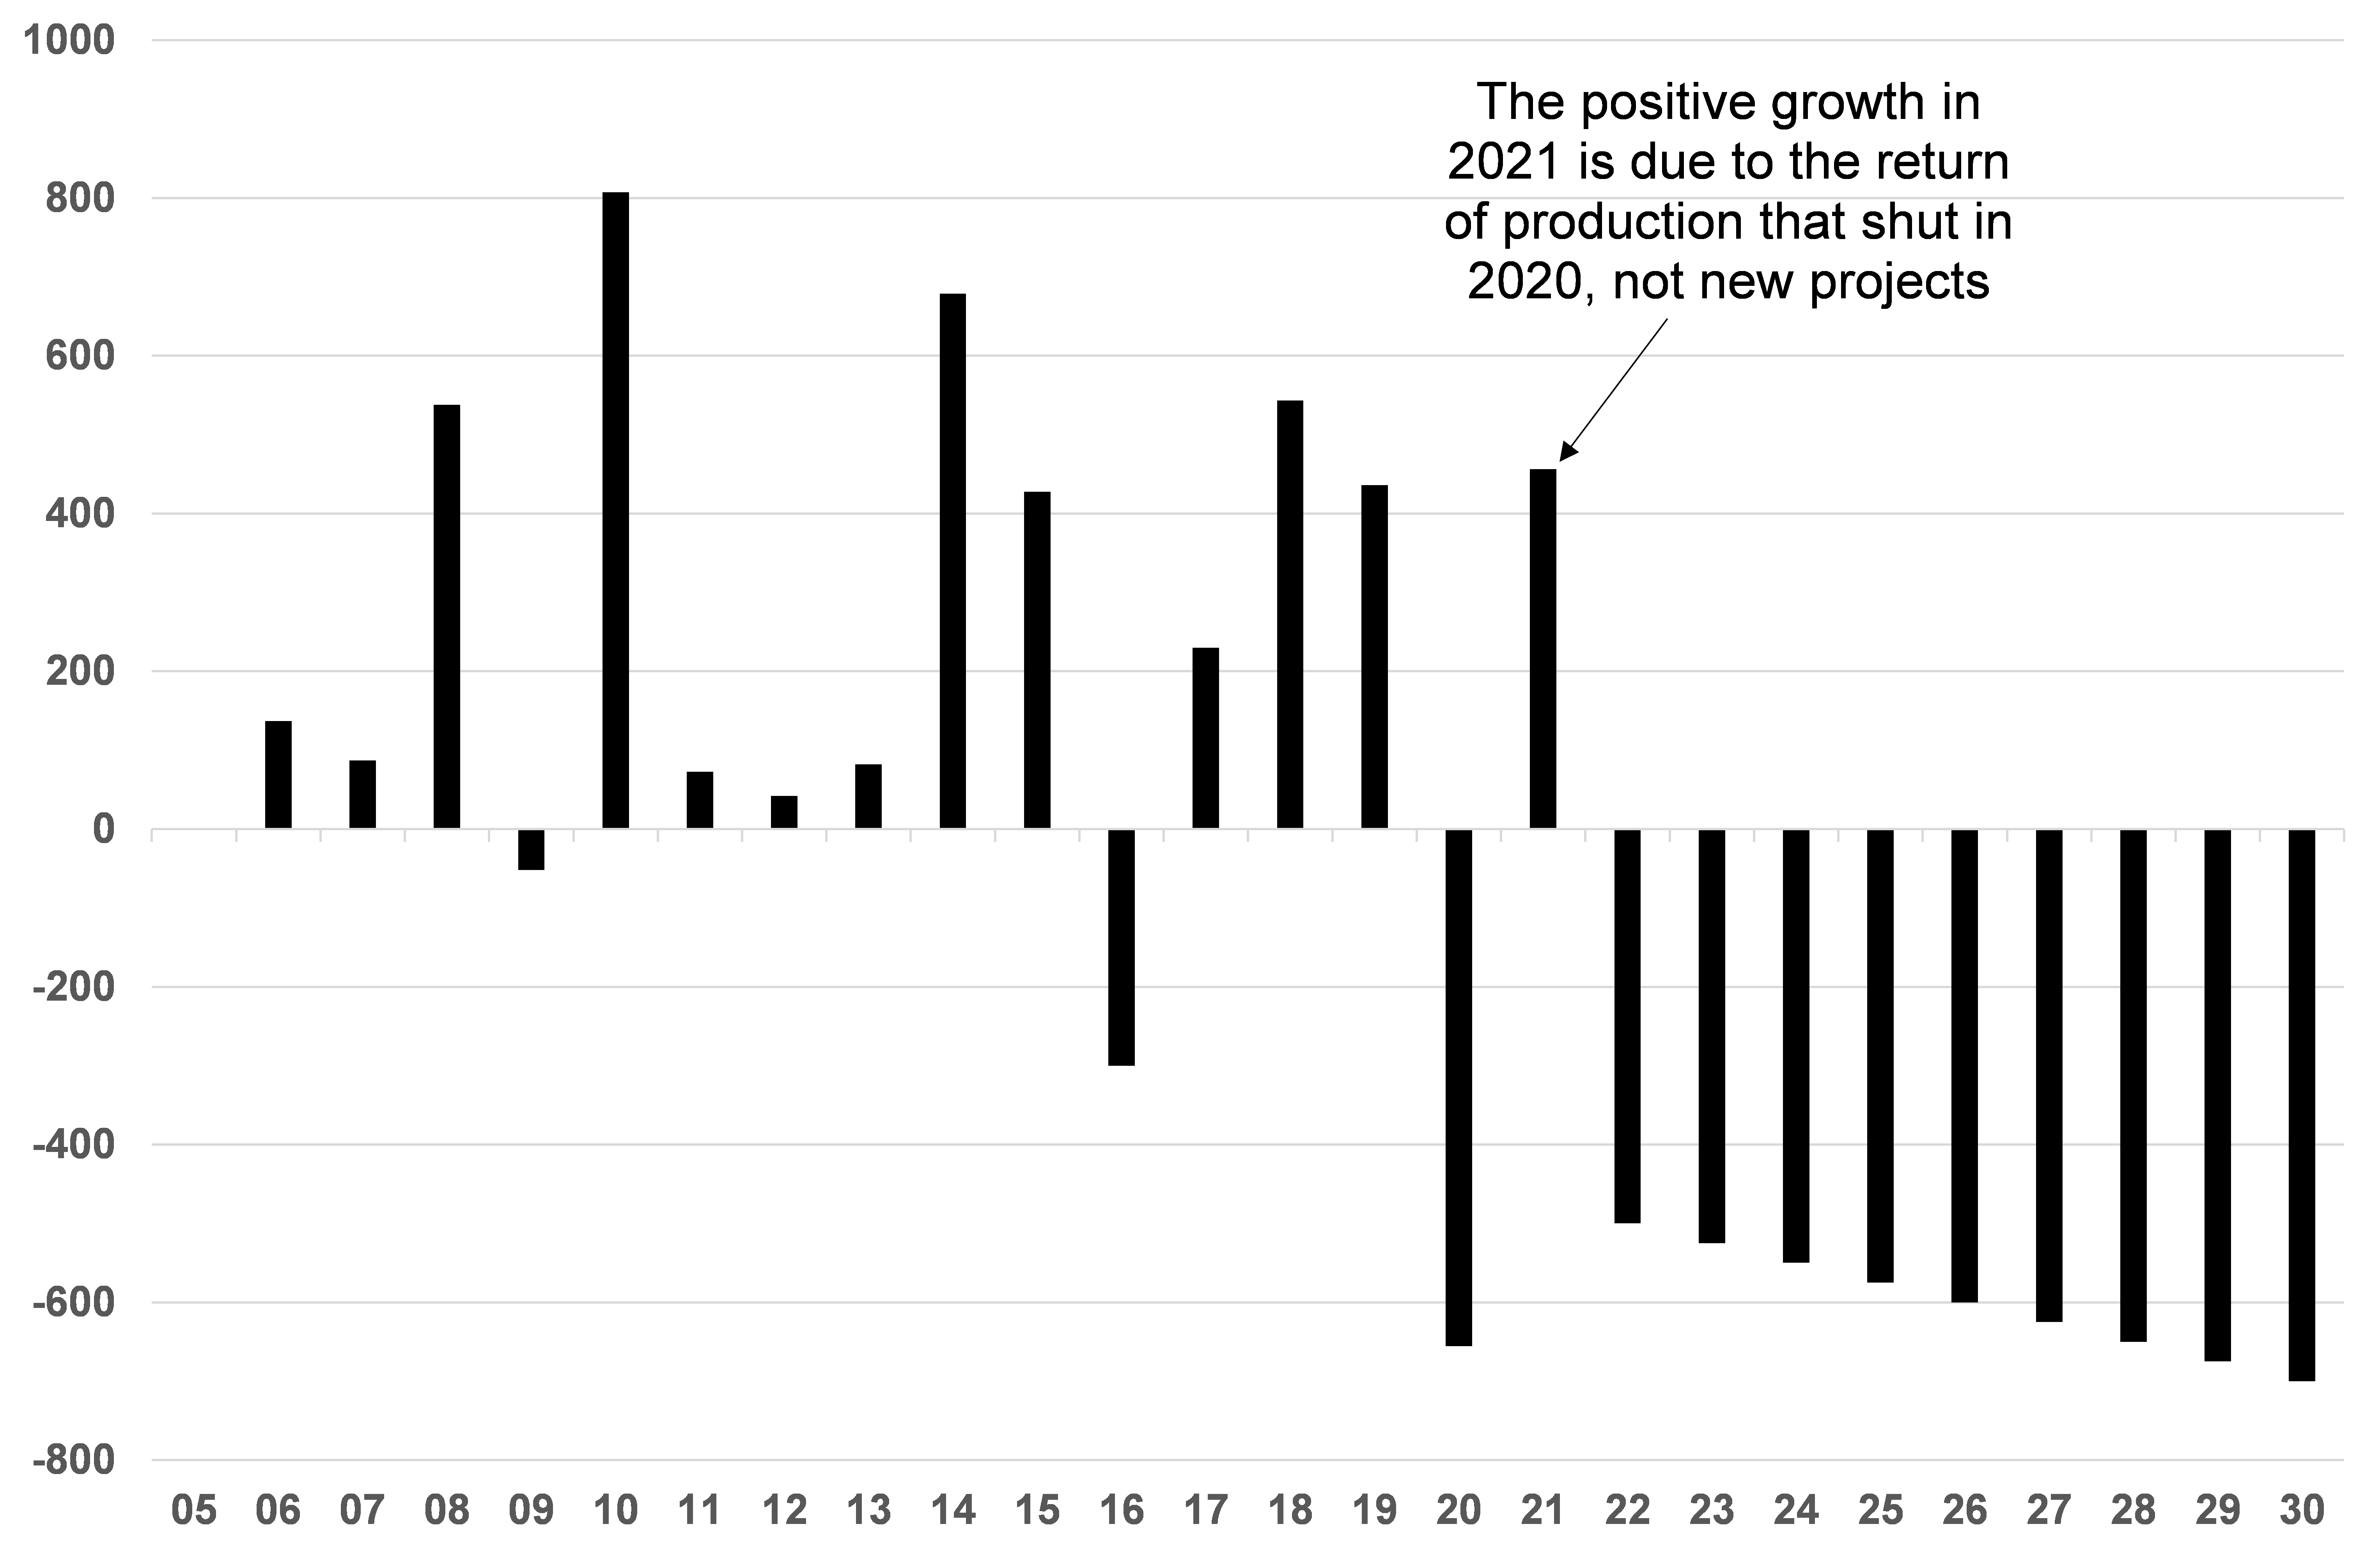
Prima dello scoppio del COVID-19 avevamo sostenuto che il 2020 sarebbe stato l'ultimo anno di crescita positiva della produzione non-OPEC esclusi gli shale USA. Si prevedeva che la produzione sarebbe cresciuta con l'entrata in funzione di progetti approvati molti anni prima. Tuttavia, una pipeline di progetti in rapido esaurimento, unita a tassi di declino naturale in accelerazione, avrebbe significato che dal 2021 in poi la produzione non-OPEC esclusi gli shale USA sarebbe diminuita per il prossimo futuro.
Il crollo dei prezzi nel 2020 ha provocato già nel 2020 un calo della produzione, poiché alcuni produttori si sono avvicinati ai costi di cassa. Molti produttori hanno ridotto la manutenzione nei loro giacimenti, cosa che avevamo già visto nel 2008-2009. Tuttavia, questo è un effetto di breve termine. L'effetto più importante è che i produttori non-OPEC hanno tagliato in modo massiccio il CAPEX. Exxon ha tagliato il 30% della spesa 2020 e poi un ulteriore 11-25% nel 2020. BP ha ridotto del 25% la spesa in conto capitale del 2020. A marzo 2021 la società ha inoltre annunciato che sarebbe uscita dai suoi progetti petroliferi in Kazakistan – un importante motore di crescita futura – e si sarebbe concentrata sulle rinnovabili. BP intende ridurre del 40% la propria attività legata agli idrocarburi nei prossimi dieci anni. Shell e Total hanno tagliato del 20% il CAPEX 2020 e hanno annunciato una trasformazione verso un business più green, con Shell che punta a diventare un'azienda energetica a emissioni nette zero entro il 2050. Se alcune di queste cessioni significano semplicemente che gli asset esistenti passano da una grande compagnia petrolifera a un'altra, significano anche che le società che vendono i propri asset non investiranno in nuovi progetti.
Questo vuol dire che la già scarsa pipeline di progetti si esaurirà ancora più rapidamente. In parte ciò dipende dallo shock dei prezzi, ma altrettanto dal riallineamento delle compagnie petrolifere globali verso un'economia più verde. Molte major del petrolio e del gas hanno annunciato di voler investire nelle energie rinnovabili a scapito della loro attività tradizionale. In passato tali annunci erano poco più che operazioni di pubbliche relazioni, ma la crisi del COVID-19 ha probabilmente accelerato anche la spinta verso la decarbonizzazione dell'economia. Ci aspettiamo che nei prossimi mesi i governi di tutto il mondo spingano per grandi pacchetti di infrastrutture con un chiaro focus su un "green new deal". Allo stesso tempo, il prezzo del carbonio sta diventando globale. I giganti dell'energia devono affrontare la difficile decisione se investire miliardi di dollari in progetti sui combustibili fossili con tempi di realizzazione spesso superiori a 10 anni e una vita utile di oltre 30. Anche se questi progetti potrebbero rivelarsi alla fine molto redditizi, comportano un'enorme incertezza legata al futuro dei combustibili fossili. Questo problema di incertezza non è nuovo e negli ultimi anni ha spinto le major petrolifere verso il settore shale, dove i tempi di realizzazione sono molto più brevi. Ma con le prospettive attuali, le compagnie petrolifere probabilmente non ci pensano soltanto due volte, ma tre, prima di approvare uno di questi giganteschi progetti petroliferi.
Di conseguenza, pensiamo che la produzione non-OPEC esclusi gli shale USA abbia probabilmente toccato il picco e da qui in poi diminuirà lentamente. Serviranno prezzi sostanzialmente più alti (nella parte lunga della curva) per incentivare le compagnie petrolifere a fare gli investimenti necessari e, anche se tali investimenti verranno fatti, serviranno molti anni prima che quella produzione diventi operativa.
Grafico 10: si prevede che la produzione non-OPEC esclusi gli shale USA diminuirà nei prossimi anni
Kb/g su base annua
Fonte: Goldmoney Ricerche
Petrolio shale USA:
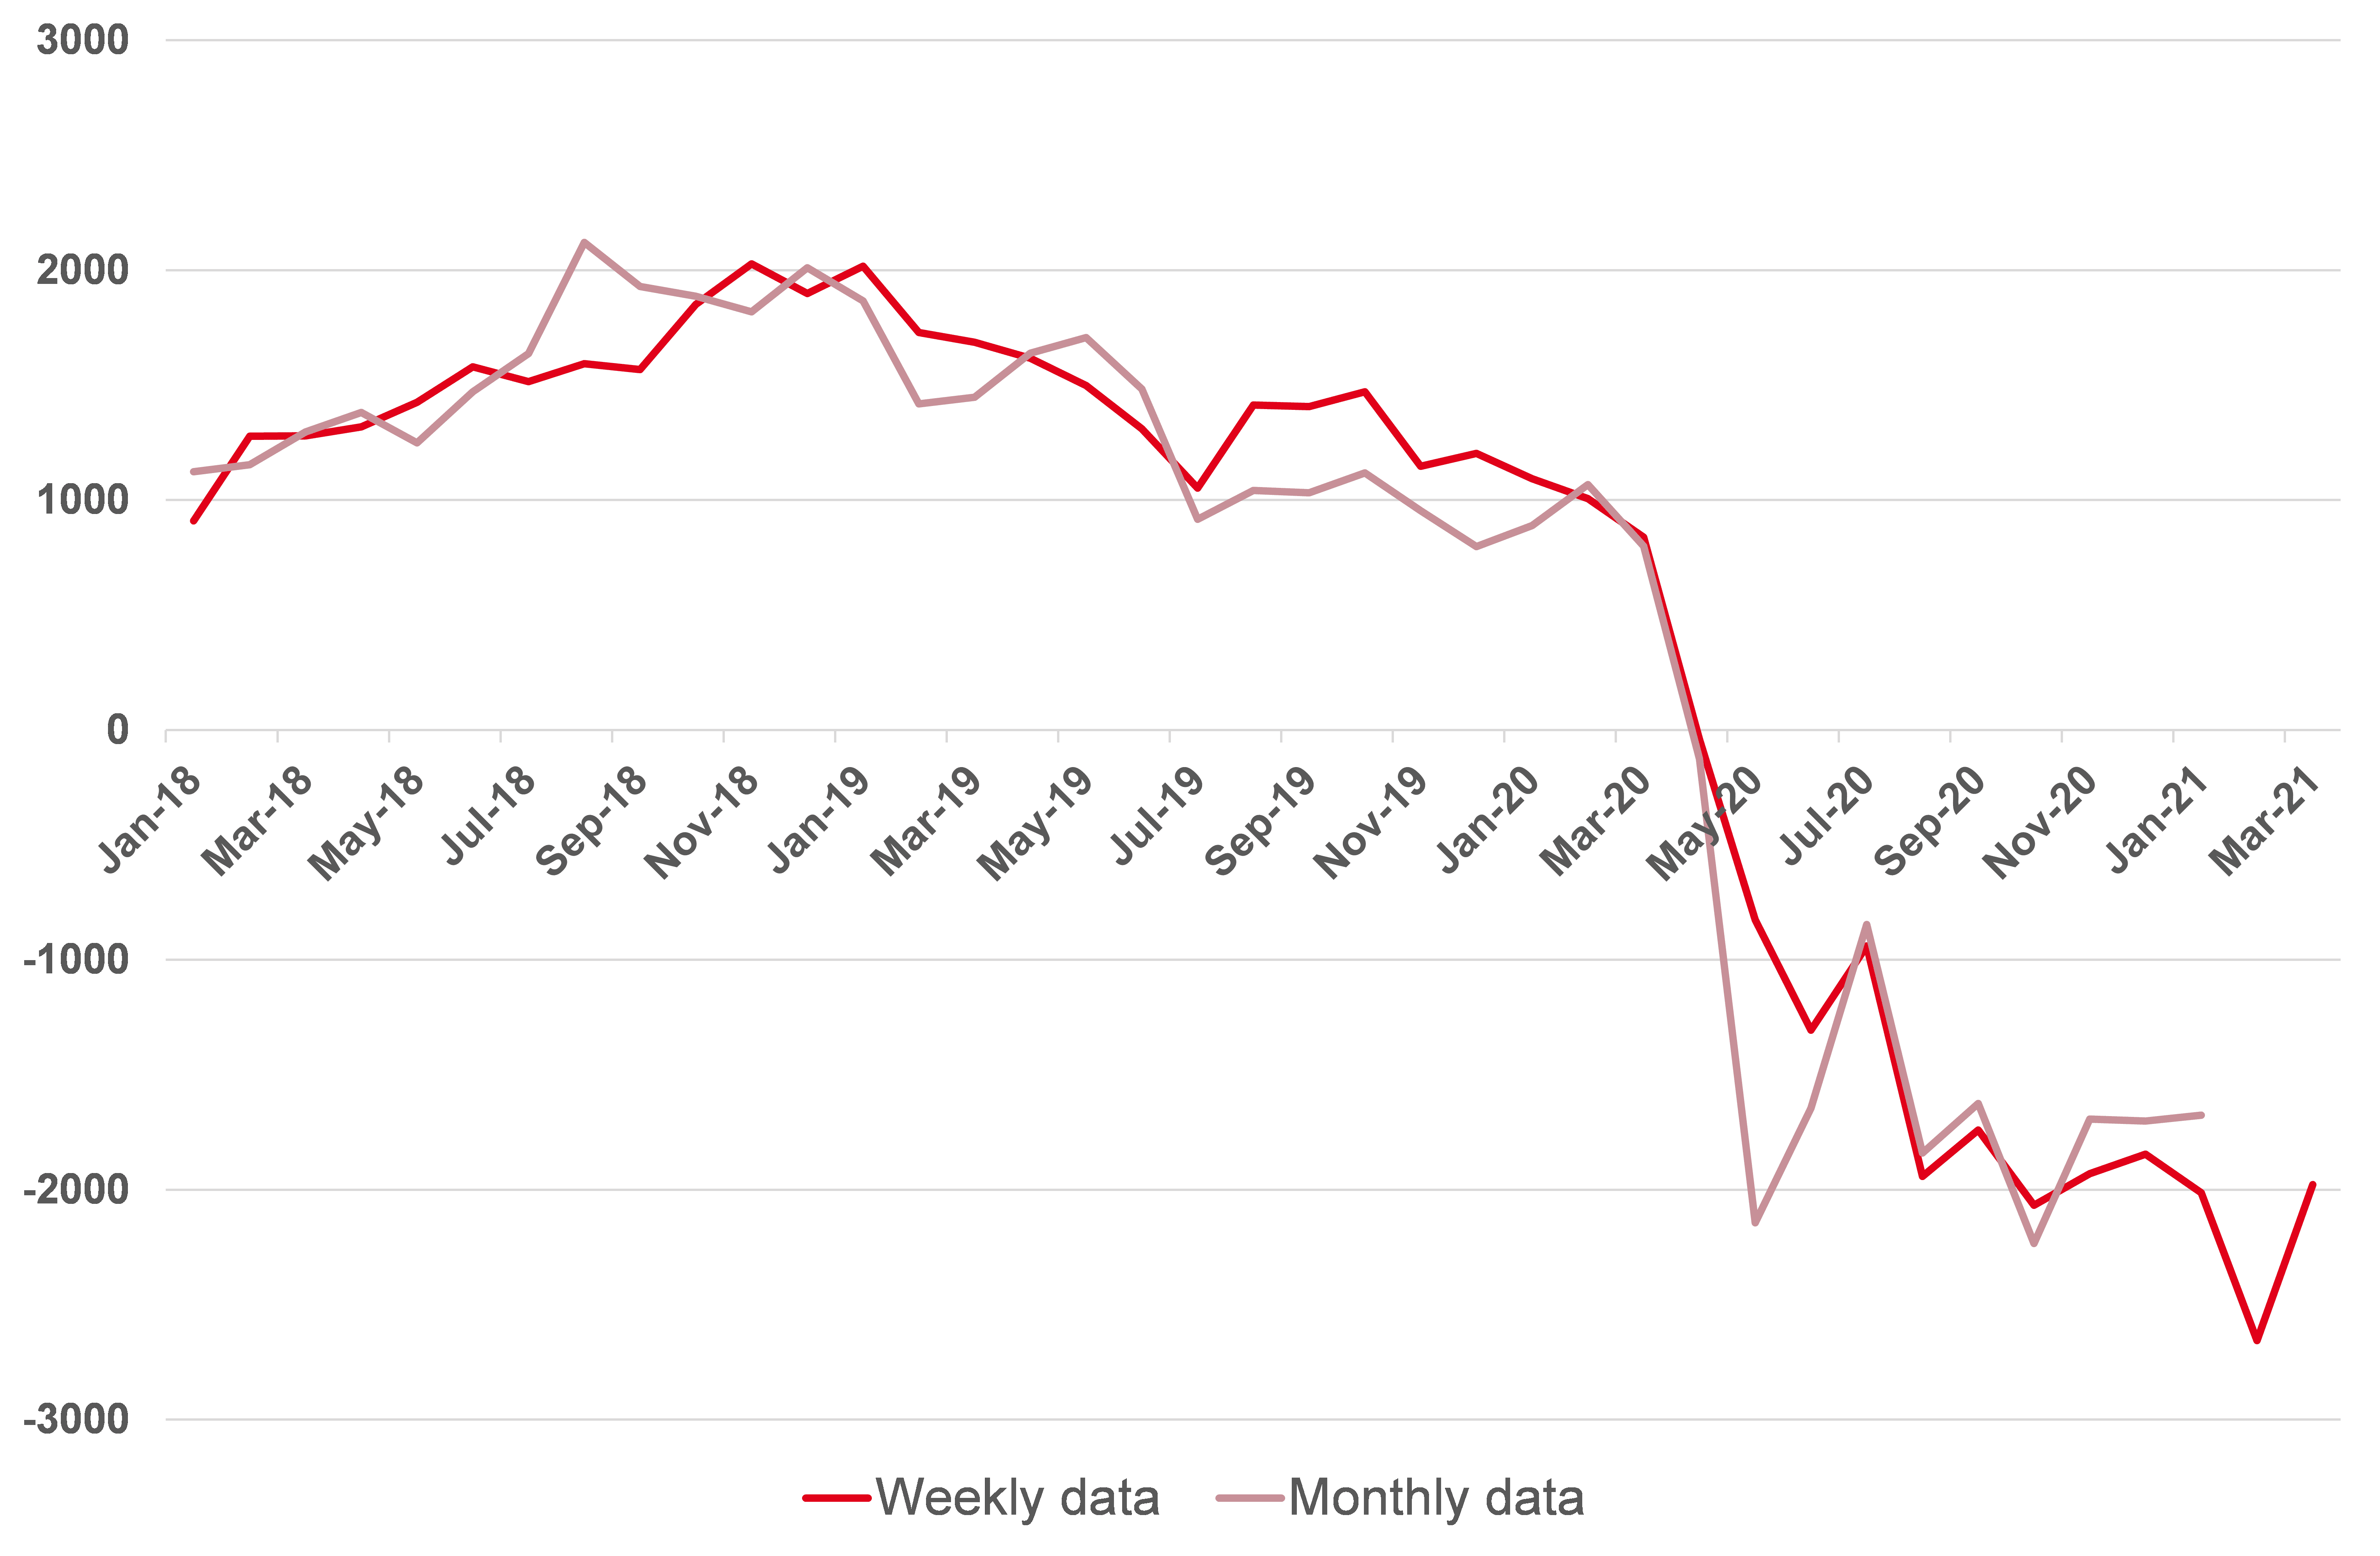
I produttori americani di petrolio shale hanno sospeso la produzione perché era diventata enormemente antieconomica. Per gran parte della produzione USA i prezzi sono addirittura risultati negativi. Ma anche quando i prezzi si sono ripresi rapidamente fino a 40 $/barile, quasi nessun produttore riusciva a coprire i propri costi operativi, figurarsi a essere redditizio. Questo ha portato a un calo continuo della produzione e solo molto di recente abbiamo visto una modesta ripresa. Al momento la produzione è inferiore di circa 2,5 mb/g rispetto al picco.
Qualcuno potrebbe obiettare che abbiamo già visto le stesse dinamiche. Nel 2014 anche la produzione di petrolio shale USA cresceva a un ritmo vertiginoso. Questo ha portato infine a un mercato globale ampiamente in eccesso di offerta e a un crollo dei prezzi da 110 $/barile a 30 $/barile in 18 mesi. Di conseguenza, anche la produzione di petrolio shale USA è calata bruscamente, il che ha alla fine riequilibrato il mercato. I prezzi si sono ripresi e stabilizzati intorno a 60-70 $/barile. Successivamente i produttori americani di shale si sono adattati lentamente al nuovo contesto di prezzi e nel 2019 la produzione è tornata a crescere di oltre 2 mb/g. Ma nel 2019 il mercato non ha avuto molte difficoltà ad assorbire quella produzione. Anzi, ne dipendeva.
Tuttavia, il recente crollo dei prezzi e il conseguente calo della produzione non sembrano seguire lo stesso percorso. I prezzi del petrolio si sono ormai ripresi del tutto, ma la produzione no. Di fatto, la produzione USA è vicina ai minimi dallo scoppio della pandemia. Inoltre, anche l'attività di perforazione è molto in ritardo. È vero che il numero di impianti petroliferi attivi negli USA è risalito da 172 ad agosto 2020 a 344 attuali, ma questo non sembra sufficiente nemmeno a mantenere costante la produzione.
Grafico 11: la produzione USA non mostra ancora alcuna ripresa significativa nonostante il pieno recupero dei prezzi
Kb/g su base annua
Fonte: EIA. Goldmoney Ricerche
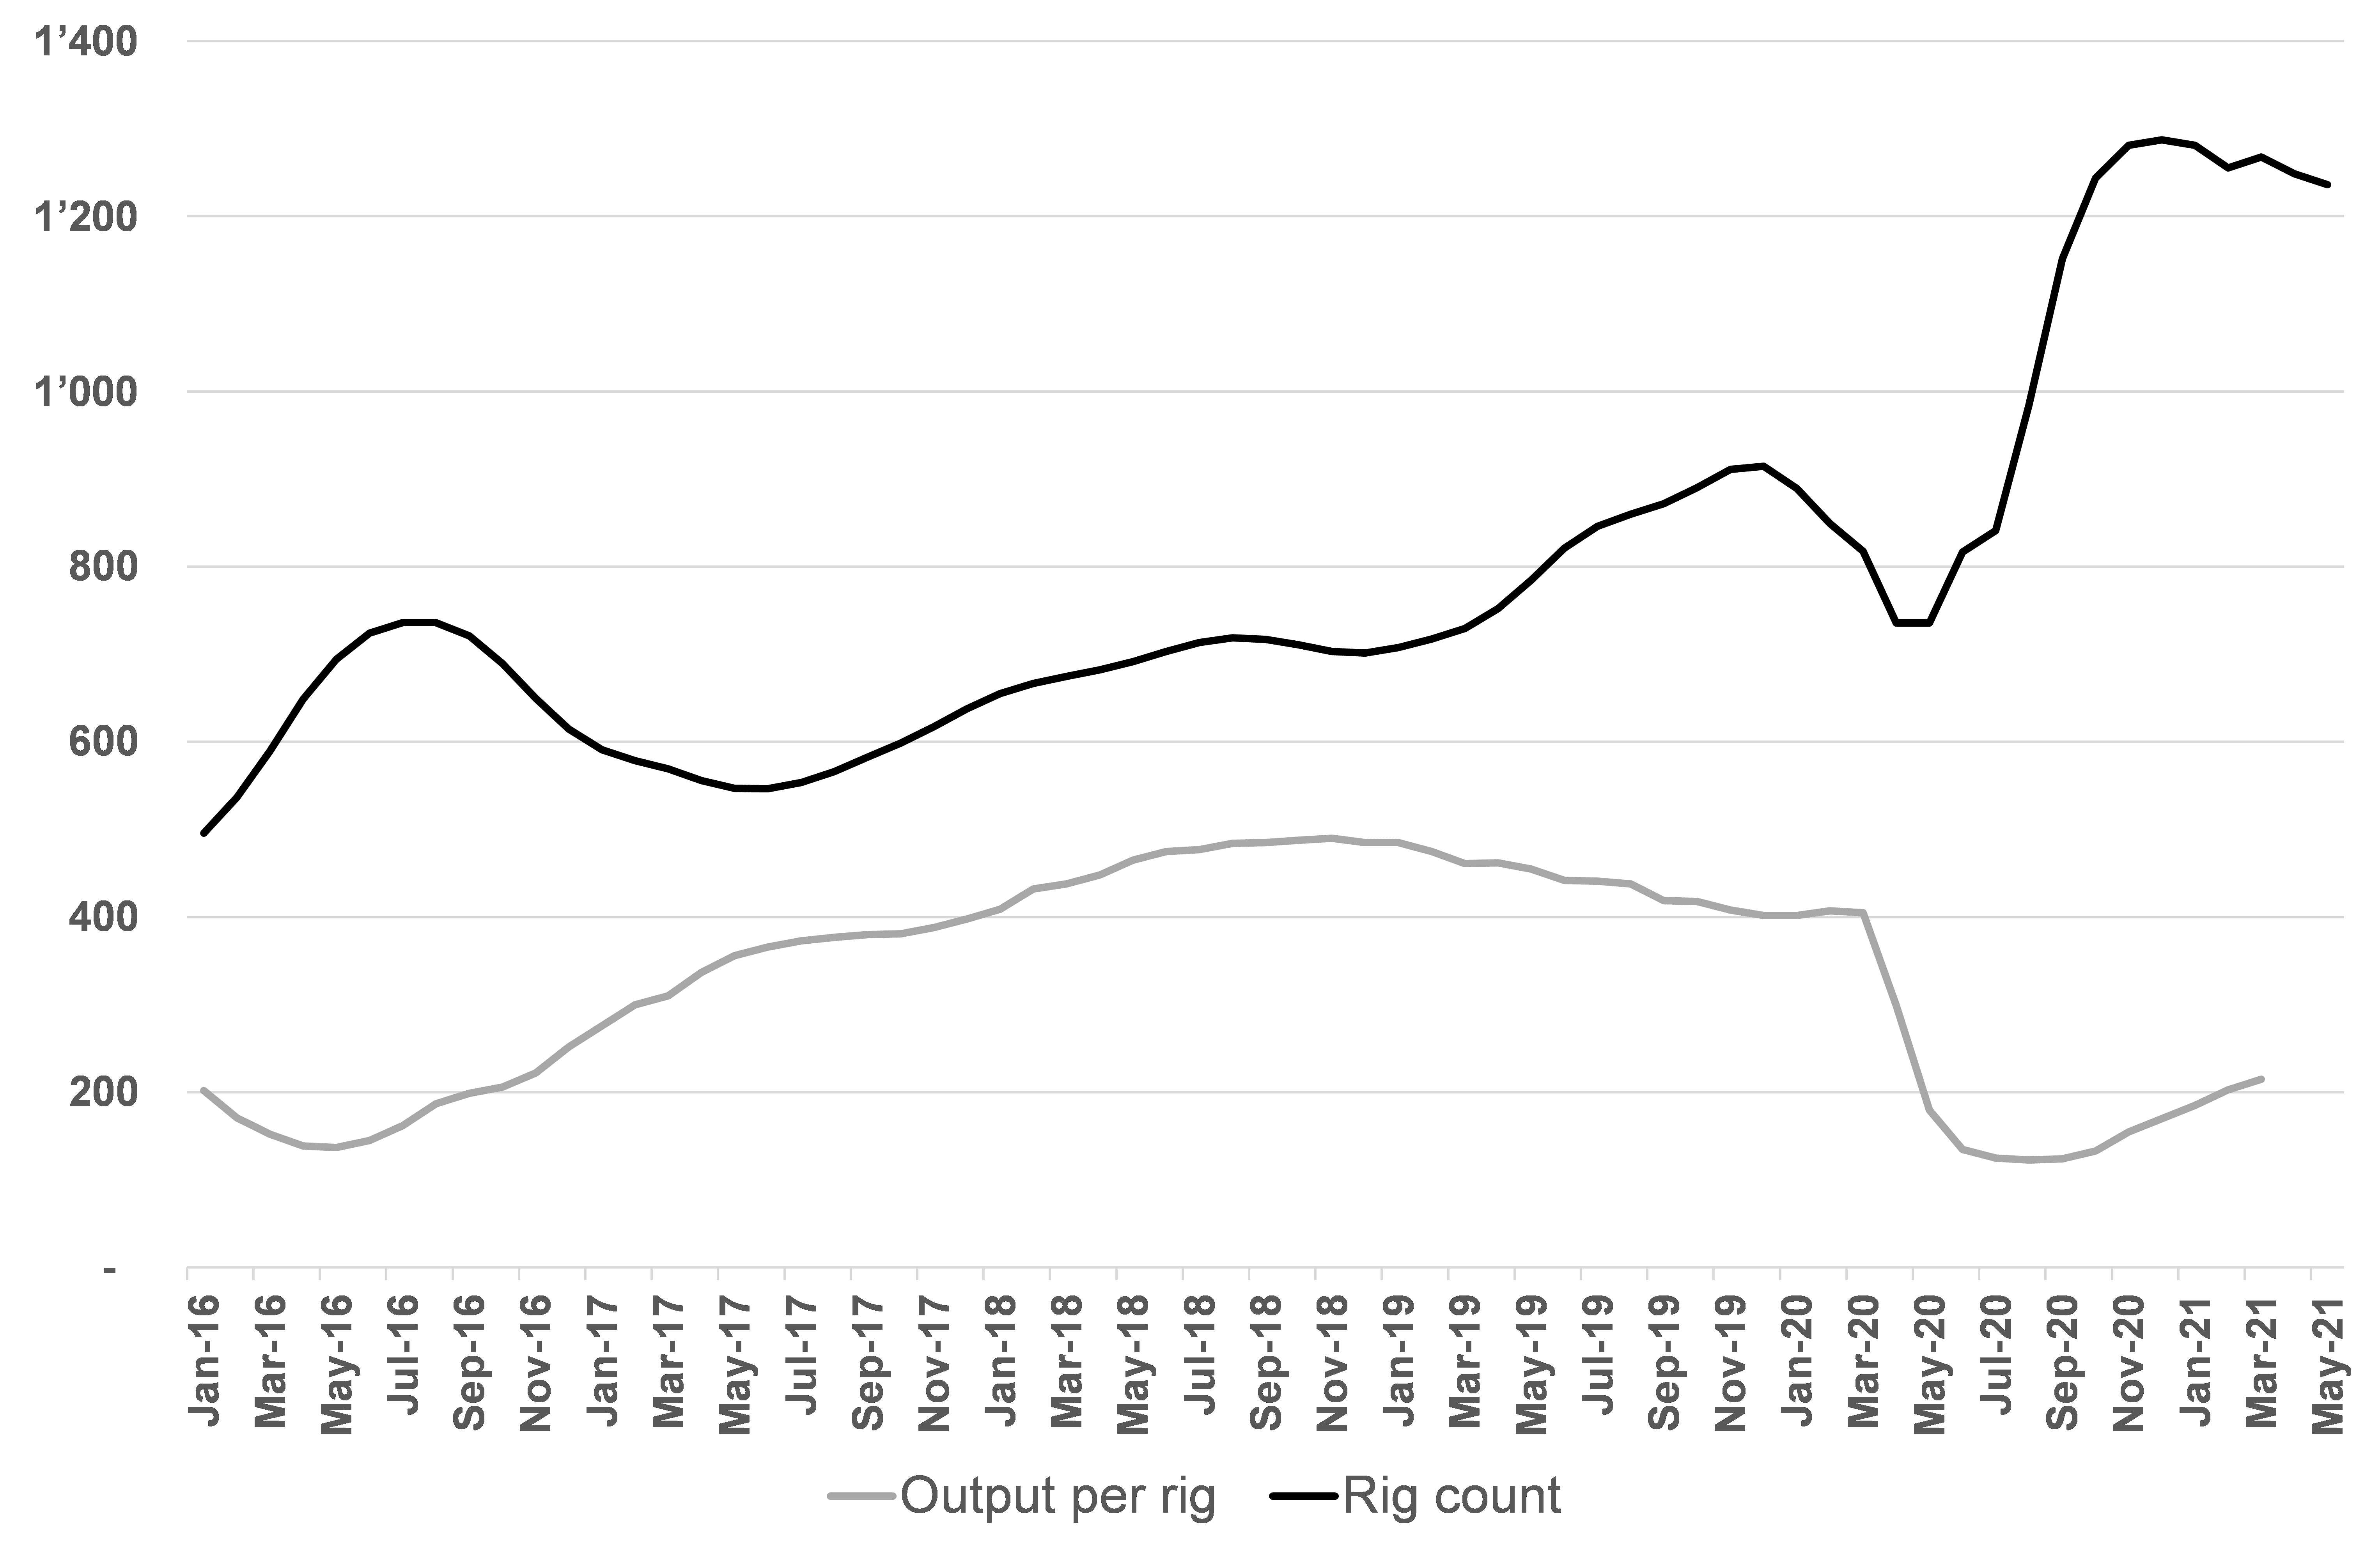
Di fatto, il motivo per cui la produzione di shale USA non è più bassa nonostante un numero di impianti così ridotto è che i produttori sono passati al "high grading". Il high grading significa che i produttori estraggono dalle aree più produttive. Ciò significa anche che qualsiasi aumento della produzione richiederebbe un massiccio riposizionamento degli impianti, poiché i nuovi pozzi sarebbero meno produttivi di quelli attuali. Ma i produttori americani hanno promesso ai loro investitori e alle loro banche che – a differenza dell'ultima volta che i prezzi si sono ripresi – avrebbero evitato di far crescere la produzione e si sarebbero concentrati invece sulla redditività.
Grafico 12: con il calo del numero di impianti, la produzione media per impianto è aumentata a causa del high grading
B/g e numero di impianti (bacino del Permiano)
Fonte: EIA, Goldmoney Ricerche
Un ulteriore problema è la dimensione della produzione di shale USA e gli elevati tassi di declino. A differenza dei produttori di gas shale, che in qualche modo sono riusciti ad appiattire le proprie curve di declino, i produttori di petrolio shale lottano ancora con tassi di declino intorno al 70% nel primo anno. Più cresce la produzione totale di petrolio shale USA, più nuova produzione deve entrare in funzione per compensare semplicemente i tassi di declino della produzione esistente. Non è un problema nuovo, ma la recente riluttanza dei produttori americani a far crescere la produzione a tutti i costi significa che ora è un problema reale.
Grafico 13: gli elevati tassi di declino restano un problema, poiché la produzione di petrolio shale USA resta alta anche dopo il crollo
B/g tutti i bacini

Fonte: EIA, Goldmoney Ricerche
La pandemia e il crollo dei prezzi hanno inoltre accelerato un fenomeno già noto nel mercato del gas shale, ma nuovo per quello del petrolio shale. Negli USA esistevano più bacini di petrolio shale che mostravano tutti una crescita della produzione, sia pure a velocità diverse. Il bacino del Permiano è diventato una sorta di re del petrolio shale, ma anche altri bacini come il Bakken (il primo), l'Eagle Ford, il Mississippi Lime e il Niobrara sono cresciuti. Ma in questa ripresa dei prezzi, e nonostante il rimbalzo del numero di impianti, tutti questi bacini mostrano un declino continuo. Il bacino del Permiano è l'unico bacino di petrolio shale che mostra una ripresa dell'offerta (sebbene modesta). Non è dissimile da quanto abbiamo visto nel gas USA, dove la produzione di gas shale è iniziata nel Barnett, poi il bacino di Haynesville ha superato tutti gli altri, ma ora è lo shale Marcellus a dominare i mercati del gas USA.
Grafico 14: solo il bacino del Permiano mostra una certa ripresa della produzione
b/g

Fonte: EIA, Goldmoney Ricerche
Se questo si ripete per intero nel settore del petrolio shale, la produzione sarà limitata da quanto spazio negli oleodotti potrà crescere in uscita dal Permiano. Si può sostenere che già prima fosse un problema, ma se la produzione continua a calare negli altri bacini, il Permiano dovrà compensare anche quei cali. Ciò limiterebbe ulteriormente la velocità con cui la produzione potrà crescere in futuro.
Riteniamo che la necessaria attenzione alla redditività, unita al problema degli alti tassi di declino che diventano più dominanti man mano che la produzione di base cresce, limiti la crescita della produzione di petrolio shale USA nel lungo termine. Non pensiamo che rivedremo la produzione crescere ai ritmi record del passato, di certo non a questi prezzi. Prezzi molto più alti probabilmente scatenerebbero un'altra corsa nel settore, ma alla fine i tassi di declino prevarranno e limiteranno di fatto la crescita della produzione.
Il futuro della crescita dell'offerta globale:
Nel complesso, ciò significa che l'offerta farà fatica a tornare rapidamente ai livelli pre-COVID-19, poiché la produzione non-OPEC esclusi gli shale USA sarà permanentemente più bassa e continuerà a diminuire, mentre agli USA servirà tempo per raggiungere i vecchi massimi. È improbabile che la produzione di petrolio shale USA torni a crescere ai ritmi del passato, in particolare con i prezzi attuali. E una volta che la produzione di shale USA avrà raggiunto i picchi precedenti, sarà sempre più difficile farla crescere ulteriormente, perché gli alti tassi di declino limitano semplicemente quanto in alto la produzione possa arrivare. Già prima della pandemia, la maggior parte dei paesi OPEC era più preoccupata di mantenere la propria produzione che di farla crescere nel lungo periodo. Anche i prezzi bassi e l'elevata capacità inutilizzata hanno spinto i membri centrali dell'OPEC a ridurre il proprio CAPEX, almeno temporaneamente.
Il disallineamento di durata tra i picchi di offerta e di domanda
Il problema è che, mentre i produttori di petrolio si preparano a un futuro a basse emissioni di carbonio con una domanda di petrolio potenzialmente in calo, la domanda di petrolio stessa continuerà a crescere ancora per molti anni. Il settore petrolifero si trova di fronte a un disallineamento di durata.
La domanda di petrolio è trainata principalmente dal settore dei trasporti e, in misura minore, dall'industria petrolchimica e dal settore industriale nel suo complesso. Insieme rappresentano l'84% della domanda globale di petrolio, l'87% se si aggiunge la domanda dei settori agricolo, forestale e della pesca (poiché è probabile che anch'essa sia per lo più legata ai trasporti). Il settore dei trasporti rappresenta circa 2/3 della domanda globale di petrolio ed è ancora in crescita. Il settore petrolchimico rappresenta l'11% ed è il settore in più rapida crescita per la domanda di petrolio. La domanda industriale è al terzo posto con il 7% e da decenni è in calo.
Grafico 15: i trasporti e il petrolchimico sono i settori più grandi e in crescita

Fonte: Goldmoney Ricerche
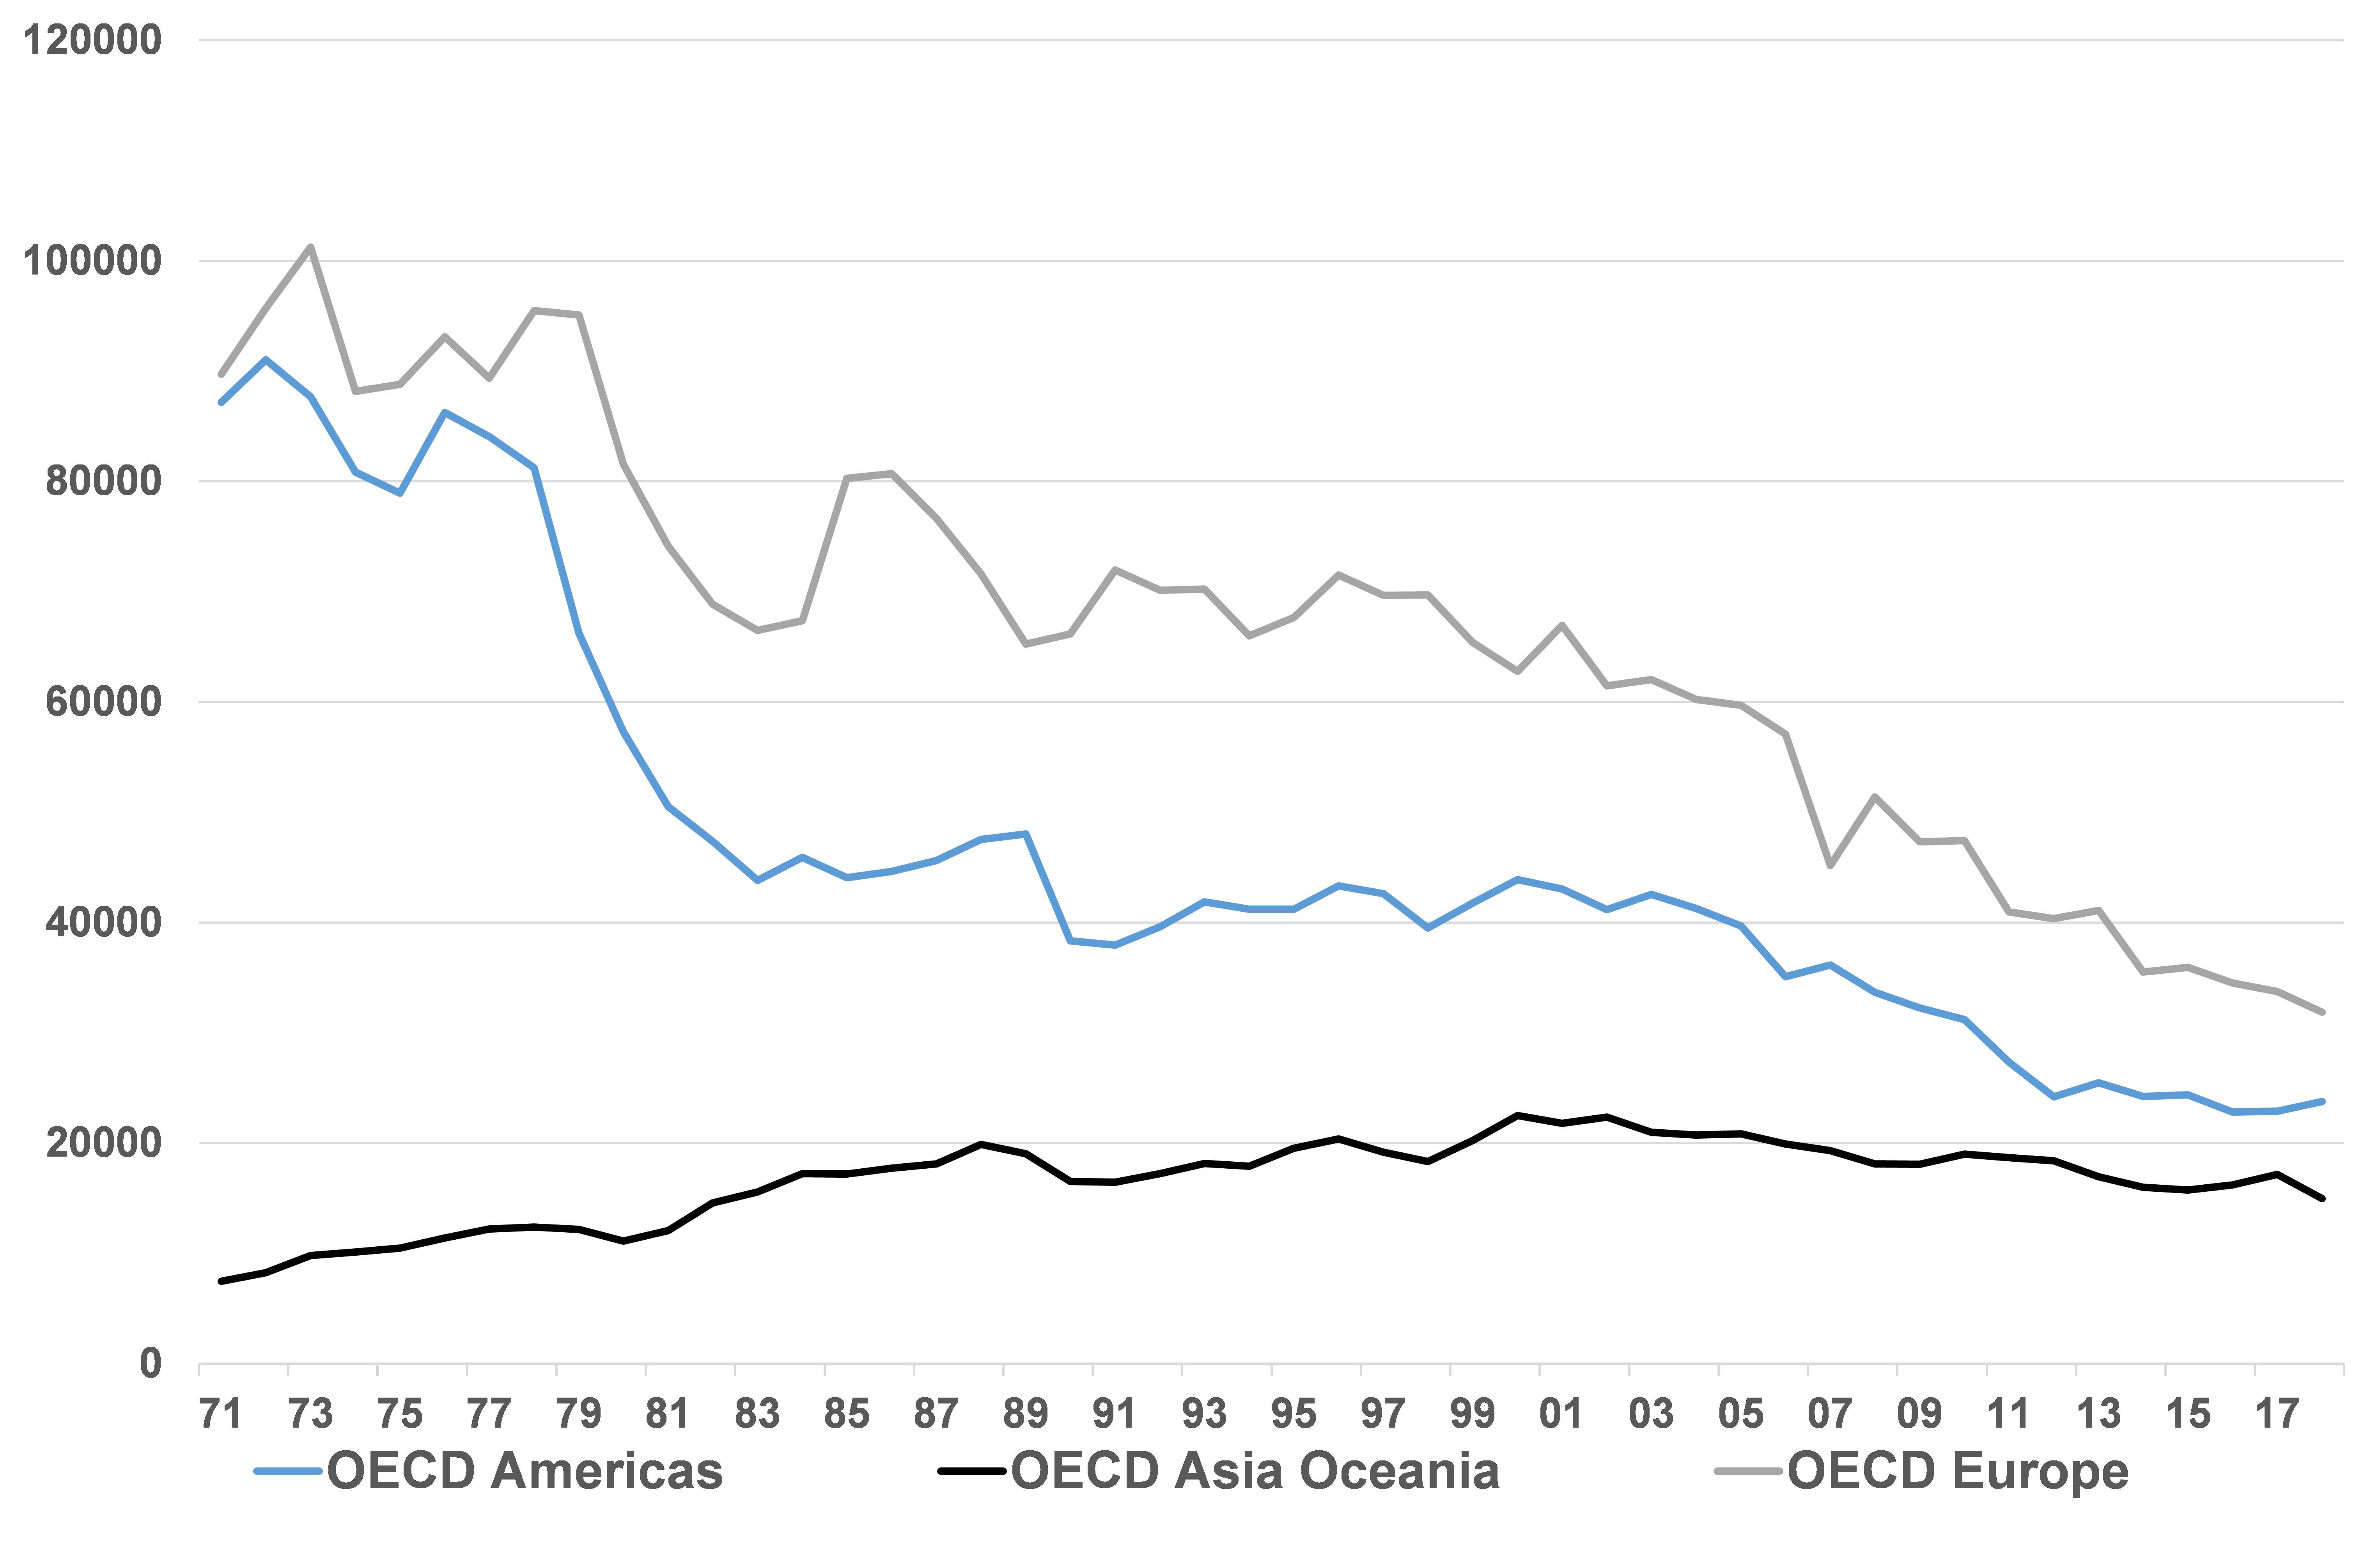
Dal settore elettrico resta pochissima domanda e quella del settore residenziale riguarda per lo più il riscaldamento (in declino da più decenni nei paesi OCSE. Vedi Grafico 16).
Grafico 16: la domanda residenziale di petrolio nei paesi OCSE è in declino da più decenni
Tep
Fonte: Goldmoney Ricerche
Il futuro della domanda di petrolio
La domanda industriale continuerà probabilmente a calare lentamente. Dove possibile viene sostituita, poiché il petrolio tende a essere una delle fonti di energia più costose rispetto all'elettricità o al gas. Ma è un processo in corso e i frutti più facili da raccogliere sono stati colti decenni fa. Pertanto questo futuro declino è irrilevante nel quadro generale.
Al contrario, la domanda del settore petrolchimico continuerà a crescere nel prossimo futuro, poiché la domanda di plastica continuerà ad aumentare con la crescita della popolazione e l'espansione economica globale. Ci aspettiamo che la crescita della domanda petrolchimica compensi i cali di tutti i settori diversi dai trasporti.
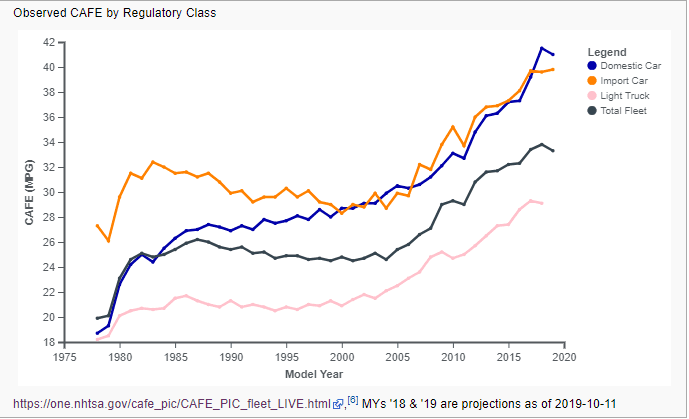
La grande domanda è quindi che cosa accadrà alla domanda dei trasporti. La domanda di carburanti per i trasporti è in calo da molti anni nella maggior parte delle economie occidentali, anche se queste hanno continuato a crescere e sia la popolazione nel suo insieme sia la mobilità hanno continuato ad aumentare. Ciò è dovuto principalmente a consumi di carburante molto migliori dei veicoli, determinati soprattutto dalle normative. È importante notare che i quadri normativi che guidano questi guadagni di efficienza non sono nuovi. Negli USA gli standard CAFE (Corporate Average Fuel Economy) sono stati introdotti già nel 1975 come reazione all'embargo petrolifero del 1973-1974. Il quadro normativo mira direttamente ai consumi di carburante. Gli standard CAFE sono stati inaspriti continuamente negli ultimi 45 anni.
Grafico 17: l'efficienza nei consumi è aumentata per decenni senza elettrificazione
Fonte: Wikipedia
L'Unione Europea ha adottato un quadro normativo con un duplice mandato che non riguarda solo il consumo di carburante, ma anche le emissioni. Dal 2021 i costruttori europei hanno un obiettivo vincolante di emissioni di 95 g/km di CO2 per la massa media dei loro veicoli. Dal 2015 al 2019 era di 130 g/km di CO2. Altri paesi OCSE hanno standard simili, inaspriti nel corso dei decenni.
Il risultato è che il consumo di carburante nella maggior parte dei paesi OCSE ha in realtà raggiunto il picco già da tempo. I paesi con un'elevata crescita demografica, come gli USA, hanno visto aumentare il consumo complessivo di carburante, ma non alla stessa velocità con cui crescevano la popolazione e l'economia.
Grafico 18: la domanda di carburanti per i trasporti ha raggiunto il picco da molti anni nella maggior parte dei paesi OCSE
Kb/g

Fonte: Goldmoney Ricerche
Il principale contributo alla crescita della domanda di carburante negli ultimi 20 e più anni è venuto dai mercati emergenti. Nei mercati emergenti l'efficienza dei consumi delle auto nuove vendute è già piuttosto alta, perché le auto vendute tendono a essere più piccole, più leggere e dotate di motori più piccoli. Secondo il SIPA Center on Global Energy Policy, nel 2018 il consumo medio di un'auto venduta in Cina era di circa 5,8 litri per 100 km, equivalenti a 40,5 Mpg. Al contrario, il veicolo medio venduto negli USA aveva un consumo di circa 33,8 Mpg. Tuttavia, data la rapida espansione dei parchi auto in questi paesi, la domanda di carburante è cresciuta con forza negli ultimi decenni.
È importante notare che la crescente popolarità delle auto ibride e dei veicoli elettrici (EV) negli ultimi anni non ha ancora portato a un cambio completo di tendenza nel consumo di carburante. I guadagni di efficienza degli ultimi anni sono stati ancora principalmente determinati da auto con motore a combustione più efficienti nei consumi. Il motivo è che, nonostante la loro popolarità, le ibride e le EV a batteria sono ancora solo una piccola frazione di tutti i veicoli per il trasporto venduti nel mondo e una quota ancora minore del parco auto globale.
Secondo l'Agenzia Internazionale dell'Energia (IEA), nel mondo si vendono circa 90 milioni di auto, contro circa 60 milioni di unità nel 2005. Sempre secondo la IEA, solo il 2,1% dei veicoli venduti nel 2019 era elettrico in qualche forma, comprese le auto ibride.
Secondo Bloomberg, attualmente nel mondo ci sono 1,2 miliardi di veicoli. Secondo la IEA, il parco totale di auto elettriche è di soli 7 milioni. Anche in questo caso, comprese le auto ibride.
Grafico 19: parco totale di auto elettriche

Fonte: IEA
Si può sostenere che le vendite di EV, sia ibride sia completamente elettriche, siano accelerate bruscamente negli ultimi anni. Secondo la IEA, le vendite di EV sono aumentate del 30% annuo nel 2016-2018, per poi rallentare al 6% nel 2019. Il rallentamento è stato determinato anche dal calo complessivo delle vendite di auto, in particolare in Cina, che fino a poco tempo fa rappresentava quasi la metà di tutte le vendite di EV nel mondo.
Bloomberg ha pubblicato di recente un report in cui stima che la quota delle EV sul totale delle vendite di auto crescerà dal 2,7% del 2020 al 10% (8,5 mln) entro il 2025, al 28% (26 mln) entro il 2030 e al 58% (54 mln) entro il 2040. Di conseguenza, si prevede che il parco EV globale crescerà fino a 8,5 milioni entro il 2025 e a 116 milioni entro il 2030. Tuttavia, Bloomberg stima che il parco veicoli globale sarà di circa 1,4 miliardi entro il 2030. Secondo l'Organizzazione Internazionale dei Costruttori di Autoveicoli, negli ultimi 10 anni sono stati aggiunti in termini netti circa 45 milioni di veicoli all'anno. Il proseguimento di questa tendenza implicherebbe che tra 10 anni il parco veicoli globale sarebbe più vicino a 1,6-1,7 miliardi.
Ciò implica che le EV rappresenteranno comunque nella migliore delle ipotesi solo l'8% del parco auto globale, e in questa quota rientrano ancora i veicoli ibridi, alcuni dei quali sono meno efficienti nei consumi rispetto alle piccole auto con motore a combustione. Significa anche che il parco di veicoli con motore a combustione interna aumenterà comunque di almeno 100 milioni, fino a potenzialmente 400 milioni di unità, nei prossimi 10 anni.
Pertanto riteniamo che la rapida diffusione delle EV avrà un impatto relativamente modesto sulla domanda di carburanti per i trasporti nei prossimi dieci anni. Ci aspettiamo che l'efficienza media dei consumi continui ad aumentare, ma il motore principale continuerà a essere l'aumento dell'efficienza dei motori a combustione interna (ICE) piuttosto che l'elettrificazione. Questo comincerà a cambiare dopo il 2030 se riusciremo a portare le vendite di EV oltre la soglia del 50%. Ciò significa che il parco auto esistente sarà gradualmente sostituito da auto che consumano pochi o nessun carburante per i trasporti. Tuttavia, per i prossimi 10 anni ciò significa che la domanda di carburanti per i trasporti continuerà probabilmente a crescere, il che a sua volta significa che la domanda di petrolio continuerà probabilmente a crescere.
Qui sta il disallineamento di durata tra il picco dell'offerta e il picco della domanda. Una volta che l'OPEC avrà riportato in produzione tutta la sua capacità inutilizzata, non ci sarà nuova offerta significativa in arrivo a parte il petrolio shale USA. Ma lo shale USA non può crescere per oltre 10 anni al ritmo necessario per soddisfare tutta la nuova domanda E compensare il calo dell'offerta non-OPEC. Quindi, alla fine, le major petrolifere globali dovranno approvare alcuni dei progetti che hanno messo da parte. Ma pensiamo che questo richiederà prezzi molto più alti nella parte lunga della curva. Se non accadrà, ci troveremo di fronte a significative carenze di offerta nel medio-lungo termine.
Pertanto, a nostro avviso, o i prezzi del petrolio a più lunga scadenza invertiranno presto la loro tendenza decennale e cominceranno a segnalare ai produttori che c'è bisogno dei loro investimenti. Questo sarebbe un fattore molto positivo per i prezzi dell'oro. Pensiamo che l'incentivo di prezzo dovrà essere sostanziale, poiché i produttori di petrolio sanno che la vita utile di questi progetti supererà il picco della domanda di petrolio. Quindi, qualsiasi grande progetto approvato ora produrrà per decenni in un mercato petrolifero a domanda in calo. In alternativa, i prezzi del petrolio a più lunga scadenza non invertono ora la tendenza. In tal caso, pensiamo che ci attenda una massiccia crisi dell'offerta. In quel caso possiamo aspettarci un'esplosione dei prezzi a pronti, che probabilmente spingerà al rialzo l'intera curva dei prezzi. L'impatto sull'oro sarebbe probabilmente ancora maggiore. In entrambi i casi, riteniamo che il minimo dei prezzi dell'energia a più lunga scadenza sia finalmente arrivato e che questi prezzi saranno di sostegno all'oro in futuro.
| Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney o Menē, salvo diversa indicazione esplicita. Ti ricordiamo che né Goldmoney, né Menē, né alcuno dei loro rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un ente indipendente e regolamentato, in possesso delle qualifiche adeguate. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. Né Goldmoney né Menē si assumono alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē; l'autore è amministratore e azionista di Goldmoney e ha quindi un interesse indiretto in Menē. |