
A gennaio c'è stato un cambiamento sostanziale nelle prospettive del mercato sulla politica della Fed. I future sui Fed funds scontano attualmente quattro rialzi dei tassi nei prossimi dodici mesi (vedi Grafico 1), la prospettiva più restrittiva dall'inizio della pandemia, che ha portato al più rapido e più ampio aumento del bilancio della Fed della storia.
Grafico 1: Il mercato dei future sui Fed funds è ora il più restrittivo dall'inizio della pandemia e sconta quattro rialzi dei tassi nei prossimi dodici mesi

Fonte: Goldmoney Ricerche
Questo, insieme alla prospettiva che l'attuale ciclo di quantitative easing (QE) della Fed termini ufficialmente nel breve termine, ha portato a una correzione al rialzo sia dei rendimenti nominali sia delle aspettative sui tassi di interesse reali. I rendimenti dei titoli del Tesoro a 10 anni si stanno avvicinando rapidamente al 2%, livelli che non si vedevano dall'estate 2019, quando i tassi sui Fed funds erano al 2,5%. È un forte aumento rispetto all'1,25% di fine estate dello scorso anno.
Grafico 2: I tassi di interesse nominali sono in aumento…
Rendimenti dei titoli del Tesoro a 10 anni, %

Fonte: FRED, Goldmoney Ricerche
Le aspettative sui tassi di interesse reali, riflesse nei rendimenti dei TIPS a 10 anni (titoli del Tesoro indicizzati all'inflazione), salgono ancora più rapidamente, toccando il -0,6%, dopo aver raggiunto un minimo storico di -1,2% appena due mesi fa.
Grafico 3: …e le aspettative sui tassi di interesse reali ancora di più
Rendimenti dei TIPS a 10 anni, %

La rivalutazione da parte del mercato della serietà della Fed riguardo ai rialzi dei tassi ha avuto un duplice impatto sui rendimenti dei TIPS. Da un lato ha aumentato le aspettative sui tassi nominali. Dall'altro ha fermato l'inarrestabile aumento delle aspettative di inflazione implicite (inflazione di pareggio) a cui abbiamo assistito negli ultimi mesi. Almeno così sembra[1].
Grafico 4: Le prospettive di tassi restrittivi hanno messo in pausa l'inarrestabile aumento dell'inflazione di pareggio
Aspettativa di inflazione di pareggio a 10 anni
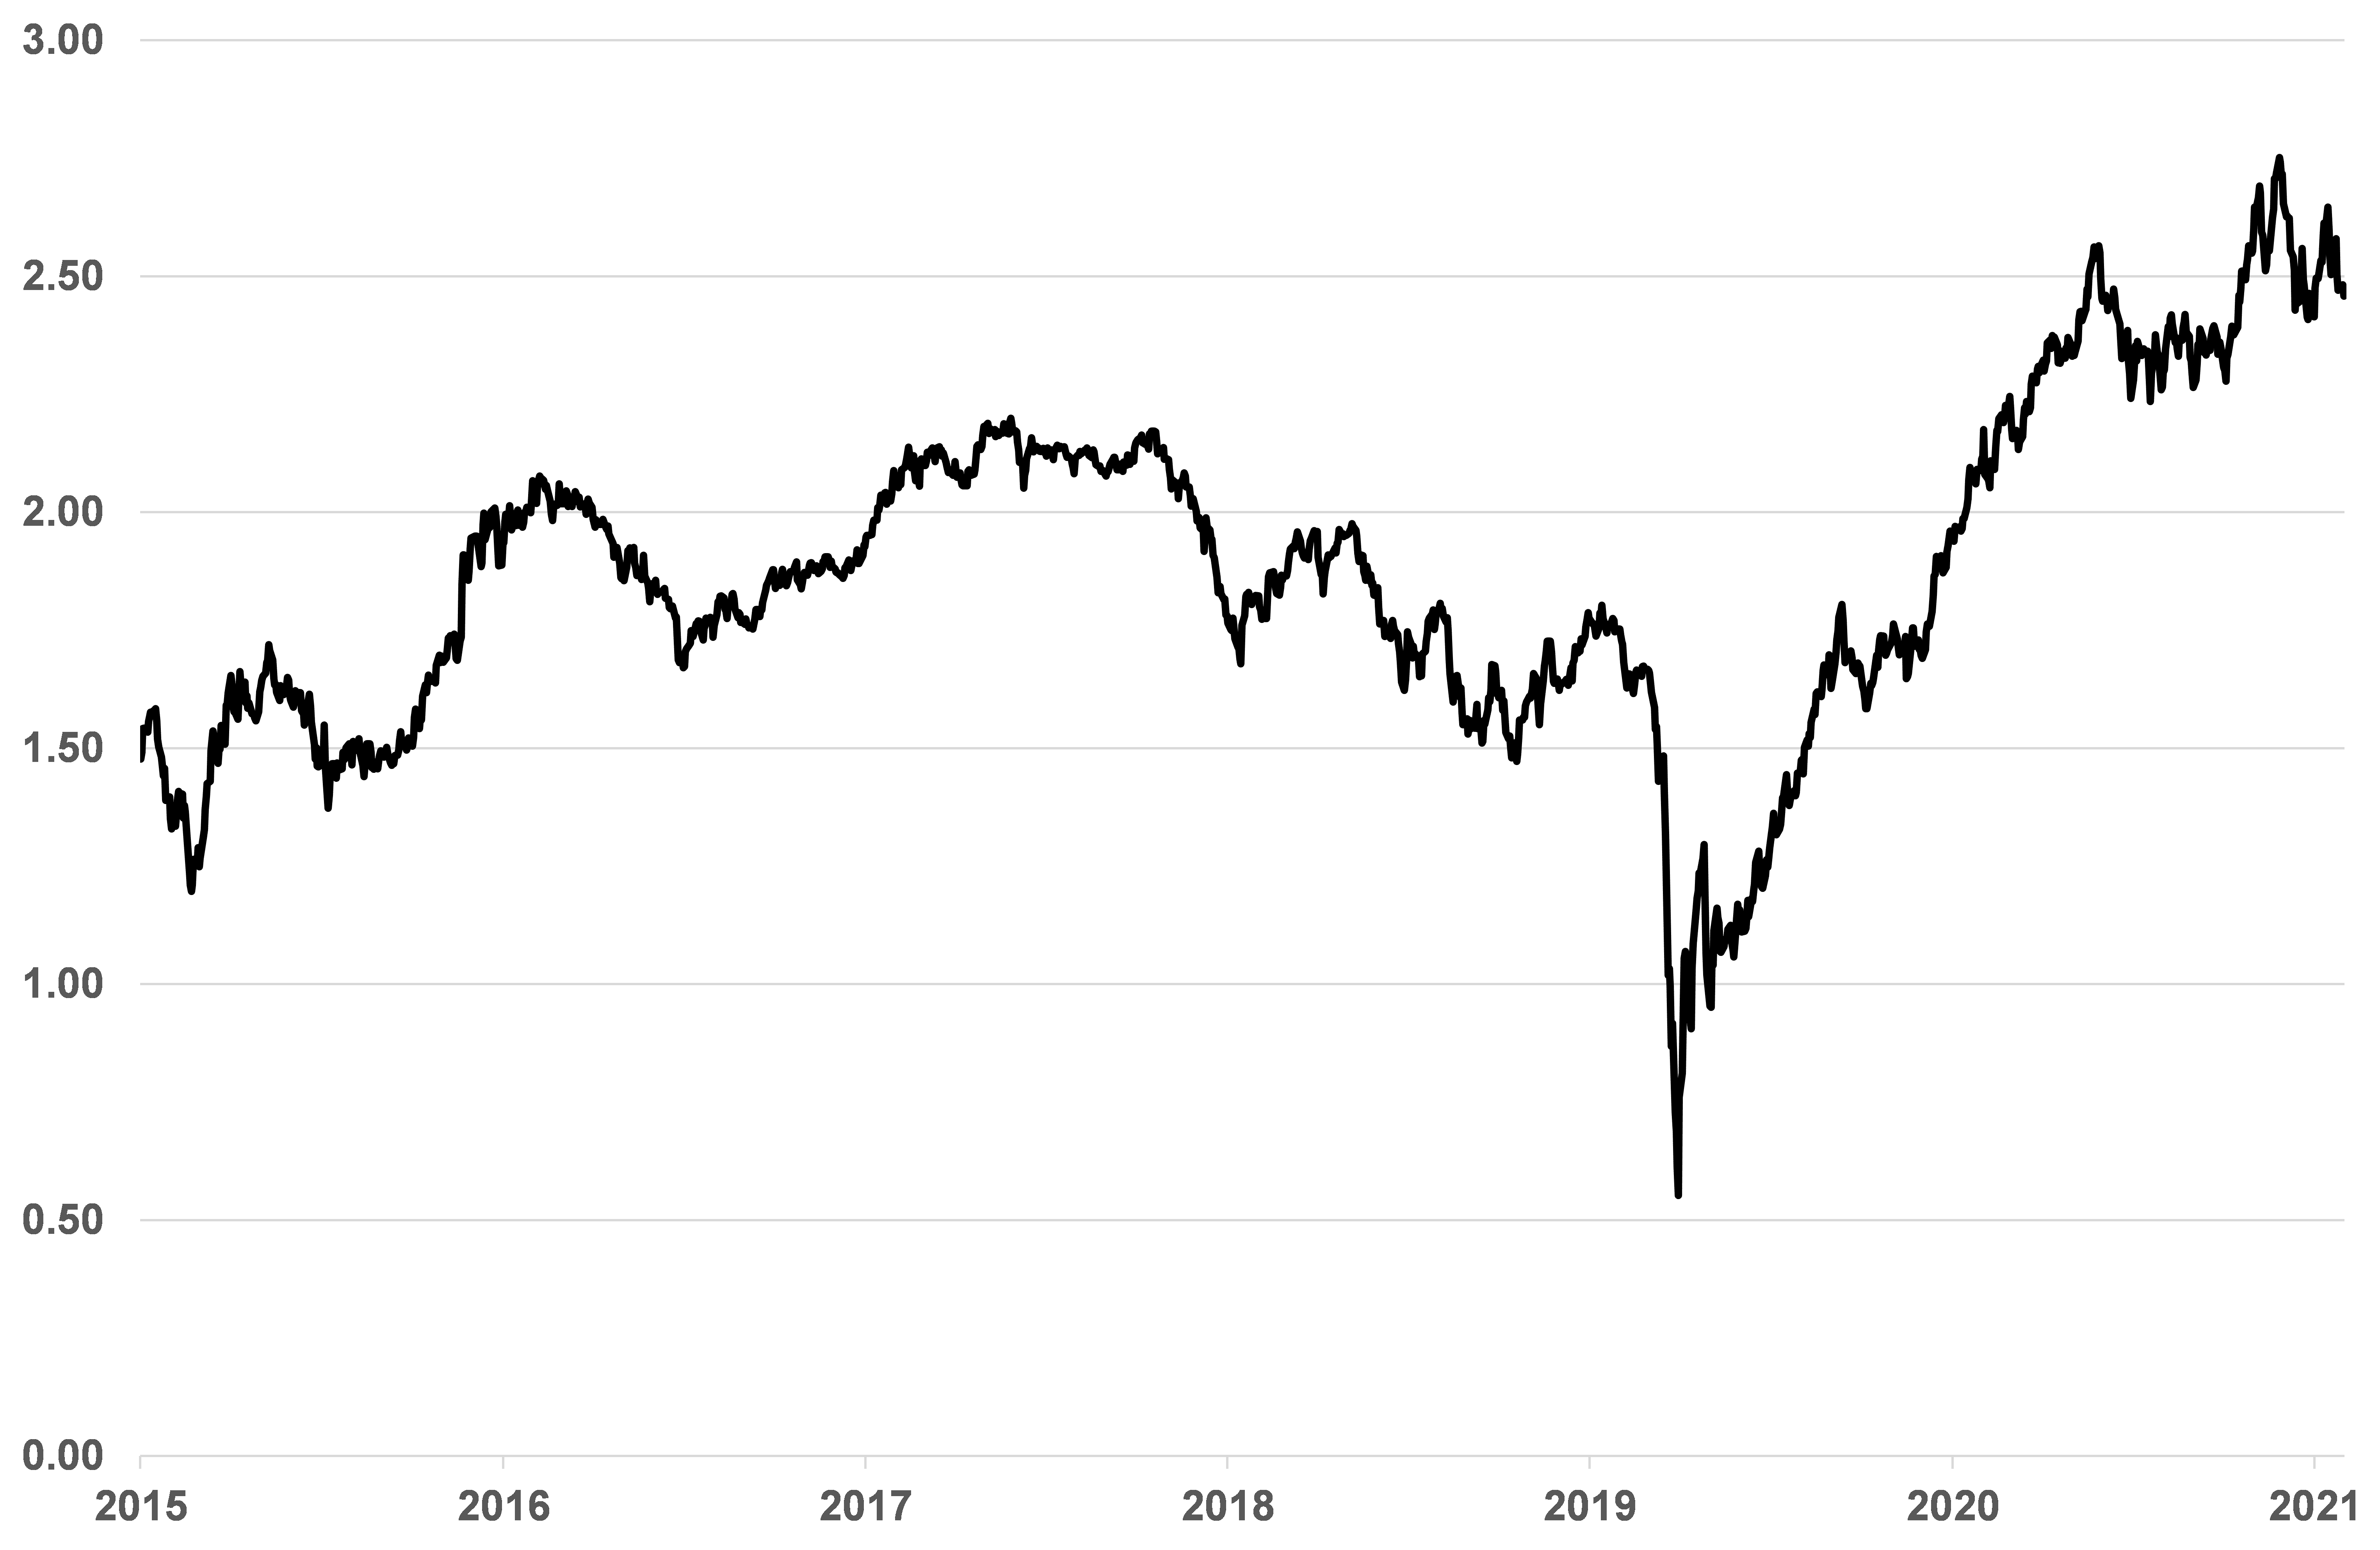
Fonte: Goldmoney Ricerche
Nel nostro modello sul prezzo dell'oro (Gold Price Framework Vol. 2 – The Energy Side of the Equation, 28 maggio 2018) abbiamo individuato tre principali fattori che determinano i prezzi dell'oro nel lungo periodo: la politica delle banche centrali (aspettative sui tassi di interesse reali e quantitative easing), le vendite nette di oro da parte delle banche centrali e i prezzi dell'energia a più lunga scadenza. Abbiamo riscontrato che i prezzi dell'oro seguono questi tre fattori estremamente bene.
Questo solleva una domanda importante. Con le aspettative sui tassi di interesse reali in aumento, perché i prezzi dell'oro non hanno corretto al ribasso? Mentre i rendimenti dei TIPS a 10 anni sono passati dal minimo storico di -1,20% dell'11 novembre 2021 a -0,6% al momento della stesura, i prezzi dell'oro sono stabili (vedi Grafico 5)
[1] Spiegheremo più avanti perché riteniamo che l'inflazione di pareggio sia stata un indicatore poco affidabile delle «vere» aspettative di inflazione nell'ultimo anno.
Grafico 5: Mentre i rendimenti dei TIPS a 10 anni sono aumentati di 60 punti base, i prezzi dell'oro sono stabili

A nostro avviso, la risposta ha a che fare con la struttura recente del mercato dei TIPS. Secondo i dati del Dipartimento del Tesoro, i TIPS rappresentano solo circa l'8% dei titoli del Tesoro statunitense in circolazione. A dicembre 2021 il totale in circolazione è di 22.000 miliardi di dollari, di cui i TIPS rappresentano 1.700 miliardi (vedi Grafico 6).
Grafico 6: I TIPS rappresentano solo circa l'8% dei titoli di debito federali in circolazione
% del totale dei titoli del Tesoro in circolazione

Fonte: Treasury Direct, Goldmoney Ricerche
La Federal Reserve detiene attualmente un livello record di attività complessive e un livello record di titoli del Tesoro nel proprio bilancio. Mercoledì scorso la Fed deteneva 8.788 miliardi di dollari di attività totali, di cui il 65% era costituito da titoli del Tesoro (vedi Grafico 7).
Grafico 7: Circa 2/3 delle attività nel bilancio della Fed sono titoli del Tesoro
Milioni di $ (asse sinistro), % delle attività totali detenute (asse destro)

Fonte: Fred, Ricerche Goldmoney
Aspetto importante: sebbene la Fed detenga circa il 20% di tutti i titoli del Tesoro in circolazione (TIPS inclusi), detiene una quota ancora maggiore del mercato dei TIPS. Mercoledì scorso la Fed deteneva il 27% di tutti i titoli del Tesoro indicizzati all'inflazione in circolazione. Ancora più importante, dall'inizio della pandemia di Covid-19 la Fed ha acquistato TIPS a un ritmo molto più rapido rispetto ai titoli del Tesoro non indicizzati all'inflazione (vedi Grafico 8).
Grafico 8: la Fed ha acquistato TIPS a un ritmo molto più rapido rispetto ai Treasury nominali
TIPS in % dei titoli del Tesoro detenuti dalla Fed
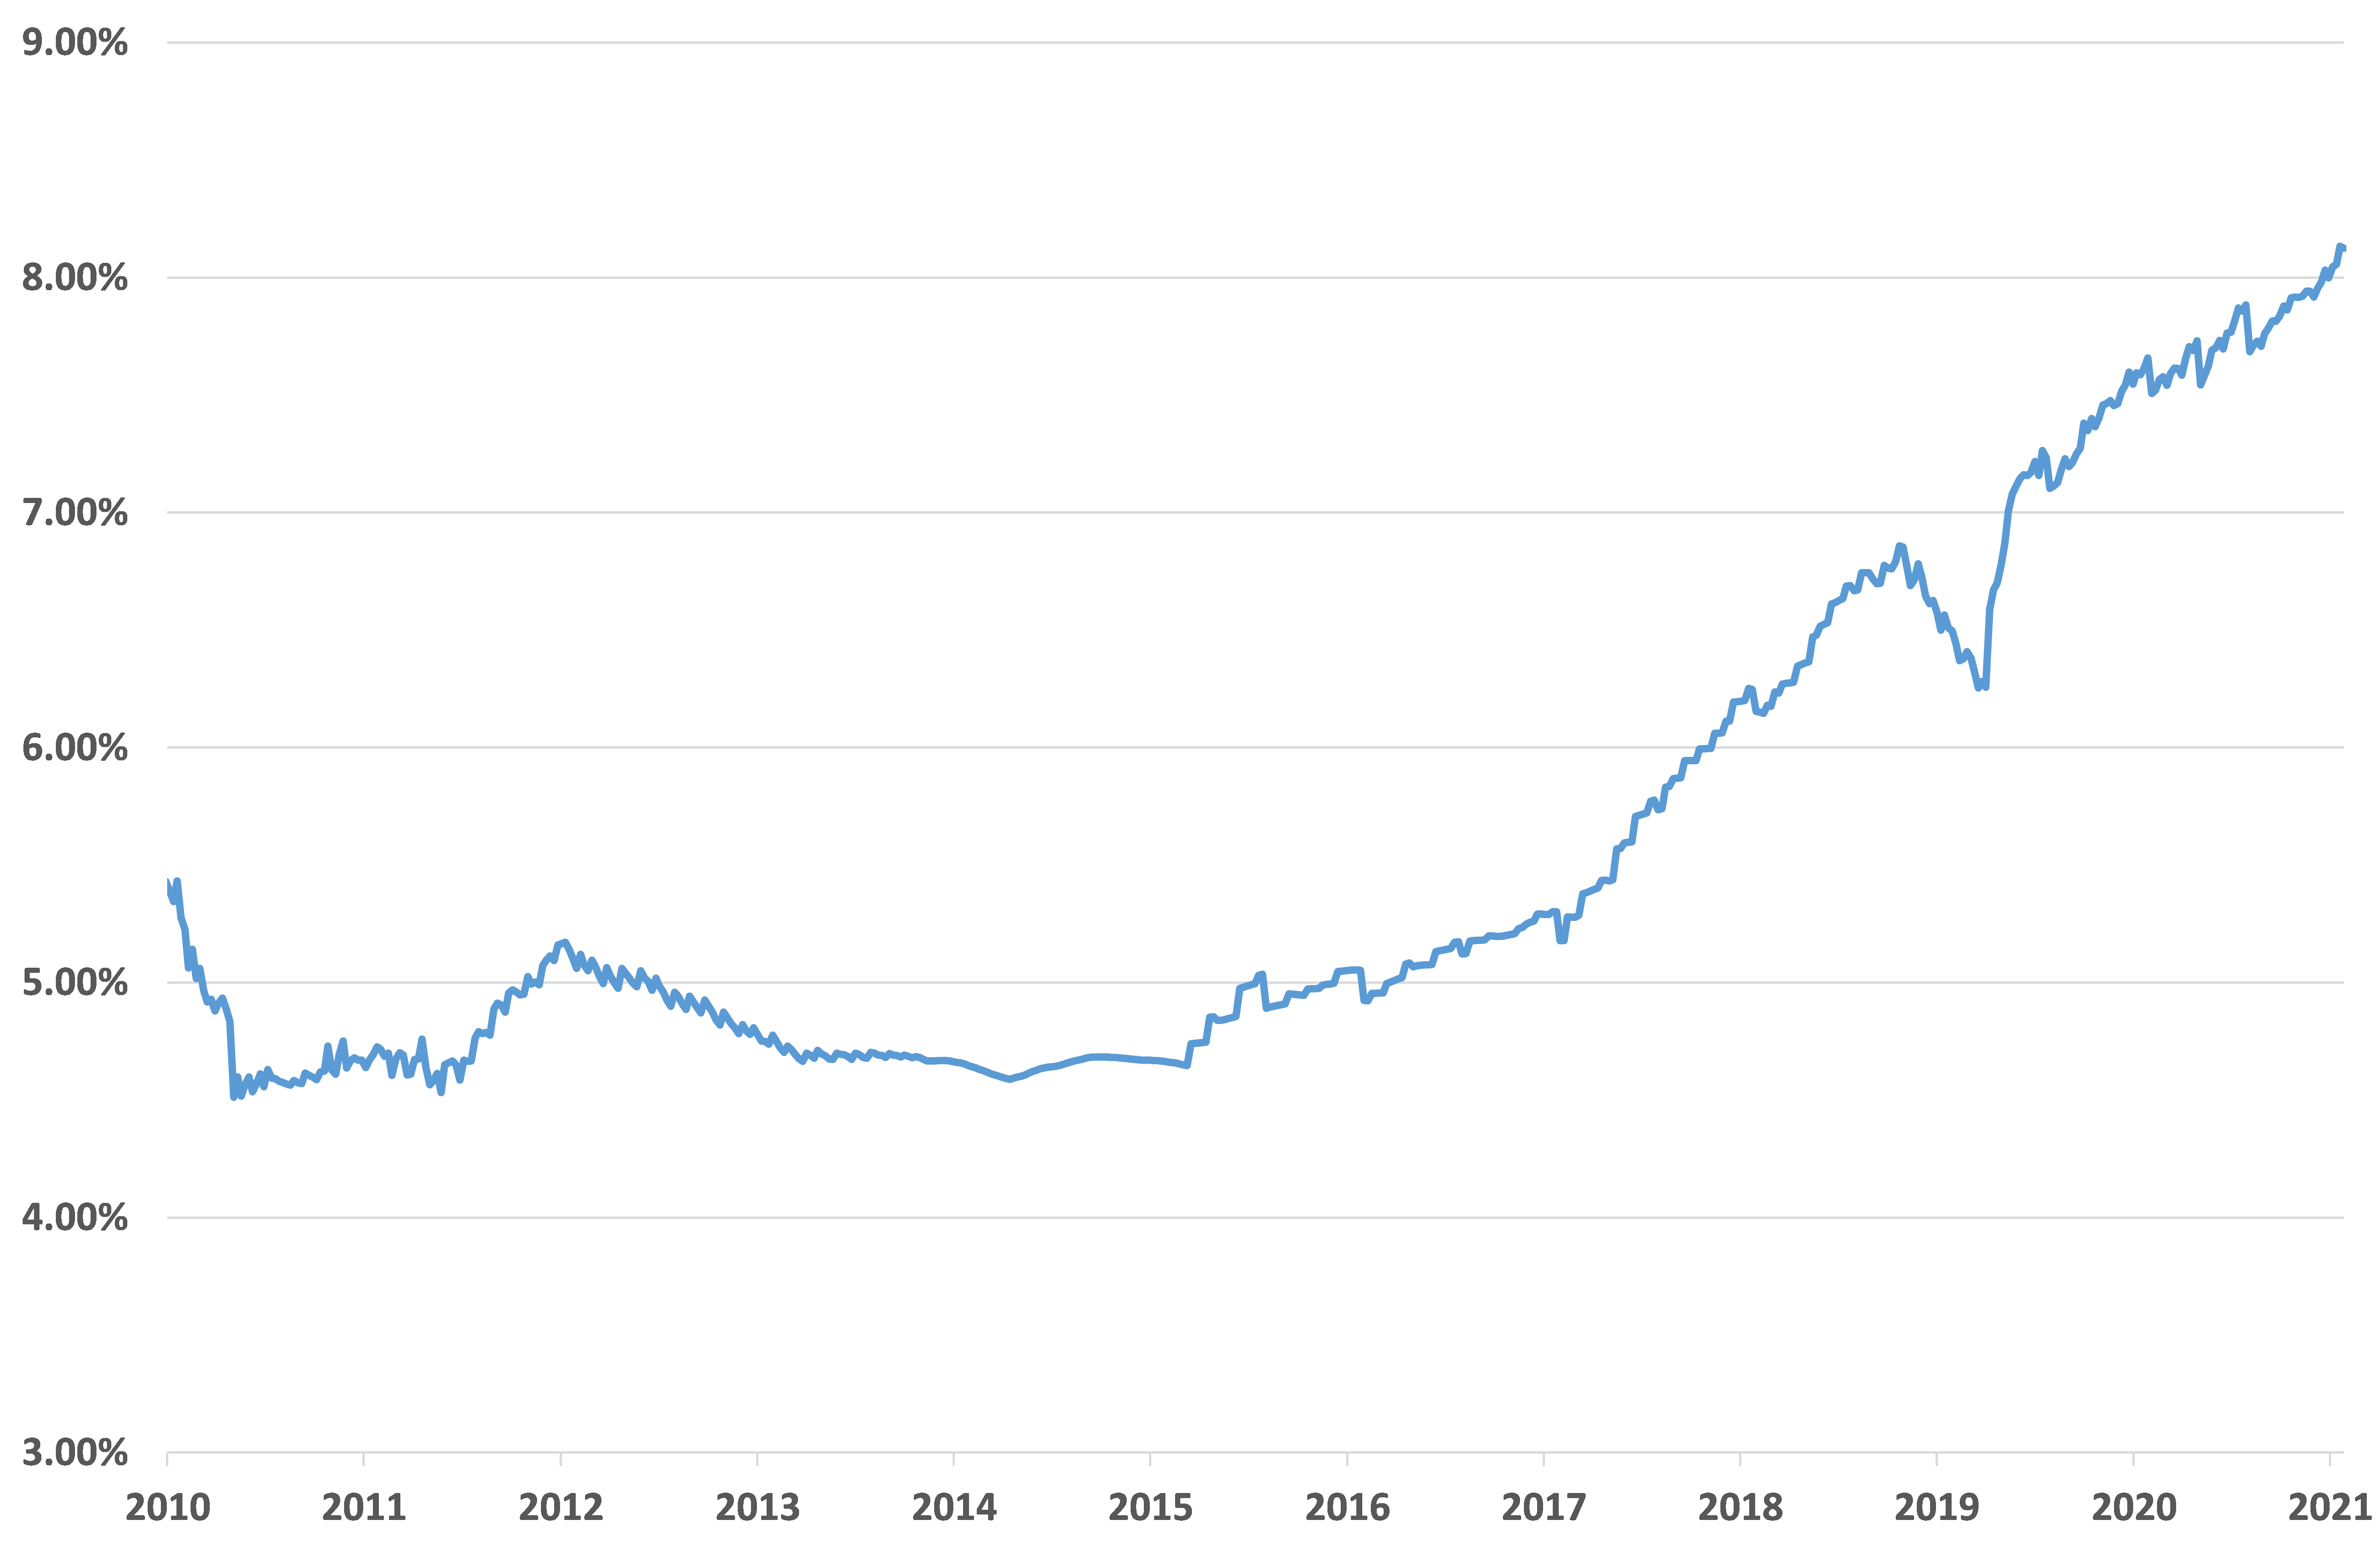
Quando la Fed acquista titoli del Tesoro, di fatto deprime i rendimenti. Se la Fed acquistasse TIPS allo stesso ritmo dei Treasury nominali, ci aspetteremmo un effetto uguale sui rispettivi rendimenti. Ma poiché durante la pandemia la Fed ha acquistato TIPS più rapidamente, ha depresso i rendimenti dei TIPS più di quelli dei Treasury nominali.
Questo incide sull'inflazione di pareggio (breakeven), cioè la differenza tra i rendimenti dei TIPS e dei Treasury della stessa scadenza. L'inflazione di pareggio è l'aspettativa di inflazione a 10 anni implicita nei TIPS. Normalmente rappresenta ciò che il mercato si aspetta per l'inflazione PCI nei prossimi 10 anni. Tuttavia, l'"eccesso di acquisti" di TIPS da parte della Fed ha portato a una sovrastima delle aspettative di inflazione implicite.
Al contrario, quando negli ultimi mesi la Fed ha iniziato a ridurre il proprio programma di acquisto di attività, l'effetto sui rendimenti dei TIPS è stato più marcato rispetto a quello sui rendimenti dei Treasury, con un conseguente effetto negativo sull'inflazione di pareggio. A nostro avviso, questo spiega in parte perché i tassi di inflazione di pareggio a 10 anni siano calati negli ultimi 2 mesi, mentre l'inflazione misurata è esplosa.
Le aspettative di inflazione sono probabilmente in aumento, nonostante il calo dell'inflazione di pareggio
Quando è scoppiata la pandemia e la Fed ha iniziato ad acquistare attività al ritmo più rapido della storia, si è scatenata una corsa all'oro. Le aspettative di inflazione sono salite e quelle sui tassi di interesse reali sono scese, ma i prezzi dell'oro sono aumentati molto di più, superando i prezzi previsti dal nostro modello. Questa euforia è stata però di breve durata e il prezzo dell'oro è tornato a correggere dai massimi entro la fine del 2020. Nei mesi successivi l'oro ha di nuovo seguito i prezzi previsti dal nostro modello. Ma verso la tarda primavera del 2022 è successo qualcosa di nuovo. Nonostante i rendimenti dei TIPS fossero in forte calo, i prezzi dell'oro sono rimasti sostanzialmente stabili. Pensiamo che il motivo sia che, dall'inizio del 2021 in poi, l'oro non abbia più seguito semplicemente i rendimenti dei TIPS, bensì le aspettative "vere" sui tassi di interesse reali (che erano più basse di quanto implicito nei rendimenti dei TIPS). Passando a novembre 2021, quando i rendimenti dei TIPS hanno improvvisamente iniziato a salire, anche i prezzi dell'oro sono rimasti stabili. Anche in questo caso, pensiamo che i prezzi dell'oro abbiano seguito le aspettative "vere" sui tassi di interesse reali piuttosto che i rendimenti dei TIPS.
Il nostro modello dei prezzi dell'oro usa i rendimenti dei TIPS a 10 anni come indicatore delle aspettative sui tassi di interesse reali. Perciò il nostro modello ha previsto prezzi molto più alti di quelli osservati per gran parte del 2021, ma ha anche previsto una forte correzione al ribasso negli ultimi due mesi a causa dell'aumento dei rendimenti dei TIPS (vedi Grafico 10).
Grafico 10: prezzi dell'oro previsti dal modello in base ai rendimenti dei TIPS rispetto ai prezzi effettivi
$/ozt

Fonte: Goldmoney Ricerche
Per essere chiari, in questo rapporto non stiamo cercando di sostenere che le aspettative di inflazione a lungo termine del mercato siano corrette. Anzi, riteniamo che il mercato sottostimi gravemente il rischio che siamo solo all'inizio di un ciclo pluriennale di inflazione elevata. Ciò che illustriamo è semplicemente che le vere aspettative di inflazione del mercato non sono state riflesse con precisione nei rendimenti dei TIPS nell'ultimo anno, perché la Fed ha distorto il mercato dei TIPS ancora più del mercato dei titoli del Tesoro nominali.
Questo implica che i prezzi dell'oro offrono un quadro molto più accurato delle aspettative del mercato sui tassi di interesse reali di quanto facciano attualmente i rendimenti dei TIPS. E ciò che i prezzi dell'oro ci dicono è che il mercato ritiene che le aspettative di inflazione a lungo termine abbiano continuato a salire negli ultimi mesi, contrariamente a quanto suggeriscono i tassi di inflazione breakeven a 10 anni.
Le nostre prospettive a medio termine
A nostro avviso, sebbene i prossimi rialzi dei tassi rappresentino ancora un rischio per i prezzi dell'oro nel breve termine, la minaccia sarà di breve durata. L'inarrestabile aumento dei prezzi degli asset negli ultimi 22 mesi, in particolare delle azioni, è stato una conseguenza diretta della politica delle banche centrali davvero straordinaria a cui abbiamo assistito dall'inizio della pandemia. Ciò implica che invertire questa politica comporta un innegabile rischio di crollo di questi mercati.
A nostro avviso, ci sono due possibili strade. La prima: la Fed procede con grande cautela e riesce a completare il taper e ad alzare i tassi alcune volte senza spaventare troppo gli investitori azionari. Ma la Fed incontrerà un tetto rigido a quanto potrà alzare i tassi. Non ci aspettiamo che la Fed riesca ad alzare i tassi nemmeno fino ai massimi pre-pandemia del 2,5% del 2019. Dopodiché, resterebbe solo da attendere la prossima recessione economica, che costringerebbe la Fed a tagliare di nuovo i tassi a zero (o forse anche sotto) e a riavviare il QE. L'altra strada è che la Fed alzi i tassi in modo più aggressivo nel breve termine e tenti perfino di ridurre il bilancio, in preda al panico per l'inflazione osservata. Ricorda che, dopo aver ridotto di soli 700 miliardi di dollari gli asset in bilancio tra il 2018 e l'estate del 2019, i mercati repo hanno iniziato a ribellarsi violentemente, costringendo la Fed a invertire bruscamente la rotta. La Fed ha iniziato ad acquistare asset più velocemente che mai, persino più velocemente che durante la crisi finanziaria del 2008-2009. Dato che sia le attività detenute dalla Fed sia le valutazioni del mercato azionario sono oggi molto più elevate rispetto a quando la Fed ci ha provato l'ultima volta nel 2018, pensiamo che un'azione aggressivamente restrittiva della Fed causerebbe un crollo dei prezzi degli asset.
A nostro avviso, questo innescherebbe una risposta della politica della Fed molto più rapida e netta. Pensiamo che gran parte di ciò che oggi viene percepito come una ripresa economica sia in realtà un effetto ricchezza, in cui una parte della popolazione ha beneficiato del rally dei prezzi degli asset. Se questo rally si inverte, si inverte anche l'effetto ricchezza. Diversamente dal primo scenario, non dovremmo aspettare la prossima recessione: sarebbe il crollo a causarla. A nostro avviso, questa volta la Fed non resterà inerte troppo a lungo e sceglierà invece un'inversione totale delle politiche che l'hanno provocata.
Pensiamo che il mercato dell'oro sia pienamente d'accordo con questa parte della nostra visione. Rimane in gran parte indifferente alla minaccia dei rialzi dei tassi, non perché i partecipanti al mercato pensino che non avverranno, ma perché si aspettano che questa fase di inasprimento sia di breve durata. Ciò su cui il mercato attualmente non è d'accordo con noi sono le prospettive di inflazione a lungo termine. Mentre noi pensiamo che le vere aspettative di inflazione del mercato superino l'inflazione breakeven rilevata (e continuino a salire), il mercato attribuisce ancora una probabilità molto bassa all'ipotesi che l'attuale inflazione dei prezzi non sia in gran parte transitoria. Data la nostra visione prospettica sulla scarsità di energia (ne scriveremo in un prossimo rapporto), questo sembra eccessivamente ottimistico.
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney o Menē, salvo diversa indicazione esplicita. Ti preghiamo di notare che né Goldmoney, né Menē, né alcuno dei loro rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o ente indipendente e regolamentato, adeguatamente qualificato. Qualsiasi informazione fornita in questo articolo è offerta esclusivamente come commento generale sul mercato e non costituisce consulenza. Né Goldmoney né Menē accettano alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē; l'autore è amministratore e azionista di Goldmoney e ha pertanto un interesse indiretto in Menē.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney o di Menē, salvo diversa indicazione esplicita. Si noti che né Goldmoney, né Menē, né alcuno dei suoi rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un organismo indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. Né Goldmoney né Menē accettano alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē; l'autore è amministratore e azionista di Goldmoney e ha quindi un interesse indiretto in Menē.