
Questo è un rapporto in due parti in cui analizziamo la dicotomia tra gli attuali prezzi azionari – che secondo le metriche di valutazione convenzionali appaiono estremamente sopravvalutati – e l'oro. Nella prima parte del rapporto (vedi L'enigma del prezzo di azioni e oro – Parte I, 8 marzo 2021) abbiamo individuato i due argomenti comuni con cui i rialzisti sull'azionario giustificano queste valutazioni:
1. Il grande Gatsby: la pandemia, per quanto negativa per l'attività economica nel breve termine, sarà seguita da un periodo di espansione economica senza precedenti. Di conseguenza, il PIL crescerà rapidamente e colmerà il divario rispetto ai prezzi azionari.
2. La grande inflazione: le azioni stanno semplicemente scontando l'inflazione futura che arriverà prima o poi, dopo decenni di tassi ultra-bassi e di espansione dei bilanci delle banche centrali.
Poi abbiamo esaminato più da vicino il primo argomento: i sostenitori dello scenario del grande Gatsby ritengono che, una volta superata la pandemia di COVID-19, quando un numero sufficiente di persone sarà vaccinato e tornerà la normalità, l'attività economica esploderà. Tuttavia, abbiamo scoperto che, per colmare il divario tra PIL e prezzi azionari, gli Stati Uniti dovrebbero attraversare un periodo prolungato di espansione economica reale molto elevata. Data la portata di questa fase espansiva, dalla fine della Seconda guerra mondiale esiste un solo precedente, e quando iniziò l'economia statunitense partiva da una posizione notevolmente migliore. Pertanto, perché lo scenario del grande Gatsby si realizzi, sarebbero necessari consistenti stimoli monetari ed economici (programmi infrastrutturali e potenzialmente un reddito universale di base)[1]. Tuttavia, questi programmi dovrebbero essere finanziati interamente con il debito.
Quindi l'enigma tra azioni e oro non scompare nello scenario del grande Gatsby. Anzi, riteniamo che, se nei prossimi anni vedremo una forte crescita economica, questa sarà interamente finanziata dal debito e, di conseguenza, l'oro dovrebbe sovraperformare le azioni, e non il contrario.
Grafico 1: il rapporto tra il prezzo delle azioni e quello dell'oro è aumentato durante la pandemia globale di COVID
S&P500 $ / Oro $/ozt

Fonte: ricerca Goldmoney
In questa seconda parte del rapporto esaminiamo l'altra possibile giustificazione degli attuali prezzi azionari – lo scenario della grande inflazione – ed esploriamo la possibilità che le azioni sovraperformino l'oro in un contesto simile.
Scenario 2. La grande inflazione
Lo scenario della grande inflazione presuppone che le attuali valutazioni azionarie incorporino semplicemente una forte inflazione futura. In un contesto inflazionistico, i costi e i ricavi di un'azienda aumentano in termini nominali. A parità di altre condizioni, gli utili e quindi i prezzi delle azioni dovrebbero crescere in linea con l'inflazione. Lo stesso accade al PIL. Poiché i mercati azionari guardano in una certa misura al futuro, i prezzi delle azioni anticipano l'impatto dell'inflazione sui titoli prima che si manifesti nell'economia reale. Quindi, se il mercato si aspetta un'inflazione futura elevata, i prezzi delle azioni potrebbero temporaneamente distaccarsi dalla realtà economica attuale e le metriche di valutazione azionaria, come il rapporto tra capitalizzazione di mercato totale e PIL, cominciano a sembrare molto gonfiate. Tuttavia, quando l'inflazione si materializza, il PIL nominale aumenta e riporta in linea prezzi delle azioni, utili e PIL.A prima vista questo scenario sembra intuitivo. Come abbiamo già evidenziato, prima dello scoppio della pandemia di COVID, l'economia statunitense, e di riflesso quella mondiale, aveva iniziato a vacillare ed era stato necessario un forte intervento della FED per riportare sotto controllo il mercato dei repo. La Fed aveva ridotto i tassi dal 2,5% di luglio 2019 all'1,75% di dicembre, prima ancora che il COVID19 arrivasse sui giornali. Nello stesso periodo i rendimenti dei Treasury a 10 anni sono scesi da oltre il 3% all'1,5% (vedi grafico 2).
Grafico 2: A metà 2019 l'economia statunitense iniziava a mostrare segni di euforia, costringendo la Fed a invertire la rotta %

Fonte: FRED, Goldmoney Research
All'epoca avevamo concluso che il ciclo di rialzi fosse terminato e che presto avremmo probabilmente visto nuovi minimi nelle aspettative sui tassi di interesse reali e un nuovo massimo nel bilancio della Fed. Ciò che è seguito è stato davvero senza precedenti. La pandemia globale di COVID19 e i conseguenti lockdown hanno fatto precipitare i prezzi degli asset e la produzione economica si è contratta al ritmo più rapido della storia. La Fed non ha esitato e ha portato i tassi a zero. Ancora più importante, ha aumentato in modo aggressivo il proprio bilancio.
Da fine febbraio a fine maggio 2020, la Fed ha aggiunto 3.000 miliardi di dollari di attività al proprio bilancio. Le altre banche centrali l'hanno seguita. La BCE, ad esempio, ha aggiunto 2.400 miliardi di euro al proprio bilancio da marzo 2020.
Grafico 3: Sia la Fed sia la BCE hanno aumentato sensibilmente il proprio QE
Milioni di $ Fed, milioni di EUR BCE

Fonte: Bloomberg, Goldmoney Research
Questo ha spinto nettamente al ribasso le aspettative sui tassi di interesse reali, con i rendimenti dei TIPS a 10 anni scesi sotto -1% per la prima volta. Mentre le aspettative di inflazione hanno subito un primo colpo all'inizio della pandemia, scendendo a quasi lo 0,5% (breakeven a 10 anni), sono presto risalite e si attestano attualmente al 2,2% (vedi grafico 3).
Grafico 3: Le aspettative di inflazione breakeven sono inizialmente crollate, ma ora sono tornate sopra il 2%
% rendimenti dei TIPS a 10 anni

Fonte: FRED, Goldmoney Research
Una delle principali differenze tra lo scenario del grande Gatsby e quello della grande inflazione è il tempo. La crescita economica reale in un anno è limitata, ma la crescita nominale dovuta all'inflazione non lo è. Nella prima parte di questo report ci siamo chiesti:
Anche con una crescita annua del PIL del 5%, davvero notevole, e un'inflazione del 2%, ci vorrebbero comunque più di sette anni per arrivarci. I mercati azionari stanno davvero scontando il 2028 con un tasso di sconto dello 0%?
Come abbiamo dimostrato, difficilmente c'è stato un periodo prolungato con una crescita reale superiore al 5%. Tuttavia, negli anni '70 gli Stati Uniti hanno avuto diversi anni con una crescita del PIL nominale a due cifre a causa dell'alta inflazione. Fuori dagli Stati Uniti ci sono molti esempi in cui il PIL nominale è cresciuto molto più del 5% a causa della rapida svalutazione della valuta. Quindi, secondo noi, lo scenario della grande inflazione spiega meglio gli attuali prezzi azionari rispetto allo scenario del grande Gatsby. Ma risolve l'enigma del prezzo tra azioni e oro? In altre parole, le azioni dovrebbero sovraperformare l'oro alla soglia di un importante periodo inflazionistico?
Prima di tutto, è importante farsi un'idea di quanta inflazione servirebbe per riportare gli attuali prezzi azionari in linea con le valutazioni storiche. Un modo per stimarlo è guardare a quale livello di PIL nominale sia necessario per riportare il rapporto tra capitalizzazione di mercato totale e PIL a livelli ragionevoli. Come promemoria, nella prima parte di questo report abbiamo mostrato che il rapporto tra capitalizzazione di mercato totale e PIL si attesta a un notevole 193%. Storicamente, la media “sostenibile” di questo rapporto era intorno al 100% (negli ultimi 10 anni è stata del 120%).
Si può sostenere che il PIL attuale sia fortemente condizionato dai lockdown. Quindi, per amore di argomentazione, ipotizziamo che il PIL nominale statunitense torni ai livelli pre-COVID una volta che l'economia riaprirà[2]. In tal caso, il PIL statunitense partirebbe da 21.400 miliardi di dollari. Quindi il PIL nominale dovrebbe aumentare dell'86% per riportare il rapporto tra capitalizzazione di mercato totale e PIL al 100% (40.000 miliardi di dollari), o del 63% per portarlo al 120% (35.000 miliardi di dollari). Ipotizziamo anche che l'economia statunitense cresca del 2% in termini reali nel lungo periodo una volta tornata ai livelli pre-COVID. In un arco di 5 anni, questo porterebbe il PIL nominale a soli 23.600 miliardi di dollari. Ciò significa che spetta all'inflazione colmare il divario. Quindi l'inflazione dovrebbe essere in media del 10% per riportare i prezzi delle azioni in linea con il PIL in 5 anni. E ciò richiederebbe che i prezzi delle azioni restino invariati per i prossimi 5 anni. I mercati azionari guardano davvero così avanti? Quanta inflazione serve per riportare i prezzi delle azioni in linea in un periodo più breve? La tabella qui sotto dà una risposta.
Tabella 1: l'inflazione necessaria per riallineare le azioni al PIL degli Stati Uniti
$tn
Fonte: Ricerche Goldmoney
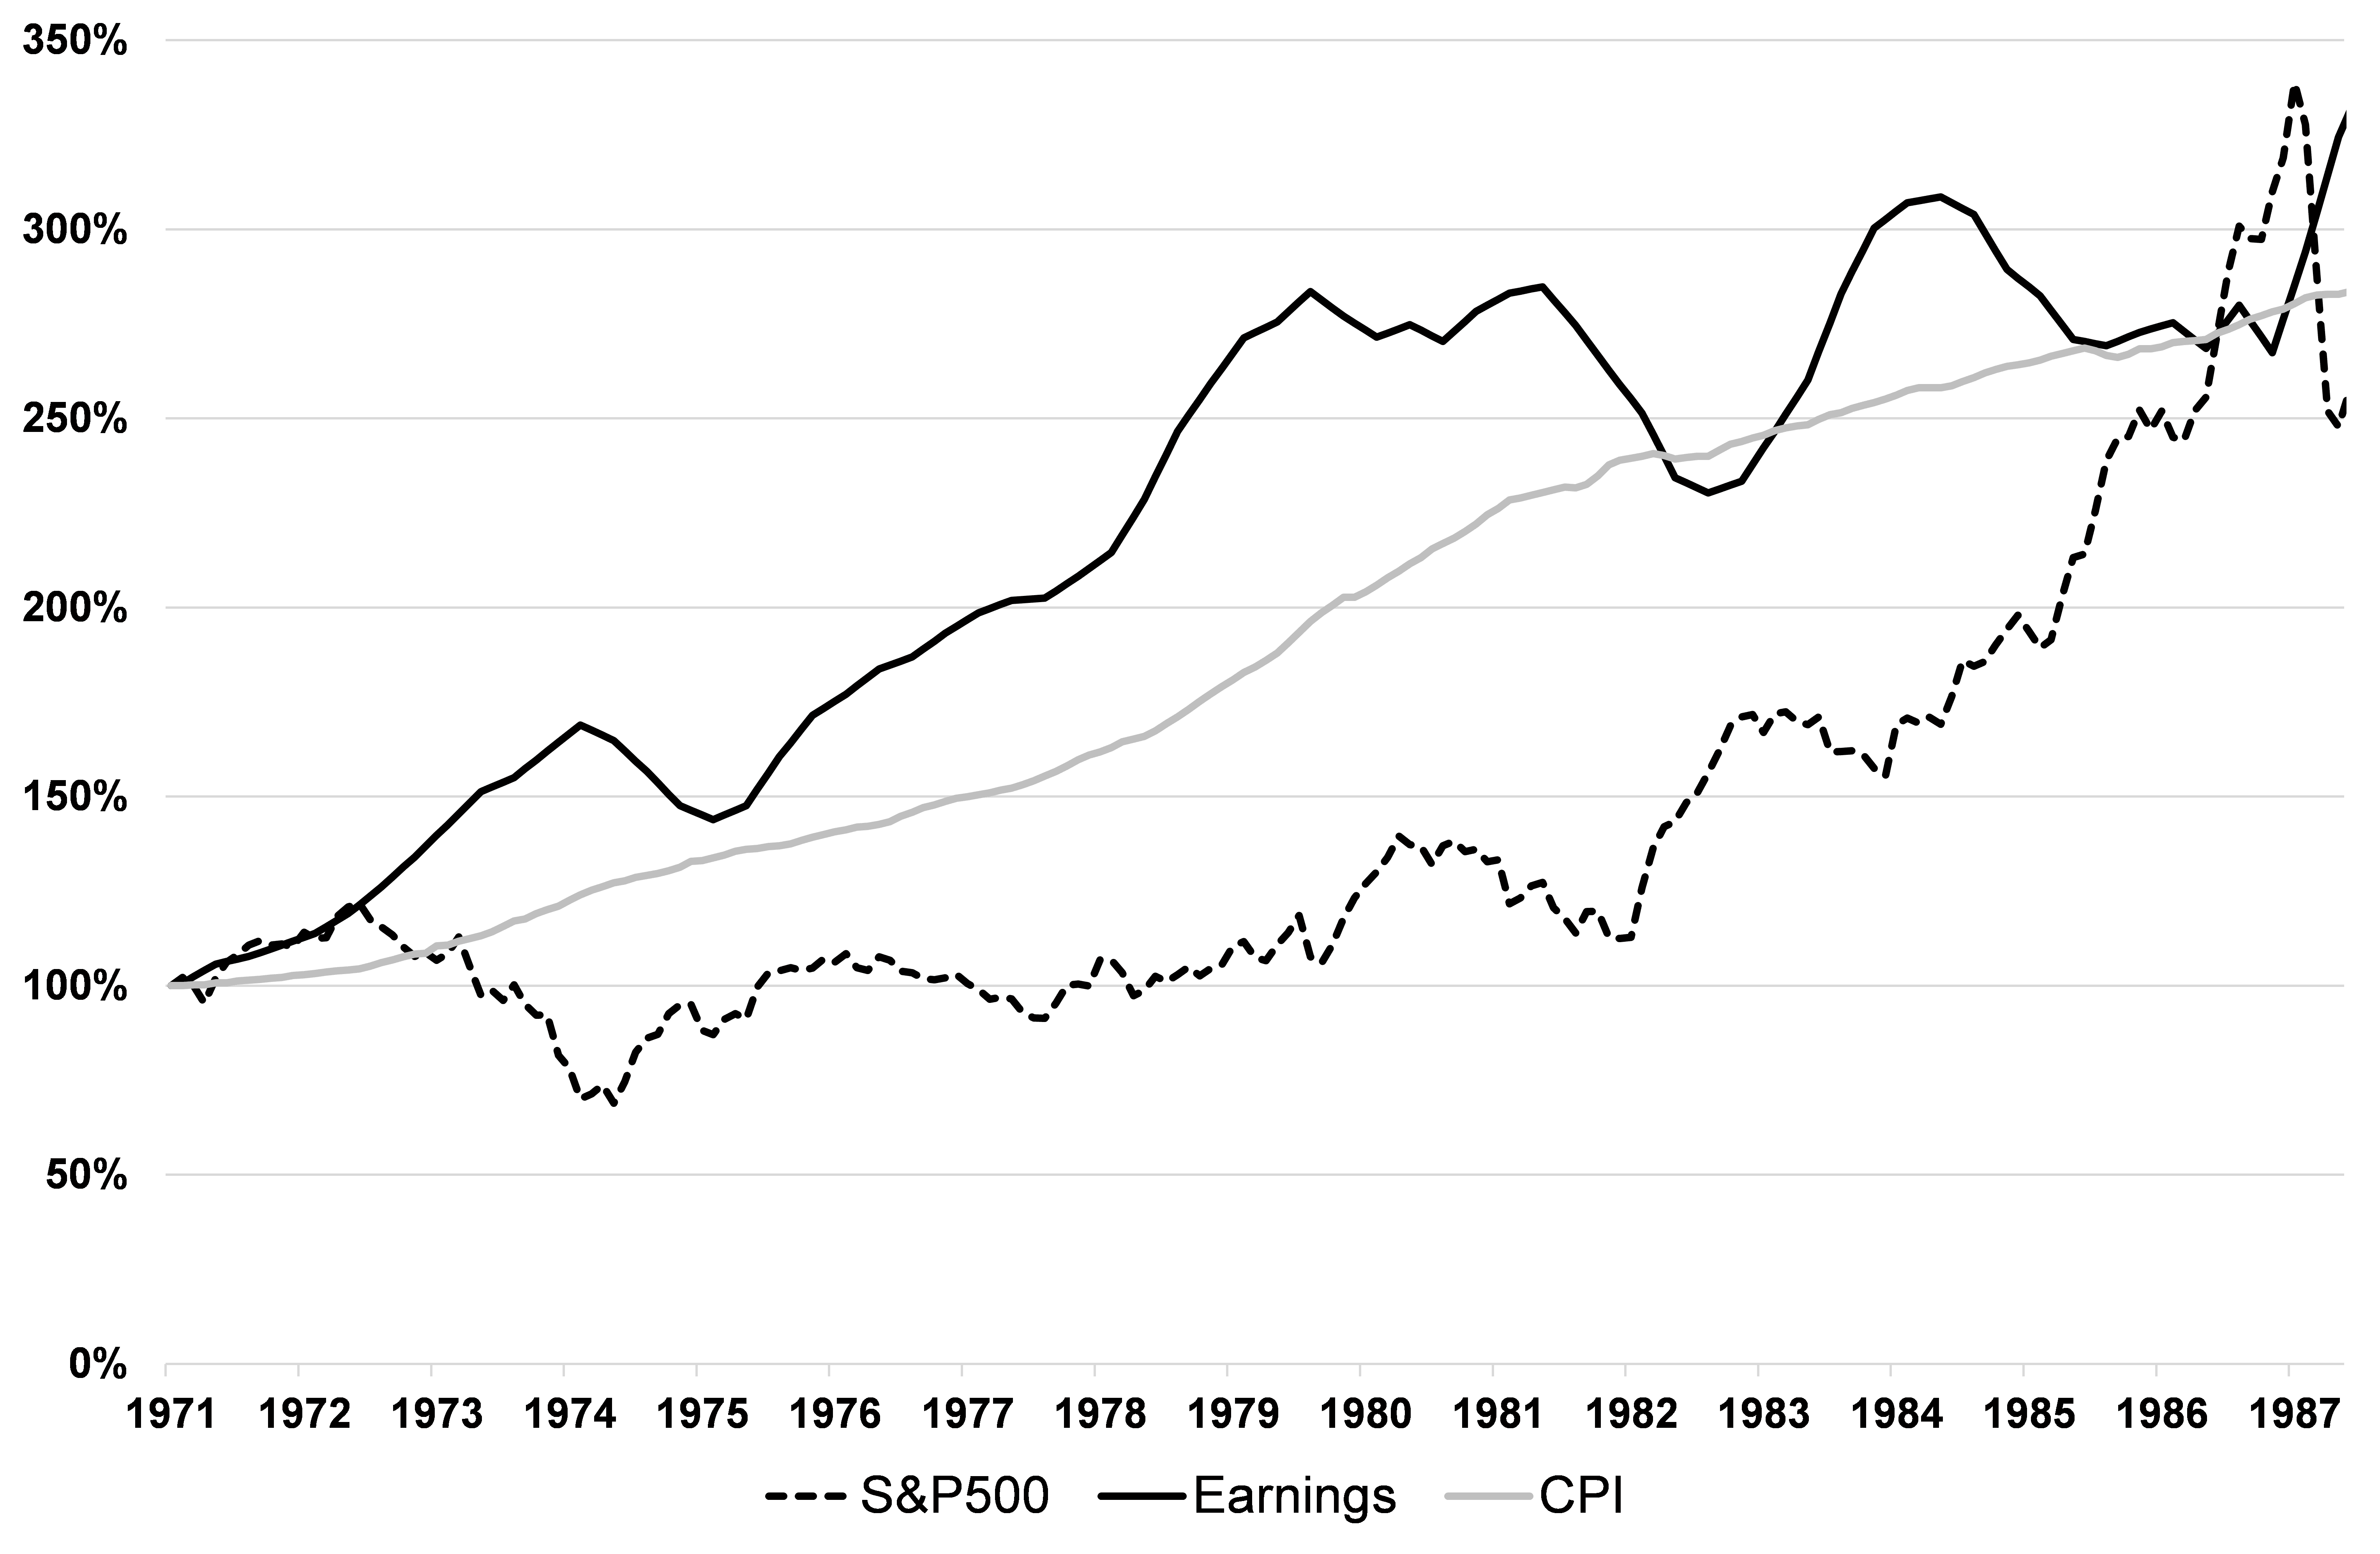
Di conseguenza, affinché la valutazione azionaria abbia senso anche nel lungo periodo, deve verificarsi un'inflazione MOLTO elevata. Tuttavia, se guardiamo agli episodi passati di alta inflazione, vediamo che le azioni non hanno protetto così bene gli investitori dall'inflazione. Dopo che il presidente Nixon sospese temporaneamente la convertibilità del dollaro USA in oro nel 1971, ponendo di fatto fine al gold standard, gli Stati Uniti entrarono in un lungo periodo di inflazione molto elevata, terminato solo all'inizio degli anni '80. I ricavi delle imprese aumentarono con l'inflazione, ma i prezzi delle azioni rimasero indietro. In effetti, ai prezzi delle azioni ci vollero 17 anni per recuperare rispetto all'inflazione (vedi Grafico 2)
Grafico 2: mentre gli utili societari crescevano con l'inflazione negli anni '70, i prezzi delle azioni restavano indietro
 Fonte: FRED, Ricerche Goldmoney
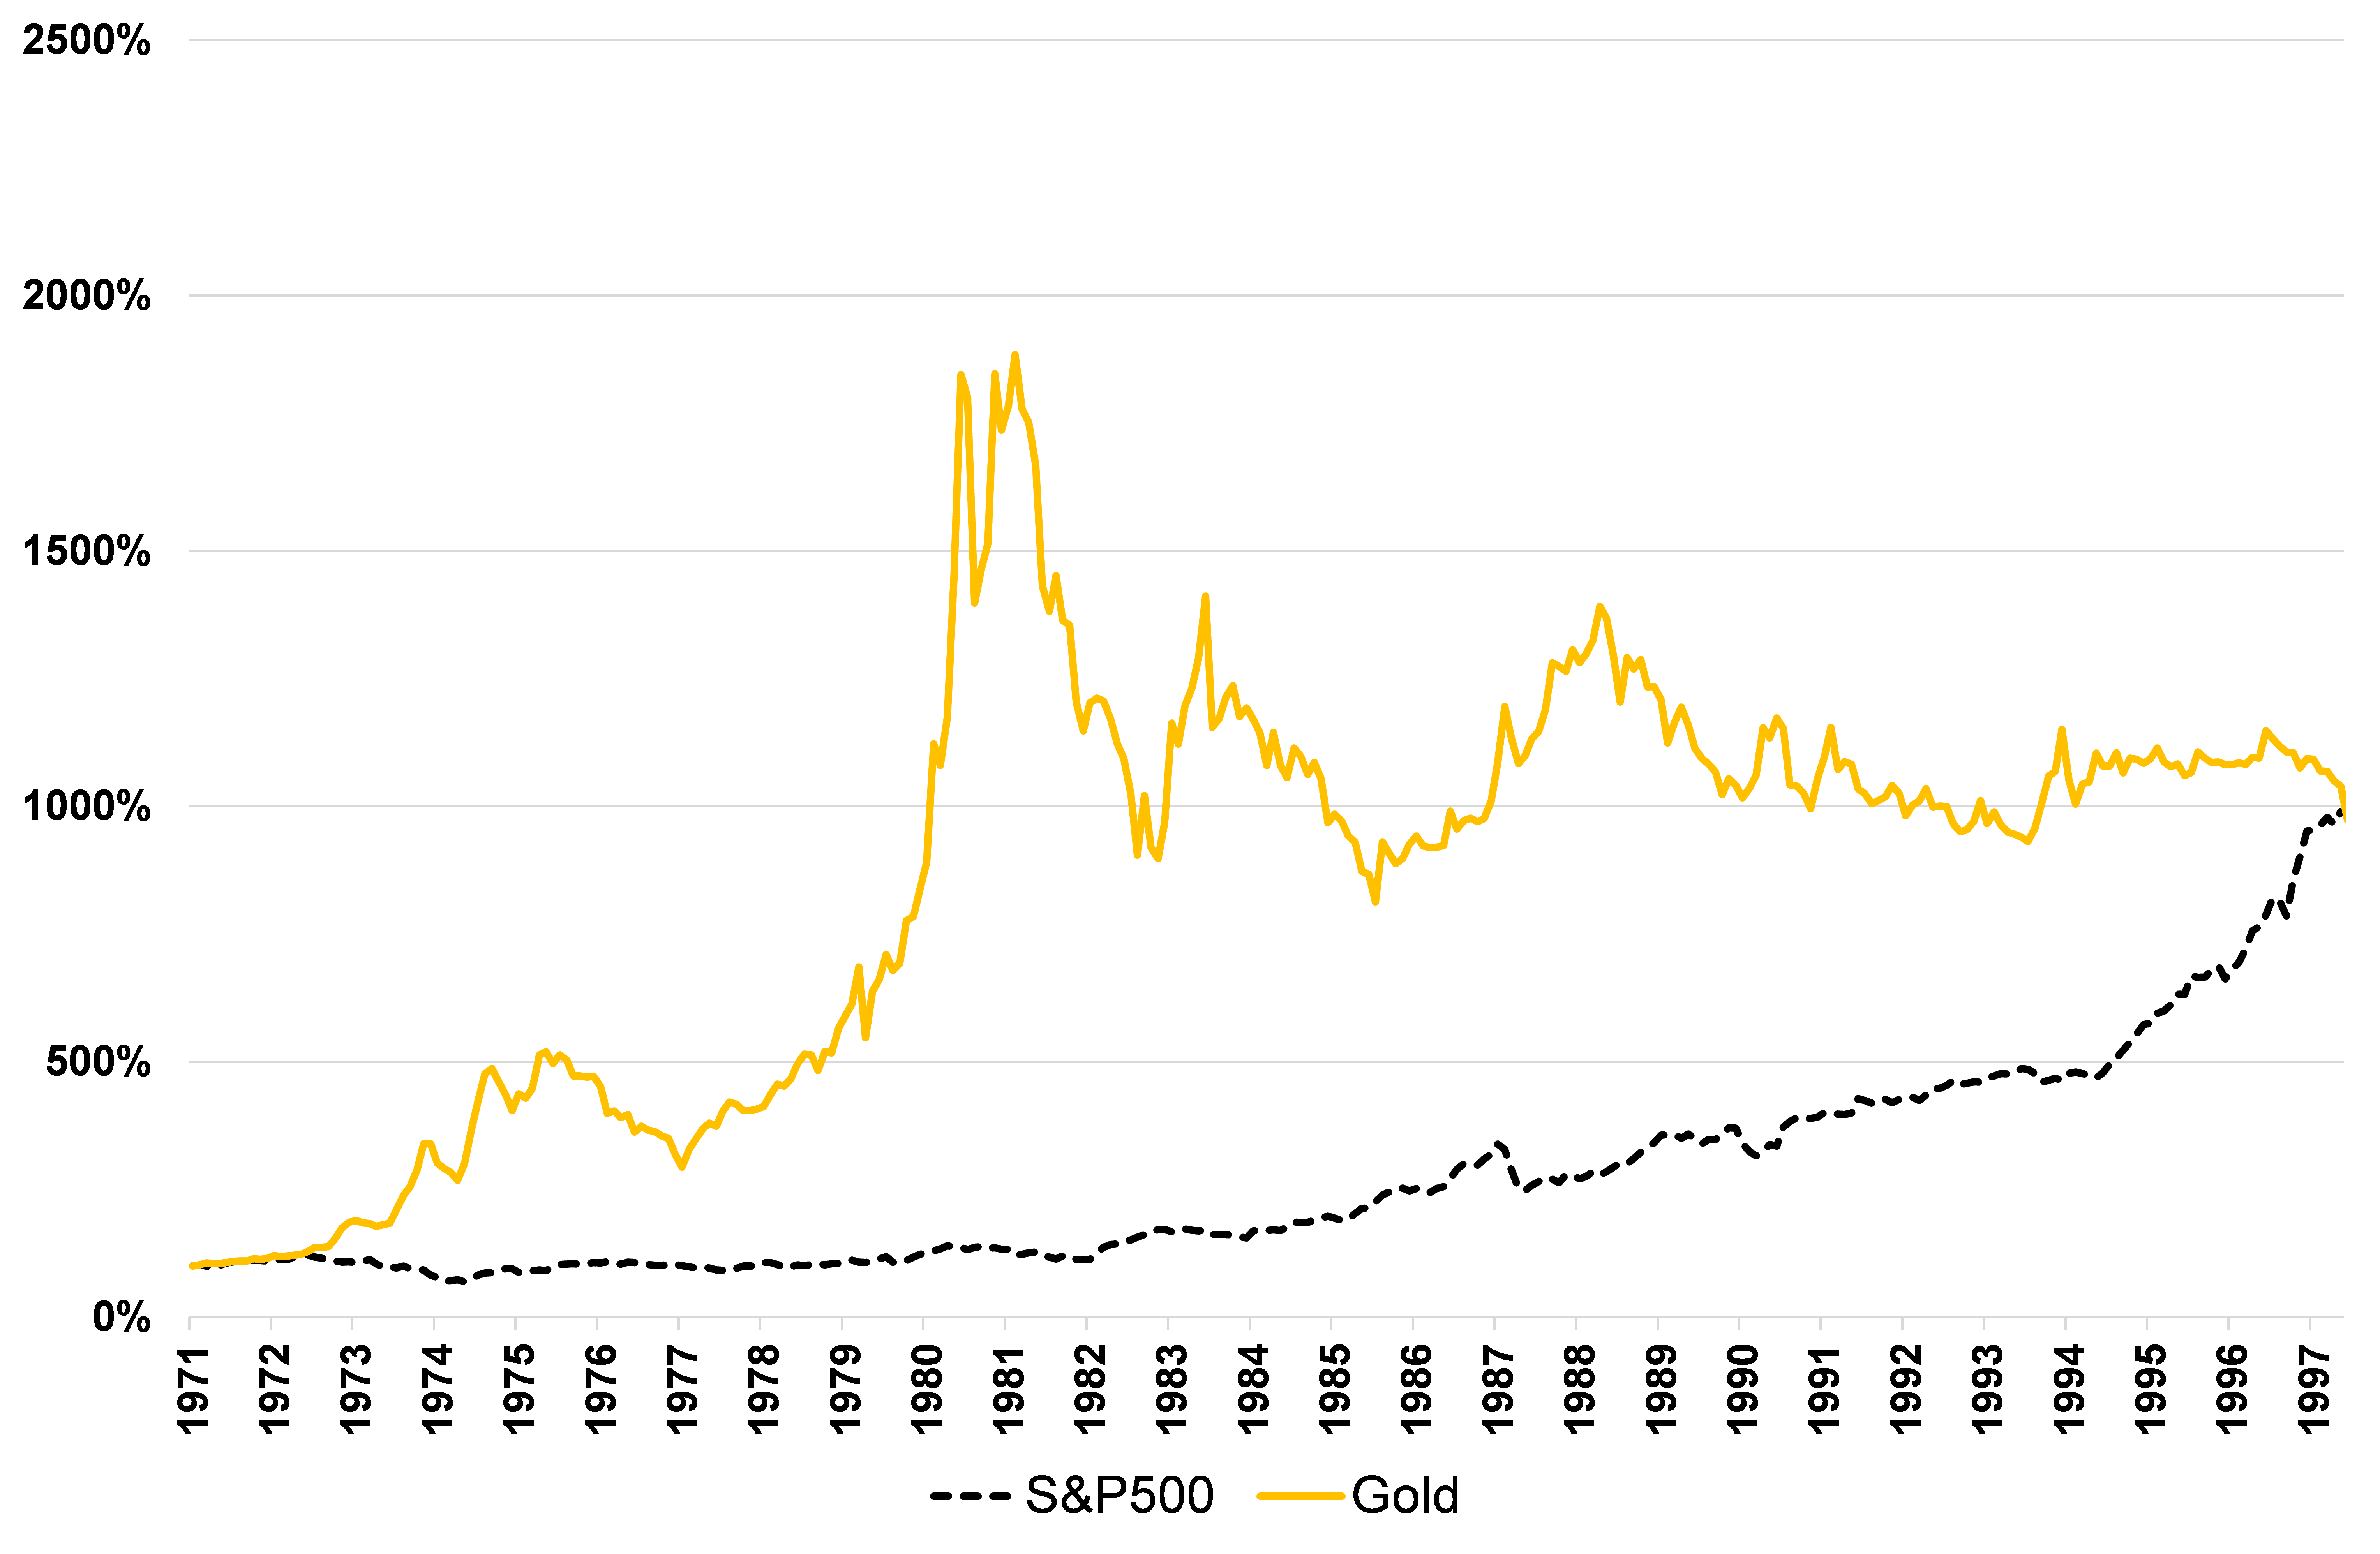
Pertanto, storicamente investire in azioni non è stato un ottimo modo per proteggersi da un'inflazione futura molto elevata. L'oro, invece, anticipa l'inflazione. Per quanto riguarda il rapporto tra azioni e oro nei periodi di alta inflazione, all'S&P500 ci vollero 27 anni, dal 1971, per raggiungere l'oro (vedi Grafico 4)
Grafico 4: negli anni '70 l'oro prezzava l'inflazione futura in modo molto più efficiente delle azioni
 Fonte: Bloomberg, Ricerche Goldmoney
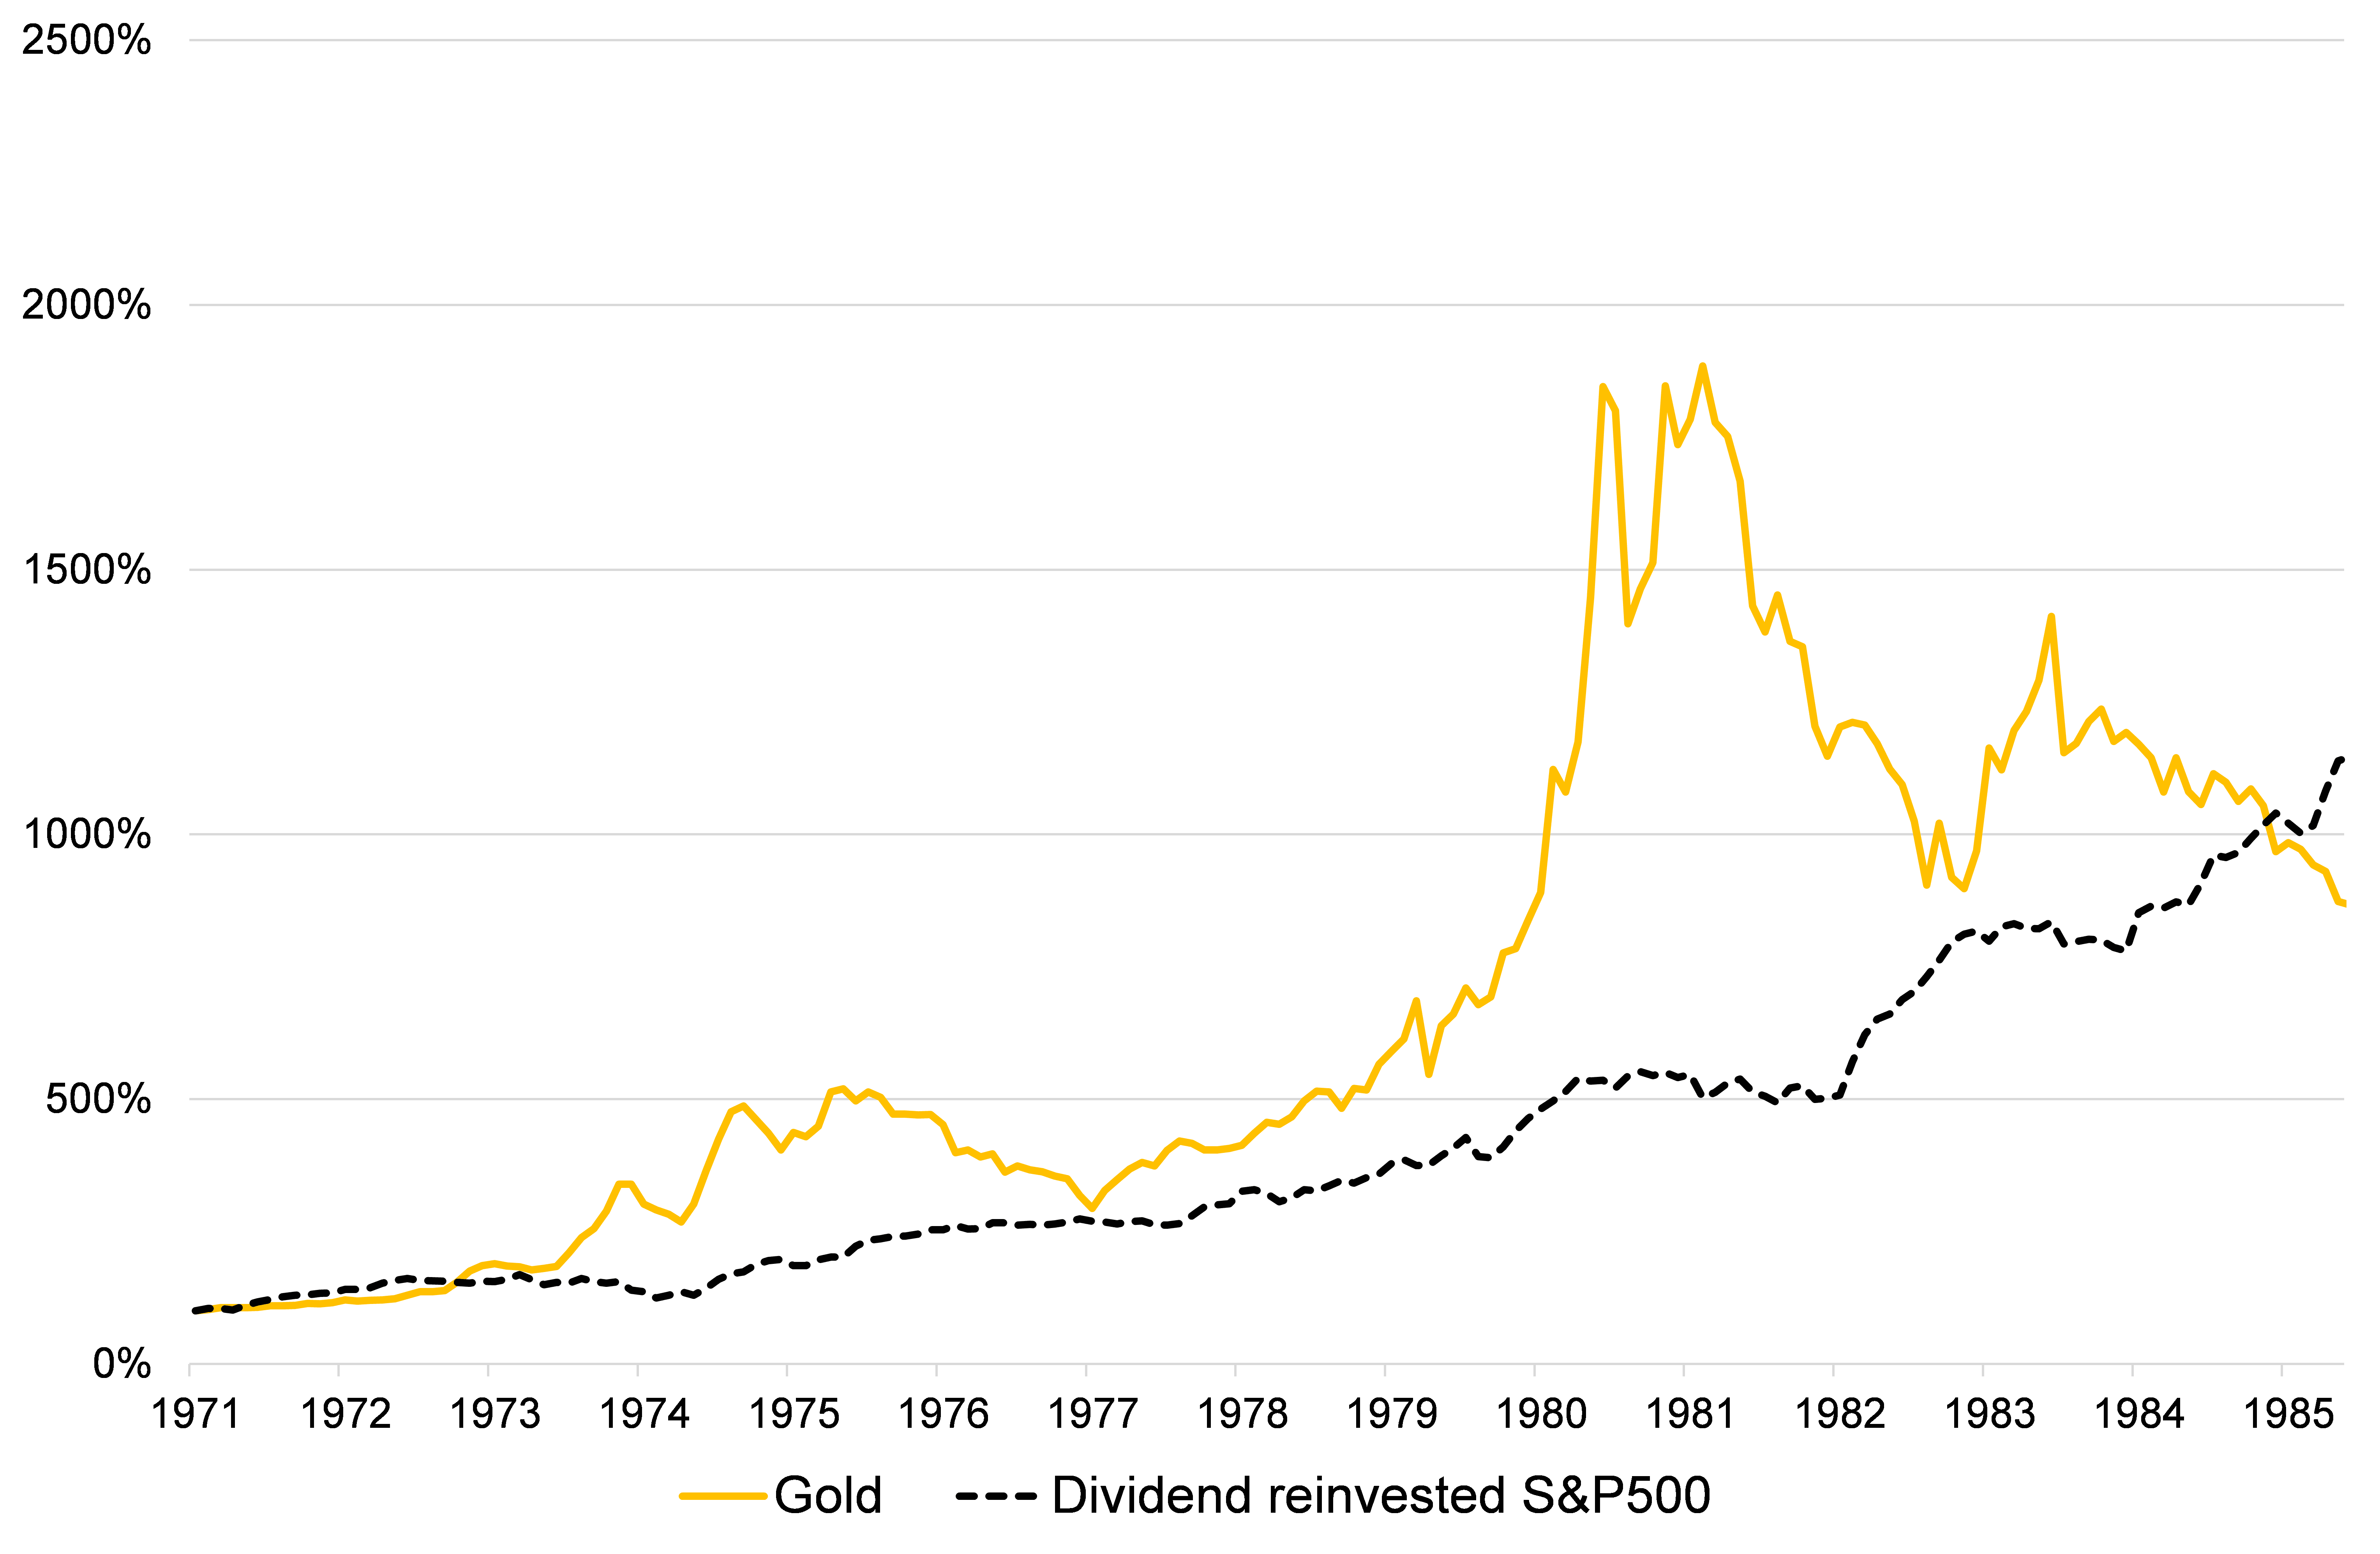
Si può obiettare che le azioni pagano anche dividendi, quindi sarebbe scorretto confrontare solo i prezzi. Ma anche tenendo conto dei dividendi, l'S&P500 ha reso enormemente meno dell'oro sia nella fase precedente sia durante gli anni di inflazione a due cifre (vedi Grafico 5).[3] Quando l'inflazione ha raggiunto il picco all'inizio degli anni '80, l'oro aveva sovraperformato le azioni con dividendi reinvestiti di un impressionante 1500%. Alle azioni con dividendi reinvestiti ci vollero ben 14 anni per raggiungere pienamente l'oro, nonostante i prezzi dell'oro fossero scesi bruscamente dai massimi, mentre il presidente della Fed Volcker alzava aggressivamente i tassi oltre il 20% per combattere l'inflazione.
Grafico 5: anche con i dividendi reinvestiti, nell'inflazione degli anni '70 le azioni hanno reso enormemente meno dell'oro
 Si può sostenere che, pur essendo cresciuti di recente l'inflazione e le aspettative di inflazione, finora la politica monetaria senza precedenti degli ultimi 12 mesi non si è tradotta in un aumento equivalente dell'inflazione dei prezzi al consumo. Ha invece portato quasi esclusivamente a un'inflazione dei prezzi degli asset. Ciò è molto diverso dagli anni '70, che videro un'impressionante inflazione dei prezzi in tutti i beni e servizi. In uno scenario simile, l'oro dovrebbe comunque sovraperformare le azioni?
Abbiamo un esempio storico di un contesto monetario che ha portato principalmente a un'inflazione dei prezzi degli asset, con un'inflazione dei prezzi al consumo relativamente contenuta, misurata dall'IPC. Si tratta del periodo di politica monetaria estrema successivo alla grande crisi finanziaria. La Fed iniziò a ridurre il tasso sui fondi federali nel settembre 2007, mentre la crisi dei mutui subprime si sviluppava. Da settembre 2008 in poi espanse aggressivamente il proprio bilancio. Entro dicembre 2008 aveva portato i tassi a zero.
Rileviamo che l'oro ha sovraperformato le azioni da ciascuno di questi punti di partenza per almeno 4 anni (vedi Grafico 5). In effetti, misurando dal primo taglio dei tassi della Fed nel 2007, l'oro ha sovraperformato le azioni per 11 anni.
Grafico 5: l'oro ha sovraperformato le azioni (S&P500) in un contesto in cui l'inflazione si manifestava principalmente nei prezzi degli asset
 Fonte: Ricerche Goldmoney
In sintesi:
1. Riteniamo poco plausibile lo scenario "Grande Gatsby" di un'esplosione della crescita economica reale nei prossimi anni, a meno che non avvenga sulla spinta di enormi investimenti in infrastrutture, finanziati interamente da un'espansione del debito senza precedenti. Tuttavia, un'espansione del debito di questo tipo favorirebbe l'oro rispetto alle azioni.
2. Riteniamo plausibile lo scenario di grande inflazione, ma anche in questo scenario ci aspettiamo che l'oro sovraperformi le azioni
3. Se non si verificasse nessuno dei due scenari, le azioni sarebbero destinate a una correzione significativa. Questo costringerebbe di nuovo la Fed a intervenire, il che favorirebbe ugualmente l'oro (tuttavia, la correzione iniziale delle azioni potrebbe incidere negativamente anche sui prezzi dell'oro, ma molto meno e solo per un breve periodo). Pertanto, a nostro avviso, pur restando difficile stabilire i tempi, ci aspettiamo che nei prossimi anni l'oro sovraperformi le azioni.
[1] Se sarebbe sufficiente è un'altra questione
[2] Come abbiamo già illustrato, ci sono molte ragioni per sostenere che probabilmente non sarà così.
[3] Abbiamo ipotizzato che i dividendi siano tassati all'attuale 22% e applicato costi minimi per le commissioni di intermediazione e potenziali commissioni di gestione di 25 punti base all'anno. I costi reali per mantenere un portafoglio che replichi fedelmente l'S&P500 sono probabilmente molto più alti.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney o Menē, salvo diversa indicazione esplicita. Si noti che né Goldmoney, né Menē, né alcuno dei loro rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o ente indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. Né Goldmoney né Menē accettano alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē; l'autore è amministratore e azionista di Goldmoney e ha, pertanto, un interesse indiretto in Menē.