
In piena pandemia globale di COVID-19, negli ultimi 12 mesi le azioni hanno messo a segno un rally impressionante. L'S&P500 è quasi raddoppiato in meno di un anno, dal minimo di 2240 del 23 marzo 2020 agli attuali 3860 al momento della stesura. Inoltre, alcuni indici più ristretti hanno fatto ancora meglio. In particolare, alcuni titoli tecnologici sono saliti senza sosta in un contesto di stress economico.
Questo ha portato a un forte aumento del rapporto tra prezzo delle azioni e prezzo dell'oro (vedi Exhibit 1), nonostante la crescita economica sia crollata mentre la Fed ampliava il proprio bilancio a un livello senza precedenti.
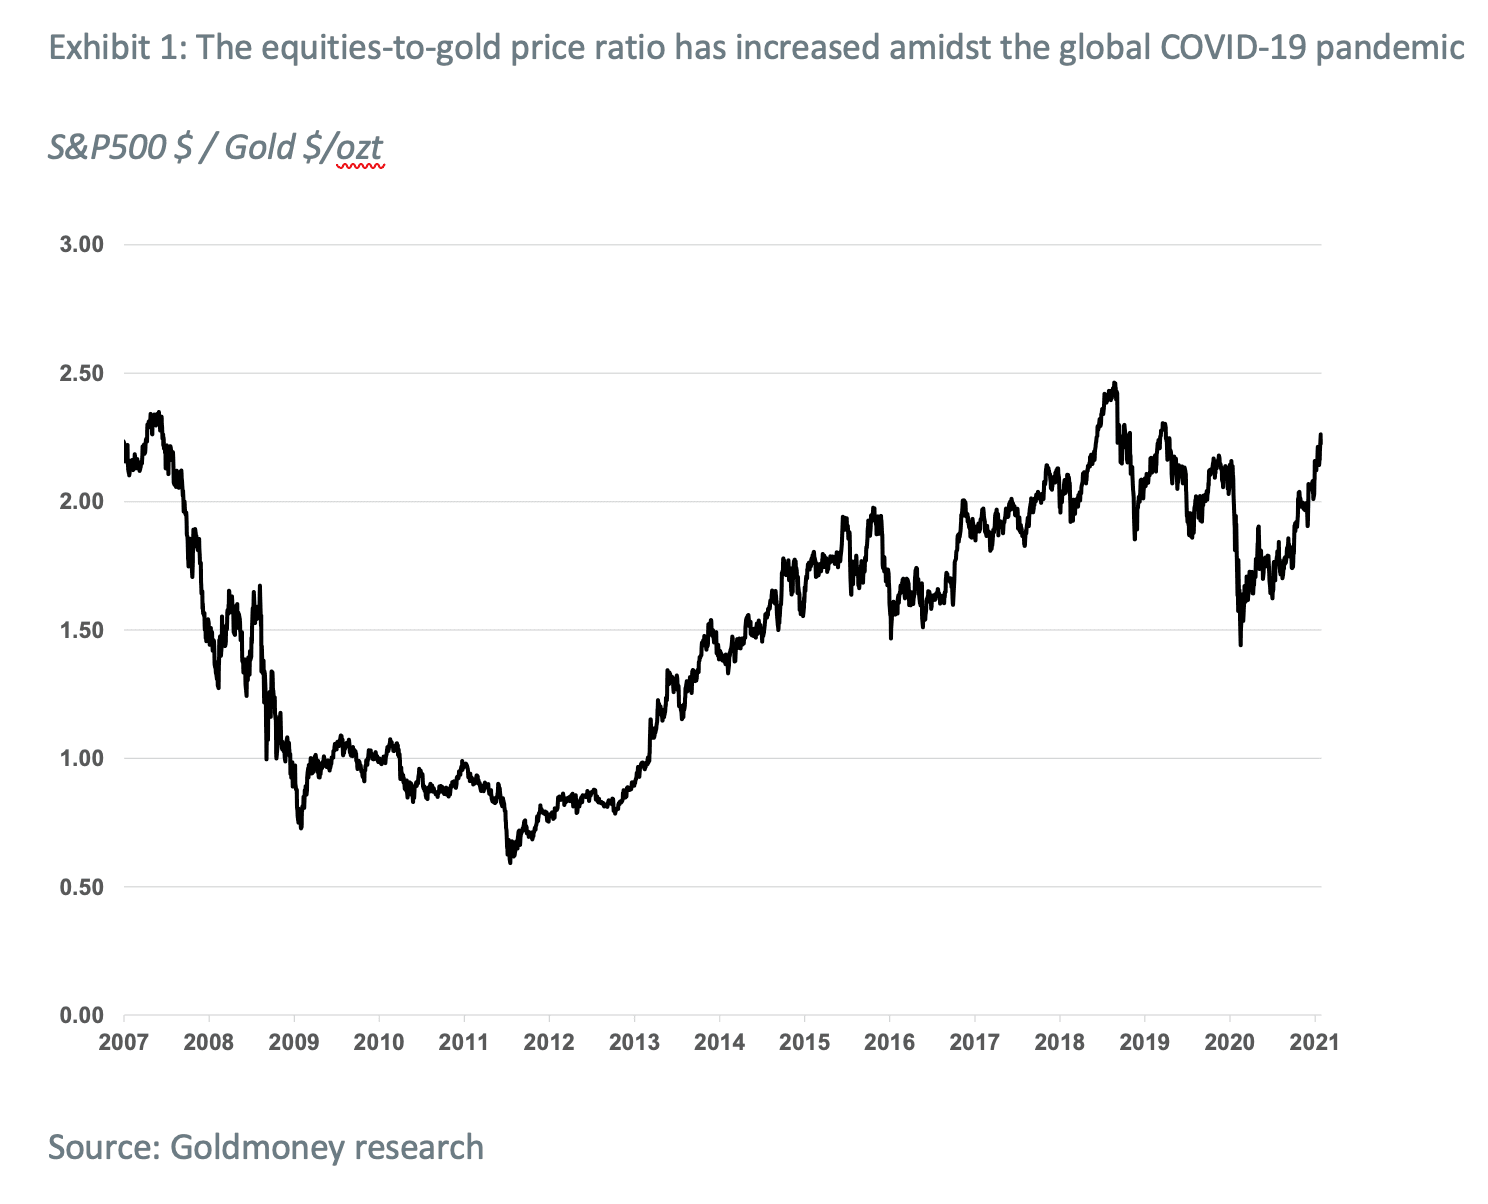
Questo aumento del rapporto azioni/oro non dipende da una cattiva performance dell'oro, i cui prezzi sono saliti del 12% dalla fine del 2019. È semplicemente la conseguenza dell'ottimo andamento delle azioni. Tuttavia, secondo le metriche tradizionali, le valutazioni azionarie hanno ormai raggiunto livelli estremi. Ad esempio, il rapporto tra capitalizzazione totale del mercato e PIL (indicatore di Buffett) è attualmente al 193% (vedi Exhibit 2), il livello più alto mai registrato, superiore del 50% al picco della bolla dot-com.

Inoltre, anche il rapporto tra azioni globali e PIL è estremamente elevato, attualmente oltre il 120% (vedi Exhibit 3).

Anche il Cyclically Adjusted Price Earnings Ratio, o CAPE, una misura sviluppata da Robert Shiller, lancia un segnale d'allarme, con la seconda lettura più alta della storia a partire dalla fine del 1800 (vedi Exhibit 4).

Anche il rapporto prezzo/ricavi ha toccato un massimo record (vedi Exhibit 5).
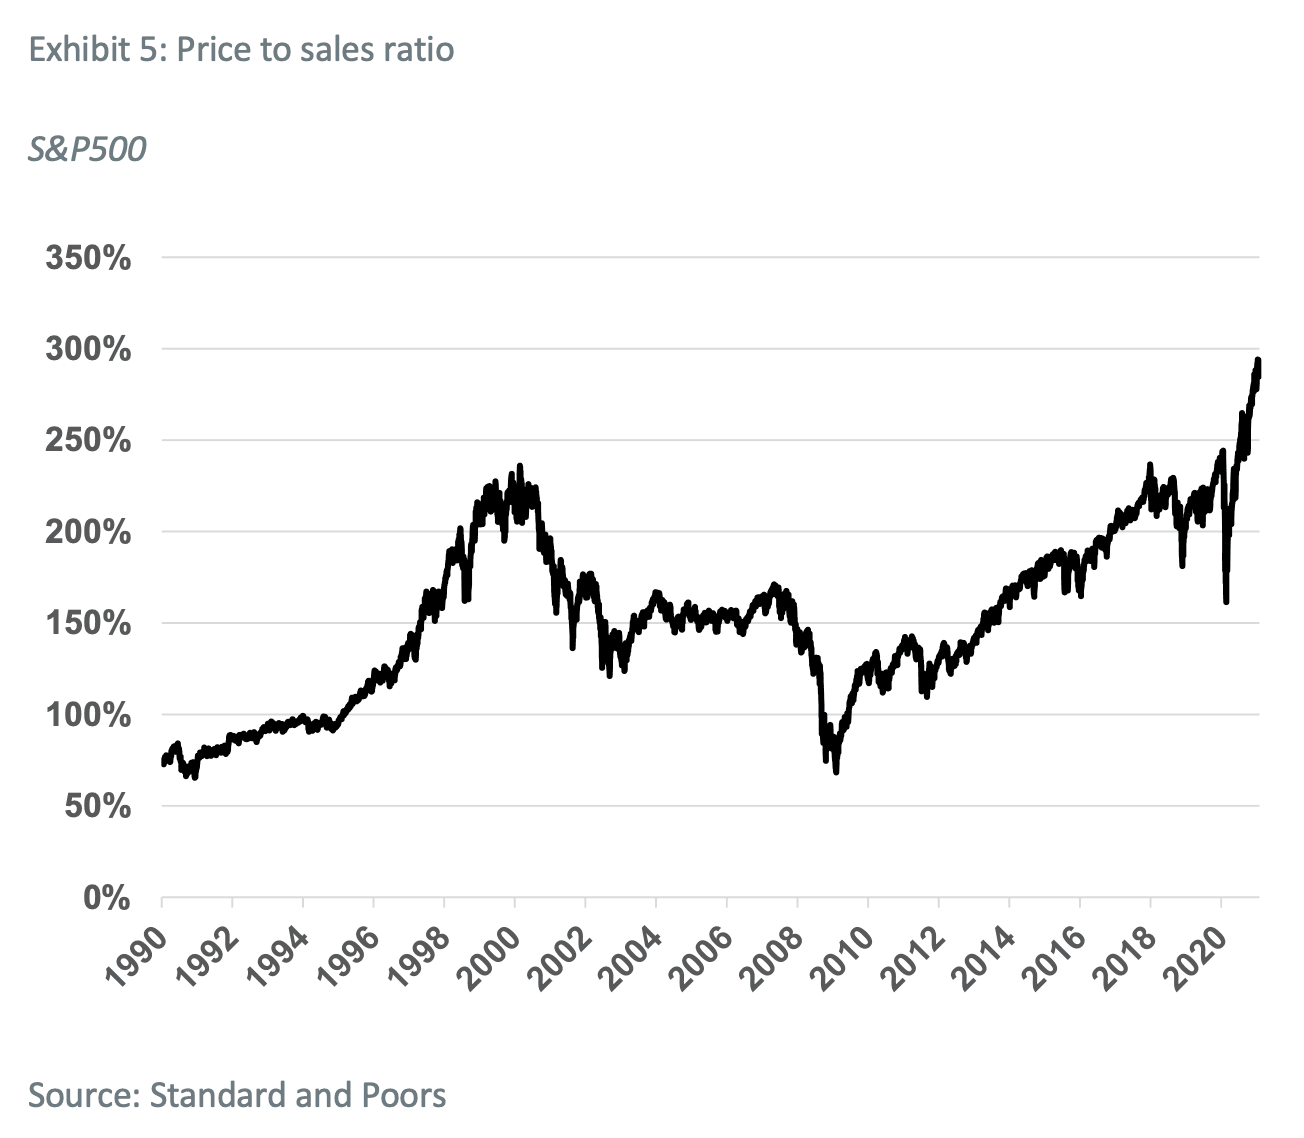
Altri indicatori suggeriscono che i prezzi azionari si siano staccati dai fondamentali. Il rapporto put/call sul CBOE ha ormai raggiunto i livelli della bolla dot-com (vedi Exhibit 6).

Abbiamo inoltre assistito a un afflusso senza precedenti di nuovi partecipanti al mercato. Persone con poca o nessuna esperienza di mercato hanno aperto conti di intermediazione online a una velocità mai vista durante i lockdown globali. Secondo il Wall Street Journal[1], nel 2020 più di 10 milioni di americani hanno aperto un conto di trading. Secondo la CNBC[2], il dieci percento degli americani ha comprato azioni per la prima volta negli ultimi 12 mesi, e ben il ventidue percento della Generazione Z (attualmente tra i 6 e i 24 anni) ha aperto un conto di borsa nell'ultimo anno.
E le azioni non sono le uniche attività in forte ascesa. Le criptovalute, che dal 2017 avevano temporaneamente perso il loro fascino, corrono a un ritmo vertiginoso dallo scoppio della pandemia (vedi Exhibit 7).

Se giudicati solo da queste metriche, i mercati azionari sono chiaramente in una bolla. Ma forse stavolta è davvero diverso, come sostengono i rialzisti? A nostro avviso, ci sono solo due modi in cui gli attuali prezzi azionari potrebbero essere effettivamente giustificati:
1. Il grande Gatsby: la pandemia, per quanto negativa per l'attività economica nel breve termine, sarà seguita da un periodo di espansione economica senza precedenti. Di conseguenza, il PIL salirà rapidamente e colmerà il divario rispetto ai prezzi azionari.
2. La grande inflazione: le azioni scontano semplicemente l'inflazione futura che prima o poi arriverà, dopo decenni di tassi ultra-bassi e di espansione dei bilanci delle banche centrali.
Esamineremo qui di seguito la validità di questi scenari. Come mostreremo, richiederebbero l'ingresso in un periodo pluriennale di crescita economica estrema, di inflazione, o di un mix di entrambe. Tuttavia, mostreremo che in entrambi gli scenari l'oro dovrebbe sovraperformare le azioni. E se nessuno dei due scenari si avverasse, i mercati azionari sarebbero destinati a una correzione sostanziale. In tal caso, ci aspettiamo che le banche centrali intervengano prima o poi, il che dovrebbe in ultima analisi giovare anche all'oro. Il fatto che negli ultimi mesi le azioni abbiano nettamente sovraperformato l'oro è quindi, in qualche modo, un rebus. Siamo però fiduciosi che questa tendenza si invertirà.
Primo scenario: il grande Gatsby
I sostenitori dello scenario del grande Gatsby ritengono che, una volta superata la pandemia di COVID19, quando un numero sufficiente di persone sarà vaccinato e la normalità tornerà, l'attività economica esploderà. L'argomentazione è che c'è molta domanda repressa, perché durante i lockdown le persone sono state costrette a risparmiare e ora non vedono l'ora di consumare. Questa domanda sarà alimentata ulteriormente dagli assegni di sostegno (potenzialmente in perpetuo, sotto forma di UBI). Allo stesso tempo, i governi di tutto il mondo stanno lanciando enormi programmi di infrastrutture verdi, in parte per contrastare il cambiamento climatico e in parte per rilanciare l'economia.
Anche se alcune di queste considerazioni hanno un fondamento, ci sono alcune importanti riserve. A nostro avviso, è estremamente improbabile che l'economia riparta semplicemente da dove si era fermata, anche se le attuali misure di contenimento della pandemia venissero eliminate del tutto. Molte piccole imprese hanno chiuso per sempre o stanno per chiudere a breve. Le imprese sopravvissute stanno tagliando i costi in modo aggressivo a) licenziando personale e b) riducendo la produzione. Il primo aspetto inciderà sulla domanda dei consumatori nel prossimo futuro, il secondo sulle imprese che si trovano più a monte nella catena produttiva. Anche se può esserci una domanda repressa da parte dei consumatori che hanno ancora un lavoro e hanno risparmiato molto durante i lockdown, è probabile che ci siano anche molti fallimenti rimandati, perché molte imprese sono sopravvissute finora semplicemente grazie all'intervento dei governi. Alla fine molte di queste imprese chiuderanno. Questo vale soprattutto per molte economie europee, dove i governi hanno di fatto pagato le aziende perché non licenziassero.
Il problema è aggravato dal fatto che l'economia era già in difficoltà molto prima che il Coronavirus diventasse un nome familiare. La Fed ha dovuto invertire in modo deciso il proprio ciclo di rialzi già nel terzo trimestre del 2019, quando i mercati hanno iniziato a peggiorare. Riteniamo che alla fine del 2019 fossimo vicini a una recessione, o già al suo interno. Pertanto, un semplice ritorno all'economia pre-COVID significherebbe tornare a una recessione "normale". Quindi i fattori alla base di questo apparente futuro superciclo di crescita pluriennale devono essere abbastanza forti da compensare anche questi elementi ribassisti.
C'è poi la questione di quanto l'economia dovrebbe espandersi per giustificare queste valutazioni azionarie. Se si prende una semplice metrica come il rapporto tra capitalizzazione di mercato e PIL, il PIL dovrebbe quasi raddoppiare rispetto ai livelli attuali per allinearsi alle medie storiche. Ciò implica un PIL nominale di 40 mila miliardi di dollari, ovvero l'86% in più rispetto ai livelli precedenti il COVID (media 2019). Considerando che il rapporto tra capitalizzazione di mercato e PIL era già gonfiato, intorno a 1,2 in media nei dieci anni precedenti la pandemia a causa dei tassi di interesse ultra-bassi, un ritorno a quella media richiederebbe comunque che il PIL nominale salga a 35 mila miliardi di dollari, cioè del 63% rispetto ai livelli pre-COVID.
Anche con una crescita annua del PIL del 5%, davvero notevole, e un'inflazione del 2%, ci vorrebbero comunque più di sette anni per arrivarci. I titoli azionari stanno davvero scontando il 2028 con un tasso di sconto dello 0%? E, in tal caso, quale sarebbe il fattore fondamentale in grado di spingere le azioni ancora più in alto da qui? E c'è almeno un precedente storico per numeri di crescita di questo tipo? Nel periodo successivo alla seconda guerra mondiale ci sono stati solo due casi in cui l'espansione economica è stata così elevata per un periodo prolungato (vedi Exhibit 8).
Dopo la fine della seconda guerra mondiale, gli Stati Uniti hanno conosciuto alcuni anni di crescita moderata, mentre la spesa pubblica crollava, seguiti da tassi di crescita molto elevati, intorno al 6,9% tra il 1949 e il 1953. Ciò è stato possibile perché gli Stati Uniti erano uno dei pochissimi paesi in cui nessuna infrastruttura era stata distrutta, mentre il resto del mondo doveva essere ricostruito. Tuttavia, dal punto di vista matematico, anche una ripetizione del periodo di crescita 1949-53 nei prossimi anni non basterebbe a giustificare gli attuali prezzi azionari, poiché durò "solo" quattro anni prima che gli Stati Uniti cadessero in un'altra recessione.
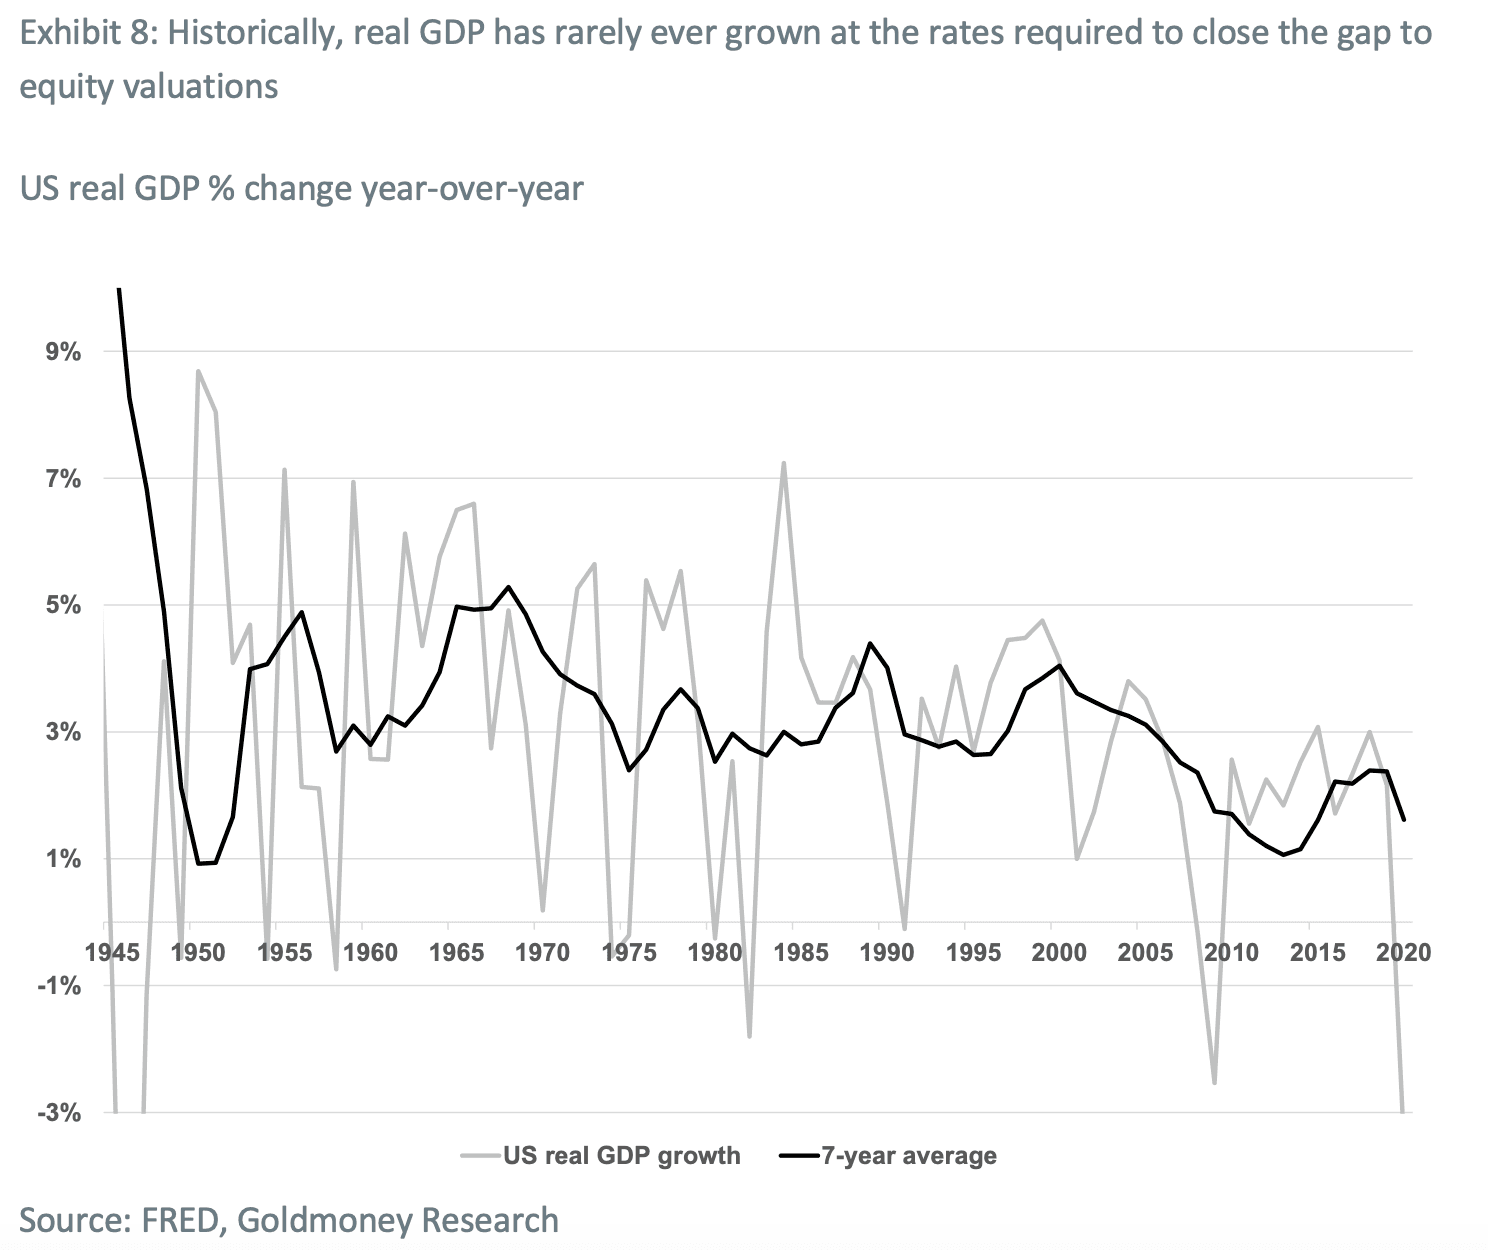
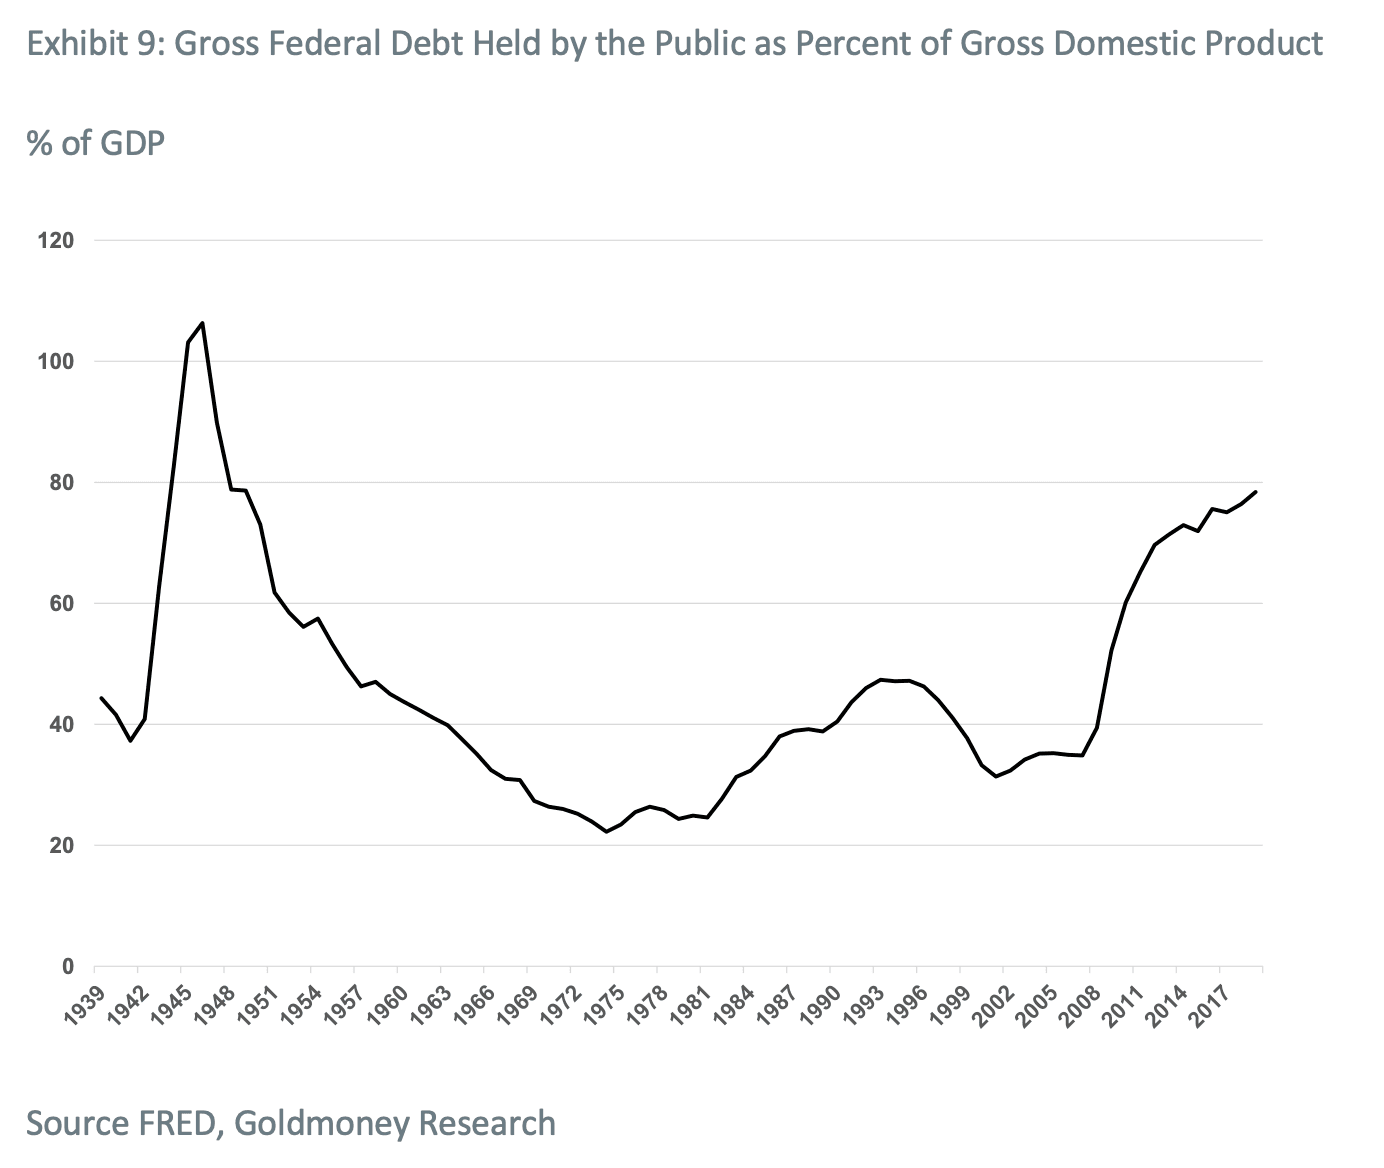
Dal 1958 al 1969 l'economia statunitense è riuscita a crescere di quasi il 5%, con una breve recessione monetaria nel 1960. A nostro avviso, questo periodo di crescita degli anni Sessanta è l'unico che rispecchia l'entità e la durata necessarie per riportare il PIL statunitense in linea con gli attuali prezzi azionari. Tuttavia, il contesto economico degli anni Sessanta era molto diverso da quello attuale. Più precisamente, gli Stati Uniti uscirono dalla seconda guerra mondiale con un debito record, superiore al 100% del PIL. Subito dopo, però, tagliarono la spesa (il che spiega i tassi di crescita più lenti negli anni immediatamente successivi alla guerra) e ridussero il debito. Anche l'inflazione aumentò e, in una certa misura, contribuì a ridurre ulteriormente il debito[1]. Nel 1959 il governo statunitense aveva ridotto il debito detenuto dal pubblico al 44%, e alla fine degli anni Sessanta era sceso al 27% (vedi Exhibit 9).
Inoltre, i rendimenti dei titoli del Tesoro a 10 anni sono stati in media intorno al 5% durante tutto questo periodo di crescita. Un forte contrasto con l'1,5% di oggi (che già sembra scuotere i mercati). Inoltre, la Fed non ha più margine al ribasso, poiché i tassi sui Fed funds sono già a zero. Di conseguenza, l'unico stimolo monetario rimasto passa per un QE continuo e ancora più estremo. Tuttavia, come abbiamo mostrato più volte (vedi Gold Price Framework Vol. 2: The energy side of the equation, 28 maggio 2018), il QE ha sempre un effetto enorme e diretto sul prezzo dell'oro, e al momento l'oro non sta scontando nulla di tutto ciò. Al contrario, i mercati azionari e dell'oro sembrano scontare un'espansione economica guidata da qualsiasi cosa tranne che da un ulteriore stimolo monetario.
Un altro tema dello scenario del grande Gatsby è che i governi daranno il via a una trasformazione massiccia verso un futuro più verde. Questo porterà a enormi investimenti infrastrutturali nei settori dell'energia, dei trasporti e delle materie prime, creerà posti di lavoro e sbloccherà la crescita economica. Pur ritenendo probabile che sia così, il mercato sembra ignorare che tutto ciò può essere finanziato solo con più debito pubblico. Alla fine le banche centrali dovranno acquistare quel debito, con lo stesso effetto del QE, perché porta a un bilancio in crescita. E, come abbiamo già spiegato, un QE più elevato porta a prezzi dell'oro più alti. Quindi, ancora una volta, se i mercati stanno scontando un'espansione economica sulla scia di un "green new deal", sembrano supporre erroneamente che questo possa avvenire senza effetti sul prezzo dell'oro.
Infine, c'è l'idea che gli assegni di sostegno COVID continuino a tempo indeterminato, introducendo di fatto una sorta di reddito di base universale (UBI). Questo avrebbe un effetto sulla spesa dei consumatori e, quindi, sui ricavi delle imprese. Tuttavia, attualmente gli Stati Uniti registrano il più grande deficit della storia. Se l'UBI diventasse realtà, dovrebbe essere finanziato interamente tramite debito. Come detto, i mercati non lo stanno scontando, altrimenti vedremmo un effetto sull'oro.
Pertanto, il rebus tra azioni e oro non scompare nello scenario del grande Gatsby. Anzi, riteniamo che, se nei prossimi anni vedremo una forte crescita economica, questa sarà interamente finanziata dal debito e, di conseguenza, l'oro dovrebbe sovraperformare le azioni, e non il contrario.
Nella prossima parte II di questo report esamineremo l'altra possibile spiegazione delle attuali valutazioni azionarie: la grande inflazione
[1] https://www.wsj.com/articles/new-army-of-individual-investors-flexes-its-muscle-11609329600#:~:text=More%20than%2010%20million%20new,in%20to%20bet%20on%20stocks
[2] https://www.cnbc.com/2021/02/26/what-charlie-munger-bill-gates-overlook-in-robinhood-trading-.html
[1] Si noti che un'inflazione elevata porta a una riduzione del rapporto debito/PIL solo quando il bilancio pubblico è in avanzo. Quando il governo è in deficit, sia le entrate sia le uscite pubbliche aumentano con l'inflazione e, mentre il debito esistente diminuisce rispetto al PIL, il nuovo debito emesso aumenta in termini nominali.
| Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney o di Menē, salvo diversa indicazione esplicita. Tieni presente che né Goldmoney, né Menē, né alcuno dei loro rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un ente indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. Né Goldmoney né Menē accettano alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse. Goldmoney è azionista di Menē, e l'autore è amministratore e azionista di Goldmoney e ha quindi un interesse indiretto in Menē. |