
Sulla base dei risultati del nostro gold price framework, sosteniamo da tempo che siamo entrati in un nuovo ciclo dell'oro. Finora, tuttavia, c'era sempre il rischio che una forte crescita economica permettesse alla Fed di alzare i tassi oltre quanto gli stessi membri del FOMC ritenessero possibile. Ora che i mercati e la stessa Fed si stanno adeguando rapidamente alla nuova realtà di un rallentamento della crescita economica, questi rischi sono diminuiti, rafforzando la nostra convinzione che il prossimo ciclo dell'oro stia per iniziare.
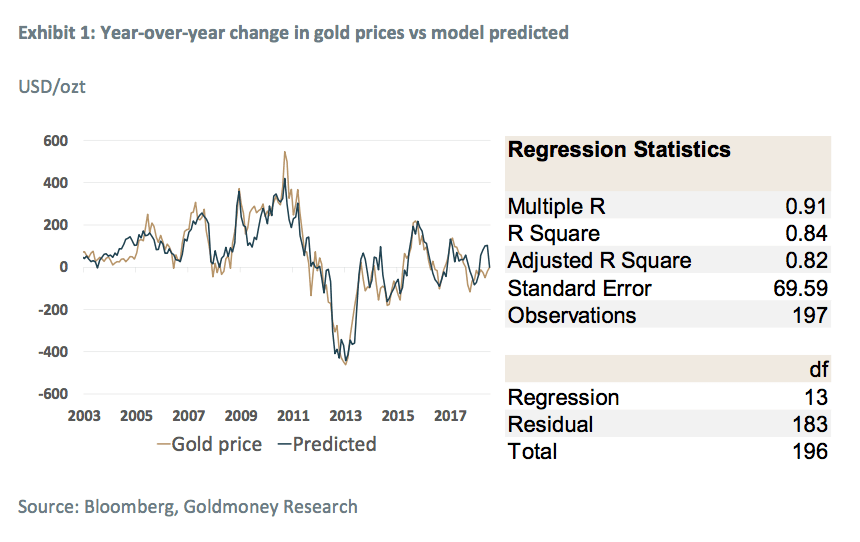
Nel 2018 abbiamo pubblicato una serie in 3 parti, "Gold Price Framework Vol. 2: The Energy Side of the Equation", in cui abbiamo presentato il nostro modello rivisto del prezzo dell'oro (parte 1), approfondito il legame tra i prezzi dell'energia a più lunga scadenza e l'oro con un'analisi dettagliata dell'esposizione energetica delle società minerarie aurifere (parte 2) e offerto una previsione sui prezzi dell'oro (parte 3).Per chi non conosce il nostro modello, consigliamo di leggere almeno la parte 1 per comprendere meglio i risultati di questo report. In sintesi, abbiamo rilevato che la maggior parte delle variazioni del prezzo dell'oro può essere spiegata da soli tre fattori: la politica delle banche centrali (più precisamente le aspettative sui tassi di interesse reali e il QE), le variazioni dei prezzi dell'energia a più lunga scadenza e gli acquisti netti di oro da parte delle banche centrali (il fattore meno importante). Questi tre fattori spiegano oltre l'80% delle variazioni annue del prezzo dell'oro (vedi Exhibit 1).
Sulla base delle prospettive dei principali fattori che influenzano i prezzi dell'oro, ribadiamo la nostra opinione che il rischio per i prezzi dell'oro sia chiaramente sbilanciato al rialzo, una posizione che manteniamo dall'inizio del 2016. Se la nostra visione rialzista sull'oro resta invariata, il nostro livello di convinzione è chiaramente cambiato. Negli ultimi tre anni abbiamo sostenuto che fossimo in un nuovo ciclo rialzista, ma abbiamo sempre mantenuto un atteggiamento un po' prudente, perché vedevamo uno scenario a breve termine in cui la Fed avrebbe potuto continuare ad alzare i tassi grazie a un'accelerazione della crescita economica. Ora pensiamo che questo rischio sia praticamente scomparso: la crescita economica globale è in calo, gli stessi membri del FOMC stanno rivedendo al ribasso le loro aspettative sui tassi futuri e il mercato inizia a scontare tagli dei tassi anziché ulteriori rialzi. In altre parole, il prossimo ciclo sta per iniziare.
l'attuale ciclo del prezzo dell'oro è iniziato alla fine del 2015…
Da quando abbiamo presentato per la prima volta il nostro gold price framework, alla fine del 2015, sosteniamo che siamo entrati in un nuovo ciclo nel mercato dell'oro. All'epoca ritenevamo che i prezzi del petrolio a più lunga scadenza (Brent a 5 anni forward) avessero probabilmente toccato il minimo alla fine del 2015 (a 47 USD al barile, oggi 60 USD) e che le aspettative sui tassi di interesse reali (rendimenti dei TIPS a 10 anni) fossero vicine al picco del ciclo, allo 0,8% (oggi 0,3%) (vedi Exhibit 2). La nostra opinione era che – pur con un certo margine di ribasso – il rischio per i prezzi dell'oro fosse chiaramente sbilanciato al rialzo. Anche se non eravamo estremamente rialzisti nel breve termine sui prezzi dell'energia a più lunga scadenza[1], il motivo della nostra visione rialzista sull'oro era che vedevamo un rischio di ribasso molto maggiore del rischio di rialzo per le aspettative sui tassi di interesse reali.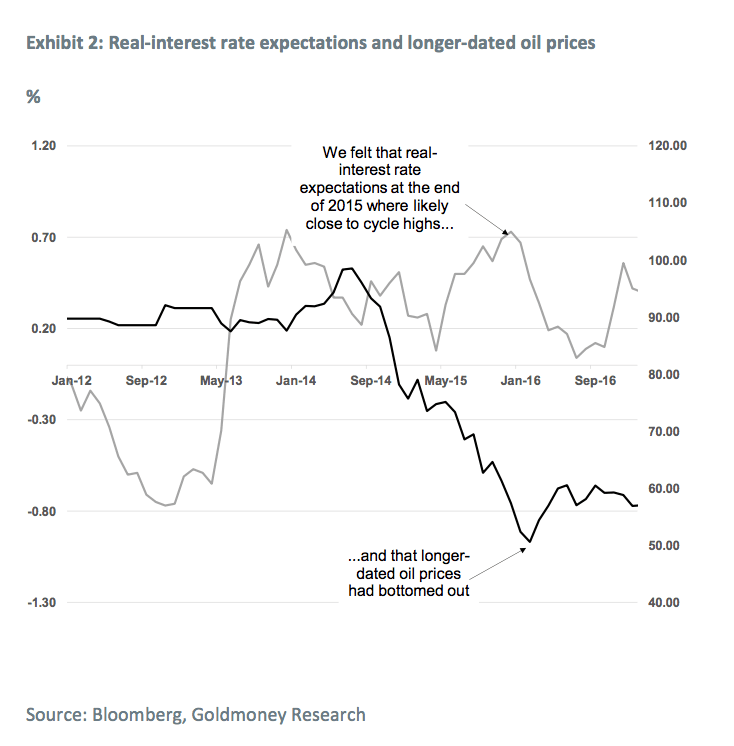
Alla fine del 2015, i membri del FOMC prevedevano tassi Fed funds terminali al 3,5% (vedi Exhibit 3). La Fed ha inoltre un obiettivo di inflazione PCE (Personal Consumption Expenditure) del 2%, che, a nostro avviso, si traduce in un CPI (Consumer Price Inflation) di circa il 2,5-3% incorporato nei rendimenti dei TIPS. Pertanto ci aspettavamo che i rendimenti dei TIPS non salissero molto oltre l'1%, anche se la Fed fosse riuscita ad alzare i tassi tutte le volte che aveva indicato allora. 
Tuttavia, abbiamo anche riconosciuto che c'era una notevole incertezza sull'andamento delle aspettative sui tassi di interesse reali per i prossimi anni. Il celebre dot plot della Fed mostra semplicemente ciò che i membri del FOMC si aspettano per i tassi nominali futuri, non il loro obiettivo dichiarato. Un forte aumento dell'attività economica potrebbe permettere alla Fed di alzare ulteriormente i tassi. A nostro avviso, un rendimento "normale" del Treasury a 10 anni del 5-6% avrebbe avuto un impatto negativo piuttosto forte sui prezzi dell'oro. Supponendo che la Fed rispetti il proprio obiettivo di inflazione del 2%, le aspettative sui tassi reali si collocherebbero molto probabilmente intorno al 2-2,5%[2]. A parità di altre condizioni, il nostro modello prevede che in uno scenario simile il prezzo dell'oro scenderebbe sotto i 1.000 USD/oz t.
All'indomani delle elezioni presidenziali statunitensi del 2016, era esattamente ciò che il mercato aveva iniziato a scontare. Il mercato sperava che la deregolamentazione avrebbe liberato la crescita economica, compensando l'impatto negativo della riduzione del bilancio della Fed. E per un certo periodo è sembrato che l'economia statunitense prendesse davvero slancio, sorprendendo sia il mercato sia la Fed. A loro volta, i membri del FOMC hanno iniziato a rivedere al rialzo le aspettative sui tassi terminali, dal 2,75% di nuovo al 3%.
Questo ha portato le aspettative di inflazione a 10 anni dall'1,2% di inizio 2016 al 2,2% nel 2018, ma i tassi nominali sono saliti ancora più rapidamente, perché la Fed è finalmente riuscita ad alzare i tassi più volte all'anno, spingendo il rendimento del Treasury a 10 anni al 3,2% a fine 2018. Il risultato è stato che le aspettative sui tassi di interesse reali sono risalite ancora una volta all'1,2% (vedi Grafico 4)

Prevedibilmente, l'oro ha faticato un po' in questo contesto, ma lo scenario temuto di un mercato ribassista dell'oro non si è mai concretizzato. Il prezzo dell'oro era vicino a 1.300 USD/oz t prima del giorno delle elezioni ed era sceso di meno di 100 USD/oz t quando, alla fine dello scorso anno, abbiamo visto il picco dei tassi, nonostante un contesto ribassista anche per l'energia.
Parte del motivo di questa tenuta è che, mentre la Fed inaspriva le condizioni monetarie alzando i tassi e riducendo il proprio bilancio, le banche centrali a livello globale hanno continuato ad allentare, e le attività totali delle banche centrali sono attualmente ai massimi storici. Questo spiega anche perché i prezzi dell'oro in altre valute siano ai massimi storici. Nel complesso, il ciclo rialzista iniziato nel 2015 resta intatto, ed è stato appena confermato dalla Fed.
…and it just got confirmed by the chairman of the FED
L'ottimismo sulla ripresa della crescita economica statunitense si è rivelato di breve durata e, negli ultimi due mesi, i membri del FOMC hanno gradualmente abbassato le loro aspettative al 2,5% (vedi Grafico 5) e, cosa ancora più importante, hanno ridotto drasticamente le aspettative sul tasso dei Fed funds per la fine del 2019 ad appena il 2,375%, il che implica zero rialzi.

Riteniamo tuttavia che, tenendo conto della politica storica della Fed, il mercato sembri ancora troppo ottimista. Come abbiamo già evidenziato, negli ultimi 30 anni la Fed ha tagliato i tassi in media del 5,5% quando gli Stati Uniti sono entrati in recessione. Ciò implicherebbe tassi sui titoli del Tesoro a 10 anni fortemente negativi (vedi Exhibit 7).

E questo non tiene nemmeno conto dell'alta probabilità che la Fed ricorra a quella che un tempo veniva definita politica monetaria non convenzionale: il Quantitative Easing (QE). A nostro avviso, l'evento più importante per la politica monetaria non è stato il cambio di posizione dei membri del FOMC sulle prospettive future (il mercato lo anticipava già da tempo), ma un'osservazione del presidente della Fed Powell durante una conferenza il 4 giugno 2019. Powell ha inviato al mercato un messaggio forte, preparandolo a ciò che la maggior parte degli operatori del mercato dell'oro si aspettava da sempre: il quantitative easing non dovrebbe più essere considerato non convenzionale, ma in futuro dovrebbe diventare uno strumento standard dell'arsenale della Fed. Powell ha detto:
“Ci sarà una prossima volta”,... [Tassi di interesse così vicini allo zero] “è diventata la principale sfida di politica monetaria del nostro tempo. Forse è il momento di abbandonare il termine ‘non convenzionali’ riferito agli strumenti usati durante la crisi. Sappiamo che strumenti come questi saranno probabilmente necessari in qualche forma in futuro.”
E per non essere da meno della Fed, due settimane dopo il presidente della BCE Mario Draghi ha sorpreso i mercati parlando al Forum BCE in Portogallo e dicendo:
“In assenza di miglioramenti, tali da mettere a rischio il ritorno stabile dell'inflazione al nostro obiettivo, sarà necessario ulteriore stimolo”
Dato che il tasso di riferimento della BCE è rimasto a zero, ciò può significare solo più quantitative easing, o un suo derivato. In altre parole, quando arriverà la prossima recessione, aspettiamoci molto più QE, non solo dalla Fed, ma praticamente da ogni grande banca centrale.
Ed è solo la conclusione logica. Se la Fed non riesce a portare i tassi oltre il 2,5% prima della prossima recessione, un taglio del 5,5% significherebbe un nuovo tasso di riferimento pari a -3%. È un livello di NIRP a cui nessun'altra banca centrale si è nemmeno avvicinata. La Banca nazionale svizzera mantiene da anni il tasso di riferimento a -0,75%, ma sostiene di farlo per evitare un eccessivo apprezzamento del franco svizzero mentre le economie europee circostanti faticano, più che per stimolare l'economia svizzera. Pertanto sembra inevitabile che il QE verrà riproposto quando arriverà la prossima recessione e che i tassi verranno tagliati almeno fino a zero.
Se i tempi di tutto questo non sono chiari, la direzione lo è. Si può dire che finora l'economia statunitense abbia mostrato una notevole resilienza a tassi in aumento, a una curva dei rendimenti invertita, a prezzi dell'energia più alti (fino a poco tempo fa) e a una guerra commerciale in escalation tra Cina e Stati Uniti, e potenzialmente altri paesi[3]. E se Stati Uniti e Cina risolvessero la disputa commerciale, potremmo aspettarci un rimbalzo a breve termine di fiducia e attività economica. Ma i tassi hanno raggiunto una soglia oltre la quale iniziano ad avere un effetto significativo e, a nostro avviso, irreversibile sull'economia. I mercati immobiliari delle grandi città, che per 10 anni hanno conosciuto una sola direzione, hanno già iniziato a faticare. Anche i recenti dati sull'occupazione sono stati poco incoraggianti. E i tassi USA più alti hanno pesato anche sul resto del mondo. I dati PMI europei, per esempio, sono deboli da mesi. E la Cina ha i suoi problemi, probabilmente aggravati dalla guerra commerciale in corso.

Quindi, a nostro avviso, la questione non è se gli Stati Uniti entreranno nella prossima recessione, ma quando. Tra qualche settimana questo diventerà ufficialmente il periodo di espansione economica più lungo della storia degli Stati Uniti, superando i 120 mesi consecutivi di espansione dal 1991 al 2001. Dati i forti venti contrari per la crescita economica, abbiamo poche speranze che questa espansione abbia ancora molto tempo davanti. E sembra che ora anche la Fed sia d'accordo. Anche se nella riunione di giugno la Fed ha lasciato invariato il tasso di riferimento, sia il linguaggio del comunicato della Fed sia le aspettative sui tassi dei singoli membri del FOMC sono cambiati in modo significativo. Alla riunione di marzo, le aspettative mediane dei membri del FOMC per i tassi a fine 2019 e a fine 2020 erano del 2,375% e del 2,625%. Tre mesi dopo, le aspettative per fine 2020 sono scese a solo il 2,125%, mentre le aspettative mediane per fine 2019 sono rimaste invariate; 8 membri ora si aspettano tassi più bassi, mentre prima nessuno lo faceva. Il mercato lo interpreta come un'indicazione che sia imminente un'inversione di rotta della Fed, con l'avvio dei tagli dei tassi.
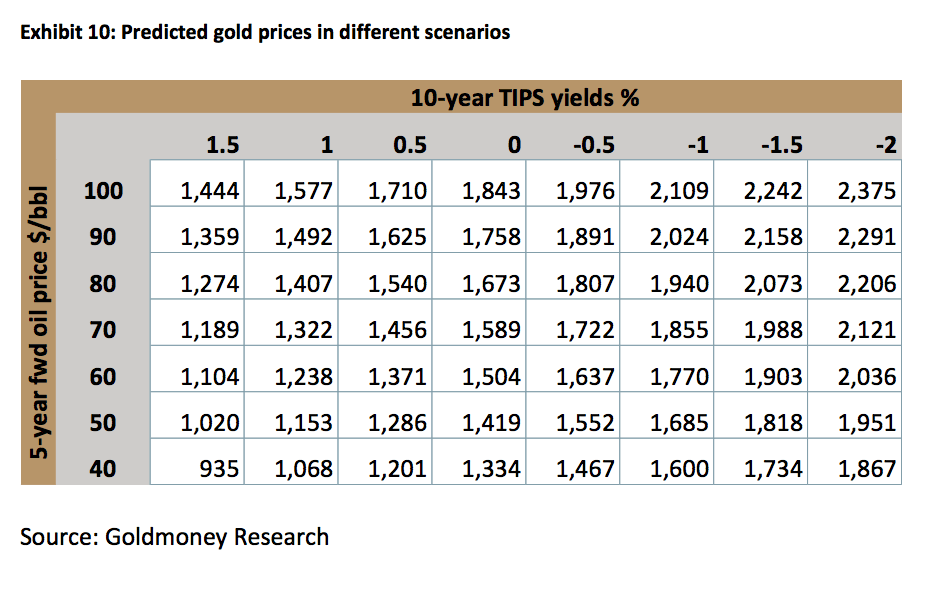
A nostro avviso questo significa che ci troviamo ormai saldamente nel ciclo successivo. Il rischio di tassi nettamente più alti, cioè del 5-6%, è fermamente escluso. Il prossimo grande movimento delle aspettative sui tassi reali sarà quindi al ribasso. La tabella qui sotto mostra i risultati del modello per diversi scenari (vedi Exhibit 10). È importante sottolineare che il QE ha un effetto positivo sull'oro che va oltre il suo impatto sulle aspettative sui tassi reali. Quindi più QE non spingerà l'oro al rialzo solo attraverso aspettative più basse sui tassi reali, ma è anche un fattore positivo di per sé. L'impatto del QE sull'oro è però molto più difficile da stimare in un'analisi di regressione multipla. Ogni ciclo di QE ha avuto un impatto diverso, così come la riduzione graduale e il successivo smantellamento. Per questo, nella tabella mostriamo dove il modello prevede che andranno i prezzi dell'oro in diversi scenari di aspettative sui tassi reali e di prezzi dell'energia a più lunga scadenza. Più QE implica maggiori margini di rialzo rispetto a questi obiettivi.
[1] E non lo sono ancora; semplicemente non vediamo nemmeno molto potenziale di ribasso. Pensiamo invece che ci sia molto potenziale di rialzo nel medio-lungo termine, vedi “Crude Oil – The Next 5 Years, 14 maggio 2018”
[2] Esiste uno scenario alternativo in cui i tassi nominali salgono rapidamente perché l'inflazione supera il tasso obiettivo. In questo scenario, le aspettative sui tassi reali molto probabilmente scenderebbero e diventerebbero fortemente negative.
[3] I potenziali dazi sui beni messicani sembrano per ora scongiurati, ma, vista l'efficacia dimostrata dai dazi in questo caso, l'amministrazione USA potrebbe usare questa misura come leva altrove.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono necessariamente quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo di informazione generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima consultato un professionista indipendente. Abbiamo prestato attenzione affinché le informazioni contenute nell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non si deve fare affidamento su di esse in tal senso. Goldmoney non sarà ritenuta responsabile per alcun reclamo, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni presenti nell'articolo è a tuo rischio.