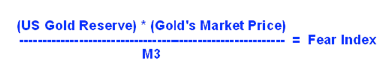L'M3 statunitense è salito sopra i 15,1 trilioni di dollari in aprile, tuttavia la crescita monetaria sembra essersi rallentata in modo significativo negli ultimi 3 mesi, nonostante la Federal Reserve continui a immettere oltre 85 miliardi di dollari al mese nell'ambito dei suoi programmi di liquidità, che ormai si possono meritatamente definire QE-forever.
La correzione del prezzo dell'oro in aprile, con un minimo di 1.321 $ l'oncia, ha portato il Fear Index al 2,55%, un livello che non si vedeva dall'ottobre 2010; la media mobile a 21 mesi è al 2,97%.

Tuttavia lo scopo del GoldMoney Fear Index non è misurare lo stato attuale del mercato rialzista dell'oro, né analizzare l'andamento di breve periodo, e nemmeno visualizzare la tendenza in termini relativi. Per questo esistono molti altri indicatori che i trader possono trovare utili. James Turk ha creato la formula del GoldMoney Fear Index, basata sull'equazione ufficiale di Bretton Woods, per poter determinare il valore dell'oro e quindi sapere quando l'oro è sopravvalutato o sottovalutato al prezzo attuale.
Ricorda che prima dell'agosto 1971 l'oro era ufficialmente moneta negli Stati Uniti e quindi, attraverso il sistema di Bretton Woods istituito nel 1944, era moneta ufficiale anche per due terzi del mondo, come puoi vedere in questa storia dei regimi di cambio. Anche i cartalisti, che sostengono che questa qualità "ufficiale" o legale sia il fattore determinante per stabilire se qualcosa è moneta, ammettono che allora l'oro era moneta. Fino al 2000 il franco svizzero era ancora coperto per il 40% dall'oro.
In altre parole, solo una generazione fa l'oro era innegabilmente moneta nella maggior parte del mondo, e in alcune parti del mondo è rimasto tale fino a poco più di dieci anni fa. Ma oggi l'oro è moneta?
La maggior parte degli esperti monetari risponderebbe di no. Oggi la maggior parte degli analisti finanziari mette l'oro nello stesso gruppo delle materie prime; anche alcuni che sono grandi appassionati dell'oro e guardano con favore al gold standard sosterrebbero che al momento l'oro non è moneta.
Si sbagliano.
Prima di tutto vorrei smontare l'argomento, tanto abusato, secondo cui non si può entrare in un negozio e pagare la spesa con l'oro. Si potrebbe obiettare che nemmeno con gli euro si può pagare in un negozio dell'Indiana, né con i dollari in un bar portoghese, eppure euro e dollari sono ampiamente considerati moneta. Ancora più significativo: sarà difficile pagare in un caffè italiano con una banconota da 500 €, e i tassisti spagnoli si riservano ancora il diritto di rifiutare le banconote da 50 €; di fatto è più facile far accettare loro monete d'argento da 12 € (sì, le banche centrali dell'eurosistema coniano ancora monete d'argento) che banconote di carta di taglio elevato.
In secondo luogo, ricordiamo che l'oro non è mai stato davvero una moneta da strada o da piccole transazioni. Come dice il proverbio: "l'oro è il denaro dei re, l'argento è il denaro dei gentiluomini, il rame è il denaro dei contadini e il debito è il denaro degli schiavi". L'elevato rapporto tra valore e peso dell'oro ha fatto sì che trovasse sempre il suo posto nelle transazioni di grande valore: commercio internazionale, mercati immobiliari, regolamenti interbancari e tra banche centrali, ecc.
Quindi, per chi di noi non è cartalista e si interessa davvero a ciò che accade nel mercato e nel mondo reale, per rispondere alla domanda se l'oro sia o non sia moneta basta sapere se viene usato come moneta. L'oro viene attualmente usato come riserva di valore, unità di conto e mezzo di scambio?
Chiaramente svolge la prima funzione, quella di riserva di valore: è questo che sono le riserve auree delle banche centrali. È questo che sono le doti indiane in oro ad alto numero di carati. È questo che sono le barre good delivery custodite nei caveau dell'oro in tutto il mondo. Le materie prime non vengono accumulate in tali quantità: non esiste alcuna materia prima con un rapporto stock-flusso di 65 a 1, perché le materie prime vengono prodotte e consumate, con al massimo una piccola scorta residua per speculazione e flessibilità. La Cina non importa oltre 1.000 tonnellate di oro l'anno per consumarlo, ma per detenerlo. Con quale scopo? Come riserva di valore!

L'oro viene attualmente usato come mezzo di scambio? Sì. Certamente non quanto una generazione fa, ma gli agenti immobiliari in Vietnam continuano a concludere transazioni in oro, nonostante i tentativi del governo di reprimere la pratica. Iran, Turchia e Cina hanno concluso di recente grandi accordi commerciali internazionali in cui il petrolio è stato pagato in oro. Nel 2013 sembra che anche la Russia sia entrata nel club del petrolio in cambio di oro. Tredici stati degli USA, tra cui Utah, Colorado e Minnesota, hanno approvato o stanno approvando leggi per rendere l'oro a corso legale. Associazioni volontarie come l'AOCS comprendono migliaia di esercenti che accettano oro e argento come pagamento.
È sul fronte dell'unità di conto che l'oro è decisamente indietro, anche se cresce la richiesta di usare l'oro come numerario, soprattutto perché le guerre valutarie rendono il denaro fiat un'unità di misura sempre meno affidabile e cresce il bisogno di un metro oggettivo e indipendente.
Valutare l'oro come una commodity (nel senso stretto e finanziario del termine) è un errore. L'offerta di oro è relativamente statica, con una crescita inferiore all'1,5% annuo, e quindi è la domanda di oro da detenere il fattore decisivo nel mercato dell'oro. Anche il "consumo" di oro è numericamente irrilevante. Quale altro tipo di asset è caratterizzato e valutato in base al desiderio relativo di detenere saldi di cassa (o "riserve") denominati in esso? Esatto: le valute. È questa la classe di asset corretta per l'oro (e per l'argento), ed è il motivo per cui l'elenco dei simboli di valuta ISO 4217 include XAU (once d'oro) e XAG (once d'argento). Non esiste alcun simbolo ISO 4217 per il petrolio, il rame o il grano.
Questa discussione potrebbe sembrare molto accademica e poco pratica a molti, tuttavia ci sono ottimi motivi pratici per affrontarla, perché le conseguenze di classificare oro e argento in un modo o nell'altro sono molto rilevanti quando si cerca di valutarli. Così come cercare di valutare un'azione con criteri di valutazione del debito porterebbe a conclusioni assurde, o valutare un immobile come una commodity potrebbe portare a un territorio d'investimento insidioso… cercare di valutare l'oro con gli stessi criteri e modelli usati per il petrolio o il gas naturale porta a conclusioni sbagliate. Ecco perché la maggior parte degli analisti incaricati di valutare l'oro e prevederne il prezzo ha sbagliato con costanza negli ultimi 10 anni. Le società d'investimento affidavano quel compito alle stesse persone che prevedevano il prezzo del rame e del ferro.
Il Fear Index parte dal presupposto giusto: l'oro è denaro. Passa poi a valutarlo come andrebbero valutate le valute: rispetto ad altre valute. L'alternativa naturale al detenere saldi di cassa in una valuta è detenerli in una valuta concorrente, e il meccanismo che descrive la fuga da una valuta sopravvalutata verso una sottovalutata è la legge di Gresham (molto spesso presentata in modo scorretto e fraintesa). Nel caso del Fear Index confrontiamo l'oro con il dollaro USA, particolarmente rilevante perché non molto tempo fa i due erano legati. L'Euro Fear Index fa lo stesso con la valuta omonima.
Ora siamo sulla strada giusta e ci poniamo le domande giuste: qual è il denaro migliore? Quale quota di mercato conquisterà ciascun tipo di denaro? In che modo i tassi di interesse e la politica monetaria influiscono sulla domanda di detenere un tipo di denaro o l'altro?
E naturalmente, per chi teme che l'attuale sistema di moneta fiat sia insostenibile e destinato a crollare in un'inflazione fuori controllo o nella madre di tutti i default del debito, la domanda chiave è: quanto oro servirà per ripristinare la fiducia nella valuta dopo il crollo? Quale prezzo dell'oro implicherebbe una copertura in oro del 40% o del 100% per il dollaro?
Per rispondere a questa domanda, il Fear Index si rivela prezioso.