
La Fed sembra essere riuscita a fermare la forte stretta sul dollaro e il conseguente rialzo dei rendimenti nominali e delle aspettative sui tassi di interesse reali. Questo ha portato a un'inversione della curiosa ondata di vendite sull'oro iniziata all'inizio di marzo. Pensiamo che questa vittoria a breve termine della Fed avverrà a spese di un forte deprezzamento delle valute nel medio termine. Ci aspettiamo che questo sia molto positivo per l'oro nel medio termine.
Solo una settimana fa abbiamo pubblicato un report dal titolo “What is holding gold back?” (What is holding gold back, 20 marzo 2020). In quel report abbiamo analizzato lo strano calo dell'oro dall'inizio di marzo, in piena pandemia globale, con i mercati azionari in caduta, interventi delle banche centrali senza freni e la prospettiva dei più grandi pacchetti di stimolo fiscale che il mondo abbia mai visto. Abbiamo concluso che la ragione principale di queste vendite, ovvero un forte aumento delle aspettative sui tassi di interesse reali, era temporanea e poteva invertirsi da un momento all'altro. Non abbiamo dovuto aspettare molto.
Per capire meglio cosa stesse succedendo, nel report della settimana scorsa abbiamo esaminato più da vicino i principali fattori che determinano i prezzi dell'oro, che avevamo individuato nel nostro modello di riferimento per il prezzo dell'oro (Gold Price Framework Vol. 1: Price Model, 8 ottobre 2015). Abbiamo scoperto che la responsabilità del calo da 1700 a 1450 dollari era in gran parte di un forte balzo delle aspettative sui tassi di interesse reali. Come abbiamo osservato nel nostro report del 20 marzo:
A partire da fine febbraio, i rendimenti dei Treasury a 10 anni hanno iniziato a scendere bruscamente, in previsione di tagli dei tassi da parte della Fed. La Fed ha agito in una riunione di emergenza il 3 marzo, tagliando i tassi di 50 punti base. I tassi hanno continuato a scendere fino al 9 marzo 2020. A quel punto, i rendimenti dei Treasury a 10 anni erano scesi ad appena 55 punti base. Allo stesso tempo, però, anche le aspettative di inflazione a lungo termine hanno iniziato a calare bruscamente. Al 9 marzo, le aspettative di inflazione breakeven a 10 anni erano appena all'1%. Ma ciò che è accaduto dopo deve essere stato un piccolo shock per la Fed: i rendimenti dei Treasury a 10 anni hanno iniziato a salire. La Fed ha tenuto una seconda riunione di emergenza il 15 marzo 2020, in cui ha portato i tassi a zero. Ma questo non ha fermato i rendimenti nominali. Al 19 marzo 2020, i Treasury a 10 anni sono risaliti all'1,15%. Allo stesso tempo, le aspettative di inflazione a lungo termine hanno continuato a crollare e al momento sono ad appena lo 0,5%.
Il crollo delle aspettative di inflazione e l'aumento dei rendimenti nominali hanno spinto le aspettative sui tassi di interesse reali da -0,57% a +0,55%. È questo che ha causato il calo del prezzo di 250 dollari per oncia troy in soli 7 giorni (vedi Grafico 1).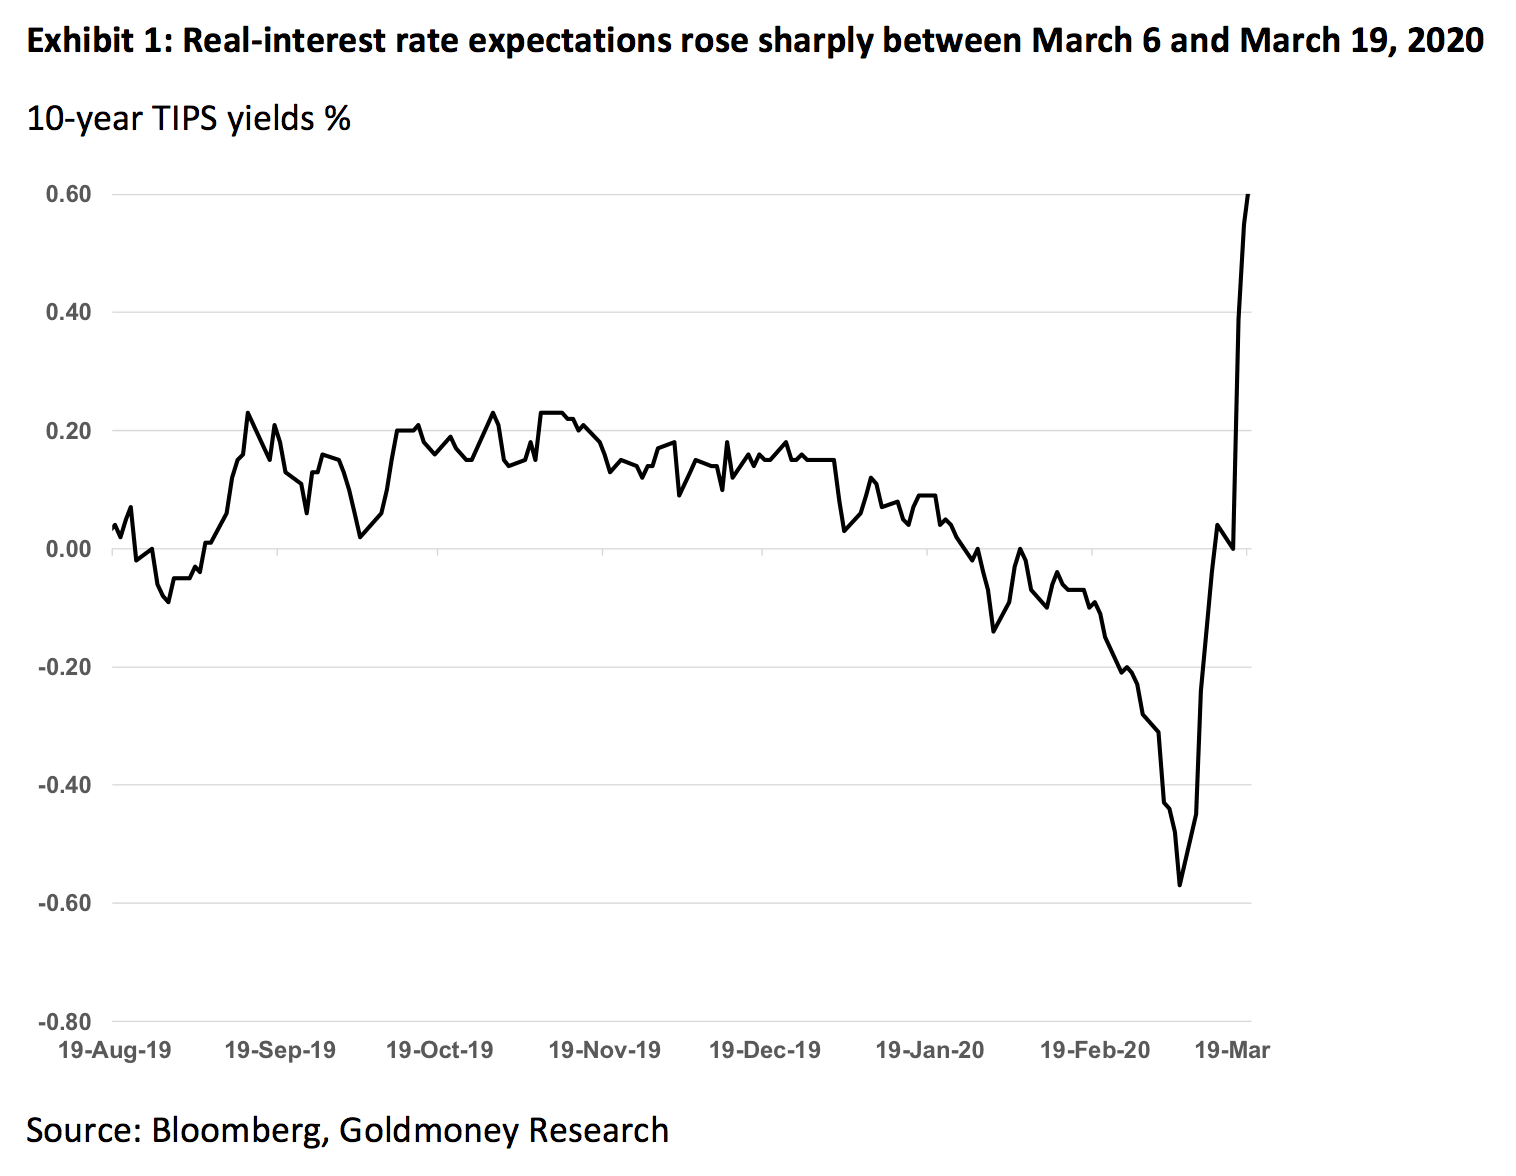
È importante notare che questo forte aumento dei tassi di interesse nominali e delle aspettative sui tassi reali è avvenuto in presenza di un'estrema forza del dollaro. Nel nostro report abbiamo anche evidenziato che, secondo noi, la forza del dollaro e il forte rialzo delle aspettative sui tassi reali in USD erano due facce della stessa medaglia, causate dalle enormi onde d'urto che hanno investito il sistema finanziario e che hanno generato una domanda senza precedenti di USD.
Poiché ci aspettavamo che la Fed continuasse a intervenire e a fare tutto il necessario per tenere sotto controllo questa forza del dollaro, a nostro avviso la forza delle aspettative sui tassi reali era temporanea e poteva invertirsi da un momento all'altro. È esattamente ciò che è successo quando la Fed ha annunciato il QE illimitato tre giorni dopo. Questa misura disperata sembra aver ottenuto ciò che la Fed si proponeva, ovvero fermare la forza del dollaro (e di conseguenza l'aumento dei tassi nominali e reali). Allo stesso tempo, il Senato ha approvato un gigantesco pacchetto di stimolo da 2.000 miliardi di dollari.
Il giorno della pubblicazione del nostro report (20 marzo 2020), le aspettative sui tassi reali e il dollaro mostravano già qualche segno di allentamento. Nei 3 giorni successivi abbiamo assistito a una massiccia inversione di questa forza di breve periodo del dollaro e dei tassi e, di conseguenza, il prezzo dell'oro è salito di oltre 150 dollari per oncia troy dai minimi (vedi Grafico 2).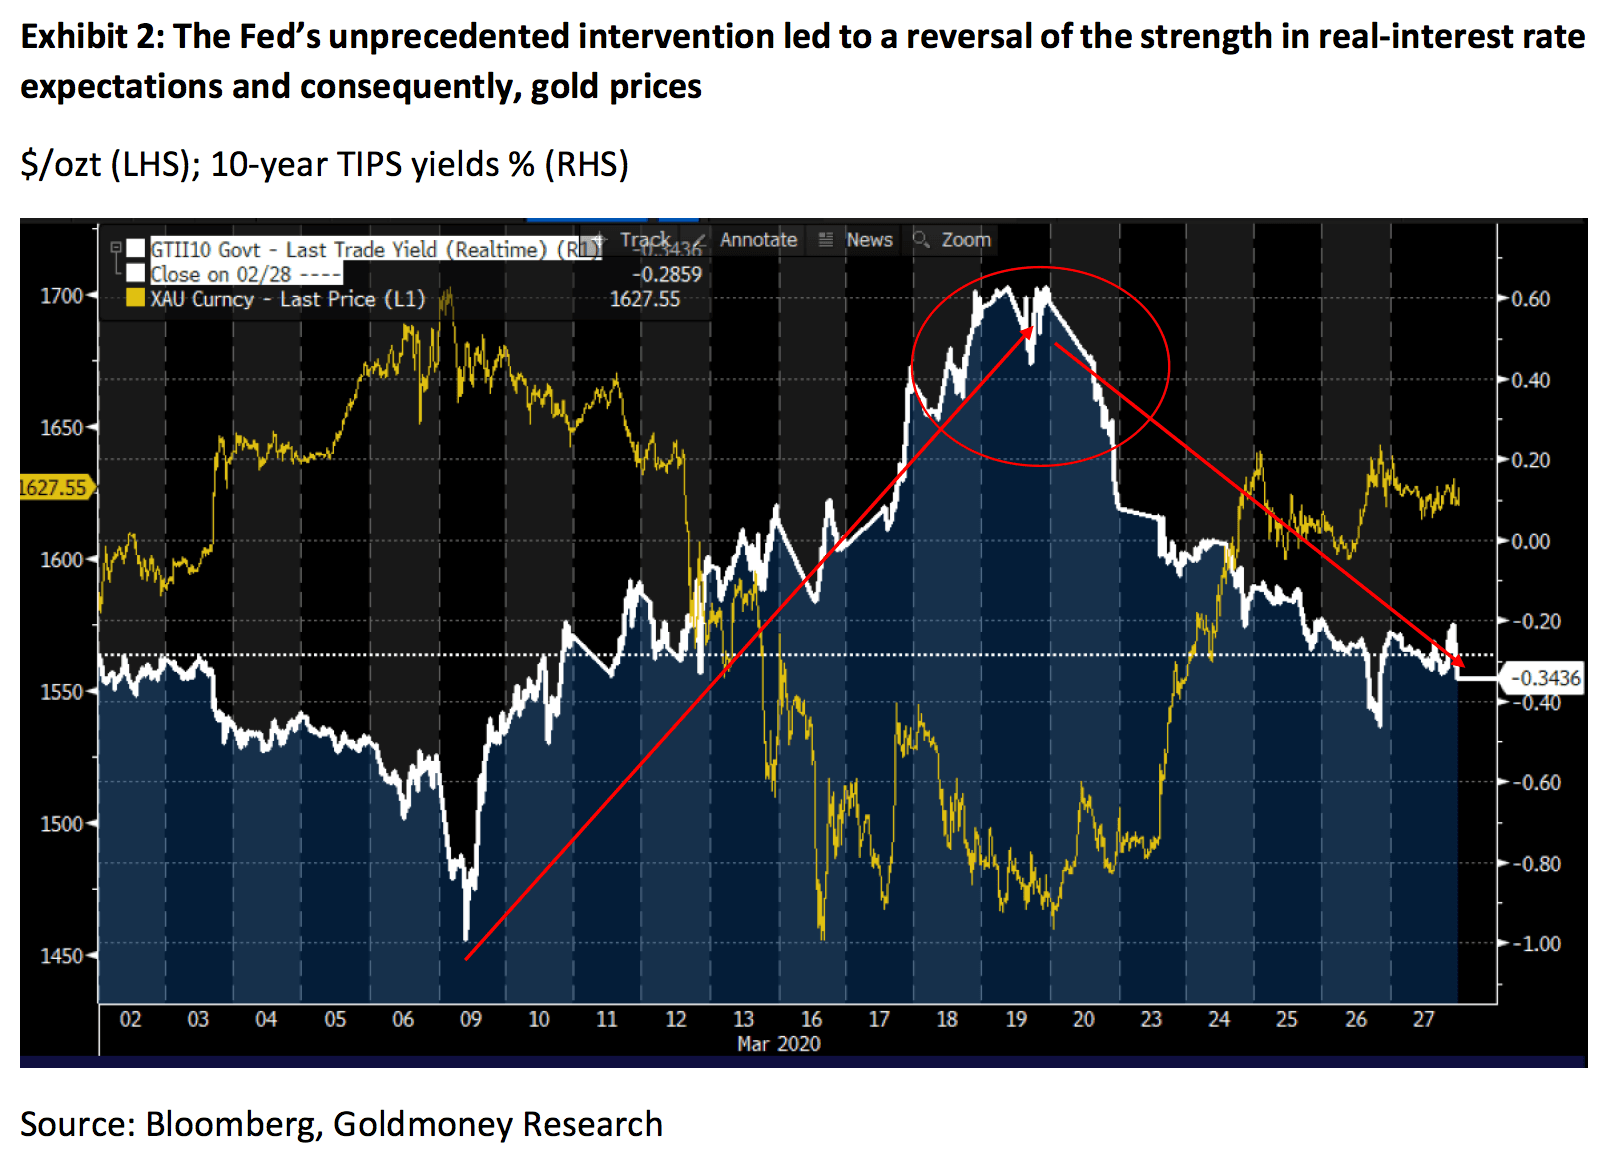
E ora? Pensiamo che questo sia solo l'inizio. La tensione sul dollaro sembra allentarsi, ma richiederà che la Fed resti un acquirente permanente di obbligazioni. Questo porterà inevitabilmente a una grande espansione del bilancio della Fed, almeno simile per dimensioni a quella degli anni dal 2008 al 2014. Anzi, la velocità con cui la Fed è stata costretta a espandere il proprio bilancio la scorsa settimana è impressionante. Il bilancio della Fed è passato da 0,9 mila miliardi di dollari nell'estate 2008 a 2,0 mila miliardi un anno dopo, con un aumento di 1,1 mila miliardi. Alla Fed sono bastate solo 4 settimane per fare lo stesso (vedi Grafico 3). E non abbiamo ancora ricevuto gli ultimi dati.
Per quanto riguarda lo stimolo fiscale, è quasi certo che i 2.000 miliardi di dollari attuali non saranno l'ultimo pacchetto approvato. I mercati azionari hanno accolto il provvedimento in anticipo con un rialzo di oltre il 10%, ma da allora i prezzi azionari si sono nuovamente fermati. Dato che, a nostro avviso, l'economia globale stava rallentando bruscamente già prima dell'epidemia di coronavirus, è improbabile una ripresa travolgente una volta che il virus si sarà attenuato. Per questo ci aspettiamo nei prossimi mesi altri pacchetti di stimolo fiscale, molto probabilmente di entità maggiore.
In più, stiamo assistendo a una corsa alle barre fisiche, mentre allo stesso tempo l'offerta si è ridotta. Il lockdown diffuso causato dall'epidemia di coronavirus ha portato alla chiusura di molte raffinerie. L'oro fisico inoltre è bloccato nei luoghi sbagliati, perché di solito i lingotti vengono spediti con voli commerciali, che ora sono a terra. Molti rivenditori di monete e barre indicano premi enormi oppure hanno esaurito le scorte. Le principali banche svizzere hanno aperto liste d'attesa per i clienti che vogliono acquistare barre fisiche. Negli ultimi giorni abbiamo inoltre assistito a un enorme short squeeze sul mercato dei future, come ha scritto Alasdair Macleod, responsabile Ricerche di Goldmoney, nel suo ultimo report di mercato (Bear squeeze on bullion banks, 27 marzo 2020).
Riteniamo che questo sia l'inizio di un ciclo di svalutazione monetaria consistente. Mentre la pressione sul dollaro sarà particolarmente forte, è improbabile che le altre banche centrali lascino che le loro valute si apprezzino in modo massiccio rispetto al dollaro. Nei prossimi mesi ci aspettiamo anche pacchetti di stimolo fiscale (di dimensioni relative simili a quelli degli Stati Uniti) nella maggior parte dei paesi. Per questo prevediamo che tutte le valute fiat si deprezzeranno in modo sostanziale nei prossimi anni.
Nessuna banca centrale può stampare oro e altri metalli preziosi; per questo ci aspettiamo rialzi consistenti dei prezzi nei prossimi anni. Nel nostro ultimo report abbiamo fissato a 2.600 $ l'obiettivo minimo per l'oro nel medio termine, ma abbiamo anche sottolineato che si tratta dell'obiettivo di prezzo nel caso in cui le banche centrali riescano a rimandare ancora una volta il problema (vedi Exhibit 4). Man mano che questa crisi si sviluppa rapidamente, i rischi dello scenario alternativo – le banche centrali che perdono il controllo dell'inflazione – aumentano costantemente.

Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.