
Quattro anni fa abbiamo presentato il nostro modello di riferimento per il prezzo dell'argento, con il quale abbiamo cercato di individuare i fattori fondamentali che ne determinano le quotazioni (Silver price framework: Both money and a commodity, 9 marzo 2017). Nell'estate del 2019 abbiamo pubblicato un rapporto e rivisto il nostro modello di prezzo. In quel rapporto concludevamo che i prezzi dell'argento avevano un "potenziale di rialzo esplosivo" (Silver prices with explosive upside, 15 agosto 2019). All'epoca l'argento veniva scambiato intorno a 16 $/ozt. Un anno dopo valeva 26 $/ozt, appena sotto i livelli attuali (vedi grafico 1). Ci troviamo ora di fronte a un contesto in cui ci aspettiamo ancora una volta rischi fortemente sbilanciati al rialzo, e la prossima mossa dell'argento potrebbe essere molto più ampia.
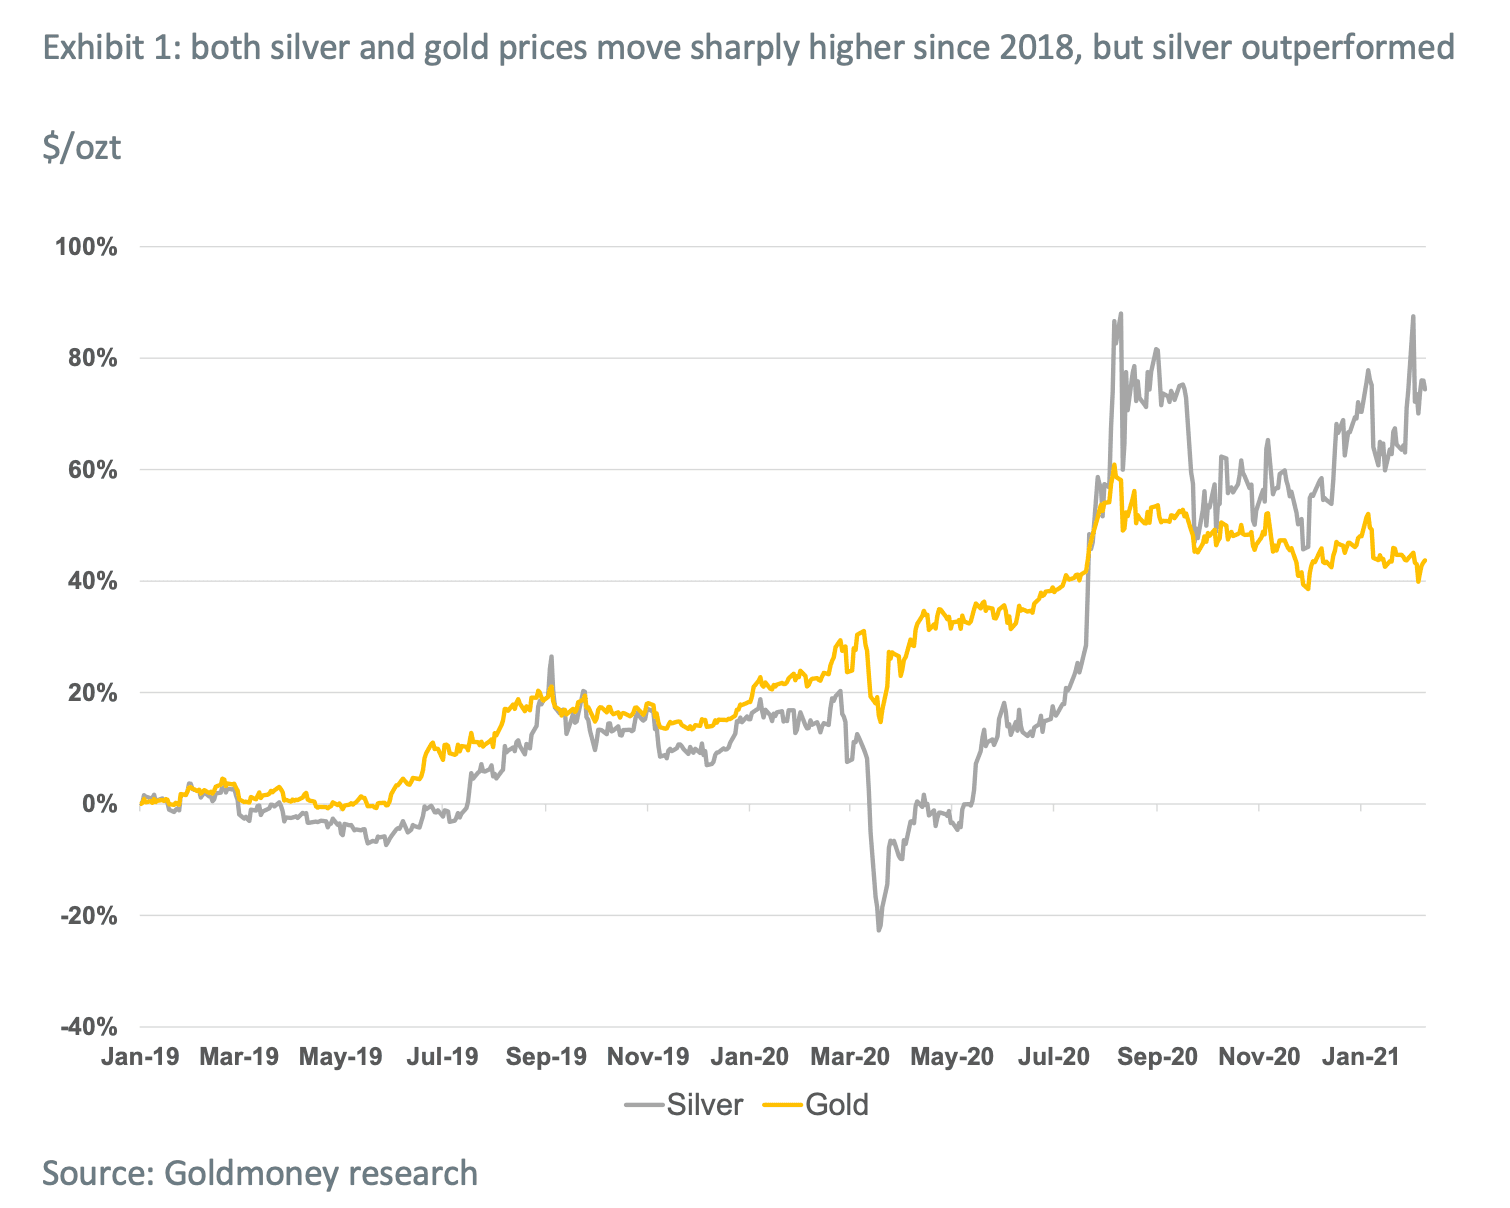
Per comprendere la nostra opinione attuale, è utile ripercorrere il nostro rapporto del 2019 e i motivi per cui allora eravamo positivi sul metallo. Come abbiamo illustrato nel nostro modello di riferimento, l'argento è sia moneta (riserva di valore) sia materia prima di input. A differenza dell'oro, che è semplicemente moneta, l'argento risente sia delle variazioni della domanda monetaria sia di quella industriale. Dal nostro modello originale:
- Da un lato, l'argento è una forma di moneta priva di rischio di controparte, in cui i costi di sostituzione fissano il limite inferiore dei prezzi: la stessa prova di valore energetico che sostiene i prezzi dell'oro. Pertanto, l'argento dovrebbe essere influenzato dagli stessi fattori dell'oro: le aspettative sui tassi di interesse reali, la politica delle banche centrali e i prezzi dell'energia a più lunga scadenza.
- Dall'altro lato, l'argento è una materia prima con ampie applicazioni industriali. Di conseguenza, anche le variazioni dell'attività industriale dovrebbero influire sul suo prezzo.
Inoltre, i prezzi dell'argento non si sono solo staccati da quelli dell'oro, ma anche dai livelli previsti dal nostro modello di prezzo (vedi grafico 4). Il nostro modello indica che i prezzi dovrebbero attualmente aggirarsi intorno a 25 $/ozt, ovvero 8 $/ozt in più rispetto a quelli attuali. È importante notare che, quando i prezzi dell'argento hanno toccato il minimo alla fine del 2015, erano esattamente in linea con i livelli previsti dal modello. Successivamente, il modello avrebbe previsto un aumento dei prezzi grazie al lento calo delle aspettative sui tassi di interesse reali e a una modesta crescita della produzione industriale. Il calo delle aspettative sui tassi reali ha effettivamente portato a un aumento dei prezzi dell'oro, ma i prezzi dell'argento non lo hanno seguito.
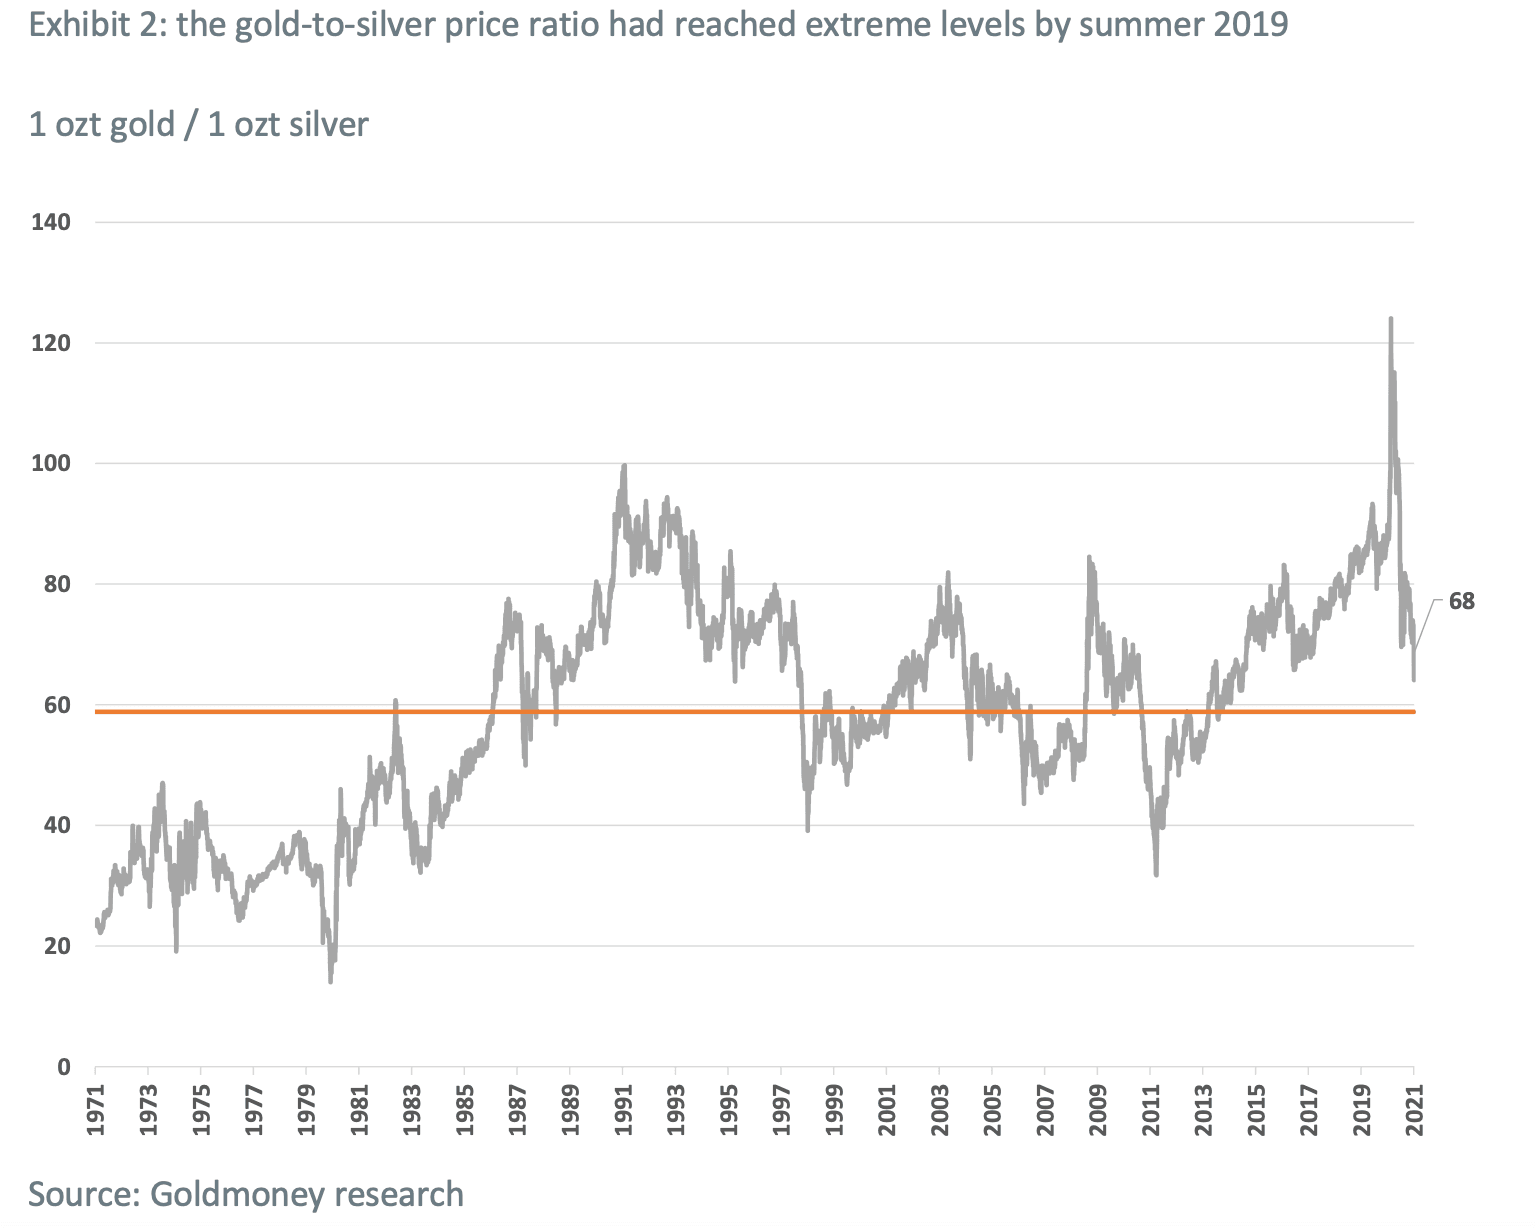
Perché dunque l'argento è rimasto indietro rispetto all'oro negli anni fino al 2019? Allora concludemmo che la relazione storica tra la produzione industriale generale e la domanda industriale di argento si era spezzata, a causa del crollo della domanda del settore fotografico. Sebbene la domanda di altri settori (fotovoltaico) avesse compensato parte di questa perdita, era ancora troppo esigua in confronto. Ciò aveva spinto il rapporto tra il prezzo dell'argento e quello dell'oro oltre 90, mentre la media storica dal 1971 era più vicina a 60 (vedi grafico 2).
Tuttavia, concludemmo anche che la domanda industriale aveva probabilmente toccato il fondo, dato che dal settore fotografico non restava quasi più domanda e quella delle altre industrie continuava a crescere. Inoltre, l'offerta mineraria aveva raggiunto il picco nel 2016 (vedi grafico 3). Questo calo dell'offerta mineraria primaria ha contribuito a compensare la perdita di domanda del settore fotografico. Poiché ci aspettavamo che l'offerta mineraria continuasse a diminuire, mentre la domanda fotografica aveva ormai poco margine di ulteriore calo, ciò sarebbe diventato un fattore di sostegno in futuro (e in effetti la produzione mineraria ha proseguito la sua tendenza al ribasso nel 2020).

Pertanto, a metà del 2019, concludemmo che i venti contrari provenienti dal settore industriale, che avevano penalizzato i prezzi dell'argento, appartenevano probabilmente al passato. Di conseguenza, ci aspettavamo che i prezzi dell'argento finissero per colmare il divario con l'oro, il che implicava un aumento sostanziale del prezzo.
Venuti meno i venti contrari dal lato industriale, la domanda monetaria sarebbe diventata il fattore dominante per l'argento in prospettiva. Soprattutto, ad agosto 2019 eravamo diventati sempre più ottimisti sulla domanda monetaria di metalli preziosi in generale, poiché la Fed aveva avviato un nuovo ciclo di tagli dei tassi. La Fed aveva alzato i tassi dalla fine del 2015. Questa fase era durata fino all'inizio del 2019, quando le condizioni finanziarie hanno cominciato a irrigidirsi, costringendo la Fed a una pausa (vedi grafico 4).
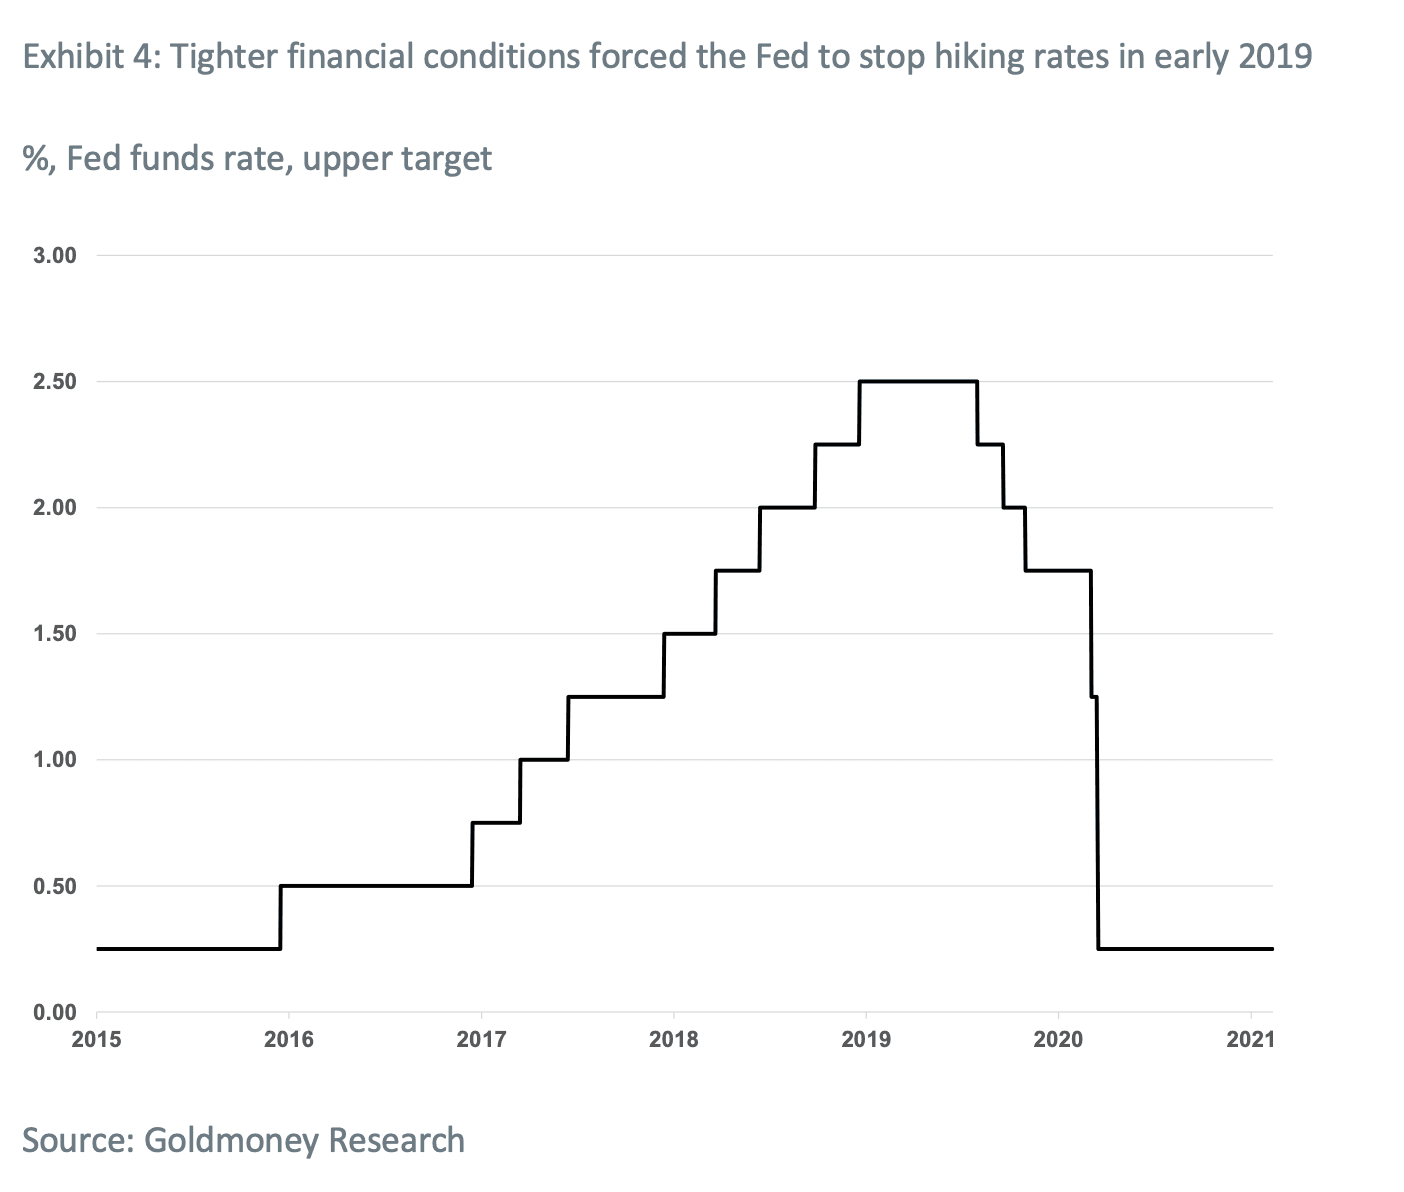
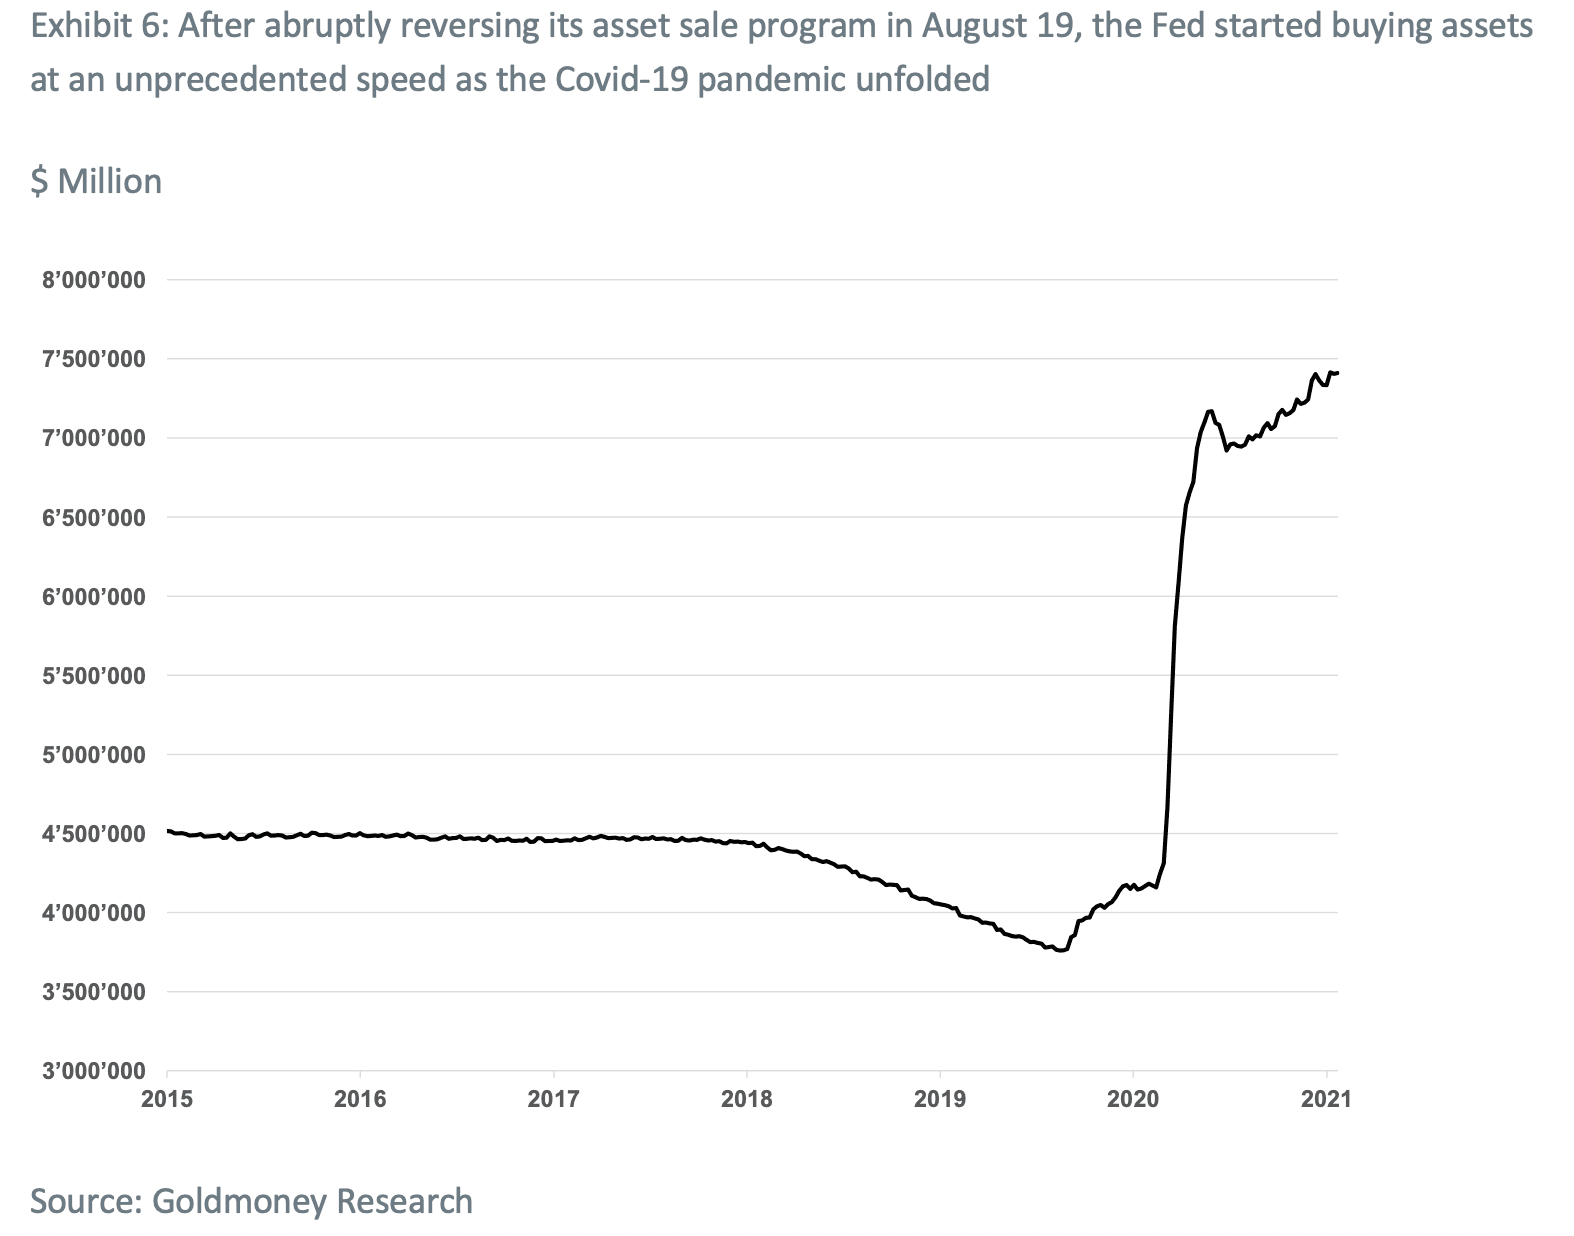
Il 31 luglio di quello stesso anno, le condizioni finanziarie erano peggiorate al punto che la Fed dovette tagliare i tassi per la prima volta in un decennio. Poco dopo pose bruscamente fine alla vendita degli asset presenti nel bilancio e iniziò ad acquistare asset in modo aggressivo. Questo cambio di rotta della politica della banca centrale avvenne in mezzo a forti turbolenze nei mercati repo. Per tutti questi motivi, concludemmo che il ciclo di restrizione della Fed fosse terminato e che avremmo assistito a un periodo di tagli dei tassi e di acquisti di asset continui da parte della banca centrale, che a sua volta avrebbe spinto al rialzo i prezzi dei metalli preziosi.
Come abbiamo già spiegato, quando oro e argento salgono per effetto di una maggiore domanda monetaria, l'argento tende a fare meglio dell'oro (vedi grafico 5). Pertanto, la combinazione di forti venti favorevoli sul piano monetario e della possibilità che i prezzi dell'oro recuperassero terreno, dato che i venti contrari sul piano industriale erano svaniti, ci ha portato a concludere che i prezzi dell'argento avessero un potenziale di crescita esplosivo.

La pandemia di Covid-19 ha determinato un cambio di paradigma nella politica monetaria
Ciò che è accaduto dopo difficilmente avremmo potuto prevederlo. All'inizio, la pandemia di Covid-19 ha fatto precipitare i prezzi degli asset. Sia l'oro sia l'argento sono crollati, l'argento ancora più dell'oro, perché ancora una volta la domanda industriale era a rischio. Tuttavia, le banche centrali hanno reagito quasi istantaneamente come ci aspettavamo e hanno iniziato a inondare il mercato di liquidità in modo aggressivo, portando i tassi a zero e acquistando asset a una velocità senza precedenti (vedi grafico 6).
Così, il mercato ribassista dei metalli preziosi si è rivelato molto breve e, a metà 2020, l'oro aveva toccato un nuovo massimo storico e l'argento aveva raddoppiato il proprio prezzo. Questo forte rialzo dell'argento ha colmato il divario tra il prezzo effettivo dell'argento e quello previsto dal nostro modello (vedi grafico 7).

Arrivando a oggi, le prospettive per i metalli preziosi sono molto rialziste. Come abbiamo illustrato nel nostro recente report sull'oro (Gold Price Framework Update – the New Cycle Accelerates, 28 gennaio 2021), riteniamo che il rialzo del 25% dell'oro lo scorso anno segni solo l'inizio dell'attuale ciclo del prezzo dell'oro.
Ci aspettiamo che il rischio per tutti i fattori che determinano il prezzo dell'oro resti saldamente sbilanciato a favore dell'oro. Le aspettative sui tassi di interesse reali sono attualmente ai minimi storici, ma l'azione storica delle banche centrali dopo una recessione suggerisce che ci sia ampio margine di ulteriore ribasso. I prezzi dell'energia a lungo termine sono crollati con lo scoppio della pandemia globale di Covid-19, il che accelererà la stretta sull'offerta di energia che prevediamo per i prossimi anni. E non ci sono segnali che la tendenza di lungo periodo di crescita delle riserve auree delle banche centrali si stia invertendo a breve.
E ancora:
Se i tassi di interesse reali scendessero nella stessa misura in cui sono storicamente scesi dopo una recessione, questo da solo porterebbe i prezzi dell'oro a circa 2.600-3.100 dollari. Un movimento di questo tipo nell'arco dell'intero ciclo del prezzo dell'oro sarebbe in linea con quello del 2008-2011, pari a circa il 270% dal minimo al massimo. Va sottolineato che questo scenario non presupporrebbe comunque un forte aumento dell'inflazione.
Tutto ciò è molto positivo per i prezzi dell'argento. Se è probabile che la domanda industriale di argento resti debole ancora per un po' a causa dei danni prolungati all'economia globale, questo sarà più che compensato dalla domanda monetaria in futuro.
È importante notare che, anche se il rapporto di prezzo oro-argento è sceso sensibilmente dai massimi di inizio 2020, intorno a 120, fino a circa 70 di oggi, resta comunque ben al di sopra della media di lungo periodo e del rapporto registrato quando l'oro toccò il picco nel 2011. All'epoca il rapporto oro-argento era sceso a 40. Un ritorno a un rapporto di 40 implicherebbe da solo prezzi dell'argento di 46 dollari/ozt. Tuttavia, ci aspettiamo che un simile ritorno avvenga solo a fronte di prezzi dell'oro sostanzialmente più alti, il che a sua volta implica prezzi dell'argento ancora più elevati.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima consultato un professionista indipendente. Si è prestata attenzione affinché le informazioni contenute nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà ritenuta responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute nell'articolo è a tuo rischio e pericolo.