
En este artículo analizamos las consecuencias de la contracción del crédito bancario sobre la economía, los mercados financieros y las materias primas. Es una situación global que está en desarrollo.
¿Por qué está el crédito bancario al borde de una contracción sustancial? El punto de partida es el apalancamiento récord de los balances bancarios en la Eurozona y Japón, los altos niveles de apalancamiento bancario en otras zonas y un cambio radical en el entorno de los tipos de interés. En resumen, en lugar de ser codiciosos de beneficios, los altos directivos bancarios temen ahora el riesgo y su exposición a él.
El efecto sobre la economía no financiera será el desplome del PIB nominal, porque todas las transacciones que componen el PIB se liquidan mediante crédito, y casi todo es crédito bancario. La contracción del crédito bancario hundirá sencillamente el PIB.
Pero el crédito bancario también impulsa las actividades financieras: su expansión a largo plazo ha hecho bajar los rendimientos de los bonos, subir las acciones y crecer los mercados de derivados hasta convertirlos en un monstruo de 700 billones de dólares. Una contracción del crédito socava el valor de los activos financieros y de los mercados de derivados asociados. Este artículo examina las insuficiencias de la normativa de Basilea III en este contexto.
Cada diez años, más o menos, se produce una crisis bancaria porque los banqueros intentan reducir el riesgo de sus préstamos. Catorce años después de la quiebra de Lehman, la fase de caída de este ciclo se hace esperar ya demasiado. Todo indica que el ciclo de contracción del crédito bancario no ha hecho más que empezar…
Introducción
Cuando Jamie Dimon habló en una conferencia bancaria en Nueva York y nos advirtió de que pasaba de calificar sus perspectivas económicas de tormentosas a condiciones de huracán, deberíamos haber prestado atención. Fue probablemente la advertencia más importante desde que Michael Burry apostó contra el mercado de bonos hipotecarios en 2007, y no vino de un trader desconocido, sino del banquero comercial más importante del mundo.
El trasfondo de la advertencia de Dimon es que encabeza un grupo de bancos estadounidenses cada vez más preocupados por el aumento de los riesgos de crédito. No hace falta un doctorado en economía para entender que la subida de los precios de consumo, del trabajo y de las materias primas conlleva tipos de interés más altos. Tampoco hace falta ser muy observador para entender el golpe que supone para la cartera de préstamos de un banco.
Es demasiado simplista atribuir las depresiones, los desplomes y las recesiones a los fallos del sector privado. La causa es siempre una contracción del crédito. Pero esta nace de una sobreexpansión previa del crédito bancario y, por su naturaleza, es la corrección de una situación anterior. Cuanto mayor es la expansión, más destructiva es la contracción que le sigue.
Ignorando esta realidad, Keynes y otros apostaron por un papel de los gobiernos en la intervención en los asuntos económicos. Eso exigió el abandono final del dinero sólido. La idea original era que los gobiernos compensaran la debilidad recesiva, estimulando la economía mediante un déficit presupuestario deliberado y recuperando después las finanzas públicas con mayores ingresos fiscales cuando la economía se recuperase. Con ello se creía que las recesiones se reducirían al mínimo y que las cuentas públicas se equilibrarían a lo largo del ciclo.
Fue un argumento que se aplicó con aparente éxito en los años de posguerra hasta el fin del Acuerdo de Bretton Woods, cuando el M3 del dólar se había duplicado, de 27 000 millones de dólares en julio de 1950 a 59 000 millones en agosto de 1971, sin consecuencias inflacionistas aparentes.[i]
Cuando el acuerdo de Bretton Woods empezó a desmoronarse con el fracaso del pool del oro de Londres a finales de los sesenta, para los sumos sacerdotes de la macroeconomía estadounidense el problema eran las restricciones de un patrón oro severamente limitado, no los fallos de sus teorías económicas y monetarias. Se abandonó Bretton Woods y, desde entonces, la teoría económica inspirada por los gobiernos ha redoblado su apuesta por el fracaso. El gráfico de FRED de la Figura 1 sobre la situación presupuestaria de EE. UU. ilustra las consecuencias de culpar al libre mercado cada vez que las cosas van mal y redoblar la apuesta en política económica.
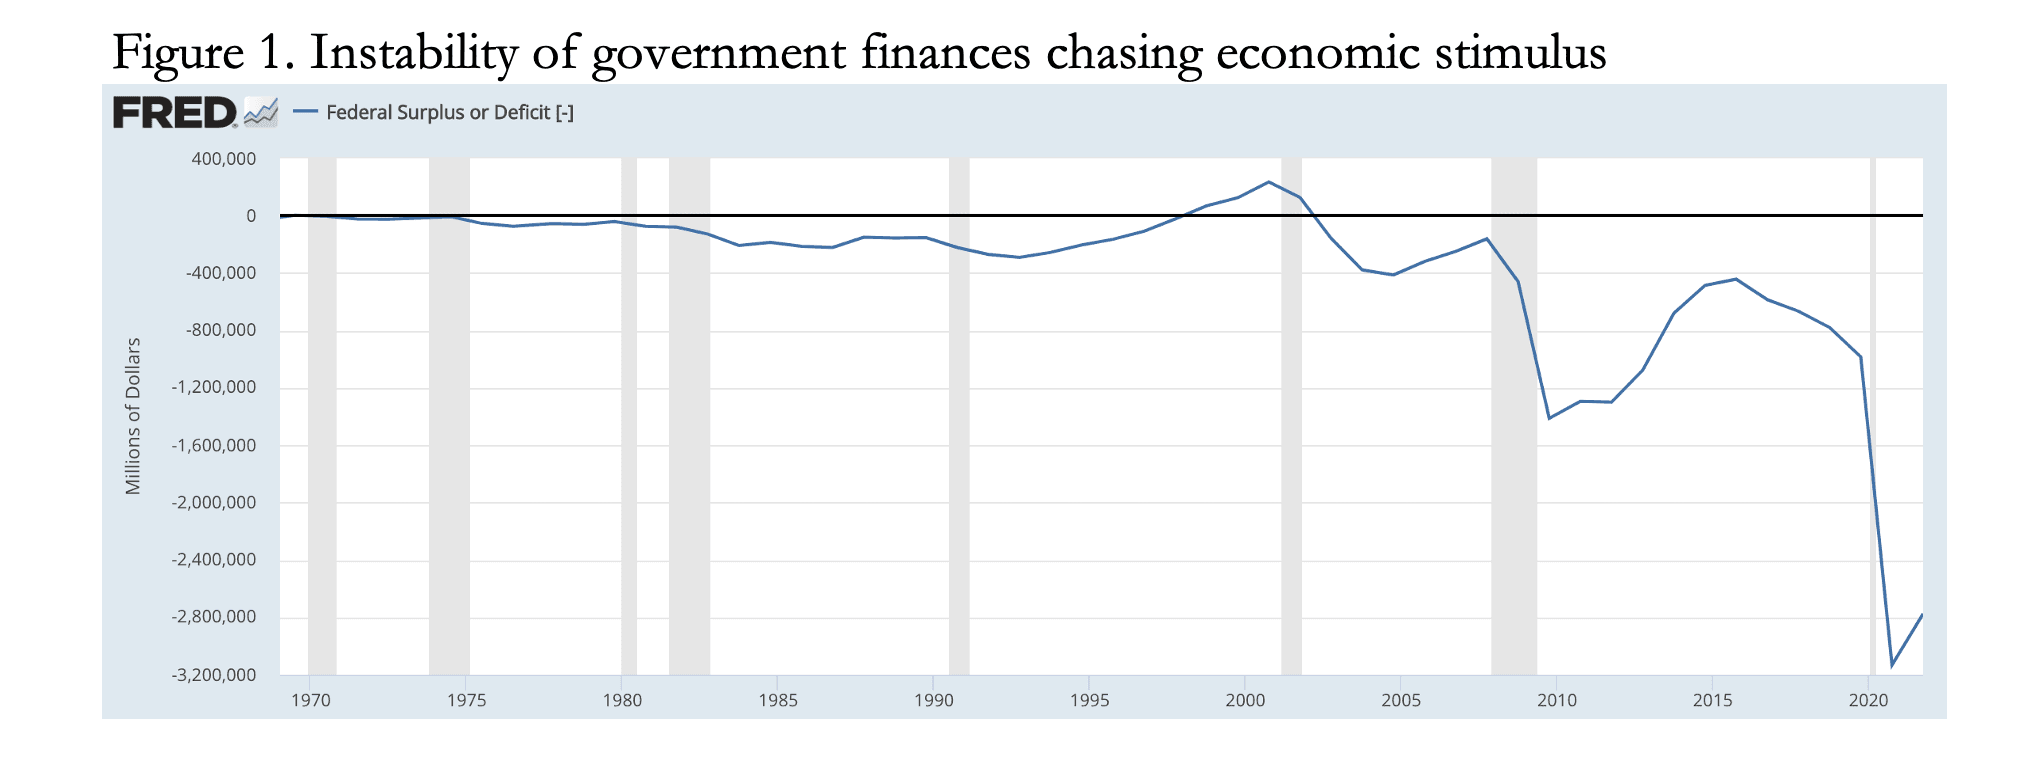
Para poner estos déficits en contexto, en el ejercicio fiscal de 2021 los gastos del Gobierno Federal fueron de 6,822 billones de dólares y los ingresos de 4,047 billones. Es decir, el déficit de ingresos respecto al gasto fue del 31,4 %. Se espera que en el ejercicio actual, que termina en breve, los ingresos se recuperen en parte; pero con el presidente Biden gastando como un marinero en tierra y la perspectiva de una recesión que ya se espera ampliamente, probablemente podamos descartar cualquier mejora significativa de las finanzas del Gobierno Federal.
Es evidente que, con una recesión prevista a pesar del estímulo de unos déficits públicos récord, la teoría del estímulo keynesiano ha llegado a su límite y ha fracasado por completo. Pero eso no es todo. Los tipos de interés más bajos están pensados para reactivar una economía, y en eso han fracasado del todo. De hecho, la macroeconomía se ha alejado tanto de la realidad económica que todo el estamento de la profesión económica necesita reajustar su mentalidad a la realidad: la realidad que se entendía mejor en lo que hoy se denomina con desprecio economía clásica. Que, por supuesto, se da simplemente por no aplicable ya.
Uno de los fracasos extraordinarios del pensamiento moderno es una ceguera casi total ante la ciclicidad del crédito bancario. Pero la advertencia de Jamie Dimon sobre condiciones de huracán es probablemente el mejor indicio posible de una próxima contracción cíclica del crédito bancario. Y ¿qué es el PIB nominal, que se utiliza para medir el rendimiento económico? Ni más ni menos que el despliegue de crédito para las transacciones computables que componen el PIB. Sin embargo, nadie parece entender las consecuencias de este hecho tan importante.
Sí, es un hecho. El PIB sube y baja no por impulso de los consumidores, sino por los cambios en la disponibilidad de crédito bancario. El comportamiento del consumidor no es el origen de las recesiones en la actividad de consumo; lo que la impulsa es la disponibilidad de crédito.
La opinión discrepante
Quienes no entienden el ciclo del crédito bancario y sus implicaciones son la gran mayoría de los agentes económicos, tanto del sector financiero como del no financiero. El grupo más obstinado de merluzos se encuentra en el gobierno y entre sus burócratas. Desde los principales bancos centrales hasta los reguladores bancarios, es evidente una ceguera propia del pensamiento de grupo ante las causas de los auges y caídas recurrentes.
Por desgracia, si un gobierno y sus agentes mantienen políticas equivocadas durante el tiempo suficiente, en lugar de ser objeto de burla, la confianza del público en ellos crece. Es un problema especial en los mercados de capitales, que ahora se han tragado las políticas monetarias de los bancos centrales sin ningún reparo.
Los directivos bancarios no son inmunes a esta tendencia. En consecuencia, en lugar de entender bien sus objetivos empresariales, están supeditados a los bancos centrales y a los reguladores gubernamentales. Su verdadero negocio es ser intermediarios de crédito, no asumir la responsabilidad ante quienes dicen ser partes interesadas, sino lograr rentabilidad para sus accionistas.
Los objetivos de los banqueros se han desviado tanto que, al observar la relación entre el valor contable de los fondos propios y la capitalización bursátil, vemos que la capitalización de los bancos de importancia sistémica mundial de la zona euro se sitúa, de media, con un descuento de casi el 60 % sobre el valor contable. Los mercados indican no solo que estos bancos van camino de quebrar, sino también que sus directivos están supeditados a sus respectivos reguladores en lugar de a sus accionistas.
La zona euro no es la única con este problema. Según mis cálculos, la capitalización media de los cuatro G-SIB de China se sitúa con un descuento del 55 % sobre el valor contable, la de los tres del Reino Unido, del 56 %, y la de los tres de Japón, del 52,5 %. Los ocho G-SIB de EE. UU. no están tan afectados, con capitalizaciones medias del 102 % de los valores contables, aunque la capitalización de Citi parece estar en el 50 % del valor contable.
Para entender el ciclo del crédito bancario, esto probablemente provoca una distorsión. En términos puros, el ciclo depende de fases de codicia de beneficios y de miedo a las pérdidas y a sus consecuencias para la rentabilidad del accionista.
Pocos banqueros parecen darse cuenta de que están atrapados en un ciclo de crédito bancario creado por ellos mismos. Por eso el ciclo existe desde que hay estadísticas de crédito. Pero si se combina la falta de comprensión de la causa del ciclo con la ausencia de responsabilidad ante los accionistas, cabe esperar que la dirección de los grandes bancos piense que, con el respaldo regulatorio, puede salir de las recesiones económicas operando en los mercados, simplemente cumpliendo la normativa.
La consecuencia es que, cuando llegue la crisis, amplios sectores de la comunidad bancaria internacional serán los que menos la esperen. Vimos esta ignorancia en lo repentino del escándalo de la titulización hipotecaria de 2007-2008. Sigue vigente hoy, solo que en mayor medida. No cambiará el resultado, pero es un factor que conviene tener presente en el contexto de este artículo.
El punto de partida para la contracción del crédito difícilmente podría ser peor
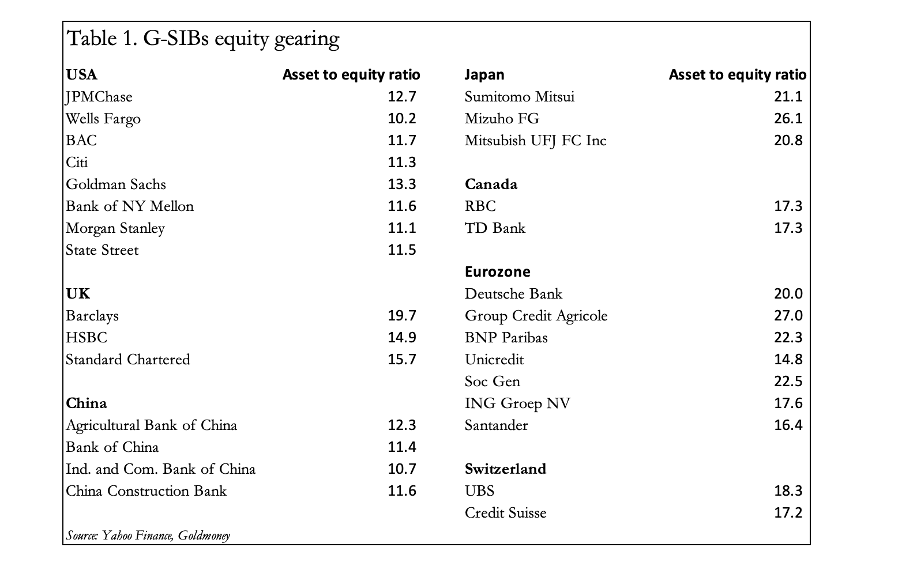
Mientras los bancos centrales mantenían los tipos de interés artificialmente bajos y la inflación oficial de precios al consumo seguía en el objetivo oficial de crecimiento del 2 % o cerca de él, los bancos comerciales aumentaban el apalancamiento de sus balances. Esto fue más notable en los sistemas bancarios donde los bancos centrales impusieron tipos de interés negativos. Tanto en la eurozona como en Japón, los bancos comerciales se apalancaron de tal modo que hoy los bancos de importancia sistémica mundial de ambas jurisdicciones tienen ratios de activos sobre capital en sus balances que superan de media las veinte veces.
En el marco de la ratio de apalancamiento de Basilea III del Banco de Pagos Internacionales, la ratio mínima de capital, definida como el cociente entre la medida del capital de nivel 1 y la medida de la exposición, es del 3 %. O, expresado de forma más convencional en términos de apalancamiento del balance, 33,3 veces. Es cierto que la medida de la exposición es más compleja que el total de activos del balance. Incluye ciertas partidas fuera de balance y ajustes por riesgo de crédito. Y, lo que es importante, existen disposiciones especiales para los derivados, que admiten contratos de compensación bilateral aptos, y para las operaciones de financiación con valores, que permiten mantener garantías fuera de balance.
Aun así, si históricamente un apalancamiento del balance bancario superior a diez veces podía considerarse al borde de lo arriesgado, las 33,3 veces de Basilea III resultan excesivas. A todos nos gusta el apalancamiento para obtener beneficios cuando las cosas van bien, pero no cuando van mal. Y ese era el fondo de la advertencia de huracán de Jamie Dimon. Por cierto, el apalancamiento de JPMorgan sobre el capital de los accionistas parece rondar las 12,7 veces.
El crédito bancario, o los depósitos de clientes en el pasivo de sus balances, constituye la gran mayoría del medio circulante. El único otro elemento es el efectivo y la moneda fraccionaria. En Estados Unidos, oficialmente el crédito bancario representa el 88,3 %, mientras que los billetes y la moneda fraccionaria suponen el 12,7 %. Pero de estos billetes en dólares circula una gran cantidad en el extranjero. Según el informe anual de 2010 de la Junta de Gobernadores, la Fed obtuvo 667.000 millones de dólares de ingresos totales por señoreaje de los dólares en efectivo en poder del extranjero, lo que representaba dos tercios del efectivo en circulación en aquel momento.[ii] Sin embargo, las estimaciones del efectivo en dólares en el extranjero varían mucho, pero, dados los envíos masivos de efectivo en dólares en apoyo de las acciones militares estadounidenses y el descenso general del uso del efectivo en el país, como proporción del medio circulante podemos suponer que los billetes representan probablemente menos del 5 % del total del crédito que respalda las transacciones del PIB, y que el resto es crédito de los bancos comerciales.
Por tanto, si los bancos estadounidenses hacen caso de la advertencia de huracán de Jamie Dimon, es evidente que el PIB nominal tendrá que contraerse con fuerza. Pero esto también es un problema global, ya que la mayoría de los bancos no estadounidenses están bastante más apalancados que los de EE. UU. Si nos fijamos solo en los ocho bancos de importancia sistémica mundial (G-SIB) de EE. UU., vemos una ratio media de activos sobre capital de 11,7 veces. Para contextualizar, la Tabla 1 muestra las ratios de apalancamiento estimadas de todos los G-SIB del mundo.
Si nos centramos un momento en EE. UU., cabría esperar que el crédito bancario se contraiga hasta un mínimo cíclico más normal, de quizá seis a ocho veces el capital. Eso implica una reducción de los pasivos por depósitos de entre 7 y 10 billones de dólares. No todo esto se reflejará en el PIB, ya que el crédito bancario también financia transacciones de activos financieros y de capital. Pero, aun así, cabe esperar que la normalización del apalancamiento del crédito bancario tenga un impacto sustancial en el PIB estadounidense.
Por eso es tan importante entender qué representa el PIB. Los analistas financieros suelen pasar por alto este punto y parecen pensar que la recesión, cada vez más evidente, responde a factores económicos. Citan la pérdida de confianza del consumidor y la falta de recursos humanos, así como los problemas de las cadenas de suministro que frenan la producción industrial. Esto no es lo que impulsa la recesión; es la disponibilidad de crédito bancario. La verdad es que el crédito bancario acaba de empezar a contraerse y es seguro que se acelerará a medida que los banqueros se asusten más ante las perspectivas de los tipos de interés. En consecuencia, la caída será sin duda bastante más grave de lo que se supone actualmente.
El penúltimo párrafo señala que las fuerzas que impulsan una contracción del crédito bancario en EE. UU. son ya lo bastante serias. Pero, como mostraba la Tabla 1, los extremos de apalancamiento del balance de los G-SIB no estadounidenses son bastante más alarmantes. En la eurozona y en Japón, donde los tipos de interés se han suprimido hasta un territorio negativo antinatural, los G-SIB han respondido aumentando el apalancamiento de sus balances para mantener la rentabilidad. Ahora que los tipos de interés mundiales están subiendo, al principio sus beneficios aumentan. Pero también lo hacen los riesgos de que las deudas incobrables y dudosas los desborden pronto.
El sistema del euro está plagado de deudas incobrables y Japón está sobreapalancado
Un análisis más profundo nos lleva a concluir que todo el sistema del euro está podrido. Por ejemplo, en 2016 los préstamos morosos italianos representaban el 17 % del total de los activos bancarios. En marzo, esa cifra había caído como por arte de magia hasta solo el 4 %, un mínimo histórico. Pero esto no se debe a ningún milagro económico, sino a que el regulador bancario local dio por buenos muchos préstamos como si fueran rentables, de modo que fueron aceptados como garantía en operaciones de recompra con el banco central italiano y luego se perdieron dentro del sistema de liquidación TARGET2. Una cantidad imposible de cuantificar de los desequilibrios del sistema del euro, formado por el BCE y los bancos centrales nacionales, se debe a este factor, que se repite en otras jurisdicciones de la zona euro.
Es probable que la mayor parte de esta deuda mala y dudosa siga existiendo y mantenga a flote a empresas zombi incapaces de soportar tipos de interés más altos. Y ahora que la zona euro entra en recesión, con una escalada de los precios de producción y unos tipos de interés más altos en todo el mundo, la situación solo puede empeorar.
Se estima que las operaciones de recompra pendientes en la zona euro[iii] ascendían a 9,198 billones de euros en diciembre de 2021. La demanda de garantías de alta calidad para respaldar las operaciones de recompra ha sido el principal motor de la demanda de deuda pública, lo que permite que los bancos cobren por crear liquidez, que a su vez se invierte en letras y bonos del Estado para obtener un pequeño diferencial de tipos. Los tipos de recompra vigentes, que siguen siendo todos negativos, se muestran en la Figura 2.
A medida que suben los rendimientos de los bonos, los beneficios de obtener efectivo mediante operaciones de recompra a tipos negativos para financiar deuda pública con rendimientos al alza deberían asegurar que los bancos de la zona euro sigan comprando papel a corto plazo. Con letras del Estado de la zona euro a tres meses que suelen rendir un 7 puntos básicos positivos, la rentabilidad es de en torno al 0,2 %. Esto funciona mientras los usos alternativos de la capacidad del balance sean menos atractivos una vez ajustados por riesgo, y mientras los bancos no quieran reducir sus balances. Pero, como hemos argumentado antes, este último supuesto se ve cuestionado por el nuevo entorno de tipos de interés. Así pues, la contracción del crédito bancario en la zona euro pondrá fin a este círculo de recompras.
Las consecuencias para la financiación de los déficits presupuestarios de los gobiernos nacionales son alarmantes. Si el BCE no amplía sus «programas de compra de activos» hasta financiar por completo los déficits de los países de la zona euro, en un momento en que además estos déficits aumentan de forma considerable, casi con seguridad todo el sistema del euro se enfrentará al colapso. Como se suele decir, inflar o morir.
Inflar o morir parece aplicarse también al sistema financiero y bancario de Japón. Para los bancos de la zona euro y de Japón, con ratios de apalancamiento de balance de hasta 27 y 26 veces respectivamente, normalizar sus balances para un entorno de tipos de interés más altos conducirá inevitablemente a quiebras, y extenderá los riesgos de contrapartida a todo el mundo, incluido el sistema bancario estadounidense. Esto podría explicar la reticencia de ambos bancos centrales a subir los tipos de interés, ya que prefieren comprometer sus divisas antes que sus sistemas financieros.
Y como centro internacional de liquidación para los bancos comerciales que operan en euros, dólares y yenes, Londres está terriblemente expuesta tanto a una crisis bancaria global como a una crisis de divisas.
El impacto de la contracción del crédito en los mercados financieros
Entender que la estadística del PIB nominal depende de la disponibilidad de crédito bancario es solo una parte de nuestra historia. El crédito bancario también se emplea en transacciones no computables, principalmente para bienes de capital y activos financieros. Para el ciudadano de a pie esto probablemente significa la disponibilidad de financiación hipotecaria para su vivienda, y ya vemos que se retiran ofertas de hipotecas y se exigen mayores márgenes sobre el valor de los préstamos, lo que empieza a socavar los precios de la vivienda.
Mucho más importante en el contexto económico general es la retirada del crédito de la financiación de transacciones con activos financieros. Y aquí no solo nos enfrentamos a bancos comerciales que retiran crédito, sino también a las consecuencias de una contracción de la banca en la sombra. Las estimaciones del tamaño de la banca en la sombra a nivel mundial y en mercados de capitales concretos varían considerablemente, igual que el alcance de sus operaciones. Se puede definir como los intermediarios financieros que realizan transformación de vencimientos, de crédito y de liquidez sin contar con una licencia bancaria.[iv]
No toda la banca en la sombra implica creación de crédito; se trata sobre todo de transformación de crédito. Lo que más nos debe preocupar es hasta qué punto los bancos en la sombra crean crédito no registrado. Esto se refiere principalmente a los retrasos de liquidación desde el momento de la transacción, como la liquidación al día siguiente, y a las operaciones con derivados entre contrapartes cuando una de ellas o ambas no son bancos y solo se aportan márgenes. Pocas personas los reconocen como crédito, pero cualquier contrato de liquidación futura lo es sin duda.
[El tratamiento de los derivados para los bancos que crean pasivos fuera de balance en forma de compromisos no desembolsados se aborda en la normativa de Basilea III, sobre lo cual hablaremos más adelante].
La clave de los bancos en la sombra es que constituyen una fuente indefinible de expansión del crédito en los mercados financieros. Pero, en muchos casos, no son más que meros canales del crédito bancario. La Figura 3, sobre los préstamos de los corredores en EE. UU., ilustra muy bien este punto.

Hay dos factores que impulsan el descenso de los préstamos con margen: los clientes que reducen su exposición a los valores, y los bancos o corredores que reclaman los préstamos o no los renuevan. En las primeras fases de un mercado bajista, lo que ocurre es que se retiene el crédito, porque quienes eran lo bastante optimistas como para haber apalancado sus inversiones en el máximo de un mercado alcista tienden a mostrarse reacios a vender. Pero, mientras los corredores actúan como banqueros en la sombra, todo el crédito de los préstamos con margen procede del crédito bancario, y los corredores se limitan a actuar como agentes de crédito.
Además de indicar la relación entre la banca y la banca en la sombra, la Figura 3 muestra solo un área en la que el crédito bancario ya se está contrayendo, y también ilustra un caso en el que ambas formas de banca funcionan en tándem. La lección es que, cuando se reduce la disponibilidad de crédito bancario para operaciones con valores, también lo hace la escala de la banca en la sombra. Por lo tanto, existe un mayor riesgo de que se produzca una caída de los valores que se retroalimente a medida que se retira de los mercados de valores tanto el crédito bancario como el de la banca en la sombra. El crédito de la banca en la sombra generado por el intervalo de tiempo entre la operación y su liquidación también puede verse amenazado, lo que daría lugar a impagos en la liquidación en los mercados regulados. Esto plantea un problema para las operaciones basadas en márgenes depositados, en las que se crea de hecho crédito por el saldo pendiente de liquidar con la expectativa de que dicho crédito se extinga mediante una operación de cierre.
Recientemente, la Bolsa de Metales de Londres se vio obligada a intervenir en el mercado del níquel cuando quedó claro que se iba a producir un impago. Se cancelaron operaciones para preservar el mercado. En una recesión crediticia grave, este es un posible problema para todos los mercados regulados, con unos futuros que suman en todo el mundo unos 40 billones de dólares y otros 54 billones en opciones.[v]
Otro motivo de preocupación es la tendencia de fondo de subida de los tipos de interés y cómo esta hará subir los rendimientos de los bonos y bajar los precios de las acciones. Desde la financiarización de las principales economías en la década de 1980, como las de EE. UU., el Reino Unido y la UE, los bancos han ido desplazando cada vez más la creación de crédito desde el apoyo a la producción hacia el apoyo a las actividades financieras. El cambio en la tendencia de los tipos de interés amenaza con frenar en seco la aplicación de más crédito bancario a las actividades financieras.
Los bancos no solo examinarán los préstamos con garantía, como la deuda con margen de sus clientes, sino que también considerarán los valores de sus balances como fuentes de fondos para reducir su apalancamiento crediticio. Resulta bastante menos difícil vender estos activos que iniciar procedimientos para recuperar préstamos de empresas y particulares.
Otra fuente de liquidez para reducir el apalancamiento del balance son los derechos transfronterizos y los pasivos correspondientes. Según el Banco de Pagos Internacionales, el pasado marzo estos derechos de los bancos ascendían a 17,5 billones de dólares, de los cuales 8 billones estaban en dólares estadounidenses, el equivalente a 5,4 billones en euros, 817.000 millones en libras esterlinas y 690 en yenes.
Los 8 billones en dólares concuerdan con las estadísticas TIC del Tesoro de EE. UU., que mostraban que en marzo los extranjeros tenían derechos sobre bancos estadounidenses por 7,07 billones, y la diferencia refleja presumiblemente saldos en eurodólares mantenidos fuera del sistema de la Reserva Federal. En una contracción general del crédito, los bancos extranjeros para los que estos depósitos representan activos de balance han reducido históricamente sus saldos en divisas con sus bancos corresponsales. Y, a partir de las cifras del BPI, podemos ver que los bancos estadounidenses y el dólar son los más expuestos a la liquidación por parte de contrapartes extranjeras, seguidos del euro, la libra esterlina y el yen.
Derivados OTC
Con diferencia, el mayor problema en un periodo de contracción del crédito se encuentra en los derivados extrabursátiles. Se trata de acuerdos contractuales no cotizados entre contrapartes, que incluyen contratos de materias primas, permutas de impago crediticio, contratos vinculados a acciones, derivados de divisas y derivados de tipos de interés. Según la base de datos del BPI, en diciembre de 2021 los importes nocionales pendientes de todos los contratos ascendían a 610 billones de dólares. Estas posiciones son el total de las declaraciones de setenta operadores de doce jurisdicciones, que recogen un 94 % estimado del total cubierto en la encuesta trienal del BPI, lo que sugiere que el total pendiente real se acerca más a los 650 billones.
La mayoría de los operadores de derivados son divisiones de bancos comerciales. A medida que se intensifica la contracción del crédito bancario, esto plantea dos cuestiones. La primera son las consecuencias para las contrapartes de la quiebra de un gran banco, algo que casi siempre ocurre en esta fase del ciclo crediticio y que debe evitarse garantizando el rescate de cualquier banco con una cartera de derivados. La segunda es hasta qué punto el conjunto de los bancos decide reducir su exposición a los derivados OTC como medio de disminuir el apalancamiento de sus balances.
Supongamos por un momento que los bancos centrales hacen todo lo imaginable para evitar cualquier quiebra bancaria significativa. Eso nos deja ante la probabilidad de que los bancos intenten liquidar posiciones en derivados y ante las consecuencias de ello. A este respecto, los departamentos de tesorería de los bancos estarán atentos a la normativa de Basilea III sobre su ratio de financiación estable neta (NSFR). La NSFR se calcula de la siguiente manera:
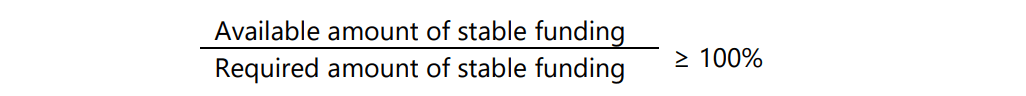
Al calcular la financiación estable disponible para mantener posiciones en derivados (es decir, la financiación procedente de los pasivos del balance), se aplica una ponderación del cero por ciento si los pasivos por derivados superan a los activos por derivados. En otras palabras, se asume que financiar pasivos netos por derivados es una de las actividades menos líquidas en las que puede participar un banco. Y si los activos por derivados superan a los pasivos, la financiación estable requerida es del 100 %.[vi] De nuevo, esto resulta punitivo en términos de financiación.
Por lo tanto, ya sea positiva o no la posición de negociación de un banco, los derivados son la actividad menos eficiente desde el punto de vista de la financiación. El efecto de la normativa NSFR será frenar la actividad en derivados OTC, salvo para operaciones de cobertura de saldos. Las posiciones se irán liquidando a su vencimiento y no se abrirán otras nuevas. Por lo tanto, los mercados tendrán que absorber una contracción significativa de más de 600 billones de dólares en derivados OTC, y de otros 100 billones en futuros y opciones regulados.
La capacidad de los bancos, los intermediarios financieros y las empresas para compensar riesgos en los mercados de derivados se verá inevitablemente limitada, lo que reducirá la liquidez de negociación. Y cualquier inventario de negociación subyacente, compuesto por posiciones largas en los mercados de bonos y acciones, tenderá a reducirse, mientras que las posiciones cortas se verán afectadas de forma similar o incluso se cerrarán.
Pero las consecuencias para las materias primas serán completamente distintas. Los bancos y otros operadores rara vez mantienen existencias físicas. Si las tienen, como ocurre con los metales preciosos, nunca son suficientes para cubrir las posibles obligaciones.
Por ejemplo, según la base de datos del BPI a diciembre de 2021, los importes nocionales de contratos a plazo y swaps de oro ascendían a 686 000 millones de dólares, el equivalente a 11 762 toneladas. Estas posiciones corresponden casi exclusivamente a miembros de la LBMA. Sabemos que la gran mayoría de estos contratos a plazo y swaps se extinguen mediante el sistema de liquidación AURUM, que casa compradores y vendedores, y solo una pequeña parte se liquida mediante transferencias entre vendedores y compradores dentro de las cámaras acorazadas de Londres. Dado que las cámaras de la LBMA contienen metal precioso almacenado en su mayor parte para clientes que no son bancos, la liquidez real disponible para los desajustes de AURUM probablemente sea inferior a 500 toneladas. De hecho, AURUM es un sistema de liquidación muy eficiente, que permite a los bancos miembros de London Precious Metals Clearing Limited mantener el menor inventario físico posible.
Hay que tener presente que, para un banco, mantener metal físico que no rinde intereses se considera siempre un uso indeseable de los recursos de crédito y, además, el factor de financiación estable requerida para mantener oro físico es un punitivo 85 %.
En esencia, la demanda de más de 11 000 toneladas de oro se desvía hacia derivados en papel. Gran parte de ella se reflejará en las cuentas de metal precioso no asignado que los bancos miembros de la LBMA ofrecen a sus clientes. La medida en que la contracción del crédito bancario reduzca el tamaño de los derivados OTC se reflejará en la retirada de los servicios de cuentas de depósito de oro no asignado. Si antes no lo sabían, estos depositantes descubrirán que no tienen derecho alguno sobre oro físico.
Las condiciones que se aplican al oro se aplican también a toda la negociación de materias primas, tanto en derivados como en físico. Por lo tanto, la reducción de los mercados de derivados, tanto OTC como regulados, en una contracción general del crédito bancario, llevará previsiblemente a una mayor demanda de sustitutos físicos. Inevitablemente, esto reforzará la tendencia actual de subida de los precios de las materias primas y los metales preciosos en relación con los valores financieros, debilitados por el aumento de los tipos de interés.
Más comentarios sobre la NSFR de Basilea III
Al tratar los derivados sobre una base neta, el régimen de financiación estable neta de Basilea III no refleja los riesgos reales de las posiciones abiertas en derivados. Los saldos netos de pasivo o de activo suelen ser solo un pequeño porcentaje del crédito imputado en cada derivado.
El riesgo sistémico de los derivados OTC se ve acentuado por la estructura del mercado. En cualquier categoría (swaps, materias primas, opciones concedidas, etc.), es probable que la mesa de negociación de un banco mantenga múltiples posiciones con contrapartes distintas. La quiebra de cualquiera de ellas expondrá al banco a pérdidas por el importe total de los contratos OTC suscritos con ella. Además, una sola posición en derivados puede tener varias contrapartes, y la quiebra de cualquiera de ellas puede provocar un efecto dominó.
Basilea III se ideó precisamente para evitar una crisis de los OTC tras el fracaso de American Insurance Group en 2008. La Fed de Nueva York se vio obligada a intervenir con un préstamo de 85 000 millones de dólares cuando este creador de derivados, en particular de swaps de incumplimiento crediticio, se encontró en dificultades. En pocas palabras, la dirección de AIG veía los derivados como una extensión de las actividades de seguros, pero no entendió los verdaderos riesgos del mercado de hipotecas titulizadas. Este fracaso dio un buen susto a los reguladores de todos los centros financieros y llevó a redactar nuevas normas bancarias en Basilea III para limitar el impacto de los incumplimientos de contratos.
Pero al abordar únicamente el riesgo de crédito implícito en los valores «de ficción» (mark-to-myth) de las posiciones en derivados sobre una base neta, Basilea III no aborda los riesgos reales que encierran los valores brutos de las obligaciones en derivados de un banco.
Conclusión
Este artículo ha tratado algunas de las consecuencias evidentes de un entorno de préstamo radicalmente distinto para los bancos. Comenzó dejando claro que son los cambios en el nivel de crédito bancario pendiente los que determinan las estadísticas económicas, y no el hecho de que, por una razón u otra, los agentes económicos decidan cambiar sus niveles de producción y consumo. Es un punto que los comentaristas, economistas e inversores convencionales no comprenden bien.
No hay duda de que la economía mundial está entrando en recesión. Detrás de esta evolución está el final de una larga tendencia a la baja de los tipos de interés, que en algunos casos llegó a tipos negativos. Los bancos aumentaron el apalancamiento de sus balances hasta niveles extraordinarios para mantener los beneficios con unos márgenes de crédito reducidos, lo que los dejó expuestos a una reversión masiva si cambiaba la tendencia de los tipos de interés. Ese cambio ya está aquí, con la anterior expansión monetaria y crediticia alimentando unos precios de consumo en constante aumento, agravada por factores globales provocados con descuido por las acciones de los gobiernos, que han conducido a una crisis de combustible y alimentos que pone en peligro vidas.
Para los banqueros que no están atrapados por sus reguladores, el miedo a las pérdidas de los accionistas está sustituyendo a la codicia. La subida de los tipos de interés aumenta los riesgos de los préstamos, encarece la financiación de la deuda pública y obliga a los bancos comerciales a retirar el crédito a la economía real.
Wall Street también se ve afectada. Junto con la tendencia a largo plazo de descenso de los tipos de interés, ha habido una tendencia paralela de caída de los rendimientos de los bonos y de aumento del valor de los activos financieros. Desde 1985, fecha en la que podemos situar el inicio de la financiarización de las economías mundiales, hemos visto cómo los activos totales de todos los bancos estadounidenses se multiplicaban por diez. Esa es la tendencia que se está invirtiendo.
El impacto sobre el PIB ya es bastante malo. Pero también habrá cambios fundamentales para los mercados financieros. Impulsado por la subida de los tipos de interés y de los rendimientos de los bonos, es probable que el mercado bajista sea considerable. Y una fuerte contracción del crédito tras una expansión prolongada llevará inevitablemente a quiebras bancarias: la evidencia empírica es que es inevitable.
Los puntos débiles a escala mundial parecen ser la eurozona y Japón, donde los bancos tienen el mayor apalancamiento. Aunque este artículo se centra en los efectos del crédito bancario, una crisis en la eurozona abarca el sistema del euro del BCE y los bancos centrales nacionales, y amenaza la supervivencia del propio euro.
Incluso sin quiebras bancarias, hemos visto que los bancos reducirán su participación en valores financieros, incluidos los derivados, lo que aumentará la carga bajista para los mercados y, al mismo tiempo, eliminará los factores de demanda artificial de materias primas que han mantenido los precios por debajo de lo que habrían sido en otro caso.
Cuando todas las fichas de dominó de las divisas fiduciarias, colocadas de forma precaria, empiecen a caer, los banqueros centrales, como John Laws de nuestros días, sacrificarán sin remedio sus monedas en los altares de salvar los mercados financieros, el PIB y la financiación de unas finanzas estatales que se deterioran rápidamente. Probablemente sea en ese momento cuando el público empiece a abandonar toda esperanza en el poder adquisitivo de sus monedas fiduciarias.
¿Cómo evitamos que esto ocurra? Probablemente hemos ido demasiado lejos por este camino inflacionista para dar marcha atrás. Si es así, tendremos que dejar que la crisis ocurra con la esperanza de que, al final, se aprenda la lección: que el dinero poco sólido y los gobiernos que fingen saber cómo mejorar los mercados libres son responsables del mayor revés económico de la historia reciente.
Pero no cuentes con ello.
[i] Véase St Louis FRED, Currency in Circulation.
[ii] Véase la página 5: The myth of the cashless society: How much of America’s currency is overseas? De Edgar Feige, publicado por el Bundesbank en febrero de 2012.
[iii] Repos: acuerdos de recompra, mediante los cuales un banco obtiene liquidez aportando garantías en condiciones fijas.
[iv] Z. Pozsar, 2013. Shadow Banking, Reserva Federal de Nueva York.
[v] Marzo de 2022; fuente: Banco de Pagos Internacionales.
[vi] Véase Basilea III: el coeficiente de financiación estable neta Publicado por el Comité de Supervisión Bancaria de Basilea, octubre de 2014.