
Los lectores habituales de Insights de Goldmoney ya deberían saber que el ciclo de la actividad empresarial se alimenta de la política monetaria, y que los auges y caídas periódicos que se han experimentado desde que se utiliza la política monetaria para intentar gestionar los resultados económicos son consecuencia de la propia política monetaria. El vínculo entre la supresión de los tipos de interés en las primeras fases del ciclo crediticio, la creación de inversiones erróneas y el posterior desenlace de la deuda quedó resumido en la ilustración del triángulo de Hayek, que traté en un artículo anterior.[i]
Desde la época de Hayek, la política monetaria, en particular en Estados Unidos, ha evolucionado: ha dejado de dirigirse a la producción y a desincentivar el ahorro mediante la supresión de los tipos de interés y ha pasado a fomentar el consumo mediante la ampliación de la financiación al consumo. Los consumidores estadounidenses viven por encima de sus posibilidades y, por lo general, han agotado todos sus ahorros líquidos. Pero, dadas las variaciones en el coste de la financiación al consumo (entre los préstamos para coches al 0 % y los tipos del 20 % de las tarjetas de crédito y los descubiertos), los consumidores suelen ser insensibles a los cambios en los tipos de interés.
Por lo tanto, a pesar del auge de la financiación al consumo, todavía podemos considerar que el triángulo de Hayek ilustra la fuerza que impulsa el ciclo crediticio, y que los excesos insostenibles de deuda no rentable creados al suprimir los tipos de interés son la razón por la que la política monetaria siempre conduce a una crisis económica. El gráfico siguiente muestra que podríamos estar peligrosamente cerca de otro punto de inflexión, en el que las subidas del tipo de los fondos federales (FFR) podrían estar a punto de desencadenar una nueva crisis crediticia y económica.
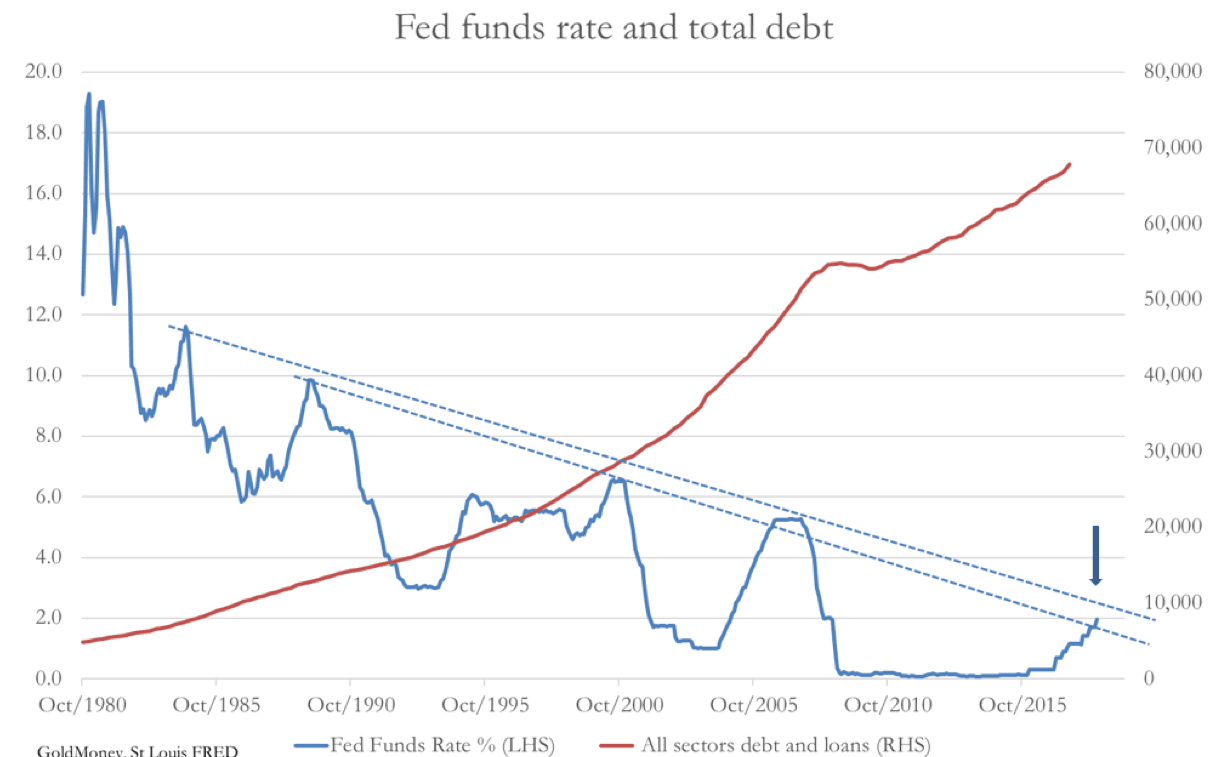
Los máximos anteriores del FFR coincidieron con el inicio de recesiones económicas, porque dejaron al descubierto modelos de negocio insostenibles. Según una simple extrapolación, la zona entre las dos líneas de puntos, que unen aproximadamente esos máximos, es donde cabe esperar que alcance su máximo el ciclo actual del FFR. Actualmente se sitúa en torno al 2 % tras la subida de ayer, y la Fed espera que el FFR promedie el 3,1 % en 2019. El gráfico nos indica que la Fed ya vive peligrosamente con la subida de ayer, y que nuevas subidas garantizarán casi con seguridad una crisis crediticia.
La razón por la que los sucesivos máximos de los tipos de interés han seguido una tendencia descendente está ligada al creciente nivel de deuda y préstamos pendientes, que muestra la línea roja del gráfico. Salvo una desaceleración temporal durante la última crisis crediticia, la deuda ha aumentado en todos los ciclos. En lugar de que las sucesivas crisis crediticias eliminaran las inversiones erróneas, es evidente que la Fed ha impedido la liquidación de deuda durante al menos los últimos cuarenta años. La acumulación de deuda desde la década de 1980 es la causa del descenso de los máximos de los tipos de interés con el tiempo.
Una subida de un cuarto de punto en los tipos de interés, si se reflejara en el coste de servicio de toda la deuda pendiente, supondría una carga de 167 000 millones de dólares para los deudores, y el aumento desde el límite cero representa hasta ahora un pasivo adicional de más de un billón de dólares. Pero es más exacto y pertinente considerar que gran parte de la deuda acumulada no es relevante de inmediato, porque está en bonos de interés fijo, incluidos los bonos del Tesoro de EE. UU., y en préstamos similares a medio plazo. Además, cuando se aplican tipos de interés variables, casi todas las grandes empresas cuentan con responsables de tesorería que utilizan derivados, como las permutas de tipos de interés, para protegerse de los cambios en los tipos.
Lo que sí importa es el efecto de los cambios en el tipo de interés que se aplica al capital circulante, dicho de forma simple, en el coste del descubierto de una empresa. Los costes de intereses del capital circulante determinan, a su vez, los rendimientos marginales de la producción y, por tanto, establecen la rentabilidad global de una empresa.
Aunque una empresa no necesite endeudarse, el coste del capital circulante es una medida a la que debe prestar atención. Si los rendimientos del capital no superan una tasa mínima basada en los tipos de interés actuales, a la empresa le convendría más emplear su dinero en otra parte. Los bancos centrales lo entienden, y su santo grial es detectar el tipo al que se logra el equilibrio y la economía puede, por tanto, crecer a un ritmo sostenible. Lo vemos reflejado en la política monetaria, donde el FFR se sube con pasitos, evaluando el efecto sobre la economía después de cada subida. Jay Powell confirmó este punto ayer en la rueda de prensa posterior a la decisión sobre los tipos.
La Fed se crea problemas a sí misma
El inconveniente de la intervención estatal en cualquier ámbito es que surgen consecuencias imprevistas a medida que los agentes económicos se adaptan a las oportunidades creadas. La supresión de los tipos de interés por debajo de su valor natural de preferencia temporal supone una transferencia de beneficio de los ahorradores a los prestatarios, de modo que los costes de endeudamiento reprimidos animan a las empresas a pedir prestado para ampliar la producción. Esta es, por supuesto, la intención de la política monetaria al comienzo del ciclo crediticio. Pero cuando se desarrolla la demanda adicional de bienes de capital (los bienes que se utilizan para producir los bienes y servicios finales de consumo), los precios de las materias primas y de otros productos intermedios empiezan a subir como reflejo de la expansión del crédito, y son siempre las subidas de precios las que obligan a un banco central a poner fin a la supresión de los tipos de interés. Tienen que subir los tipos hasta un nivel suficiente para sostener la moneda y contener las consecuencias en los precios de la inflación monetaria anterior. Hay que dejar de lado una política monetaria que persiga un tipo neutral.
Este es un problema que nace de la intervención. Si los bancos centrales deben intervenir para corregir los efectos inflacionistas de intervenciones anteriores, harían mejor en vigilar más de cerca los precios de las materias primas y los precios de producción en lugar de basarse principalmente en los precios de consumo, porque los precios de consumo son los últimos en verse afectados por la expansión monetaria, salvo cuando el estímulo se canaliza directamente a través del crédito al consumo. En otras palabras, el seguimiento de los precios debería ser más flexible de lo que es con los mandatos de inflación actuales.
En cambio, la Fed quiere seguir un enfoque más objetivo y eliminar las conjeturas en la mayor medida posible. Cae entonces en la trampa econométrica de creer que existe una base científica en un nivel general de precios. Pero se puede construir un índice de precios totalmente artificial que dé la respuesta que uno quiera, en particular mediante la aplicación de la hedónica. Es un término sofisticado para decir que, si sube el precio de un producto, hay que deflactarlo según un valor estimado de todas las mejoras. Por eso, a efectos estadísticos, un automóvil cuesta hoy casi lo mismo que hace treinta años, cuando en realidad cuesta casi el doble en dólares. Luego está la sustitución de productos, en la que se ajustan las ponderaciones del índice partiendo de la hipótesis de que los precios más altos de un artículo llevarán a algunos consumidores a optar por una alternativa más barata. Menos filetes y más pechugas de pollo, que son más baratas. De este modo, la evidencia de la inflación de precios se reduce a solo unos pocos puntos porcentuales.
Por lo tanto, los índices de precios al consumo se utilizan ahora para sofocar los efectos de la inflación monetaria sobre los precios en lugar de registrarlos. Para los miembros de un comité de política monetaria hay un paso muy corto entre aceptar que estas distorsiones existen y por qué deben tenerse en cuenta al fijar los tipos, y tomar al pie de la letra unas estadísticas de inflación manipuladas. Esta es una muy buena razón por la que los banqueros centrales desconocen por completo las consecuencias de las supresiones de tipos de interés anteriores.
Paradójicamente, el mejor resultado para un banco central es no lograr nunca la reactivación económica que es el objetivo declarado de la política monetaria, porque conseguirla solo conduce a tipos de interés destructivamente más altos y al final del ciclo crediticio. Esto significa que, consciente o inconscientemente, los comités monetarios están atentos a las noticias que retrasen la necesidad de subir los tipos. Así que lo que tenemos es una política monetaria basada en estadísticas engañosas que casi garantiza que los responsables políticos actúen como los legendarios tres monos sabios, hasta que sea demasiado tarde.
Las consecuencias de la epifanía parcial de Powell
La ceguera ante el estado del ciclo es sin duda cierta en el caso del BCE, el Banco de Japón y el Banco de Inglaterra, así como de la mayoría de los bancos centrales que mantienen artificialmente bajos los tipos de interés en las divisas menores. También lo fue de la Fed, hasta hace poco. El presidente Powell nos dice ahora que la inversión empresarial está aumentando y que la economía estadounidense va como un tren (no son sus palabras exactas). Espera que lleguen más subidas de tipos de interés. Tiene razón sobre el punto del ciclo crediticio en el que estamos, pero se equivoca al pensar que se trata de un ciclo económico que no necesitará más que un tipo de interés neutral para mantenerlo bajo control.
En el mundo de la banca central, Powell es ahora una excepción, y en nuestro mundo conectado globalmente, los banqueros centrales de otros países que siguen suprimiendo los tipos de interés están ahora peligrosamente a contrapié. Es inevitable que se produzca un período inmediato de reajuste doloroso. Las tensiones cambiarias y los tipos de interés más altos en casi todas las demás divisas parecen destinados a debilitar los mercados de bonos y de renta variable, en una escalada de manual hacia la próxima crisis crediticia global.
Ya hemos explicado por qué la política monetaria conduce periódicamente a una crisis crediticia que deja al descubierto a las empresas que solo son rentables mientras los tipos de interés se mantienen reprimidos. Esto ha sido una característica de la economía estadounidense durante el actual ciclo crediticio, durante diez años hasta ahora, desde que el FFR se redujo de forma agresiva tras alcanzar su máximo del 5,25 % en 2006-2007. Desde la introducción de tipos cercanos a cero en 2008, se ha extendido la creencia de que los tipos de interés no volverán a subir de forma significativa. En consecuencia, podemos estar seguros de que las distorsiones derivadas de la supresión de los tipos de interés se han acumulado hasta un grado nunca visto en el pasado.
Esta complacencia es la razón por la que una subida del FFR hasta la zona de peligro debería advertirnos de que se acerca la fase de crisis del ciclo crediticio. Pero las únicas empresas directamente afectadas por el FFR son los bancos comerciales. En el mundo real, lo que importa son los tipos de interés que las empresas pagan realmente por su capital circulante. Ese tipo lo fijan los bancos comerciales, que tienen en cuenta los riesgos de crédito de cada prestatario corporativo, así como sus propios costes de financiación. Por lo tanto, la tasa mínima de rentabilidad exigida a una empresa es bastante más alta que el FFR. Nuestro segundo gráfico muestra el nivel fijado por el tipo preferencial de los bancos comerciales.

Suponiendo que la línea punteada predice el nivel del tipo preferencial que desencadenaría una crisis crediticia, este gráfico sugiere que un tipo preferencial medio del 6 % o más desencadenará la próxima crisis crediticia, frente al 5 % actual. La relación empírica con el FFR es FFR más 3 %, e implica que hay algo más de margen en los tipos de interés más altos de lo que sugiere el gráfico anterior del FFR.[ii] La ventaja de este gráfico es que se aplica a las empresas, mientras que el del FFR no, pero el mensaje es el mismo.
Una subida del tipo preferencial hasta el nivel del 6 % podría producirse fácilmente en los próximos meses. El comunicado del FOMC de anoche incluía una previsión de un tipo medio del FFR del 3,1 % para el próximo año, lo que implica un tipo preferencial superior al 6 %. Hay pleno empleo, no solo en EE. UU., sino también en otras grandes economías. Los precios de las materias primas, en especial la energía, están subiendo, y el IPC-U, muy edulcorado, está en el 2,5 %, ya por encima del objetivo del 2 %. En este contexto, el presidente Trump está aumentando el gasto público mientras recorta los impuestos. Incluso para los economistas keynesianos, la combinación de estímulo monetario y fiscal puede ser excesiva y podría estar ya provocando el exceso de demanda que tanto temen. Es seguro que seguirán precios más altos y, por tanto, tipos de interés más altos.
Sin embargo, el camino hacia tipos preferenciales más altos parece poco probable que sea directo. En un ciclo crediticio definido de forma clásica, es probable que su fase madura vea un desplazamiento del capital monetario desde la actividad financiera hacia la comercial, de Wall Street a Main Street, si se quiere. Hemos visto algo de esto, como demuestra el aumento de los rendimientos de los bonos, pero la cantidad de dinero que fluye hacia los bonos sigue a buen ritmo, sobre todo desde el exterior.
Lo más probable es que la prueba más notable de un cambio en el destino del capital llegue desde los mercados de renta variable, que deberían girar a la baja a medida que los flujos de dinero se desvían hacia la economía real. Pero los bancos tienen reservas para financiar tanto la especulación en los mercados financieros como el aumento de la producción, al menos hasta cierto punto. Además, gran parte de la expansión del crédito bancario se dirige a los consumidores, para financiar su demanda de bienes. En lugar de que haya un desfase notable entre un máximo en los mercados de renta variable y un eventual máximo de la producción, ambos hechos podrían casi coincidir, con las acciones cayendo justo antes de la propia crisis crediticia.
¿Rimando con el pasado?
En ese caso, el próximo máximo del ciclo de los tipos de interés podría contribuir directamente al colapso de la actividad económica, tanto por la destrucción de riqueza en los mercados bursátiles como por la puesta al descubierto de las malas inversiones en la producción. Una crisis de crédito con estas características tiene mucho en común con el período 1929-32.
El crac de Wall Street de 1929 llegó al final de un período igualmente prolongado de expansión del crédito, que alargó la fase final del ciclo crediticio previa al crac, igual que ahora. Los aumentos de los precios de consumo se mantuvieron moderados gracias a la introducción de las cadenas de producción en las fábricas de bienes nuevos. Hoy se han contenido por la expansión de la producción en jurisdicciones más baratas. Hay pocas dudas de que existen similitudes entre aquel período y las condiciones actuales, entre ellas, y no la menor, el optimismo sobre las perspectivas de ausencia de inflación.
También hubo diferencias significativas, la más notable de las cuales es que hace noventa años la globalización se limitaba en general al mercado de materias primas y a una exportación limitada de bienes de equipo. Esta vez, la globalización se extiende por toda la cadena de producción, desde las materias primas hasta el comercio minorista, e incluye también la coordinación de la política monetaria por parte de los bancos centrales.[iii] Esto significa que una crisis en Wall Street, que destruya riqueza en Estados Unidos, probablemente se extenderá con rapidez al resto de las grandes economías. El papel del dólar como moneda de reserva mundial es un factor adicional que vincula a todos los países a los mismos ciclos de crédito y producción.
El comienzo de la próxima crisis de crédito en Estados Unidos también podría desencadenarse desde otro lugar, en particular la eurozona. El BCE sigue manteniendo los tipos de interés en territorio negativo y comprando deuda pública durante lo que cada vez más se considera la fase final del ciclo crediticio de la eurozona, lo que hace que los inevitables ajustes de tipos posteriores puedan ser muy repentinos y violentos. La situación en Japón es parecida, pero los fabricantes japoneses son ahora empresas globales que simplemente tienen su sede en Japón, por lo que les afectan más el dólar y otras grandes divisas.
Todos los bancos centrales actúan suponiendo que no hay ninguna crisis de crédito en el horizonte. Esta soberbia quedó patente cuando Janet Yellen nos dijo hace un año que no creía que fuera a haber otra crisis financiera en su vida, en gran parte gracias a las reformas del sistema bancario posteriores al crac de 2007-09. Aquel crac sorprendió a los banqueros centrales, como lo había hecho cada crac anterior. Incluso Benjamin Strong, a finales de los años veinte, creía que su nuevo Sistema de la Reserva Federal había domado los ciclos económicos del siglo anterior, aunque murió antes de que el crac de 1929 lo desmintiera.
La soberbia de Strong entonces fue la misma que la de Yellen el año pasado. Los bancos centrales no han aprendido nada sobre el ciclo crediticio en casi un siglo. Si lo hubieran hecho, promoverían un dinero sólido y una política de no intervención, a la vez que se asegurarían de que los bancos comerciales limitaran su expansión del crédito. Dejarían que las malas inversiones se eliminaran del sistema, en lugar de acumularse hasta provocar una enorme crisis. Parece que ni siquiera son conscientes de que juegan con fuego al subir los tipos de interés hasta la zona que desencadenará la próxima crisis de crédito, e incluso más allá.
Una crisis de crédito hoy será más catastrófica que la de hace diez años. Y cuando llegue la crisis, la respuesta es siempre la misma, salvo que las cantidades implicadas son mucho mayores. La Fed rescatará a los bancos imprimiendo capital nuevo para ellos sin límite, con la condición de que no ejecuten las hipotecas de sus clientes. La Fed retirará al mismo tiempo de los bancos las deudas fallidas y dudosas. El endeudamiento público se disparará, reflejo del aumento de las obligaciones sociales y la caída de la recaudación fiscal. Todo el dinero necesario se creará de la nada.
La gran crisis financiera de 2007/08 quedará eclipsada. En pocas palabras, esta vez la cantidad de dinero nuevo necesaria probablemente llevará a la destrucción de la «plena fe y crédito» en las propias monedas, algo que hasta ahora el público en general apenas ha cuestionado.
[i]Véase http://fedprimerate.com/
[ii]En los años veinte hubo cooperación entre la Fed y el Banco de Inglaterra en un intento de gestionar las reservas de oro, pero no se extendió a la política monetaria propiamente dicha.
[iii] https://www.goldmoney.com/research/goldmoney-insights/the-relevance-of-hayek-s-triangle-today
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.