
Mientras los mercados de papel siguen presionando a la baja el oro y la plata, la demanda física de China y de otros que "saben lo que se cuece" continúa, absorbiendo la liquidez física.
En las últimas semanas, el interés abierto en los contratos de oro y plata del Comex ha subido con dificultad, pero sigue cerca de un territorio de profunda sobreventa. Esto refleja que los especuladores solo están metiendo un dedo en el agua. En su jerga, aún no están plenamente convencidos de que el "debasement trade" (la operación de depreciación monetaria) esté en marcha, por lo que creen que el oro y la plata son vulnerables a la subida de los rendimientos de los bonos. De ahí la oportunidad para que los creadores de mercado y las mesas de negociación de los bancos de metales preciosos cubran posiciones cortas e intenten construir posiciones de neutrales a largas. Pero el interés abierto nos indica que esta sacudida tiene sus límites:
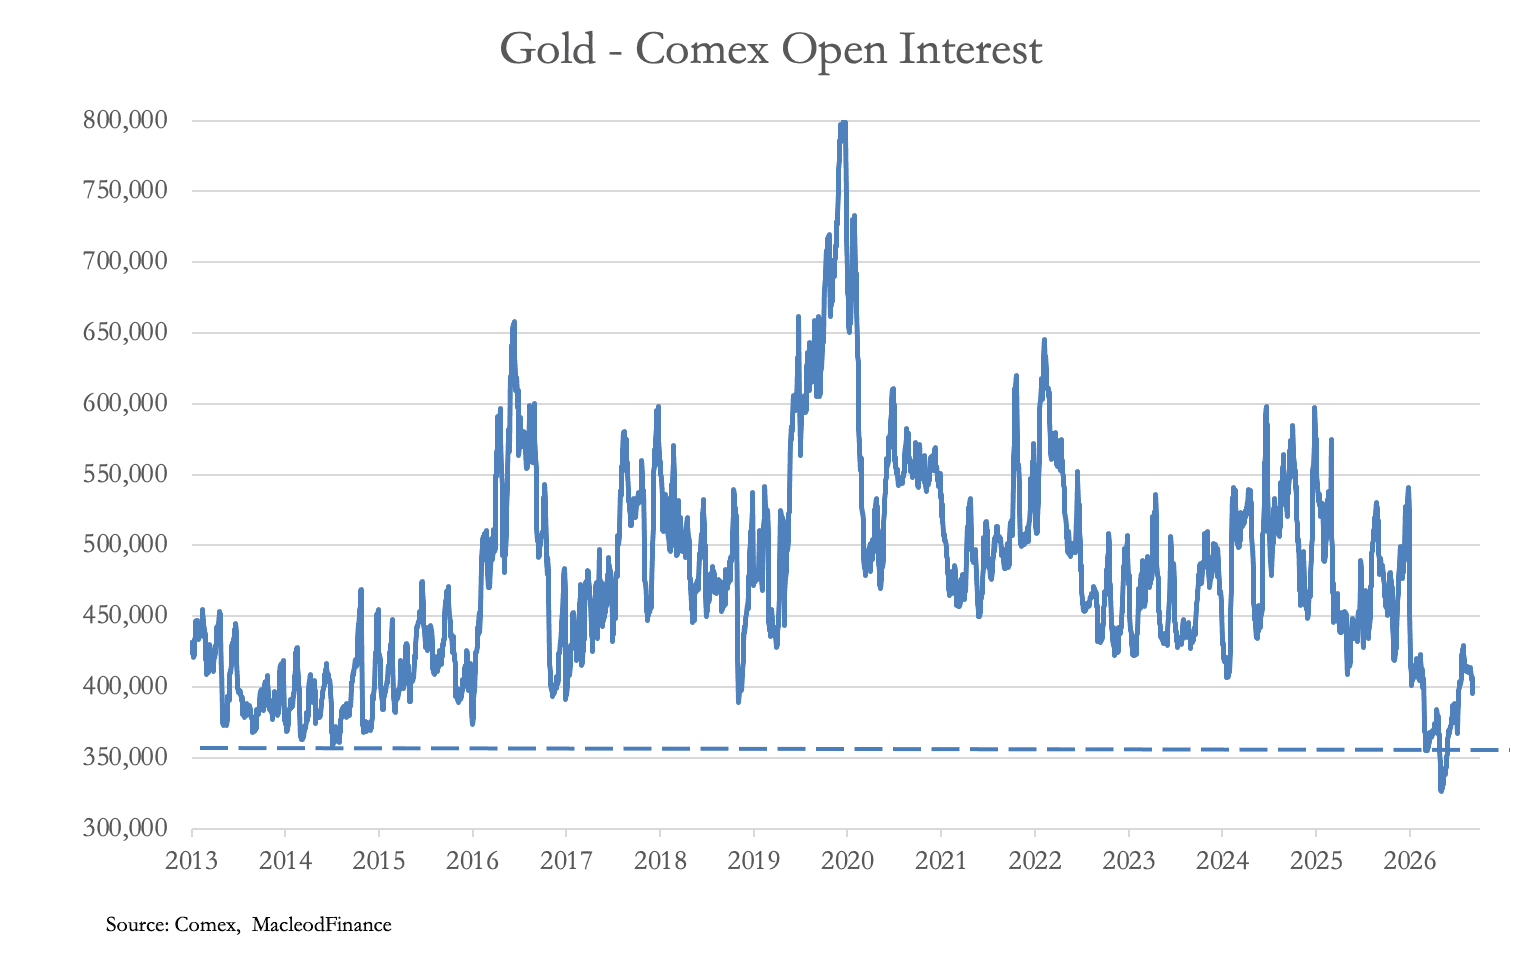
Como medida de un mercado sobrevendido, el interés abierto sigue sin lograr superar los niveles extremos del final del mercado bajista de 2011—2015. El hecho de que los creadores de mercado se estén esforzando por cerrar sus posiciones bajistas y pasarse a largas nos dice que esperan que los precios suban desde aquí y necesitan posicionarse en consecuencia.
Para confirmar la tesis alcista, las entregas en el vencimiento del contrato de octubre aumentaron con fuerza: 11.465 contratos de oro, que representan 35,66 toneladas, y 2.125 contratos de plata, que representan 330,47 toneladas. Hasta ahora, en 2026 se han entregado 600,6 toneladas de oro y 9.000,65 toneladas de plata. Además, los datos aduaneros de China registran 1.141 toneladas de oro importadas a finales de agosto, y otras 80 toneladas de oro monetario se han sumado a las reservas oficiales del PBOC.
En resumen, mientras la demanda minorista occidental es prácticamente inexistente, China y otras naciones asiáticas aprovechan la oportunidad para salir del dólar y entrar en el oro en enormes cantidades. ¿Quién tiene razón: el dinero grande, desde los bancos centrales hacia abajo, o la gente pequeña, que tiene un historial de comprar en máximos y vender en mínimos?
Dejaremos esa pregunta en el aire y pasaremos a los bonos. Todos los mercados de bonos están en crisis, con rendimientos que suben hasta niveles que dejan al descubierto la bancarrota del sistema de moneda fiduciaria basado en el dólar. El rendimiento del bono del Tesoro estadounidense a 10 años ha subido un 1,25 % desde febrero, alcanzando niveles no vistos desde hace 25 años:
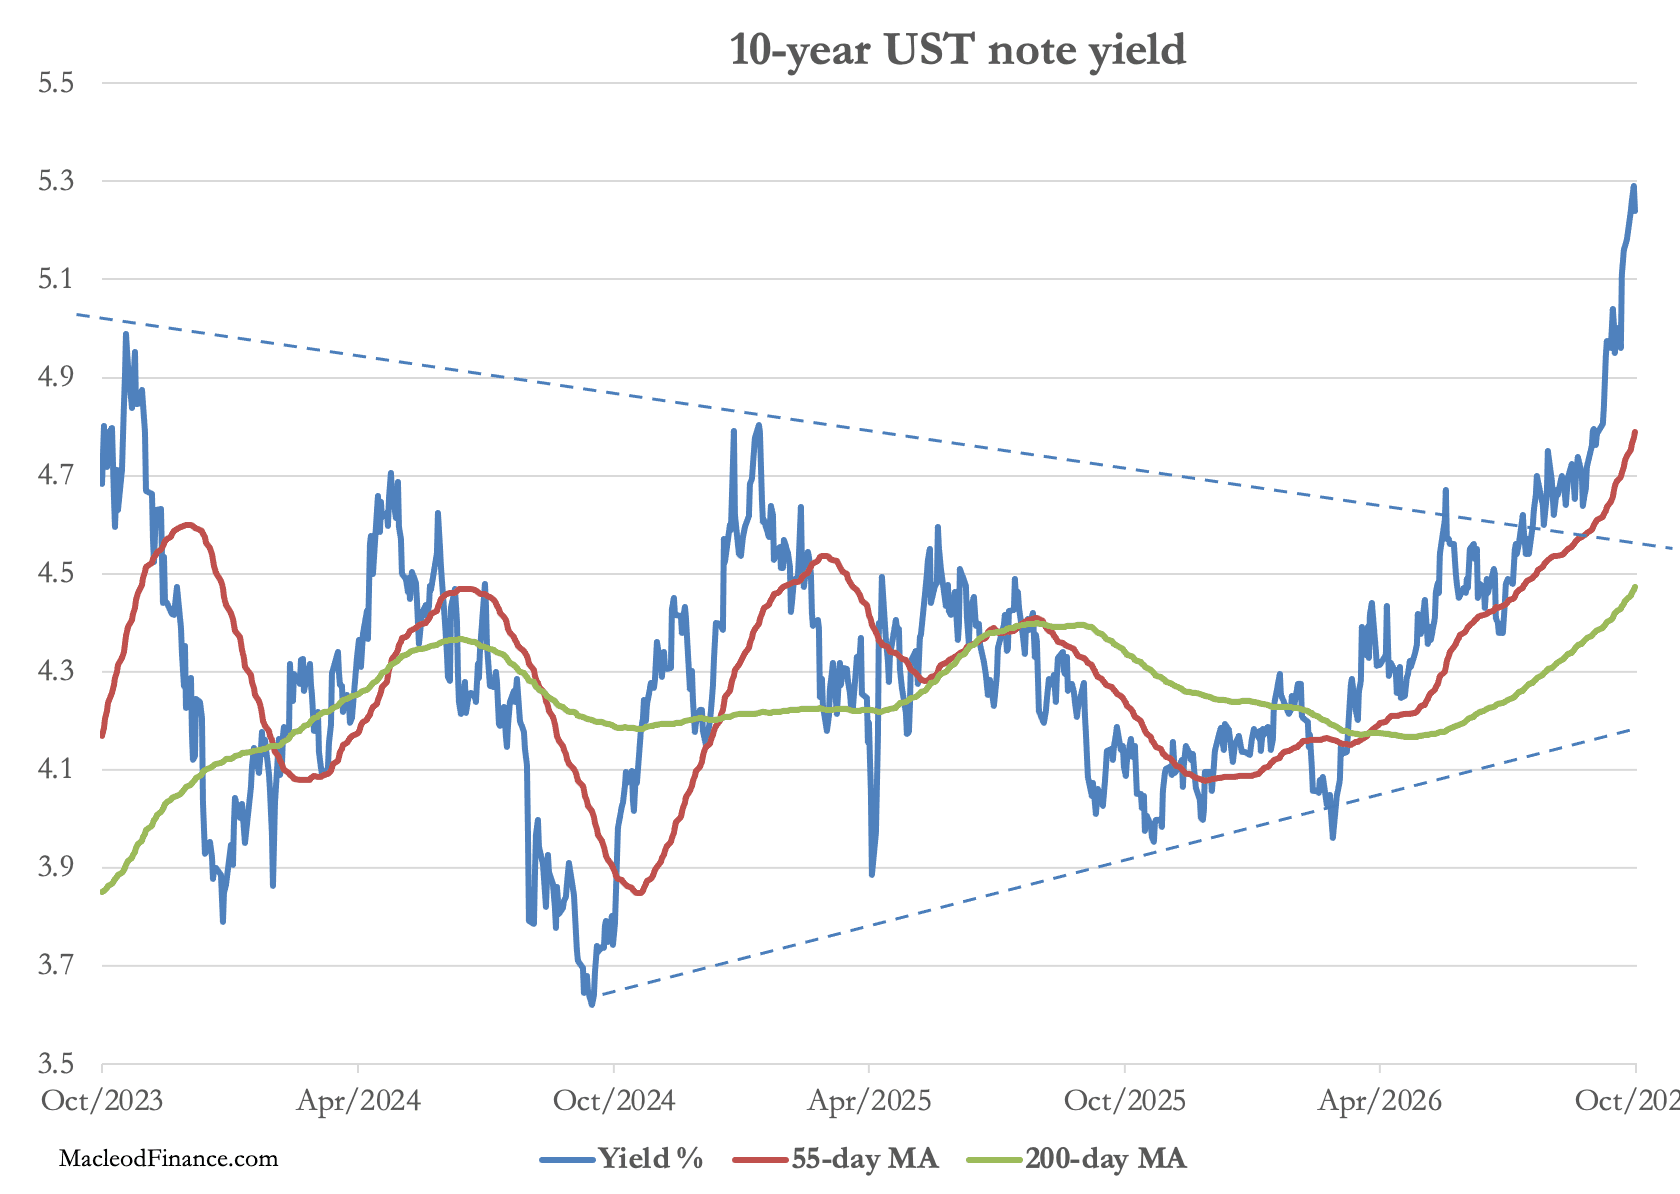
En 2001, la deuda de EE. UU. era el 54 % del PIB; hoy ronda el 120 %, lo que dispara rápidamente la factura de intereses. Ahora que las consecuencias de la guerra de EE. UU. e Israel contra Irán van a empujar a la economía mundial hacia una recesión, con precios más altos de la energía y los alimentos, se espera que el poder adquisitivo del dólar, junto con el de otras monedas del G7, disminuya a un ritmo cada vez mayor. Por eso China y otros países asiáticos están vendiendo dólares para comprar oro.
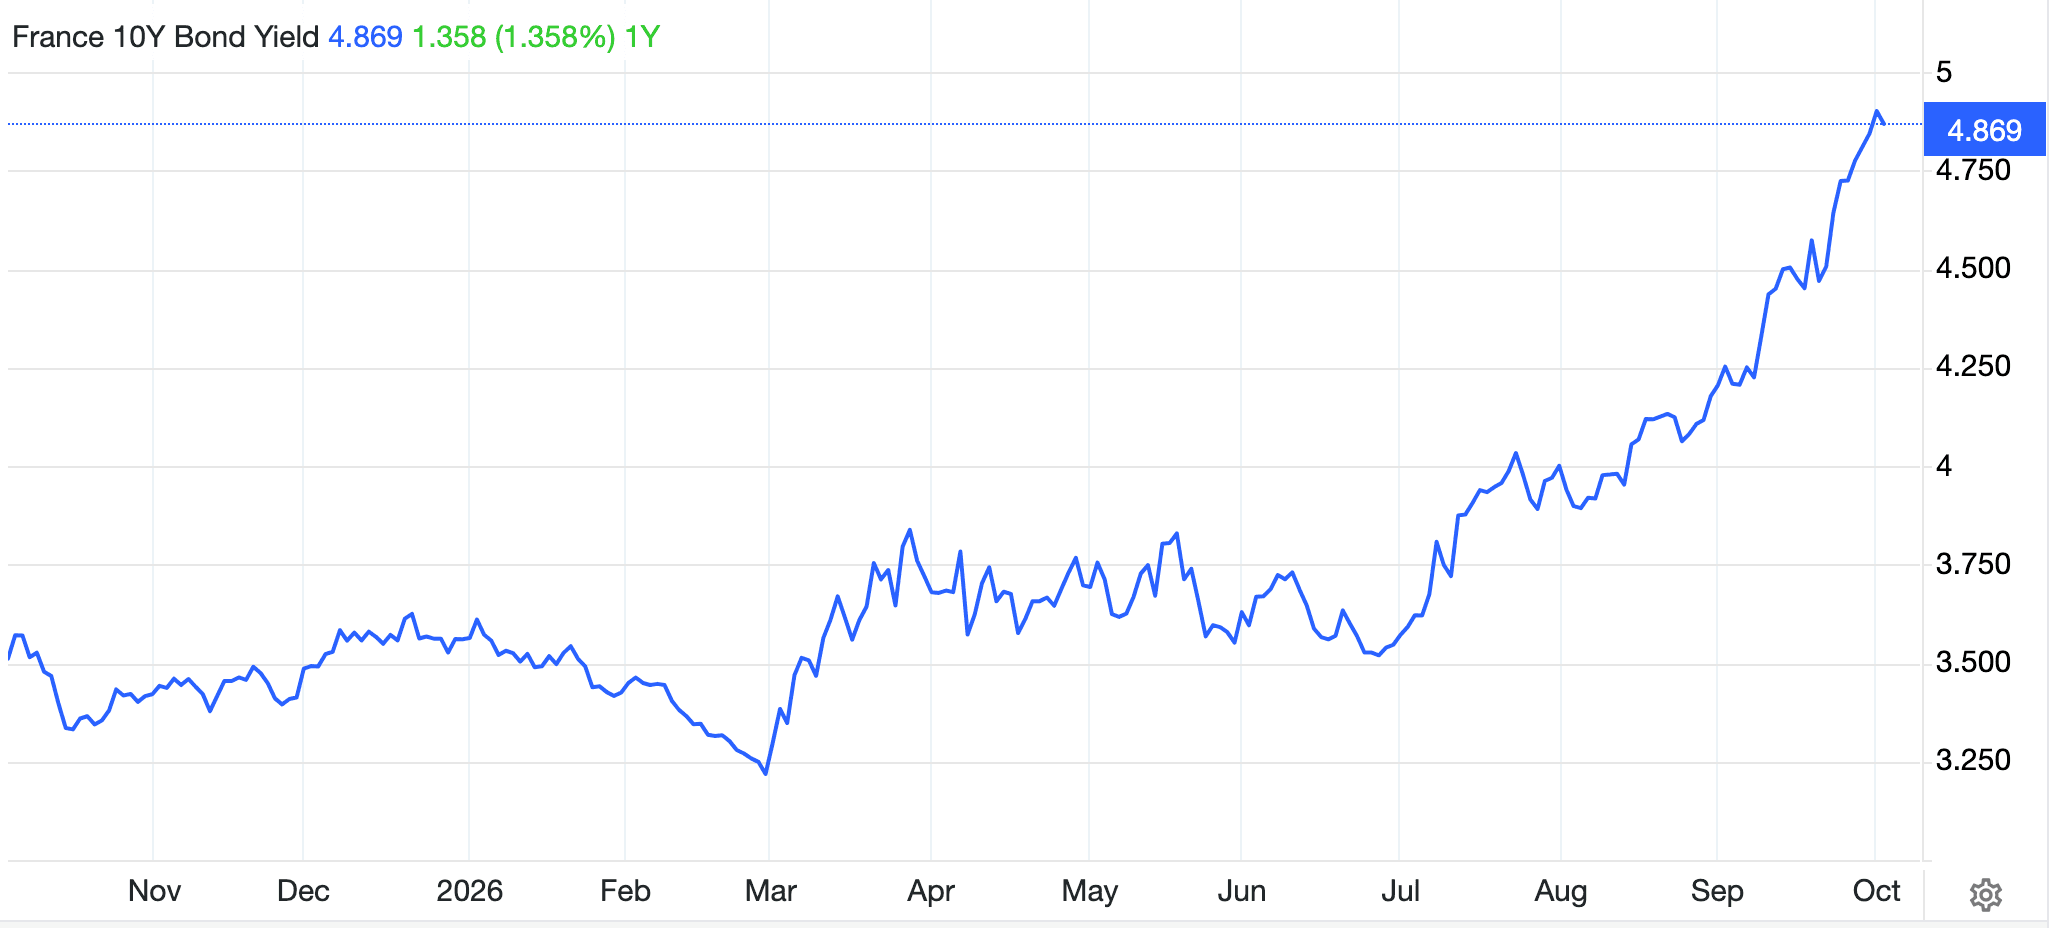
Otro obstáculo para el oro es que el índice del dólar ponderado por comercio se ha recuperado, principalmente por la debilidad del euro provocada por la preocupación por la deuda de Francia, cuyos rendimientos de bonos se han disparado recientemente:
Mientras tanto, parece que hay una campaña que nos dice que Ormuz está abierto y que los envíos de crudo han vuelto a la normalidad. Goldman Sachs incluso afirma que los envíos están al 98 % de los niveles previos al conflicto. Esto no cuadra con los datos de los buques que transitan por el estrecho:
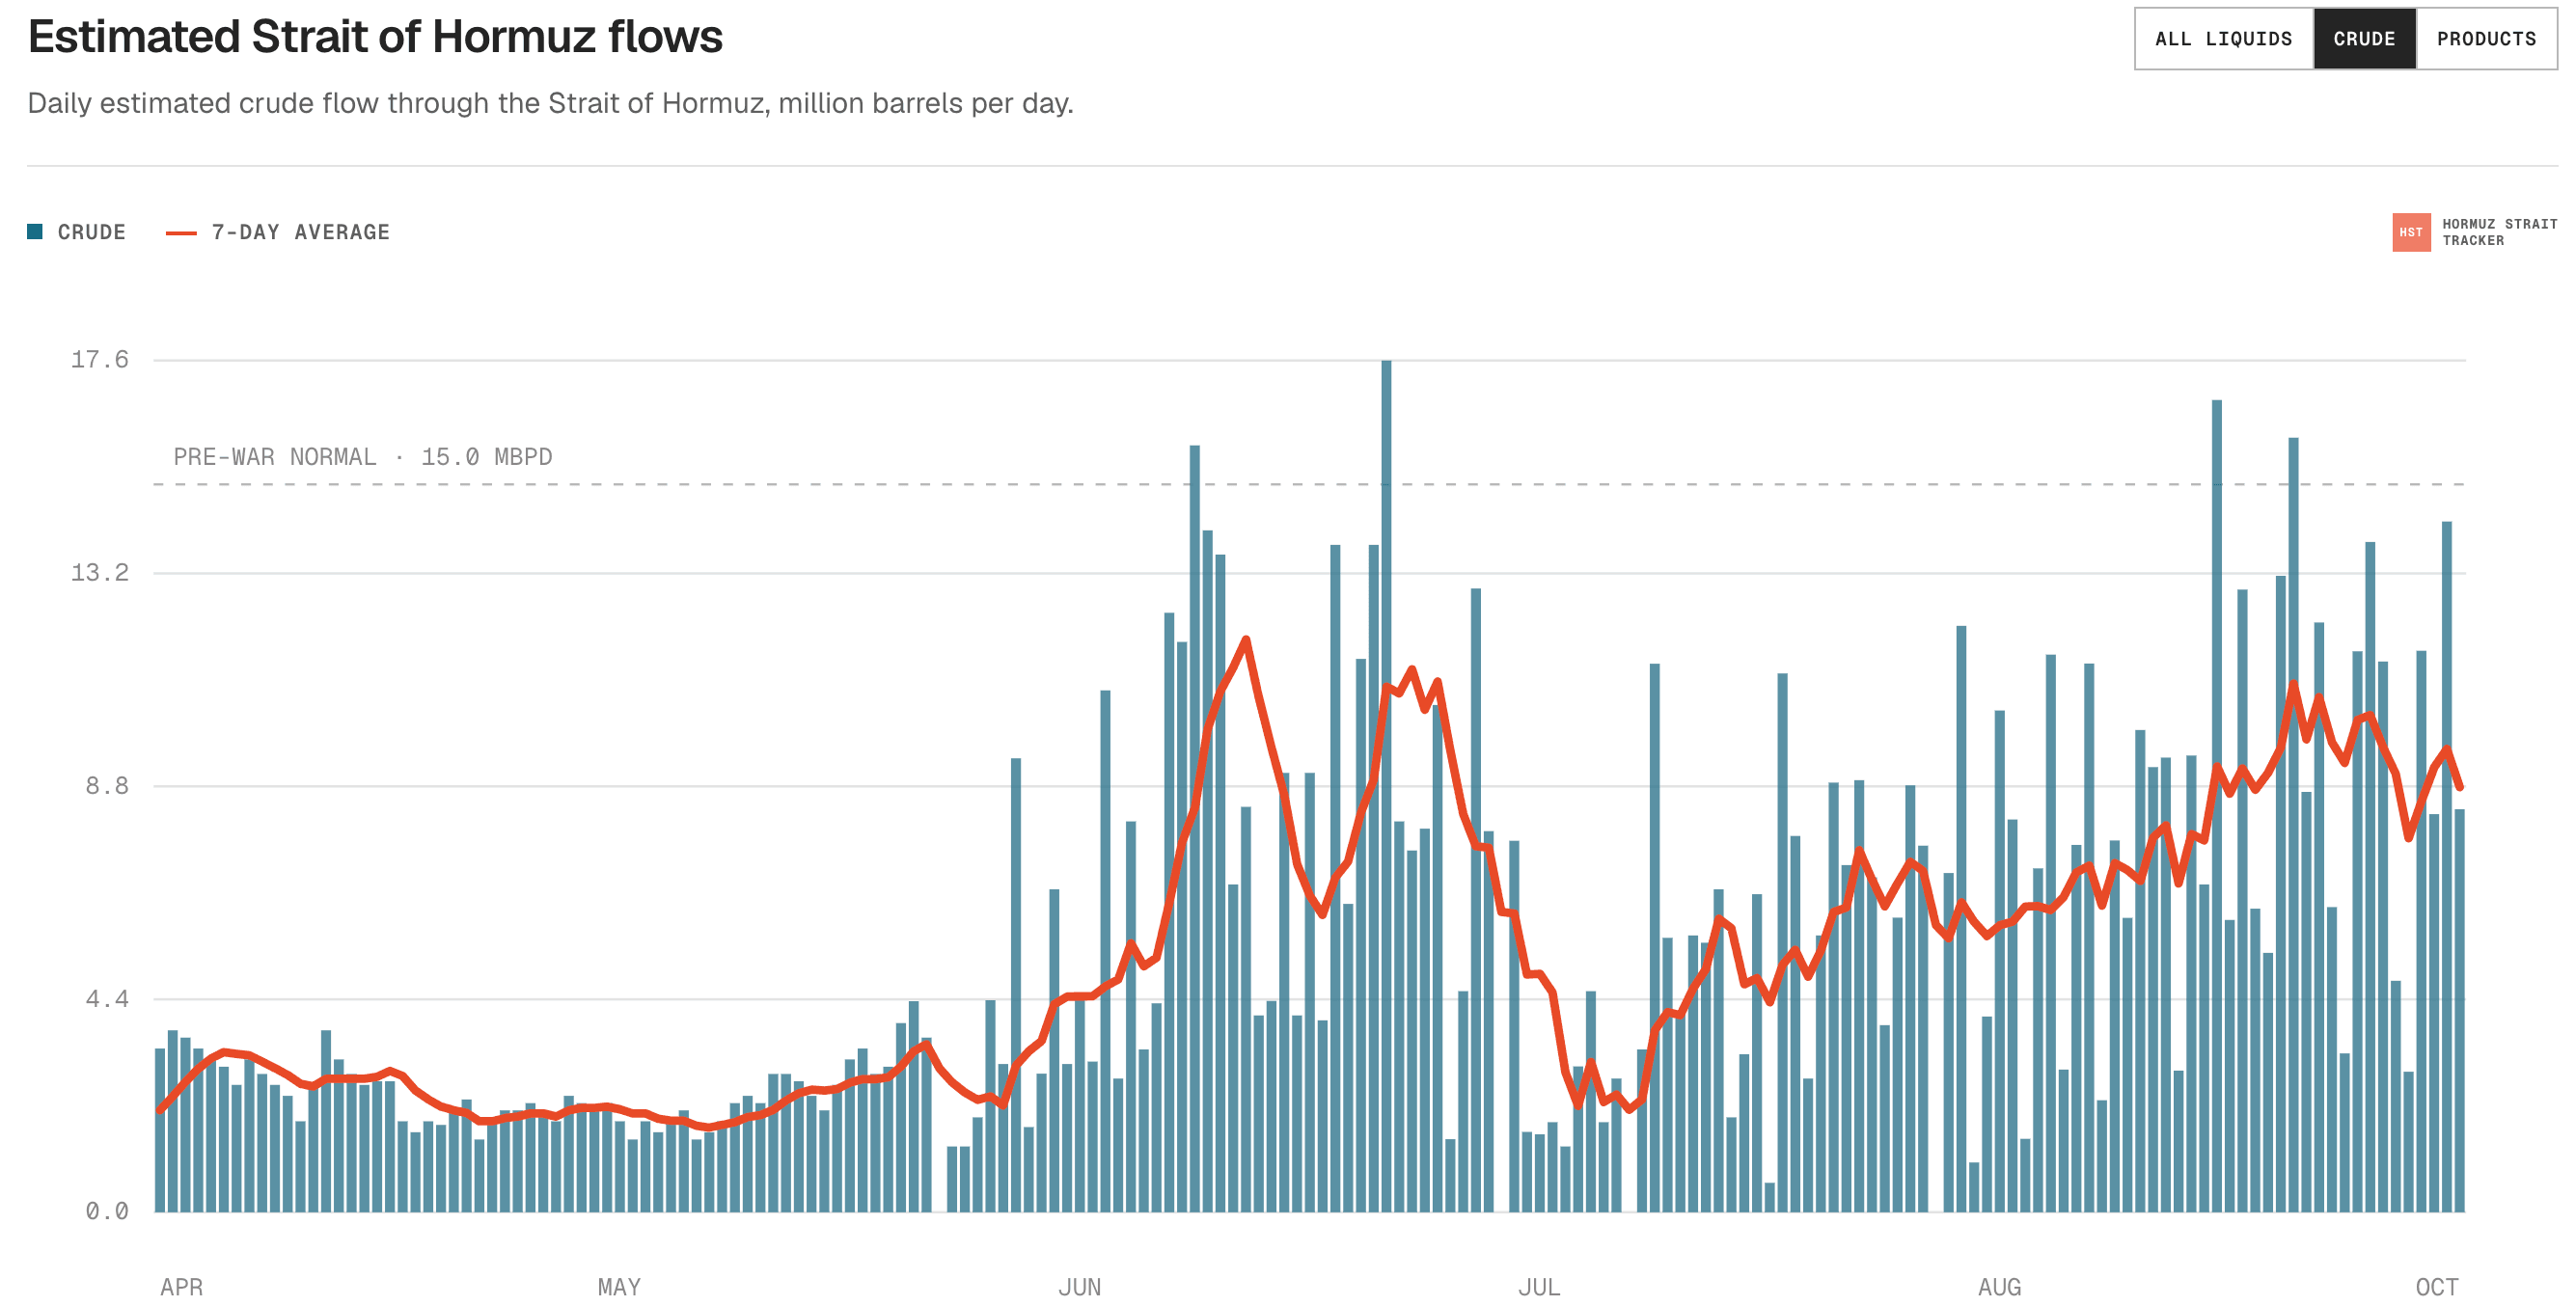
La media de siete días se sitúa en el 59 % de lo normal antes de la guerra. Los barcos que logran pasar lo hacen con el permiso de la Guardia Revolucionaria iraní (IRGC), tras haber pagado las tasas de salida. Los que intentan forzar el paso son atacados por drones. Y el oleoducto saudí este-oeste hacia Yanbu, en el mar Rojo, fue cerrado por ataques desde Irak y, aunque los saudíes aseguraron que solo se tardaría una semana en repararlo, los petroleros que abastecen a los mercados asiáticos tienen que atravesar el estrecho de Bab el Mandeb, controlado por los hutíes.
La situación del petróleo es extremadamente volátil: los precios al contado del Brent están ahora en 120 $, mientras que el precio de referencia de 100 $ corresponde a la entrega a un mes en una curva en backwardation que cae hasta 82 $ a un año vista.
Crece el conflicto entre gobiernos por el diésel: EE. UU. acusa a la UE de acaparamiento y amenaza con recortar sus exportaciones. Esto forma parte de una tendencia creciente, en la que todos intentan conservar sus reservas y dejan a los mercados mundiales sin suministros internacionales.
Si juntamos todo, la operación de depreciación monetaria parece ser el camino a seguir y, en ese caso, cuando gane impulso, es probable que la disponibilidad de metal precioso sea limitada. Siendo así, los mayores rendimientos de los bonos y los precios del petróleo llevarán a precios más altos del oro, igual que ocurrió entre diciembre de 1973 y abril de 1974, cuando el oro se duplicó.