
El propósito de este artículo es meramente educativo. Cada vez más, el público en general se está volcando hacia el oro como reacción espontánea a unos problemas financieros y económicos que se han hecho evidentes de forma repentina, acelerados por la propagación del coronavirus. Para quienes ahora piensan en comprar oro, es un salto a lo desconocido, así que conviene que sepan por qué.
No solo los inexpertos en finanzas, sino también los gestores de inversiones y los asesores financieros desconocen igualmente lo que está ocurriendo con el dinero y los mercados de capitales. Estamos en las primeras fases de una depreciación radical de las divisas emitidas por los Estados, que va camino de provocar el colapso de todo el sistema financiero.
Explico las dos fases de esta destrucción del dinero fiduciario: la que hemos vivido hasta ahora y la que estamos a punto de sufrir. Explico por qué el dinero sólido ha sido siempre el oro y la plata físicos, a los que la gente vuelve después de que los gobiernos y los bancos hayan destruido de forma conjunta el dinero débil de origen estatal.
Introducción
De repente, el interés del público por el oro va en aumento. Las personas con conocimientos financieros se estarán rascando la cabeza ante lo que ocurre en los mercados financieros en un sentido amplio y quizá hayan oído algún comentario ininteligible sobre lo que sucede con el oro. Se preguntan: ¿por qué importa el oro? ¿No es el oro simplemente una cobertura anticuada frente al riesgo, y la verdadera inversión refugio de hoy son los bonos del Tesoro de EE. UU.? Luego está la gran masa de inversores sin conocimientos financieros, acostumbrados a dejar los asuntos de inversión en manos de sus asesores financieros, que hasta hace poco veían la subida del precio del oro como una oportunidad para vender joyas que ya no querían como chatarra.
En estas dos categorías hemos incluido a la mayor parte de la población de cualquier nación avanzada. Están a punto de aprender lo que los pueblos menos sofisticados nunca olvidaron: que existe una diferencia entre un mundo acostumbrado a depender de una deuda pública cada vez mayor para financiar su bienestar y otro en el que el Estado ofrece poco o ningún bienestar y las personas deben ahorrar para asegurar su futuro y el de sus familias.
En Asia, la cuna de la civilización, el oro y la plata han desempeñado durante milenios una doble función: la de ornamento y la de dinero sólido y fiable que puede guardarse con seguridad para su uso futuro. Solo en los últimos dos siglos la gente de Gran Bretaña, y después la de Estados Unidos, ha avanzado hacia el consumismo y ha arrastrado consigo a muchas otras naciones, dejando al resto del mundo descrito como naciones emergentes, un eufemismo para decir que siguen siendo pobres e incivilizadas en términos occidentales.
Eso ya no es cierto. En las cuatro décadas transcurridas desde la muerte de Mao Zedong, China y todo el sudeste asiático han abrazado un progreso económico alimentado por la deuda. Tras el final de la breve era de Gandhi, India avanza de forma similar. Y cuando los economistas pronostican el crecimiento mundial, esperan que proceda sobre todo de estas naciones asiáticas, mientras Occidente se estanca.
Aunque estas naciones asiáticas ya casi han madurado, sus poblaciones siguen ahorrando una parte considerable de sus ingresos y beneficios, ahorros que son la garantía de su futuro. Si bien han acogido la inversión extranjera de empresas occidentales y japonesas que construyen fábricas y generan empleo, conservan sus ahorros, que están sobre todo en oro y plata, para preservar el patrimonio de sus familias.
Por ejemplo, les ha servido muy bien a los campesinos indios. El precio del oro ha pasado de 180 rupias la onza a mediados de la década de 1960 a 121 000 rupias hoy. Por supuesto, no es tanto que el oro suba como que la rupia baja. Los indios de a pie han conservado la sabiduría de sus antepasados, a pesar de los intentos de sucesivos gobiernos de prohibirles o disuadirles de deshacerse de las rupias comprando oro.
Piense lo que piense, el despertar económico de Asia significa que ya no se puede ignorar el papel histórico del oro y la plata como el dinero por excelencia. En lo que respecta al ahorro personal, nos enfrentamos a un replanteamiento radical, porque nuestras divisas están claramente al borde del fracaso. El sistema actual basado en el dólar evolucionó desde los patrones oro hasta un patrón de cambio en oro parcial tras la Segunda Guerra Mundial, y llegó a abandonar por completo el respaldo en oro en 1971. Ahora los inversores tienen que aprender de nuevo la historia del oro, cambiando su economía occidental impulsada por la deuda por un mundo que vuelve al oro.
Para el establishment financiero de Occidente, será un proceso difícil y costoso. Las carreras de los gestores de inversiones han dependido, sin que lo supieran, de una forma de dinero que se deprecia continuamente, porque su rendimiento mejora con la pérdida de poder adquisitivo de ese dinero. Si se elimina la inflación monetaria, no es exagerado decir que el negocio de los activos puramente financieros, es decir, los bonos, las acciones y los derivados, desaparecerá en su mayor parte.
La pandemia de coronavirus nos ha hecho ver a todos la repentina relevancia de este desenlace. El pánico que se extiende ahora por los mercados conduce directamente a una aceleración infinita de la inflación monetaria, porque es el único medio de que disponen los gobiernos y sus bancos centrales para aplazar una crisis financiera y económica. Estamos presenciando las primeras etapas del colapso de una moneda fiduciaria debido a su depreciación ilimitada y cada vez más rápida, en un intento de preservar el sistema financiero de Occidente.
En cualquier análisis desapasionado, arrojar dinero ilimitado a un problema es un acto de desesperación que termina con la destrucción de la moneda. Para el hombre corriente acaba planteando preguntas que hasta ahora no se había hecho: ¿es realmente dinero el dinero del Estado? ¿Debo conservar una reserva de él para poder comprar lo que querré mañana, o debo gastarlo todo ahora solo para deshacerme de él?
Es este contexto el que lleva al público general, y no al establishment financiero que hasta ahora se ha beneficiado de la inflación monetaria, a reconsiderar el oro como refugio frente a las crecientes incertidumbres. De repente, poseer el oro físicamente, o tenerlo custodiado en una cámara segura, resulta preferible a tener el dinero invertido en un sistema financiero que evidentemente está al borde del fracaso. Olvídate de los gestores de inversiones, de los economistas y de su economía: ahora es el momento de que cada uno vele por sí mismo y por las personas que dependen de él o de ella.
Es, por tanto, el momento de volver a aprender los fundamentos del oro, y de la plata en este sentido, en su papel de dinero sólido. Si alguien ha de salir económicamente indemne de un colapso financiero y monetario, será acumulando dinero sólido para gastarlo con frugalidad cuando llegue el momento.
El objetivo de este artículo es ayudar a quienes se han dejado seducir por el inflacionismo y han perdido el contacto con el dinero sólido a recuperarlo.
Por qué el oro y la plata son siempre dinero y por qué el dinero fiduciario está fracasando
Desde los albores de la historia económica se han ensayado diversas formas de intermediación monetaria. Las únicas que han superado la prueba del tiempo han sido las metálicas, en particular el cobre, la plata y el oro, por su durabilidad. Pasaron de medirse por peso a unitarizarse en forma de moneda acuñada.
Como principal emisor de monedas, el Estado adquirió un papel monetario y pudo recaudar impuestos en moneda fiduciaria con más eficacia que mediante el pago de diezmos. Y con el control estatal de la forma del dinero llegó la corrupción del Estado. Los chinos fueron los primeros emisores documentados de papel moneda, y Marco Polo contó cómo Kublai Khan obligaba a los comerciantes a entregarle todo su oro y su plata a cambio de recibos de papel fabricados con hojas de morera. Los comerciantes ganaron experiencia y Kublai Khan se quedó con su dinero.
Los romanos despojaron a sus ciudadanos devaluando la moneda, empezando por Nerón, que utilizó el excedente de plata así obtenido para pagar a su ejército, una tradición que continuaron los emperadores siguientes. Fue una política fallida, y los asesinatos eran frecuentes. La devaluación continuó durante casi tres siglos, hasta la época de Diocleciano, que trató de controlar el efecto sobre los precios con su infame edicto escrito en piedra. Las consecuencias económicas del colapso del dinero romano, junto con el control de precios, llevaron a los ciudadanos a abandonar las ciudades para buscarse el sustento en el campo, un rasgo de otros colapsos monetarios que hemos visto una y otra vez.
Con el colapso actual de las monedas fiduciarias, conviene tener presentes estos desenlaces. Pero hay otra forma de fraude monetario que conviene conocer, poco comprendida, y que involucra a los bancos. Desde los primeros tiempos de la historia documentada, los banqueros recibían depósitos para su custodia y los reutilizaban en provecho propio. Hacia el 393 a. C., un abogado ateniense, Isócrates, defendió a Pasión, un banquero acusado de apropiarse indebidamente de depósitos de oro y plata que le había confiado un hijo de un favorito de Sátiro, rey del Bósforo. Aunque se conserva el discurso de Isócrates, parece que se ha perdido el veredicto. Pero, como tantos banqueros que le siguieron, Pasión superó el escándalo y murió siendo un hombre rico y próspero.[i]
La apropiación indebida del dinero depositado ha sido un rasgo de la banca desde entonces, y la negación actual del derecho fundamental a poseer el dinero que uno deposita quedó formalizada en la Bank Charter Act de 1844 del derecho inglés, que no distinguía entre los billetes realmente respaldados por oro y el dinero creado mediante préstamos por la banca de reserva fraccionaria, que se convierte en la fuente de los depósitos de los clientes.
Para desarrollar mejor esta idea, debemos hacer un breve paréntesis y describir el proceso de creación de crédito bancario y de los depósitos correspondientes. Lo habitual es que un banco cree una línea de crédito para un cliente, que dispone de ella para pagar a sus acreedores. Estos disponen entonces de dinero que depositar, ya sea en el banco que originó el préstamo o en otro. En la medida en que los préstamos dispuestos generan desequilibrios entre bancos, estos se resuelven en los mercados mayoristas de dinero para que los balances de todos los bancos cuadren. Pero hay que tener en cuenta que el dinero prestado creó los depósitos, y que es por estos medios como los bancos crean dinero sin respaldo en un sistema que supuestamente se rige por el patrón oro.
La banca de reserva fraccionaria se llama así porque la capacidad de crear depósitos prestando dinero permite a los bancos apalancar sus balances de modo que su propio capital pasa a ser una fracción del total. En cada momento, la relación entre ambos refleja la valoración que hacen los banqueros del riesgo y la rentabilidad. Cuando perciben un riesgo bajo y mejores perspectivas económicas, amplían la proporción de depósitos y otros pasivos hasta diez veces su capital o más. Cuando perciben un mayor riesgo en los préstamos, intentan reducir esa proporción para evitar que las pérdidas aniquilen su capital.
Las consecuencias económicas son crisis bancarias periódicas, ya que los bancos pasan primero por una expansión excesiva y después por una cautela extrema en sus préstamos. A ello se suma la respuesta de los gobiernos y de sus bancos centrales estatales ante esas crisis, en la que intervienen en lugar de dejar que los bancos quiebren.
Fue Walter Bagehot quien, a finales del siglo XIX, acuñó el término para referirse al Banco de Inglaterra como prestamista de última instancia, una función que se ha ampliado a lo largo de sucesivos ciclos de crédito. Las cantidades de crédito bancario se han expandido con el tiempo, y el dinero acumulado emitido para financiar los rescates bancarios periódicos y el exceso de gasto público ha permanecido en el sistema. Inevitablemente, esto condujo al abandono de cualquier pretensión de respaldar con oro la moneda emitida por el Estado cuando el pool del oro fracasó a finales de los años sesenta.
Cuando la relación entre el oro y las monedas emitidas por el Estado se rompió definitivamente, se permitió la inflación monetaria, cuyo único límite era el efecto sobre los precios. Esto nos lleva a la situación actual, en la que la expansión de la cantidad de dinero en todas las principales monedas está a punto de aumentar de forma masiva, en un intento de controlar las consecuencias económicas del coronavirus.
La expansión monetaria ilimitada se convirtió la semana pasada en política oficial declarada del banco central de Estados Unidos y, declarada o no, también de los demás grandes bancos centrales. La política monetaria implícita era que, en cuanto pase el virus, la economía volverá a la normalidad y, por tanto, la expansión monetaria se normalizará.
Pero conviene señalar que las tensiones de liquidez en el sistema bancario empezaron a aparecer el pasado septiembre, casi cinco meses antes de que el virus se propagara desde China. La Junta de la Reserva Federal (el banco central de Estados Unidos, la Fed) se vio obligada a iniciar una serie diaria de inyecciones monetarias en el sistema bancario, que continúa. Los problemas de liquidez son simplemente señal de que los bancos de reserva fraccionaria perciben un cambio en el equilibrio entre beneficio y riesgo y actúan para proteger su capital de las pérdidas. Dicho de otro modo, la escasez de liquidez la crean los bancos al destruir dinero invirtiendo el proceso de creación de crédito bancario.
Por tanto, la evidencia de que el ciclo del crédito ha cambiado es indiscutible y aumentará las cantidades de dinero que los bancos centrales deberán emitir, además de las vinculadas solo al virus, si se quiere evitar una contracción deflacionaria del crédito bancario. Queda fuera del alcance de este artículo analizar en detalle lo que ello implicará, pero la magnitud de la inflación monetaria necesaria es claramente inmensa.[ii]
¿Qué alertará al público sobre el fracaso de las monedas fiduciarias?
Los estadísticos nos dicen que la tasa de inflación de precios ronda el dos por ciento. Toda nuestra experiencia personal sugiere que es mucho mayor, y analistas independientes de Estados Unidos nos dicen que se acerca más al diez por ciento, una cifra más acorde con lo que conocemos por nosotros mismos que los datos del gobierno. La discrepancia existe porque podemos hablar del nivel general de precios como concepto, pero eso no significa que realmente podamos medirlo.[iii]
Esto es importante, porque el coste de financiar la deuda del gobierno (y la de todos los demás, en realidad) está vinculado a la tasa de inflación de precios. Los compradores de bonos del Tesoro de EE. UU., considerados en los círculos financieros como la inversión libre de riesgo, querrán una rentabilidad que les compense por la pérdida de poder adquisitivo del dólar durante la vida de la inversión. Por ahora aceptan que sea algo inferior al dos por ciento anual, como indican los estadísticos del gobierno, pero es inevitable que eso se cuestione cuando la Fed intensifique su emisión de dinero.
Hasta ahora, la expansión de la oferta monetaria ha alimentado sobre todo el aumento de los precios de los activos financieros. Ese globo inflado ahora pierde aire a gran velocidad. Cuando empiecen a aparecer cada vez más dudas sobre un valor realista de todos los bonos en relación con una evaluación realista de la inflación de precios, todos los activos financieros que toman los bonos del Tesoro de EE. UU. como referencia libre de riesgo se desinflarán todavía más. En consecuencia, los inversores acostumbrados a precios de los activos financieros que suben más o menos de forma continua sufrirán pérdidas considerables. Ya empieza a caer la venda de los ojos: invertir en ellos para preservar la riqueza no es seguro, y la política de los bancos centrales de depreciar el dinero para sostener los mercados financieros acabará fracasando.
En otro orden de cosas, el gobierno de EE. UU. acaba de aprobar una ley de reflación por la que cada adulto que cumpla los requisitos recibirá 1200 $ y 500 $ por cada hijo. Este dinero solo puede gastarse en artículos esenciales, como alimentos, porque la mayoría de los comercios están cerrados por el confinamiento. Entretanto, es probable que el virus afecte negativamente a la producción y distribución de alimentos. De la combinación de una restricción de la oferta de alimentos y una inyección única de dinero extra para todos solo puede resultar una cosa: los precios de los alimentos subirán con fuerza. Siguiendo el ejemplo del edicto de Diocleciano, cabe esperar entonces que los políticos impongan controles de precios para intentar sofocar el descontento público, lo que inevitablemente reducirá aún más el suministro de alimentos.
No importa lo que diga el índice de precios al consumo; los alimentos son una parte pequeña de él y, oficialmente, el IPC incluso podría bajar. Pero la creciente probabilidad de descontento público por los precios de los alimentos difundirá sin remedio el mensaje de que el dólar no compra tanto como hace muy poco. De ahí a que el público estadounidense rechace por fin el dólar fiduciario como medio de pago hay un paso pequeño. Entonces aprenderemos por las malas una verdad fundamental: el dinero depende de su credibilidad ante quienes lo usan. Y una vez destruida esa credibilidad, la moneda se destruye con ella.
El tiempo que lleva su destrucción lo han ilustrado episodios similares del pasado. Debemos distinguir entre un desgaste acumulativo del valor, largo y lento, como el ocurrido desde el fracaso del pool del oro de Londres a finales de la década de 1960, seguido del fin, por parte del presidente Nixon en agosto de 1971, de la última hoja de parra de la convertibilidad en oro. Esta es la primera de dos fases, ilustrada en la Figura 1.
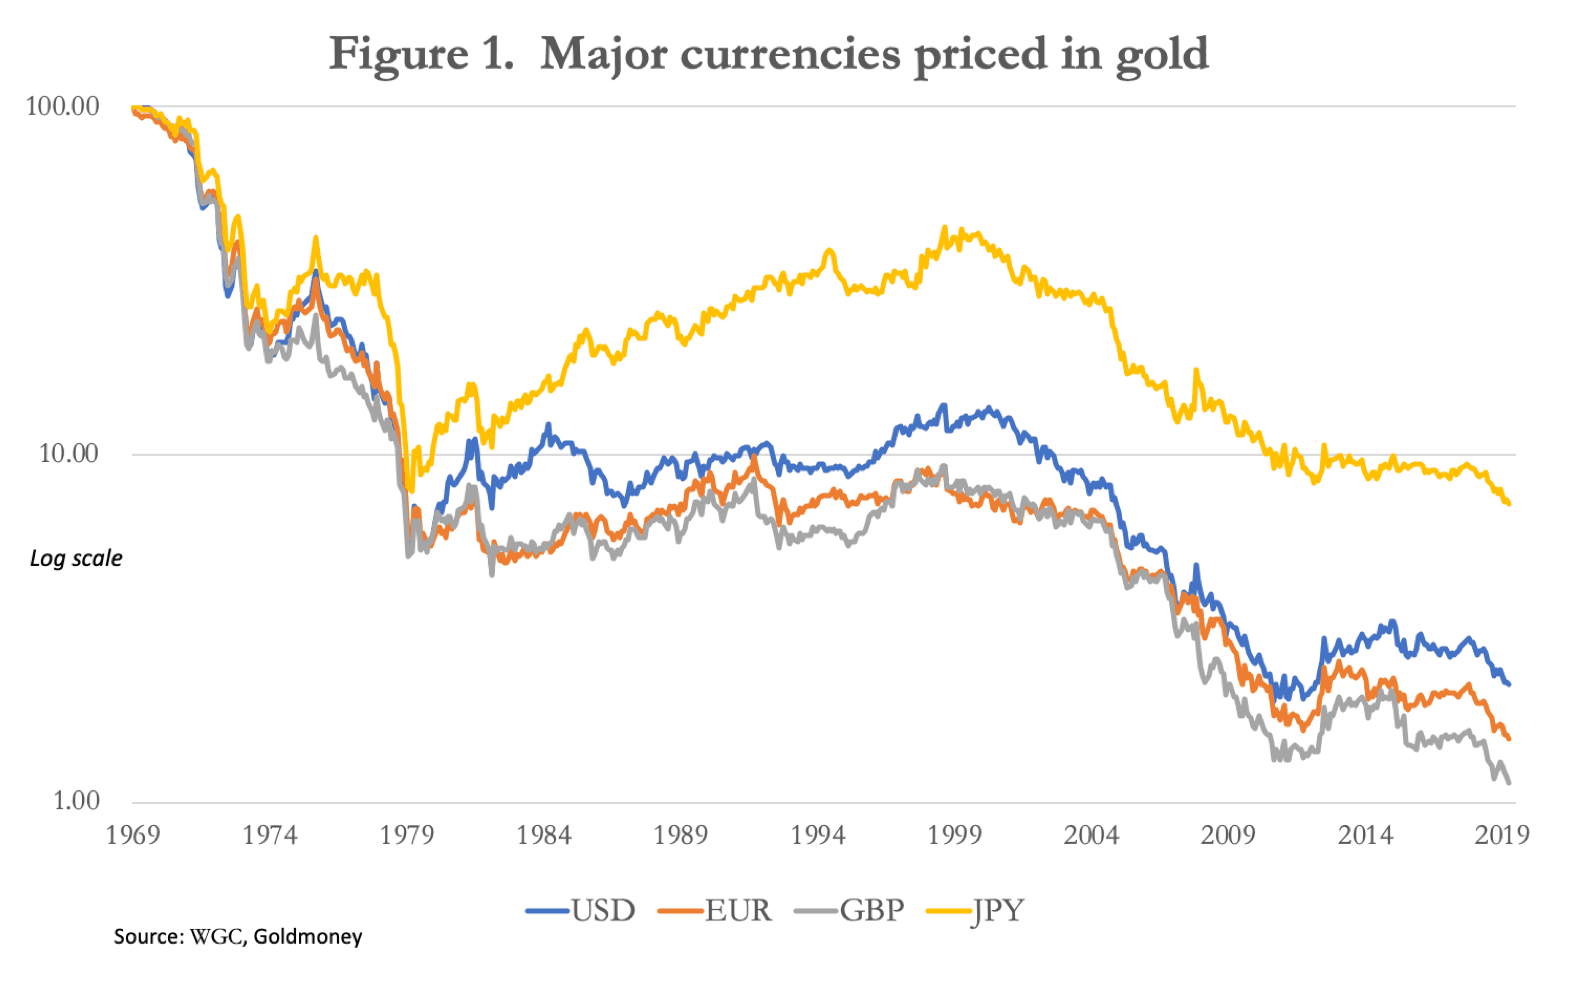
Desde 1969, en relación con el oro, el yen ha perdido el 92,8 % de su poder adquisitivo, frente al dólar el 97,8 %, el euro (y sus anteriores componentes) el 98,5 % y la libra esterlina el 98,9 %. ¡Y apenas se han notado estas caídas! Como patrón de referencia del dinero sólido, el oro ha sido apartado deliberadamente en favor del dólar como respaldo de las demás monedas fiduciarias. Cuando los británicos piensan que la libra ha caído, dicen que es frente al dólar, sin darse cuenta de que el propio dólar ha perdido todo su poder adquisitivo de 1969 salvo un 2,2 %.
La razón de la caída del dólar es la enorme expansión de la cantidad de dólares en relación con el oro, que se muestra en la Figura 2.
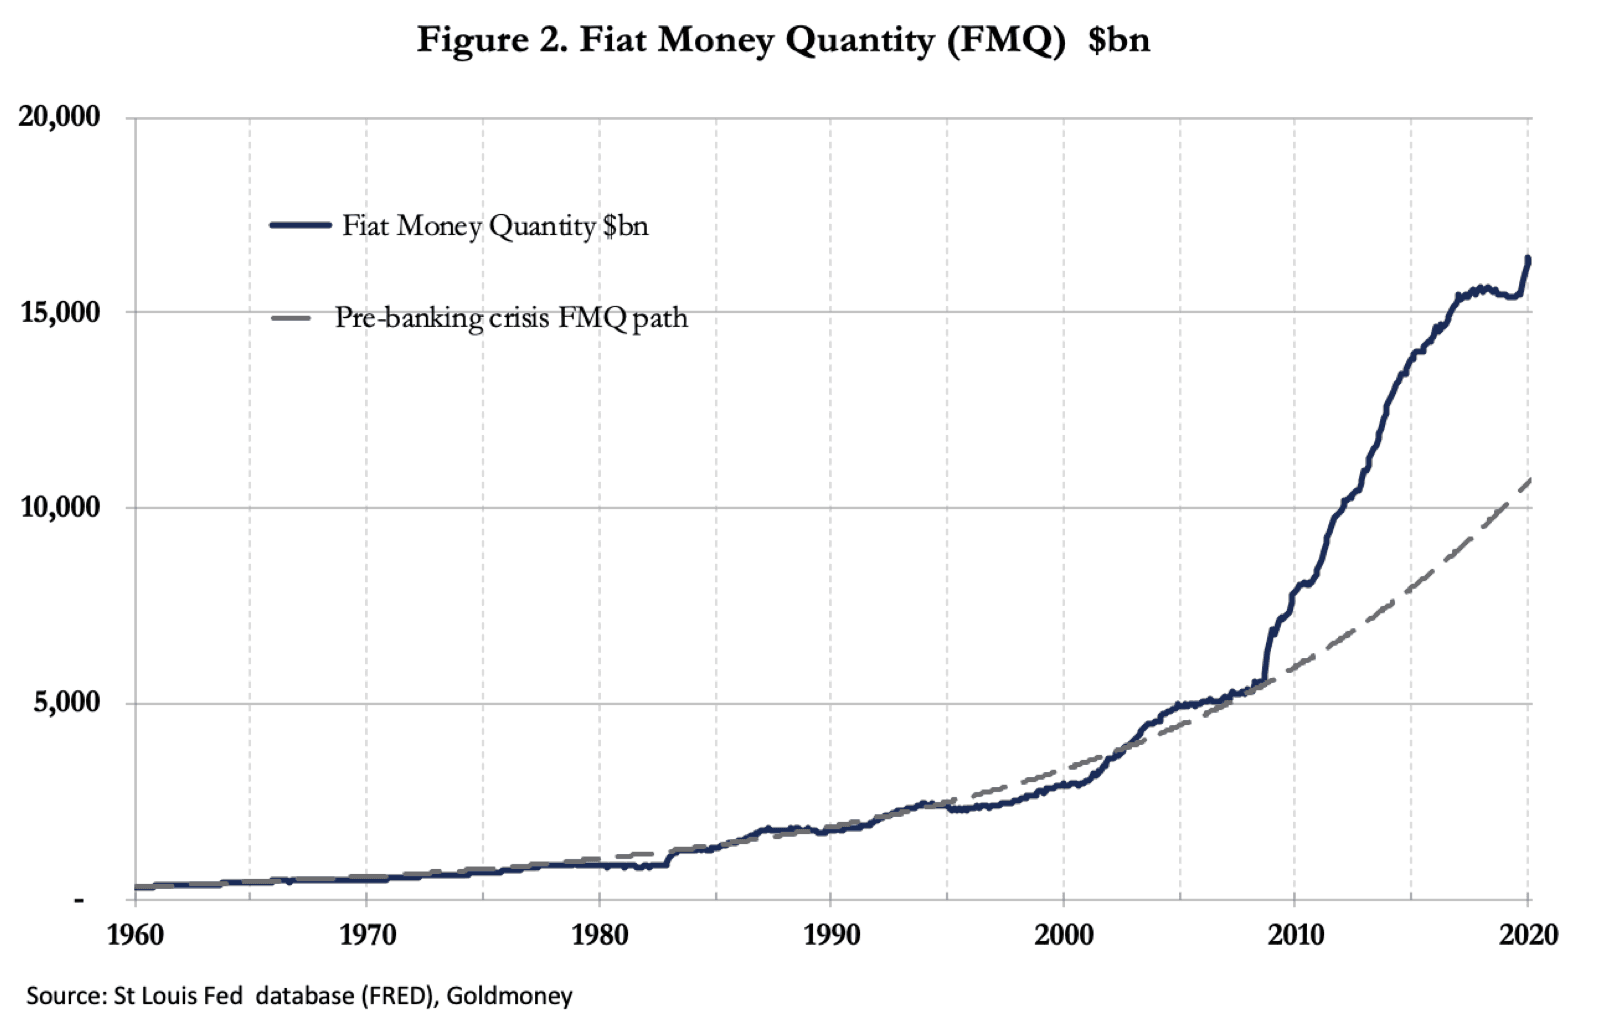
La cantidad de dinero fiduciario es el número total de dólares que están tanto en manos del público como depositados como reservas por los bancos en sus cuentas en la Fed. Dado que estas cifras solo se publican con seis semanas de retraso, aún no reflejan la expansión monetaria más reciente. Pero a principios de febrero ya se disparaba hacia niveles récord, y el alcance de la inestabilidad monetaria se ilustra además por su desviación de la trayectoria expansiva relativamente estable que seguía hasta la crisis de Lehman, mostrada por la línea discontinua prolongada.
La expansión de la cantidad de dinero fiduciario desde 1969 ha sido de 32,5 veces, lo que supone una dilución aritmética del poder adquisitivo del 97 %, cifra que se compara con una caída del 97,8 % en términos del precio del oro. Por tanto, podemos decir que, a lo largo de cincuenta y un años, la variación del precio del oro en dólares ha seguido con bastante exactitud la expansión de la cantidad de dólares representada por la cantidad de dinero fiduciario.
La experiencia empírica nos dice que existe una segunda fase, en la que se rompe una relación en líneas generales aritmética entre la cantidad de dinero en circulación y su poder adquisitivo. Cuando el público se da cuenta de lo que está ocurriendo con el dinero fiduciario, una psicología de masas de rechazo toma el control y determina la relación entre la moneda y su valor de uso. En Francia, los mandats territoriaux emitidos en febrero de 1796 para sustituir a la fallida moneda de los assignats no valían nada en febrero del año siguiente. En 1923, el papiermark alemán, que venía perdiendo poder adquisitivo desde el final de la Gran Guerra, tardó unos siete meses en colapsar definitivamente, de mayo a noviembre. Fue una huida hacia los bienes y los valores reales lo que marca el final de una inflación monetaria mediante el hundimiento completo del sistema monetario.
Para una comparación con el sistema monetario actual, que une el destino del valor de los activos financieros y el de la moneda, no hay ninguna más acertada que la del fracaso de la burbuja del Misisipi de John Law, cuando este obtuvo el control de la moneda francesa y la imprimió para sostener las acciones de su empresa. Las políticas inflacionistas de Law eran notablemente similares a las de John Maynard Keynes, que constituyen la base de la política monetaria actual. Y los neokeynesianos de hoy deprecian sin pudor la moneda para sostener los activos financieros, igual que hizo Law. El plan de Law empezó a mostrar signos de fracaso a principios de 1720 y, en septiembre siguiente, no solo se habían hundido las acciones de su empresa del Misisipi, sino que sus livres sin respaldo tampoco valían nada.
Si repetimos hoy la experiencia de John Law, el dólar y todas las monedas que navegan con él quedarán sin valor en poco tiempo, probablemente antes de que acabe el año. Hemos visto que está comenzando una aceleración final de la inflación monetaria tras un período de cincuenta años de depreciación que el público apenas ha notado. Las monedas fiduciarias emitidas por los Estados se embarcan ahora en esa segunda fase, en la que perderán todo su poder adquisitivo.
La sustitución del dinero fiduciario del Estado por oro y plata
Ahora que podemos prever la destrucción final de las monedas fiduciarias contemporáneas, debemos considerar su sustitución y cómo se producirá. Muchos comentaristas que comprenden el problema hablan de un reinicio monetario, sin entender que el problema es una pérdida de confianza en las monedas emitidas por los Estados, que no puede resolverse con la emisión de una variante del modelo fiduciario. Tampoco puede encontrarse una solución en la emisión de una criptomoneda estatal. Lo cierto es que los días de financiar el gasto público y los objetivos económicos mediante la expansión monetaria están llegando a su fin.
Unos pocos gobiernos están en condiciones de respaldar sus monedas con oro, libremente convertible a elección del usuario a un tipo fijo. Entre ellos está Rusia, que en los últimos años ha ido acumulando oro y deshaciéndose de dólares. China, donde hay pruebas contundentes de que el Estado ha acumulado una cantidad significativa de metal precioso no declarado, y donde ahora se estima que 17 000 toneladas están en manos privadas, también podría adoptar un patrón oro, junto con algunas otras naciones asiáticas. Pero un patrón oro exige además eliminar los déficits del gasto público, algo que Rusia, China y unas pocas naciones asiáticas podrían lograr. Además, también hay que reformar el sistema bancario, en el que el crédito bancario puede ampliarse creando préstamos. De lo contrario, cualquiera podría obtener un préstamo en crédito bancario sin respaldo para canjearlo por oro. Del mismo modo, habría que implantar salvaguardas para evitar que la expansión del crédito bancario extranjero se utilice, a través de los mercados de divisas, para adquirir sustitutos del oro con los que luego cobrar en metal.
A las naciones occidentales les resultará mucho más difícil adaptarse a un patrón oro, porque tienen compromisos de bienestar de carácter obligatorio que exigen una depreciación continua de la moneda para poder pagarlos. Además, en Estados Unidos el cártel bancario es inmensamente poderoso y, mientras exista el sistema fiduciario, es poco probable que renuncie a su supuesto derecho a crear dinero de la nada en forma de crédito, sobre todo cuando el proceso se vuelve más rentable a medida que se acelera el declive del dólar. Por lo tanto, la moneda morirá antes de que la élite financiera estadounidense, y todos los que se adhieren a ella, acepten una reforma radical.
Para los particulares, es más seguro suponer que la posesión personal de lingotes y monedas de oro y plata físicos es lo mejor para proteger el patrimonio y el gasto futuro. Es un error pensar que estos dos dineros milenarios son solo una alternativa de inversión: son dinero que puede servir como depósito de tu riqueza. Luego pueden gastarse en lo esencial para vivir, que se está disparando más allá del alcance de un dinero fiduciario en quiebra. Y cuando pueda preverse el regreso de cierta estabilidad económica y política, podrían adquirirse activos duraderos, como inmuebles, y bienes productivos. De ese modo, el oro y la plata volverán a circular.
El fracaso de los derivados
Los mercados de derivados, principalmente los futuros de Comex y el mercado de metales preciosos de Londres, se han ampliado para absorber gran parte de la demanda de metal precioso. En conjunto, las últimas cifras registradas indican que los derivados sobre oro en estos dos mercados tenían un valor nocional de 600 000 millones de dólares, mientras que la suma de la producción anual de las minas y de la chatarra reciclada en ese mismo momento valía aproximadamente 20 000 millones de dólares, una relación de 30 a 1.[iv]
Como se argumenta en este artículo, la aceleración de la inflación monetaria está colapsando tanto los mercados financieros como las monedas fiduciarias. Lo que nadie te cuenta es que los derivados extrabursátiles, que según el Banco de Pagos Internacionales valen 640 billones de dólares, también desaparecerán en un colapso de las monedas fiduciarias. Por lo tanto, suponiendo que no cambie el nivel global de demanda de oro, treinta veces el nivel de demanda física que antes absorbían los derivados a finales de junio del año pasado o bien desaparece o bien será absorbido por las reservas de oro existentes en superficie.
Es en ese contexto como debemos interpretar lo que ocurre en los mercados financieros. Tensiones como estas son agudas en un momento de contracción del crédito bancario. Si aún no se les ha dicho, los operadores de los bancos de metales preciosos recibirán la orden de sus responsables financieros de reducir sus posiciones, debido a la atracción inexorable de la contracción del crédito bancario en el conjunto de las actividades de préstamo y depósito del banco.
Las únicas vías para obtener exposición al oro y la plata quedarán cada vez más restringidas al propio metal precioso. Los comercios minoristas ya han cerrado por el virus y los minoristas en línea tienen poco o ningún stock. El oro y la plata pueden adquirirse a través de empresas como Goldmoney, de modo que el patrimonio personal puede seguir guardándose en cámaras acorazadas seguras y aseguradas. Los fondos cotizados con respaldo físico siguen disponibles, pero con la desaparición cada vez más segura de los derivados y los problemas que probablemente surjan para los ETF que los utilizan, los ETF respaldados por oro físico también están expuestos a problemas imprevistos.
La paralización en Comex probablemente marca el principio del fin de los derivados de metales preciosos. Los bancos de metales preciosos ya han reducido su exposición en Comex en el equivalente a 938 toneladas, hasta 1541 toneladas. Pero con una oferta sustancialmente reducida por el cierre de minas y refinerías en confinamiento, en un momento en que los gobiernos prometen inflación monetaria ilimitada, resulta difícil ver condiciones favorables para una liquidación ordenada en Comex.
Conclusión
Los acontecimientos de las últimas semanas han hecho que un público más amplio tome conciencia de la destrucción de valor en los mercados financieros. El acuerdo tácito entre los inversores y los principales bancos centrales, según el cual los mercados financieros siempre contarán con su respaldo, se está deshaciendo. Cada vez más, los únicos compradores de bonos del Estado a los niveles actuales son los bancos centrales, que lo hacen inflando sus divisas.
Mientras tanto, los problemas de liquidez en las economías más castigadas se acumulan. Y no se debe solo al coronavirus: casi cinco meses antes de que el virus llegara a los mercados financieros occidentales, la Fed ya tenía que inyectar liquidez en el sistema bancario estadounidense en cantidades récord a través del mercado de repos.[v]
Si miramos las comparaciones históricas con nuestras circunstancias actuales, la burbuja del Misisipi de 1720 en Francia parece una plantilla razonable de la situación presente. John Law, el cerebro de aquel plan, se hizo con el control del dinero de Francia y lo utilizó para comprar acciones de su empresa del Misisipi. Los bancos centrales actuales siguen un camino similar, pero a escala global. En el plan de Law, tanto su moneda sin respaldo como las acciones de su empresa del Misisipi se hundieron desde lo más alto hasta lo más bajo en solo nueve meses. Si hoy se repitiera esa experiencia, no solo se desplomarían los mercados financieros, sino que las divisas en las que nominalmente se miden no valdrían nada a finales de año.
Las señales de fallo en algunos mercados, como los de derivados de metales preciosos, pueden interpretarse como prueba de que ya está en marcha una dislocación financiera más amplia. Es desde esta perspectiva como resulta tan importante comprender el papel del oro y la plata físicos. Son el único dinero sólido, un refugio seguro para la gente corriente, al ser incorruptibles por los gobiernos. Y cuando sus precios suban hacia el infinito, será únicamente el reflejo del fin del actual régimen de dinero fiduciario.
[i] La historia de Passio se relata en Dinero, crédito y ciclos económicos, de Jesús Huerta de Soto, capítulo 2.1. De Soto también recoge casos de prácticas bancarias y quiebras en el Egipto ptolemaico y en Roma.
[ii] Para una explicación más detallada de la probable magnitud de la inflación monetaria, consulta https://www.goldmoney.com/research/goldmoney-insights/payments-panic-and-the-ending-of-fiat-currencies
[iii] Consulta Chapwood.com y shadowstats.com.
[iv] A finales de junio de 2019, cuando el precio del oro era de 1387 $. Datos del Banco de Pagos Internacionales, Comex y el WGC.
[v] En un acuerdo de recompra (repo), un banco intercambia garantías de alta calidad por efectivo durante un periodo determinado, tras el cual se revierte el intercambio. Es un mecanismo para proporcionar liquidez a corto plazo al banco.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.