
Los descensos en la expansión del crédito bancario siempre desembocan en problemas sistémicos. Estamos al borde de uno de ellos, que, debido a que todo el mundo está centrado en el coronavirus, resulta inesperado.
Ahora podemos identificar el 23 de marzo como la fecha en la que los mercados dejaron de preocuparse por la deflación y se dieron cuenta de que la inflación monetaria es el panorama seguro. Ese día, la Fed prometió estímulos monetarios ilimitados tanto para consumidores como para empresas, y el dólar empezó a caer.
Los bancos comerciales de todo el mundo están enormemente apalancados, y su exposición a las deudas incobrables y a una crisis bancaria cíclica hará que muchos de ellos desaparezcan con toda seguridad. En este artículo analizamos los bancos de importancia sistémica mundial, los G-SIB, como indicador representativo de todos los bancos comerciales, e identificamos los que corren más riesgo según un análisis basado en el mercado.
Introducción
En estos mercados extravagantes, el elefante en la habitación es el riesgo sistémico: visible para todos, pero sencillamente ignorado. Se debe en parte a que todos los responsables de los gobiernos y los bancos centrales, así como sus epígonos en el sector de la inversión y en los medios de comunicación convencionales, creen que nuestros problemas económicos son únicamente cosa del Covid-19. Es decir, que cuando termine la pandemia volverá la normalidad. Pero el Covid-19 ha actuado como la distracción de un ilusionista: nos ha desviado la atención de las consecuencias de las guerras comerciales de Trump con China y de las tensiones de liquidez que afloraron en Nueva York el pasado septiembre, cuando el tipo del repo se disparó hasta el 10 %.
Las tensiones de liquidez y la fuerte caída de las bolsas que siguió a principios de este año, antes de mediados de marzo, han quedado sepultadas por el momento bajo un tsunami de dinero de los bancos centrales. Los problemas de liquidez posteriores a la crisis del repo de septiembre pasado y el desplome del índice S&P 500 en un tercio entre el 19 de febrero y el 23 de marzo fueron una señal clara de que el ciclo plurianual de expansión del crédito bancario ya había tocado techo. Desde la última crisis de crédito de 2008, los bancos habían recuperado la confianza para prestar y habían expandido el crédito bancario, una fase expansiva clásica.
Si restamos el dinero M1 en dólares estadounidenses del dinero M2, obtenemos una aproximación aproximada del crecimiento del crédito bancario, y eso nos dice dos cosas. Que ha algo más que duplicado durante la larga fase expansiva y que, desde principios de junio, a pesar de la inyección sin precedentes de base monetaria en el sistema bancario por parte de la Fed, el crédito bancario se está estancando.
Entramos en esta fase de contracción del crédito con algunos bancos importantes peligrosamente apalancados. Es lo habitual antes de una crisis de crédito, pero nunca en la medida que vivimos hoy. Y por culpa del Covid-19, este peligro es ignorado por todos.
Por qué importa la capitalización bursátil de los bancos
Algunos de los bancos de importancia sistémica mundial (G-SIB) no solo están muy apalancados en sus balances, sino que, en la mayoría de los casos, los mercados bursátiles valoran su capital en una fracción de su valor contable, en contraste con las valoraciones escandalosamente altas de las acciones no financieras en la peor recesión económica jamás vista en tiempos de paz. Sería razonable esperar que un nuevo mercado alcista de renta variable incluyera al sector bancario, pero no es así.
La tabla 1 que figura a continuación ilustra esta idea combinando el apalancamiento del balance y las valoraciones bursátiles de todos los G-SIB para obtener un múltiplo de los activos del balance respecto a la capitalización bursátil, y los ordena del más peligroso al menos peligroso según esta medida. Los únicos bancos de la lista cuya capitalización bursátil supera el patrimonio neto del balance, es decir, con ratios precio/valor contable superiores a uno, son los norteamericanos, lo que podría explicar por qué los niveles críticos de apalancamiento no se reconocen como un problema sistémico en los mercados financieros estadounidenses

Los tres mayores apalancamientos corresponden a bancos de la eurozona. Recuerda que estos son solo los G-SIB: habrá muchos bancos comerciales, grandes y pequeños, igual de apalancados que no figuran en esta lista.
Que tu capital se valore en menos del 20% de su valor contable, la afrenta que sufre el banco francés Société Générale, debería hacer saltar las alarmas entre los reguladores bancarios franceses. Pero ellos insisten en mirar únicamente la relación entre los activos del balance y el capital del balance, que en el caso de Soc Gen sigue siendo de unas asombrosas 21,4 veces. A diferencia del regulador, los inversores parecen pensar que este banco está muy probablemente en quiebra, y que su cotización es poco más que una opción de compra apostando por su supervivencia. Para ser claros, el efecto de cada euro de nueva deuda incobrable que declare este banco se multiplica por 118,8 en dolor para los accionistas. Conviene detenerse un momento para asimilar las implicaciones y entender lo poco que haría falta para llevar al banco a la quiebra.
Es un problema que afecta especialmente a los bancos de la eurozona. En sus torres gemelas de Fráncfort, un simple estornudo podría desestabilizar al Deutsche Bank. En Francia, el regulador descarta el apalancamiento del balance y las cotizaciones con un encogimiento de hombros a la francesa. El apalancamiento del balance de Société Générale es de 21,4 veces, el de Crédit Agricole es de 28,1 veces, el más alto de todos los G-SIB, y el de BNP es de 20,1 veces. Además, la experiencia nos dice que las cifras que comunican los bancos se refuerzan mediante su manipulación del sistema regulatorio, y por eso, cuando un banco quiebra, el resultado siempre es peor de lo que las cifras previas a la quiebra harían pensar.
Los grandes bancos no operan en compartimentos nacionales estancos: tienen actividades de financiación del comercio, negociación de divisas y derivados, préstamos en moneda extranjera e incluso sucursales y filiales considerables en el extranjero. La idea de que una crisis en la eurozona, o en China, por ejemplo, pueda quedar contenida dentro de las fronteras nacionales es un deseo ilusorio. Con la excepción de Wells Fargo, los G-SIB estadounidenses salen mejor parados que los de otras jurisdicciones, pero eso no los salvará de una crisis sistémica originada en otro lugar.
Aunque podemos señalar el final del ciclo crediticio, no hay duda de que la Covid-19 ha precipitado una crisis más inmediata. Ya estamos viendo los primeros efectos de los confinamientos sobre el PIB, y sin duda sus revisiones posteriores los empeorarán. El discurso oficial habla de una recuperación en forma de V y, de hecho, el gasto público ha aumentado con ese resultado en mente. Se dice que nosotros, el público general, hemos ahorrado dinero durante el confinamiento y que volveremos a gastar con normalidad cuando pase la Covid-19. Lo único que tienen que hacer las empresas en dificultades es aguantar y, como dijo célebremente el presidente Reagan, esperar a que llamen a la puerta: «Soy del gobierno y vengo a ayudar».
Pero bajo esta propuesta hay una verdad que se ha barrido debajo de la alfombra: tanto en EE. UU. como en el Reino Unido, con sus sociedades impulsadas por el consumo, un 80% de los empleados, según el principio de Pareto, vive al día, de nómina en nómina. Quienes han reducido su gasto y en quienes se apoya la recuperación del consumo son sobre todo jubilados, que difícilmente supondrán una gran diferencia para una economía basada en el consumo por gastar a manos llenas cuando terminen todos los confinamientos.
Los gobiernos han puesto en marcha planes de emergencia. El Gobierno de EE. UU. reparte dinero mediante helicópteros metafóricos, y Gran Bretaña tiene un programa de suspensión temporal del empleo (furlough) y aplazamientos de impuestos. Pero hacen poco por aliviar las preocupaciones de unos banqueros comerciales muy apalancados, que afrontan la perspectiva de un fuerte aumento de la deuda incobrable. La relación entre el valor de los activos del balance bancario y la capitalización bursátil sugiere con fuerza que el sistema bancario no podrá hacer frente a lo que viene.
Los gobiernos de EE. UU. y del Reino Unido también han puesto en marcha o anunciado programas para ayudar a los empleadores y, sin duda, están dispuestos a reforzar su apoyo, en particular para quienes emplean a muchos trabajadores. Pero estas medidas no pueden cambiar el hecho de que muchas empresas y particulares afrontan la quiebra. Los bancos lo saben y, como sus acciones para protegerse de la deuda incobrable en la economía no financiera están limitadas por el temor a empeorar las cosas, sus acciones en la economía financiera cobrarán importancia.
El dilema es este. Como banquero, ¿adoptas la visión de que los activos financieros seguirán revalorizándose, de modo que, aumentando la implicación de tu banco, podrías salir del apuro a base de operaciones ampliando las actividades financieras y de inversión, o bien frenas en seco el riesgo y los compromisos financieros, con la esperanza de liberar espacio en el balance para afrontar la deuda incobrable de la economía real?
Presumiblemente, los bancos centrales apuestan por lo primero, pero entre los bancos comerciales a su cargo parece imponerse lo segundo. Y con el apalancamiento de balance que tienen, ¿quién puede culparlos?
Muchos G-SIB no solo han reducido o cerrado sus actividades de banca de inversión tras Lehman, sino que su reciente experiencia en los mercados de derivados del oro y la plata probablemente los animará a reducir sus carteras en una amplia gama de otras actividades financieras. No podemos saber si esto ya ha afectado a los mercados de renta variable, pero el efecto inicial probablemente impulsará los precios al alza a medida que se deteriore la liquidez de los creadores de mercado, antes de que los compradores que siguen la tendencia dejen de perseguir las tendencias alcistas. Dada la fortaleza de los índices bursátiles estadounidenses, es precisamente lo que estamos viendo.
La dirección de las cotizaciones importa
Al ser burócratas que se atienen a sus normas, los reguladores ignoran los valores de mercado que todos sabemos que importan en el mundo real. Pero cómo evolucionan los valores en el mercado también es fundamental; y con los mercados de renta variable al alza, es importante identificar las acciones bancarias que se comportan como perros, pues ahí es donde seguramente está el problema.
A principios de este año, hacia mediados de febrero, los mercados se tomaron en serio las implicaciones deflacionistas de la Covid-19. El índice del dólar ponderado por comercio se disparó en una carrera hacia la seguridad del efectivo. Las cotizaciones de las acciones bancarias cayeron con fuerza cuando las implicaciones de una deflación del crédito bancario empezaron a ocupar el primer plano en la mente de los inversores. En Comex, el interés abierto del oro se desplomó desde niveles récord y la relación oro/plata se disparó por encima de 120. El índice S&P500 se hundió de 3386 el 19 de febrero a 2237 el 23 de marzo, con una caída de un tercio. El 23 de marzo fue también el día en que la Reserva Federal anunció que proporcionaría sin vacilar todo el apoyo monetario que necesitara la economía estadounidense, convirtiendo los crecientes temores de deflación en una inflación segura.
Eso marcó el punto de inflexión para todos los mercados financieros: el índice del dólar ponderado por comercio alcanzó su máximo y empezó a caer. El S&P500 inició un nuevo mercado alcista y esta semana se ha recuperado hasta nuevos máximos. En Comex aparecieron primas sobre el precio al contado del oro, la relación oro/plata empezó a bajar rápidamente y el precio del cobre giró bruscamente al alza. El petróleo también subió, aunque en abril cayó temporalmente por factores técnicos antes de volver a subir y unirse al resto de los alcistas.
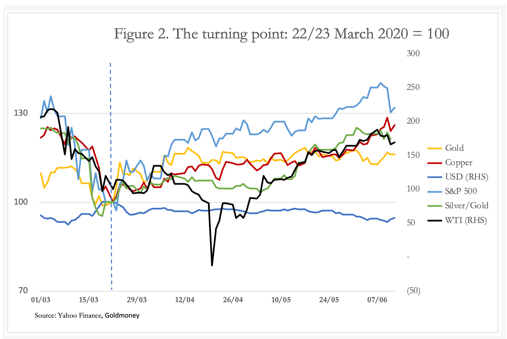
Algunos de estos efectos se muestran en la Figura 2. El factor común fue la caída del dólar, que reflejaba el paso de los temores deflacionistas a las expectativas de inflación monetaria. El dólar perdió su condición de refugio frente a la deflación e incluso se vendió a cambio de otras divisas, en particular el euro. Al mismo tiempo, todas las coberturas frente al dólar, desde las acciones hasta las materias primas, e incluso el bitcóin, empezaron a subir. En términos financieros, este es el momento en que cambió la marea, y si los bancos eran sólidos, sus cotizaciones deberían haberse sumado a la tendencia alcista. Por tanto, basta con fijarse en los que luchan por salir de sus mínimos para identificar los G-SIB con más probabilidades de estar en verdadero peligro.
En la zona euro, los dos casos destacados son Société Générale y Banco Santander. Sus gráficos parten del 23 de marzo, el día en que las bolsas despegaron, y se muestran en la Figura 3.
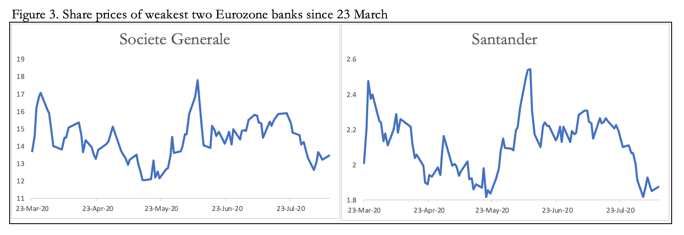
Hace apenas unos días, el 17 de febrero, Société Générale llegó a 31,93 € antes de hundirse hasta 11,77 € el 15 de mayo. Y como muestra el gráfico, es como un boxeador caído que intenta levantarse de la lona. Unido a una relación entre activos y capitalización bursátil de unas asombrosas 118,8 veces, la capacidad de supervivencia de este banco ante el más mínimo golpe es muy dudosa.
La debilidad de Santander es una sorpresa moderada. Con unos activos de 48,8 veces su capitalización bursátil, está peligrosamente apalancado, aunque no tanto como otros G-SIB de la zona euro, como Deutsche Bank, con 79,5 veces. Aun así, los inversores lo han hecho bajar de 3,955 € el 12 de febrero a 1,8232 € el 19 de mayo. De nuevo, los mercados consideran que este banco probablemente está condenado.
En este análisis limitamos nuestros comentarios a los bancos que desde marzo se comportan como perros. Pero eso no significa necesariamente que los demás bancos estén a salvo. Deutsche Bank, por ejemplo, cotizó por debajo de 5 € en marzo y se ha recuperado hasta 8,25 €, en teoría recuperándose con los mercados de renta variable. Pero el 14 de febrero ya se había desplomado desde 10,19 €, más de la mitad. Además, antes de la crisis de Lehman, las acciones llegaron a 91,625 €. Commerzbank, que no figura en la lista de G-SIB, sufre un problema similar: se ha recuperado desde un mínimo de 3,05 € el 19 de marzo hasta los 4,873 € actuales. Pero su cotización superaba los 300 € en marzo de 2007, y su relación entre activos y capitalización bursátil es de 76 veces, similar a la de Deutsche Bank. Estos dos grandes bancos privados están groguis y podrían derrumbarse al más leve empujón.
Hay dos bancos británicos con un comportamiento similar, cerca de sus mínimos del año. Barclays tiene la relación más alta entre activos del balance y capitalización bursátil, con 63,8 veces, pero no es uno de ellos. Los bancos británicos que más sufren en los mercados desde el 23 de marzo son Standard Chartered y HSBC, que se muestran en la Figura 4.
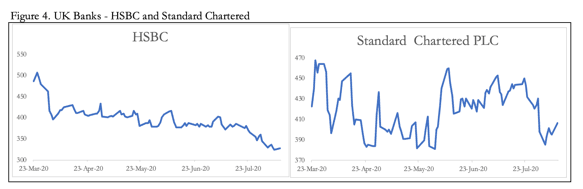
HSBC alcanzó un máximo de 791,70 peniques en enero de 2018 y cayó a 584,50 peniques el 9 de febrero, y desde entonces ha seguido bajando. Con una relación precio/valor contable del 51 %, el mercado aún lo valora mejor que a muchos otros G-SIB. El problema evidente de HSBC es su vinculación con China y las sanciones contra Hong Kong. Con unos activos totales de 14,8 veces sus fondos propios, HSBC está a la par de Standard Chartered, con 14,3. Pero con una relación precio/valor contable del 23,9 % para Standard Chartered y del 51,1 % para HSBC, el primero parece más vulnerable. Sin embargo, la geopolítica probablemente implicará que HSBC también esté lejos de estar a salvo.
Esto nos lleva a nuestra última categoría, China. Las cotizaciones de los cuatro G-SIB chinos se han desplomado, tras haber disfrutado inicialmente del repunte posterior al 23 de marzo. Y cabe señalar que el índice Shanghai Composite también giró al alza el 23 de marzo, de 2660 a 3320 esta semana. Estos grandes bancos, controlados por el Gobierno, deberían haber mantenido su repunte con el mercado y no haber caído. La Figura 5 muestra que todos están en sus mínimos o cerca de ellos. Y estos bancos, sin duda, son los más seguros de China, al ser órganos del Estado.
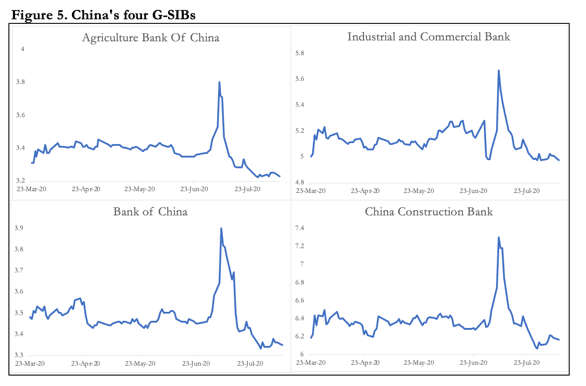
Tras la relajación del confinamiento en China, el índice compuesto de Shanghái repuntó con fuerza, con inversores minoristas lanzándose en masa a la bolsa. Las autoridades fomentaron la apariencia de un regreso a la normalidad: el diario estatal China Securities Journal, en un editorial de portada, ensalzó un mercado alcista saludable y el efecto riqueza de unas cotizaciones al alza respaldadas por una economía en mejora. Las acciones bancarias se beneficiaron al principio y todas alcanzaron su máximo el 7 de julio. El conjunto del mercado marcó su techo dos días después y solo está un 3,5 % por debajo de ese máximo. Pero las cotizaciones de estos grandes bancos han caído todas.
Los reguladores chinos han estado poniendo orden en las actividades de banca en la sombra y reformando el mercado de productos de gestión patrimonial (WMP, por sus siglas en inglés), al que los bancos están expuestos por un importe estimado equivalente a 3,3 billones de dólares. No solo ha sido para ellos una actividad empresarial de enorme importancia, sino que los bancos han dado garantías explícitas e implícitas a los inversores que eximen a los titulares de WMP de cualquier riesgo. Según una nota de Moody’s publicada el 7 de agosto, las garantías implícitas suponen más de la mitad de estos WMP.
El problema para el regulador es que los bancos asumen el riesgo de las variaciones en el valor de los activos subyacentes en lugar de los inversores. Es comprensible que haya tratado de cambiar lo que se ha convertido en un problema sistémico de primer orden. ¿Estuvo detrás de la recomendación «oficial» de que los inversores se lanzaran a la renta variable el hecho de que, antes del repunte bursátil, las garantías implícitas a los titulares de WMP amenazaban con socavar a los bancos y estos necesitaban cierto respiro?
Probablemente nunca sabremos la verdad, pero hace poco los reguladores decidieron ampliar en un año el plazo para la transferencia del riesgo de los bancos a los titulares de WMP. La señal que envía el comportamiento de las acciones de los bancos chinos en las últimas semanas, sobre todo si se compara con el del resto de los mercados bursátiles chinos, es que la percepción de riesgo de los accionistas de los bancos se ha elevado de forma significativa.
Luego está la geopolítica. Los flujos de inversión entrantes a través del Hong Kong–Shanghai Connect han quedado prácticamente detenidos por las sanciones de EE. UU. Como ya señalamos, es probable que la administración estadounidense ponga a continuación en su punto de mira a bancos como HSBC, lo que añadiría riesgo sistémico al sistema bancario chino a través de sus relaciones bancarias.
El último banco con una cotización cercana a sus mínimos es Wells Fargo, que aparece en la Figura 6.
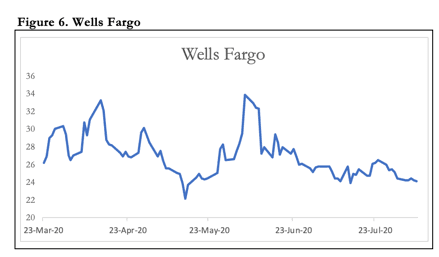
En enero, las acciones de Wells Fargo cotizaban a 54 $, y se redujeron a la mitad hasta el 23 de marzo, cuando todo cambió en el mundo de las finanzas. Quizá sea una comparación desafortunada, pero la evolución posterior de WFC se parece a la de Société Générale que se muestra en la Figura 3, la cual, como señalamos antes, es como un boxeador noqueado que lucha por levantarse de la lona. Entre los G-SIB norteamericanos, destaca por tener el mayor descuento sobre el valor contable, lo que le da un apalancamiento de activo total sobre capitalización bursátil de 18,6 veces. Su ratio de balance sobre fondos propios es de apenas 10,4 veces, frente a 10,3 de JPM Chase. Sin duda, los reguladores bancarios estadounidenses no ven aquí ningún problema, aunque los mercados nos cuentan otra historia.
En conclusión, mediante nuestro enfoque basado en el mercado hemos identificado algunos de los probables puntos débiles del sistema bancario mundial; habrá otros en bancos que no figuran en la lista de G-SIB, de los cuales Commerzbank, citado antes, es un ejemplo. El hallazgo sorprendente, quizá, es la amenaza sistémica que suponen los grandes bancos de China junto con dos G-SIB británicos que operan en Hong Kong y en el Lejano Oriente. Si el «Estado profundo» estadounidense considera que el sistema financiero chino merece nuevos ataques, podría ser responsable del colapso del sistema bancario mundial.
Los rescates estatales sin cuestionamiento serían el desenlace más optimista en un mundo del G-20 que ha aprobado normas que permiten los bail-ins. Cualquier jurisdicción que opte por el bail-in probablemente empeorará las cosas al trasladar el fallo a los tenedores de bonos bancarios y a los grandes depositantes, lo que provocaría retiradas desordenadas de fondos en otros bancos considerados en riesgo. Debemos partir del supuesto de que, cuando caiga cualquiera de estas fichas de dominó, las autoridades competentes la rescatarán sin vacilar.
Las consecuencias de la quiebra de un banco global
Si un G-SIB quiebra, parece lógico que otros bancos menores también lo hagan. Por lo tanto, cualquier Estado que sufra la quiebra de un G-SIB debe estar preparado desde el principio para respaldar a todo su sistema bancario. Lo más probable es que se convierta en un problema más amplio y que, como resultado, el sistema bancario mundial acabe en manos de los grandes gobiernos.
Al principio, solo cabe conjeturar las implicaciones inflacionarias. La forma en que la crisis afecte a las perspectivas económicas y socave los activos financieros alimentará esas conjeturas. Pero cuando los bancos son propiedad del Estado y están controlados por él, el obstáculo que el ciclo del crédito bancario supone para la entrada de inflación será sustituido por las directrices de los banqueros centrales y los ministros del Tesoro. La inflación monetaria global destinada a comprar una recesión cada vez más cercana quedará libre de trabas y no tendrá precedentes.
El efecto de una crisis bancaria sobre los activos financieros en general es un análisis que aún está por hacer. Hemos visto cómo el 23 de marzo se convirtió en el punto de inflexión para los mercados, que, girando en un palmo, pasaron de esperar una deflación del crédito a esperar una inflación ilimitada de las monedas fiduciarias. Es también el momento en que empezó la cuenta atrás hacia una crisis definitiva y total de los mercados y las divisas. Una consecuencia ha sido el inicio de la debilidad del dólar, que probablemente persistirá. Es probable que los flujos de capital extranjero que salen del dólar y de los activos en dólares continúen, o incluso se aceleren. Con los extranjeros convirtiéndose cada vez más en vendedores netos de activos financieros estadounidenses, no solo seguirá resintiéndose el tipo de cambio del dólar, sino que, con la desinversión extranjera, cada vez le resultará más difícil a la Fed mantener la burbuja de activos financieros.
El hecho de que la Fed acabe financiando al Gobierno estadounidense a través de intermediarios controlados por el propio gobierno hará caer la hoja de parra de la financiación no inflacionaria mediante la flexibilización cuantitativa (QE). La inflación monetaria quedará al descubierto tal como es, lo que exigirá que el mercado reevalúe los rendimientos de los bonos del Tesoro de EE. UU. En resumen, con un dólar más débil, se mida como se mida, la Fed corre el riesgo de perder el control sobre los mercados de deuda pública y, por tanto, también sobre los precios de otros activos financieros.
El éxito de la Fed a la hora de reducir gradualmente los costes de financiación del Tesoro estadounidense se ha basado en su supremacía incuestionable sobre los mercados: lo que la Fed dice, se hace. Tras la crisis bancaria que ahora es inminente, es probable que esa confianza quede muy dañada y que un número creciente de escépticos del mercado cuestione las acciones de la Fed. Amenaza con ser una repetición de los problemas a los que se enfrentó el Banco de Inglaterra a principios de los años setenta, cuando casi todas sus medidas fracasaron a la hora de convencer a los mercados. Entre 1972 y 1975, el índice FT30 cayó un 73 %, en noviembre de 1973 se produjo una crisis bancaria, la inflación de precios se disparó y en 1976 se recurrió al FMI para rescatar a Gran Bretaña.
Solo podemos concluir que una crisis sistémica que conduzca a quiebras bancarias generalizadas y a su paso a propiedad del sector público será vista, tanto por el público general como por los inversores, como un fracaso de las políticas monetarias neokeynesianas de los bancos centrales. Una crisis bancaria más grave que la crisis de Lehman de 2008-2009 sería un peldaño hacia una crisis más amplia del valor de los activos financieros, que llevaría a una pérdida cada vez más rápida del poder adquisitivo del dólar, cuya suerte está ahora estrechamente ligada a la confianza en que el déficit presupuestario de EE. UU. siga financiándose. Y del destino del dólar depende el futuro de todas las demás monedas de papel vinculadas a él.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.