
Incluso en un contexto keynesiano, la política monetaria del BCE ya no busca estimular la economía, sino mantener a flote a los derrochadores. La situación se ha deteriorado hasta tal punto que los bancos comerciales de la eurozona parecen tener el crédito restringido en Nueva York, como demuestra la reticencia de los bancos estadounidenses a realizar operaciones de repo con ellos, lo que provocó el fallo del mercado en septiembre de 2019, cuando la Fed tuvo que intervenir.
Un examen de las cifras sugiere con fuerza que incluso los bancos, las aseguradoras y los fondos de pensiones de la eurozona han dejado de ser compradores netos de deuda pública de la eurozona. Podría deberse a que las condiciones no son atractivas. Pero, si es así, es una acusación contra los programas de compra de activos del BCE, que deliberadamente han suprimido los tipos hasta el punto de resultar poco atractivos, incluso para inversores normalmente dóciles.
En consecuencia, sin ninguna compensación por parte del ahorro, el BCE se ha convertido en un auténtico Rudolf Havenstein y sigue políticas inflacionistas similares a las que empobrecieron a las clases medias de Alemania y condenaron al hambre a sus trabajadores y a los ancianos entre 1920 y 1923. Que el pueblo alemán esté tolerando una destrucción tan evidente de su moneda por tercera vez en cien años resulta sencillamente asombroso.
Un Madoff institucionalizado
Los esquemas para despojar a la gente sin que lo sepa siempre acaban en desastre para quienes los llevan a cabo. Los bancos centrales que utilizan el señoreaje de su moneda no son una excepción. Pero, en lugar de encubrirlo como un Madoff institucionalizado[i], recurren a una ciencia cuestionable para justificar su comportamiento abiertamente fraudulento. La paradoja del ahorro es un ejemplo: penalizar a los ahorradores suprimiendo los tipos de interés, supuestamente en beneficio de la economía en general, ignora convenientemente el robo que conlleva. Si puedes cambiar la forma en que la gente percibe la realidad, puedes salirte con la tuya en muchísimas cosas.El descubrimiento masivo por parte del pueblo del fraude perpetrado contra él por quienes supuestamente lo representan es siempre la causa de un ciclo de crisis y guerras. Puede pasar mucho tiempo de sufrimiento antes de que una población, por lo demás sumisa, se niegue a seguir sometiéndose sin cuestionar a la autoridad. Pero cuanto más se prolonga esa situación, más opresivos son los métodos que usa el Estado para aplazar la inevitable crisis. Hasta que algo cede por fin. En el caso del euro, hemos visto cómo el sistema no ha dado intereses a los ahorradores desde 2012, mientras que la cantidad de dinero y crédito en circulación lo ha depreciado un 63 % (medido por la masa monetaria M3 del euro).
Además, los precios pueden manipularse para crear una ilusión de estabilidad. La Fed de EE. UU. ha aumentado desde marzo de 2020 sus compras de bonos del Tesoro indexados a la inflación (TIPS) a un ritmo superior al de su emisión por parte del Tesoro estadounidense, lo que eleva artificialmente los precios de los TIPS y crea la ilusión de que al mercado no le preocupa la inflación de precios.[ii]
Pero eso no es todo. Los estadísticos del Gobierno no son ajenos a maquillar las cifras o a presentarlas fuera de contexto. Creemos que las cifras de inflación del IPC reflejan fielmente el coste de la vida, a pesar de los cambios que ha habido con el tiempo en la forma de introducir los precios. Creemos que el PIB es crecimiento económico —un concepto cuestionable— y no crecimiento de la cantidad de dinero. Incluso creemos que la inflación monetaria no tiene nada que ver con los precios. Las estadísticas están diseñadas para engañar. Como dijo Lord Canning hace 200 años: «Puedo probar cualquier cosa con estadísticas excepto la verdad». Y eso fue antes de los ordenadores, que han facilitado una explosión en la cantidad de estadísticas cuestionables. ¿No consigues entender algo? Mira las estadísticas.
Otra diferencia entre Madoff y el Estado es que el Estado obliga por ley a todos a someterse a sus fraudes monetarios. Y como ciudadanos respetuosos de la ley, la respetamos, e incluso despreciamos a quienes tienen la osadía de cuestionarla. Pero, al hacerlo, entregamos un enorme poder a las autoridades monetarias, así que no debería sorprendernos que ese poder se utilice de forma abusiva, como ocurre con los tipos de interés y la dilución de la moneda del Estado. Y se deduce que, cuanto más profundo es el fraude monetario, mayor es la crisis que sigue cuando algo cede.
La mejor medida de que disponemos de las distorsiones del mercado causadas por acciones deliberadas de las autoridades monetarias es la diferencia entre los rendimientos reales de los bonos y una estimación de lo que deberían ser. Es decir, las valoraciones de la magnitud de los rendimientos reales negativos. Pero cualquier valoración de este tipo es intrínsecamente subjetiva, ya que los mercados y las estadísticas están distorsionados, manipulados o no pueden proporcionar la referencia pertinente. Aun así, tiene sentido suponer que el impacto en los precios, es decir, el ajuste de los precios de los bonos a medida que los mercados se normalizan, es mayor en aquellos cuyos rendimientos nominales son negativos. Esto significa que debemos centrar nuestra atención en ellos. Y las principales jurisdicciones en las que esto se aplica son Japón y la eurozona.
La inestabilidad bancaria de la eurozona
La crítica de la política monetaria de Japón debe reservarse para más adelante, con el fin de centrarnos en las condiciones monetarias y económicas de la Eurozona. El BCE redujo por primera vez su tipo de depósito al 0 % en julio de 2012. Después introdujo por primera vez tipos de depósito negativos del -0,1 % en junio de 2014, seguidos del -0,2 % más tarde ese mismo año, el -0,3 % en 2014, el -0,4 % en 2016 y, por último, el -0,5 % en septiembre de 2019. Este último movimiento coincidió con el colapso del mercado de repos en Nueva York, el día en que se completó el traspaso de la correduría principal de Deutsche Bank al BNP, con sede en París.Podemos suponer con una certeza razonable que la coincidencia de estos hechos reflejó la reticencia de los grandes bancos estadounidenses a asumir a cualquiera de estos dos bancos como contrapartes de repo, ya que los fondos de cobertura y los fondos monetarios con cuentas en Deutsche decidieron trasladarlas a otra entidad, lo que habría abierto agujeros considerables en el balance de Deutsche, y posiblemente también en el de BNP, y habría requerido cobertura de repo. La reticencia de los bancos estadounidenses a implicarse habría sido una señal clara de su desgana a aumentar su exposición de contraparte a los bancos de la Eurozona.
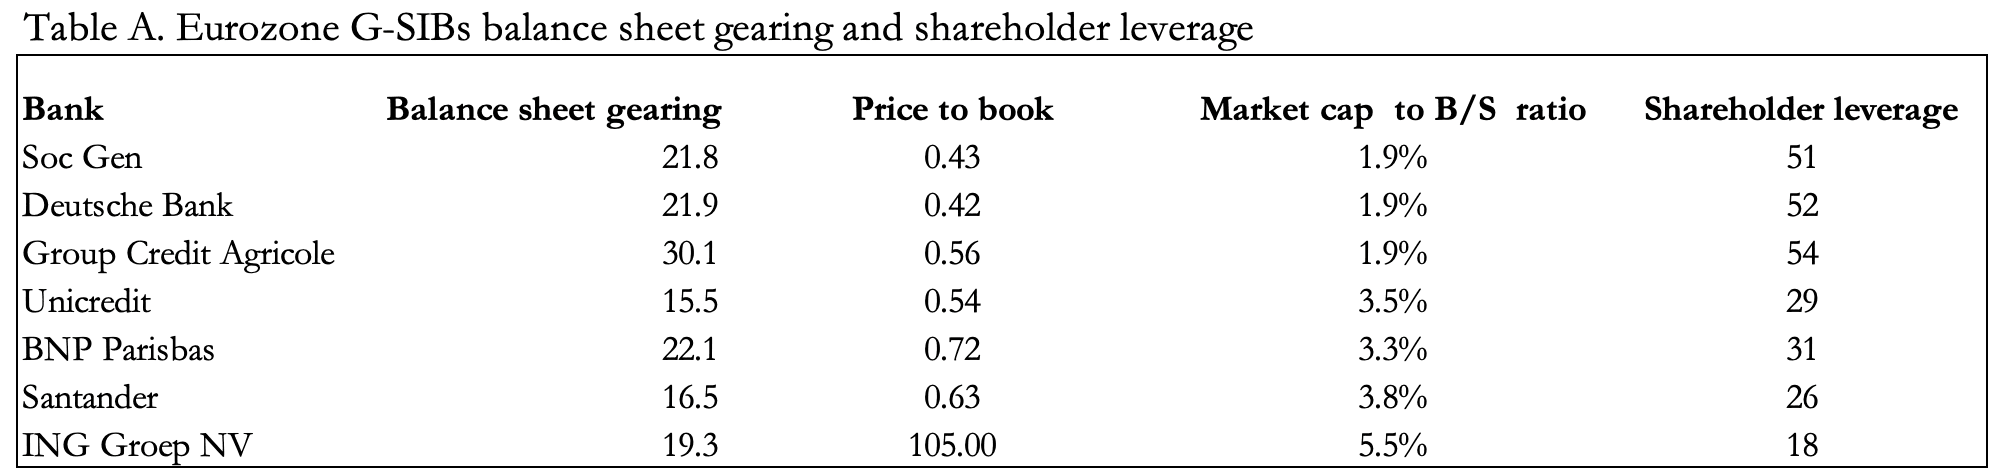
No podemos saberlo con seguridad, pero es la explicación lógica de lo ocurrido. En ese caso, la crisis de los repos en Nueva York fue una importante advertencia previa de la fragilidad del sistema monetario y bancario de la Eurozona. Basta con observar la situación de los principales bancos de importancia sistémica global (G-SIB) de la Eurozona en la Tabla A para entender por qué.
El ciclo del crédito en euros se ha suspendido
Cuando los bancos compran deuda pública, suele ser porque la consideran la alternativa libre de riesgo a ampliar el crédito a los agentes privados no financieros. En el curso normal de un ciclo económico, es algo inherentemente cíclico. Tanto Basilea como las normativas nacionales refuerzan la idea de que la deuda pública está libre de riesgo, lo que le otorga el estatus de activo refugio en tiempos de mayor riesgo. En un ciclo crediticio bancario normal, los bancos tienden a mantener letras y bonos del Estado con vencimiento inferior a un año y, según la curva de rendimientos, se aventuran a lo largo de la curva hasta cinco años como máximo.Estas posiciones se van deshaciendo después, cuando los bancos confían más en las condiciones de préstamo a prestatarios no financieros al mejorar la economía. Pero cuando las condiciones económicas se estancan y el ciclo crediticio se suspende por falta de recuperación, los bancos pueden acumular posiciones con vencimientos más largos.
Además de la falta de usos alternativos del crédito bancario, esto se debe a diversas razones. Las mesas de negociación buscan cada vez más la mayor volatilidad de precios de los vencimientos largos, los bancos centrales fomentan una mayor participación de la banca comercial en los mercados de deuda pública y, si la curva de rendimientos lo permite, los vencimientos más largos suelen ofrecer mejores rentabilidades. Cuanto más tiempo transcurre entre la inversión en deuda pública y la preferencia por expandir el crédito al sector privado, mayor es esta desviación progresiva de la misión.
Como hemos visto antes, el BCE introdujo tipos de depósito cero hace casi 10 años, y las condiciones del sector privado no han generado mucha financiación mediante crédito bancario. La Figura 1 muestra los préstamos desde 2008 procedentes de todas las fuentes, incluidas las titulizaciones y el crédito bancario, a a) los hogares y b) las empresas no financieras.
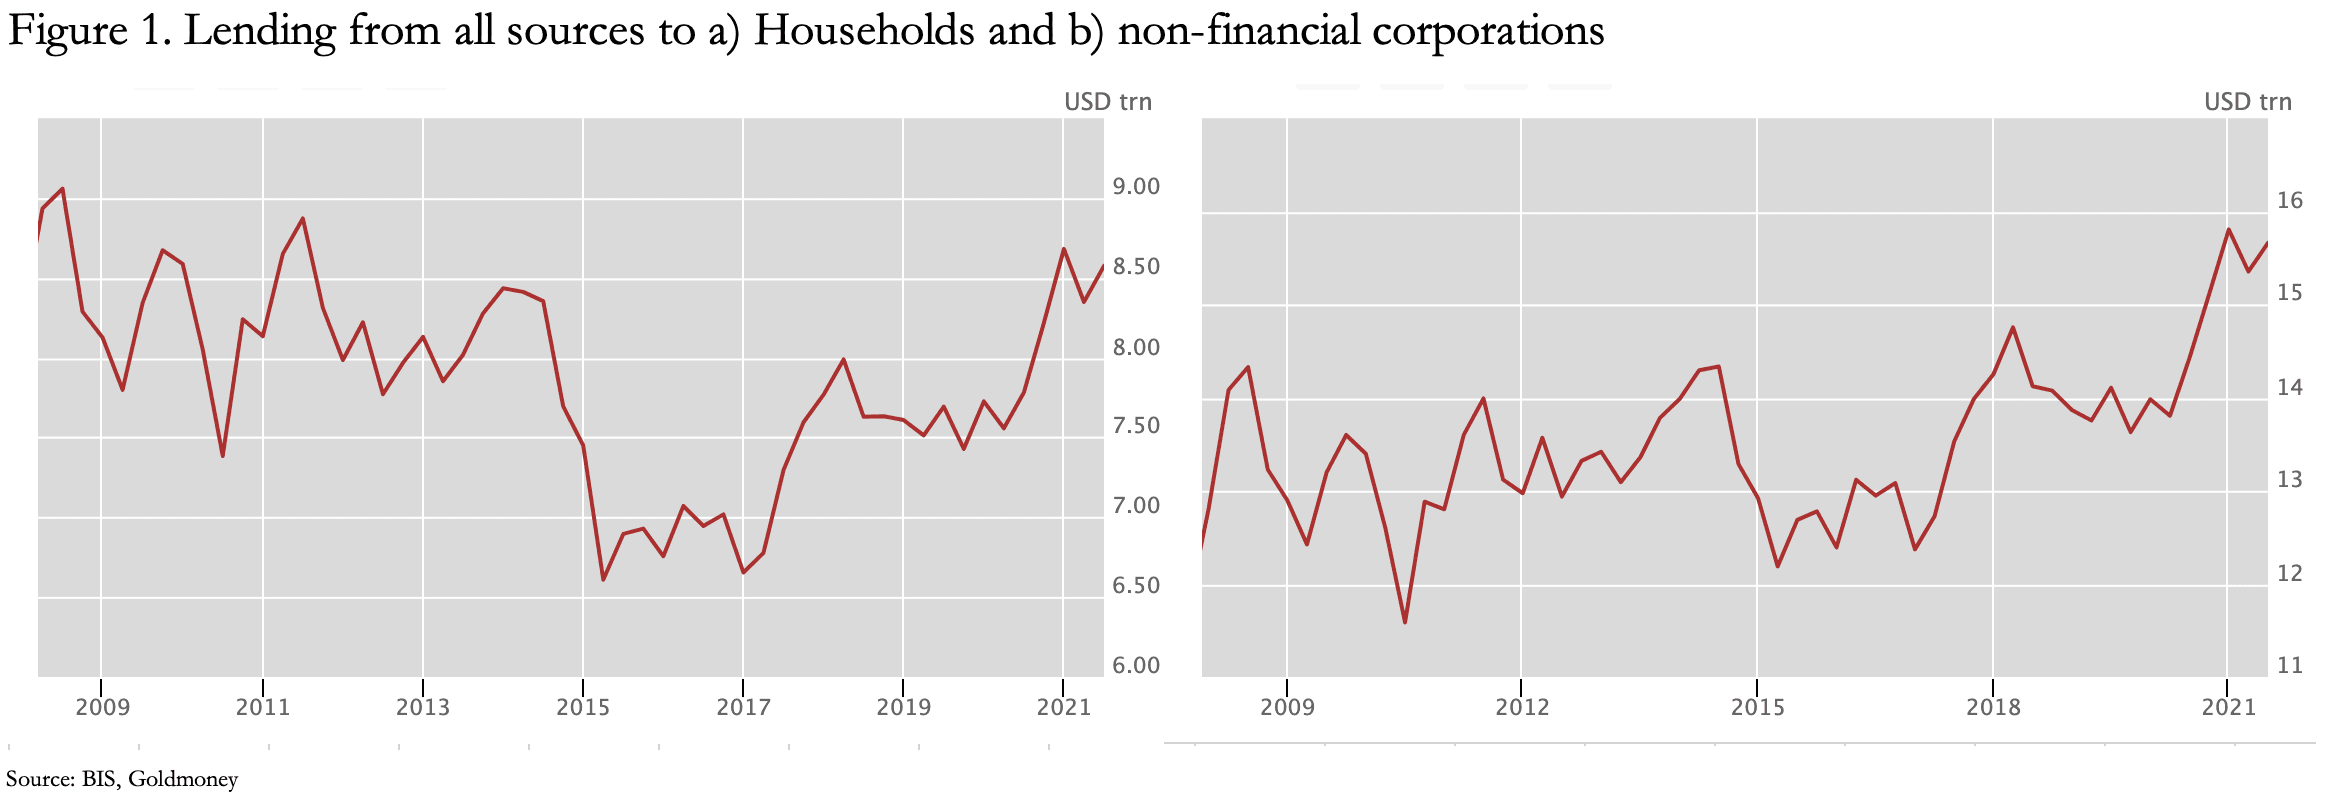
Antes de la pandemia de Covid, el total de préstamos a los hogares había descendido de un equivalente a 9 billones de dólares en 2008 a 7,4 billones en el cuarto trimestre de 2019. Y en el caso de las empresas no financieras, el total de préstamos también disminuyó ligeramente durante el mismo periodo. Es cierto que este periodo incluyó una caída del crédito y su recuperación, pero, en términos netos, las condiciones de préstamo se estancaron.
Pero el crédito bancario a estos dos sectores se habrá contraído, teniendo en cuenta la emisión neta de bonos de deuda de consumo con garantía y la de las empresas que obtuvieron financiación barata emitiendo bonos corporativos a tipos de interés cercanos a cero, que están incluidos en la Figura 1.
Tras el inicio de la pandemia, las condiciones de préstamo se ampliaron por indicación del gobierno y el endeudamiento de ambos sectores aumentó de forma sustancial.
Mientras tanto, durante el mismo periodo aumentó la emisión de bonos para los gobiernos, en particular desde el comienzo de la pandemia, como ilustra la Figura 2.

Los gráficos de las Figuras 1 y 2 respaldan la tesis de que la expansión del crédito y la financiación mediante bonos habían perjudicado, hasta hace poco, al sector privado no financiero. La expansión del endeudamiento público se ha realizado íntegramente a través de bonos comprados por el BCE, como se demostrará cuando examinemos el balance del eurosistema. Confirman que los tipos cero y negativos no han estimulado las economías de la Eurozona como teorizaron los keynesianos. Y el aumento del crédito durante la pandemia refleja un apoyo financiero, no un nuevo intento de estímulo keynesiano.
La finalidad de la expansión de la deuda es importante, porque en cuanto el supuesto estímulo se agote o suban los tipos de interés, veremos cómo el crédito bancario a hogares y empresas vuelve a contraerse. Solo que esta vez habrá un mayor riesgo de impago de las garantías para los bancos. Además, unos tipos de interés más altos también socavarán los valores de mercado de los bonos públicos y corporativos en sus balances, lo que podría erosionar con rapidez el capital de los bancos de la Eurozona, dado su apalancamiento excepcionalmente alto que se muestra en la Tabla A anterior.
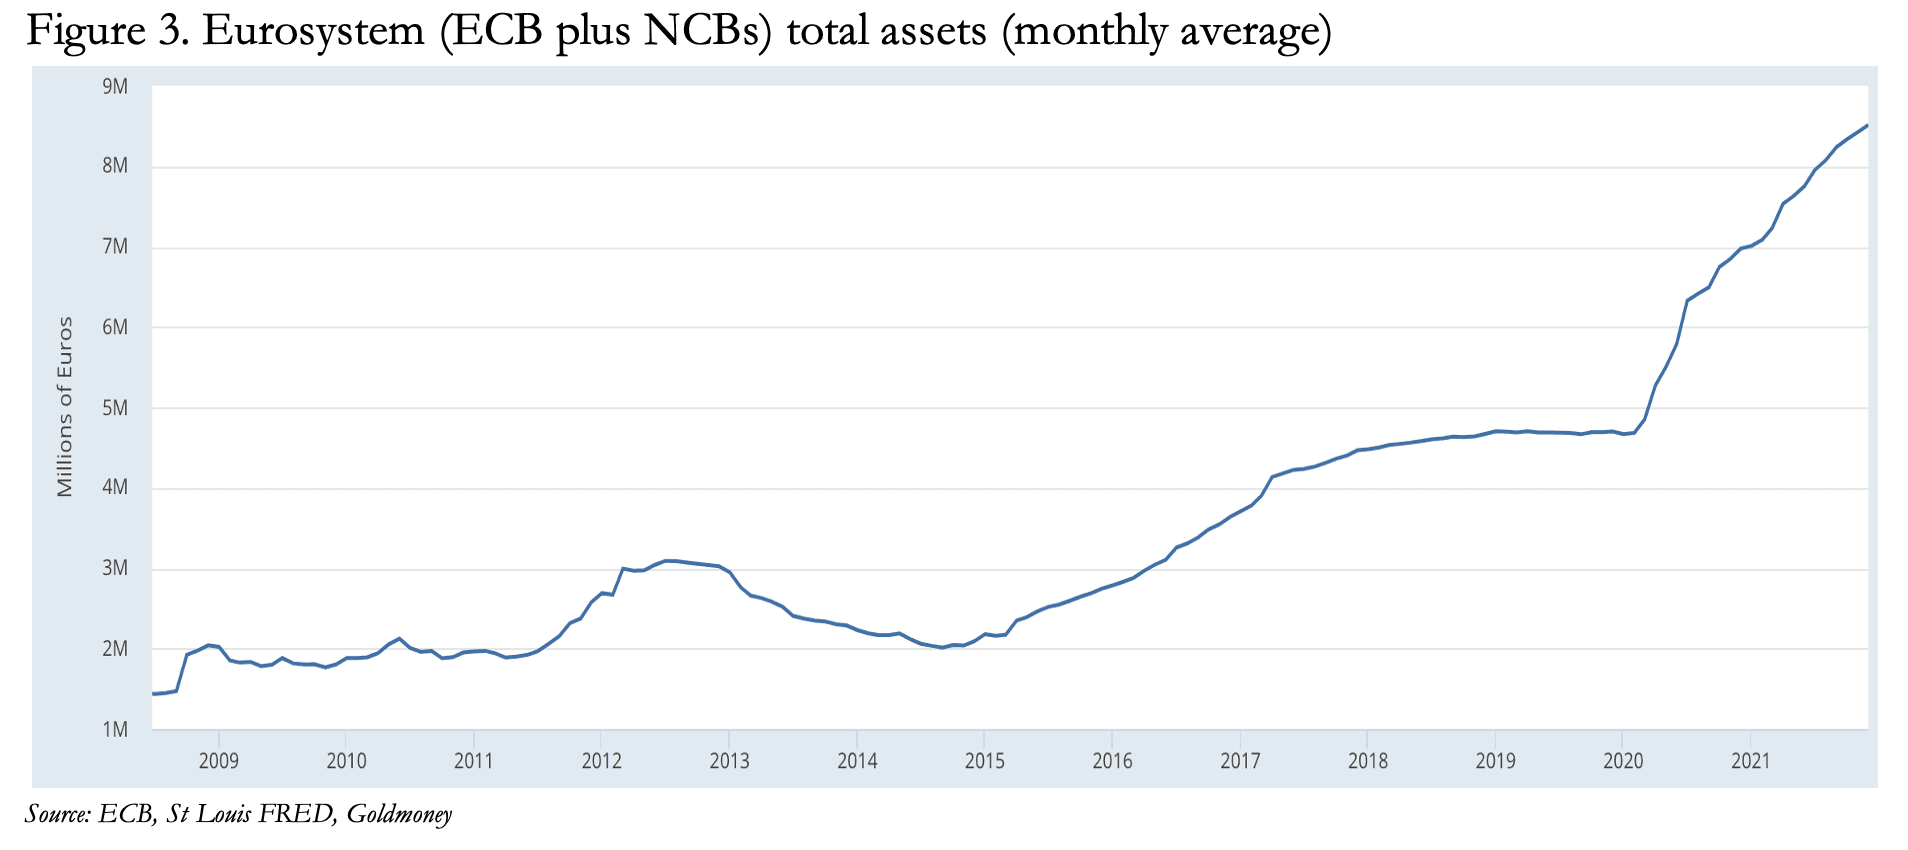
La figura 3 muestra el balance consolidado del sistema del euro desde agosto de 2008, el mes en que quebró Lehman, cuando ascendía a 1,43 billones de euros. La crisis financiera de Grecia se extendió de 2012 a 2014 y, durante ese tiempo, el balance se expandió hasta los 3,09 billones de euros, antes de normalizarse parcialmente hasta los 2,01 billones. En enero de 2015, el BCE puso en marcha su programa ampliado de compra de activos (APP, también conocido como expansión cuantitativa) para evitar que la inflación de precios se mantuviera demasiado baja durante un periodo prolongado. Se temía una deflación de corte keynesiano: el IAPC, la medida de la inflación de precios, había caído entonces hasta el -0,5 %, a pesar de que el BCE ya había reducido su tipo de depósito al -0,2 % el septiembre anterior.
Entre marzo de 2015 y septiembre de 2016, las compras conjuntas de valores de los sectores público y privado realizadas por el BCE sumaron 1,14 billones de euros, el equivalente al 11,3 % del PIB nominal de la zona del euro. El APP se «recalibró» en diciembre de 2015 y se prorrogó hasta marzo de 2017 y más allá, si fuera necesario, con 60 000 millones de euros al mes. Además, el tipo de depósito se rebajó al -0,3 %. Ni siquiera eso bastó, y en marzo de 2016 hubo una nueva recalibración, hasta los 80 000 millones mensuales, con la intención de prolongarla hasta final de año, cuando se retomaría el ritmo anterior de 60 000 millones al mes.[iii]
La expansión del balance del BCE hizo que la inflación de precios se recuperara hasta el 1 % en 2017, como cabía esperar. Con la expansión del crédito al sector privado no financiero estancada (figuras 1 y 2 anteriores), el estímulo keynesiano simplemente fracasó en este objetivo. Pero cuando en marzo de 2020 la Reserva Federal de EE. UU. redujo su tipo de interés de referencia al 0 % y anunció una expansión cuantitativa de 120 000 millones de dólares al mes, el BCE hizo lo que había aprendido a hacer cuando se encuentra en un agujero monetario: seguir cavando aún más rápido. En marzo de 2020, el BCE aumentó las compras del programa de compra de activos (APP) y adoptó un nuevo programa, el programa de compras de emergencia frente a la pandemia (PEPP). Estas medidas explican por qué los volúmenes de compras netas mensuales de política monetaria del Eurosistema son mayores que nunca, lo que eleva el total de su balance a más de 8,5 billones de euros en la actualidad.
Las compras de bonos del BCE se correspondieron casi exactamente con las necesidades de financiación de los bancos centrales nacionales, ambas de 4 billones de euros entre enero de 2015 y junio de 2021. La contrapartida de estas compras es un aumento de la cantidad de efectivo en circulación. Dicho de otro modo, el BCE se ha convertido en un Rudolf Havenstein en toda regla. Los objetivos del BCE no se diferencian de los de Havenstein cuando fue presidente del Reichsbank tras la Primera Guerra Mundial: una política monetaria que empobreció a las clases medias alemanas y empujó a la clase trabajadora y a los ancianos a la inanición al hundir el marco de papel. La diferencia es que hoy la sociedad alemana paga, con la destrucción de sus ahorros, el comportamiento derrochador de sus socios de la eurozona y no el de su propio gobierno.
El BCE tiene ahora un problema adicional: la inflación de precios está repuntando a escala global. Los precios de los insumos de los productores en Europa suben con fuerza, con una tasa general del IAPC de la eurozona en noviembre del 4,9 % anualizado, y sin duda con más subidas por venir. Los precios del petróleo han subido más de un 50 % en un año y los del gas natural más de un 60 %, estos últimos aún más en los mercados europeos debido a una crisis de suministro provocada por los propios gobiernos.
Cada vez más, el propósito de la política del BCE ya no es estimular la economía, sino garantizar que los déficits derrochadores de los Estados miembros se financien al menor coste posible. Pero ¿cómo puede hacerlo ahora que, a raíz de la escalada de los precios al consumo, los tipos de interés van a subir? Está claro que, cuanto más suban los tipos de interés, más rápido aumentará el BCE su balance, porque se ha comprometido no solo a cubrir el déficit presupuestario de cada Estado miembro de la eurozona, sino también los intereses de su endeudamiento.
Pero hay más. En un discurso del 12 de octubre, Christine Lagarde, presidenta del BCE, indicó que está dispuesta a contribuir a financiar la transición hacia la neutralidad de carbono.[iv] Y en una carta conjunta al FT, el presidente de Francia y el primer ministro de Italia pidieron relajar las normas fiscales de la UE para poder gastar más en inversiones clave. Esto es una muestra de lo que dijeron:
«Así como no se podía permitir que las normas se interpusieran en nuestra respuesta a la pandemia, tampoco deben impedirnos realizar todas las inversiones necesarias», escribieron los dos líderes, y añadieron que «la deuda contraída para financiar tales inversiones, que sin duda benefician al bienestar de las generaciones futuras y al crecimiento a largo plazo, debería verse favorecida por las normas fiscales, dado que el gasto público de este tipo contribuye de hecho a la sostenibilidad de la deuda a largo plazo».[v]
Las normas del Pacto de Estabilidad y Crecimiento se han suspendido, de hecho, y está previsto volver a aplicarlas en 2023. Pero está claro que estos dos grandes gastadores se sienten acorralados. Es casi seguro que el Pacto de Estabilidad y Crecimiento se suavizará, al ser una farsa, muy parecido al techo de deuda de EE. UU. El problema es que los gobiernos de la eurozona están demasiado acostumbrados a la financiación inflacionaria como para abandonarla.
Si el BCE pudiera inflar la moneda sin que las consecuencias fueran evidentes, no habría problema. Pero con los precios disparados por encima del objetivo obligatorio del 2 %, eso ya no es cierto. Hasta ahora, el BCE ha estado en negación y sostiene que las presiones sobre los precios remitirán. Pero sabemos, o deberíamos saber, que el aumento del nivel general de precios se debe a la expansión monetaria, a arrancar en exceso hojas del árbol del dinero mágico, en particular a un ritmo acelerado desde marzo de 2020 que aún no se ha reflejado por completo en el nivel del consumidor. Y en su deber de financiar los déficits de los gobiernos de los PIGS, la expansión del balance del BCE mediante compras de bonos seguirá con toda seguridad.
Además, si los rendimientos de los bonos suben, amenazarán con socavar los balances de los bancos comerciales, muy apalancados.
La posición de los bancos comerciales
Con las economías de los Estados miembros de la eurozona asfixiadas por la gestión de la política monetaria del BCE desde la crisis de Lehman en 2008 y por los confinamientos más recientes a causa de la covid, la acumulación de deudas incobrables en los bancos comerciales es una amenaza creciente para todo el sistema financiero. La tabla A anterior, sobre el apalancamiento operativo de los G-SIB de la eurozona y sus calificaciones bursátiles, da testimonio del problema.Hasta ahora, las deudas incobrables de los bancos italianos y de otros países PIGS se han reducido, no porque se hayan resuelto, sino porque se han utilizado como garantía de préstamos de los bancos centrales nacionales. Los reguladores bancarios locales consideran que los préstamos morosos son productivos para poder ocultarlos en el sistema de liquidación TARGET2 del BCE. Junto con las compras de activos del BCE realizadas a través de los bancos centrales nacionales, esto probablemente explica la mayor parte de los desequilibrios del sistema de liquidación transfronteriza TARGET2, que en teoría no deberían existir.

La situación hasta el pasado octubre se muestra en la figura 4. Los pasivos con el Bundesbank vuelven a aumentar a niveles récord, mientras que los importes adeudados por los bancos centrales de Italia y España también crecen. Estos saldos son anteriores a que se materializaran las presiones globales al alza de los tipos de interés. Dado el fuerte aumento del crédito bancario a hogares y sociedades no financieras desde marzo del año pasado (véase la figura 1), parece seguro que las deudas incobrables se acumularán en los bancos en los próximos meses. Es probable que esto socave el valor de las garantías en los mercados de repos europeos, que se realizan sobre todo en euros y casi con toda seguridad superan los 10 billones de euros, tras haberse registrado 8,3 billones a finales de 2019.[vi] La medida en que los propios bancos centrales nacionales hayan aceptado garantías de repos se convertirá entonces en un problema importante.
El mercado de repos ha crecido en un contexto de tipos Euribor negativos. No está claro qué papel desempeñan los tipos negativos en este crecimiento. Si bien se entiende que un banco quiera endeudarse a tipos inferiores a cero, es más difícil justificar que preste a esos tipos. Y en un repo la garantía se devuelve según lo pactado de antemano, de modo que su salida del balance del banco es temporal. Aun así, este mercado se ha convertido en una parte integral de las transacciones diarias entre los bancos europeos.
Las variaciones en la calidad de las garantías se muestran en la figura 5. Esto difiere sustancialmente de los mercados de repos de EE. UU., que se destinan casi exclusivamente a la liquidez a corto plazo y solo utilizan garantías de alta calidad (letras y bonos del Tesoro estadounidense y deuda de agencias).

Las finanzas públicas están fuera de control

La primera columna de la tabla B muestra la deuda pública en relación con el PIB, que es el criterio convencional para medir la deuda pública respecto a la economía. La segunda columna muestra la proporción del gasto público en el conjunto de la economía en relación con el PIB, lo que nos permite obtener la tercera columna. La base de ingresos públicos sobre la que descansa en última instancia el pago de la deuda es el sector privado, y la tercera columna muestra en qué medida y dónde recae esa carga real. Deja al descubierto la situación imposible de países como Grecia, Italia, Francia, Bélgica, Portugal y España, donde, además de sus propias cargas de deuda del sector privado, los mercados dan por hecho que los ciudadanos que se ganan la vida sin cobrar de sus gobiernos son responsables de respaldar la deuda de estos.
La esperanza de que estos países puedan salir de su deuda creciendo se desmorona al considerar la base impositiva real. Hoy se reconoce ampliamente que, con unos niveles de impuestos ya elevados, nuevas subidas fiscales socavarán estas economías.
Podemos descartar por disparatada la alternativa, la vana esperanza de que más estímulos en forma de un nuevo aumento de los déficits generen una recuperación económica y de que luego lleguen mayores ingresos fiscales que normalicen las finanzas públicas. Es un argumento populista entre algunos defensores del libre mercado hoy en día, que citan las exitosas políticas económicas de Ronald Reagan y Margaret Thatcher. Pero en aquella época los gobiernos de EE. UU. y Reino Unido no estaban ni de lejos tan endeudados y sus economías pudieron responder de forma positiva a las bajadas de impuestos. Además, entonces la inflación de precios estaba bajando, mientras que hoy está subiendo.
Y como señaló un artículo de Carmen Reinhart y Ken Rogoff, a una nación cuya deuda pública supera el 90 % del PIB le resulta muy difícil salir de ella creciendo.[vii]Siete de las naciones de la eurozona ya superan este Rubicón del 90 %, y sus deudas siguen creciendo bastante más rápido que su PIB. Con un 111 %, el conjunto de la zona euro está muy por encima. Si se tiene en cuenta la menor proporción de actividad del sector privado frente a la de sus gobiernos, se aprecia mejor la diferencia entre la situación actual y la de las naciones que lograron reducir niveles de deuda incluso más altos tras la Segunda Guerra Mundial, saliendo de la trampa de la deuda mediante una inflación suave mientras sus economías progresaban en el entorno de posguerra.
Además, conviene tener presentes los pasivos futuros de los gobiernos, cuyo valor actual neto es considerablemente mayor que su deuda actual. Con el tiempo, estos pasivos deberán financiarse. Y con una inflación de precios al alza, costes reales como los de la sanidad los elevan aún más. La situación empeora progresivamente a medida que estos costes obligatorios se hacen efectivos.
Existe una solución, y es recortar el gasto público para que el presupuesto esté siempre equilibrado. Pero para los políticos socializantes, recortar drásticamente los presupuestos de los departamentos equivale a devorar a sus propios hijos. Supone revertir todo aquello en lo que creen. Y exige derogar la legislación de bienestar para frenar la acumulación de costes futuros en esa materia. No hay mandato democrático para eso.
Conclusión
La subida de los tipos de interés a escala mundial afectará a todas las grandes divisas y, en algunas de ellas, dejará al descubierto riesgos sistémicos. Un examen de la situación actual y de cómo le afectarán unos tipos más altos apunta a la eurozona como el punto débil global más probable.
La posición de deuda de la eurozona empuja al conjunto del sistema financiero y económico mundial hacia una crisis de deuda más de lo que se suele reconocer. El problema es más agudo en Grecia, Italia, Francia, Bélgica, Portugal y España, por ese orden de endeudamiento. Solo sobreviven porque el BCE garantiza que puedan pagar sus facturas financiándolas por completo mediante la inflación de la cantidad de euros en circulación. Todo el propósito del BCE se ha convertido en transferir riqueza de los Estados miembros fiscalmente más prudentes a los derrochadores mediante la depreciación de la moneda.
En el proceso, según cifras del Banco de Pagos Internacionales, el sistema bancario está contrayendo el crédito al sector privado y ni siquiera está acumulando bonos del Estado, lo cual sorprende. Al igual que los bancos de EE. UU., los bancos de la eurozona se han ido desviando cada vez más hacia actividades financieras y especulación. La diferencia es el alto nivel de apalancamiento operativo, de hasta treinta veces en el caso de un gran banco francés, mientras que la mayoría de los G-SIB de EE. UU. tienen un apalancamiento medio de unas 11 veces.
Este artículo señala que estas disparidades entre los riesgos bancarios de EE. UU. y de la UE fueron un factor en el fallo del mercado de repos de EE. UU. en septiembre de 2019. Y podemos suponer que los estadounidenses siguen siendo cautelosos hoy en día con la exposición de contraparte a los bancos de la eurozona.
Que el BCE esté financiando en su totalidad el endeudamiento público neto indica que incluso inversores institucionales como los fondos de pensiones y las aseguradoras, junto con los bancos, se están quedando de brazos cruzados respecto a la deuda pública. Significa que el ahorro no compensa los efectos inflacionarios de las emisiones de bonos del Estado. Representa un voto a favor de mantenerse al margen de lo que se ha convertido en una situación muy preocupante e inflacionaria. Surge la pregunta de cuánto tiempo puede continuar esta situación extraordinaria.
Tiene que terminar en algún momento y, al desestabilizar un sistema bancario muy apalancado, el final será una crisis. Dado que su PIB es de un tamaño similar al de China (que a la vez está viendo cómo se desarrolla una crisis inmobiliaria más tradicional), una crisis bancaria en la eurozona podría ser el detonante de una caída de fichas de dominó en todas partes.
En cuanto al futuro del euro, parece improbable que el BCE tenga la capacidad de afrontar la crisis que se desatará. Ha engañado a los Estados del norte, en particular Alemania, los Países Bajos, Finlandia, Irlanda, la República Checa y Luxemburgo, en beneficio de los derrochadores, en particular los pesos pesados políticos de Francia, Italia y España. Es una brecha que probablemente acabe con el sistema del euro y con el propio BCE. El desmantelamiento de este deslucido arreglo debería suponer el fin del euro y posiblemente de la propia Unión Europea.
[i] El esquema Ponzi de Madoff quedó al descubierto por la crisis de Lehman. Con 64.800 millones de dólares, fue el mayor esquema Ponzi de la historia.
[ii] Tweet by @biancoresearch 10 January, 8/14 of the thread.[iii] See ECB Working Paper 2075, June 2017
[iv] https://www.ecb.europa.eu/press/key/date/2021/html/ecb.sp211012~bfe7738d35.en.html
[v] See https://www.politico.eu/article/macron-draghi-eu-softer-fiscal-rules/
[vi] Véase [vi] la encuesta del mercado europeo de repos de la ICMA n.º 38
[vii] Véase Growth in a time of debt, de Carmen Reinhart y Kenneth Rogoff: American Economic Review —Papers and proceedings 100 (mayo de 2010), pp. 573—578
Las opiniones y puntos de vista expresados en este artículo son los de su autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney o los autores te ofrezcan asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin consultar antes a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hace responsable de ninguna reclamación, pérdida, daño o inconveniente derivado de la información o las opiniones contenidas en este artículo, y cualquier acción emprendida a raíz de ellas es por tu cuenta y riesgo.
La primera columna de la Tabla B muestra la deuda pública en relación con el PIB, que es el indicador convencional para medir la deuda del Estado respecto a la economía. La segunda columna muestra la proporción del gasto público en el conjunto de la economía con relación al PIB, lo que nos permite obtener la tercera columna. La base de ingresos públicos sobre la que descansa, en última instancia, el pago de la deuda es el sector privado, y la tercera columna indica en qué medida y dónde recae esa carga real.
Deja al descubierto la situación imposible de países como Grecia, Italia, Francia, Bélgica, Portugal y España, donde, además de sus propias cargas de deuda del sector privado, los mercados dan por hecho que los ciudadanos que se ganan la vida sin que se lo pague su gobierno son los responsables de respaldar la deuda de ese gobierno.
La esperanza de que estos países puedan salir de la deuda creciendo se desvanece si se tiene en cuenta la base impositiva real. Hoy se reconoce ampliamente que, con niveles de impuestos ya elevados, nuevas subidas fiscales perjudicarán a estas economías.
Podemos descartar como disparate la alternativa: la vana esperanza de que más estímulos, en forma de un nuevo aumento de los déficits, generen una recuperación económica y de que después lleguen mayores ingresos fiscales que normalicen las finanzas públicas. Es un argumento populista entre algunos defensores del libre mercado hoy en día, que citan las exitosas políticas económicas de Ronald Reagan y Margaret Thatcher. Pero en aquella época los gobiernos de EE. UU. y del Reino Unido no estaban ni de lejos tan endeudados y sus economías podían responder positivamente a una bajada de impuestos. Además, entonces la inflación de precios estaba bajando, mientras que hoy está aumentando.
Y, como señaló un estudio de Carmen Reinhart y Ken Rogoff, una nación cuya deuda pública supera el 90 % del PIB tiene grandes dificultades para salir de ella creciendo.[i] Siete de los países de la eurozona ya superan ese Rubicón del 90 %, y sus deudas siguen creciendo bastante más rápido que su PIB. Con un 111 %, el conjunto de la zona del euro se sitúa muy por encima. Tener en cuenta la menor proporción de la actividad del sector privado frente a la de los gobiernos pone de relieve la diferencia entre la situación actual y la de las naciones que lograron reducir niveles de deuda incluso más altos después de la Segunda Guerra Mundial, saliendo de la trampa de la deuda mediante una inflación suave mientras sus economías progresaban en el entorno de posguerra.
Además, debemos tener presentes los pasivos futuros de los gobiernos, cuyo valor actual neto es considerablemente mayor que su deuda actual. Con el tiempo, habrá que financiarlos. Y con una inflación de precios al alza, costes reales como la sanidad los elevan aún más. La situación empeora progresivamente a medida que estos costes obligatorios se materializan.
Hay una solución, y es recortar el gasto público para que el presupuesto esté siempre equilibrado. Pero para los políticos socializantes, recortar los presupuestos de los ministerios equivale a devorar a sus propios hijos. Es lo contrario de todo aquello en lo que creen. Y exige derogar la legislación de bienestar social para frenar la acumulación de costes futuros. No hay mandato democrático para eso.
Conclusión
La subida de los tipos de interés a escala global afectará a todas las grandes divisas y, en el caso de algunas de ellas, dejará al descubierto riesgos sistémicos. Un examen de la situación actual y de cómo la afectarán unos tipos más altos señala a la eurozona como el punto débil mundial más probable.
La posición de deuda de la eurozona empuja al conjunto del sistema financiero y económico mundial más cerca de una crisis de deuda de lo que se suele percibir. El problema es especialmente grave en Grecia, Italia, Francia, Bélgica, Portugal y España, por ese orden de endeudamiento. Solo sobreviven porque el BCE se asegura de que puedan pagar sus facturas financiándolas por completo mediante la inflación de la cantidad de euros en circulación. Todo el propósito del BCE se ha convertido en transferir riqueza de los estados miembros más prudentes desde el punto de vista fiscal a los derrochadores, depreciando la moneda.
En el proceso, según las cifras facilitadas por el Banco de Pagos Internacionales, el sistema bancario está contrayendo el crédito al sector privado y ni siquiera está acumulando bonos del Estado, lo cual sorprende. Al igual que los bancos de EE. UU., los bancos de la eurozona se han ido distrayendo cada vez más hacia actividades financieras y la especulación. La diferencia es el elevado nivel de apalancamiento operativo, de hasta treinta veces en el caso de un gran banco francés, mientras que la mayoría de los G-SIB de EE. UU. tienen un apalancamiento de unas 11 veces de media.
Este artículo señala que estas disparidades entre los riesgos bancarios de EE. UU. y de la UE fueron un factor en el fallo del mercado de repos estadounidense en septiembre de 2019. Y podemos suponer que los estadounidenses siguen siendo cautos hoy en día con la exposición de contraparte a los bancos de la eurozona.
Que el BCE esté financiando íntegramente el endeudamiento público neto indica que incluso los inversores institucionales, como los fondos de pensiones y las aseguradoras, junto con los bancos, se están quedando de brazos cruzados con respecto a la deuda pública. Significa que el ahorro no está compensando los efectos inflacionarios de las emisiones de bonos del Estado. Supone un voto a favor de mantenerse al margen de lo que se ha convertido en una situación muy preocupante e inflacionaria. Surge la pregunta de cuánto tiempo puede continuar esta situación extraordinaria.
Tiene que acabar en algún momento y, al desestabilizar un sistema bancario muy apalancado, el final será una crisis. Dado que su PIB es de un tamaño similar al de China (que al mismo tiempo ve desarrollarse una crisis inmobiliaria más tradicional), una crisis bancaria en la eurozona podría ser el detonante para que caigan fichas de dominó en todas partes.
En cuanto al futuro del euro, parece improbable que el BCE tenga capacidad para afrontar la crisis que se desatará. Ha engañado a los estados del norte, en particular Alemania, los Países Bajos, Finlandia, Irlanda, la República Checa y Luxemburgo, en beneficio de los derrochadores, en particular los pesos pesados políticos de Francia, Italia y España. Es una fractura que probablemente acabe con el sistema del euro y con el propio BCE. El desmantelamiento de este deslucido arreglo debería suponer el fin del euro y posiblemente de la propia Unión Europea.
[i] Véase Growth in a time of debt, Carmen Reinhart y Kenneth Rogoff: American Economic Review —Papers and proceedings 100 (mayo de 2010) pp. 573—578