
El rendimiento reciente del precio de la plata ha sido decepcionante. Normalmente es casi el doble de volátil que el oro, así que, cuando el precio del oro sube un 11%, como ha ocurrido desde diciembre, cabría esperar que la plata subiera en torno a un 20%. En cambio, ha caído ligeramente.
Al analizar los informes semanales Commitment of Traders sobre los futuros de Comex, vemos algo realmente extraño. Los cuatro mayores operadores, normalmente bancos de metales preciosos o grandes productores que cubren su producción futura, casi siempre mantienen posiciones cortas frente a las largas de los especuladores. Cuanto más alcistas son los especuladores, más posiciones cortas asumen los cuatro grandes para atenderlos. Del mismo modo, solo pasan a una posición neta larga cuando los especuladores son extremadamente bajistas y, en conjunto, están ligeramente largos o excepcionalmente cortos en términos netos. Ahora no es así, como muestra el siguiente gráfico de las posiciones netas de los cuatro mayores operadores.

El número de contratos en posición neta larga o neta corta se obtiene a partir de los ratios de concentración de las publicaciones semanales del COT. La posición neta larga se sitúa en un máximo histórico, un movimiento que comenzó en marzo de 2017, señalado con la flecha.
Respecto a los ratios de concentración, las notas explicativas de la CFTC indican lo siguiente:
«El informe muestra los porcentajes del interés abierto en manos de los cuatro y ocho mayores operadores declarables, sin tener en cuenta si se clasifican como comerciales o no comerciales. Los ratios de concentración se muestran con las posiciones de los operadores calculadas en términos brutos largos y brutos cortos, y en términos netos largos o netos cortos. Los ratios de "posición neta" se calculan después de compensar las posiciones largas y cortas iguales de cada operador. Por tanto, un operador declarable con posiciones largas y cortas relativamente grandes y equilibradas en un mismo mercado puede figurar entre los cuatro y los ocho mayores operadores tanto en la categoría bruta larga como en la bruta corta, pero probablemente no se incluirá entre los cuatro y los ocho mayores en términos netos.»[i]
Es decir, cualquiera puede ser un gran operador declarable. Las posiciones brutas incluyen diferenciales (straddles) y permutas (swaps) entre distintos futuros de plata, y no nos conciernen. Lo relevante son los ratios de posición neta. El gráfico 1 anterior muestra las posiciones netas de los cuatro mayores operadores en el mercado calculadas de este modo.
También se pueden calcular los siguientes cuatro mayores operadores tomando los ratios de concentración de los ocho mayores y restando los cuatro mayores. Resulta que, como cabría esperar cuando el oro está muy sobrecomprado, las posiciones en plata de los siguientes cuatro, con una posición neta corta de 20.131 contratos, están cerca de un máximo histórico en corto. Los segundos cuatro ven que los precios apenas se han movido, y los especuladores de la categoría Managed Money están solo moderadamente largos. A pesar de sus posiciones cortas individuales, no se dan cuenta de que corren un grave riesgo de ser víctimas de un fuerte «bear squeeze».
Parecen ignorar por completo que, como grupo, están cortos frente a un comprador muy grande de sus propias filas. Es muy posible que nadie haya hecho el análisis que se recoge en este artículo, porque los analistas y los operadores rara vez miran las cifras de concentración. Además, la correlación entre las posiciones de los cuatro mayores y de los siguientes cuatro lleva tiempo sin seguir una evolución estrecha, como muestra el gráfico 2, lo que quizá también fomenta la complacencia.
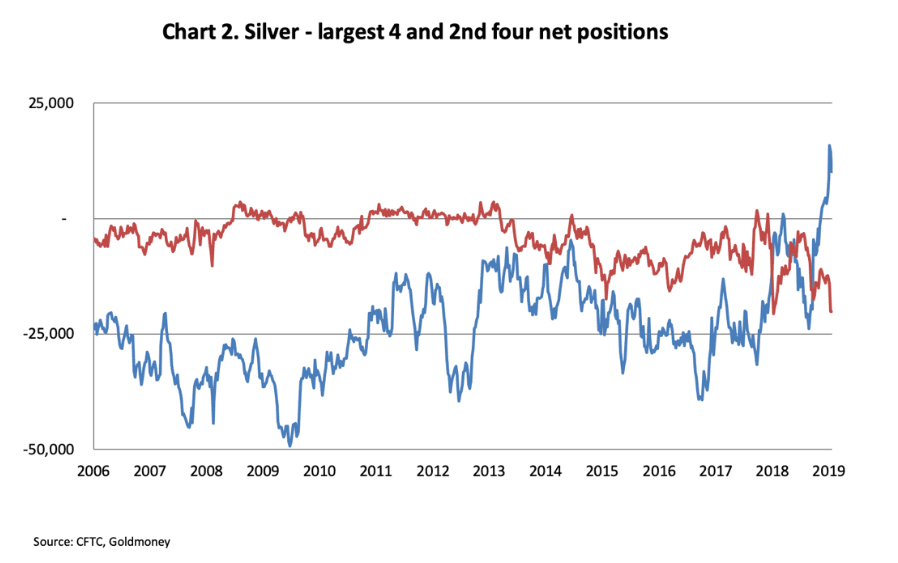
Volveremos sobre ese punto más adelante. Sin embargo, solo recientemente las posiciones cortas netas de los cuatro segundos mayores operadores han superado a las de los cuatro primeros, y ahora vemos que los cuatro mayores operadores mantienen posiciones largas récord, mientras que los cuatro segundos mayores mantienen posiciones cortas récord.
Es la primera vez que ocurre. Parece poco probable que, en circunstancias normales, alguno de los ocho mayores mantenga una posición diametralmente opuesta a la de los otros siete. Comex no funciona así: se compone de grupos bien diferenciados, a saber, productores y comerciantes que cubren sus entregas futuras, bancos de metales preciosos que actúan como creadores de mercado y especuladores, que asumen el riesgo de precio comprando en largo. Todos tienden a ceñirse a las motivaciones de su grupo.
Dadas estas distinciones, normalmente claras, probablemente podamos descartar una colaboración entre varios grandes operadores. Si hubiera dos o más grandes operadores implicados, los iniciados lo sabrían y los demás grandes operadores no arriesgarían manteniéndose en corto.
Por lo tanto, lo más probable es que se trate de una única posición larga, mucho mayor de lo que indican los gráficos anteriores, dado que los cuatro mayores operadores incluyen otras tres grandes posiciones cortas. Solo podemos estimar su tamaño a ojo. Aun así, si suponemos que los otros tres mayores operadores están en corto en sintonía con el resto, nuestro operador largo, nuestra ballena, tiene una posición larga enorme. Probablemente la posición larga comenzó en marzo de 2017, cuando, en conjunto, los cuatro mayores tenían una posición corta neta de 39 215 contratos. Esto está marcado por la flecha hacia arriba del Gráfico 1, donde la tendencia se invirtió. Si tomamos eso como punto de partida, vemos que a 2 de julio (las cifras COT más recientes) el cambio es de casi 50 000 contratos. Eso indica cuál es la posición larga de nuestro gran operador, que supone más del 20 % del interés abierto de la plata. Dado que cada contrato es de 5000 onzas, equivale a hasta 7775 toneladas, es decir, el 28 % de la producción minera mundial de 2018, de 27 550 toneladas.
En el contexto del mercado de futuros de plata es una cifra enorme. Pero parece improbable que sea un intento de acaparar el mercado de la plata, porque las cámaras acorazadas registradas en Comex tienen unas 9500 toneladas de plata como metal precioso, y las de la LBMA tenían a finales de marzo 36 195 toneladas. En otras palabras, solo en estos dos sistemas de custodia hay 1,66 veces la oferta minera anual. Con una oferta custodiada tan sólida, quien intente repetir el intento de los Bunker Hunt de acaparar el mercado en 1979 tiene una cuesta enorme por delante, sobre todo porque los reguladores podrían frustrar ese intento cambiando las normas.
Dejando a un lado el acaparamiento del mercado, también podemos descartar que se trate de un gran especulador que apuesta por la plata. Un vistazo a la posición neta de la categoría Managed Money nos dice que nuestra ballena no está ahí. Tampoco aparece una ballena de este tamaño en la categoría No Declarable.
Por eliminación, parece una entidad comercial que utiliza la plata con fines industriales y es compradora continua del metal. Tendría sentido que un comprador así quisiera cubrirse frente a futuras subidas de precio comprando futuros en largo. Si es así, se trata de un gigante, mayor que cualquier procesador individual. Y eso lleva a una conclusión: probablemente sea el Banco Popular de China, la institución estatal encargada de gestionar toda la distribución de plata de China. Pero al tratarse de un caso puramente circunstancial, necesitamos más pruebas.
Por qué el rastro de pruebas conduce a China
En 2012, participaba como ponente en una conferencia en Nueva York en la que varias pequeñas mineras de plata tenían stands con la esperanza de atraer inversores. Visité todos ellos para resolver una pregunta sencilla: ¿cómo enviaban su plata, quién les pagaba y cuándo?
El motivo de la pregunta era que circulaban acusaciones sobre las oscuras maniobras de JPMorgan para manipular el mercado de futuros de la plata. Había pocas dudas de que el mercado de la plata estaba expuesto a la manipulación por parte de los grandes bancos, y JPMorgan era sin duda una fuerza de primer orden en él. Al no tomarse en serio unas acusaciones creíbles, Comex y la CFTC, como regulador, dieron la impresión de estar confabuladas con JPMorgan, lo que añadió un giro más a toda la historia.
La suposición de que JPMorgan podía pasar por encima de la CFTC y de las normas de Comex sin más era, en realidad, el punto débil de las teorías conspirativas. Todos conocemos el capitalismo de amiguetes entre bancos y reguladores, pero hay límites. Una cosa es forzar la interpretación de las normas. Otra muy distinta es infringirlas de forma flagrante para crear mercados falsos.
Sin embargo, había pocas dudas de que JPMorgan dominaba la negociación de futuros de plata en Comex, y mi impresión era que actuaba por cuenta de un cliente legítimo y no de su propia cartera. Esto se confirmó cuando Blythe Masters, entonces responsable global de materias primas de JPMorgan y blanco del odio de los teóricos de la conspiración de la plata, concedió un mes antes de la conferencia de Nueva York una entrevista en la que afirmó con claridad que JPMorgan actuaba solo para clientes y no mantenía posiciones direccionales como principal.
La indignación de los conspiracionistas fue previsible, pero me resultaba imposible creer que Masters concediera una entrevista cuyo propósito principal parecía ser desmentir los rumores y luego mintiera descaradamente. Cuando un entrevistado dice antes de responder «es una gran pregunta», cabe pensar con bastante seguridad que estaba acordada de antemano, por lo que se trata de una revelación importante y meditada. La grabación de la entrevista confirma que ocurrió así.[ii]
La cuestión era entonces qué papel desempeñaba JPMorgan en el mercado. Había heredado su negocio de plata de la adquisición de Bear Stearns en 2008 y había seguido desarrollándolo. Y no cabía duda de que un banco de inversión tan grande tenía más peso que Bear Stearns para gestionar posiciones en plata. Dada la negativa rotunda de Blythe Masters a admitir que JPMorgan mantuviera una posición en su propia cartera, tenía que estar actuando para un cliente muy grande, y esa era la prueba que buscaba en la conferencia de Nueva York.
Todos los mineros de plata contaron lo mismo. Cuando tenían suficiente doré para enviar, un especialista de Glencore evaluaba y certificaba el valor del contenido de plata y organizaba su envío a una refinería. Glencore trabajaba con JPMorgan, y el minero cobraba en cuanto se enviaba el doré, lo que le permitía cubrir sus costes diarios. Con el doré como garantía, JPMorgan cubría el riesgo de precio vendiendo futuros de plata en Comex o, posiblemente, vendiendo plata en la LBMA para entrega a plazo. Por eso Masters podía decir con verdad que JPMorgan no tomaba una posición direccional.
Hay que tener presente que los tasadores de Glencore también evaluarían el contenido de plata de los minerales de metales básicos, porque más de la mitad de la producción minera de plata es un subproducto del procesamiento de metales básicos y, en total, implica cantidades muy grandes de plata. Seguiría la venta de grandes cantidades de contratos de futuros para compensar el riesgo de precio.
Esta no es toda la historia, lo que plantea la cuestión del destino del doré. En la conferencia de Nueva York no había consenso entre los mineros de plata. Pero en aquel momento, como todavía hoy, China tenía una posición importante en el mercado mundial de la plata. Además, China había invertido en instalaciones de procesamiento y refinado cuando factores medioambientales provocaron el cierre de instalaciones rivales en países occidentales, como Canadá. Era, por tanto, casi seguro que una buena parte del doré tenía como destino China, que no solo disponía de abundante capacidad de refinado de plata a bajo coste, sino que también había invertido mucho en el refinado de metales básicos para extraer también la plata.
Todas las compras de plata importada a China son responsabilidad del Banco Popular de China, y ese sería el cliente subyacente de JPMorgan, no Glencore. Dados el prestigio y los recursos del Banco Popular, y las posiciones de liderazgo de JPMorgan y Glencore en sus respectivos sectores, es fácil imaginar la existencia de esta asociación de alto nivel y la importancia de la confidencialidad.
Podía entonces concluir mi propia teoría de la conspiración, que parecía mucho más probable que las demás que circulaban: JPMorgan concedía crédito a los mineros con la garantía de los envíos de doré, y cubría el riesgo de precio vendiendo futuros en Comex y operaciones a plazo en la LBMA. No lo hacía como principal, sino en nombre del banco central de China. China tenía un interés evidente en mantener el precio lo más bajo posible, que es la consecuencia natural de esta actividad de cobertura.
En sus teorías conspirativas, los frustrados alcistas de la plata pasaban por alto la única conclusión obvia, confirmada por la entrevista a Blythe Masters: que JPMorgan trabajaba, y probablemente sigue trabajando, para el banco central chino como cliente. China es la ballena del mercado, lo que explica por qué, en el gráfico 2 anterior, vemos la falta de correlación entre los cuatro mayores operadores y los cuatro siguientes durante más de una década. Ten en cuenta también que los informes de compromisos de los operadores que cubren Comex no son toda la historia. Las operaciones a plazo en Londres en la LBMA constituyen un mercado considerablemente mayor, y JPMorgan opera además sus propias cámaras acorazadas en Londres.
Alternar las operaciones entre contratos a plazo OTC y futuros regulados hace muy difícil analizar los mercados de la plata. Analizar Comex es como observar la cola del perro sin ver al perro. El resultado es que China ha logrado importar más de la mitad de su plata a precios deprimidos. Al utilizar ambos mercados, parece que JPMorgan ha desempeñado hábilmente este papel para el Banco Popular, y también explica por qué los reguladores no pudieron pedirle cuentas, pese a las pruebas de que las acciones de JPMorgan podrían haber estado deprimiendo el precio de la plata: en sentido estricto, no hubo ninguna infracción de las normas de Comex.
El cambio de mercado bajista a alcista
La gestión de precios a instancias del Banco Popular, dentro de ciertos límites, es un objetivo razonable y la base de todas las grandes relaciones entre cliente y corredor. En ese contexto, al corredor se le suele conceder cierto grado de discrecionalidad. Lo normal sería que los operadores de JPMorgan y los del cliente mantuvieran un contacto regular, quizá mensual o trimestral, para revisar tanto los avances como los objetivos. Esto permite al corredor actuar en nombre del cliente de forma semidiscrecional, dentro de las pautas acordadas.
En este caso, el cliente (es decir, el Banco Popular) sería un comprador continuo de plata física. En el pasado, los precios de la plata se han mantenido deprimidos en el mercado de futuros mediante la venta de futuros suficientes para cubrir los envíos de doré y de mineral de metales básicos con contenido de plata. Operar de esta manera habría supuesto un beneficio significativo para China.
Nada de esto explica por qué ahora parece haberse materializado una importante posición larga en Comex. En lugar de vender futuros para deprimir el precio, nuestra gran ballena del mercado parece haberse convertido en compradora: compra lo suficiente para cubrir las importaciones anuales de plata de China, el equivalente a unos 43.000 contratos de Comex. Está claro que la nueva estrategia consiste en cubrirse frente a las subidas de precios en lugar de deprimir el precio de la plata. Ante esta novedad, cabría pensar que los otros siete grandes operadores habrían intentado limitar sus posiciones cortas en plata y, al menos, mantener una cartera equilibrada. Hay varias razones por las que puede que no hayan sentido la necesidad de hacerlo:
- Hay cantidades abundantes de metal precioso en las cámaras acorazadas de Londres y en los depósitos de Comex, que actualmente suman el equivalente a 1,66 años de producción minera, a diferencia del oro, donde las existencias físicas subyacentes son muy reducidas en relación con los contratos en papel basados en ellas.
- Parece que desconocen las acciones y los motivos de China. Puede que ni siquiera sepan que existe esta posición larga. Si la conocen, quizá piensen que es simplemente una posición larga técnica, frente a una corta en el mercado OTC de Londres.
- Con la demanda comercial mundial en descenso debido a la desaceleración económica, probablemente se sienten tranquilos respecto a las perspectivas del precio de la plata, que consideran un metal industrial. Los metales básicos apenas muestran señales de entrar en un mercado alcista.
¿Por qué compra ahora China futuros?
Si estoy en lo cierto al pensar que la ballena del mercado es el Banco Popular de China, entonces, en lugar de suprimir el precio de la plata, ahora se está cubriendo contra futuras subidas de precio para aproximadamente un año de importaciones de plata. Habiendo situado el cambio de la supresión de precios a la acumulación de futuros en torno a marzo de 2017, ahora podemos afirmar que, gracias a la habilidad de JPMorgan en la negociación, nadie fue consciente del cambio de estrategia de precios del Banco Popular.
Esto ocurrió poco después de que el presidente Trump fuera elegido y asumiera el cargo, lo cual pudo influir. Desde el punto de vista de China, el panorama geopolítico se había vuelto muy inestable, y sus fuentes en Washington informaban del conflicto del Estado profundo con Trump y de sus intentos de desestabilizar su administración. Al mismo tiempo, las perspectivas económicas mundiales mejoraban, lo que habría provocado una mayor demanda mundial de plata y habría dificultado que China siguiera suprimiendo el precio. Son motivos suficientes para cambiar la estrategia de precios y fijar los precios de la plata comprando futuros para cubrir los envíos futuros.
Más recientemente, China ha empezado a declarar aumentos mensuales de sus reservas monetarias de oro, una tendencia liderada por Rusia y copiada por otros bancos centrales euroasiáticos. El oro ha atraído de pronto la demanda y, tras subir con fuerza, se ha vuelto peligrosamente sobrecomprado. Esto contrasta marcadamente con la plata, que en apariencia ha quedado relegada.
Los operadores del Banco Popular parecen haberse protegido ahora frente a una subida del precio de la plata, que normalmente sube casi el doble que el oro. Dado que el Banco Popular también controla el oro del país, la mesa de plata podría haber conocido de antemano los planes de anunciar aumentos mensuales de las reservas monetarias de oro de China. Habría sido un incentivo adicional para que la mesa comprara futuros de plata desde principios de este año.
Será interesante ver si este movimiento, combinado con el aumento de las reservas de oro de China, produce un salto significativo en el precio de la plata. Si la ballena de la plata es China, es razonable suponer que, con sus actos, China está señalando que espera que los precios en dólares del oro, y por tanto de la plata, sigan subiendo con el tiempo. Una ventaja de tomar una posición en plata es que, si las cosas se ponen feas en el mercado del oro, China no se verá implicada por lo que respecta a los futuros de Comex. A diferencia de las operaciones a gran escala en futuros de oro de Comex (que China parece haber evitado deliberadamente), proteger los precios de sus importaciones de plata es para lo que sirve el mercado de futuros y es poco probable que genere controversia política.
El mensaje para los inversores en plata es que siete de los ocho mayores operadores parecen haberse vuelto complacientes. Si China es la ballena del mercado, el descubrimiento de precios podría ser un proceso muy doloroso para ellos. Su desarrollo podría ser dramático y probablemente coincida con el próximo avance del precio del oro.
[i] Véase https://www.cftc.gov/MarketReports/CommitmentsofTraders/ExplanatoryNotes/index.htm
[ii] El tema de la posición de JPMorgan en plata comienza en el minuto 2:40 de la entrevista de CNBC. https://www.youtube.com/watch?v=gc9Me4qFZYo
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión ni contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin consultar antes con un asesor profesional independiente. Se ha puesto cuidado en asegurar que la información del artículo sea fiable; no obstante, Goldmoney no declara que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e información contenidas en él es por tu cuenta y riesgo.