
El carry trade del yen está estallando y empuja al alza los rendimientos de los bonos mundiales. Los inversores van aprendiendo poco a poco que los únicos refugios seguros son el oro, la plata y las materias primas almacenables.
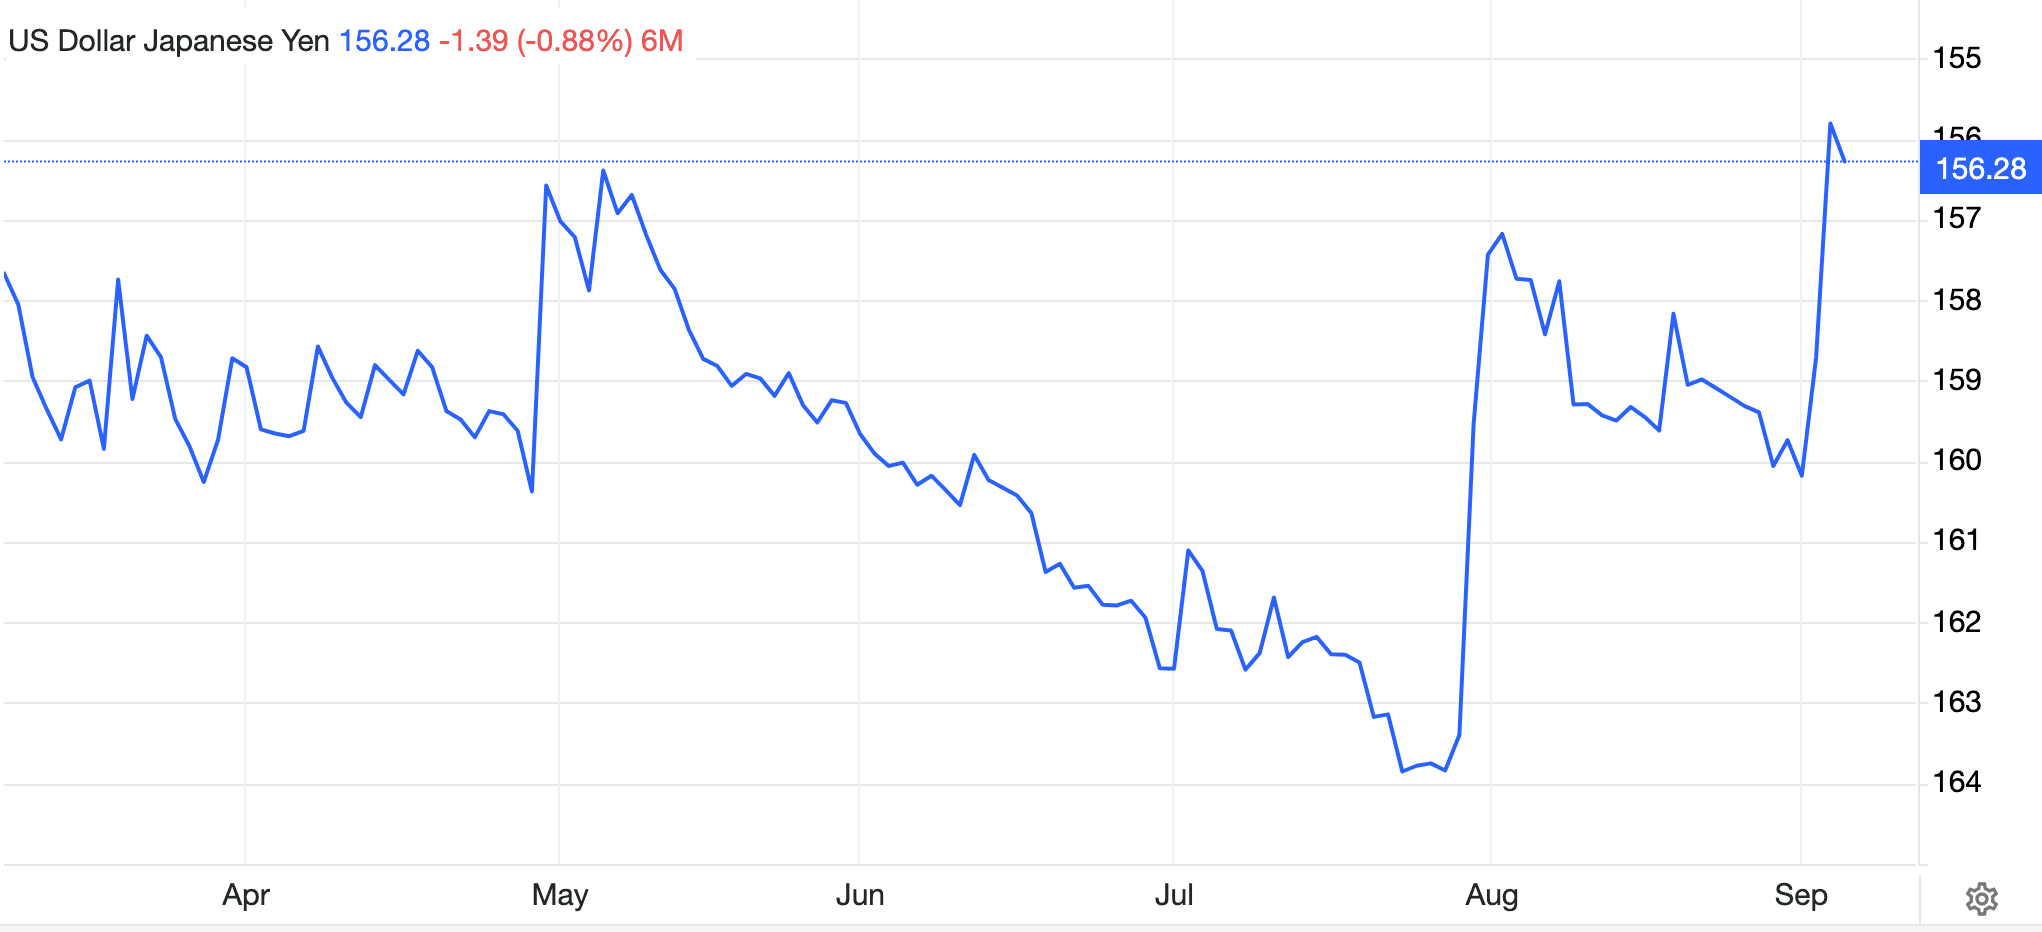
Todo empezó a finales de julio, cuando Scott Bessent, del Tesoro de EE. UU., intervino en el tipo del JPY para hacerle un favor al Ministerio de Finanzas de Japón. Como muestra el gráfico anterior (con la escala invertida), el yen se revalorizó con fuerza, apenas se movió durante un mes y esta semana ha vuelto a subir de repente. En un mes, el yen se ha revalorizado un 5 % frente al dólar. No solo las instituciones japonesas revisarán sus inversiones en bonos y acciones extranjeros, sino que los inversores del carry trade que compran letras del Tesoro estadounidense podrían verse obligados a vender para cubrir sus posiciones cortas en yenes.
Esto importa porque la única manera de mantener la demanda de letras del Tesoro es que la Fed suba su tipo de interés oficial para conservar un diferencial de tipos entre los mercados mundiales. En la práctica, ha comenzado la competencia por atraer fondos de inversión globales. Pero nos estamos adelantando a los acontecimientos en lo que respecta a las consecuencias para el precio del oro, que es nuestro tema central.
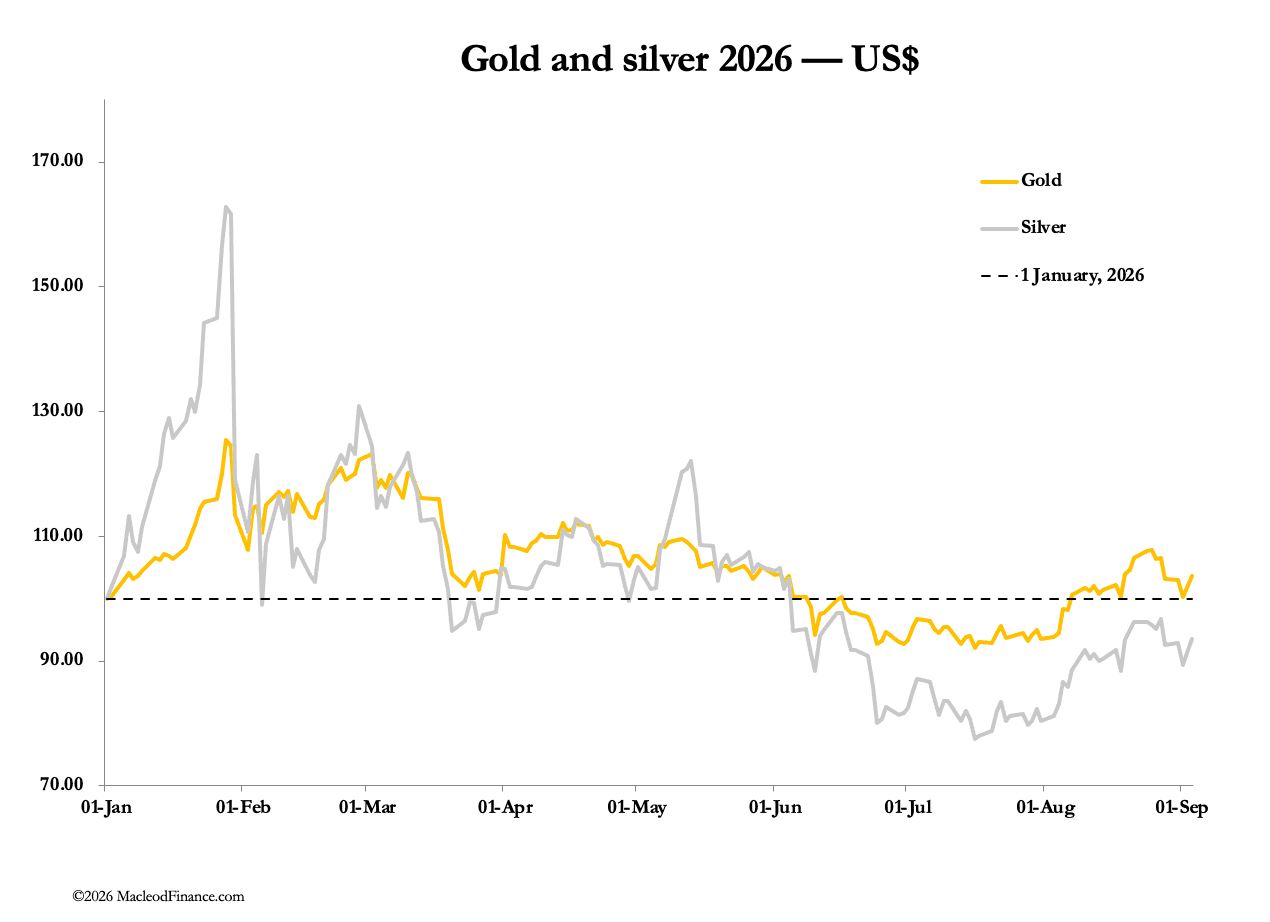
El oro y la plata se estabilizaron esta semana tras el vencimiento de los contratos de futuros de septiembre y terminaron con pocos cambios en las primeras operaciones de esta mañana. Las fuertes caídas durante ese vencimiento reflejaron la liquidación de algunas posiciones largas especulativas menores que se habían acumulado durante agosto, algo especialmente visible en el contrato de la plata, donde el interés abierto en Comex bajó en 17 532 contratos desde el máximo de mediados de mes:
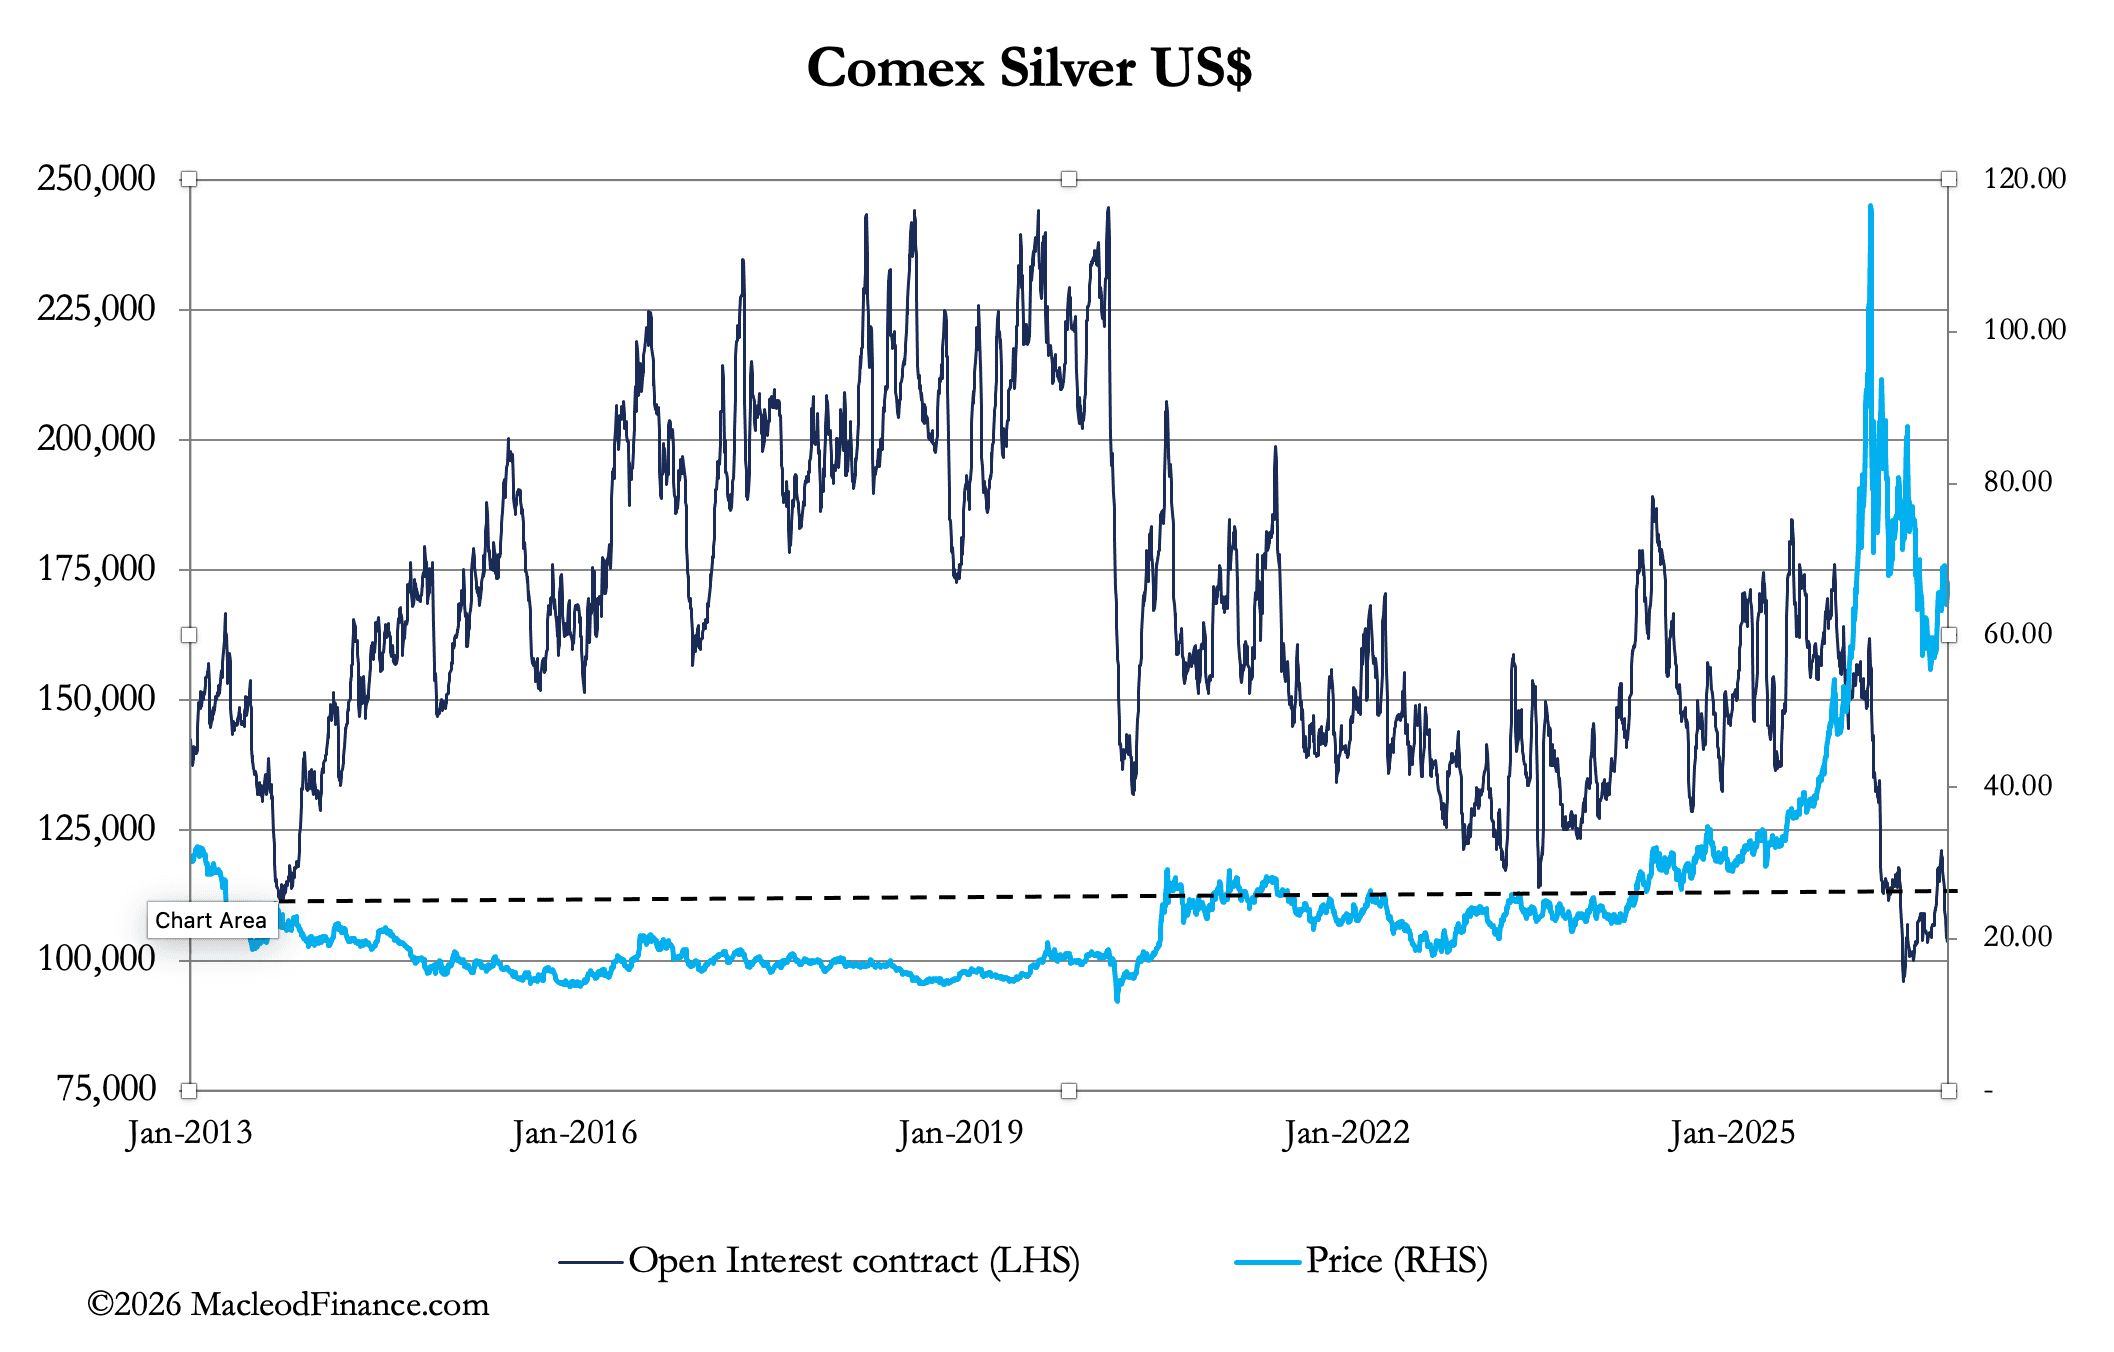
El interés abierto se encuentra ahora en sus niveles más bajos en más de 20 años, aunque el precio de la plata haya subido, como demuestra el gráfico. Esto nos indica que han vuelto las condiciones para un short squeeze contra las posiciones cortas del sistema, porque el interés abierto solo puede ir hacia arriba.
Es cierto que parte de la caída del interés abierto en la plata se debió a entregas por un total de 5274 contratos, que representan nada menos que 820 toneladas, con lo que el total en lo que va de año asciende a 8403 toneladas. Las entregas de oro fueron notablemente parecidas: 5227 contratos desde mediados de agosto, equivalentes a 16,26 toneladas, para un total este año de 559,76 toneladas.
Comex es, en realidad, la mayor mina de oro y plata del planeta. La demanda impulsa estas entregas, pero no se refleja en el interés de los inversores, que, a juzgar por el interés abierto en ambos contratos, sigue siendo excepcionalmente bajo. Los inversores aún dudan de si las crecientes perspectivas de una subida de los tipos de interés serán negativas para los metales monetarios, porque eso es lo que dice la sabiduría convencional.
Hay indicios de que esto está cambiando, porque el precio del petróleo ha subido con fuerza durante el último mes, lo que obliga a los analistas a elevar sus previsiones de inflación:
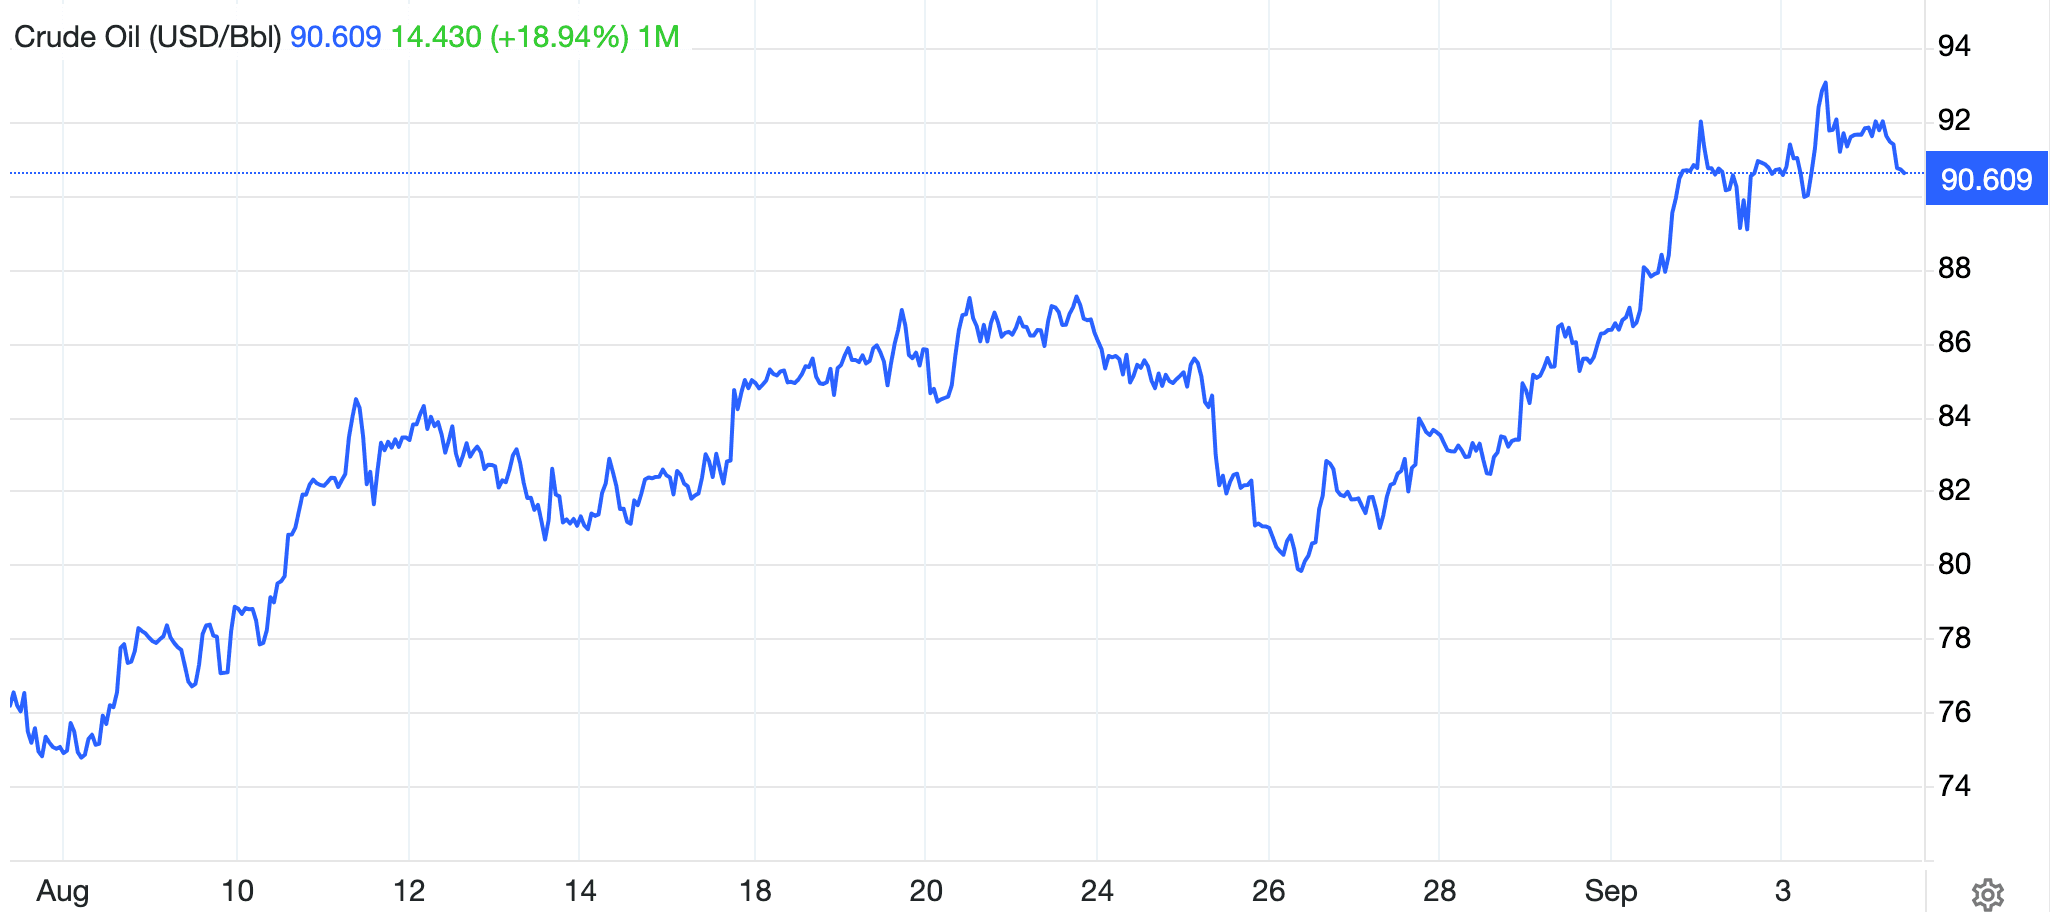
Hace solo unos meses, el oro y la plata caían cuando subía el petróleo, así que este es un cambio notable. La subida del petróleo anunciaba una inflación más alta a futuro y, por tanto, tipos de interés más altos. Se decía que esto perjudicaba al oro, porque se ganaría más manteniendo dólares. Este argumento presupone que el dólar representa seguridad y el oro riesgo. Que ahora el petróleo suba al mismo tiempo que el oro nos indica que los mercados se lo están replanteando y que el oro es seguridad y el dólar riesgo.
Lo vimos ocurrir en 1973-74, cuando la OPEP elevó sus precios de referencia en dos etapas, lo que hizo que el oro primero cayera y luego se duplicara en solo tres meses, el clásico doble vistazo:
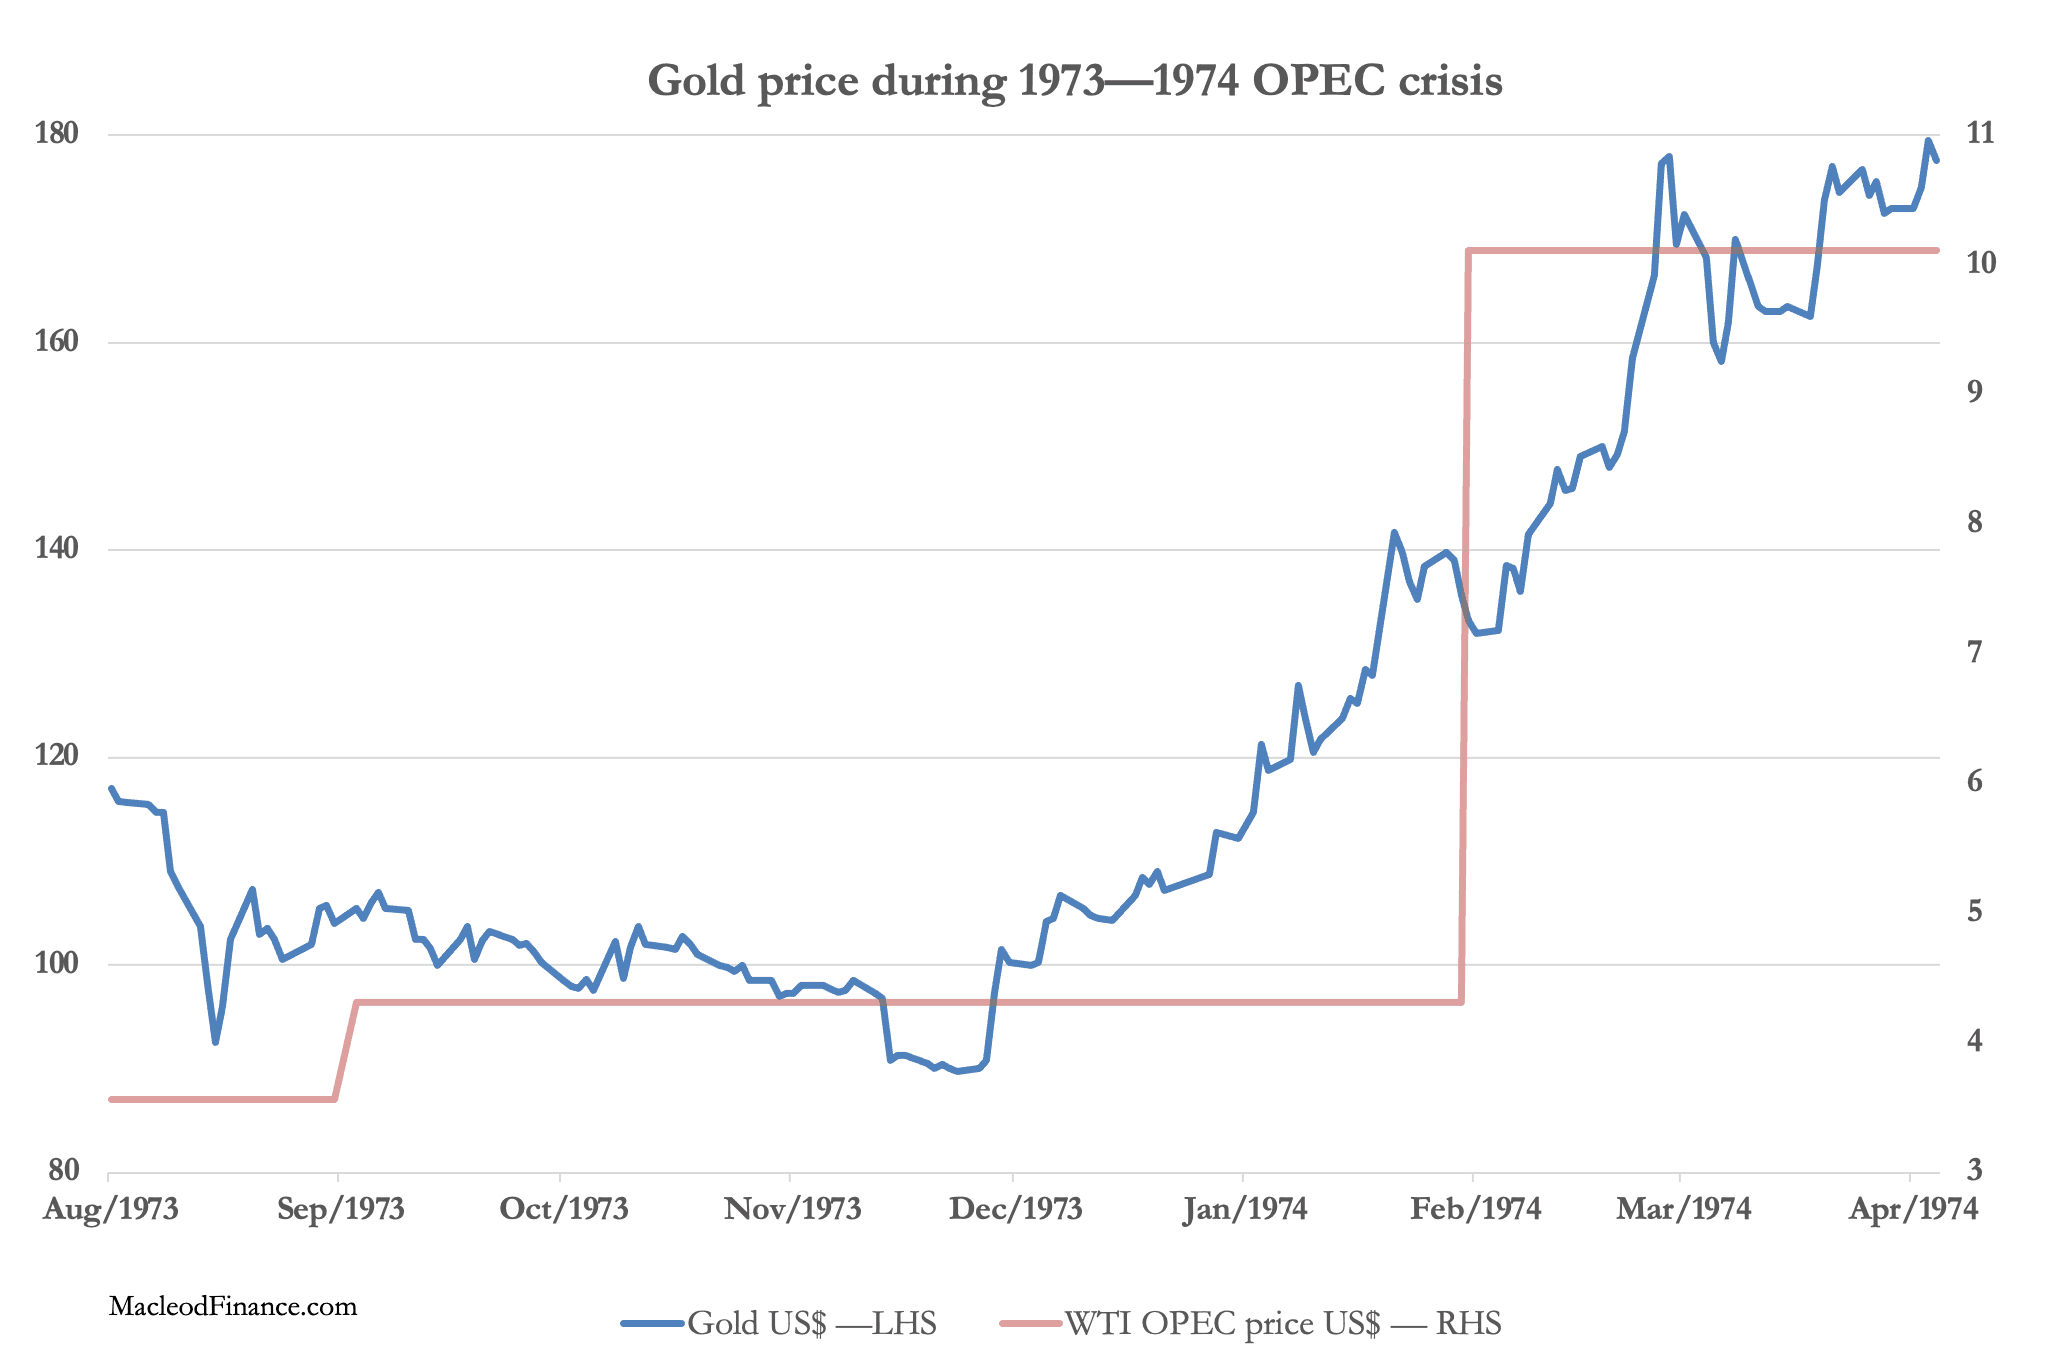
Hoy el precio del petróleo sube porque las reservas estratégicas de EE. UU. se han agotado en la práctica, por lo que ha terminado la supresión de precios que era el objetivo de la operación. Como importante importador de petróleo de Oriente Medio, Japón se verá muy gravemente afectado, y es seguro que la inflación subirá con fuerza, al igual que los tipos de interés.
Parece que estamos viviendo una revelación similar a la de los años setenta. El colapso del carry trade, que ciertamente se encuentra en una fase inicial y, por tanto, dista de ser seguro, es un factor añadido que desestabiliza las finanzas de los gobiernos y de otros agentes, e incluso genera competencia entre prestatarios por los fondos internacionales.
Si la experiencia de 1973-74 nos sirve de guía, entonces, a raíz de la reevaluación del riesgo, el oro debería dispararse al alza cuando los inversores se lo replanteen y las posiciones cortas del sistema se apresuren a proteger sus posiciones.