
Este artículo explica por qué el único ciclo que importa es el del crédito bancario, a partir del cual deberían hacerse todas las demás observaciones cíclicas. Pero eso no basta, porque por sí solos los ciclos de crédito bancario no destruyen las monedas: eso es consecuencia de las políticas de los bancos centrales y de la expansión de la base monetaria.
La relación entre la base monetaria y los cambios en el poder adquisitivo de una moneda no es mecánica. Solo prepara el escenario. Lo que importa es la percepción generalizada del público sobre cuánta liquidez para gastar necesita cada uno personalmente. Es alterando la proporción entre la moneda disponible y las necesidades previstas como el poder adquisitivo cambia de forma radical, y en las primeras etapas de una hiperinflación de precios eso provoca desequilibrios entre la oferta y la demanda, con el resultado de las compras de pánico de artículos esenciales que hoy resultan evidentes.
Los pánicos por la energía y otros bienes necesarios son solo el comienzo. A menos que se frene deteniendo la expansión de la moneda y del crédito, las dislocaciones actuales derivarán rápidamente en una huida más amplia de la moneda hacia los bienes reales: un auge de derrumbe (crack-up boom).
Introducción
Durante dieciocho meses, el mundo ha asistido a un auge de los precios de las materias primas, que inevitablemente ha dado lugar a especulaciones sobre una nueva onda de Kondratieff, u onda K. Si lo buscas en Google, verás que se describe como un ciclo largo de actividad económica en las economías capitalistas, de una duración de entre 40 y 60 años. Marca periodos de evolución y corrección impulsados por la innovación tecnológica.[i]Los defensores actuales de la teoría la describen en términos de estaciones. La primavera es la recuperación, que desemboca en un auge. El verano es un aumento de la riqueza y la prosperidad, con una desaceleración del crecimiento. El otoño son condiciones económicas de estancamiento. Y el invierno es una depresión debilitadora. Pero estas descripciones no figuraban en la obra de Kondratieff. Van Duijn[ii] lo interpretó de otro modo, en torno a ciclos de vida: introducción, crecimiento, madurez y declive.
Debemos descartar la palabra crecimiento y sustituirla por progreso. El crecimiento medido por el PIB no es más que un aumento de la cantidad de moneda y de crédito bancario en circulación y, por lo tanto, carece de sentido. La mayoría de quienes hablan de crecimiento creen estar describiendo progreso, o una mejora general de la calidad de vida. En realidad, están avalando el inflacionismo.
Hay pocas dudas de que el progreso económico es desigual, pero eso se debe a la innovación. Los seguidores de Kondratieff sostienen que la innovación es un fenómeno cíclico; de lo contrario, como teoría cíclica no se sostiene. Un historiador económico argumentaría que la raíz de la innovación es la aplicación de descubrimientos tecnológicos que, por su naturaleza, deben ser hechos aleatorios y no cíclicos.
Además, hay que decidir cómo medir la onda K. ¿Se trata de fluctuaciones del nivel de precios y de qué precios, o de volúmenes de producción? Hay que recordar que el PIB y el PNB no se inventaron hasta la década de 1930, y que todas las cifras anteriores de PIB son conjeturas. ¿Está impulsada, como sostenía Walt Rostow, por las variaciones en la escasez relativa de alimentos y materias primas?[iii] ¿O es un fenómeno monetario, que pareció cesar tras la Segunda Guerra Mundial, cuando la expansión de la moneda ya no estaba limitada por un patrón oro?
Era un argumento coherente con el que planteó Edward Bernstein, asesor clave de la delegación estadounidense en Bretton Woods, cuando concluyó que la guerra no tenía por qué ir seguida de la profunda depresión de posguerra que, según los precedentes históricos, se esperaba de forma generalizada en aquel momento. Las teorías de ondas de Kondratieff quedaron enterradas por la ausencia de una crisis de posguerra, hasta que la inflación de precios empezó a aumentar en los años setenta y Kondratieff volvió a ponerse de moda.
Kondratieff sostenía que su teoría de ondas es un fenómeno capitalista global, aplicable y detectable en las grandes economías, como las de Gran Bretaña, Estados Unidos y Alemania. Pero no hay evidencia estadística de una onda larga en la producción industrial británica en la primera mitad del siglo XIX, cuando Britannia dominaba las olas de la economía. Y aunque hubo crisis financieras de vez en cuando, la fase descendente que completaría el ciclo de Kondratieff nunca se materializó.
Hoy, cuando las ondas K son fundamentales para buena parte del análisis de los factores cíclicos y de su extrapolación, la falta de evidencia y de rigor de la teoría de Kondratieff debería preocupar a quienes creen en ella. Es indiscutible que hay variaciones en el ritmo del progreso humano, y no se puede negar que existe un ciclo discernible de ellas más allá de las influencias estacionales habituales. Pero ese es un ciclo de crédito, un factor que Bernstein entendió al menos en parte cuando supuso acertadamente que la manera de evitar una depresión de posguerra era ampliar la cantidad de dinero.
Ciclos de crédito bancario e inflación
Cuando la inflación de la oferta monetaria se debe sobre todo al crédito bancario, es de naturaleza cíclica. Sus consecuencias para el poder adquisitivo de la moneda siguen el ciclo, aunque con un desfase temporal. Además, el efecto es más débil en una población que tiende a ahorrar que en otra que tiende a destinar más de sus ingresos al consumo inmediato. Este efecto no requiere más comentarios, salvo señalar que, a lo largo de todo el ciclo del crédito bancario, es probable que los precios sean relativamente estables. Esta fue la situación de Gran Bretaña, que dominó la economía mundial durante la mayor parte del período comprendido entre la introducción del soberano de oro, tras la Ley de Acuñación de 1816, y la Primera Guerra Mundial.La figura 1 confirma que, a pesar de la fluctuación de los niveles de crédito bancario, entre 1822 y 1914 el nivel general de precios se mantuvo prácticamente sin cambios. El efecto sobre los precios de la expansión de la moneda respaldada por monedas metálicas entre ambas fechas, así como el aumento de la población, compensaron la reducción de los costes de producción derivada de una combinación de mejoras en los métodos productivos, avances tecnológicos y mayores volúmenes. Lo que el gráfico no puede reflejar es el notable progreso logrado en la mejora del nivel de vida de todos durante el siglo XIX.

El patrón oro se abandonó al comienzo de la Primera Guerra Mundial, y el nivel general de precios más que se duplicó. Tras ver cómo subían los precios durante la guerra, en diciembre de 1919 el Comité Cunliffe recomendó volver al patrón oro, y desde 1920 se restringió la oferta de moneda con ese objetivo. En 1925 se introdujo un patrón de metal precioso en barras en lugar de un patrón de monedas, que fijaba la libra esterlina al tipo de antes de la guerra, 4,8665 $, y que se mantuvo hasta 1931.[iv] A partir de entonces, el poder adquisitivo de la moneda inició su largo declive a medida que se expandía la oferta monetaria de los bancos centrales.
Estos cambios no presentan ninguna ciclicidad a largo plazo. Tras el abandono del patrón oro, y en línea con otras monedas que abandonaron la convertibilidad en oro en la década de 1930, la libra esterlina simplemente se hundió. La clave de esta devaluación no son las fluctuaciones del crédito bancario, sino la expansión de la moneda base. Y no hay pruebas de un ciclo de Kondratiev ni de ningún otro ciclo de producción a largo plazo. Solo puede ser un efecto monetario.
El papel del dinero en las ondas largas
Conviene tener presente que las llamadas pruebas descubiertas por Kondratieff estaban en la mente de un marxista convencido de que el capitalismo fracasaría. La recesión de un invierno capitalista, o descenso del crecimiento, sea cual sea la definición que se utilice, estaba incluida de antemano en el pastel anticapitalista. Los marxistas y otros socialistas estaban, y siguen estando, demasiado dispuestos a proclamar los supuestos fallos del capitalismo, que a sus ojos demuestran las recesiones, los desplomes y las depresiones periódicos.El sesgo económico de Kondratieff pudo haber teñido o no su análisis; solo escudriñando en lo más hondo de su alma podría haberlo respondido. Pero, a falta de pruebas firmes que respalden su teoría de las ondas, deberíamos descartarla. Al fin y al cabo, hay una larga historia del fervor religioso con el que surgen teorías espurias en los campos de la economía y el dinero. Las consecuencias de los ciclos de las manchas solares y la supuesta importancia de las fechas de aniversario son típicas de este tema de güija.
Los ciclos no monetarios, como el ideado por Kondratieff, tienen el socialismo en su núcleo. Se da por supuesto que los capitalistas, empresarios burgueses que buscan fabricar y suministrar bienes de consumo con ánimo de lucro mediante la división del trabajo, son, por su codicia, imprudentes ante los riesgos comerciales de la sobreinversión. Esto es absurdo. En los mercados libres los necios se descubren enseguida, y también se les aparta enseguida. Los empresarios y hombres de negocios que tienen éxito son muy conscientes del riesgo y no emprenden proyectos esperando que no sean rentables, por lo que no es cierto sugerir que el sistema capitalista fracasa por este motivo.
Al contrario, los mercados verdaderamente libres han sido los únicos responsables de la rápida mejora de la condición humana, mientras que es la intervención del gobierno la que provoca crisis periódicas al interferir en las relaciones entre productores y consumidores y poner en marcha un ciclo de supresión de los tipos de interés y expansión de la moneda.
Los mercados verdaderamente libres generan progreso económico al anticipar la demanda de los consumidores y emplear el capital con eficiencia para satisfacerla. No es casualidad que las economías con una intervención mínima del gobierno ofrezcan niveles de vida mucho más altos que las que los gobiernos gestionan hasta el último detalle. Hong Kong, bajo una administración británica no intervencionista, sin recursos naturales y soportando oleadas de refugiados empobrecidos procedentes de la China continental, contrastaba con fuerza con la China de Mao. La Alemania del Este y la del Oeste de posguerra, pobladas por la misma etnia, la primera comunista y la segunda capitalista, aportan una prueba más, indiscutible, de que el capitalismo triunfa donde el socialismo fracasa.
El socialismo marxista acaba con los ciclos por el método más brutal. No puede permitirse los cálculos económicos necesarios para vincular la producción con la demanda prevista. No existe ningún mecanismo para redistribuir el capital y usarlo con mayor eficiencia. El consumo nunca se satisface, y los consumidores deben esperar interminablemente a que se les suministren productos de calidad inferior. Cualquier apariencia de ciclo simplemente se suprime hasta hacerla desaparecer.
Casi toda la literatura sobre ondas largas da por supuesto que los precios cambian únicamente por la oferta y la demanda de materias primas y bienes, y nunca por variaciones en la cantidad de dinero y crédito. Pero incluso bajo un patrón oro, las cantidades de dinero y crédito variaban continuamente. En Gran Bretaña, y por tanto en el resto del mundo financieramente desarrollado que adoptó sus prácticas bancarias, el oro era tan solo un respaldo parcial de la moneda y los depósitos bancarios, que desde los tiempos de los orfebres de Londres facilitaban también la creación de deuda fuera del sistema bancario. Aunque en origen el oro se usaba como moneda acuñada, desde 1914, cuando Gran Bretaña abandonó el patrón de moneda de oro, ni siquiera este papel en las transacciones se mantuvo.
Una vez explicada la naturaleza aleatoria del capitalismo de libre mercado, hay que explicar la diferencia con la banca capitalista. Su origen se remonta a los orfebres de Londres, que aceptaban depósitos para su propio beneficio y pagaban un seis por ciento con cargo a los beneficios que obtenían comerciando con dinero. Esto evolucionó hasta convertirse en la banca de reserva fraccionaria, que pasó a ser el modelo bancario del Imperio Británico y del resto del mundo.
Además de renovar la carta del Banco de Inglaterra, la Ley de Cartas Bancarias de 1844 legitimó aún más la banca de reserva fraccionaria al ceder ante el argumento de la Banking School de que la cantidad de crédito en circulación queda controlada adecuadamente por los procesos ordinarios de la banca competitiva.
Si los bancos actuaran con independencia unos de otros, compitiendo por clientes y negocio, podríamos concluir razonablemente que de vez en cuando habría quiebras bancarias aleatorias, sin ciclicidad, como sostenía la Banking School. En el comercio capitalista, es este proceso de destrucción creativa el que garantiza que los consumidores estén mejor atendidos y que la economía progrese en su beneficio. Pero con los bancos es distinto. Cada banco crea depósitos que se intercambian entre otros bancos, y los desequilibrios se compensan de forma centralizada. Por lo tanto, cada banco mantiene relaciones financieras con sus competidores y está expuesto a los riesgos de contraparte de estos, que, si se materializan, generan pérdidas para ellos mismos y para otros bancos, con el riesgo, en casos extremos, de una crisis de todo el sistema. La banca es, por tanto, un cártel cuyos miembros, al actuar en su propio interés, tienden a actuar al unísono. En el siglo XIX esto condujo a crisis sistémicas, de las cuales las más infames fueron las quiebras de Overend Gurney y de Baring. Para abordar este riesgo sistémico, la banca central asumió el papel de prestamista de última instancia, de modo que en el futuro estas quiebras quedaran contenidas.
Pero esta mitigación del riesgo no hizo sino fortalecer aún más el cártel bancario, lo que abrió la posibilidad de un colapso total de la banca y de la moneda. Y dado que los banqueros tienen responsabilidad limitada y arriesgan personalmente poco más que su salario, sabiendo que un banco central siempre los respaldará, la expansión imprudente del balance se recompensa generosamente, hasta que fracasa. Fred «el Triturador» Goodwin, que convirtió un sobrio Royal Bank of Scotland en el mayor banco de Europa antes de que se derrumbara y pasara a manos del Estado, fue un ejemplo reciente del género.
Son estas diferencias entre la banca y otras actividades comerciales las que impulsan un ciclo de expansión y contracción del crédito bancario, mientras que las actividades empresariales no financieras no pueden originar ciclos. La estructura del sistema bancario, patrocinada por el Estado, intenta controlarlo. Los gobiernos, a través de sus bancos centrales, también desencadenan un auge de la actividad empresarial al suprimir los tipos de interés como principal medio para fomentar el crecimiento de la moneda y del crédito. Las distorsiones que crean estas intervenciones y su continuidad conducen inevitablemente a una crisis final. Como dijo Ludwig von Mises:
«El movimiento ondulatorio que afecta al sistema económico, la recurrencia de períodos de auge seguidos de períodos de depresión, es el resultado inevitable de los intentos, repetidos una y otra vez, de reducir el tipo de interés bruto de mercado mediante la expansión del crédito. No hay forma de evitar el colapso final de un auge provocado por la expansión del crédito. La alternativa es solo si la crisis debe llegar antes, como resultado del abandono voluntario de una mayor expansión del crédito, o más tarde, como catástrofe final y total del sistema monetario implicado.»[v]
Un largo período de expansión del crédito con contratiempos relativamente menores que termina en una crisis así podría confundirse fácilmente con un ciclo de Kondratieff de 40 a 60 años. Pero el error está en equivocarse sobre su origen. Kondratieff intentó convencernos de que el auge y la caída eran una característica de los fallos de las empresas capitalistas, cuando se trata de un problema de moneda y crédito. La ironía es que Stalin se negó a admitir incluso una fase expansiva en el capitalismo, y condenó a Kondratieff a los gulags y, después, al pelotón de fusilamiento en 1938. Vivió como marxista-leninista y fue ejecutado por el sistema que veneraba.
Una vez identificado el origen de los ciclos como una combinación de la acción del Estado y las fluctuaciones de la moneda y el crédito en un sistema bancario patrocinado por el Estado, y no la producción capitalista con ánimo de lucro, podemos admitir que hay otras consecuencias cíclicas. Que existan o no suele ser cuestión de conjeturas. Los ciclos puramente financieros, como la teoría de las ondas de Elliott, también deberán sus fuerzas motrices a los ciclos de crédito y no a la actividad empresarial.
El efecto sobre los precios de las materias primas y de consumo
Los seguidores de la onda de Kondratieff sostienen que los mercados alcistas y bajistas de las materias primas son consecuencia de una primavera y un verano de la onda K, seguidos del otoño, cuando alcanza su máximo, y del invierno, cuando se desploma antes de volver a subir hacia el siguiente ciclo de la onda K. Pero hemos demostrado que la evidencia no respalda la onda K. En cambio, los cambios en el nivel general de los precios de las materias primas dependen de los cambios en la cantidad de dinero. Y, como hemos visto, el crédito bancario tiene un componente base y un componente cíclico.Ahora debemos pasar de las estadísticas a largo plazo del Reino Unido que muestra la Figura 1 a la situación actual del dólar estadounidense, la moneda en la que las materias primas se cotizan casi exclusivamente desde principios de la década de 1970. El siguiente gráfico, de la Fed de San Luis, muestra un índice de materiales industriales desde 1992.
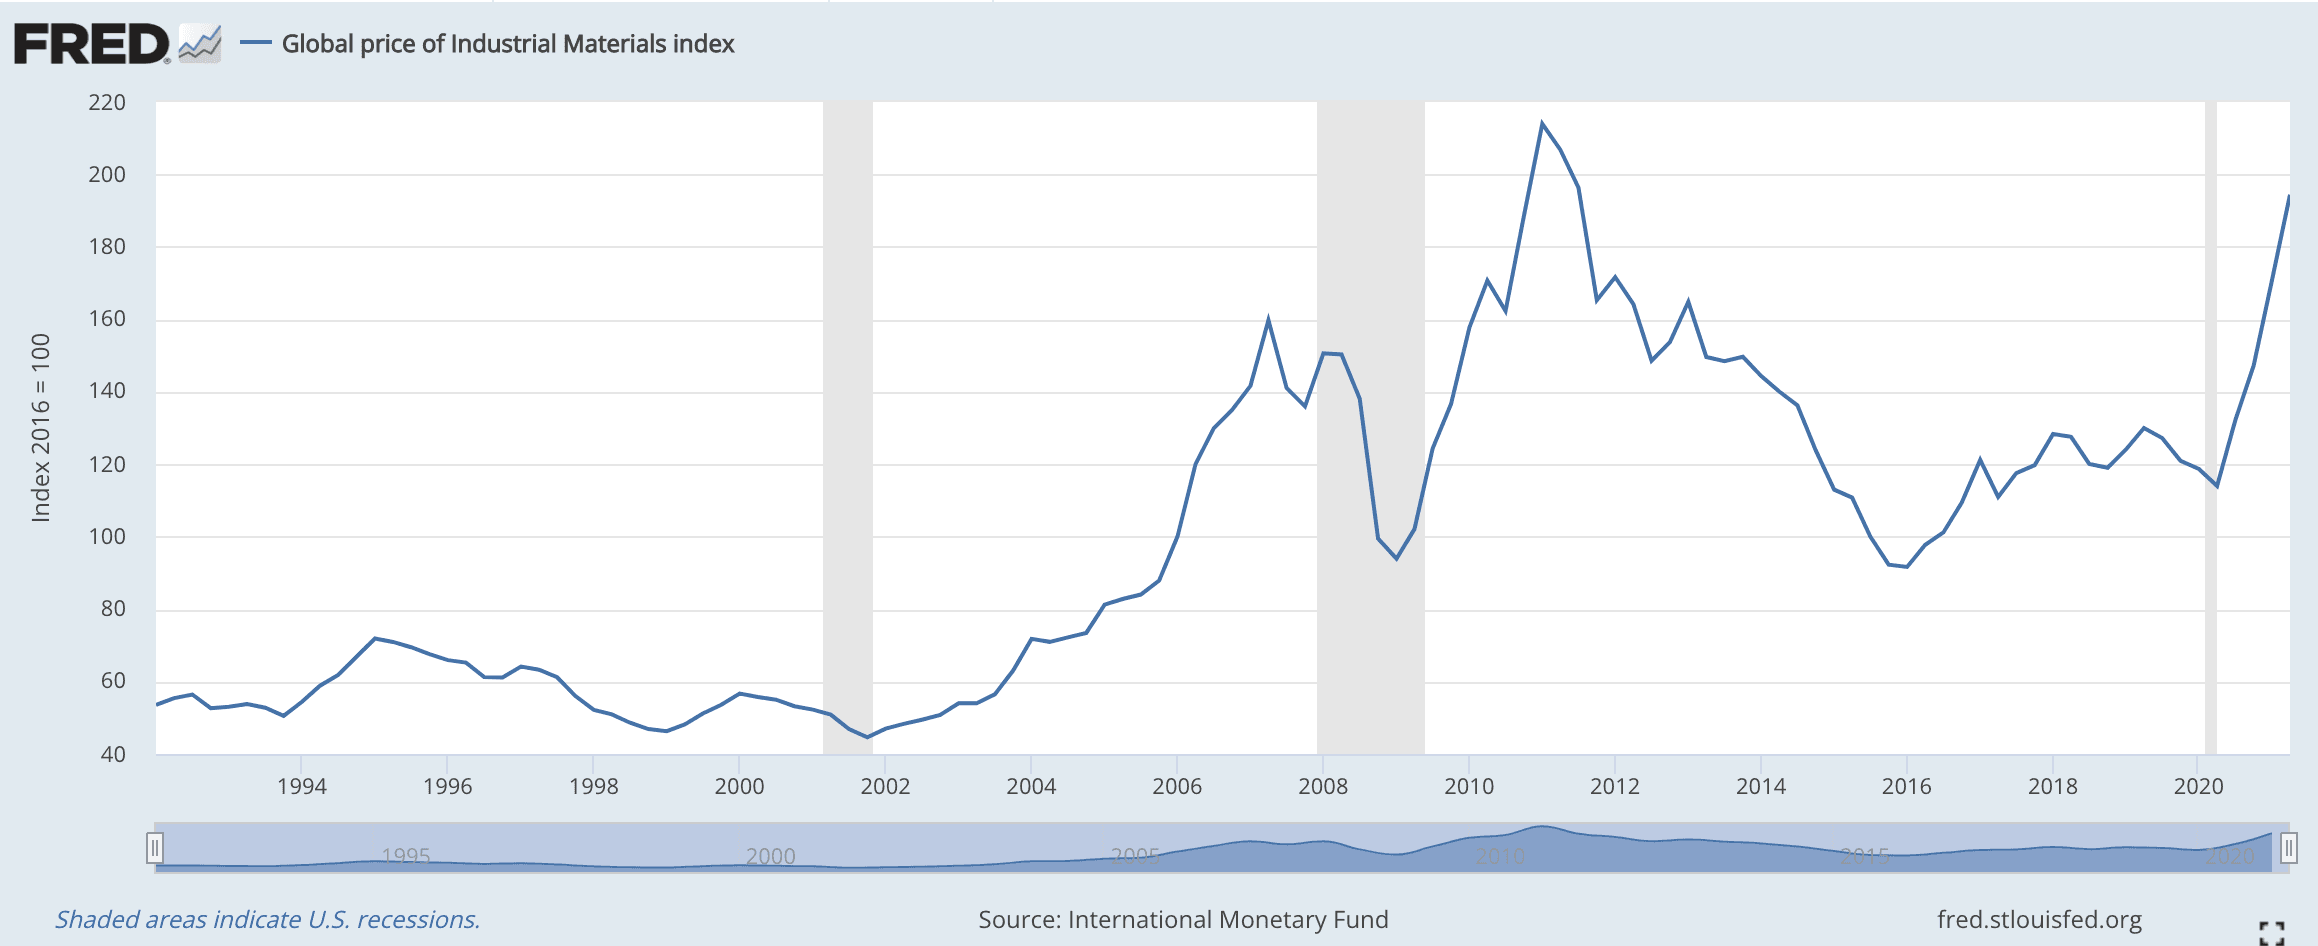
Vemos por qué puede perpetuarse el mito de Kondratieff, ya que los precios de los materiales industriales se redujeron a menos de la mitad entre 2011 y 2016. Pero estas oscilaciones procedieron en gran medida del lado del dólar en los precios, cuyo índice ponderado por comercio subió con fuerza entre esas fechas. Entre 2016 y 2018 el dólar se debilitó, antes de fortalecerse hacia 2020. Es evidente que fue el poder adquisitivo del dólar lo que impulsó los flujos tanto especulativos como comerciales en los mercados internacionales de materias primas.
En marzo de 2020, la Fed redujo su tipo de interés de referencia hasta el límite de cero y anunció una flexibilización cuantitativa (QE, es decir, impresión de dinero) sin precedentes de 120 000 millones de dólares al mes. La Figura 2 muestra las consecuencias para el nivel general de los precios de las materias primas.

Desde finales de marzo, los componentes de este ETF casi han duplicado su precio y, tras un periodo de consolidación, parecen estar subiendo de nuevo. Los seguidores de la onda K podrían concluir que es la prueba de una nueva primavera o un nuevo verano de Kondratieff, con la economía global lista para un nuevo impulso de "crecimiento" económico. Pero esto ignora la expansión del balance de la Fed, reflejada en la base monetaria, que muestra el siguiente gráfico de FRED.

La base monetaria se ha duplicado aproximadamente desde el estímulo de la Fed de marzo de 2020, y esto se suma a la expansión posterior a la crisis de Lehman. La expansión anterior socavó el poder adquisitivo del dólar en una medida similar en términos de los precios de las materias primas que muestra la Figura 2.
Consecuencias evidentes de la inflación de precios
Los aumentos repentinos de la cantidad de dinero tienen efectos disruptivos en los mercados de bienes y servicios y en el comportamiento de las personas. Además de socavar el poder adquisitivo de una moneda, el suministro de bienes esenciales se desordena por cambios inesperados en la demanda. A lo largo de la historia ha habido pruebas de estas consecuencias inflacionarias, a menudo agravadas por intentos estatistas de imponer controles de precios. El emperador romano Diocleciano, con su edicto sobre precios máximos, provocó hambre entre los ciudadanos, que se vieron obligados a salir de Roma para buscar comida en el campo circundante. El edicto hizo inviable económicamente el suministro de alimentos, lo que llevó a una escasez extrema. Durante el reinado de Enrique I en Inglaterra hubo una crisis monetaria en 1124 por la degradación de las monedas de plata que, combinada con una mala cosecha, hizo subir los precios de los productos básicos y causó una hambruna generalizada. Se ha atribuido la Revolución francesa a la insensibilidad de la realeza y la aristocracia hacia las masas; pero ocurrió en la época de la inflación de los assignats, que agravó el descontento entre las clases bajas y condujo al asalto de la Bastilla. Y hoy vemos una interrupción generalizada de los suministros esenciales, que abarca desde la energía hasta los alimentos carbonatados. La lección de la historia es que esto no ha hecho más que empezar.Por qué las interrupciones actuales de la logística y la energía no han hecho más que empezar
Los problemas surgen porque el conocimiento que tienen las personas sobre la relación entre el dinero y los bienes procede del pasado inmediato. Utilizan ese conocimiento para decidir qué comprar para su consumo futuro y, si tienen un negocio, para su producción. En este último caso, podrían cambiar las políticas de inventario de las prácticas actuales de «justo a tiempo» para asegurarse de que haya existencias suficientes de componentes, lo que impulsa la demanda de estos y crea escasez de factores de producción vitales.Los consumidores que se enfrentan a la escasez modificarán el equilibrio entre su liquidez monetaria y los bienes que quizá no necesiten de inmediato, pero que esperan consumir en una fecha futura. Los saldos de las cuentas bancarias y el crédito disponible en las tarjetas se irán reduciendo, por ejemplo, para llenar los depósitos de los coches de combustible, aunque no haya ningún viaje previsto. Y, como vemos hoy en el Reino Unido, esto conduce rápidamente a la escasez de combustible y al racionamiento en los surtidores.
Mientras las autoridades intentan calmar los ánimos, bien negando que exista un problema de suministro, bien imponiendo controles de precios, es probable que los consumidores vean estas medidas como propaganda y como una razón para reducir aún más su liquidez monetaria comprando todavía más bienes. La huida de la liquidez en moneda tiene un efecto desproporcionado sobre los precios, sobre todo los de los bienes esenciales. Los consumidores simplemente harán subir los precios hasta que no se esperen nuevas subidas. O, dicho con más exactitud, el valor de la moneda sigue cayendo.
Conviene ilustrar el problema en su verdadero contexto. Si, por un lado, todo el mundo decide que prefiere tener el máximo efectivo posible en lugar de bienes, los precios se desplomarán. De hecho, es una situación que no puede darse. Si, por el contrario, todos deciden deshacerse de toda su liquidez comprándolo todo solo para librarse de la moneda, el poder adquisitivo de esta se hunde hasta cero. A diferencia del caso anterior, esto sí puede ocurrir, y ocurre, cuando se reconoce de forma generalizada que la moneda podría volverse inservible. En otras palabras, una moneda emitida por el Estado y sin respaldo acaba colapsando.
Hasta ahora, casi nadie atribuye las disrupciones logísticas y económicas actuales a la inflación monetaria, aunque, como se ha señalado antes, la evidencia empírica apunta a una conexión clara. Los gobiernos y los bancos centrales tampoco parecen ser conscientes de ello. Pero da la impresión de que intuyen que existe un riesgo indefinible de pánico entre los consumidores, que agravaría aún más la escasez de combustible y de otros bienes. Hasta ahora, la culpa se atribuye a fallos logísticos, que parecen ir a peor.
Las declaraciones de destacados banqueros centrales, que se reúnen actualmente en Portugal en un encuentro organizado por el BCE, confirman la postura oficial de seguir tocando melodías populares mientras el barco se hunde. Según el Daily Telegraph, los responsables de la Fed, el BCE, el Banco de Inglaterra y el Banco de Japón coinciden en que la escasez de personal, el caos del transporte marítimo y el aumento de los costes del combustible probablemente causarán más disrupciones a medida que se acerque el invierno[vi]. Andrew Bailey, gobernador del Banco de Inglaterra, advirtió de que «…el PIB del Reino Unido no se recuperará hasta los niveles previos a la pandemia hasta principios del próximo año». Pero, además de señalar que el Banco vigila de cerca la inflación, comentó que la política monetaria no puede resolver las perturbaciones de la oferta. Jay Powell admitió que, al margen, los cuellos de botella y los problemas de la cadena de suministro parecen estar empeorando ligeramente. Pero todos los banqueros centrales coincidieron en que las presiones sobre los precios serán temporales.
Estos comentarios muestran un deseo de no agitar las aguas y de no causar más pánico entre los consumidores. Más preocupante es la insistencia en que la inflación sigue siendo un problema temporal. A menos que se vaya a frenar la imprenta de dinero, tienen que creérselo. Es la confirmación de que no hay intención de cambiar la política monetaria. Pero estos problemas no se limitan a Occidente.
Esta semana nos enteramos de que incluso China, que ha seguido una política de restricción del crecimiento monetario, se enfrenta a una crisis energética, con las reservas de carbón de las centrales eléctricas en niveles críticamente bajos y con los precios del carbón multiplicados por cuatro. La energía se está racionando, y afecta a la producción de todo, desde alimentos y piensos hasta acero y plantas de aluminio que abastecen a otras fábricas, que a su vez sufren cortes de electricidad.[vii]
China es el centro manufacturero del mundo. Estados Unidos depende de las exportaciones de China. A principios de esta semana había unos setenta buques portacontenedores fondeados o a la deriva frente a San Pedro y, aunque la cifra bajó ligeramente, se espera que vuelva a subir. Y en China hay retrasos de más de tres días en los puertos de Busan, Shanghái, Ningbo y Yantian[viii]. Las tarifas de fletamento de buques se han disparado de 10 000 dólares al día a hasta 200 000.[ix] No cabe duda de que, con la llegada del invierno al hemisferio norte, las naciones consumidoras de América y Europa verán más escasez de productos, más subidas de precios y una disrupción logística continuada.
Los bancos centrales estarán cada vez más desesperados por disuadir a los consumidores de acumular productos alegando que la escasez y las subidas de precios son transitorias. Lo que no logran entender es que las consecuencias de la depreciación de la moneda han llevado a que los bienes de consumo tengan precios erróneos, lo que alimenta la escasez. Esta escasez solo puede resolverse con precios aún más altos, incluso sin nuevas depreciaciones monetarias, hasta que los consumidores no esperen más subidas de precios.
Pero con unos déficits públicos enormes y crecientes que financiar, los bancos centrales no tienen mandato para limitar la expansión de la moneda. Por tanto, es inevitable una aceleración de la depreciación monetaria, a medida que cada unidad compra menos, porque tanto los consumidores como las empresas empezarán a entender que no hay límite para la subida de los precios.
Llevado a su conclusión lógica, el poder adquisitivo de una moneda cae de forma exponencial hasta que no le queda ningún valor. La rapidez con que ocurre depende del tiempo que tarden los seres humanos, como agentes que actúan, en darse cuenta de lo que sucede. Si no se detiene, una economía experimenta lo que en la década de 1920 se describió como una huida hacia los bienes reales, o un «crack-up boom».
Los economistas de hoy parecen incapaces de comprender la inestabilidad que causa la inflación monetaria. Adaptan sus modelos para ignorarla. Como dijo von Mises: «Los economistas matemáticos no aciertan a comprender la relación causal entre el aumento de la cantidad de dinero y lo que ellos llaman “velocidad de circulación”»[x]. La confusión en la mente de los economistas de los bancos centrales hace poco probable que adopten las medidas necesarias para evitar que sus monedas se deslicen hacia la ruina más pronto que tarde.
La clave para resolver el problema es mantener la confianza en que la moneda conservará su poder adquisitivo. Pero con la llegada de las criptomonedas, hay una proporción creciente del público que entiende de antemano las consecuencias inflacionarias de que las monedas fiduciarias se estén degradando a un ritmo cada vez mayor. Esto supone un cambio importante respecto al pasado, cuando, como dijo Keynes supuestamente citando a Lenin,
«No hay medio más sutil ni más seguro de destruir la base existente de la sociedad que degradar la moneda. El proceso pone todas las fuerzas ocultas de la ley económica del lado de la destrucción, y lo hace de una manera que ni una persona entre un millón es capaz de diagnosticar»[xi].
El hecho de que ahora millones de personas sí entiendan que la moneda se está degradando probablemente dificultará que el Estado mantenga la confianza en la moneda en estos tiempos difíciles.
Debemos saber que lo que está ocurriendo con los precios de las materias primas no es una onda de Kondratieff de largo plazo, ni ninguna otra onda con origen en la producción más allá de factores meramente estacionales. Podemos afirmar sin ambigüedad que la causa está en la variación de las cantidades de moneda y de crédito bancario. También vemos que la expansión monetaria registrada hasta ahora genera otros efectos que impulsan los precios al alza. Cabe esperar que la expansión monetaria continúe, de modo que los precios de las materias primas y de los bienes de consumo seguirán subiendo. O, dicho de una forma que probablemente se entenderá mejor a medida que continúe el actual parón, el poder adquisitivo de las monedas en las que se miden los precios seguirá cayendo.
[i] Investopedia.com
[ii] The Long Wave in Economic Life, de JJ van Duijn. Boston: George Allen and Unwin, 1983. Véase el capítulo 8.
[iii] Rostow
[iv] Un patrón de metal precioso funcionaba de modo que solo se emitían barras de 400 onzas a cambio de moneda canjeada, lo que dejaba de hecho al público general fuera del patrón oro, mientras que antes de la Primera Guerra Mundial la moneda se podía cambiar por monedas de oro. El tipo de cambio del dólar reflejaba su cotización frente al oro, a 20,67 dólares la onza.
[v] Human Action, de Ludwig von Mises, capítulo 20.8: «The Monetary or Circulation Credit Theory of the Trade Cycle».
[vi] Daily Telegraph, 30 de septiembre: Recovery will be delayed until 2022, Bailey warns.
[vii] Daily Telegraph, 29 de septiembre: China’s energy crisis will send a chill through global markets.
[viii ]Seatrade maritime News, 29 de septiembre.
[ix] Splash247.com. Boxship charter rates hit unprecedented $200,000 a day, 8 de septiembre.
[x] Ibid, capítulo 17.8 «The Anticipation of Expected Changes in Purchasing Power».
[xi] The Economic Consequences of the Peace.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni basarse en ninguna información contenida en el artículo sin antes consultar con un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiar en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción que emprenda a raíz de las opiniones y la información contenidas en él será bajo su propia responsabilidad.