
La inflación de precios se está disparando y, hasta ahora, los bancos centrales lo niegan. Pero cada vez resulta más difícil ver cómo los planificadores de la política monetaria pueden prolongar mucho más la supresión de los tipos de interés. Solo puede haber un desenlace: los mercados, es decir, los precios determinados por agentes no estatales, obligarán a los bancos centrales a capitular en materia de tipos de interés en verano.
Casi sin que se note, China está frenando deliberadamente su economía, lo que provocará el hundimiento de un dólar inflacionario, a menos que EE. UU. lo defienda subiendo los tipos de interés. ¿Deliberadamente? Casi con toda seguridad: como parte de su estrategia, China está llevando la guerra financiera con EE. UU. al terreno de los mercados de divisas.
Los rendimientos de los bonos subirán y el bono del Tesoro estadounidense a 10 años dejará muy atrás el 2 %. Los mercados de renta variable percibirán el peligro, y podría ocurrir que el mes de mayo marque un máximo en el valor de los activos financieros, siguiendo a las criptomonedas hacia fuertes mercados bajistas.
Introducción
Hay un viejo adagio bursátil que dice que hay que vender en mayo y marcharse. Ya ha demostrado su valor en el caso de las criptomonedas: el Bitcoin llegó a caer más de la mitad en un momento dado y Ethereum perdió un 57 % entre el 10 y el 19 de mayo. Se ha producido un cambio radical en el sentimiento del mercado hacia las criptomonedas.En cuanto a las acciones, también podría ocurrir que el 10 de mayo, que hasta ahora ha marcado el máximo del índice S&P 500, señale el comienzo de su descenso. Pero es demasiado pronto para saberlo. Sin embargo, sí sabemos que, tras la dilución sin precedentes del poder adquisitivo de las principales divisas desde marzo de 2020, los precios de las materias primas han subido de forma considerable, la logística mundial está desbaratada y los precios al consumo suben rápidamente en todas partes, una combinación de acontecimientos que inevitablemente conducirá a tipos de interés más altos. Pero, como suele ocurrir en épocas como esta, los banqueros centrales y los alcistas del mercado desean que esa realidad desaparezca.
Solo la semana pasada, la Junta de la Reserva Federal nos decía que:
«El Comité busca lograr el máximo empleo y una inflación del 2 % en el largo plazo. Con una inflación que se mantiene de forma persistente por debajo de este objetivo a largo plazo, el Comité tratará de lograr una inflación moderadamente superior al 2 % durante algún tiempo, de modo que la inflación se sitúe en promedio en el 2 % a lo largo del tiempo y las expectativas de inflación a más largo plazo permanezcan bien ancladas en el 2 %. El Comité espera mantener una postura acomodaticia de la política monetaria hasta que se alcancen estos resultados.»
Dos por ciento, dos por ciento, dos por ciento y dos por ciento. Es evidente que los planificadores de política monetaria más poderosos del mundo se niegan deliberadamente a ver la realidad. En una entrevista con Greg Hunter, de USAWatchdog.com, esta semana, John Williams, de Shadowstats.com, que calcula el IPC estadounidense sin ajustes, situó la inflación actual de precios por encima del 11 %.[i] Si sus cifras se acercan más a la realidad, se está acumulando una enorme conmoción en los tipos de interés, que probablemente golpeará a los mercados sin mucho aviso.
Los bancos centrales siempre son reacios a subir los tipos de interés y, en consecuencia, los pillan terriblemente a contrapié. En la declaración de la Fed citada arriba no se menciona el estímulo mensual de 120 000 millones de dólares de la flexibilización cuantitativa (QE), que sigue inflando burbujas financieras y que está alimentando aún más inflación en el sistema. Además, la Fed no puede dejar de inflar. A menos que se abandonen la supresión de los tipos de interés y la QE, el resultado seguro será la hiperinflación. Podría decirse que el dólar ya está en ese camino y que su poder adquisitivo se encuentra en las primeras fases de su colapso.
La idea de que mantener el estímulo de la QE y los tipos de interés en cero sirve para ayudar a la economía es una tontería. La Fed tiene dos objetivos no escritos que prevalecen sobre la economía: financiar lo más barato posible a un gobierno de gasto desenfrenado y mantener inflada la burbuja de los activos financieros. Por lo tanto, no puede permitirse considerar los horrores de subir los tipos de interés y de reducir la inyección mensual de dinero, cuyo objetivo es seguir soplando burbujas financieras. En estas circunstancias, los propios mercados, que son la fijación colectiva de los precios de todo por parte de agentes no gubernamentales, acabarán por arrebatar a los organismos gubernamentales el control sobre los precios de los activos financieros.
Los agentes no gubernamentales incluyen tanto a inversores extranjeros como nacionales, y es necesario considerarlos por separado porque sus motivaciones difieren en aspectos importantes. Según las estadísticas TIC del Tesoro de EE. UU., la propiedad extranjera de activos financieros y depósitos bancarios denominados en dólares suma 30 billones de dólares y equivale a una vez y media el PIB de Estados Unidos. Solo el sector privado representa 22 billones. Si el índice del dólar ponderado por comercio sirve de guía, es posible que esta clase de inversores esté empezando a darse cuenta de que el dólar pierde poder adquisitivo, no solo frente a las materias primas industriales y las materias primas básicas, sino también frente a las divisas rivales. Un dólar sobrerrepresentado en las carteras lleva más de un año cayendo y descenderá aún más cuando los inversores extranjeros empiecen a liquidar en serio sus activos financieros en dólares, y eso incluye las acciones.
Hasta ahora, aparte de las materias primas, puede que no vean otra divisa que ofrezca ventajas claras sobre el dólar, pero eso cambiará con unas perspectivas impulsadas por la inflación. También está cambiando con la política de China de restringir la creación de crédito, una política monetaria que contrasta radicalmente con la de los gobiernos occidentales reflacionistas.
Fue William Shakespeare quien acuñó la expresión «sea-change» (cambio marino) como sustituto del cambio de la marea en La tempestad. El verso que seguía era «en algo rico y extraño». Los «hodlers» de Bitcoin se identificarán con lo extraño. Pero en cuanto a la riqueza, su fortuna ha cambiado sustancialmente a peor. Con su reticencia a proteger el dólar, el rechazo de la Fed a asumir las consecuencias de su inflación monetaria continuada está preparando a los mercados más convencionales para un resultado de precios similar al que sufren actualmente las criptomonedas.
La falacia de imprimir dinero para preservar la riqueza
El precedente empírico sobre cómo destruir una moneda fiduciaria aplicando políticas monetarias para inflar el valor de los activos nos lo dio John Law, el protokeynesiano que, en 1720, intentó sostener su burbuja del Misisipi imprimiendo dinero. Gracias al dominio del dólar estadounidense, la Fed está repitiendo la política de Law a escala global, aparentemente ajena a las consecuencias. En 1720, la compañía de Law sobrevivió, aunque la cotización de las acciones de la empresa del Misisipi se desplomó desde un máximo de 12 000 libras a unas 3000. Lo que no sobrevivió fue la moneda, la libra francesa, que en unos seis meses desde el máximo de la burbuja quedó completamente sin valor. Parece que la Fed y otros bancos centrales están ahora atrapados en una versión moderna y global de la experiencia de John Law.Quienes aún no entiendan por qué los mercados y el dólar van a caer juntos deberían considerar cómo evolucionará la situación a partir de ahora. Sin duda, los mercados financieros se han sobrevalorado enormemente, y su futuro se está volviendo binario, pero con ambos desenlaces negativos. Supongamos que los optimistas tienen razón sobre una recuperación sostenible del gasto tras el confinamiento. En ese caso, los tipos de interés se "normalizarán", los rendimientos de los bonos subirán y las valoraciones de las acciones se resentirán. Todo mercado bajista en un ciclo crediticio normal surge de estas condiciones.
Supongamos, por el contrario, que la recuperación tras el confinamiento se ve frenada por la subida de los precios, consecuencia de la falta de producción para satisfacer un gasto inflado por medios monetarios, y de la incapacidad de corregir este desequilibrio con políticas de fabricación just-in-time a merced del mayor desbarajuste logístico global jamás registrado. A ello se suma la escasez de crédito bancario para financiar la producción, porque los bancos han agotado la capacidad de sus balances.
Ambos desenlaces socavarán los valores financieros, porque ambos conducen a una mayor inflación de precios y, de forma inevitable, a tipos de interés más altos. Pero la Fed y sus colegas del BCE, el BoJ y el BoE están todos comprometidos a mantener inflados de forma continua sus burbujas de bonos y de acciones. El primer signo de una crisis inflacionaria solo puede tener una respuesta: inyectar aún más dinero en los mercados financieros para mantenerlos a flote y compensar una subida reticente de los tipos de interés. Si los bancos centrales no aceleran la inflación monetaria dirigida a los activos financieros, los rendimientos de los bonos y los tipos de interés de mercado seguirán subiendo, y la burbuja de las acciones estallará. Sin más opción que seguir apoyando a los mercados y su efecto riqueza, una subida del tipo de interés natural conduce simplemente a una aceleración de la inflación monetaria. La imagen del desplome de Wall Street de 1929-32 perseguirá a los responsables políticos si no actúan con la rapidez suficiente para suministrar la moneda adicional.
Porque lo cierto es que usar la inflación monetaria para manipular los mercados exige acelerar la depreciación de la moneda para mantener la ilusión. Pero, en el mejor de los casos, el sacrificio de la moneda solo retrasa el problema temporalmente. Esto es lo que dedujo en 1719 Richard Cantillon, el banquero irlandés-francés contemporáneo de John Law: la forma más segura de beneficiarse del colapso de una burbuja no era vender en corto la burbuja, sino la moneda sin respaldo, lo que él hizo en Londres y Ámsterdam a cambio de alternativas respaldadas por metálico.
Hoy no existen monedas alternativas respaldadas por metálico, pues el respaldo de todas ellas es el dólar estadounidense, que se enfrenta al mismo destino que la livre de Law. Otra lección importante de la falacia de imprimir dinero para preservar la riqueza inflando los activos financieros es que no hace falta una pérdida de poder adquisitivo gradual y creciente, a través de una política de depreciación continua, para socavar la moneda de forma formulaica, como supondrían los monetaristas. En lugar de estar impulsado inicialmente por la subida de los precios de bienes y servicios, el colapso de las monedas está vinculado en primer lugar al de los activos financieros, y menos al de los precios de los bienes. En lugar de un proceso evolutivo, tiene el potencial de ser mucho más repentino, ligado a un colapso abrumador de la bolsa.
Aunque los acontecimientos transcurren en paralelo, es después de una crisis financiera cuando los principales usuarios de una moneda colapsada, sus agentes nacionales en sus compras diarias, sufren plenamente los efectos. No solo ven subir los precios de los productos esenciales, que quizá atribuyan erróneamente a la crisis financiera anterior, sino que también suben los tipos de interés. Los economistas convencionales dirán a todos que los tipos más altos reducen la demanda y que, sin más estímulos, quebrarán aún más empresas. La inflación, con lo que se refieren a la subida de precios, será solo temporal debido a la caída de la demanda, e instarán a las autoridades a mantener e incluso aumentar el ritmo de creación de dinero para impulsar la economía y evitar que entre en recesión.
Lo que los economistas, los inversores y la gente corriente no entienden hasta que es demasiado tarde es que el problema es un colapso del poder adquisitivo de una moneda estatal sin respaldo, lo que requiere una solución completamente distinta. Esa frase tan citada de que el dinero fiduciario refleja la fe y el crédito en el gobierno significa algo, después de todo.
Una vez que los tenedores extranjeros han vendido, los usuarios reales de una moneda, quienes pagan su consumo con ella, son los últimos en darse cuenta de que la moneda está a punto de colapsar por completo y de que deberían deshacerse de ella a cambio de cualquier cosa que puedan comprar. Este desenlace final es seguro mientras el banco central continúe con sus políticas inflacionistas.
Es en este punto final cuando la economía experimenta un auge de desplome (crack-up boom). Cuando pueden permitírselo, e incluso si es así, las personas compran acciones e inmuebles simplemente para salir de la moneda fiduciaria. Pero ambas clases de activos habrán caído sustancialmente, medidas en una moneda que se deprecia rápidamente, antes de llegar a esta situación.
Los tipos de interés ya están subiendo
En nuestro análisis hemos identificado los tipos de interés más altos como el detonante que hará estallar la burbuja de los activos financieros. Aunque los bancos centrales occidentales siguen reprimiendo los tipos de interés a muy corto plazo, en la medida en que reflejan el coste del endeudamiento ya están subiendo, como muestra el gráfico del bono del Tesoro estadounidense a 10 años de la Figura 1.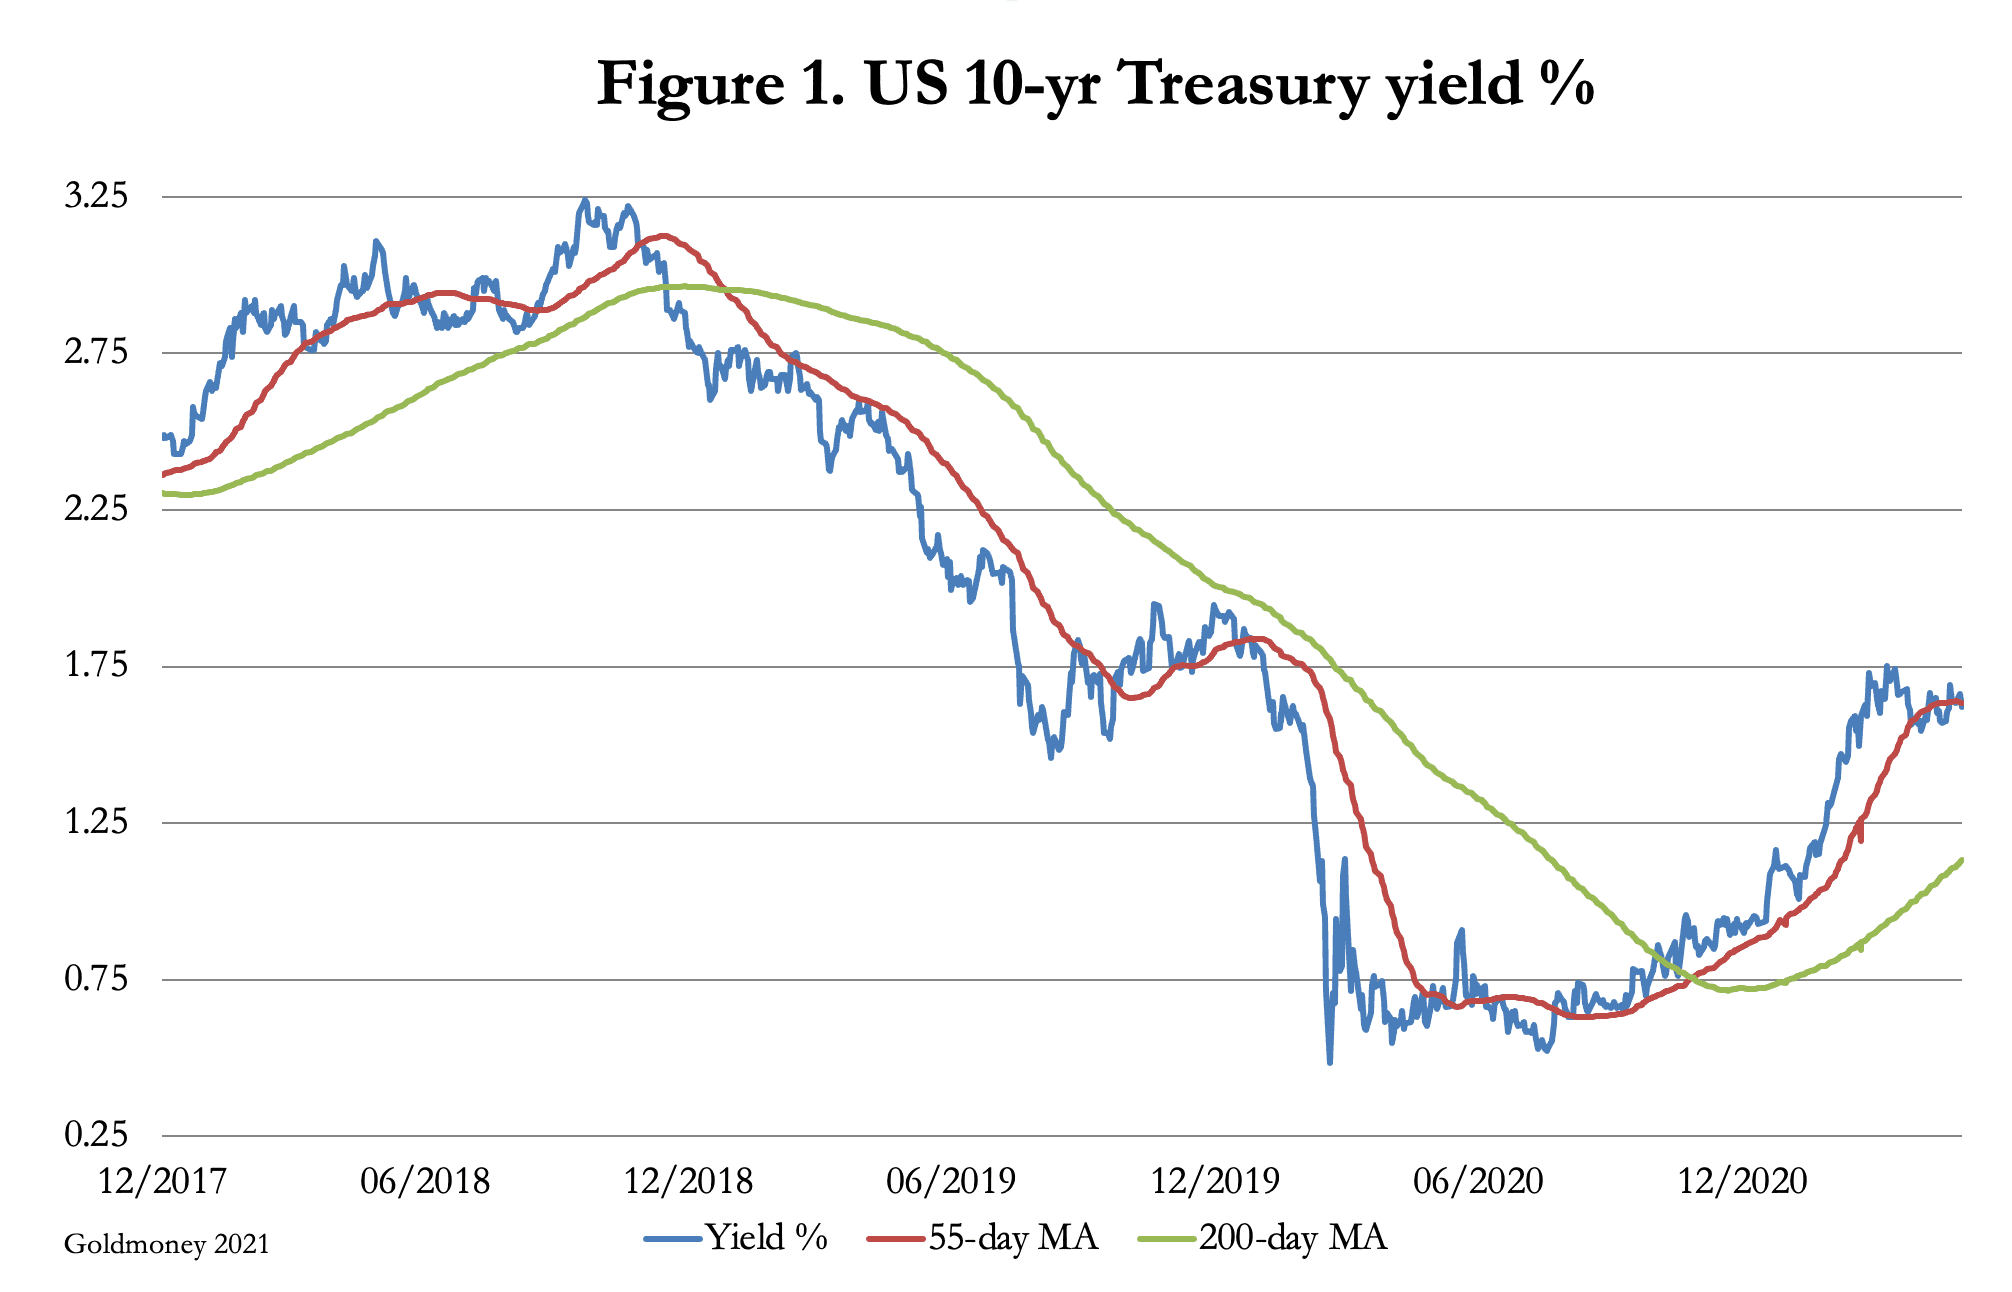
La subida inicial del rendimiento desde el 0,48 % de marzo de 2020 todavía no ha frenado el entusiasmo por los mercados de renta variable. Se trata de un comportamiento cíclico normal, porque los rendimientos de los bonos suelen subir durante el último tramo de un mercado alcista de renta variable. Y el tramo actual, y probablemente el último, de subida de la renta variable estadounidense (y de la mayoría de las demás) comenzó apenas unos días después del rendimiento más bajo, registrado el 9 de marzo de 2020.
En estos momentos, la psicología inversora respecto a la renta variable se vuelve positiva. Una subida moderada de los rendimientos de los bonos se interpreta como prueba de que mejoran las perspectivas económicas, y no como una señal de peligro. El establishment inversor, que mira hacia atrás, aún no teme la inflación, que ingenuamente entiende como una subida de precios. La participación del público aumenta, con la certeza de que el mercado va a seguir subiendo. Esto se refleja en el endeudamiento para apalancar los rendimientos alcistas, cuya situación actual se muestra en la Figura 2.
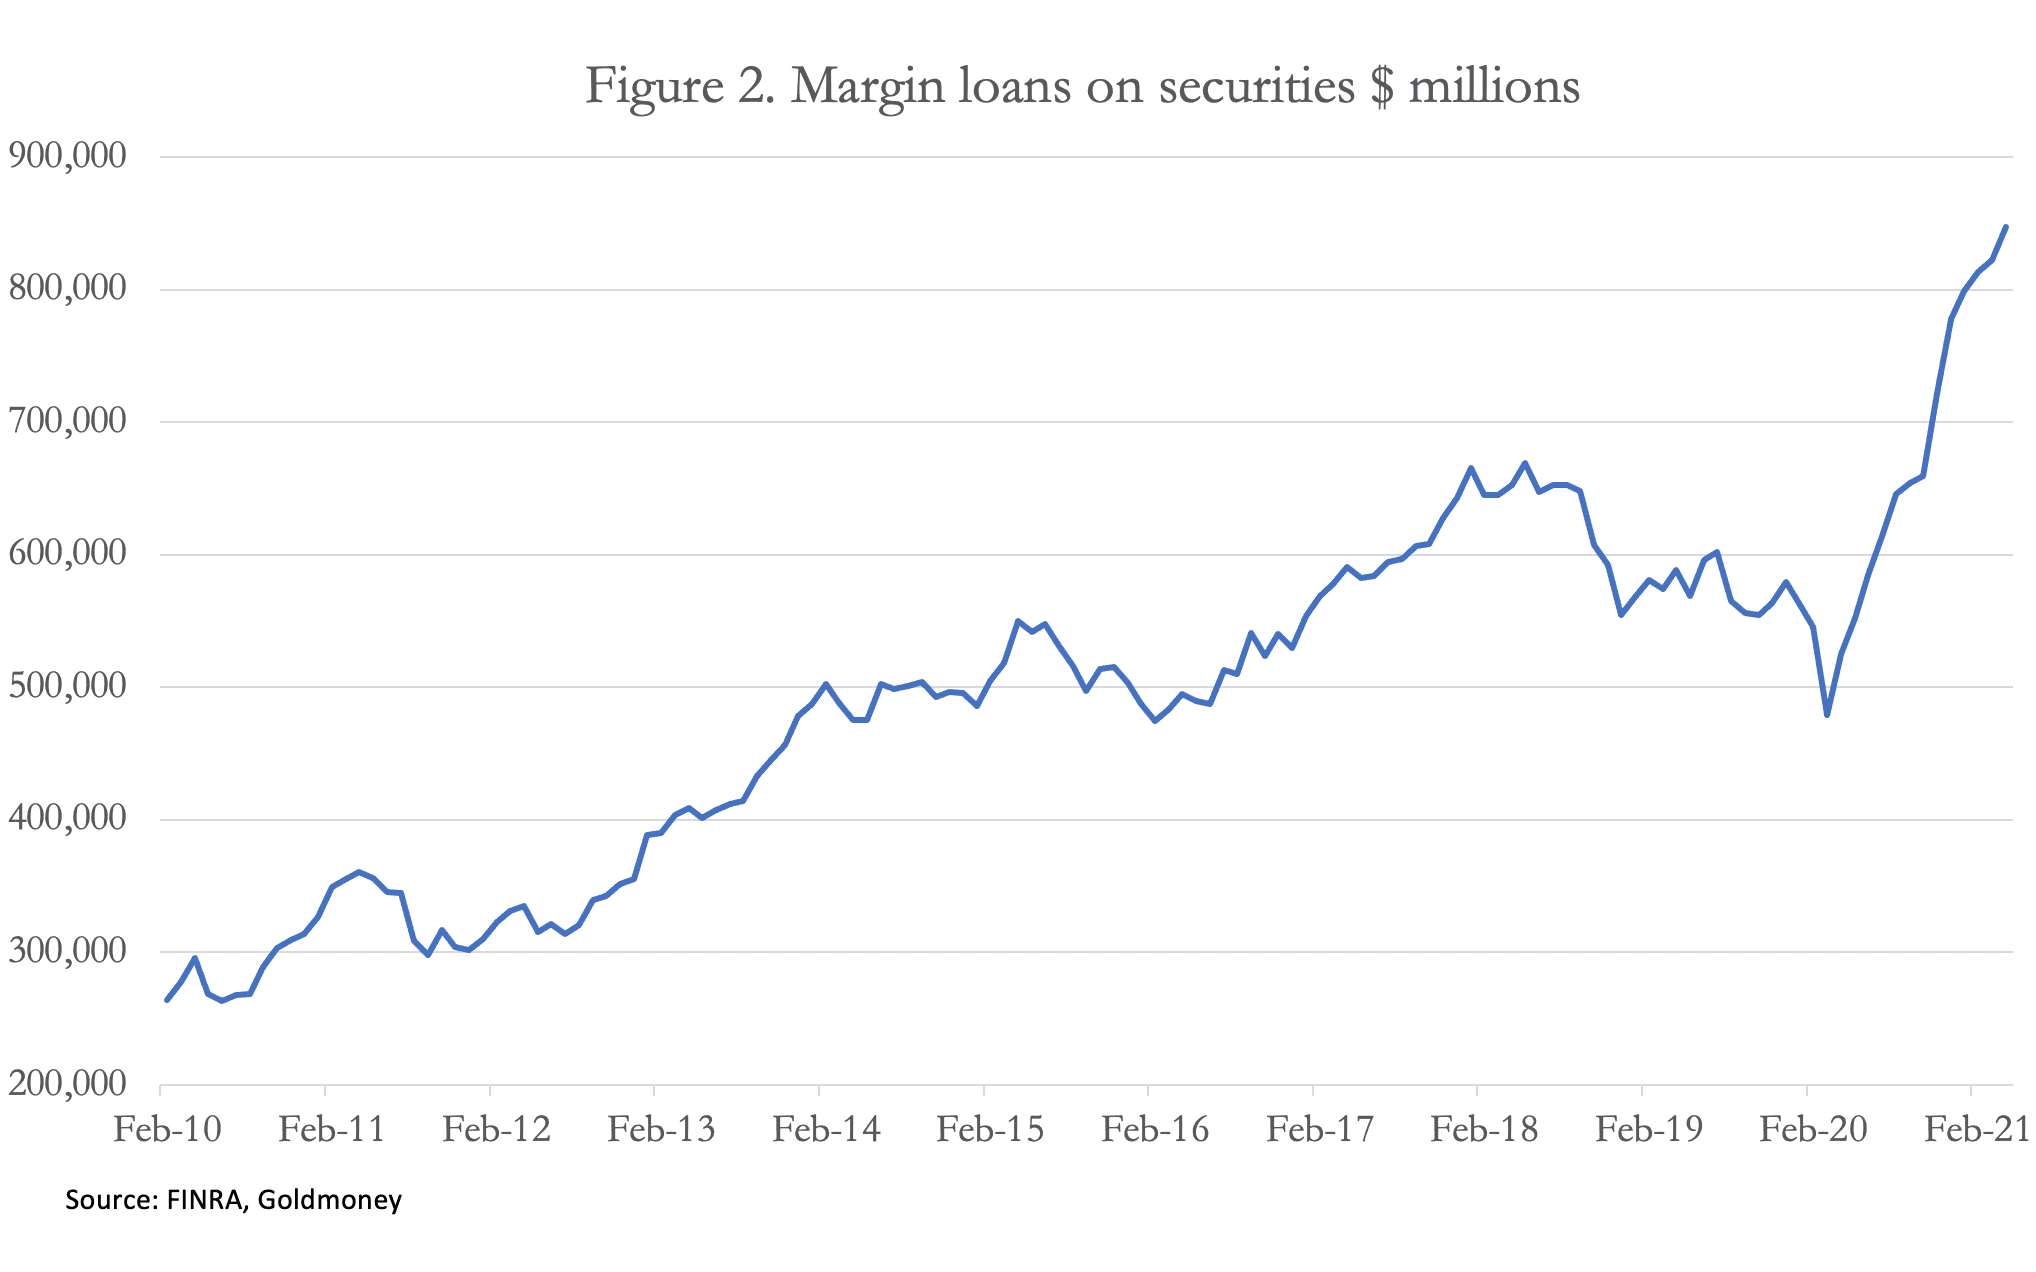
La Figura 2 es un reflejo alarmante de la mentalidad alcista de los inversores, pero muy pocos participantes le prestan atención. Además, la inyección mensual de 120 000 millones de dólares de QE de la Fed en los mercados financieros da a todo el mundo una enorme confianza en que continuará.
Es el deshacimiento de esta locura de las masas lo que siempre alimenta un mercado bajista posterior. La causa está a la vista de todos. Se está gestando una segunda subida de los rendimientos de los bonos, impulsada por el aumento de los precios de los bienes, que tanto el establishment inversor como el público ignoran con tanto empeño. Y casi siempre es la segunda subida de los rendimientos de los bonos la que desencadena los mercados bajistas cíclicos. Pero la bolsa estadounidense no opera en un vacío global: de los 30 billones de dólares que suman en total, los extranjeros tienen 10,7 billones invertidos en acciones estadounidenses.[ii] Teniendo presentes los mensajes de las Figuras 1 y 2, también les afecta profundamente el mensaje de la Figura 3, más abajo, que muestra el índice del dólar ponderado por comercio.

Desde finales de marzo de 2020, cuando el índice ponderado por comercio del dólar empezó a bajar, las ganancias del 90 % del S&P 500 se han visto compensadas por una caída del 12,6 % de ese índice. Y a la luz de las políticas de alto gasto del presidente Biden, el gráfico sugiere que los inversores extranjeros se enfrentarán a una importante ruptura a la baja del índice, y que la subida cíclica de los rendimientos de los bonos que inevitablemente seguirá les supondrá una doble pérdida en sus posiciones en renta variable estadounidense. A menos que actúen con rapidez, los intereses financieros en manos extranjeras podrían simplemente esfumarse en pérdidas.
El índice ponderado por comercio del dólar está muy sesgado hacia el euro, de modo que las perspectivas de este también son importantes. En la zona euro, la demanda de los consumidores se está disparando al ritmo más rápido desde antes de la gran crisis financiera, sin que haya producción suficiente para abastecerla. En consecuencia, las perspectivas de inflación de precios son al menos tan peligrosas como las del dólar. La diferencia es que el BCE sigue manteniendo un tipo de depósito negativo, así que los rendimientos de los bonos y los tipos de interés parten de una base más baja desde la que subir. Es esa perspectiva la que sin duda hará vulnerable a un dólar sobrerrepresentado en las carteras frente a un euro relativamente infrarrepresentado. Una situación similar se da con el yen japonés.
Pero quizá el tipo de cambio más importante sea el del yuan chino. En septiembre pasado, China inició una contención progresiva del exceso de crédito que continúa hoy. Los pocos analistas occidentales que lo saben atribuyen esta política a factores cíclicos, un intento de evitar que la economía china se sobrecaliente tras el estímulo anterior. También son conscientes de que un dinero más escaso en China se reflejará en un yuan más fuerte, lo que podría desestabilizar los tipos de cambio.
Además, también tiene sentido que China atraiga los flujos de inversión que hoy están sobreexpuestos al dólar, enviando una señal clara de que el yuan es la moneda más fuerte. Sería la respuesta de China al intento de Estados Unidos de destruir la vía de inversión entrante Hong Kong–Shanghái Connect desestabilizando deliberadamente Hong Kong. Y además privaría a los mercados de capitales estadounidenses de fondos extranjeros, forzando una pronta subida de los tipos de interés del dólar en el intento de las autoridades de EE. UU. de evitar un colapso del dólar.
La conclusión solo puede ser que el cambio radical que está a punto de golpear a los mercados de capitales será a la vez inesperado para la mayoría y repentino. Su grado de violencia financiera reflejará la diferencia acumulada entre la creciente manipulación de los mercados por parte de los gobiernos, junto con las ilusiones creadas, y la realidad económica y monetaria. Los tipos de interés no dejarán de subir en unos pocos puntos porcentuales. Tomando como punto de partida la estimación de John Williams de una inflación de precios del 11 %, los mercados llevarán los tipos de interés hacia niveles relacionados. Muchísimas empresas endeudadas se verán amenazadas de quiebra antes de eso, lo que inevitablemente se reflejará en las valoraciones de los mercados de renta variable. Se desmontará el viejo mito de que la renta variable ofrece protección contra la inflación.
La relación entre la propiedad inmobiliaria y la renta variable
Otra clase de activo que se cree comúnmente que ofrece protección frente al colapso de una moneda es la propiedad inmobiliaria. A nivel personal, se suelen citar tanto la tierra agrícola productiva como la vivienda residencial. Pero poseerlas exige recursos adicionales para garantizar su posesión continuada durante una crisis inflacionaria. Y los recursos necesarios dependerán, a su vez, de las características y la duración de la perturbación de la actividad económica.Durante un ciclo crediticio normal, en las primeras fases del aumento de la inflación de precios, las acciones se muestran más sensibles que la vivienda residencial a la amenaza de unos tipos de interés al alza. Los inversores particulares tienden a ver más rápidamente que la caída de las cotizaciones ofrece poca o ninguna protección frente a una amenaza inflacionaria, porque las subidas de tipos de interés que esta provoca se consideran perjudiciales para las perspectivas empresariales, pero no lo bastante como para socavar el valor de los activos no financieros. Hay algunas excepciones, como las acciones mineras, pero, por lo demás, esta afirmación se cumple en general.
En consecuencia, la gente recurre a activos no financieros para protegerse de la inflación, y el más destacado de ellos es la propiedad inmobiliaria: principalmente la vivienda residencial y las tierras de cultivo. Además, suele haber ventajas alentadoras, como la ausencia de impuestos sobre las plusvalías para los propietarios que ocupan su vivienda residencial. Y los gobiernos suelen subvencionar a los compradores de su primera vivienda.
La vivienda residencial ya venía en pleno auge gracias a unos tipos de interés muy bajos y a un deseo generalizado de abandonar las grandes conurbaciones, provocado por los confinamientos de la pandemia. En muchas jurisdicciones se considera que trabajar desde casa durante al menos parte de la semana laboral es el futuro, lo que aumenta el tiempo que se pasa en el hogar y, por tanto, su importancia relativa. En el caso de las clases medias, los fondos sin gastar se han ido acumulando. Y detrás de todo ello ha estado una concesión entusiasta de hipotecas, alimentada por la supresión de los tipos de interés por parte de la Fed y por la flexibilización cuantitativa (QE) dirigida a la deuda de las agencias.
Las perspectivas de los mercados de vivienda residencial suelen cambiar cuando los tipos hipotecarios se ven obligados a subir de forma significativa, en línea con el aumento de los tipos de interés. La erosión del poder adquisitivo de una moneda, que se traslada a unos precios de consumo al alza, empuja los tipos de interés por encima de lo que la mayoría de los hipotecados pueden permitirse pagar. Quienes tienen hipotecas a tipo fijo obtienen cierto alivio, pero los nuevos compradores se retraen. Además, la inflación pone en marcha una transferencia destructiva de riqueza desde la economía productiva, que empobrece a sus agentes económicos en beneficio del Estado. Inevitablemente, la producción se resiente y el desempleo aumenta. Muchos propietarios con hipoteca caen en patrimonio neto negativo y ya no pueden afrontar sus pagos hipotecarios. Las tasas de ejecución hipotecaria aumentan.
Este ciclo es distinto porque la carrera hacia la vivienda residencial se ha producido antes de que la amenaza inflacionaria se haya materializado lo suficiente como para socavar el valor tanto de los activos financieros como de los no financieros. Por lo tanto, es probable que la subida de los tipos de interés y de los costes de endeudamiento que cabe esperar en los próximos meses socave los precios de la vivienda residencial al mismo tiempo que termina el mercado alcista de las acciones.
Pero mientras los propietarios mantengan sus pagos hipotecarios, probablemente podrán superar la crisis inflacionaria. Si logran aguantar, su situación podría salvarse gracias a un colapso casi total del poder adquisitivo de la moneda de su gobierno, que eliminaría gran parte o la totalidad de sus pasivos hipotecarios en términos reales. Los hipotecados que cuenten con los recursos para seguir pagando evitarán la crisis. En cambio, la soportarán los proveedores de hipotecas y sus ahorradores.
Solo entonces la vivienda residencial cobra su verdadero valor al ofrecer cierto grado de protección frente al colapso de una moneda.
El papel de los metales preciosos
Antes hicimos referencia a la sabiduría de Richard Cantillon cuando vendió la moneda sin respaldo de John Law en Londres y Ámsterdam a cambio de alternativas fácilmente convertibles en metálico —principalmente libras esterlinas y florines—.Por cierto, cuando la aventura del Mississippi se derrumbó y arrastró consigo a la livre, la burbuja de los Mares del Sur británica corrió la misma suerte; pero el chelín de plata sobrevivió. Hoy no existe ninguna moneda respaldada por metales preciosos; en su lugar, casi todas se rigen por un patrón dólar, y el dólar está en el centro de nuestro problema. Hacia donde vaya el dólar, debemos suponer que irán también todas las demás monedas.
También debemos descartar las criptomonedas por poco prácticas. Los bancos centrales preparan sus propias versiones, con la intención de usarlas para acelerar aún más sus fallidas políticas monetarias. Por suerte para sus sufridos súbditos, es poco probable que las monedas digitales de los bancos centrales lleguen a ver la luz, dada la inminencia y la posible magnitud de una crisis financiera y monetaria.
Al actuar en un primer momento como reserva de poder adquisitivo, los metales preciosos emergen como la base del dinero futuro, tal como han hecho siempre a lo largo de la historia. El oro es el único activo monetario en manos de la mayoría de los bancos centrales que no es fiduciario: solo 24 de 130 bancos centrales han informado de que no tienen oro o no comunicaron sus tenencias al FMI a finales del año pasado. Cuando el dinero fiduciario fracase, la única manera de que un banquero central y sus amos políticos cobren en una forma de dinero con algún poder adquisitivo será que el Estado respalde su moneda con oro. E incluso entonces, a menos que se haga correctamente, probablemente será poco más que un arreglo temporal.
Un error que se repite con frecuencia es que el oro no tiene tipo de interés. Por tanto, según esa lógica, la subida de los tipos de interés fiduciarios penaliza a quienes poseen oro. Pero eso es malinterpretar la función de los tipos de interés. Los tipos de interés compensan al prestamista por desprenderse de su dinero, compensan cualquier cambio esperado en el poder adquisitivo durante la vida del préstamo y compensan el riesgo de ser acreedor del prestatario. Con una moneda fiduciaria cuya depreciación resulta evidente para un prestamista, cabe esperar que la combinación de estos factores conduzca a un tipo de interés alto, lo que, como se argumenta en este artículo, llevará a tipos de interés del dólar más altos para evitar la venta del dólar por parte de extranjeros.
Igual que los billetes fiduciarios guardados en la cartera, el oro físico en posesión no tiene tipo de interés, pero, como dinero, se presta, se alquila y se cambia habitualmente por dinero fiduciario. Esto no ocurriría si el oro no fuera dinero. Debido a su estabilidad innata, el tipo de interés del oro es bajo. La figura 4 ilustra por qué.

El gráfico muestra el precio mensual del cobre medido en dólares y en oro desde 1990. Los analistas de materias primas consideran el cobre una referencia de la demanda industrial de metales y, por tanto, un reflejo de la demanda económica mundial.
En las últimas tres décadas, el precio del cobre en dólares ha oscilado entre un mínimo del 58 % del precio de enero de 1990 y un máximo del 418 % en 2011, un nivel al que se acerca de nuevo hoy. El valor medio de los 31 años fue del 186 % del precio de 1990.
El cobre valorado en oro varió entre el 45 % y el 192 %, y hoy termina un 8 % por encima respecto al inicio del período. Su precio medio durante los 31 años fue un 0,8 % superior al de 1990, es decir, prácticamente sin cambios.
El oro no solo ha sido una forma de dinero mucho más estable durante los últimos treinta años para los usuarios de cobre, sino que ha demostrado serlo durante períodos mucho más largos para todo tipo de bienes, desde materias primas comunes hasta productos acabados de baja tecnología. La estabilidad de precios fue un importante impulsor de la revolución industrial, porque permitió a los empresarios calcular los costes de producción y la rentabilidad de las inversiones. La inversión en producción también tendía a reducir los precios al consumo y elevaba el nivel de vida. Los consumidores no solo tenían acceso a productos mejores, sino que sus monedas respaldadas por oro les rendían más.
Por tanto, podemos afirmar sin ambigüedad, y sin necesidad de entrar en la teoría monetaria, que solo el oro puede ser la base del futuro sistema monetario no fiduciario. Los aciertos y fracasos de las futuras monedas respaldadas por oro todavía no nos conciernen: son puentes que cruzaremos más adelante. Nuestro interés actual es buscar protección frente a las crecientes locuras de los bancos centrales y sus políticas inflacionistas. En ese sentido, la posesión de oro sigue siendo nuestro principal vínculo con un futuro posterior a la crisis.
Tiene que ser metal físico, porque cualquier otra cosa conlleva riesgo de contraparte, y es lo último que querrás en una crisis financiera. Cuando se vuelva a comprender la importancia del oro, existirá un riesgo significativo de confiscación por parte de los gobiernos, y ahí es donde entra en escena la plata. Los bancos centrales no tienen ninguna, o al menos ninguna que sepamos, así que, si los gobiernos redoblaran su ofensiva contra la posesión de oro, la plata se volvería mucho más valiosa.
[i] Véase https://rumble.com/vhgvet-inflation-and-implosion-hyperinflation-in-2022-john-williams-5.22.21.html
[ii] Véanse los datos TIC del Tesoro de EE. UU. en https://ticdata.treasury.gov/Publish/slt2d.txt
Las opiniones y los puntos de vista expresados en este artículo pertenecen al autor o autores y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por tu cuenta y riesgo.