
La mayoría de los goldbugs creen que les esperan meses de consolidación de precios. Cada vez hay más indicios de que la corrección ha terminado y de que quienes recogen beneficios se equivocan al quedarse al margen.
Este informe de mercado analiza las pruebas que apuntan a un estrangulamiento (squeeze) continuado de la plata, que en teoría solo puede aliviarse con precios más altos. Pero unos precios más altos de la plata van a alimentar una mayor demanda y una oferta insuficiente. Y el hecho de que la Fed abandone su objetivo de inflación para rescatar una burbuja de crédito con problemas de liquidez solo puede conducir a un dólar cada vez más degradado y a un oro mucho más caro.
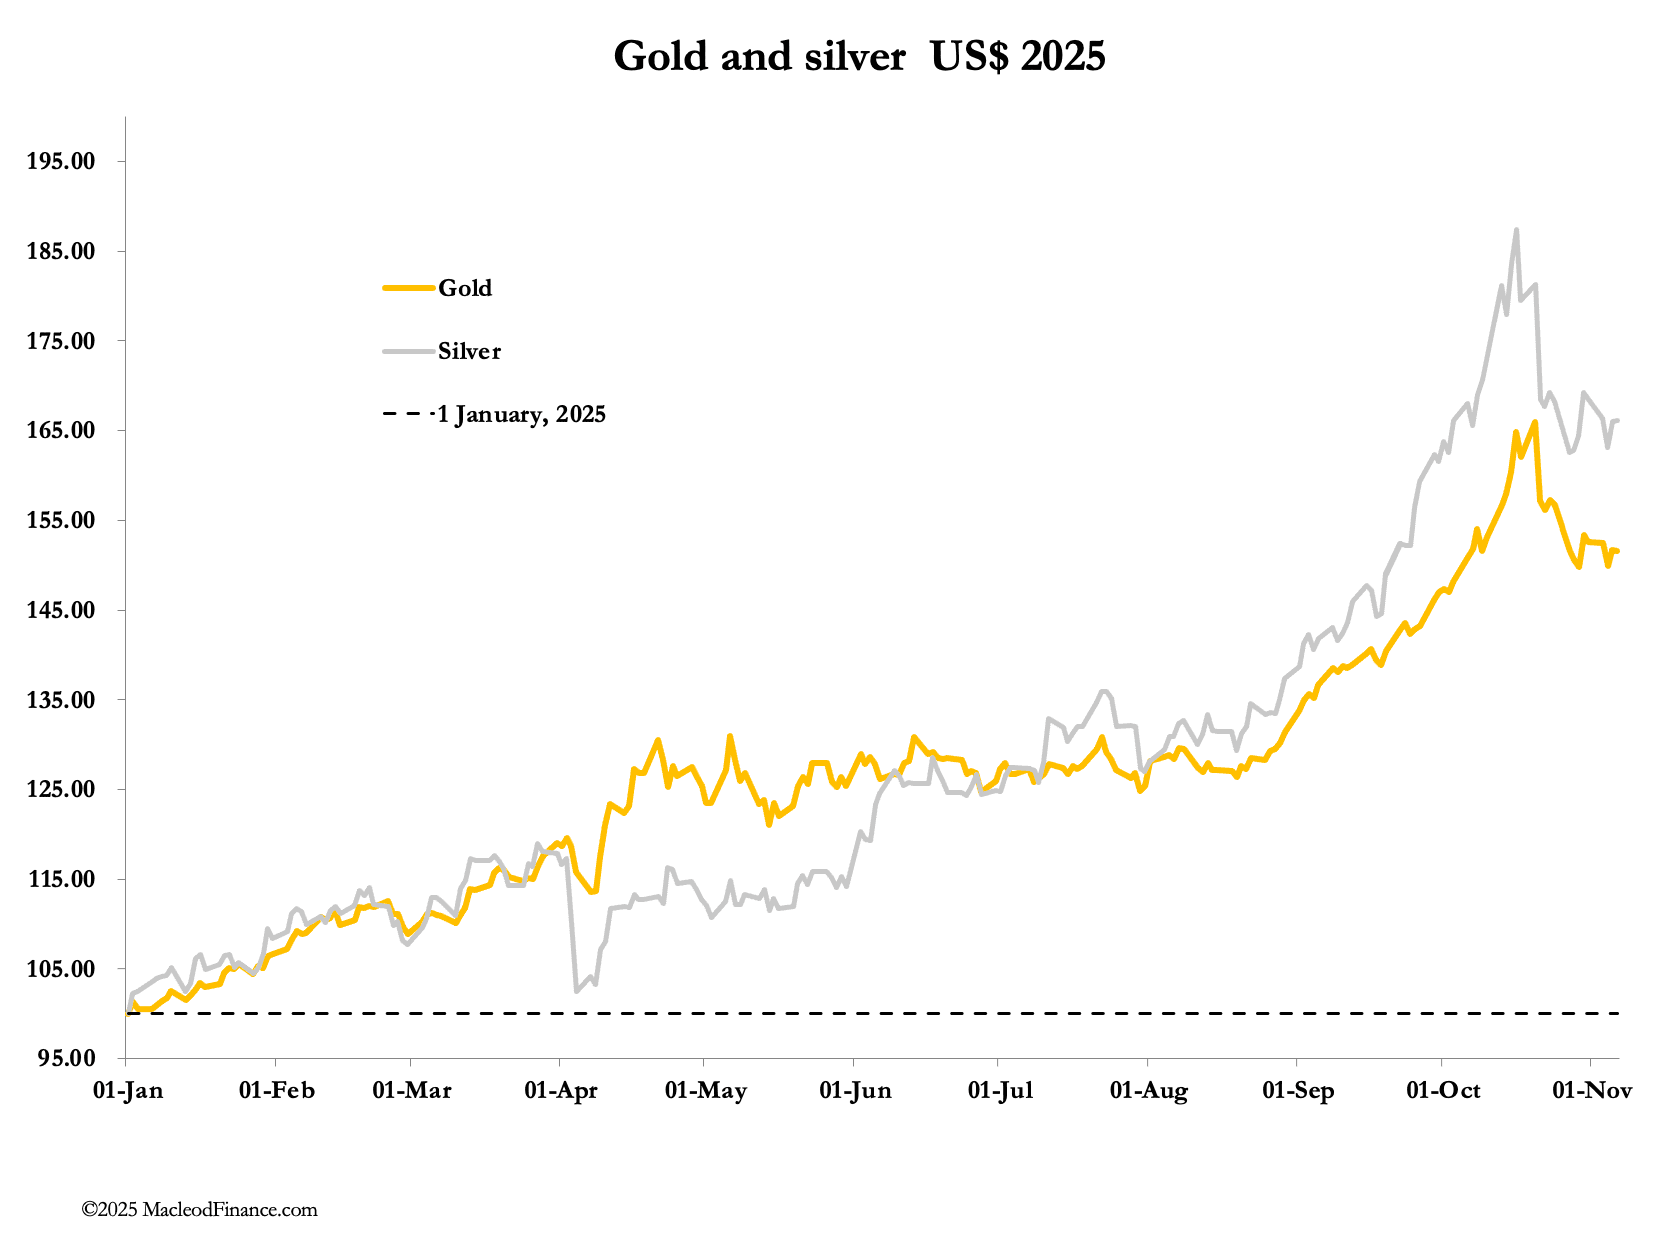
Tras sus recientes y bruscas caídas, el oro y la plata se estabilizaron esta semana con poco volumen de negociación. Esta mañana, en la sesión europea, el oro cotizaba a 4005 $, 5 $ más que al cierre del viernes pasado, y la plata, a 48,74 $, subía solo 8 centavos en la semana.
La escasez de plata sigue vigente, con una backwardation entre el precio al contado de Londres y el contrato activo de Comex, aunque ha bajado a unos 20 centavos. Lo más llamativo es la sequía de volumen en Comex:

Un volumen de 45 000 contratos es inusualmente bajo, lo que indica que, sin interés especulativo, el precio lo mueve el miedo y no la codicia: el miedo a estar corto sin vendedores en el mercado, confirmado por la backwardation frente al contado de Londres. A los swaps de Comex que están en corto neto les encantaría ver precios más bajos, pero parece que no logran provocarlos.
Hay dos factores distintos que estrangulan a los cortos en papel. La demanda industrial continúa a buen ritmo y se acelera por el miedo a no conseguir metal mientras la oferta es escasa. Y la demanda de los ETF, que puede estar en pausa por ahora, tendrá un efecto drástico si regresa, algo que parece probable.
Aunque nos centramos de forma natural en Londres y Nueva York, tanto el oro como la plata han subido durante el horario de negociación de Shanghái, y después el interés se ha apagado en Londres y Nueva York. El siguiente tuit expone la situación de la plata en Shanghái:
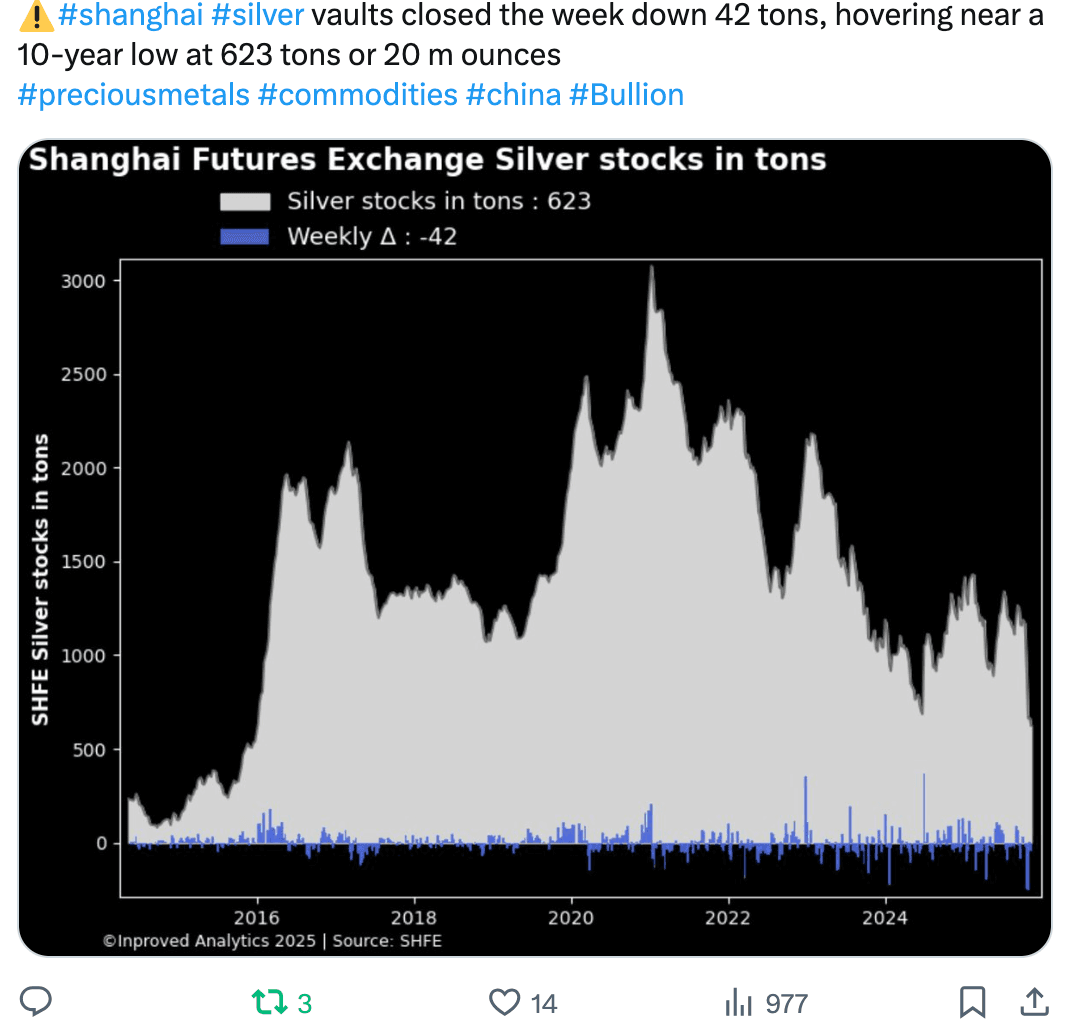
Así pues, Shanghái también tiene problemas de liquidez. Y otro tuit de ayer confirma que la situación está evolucionando:
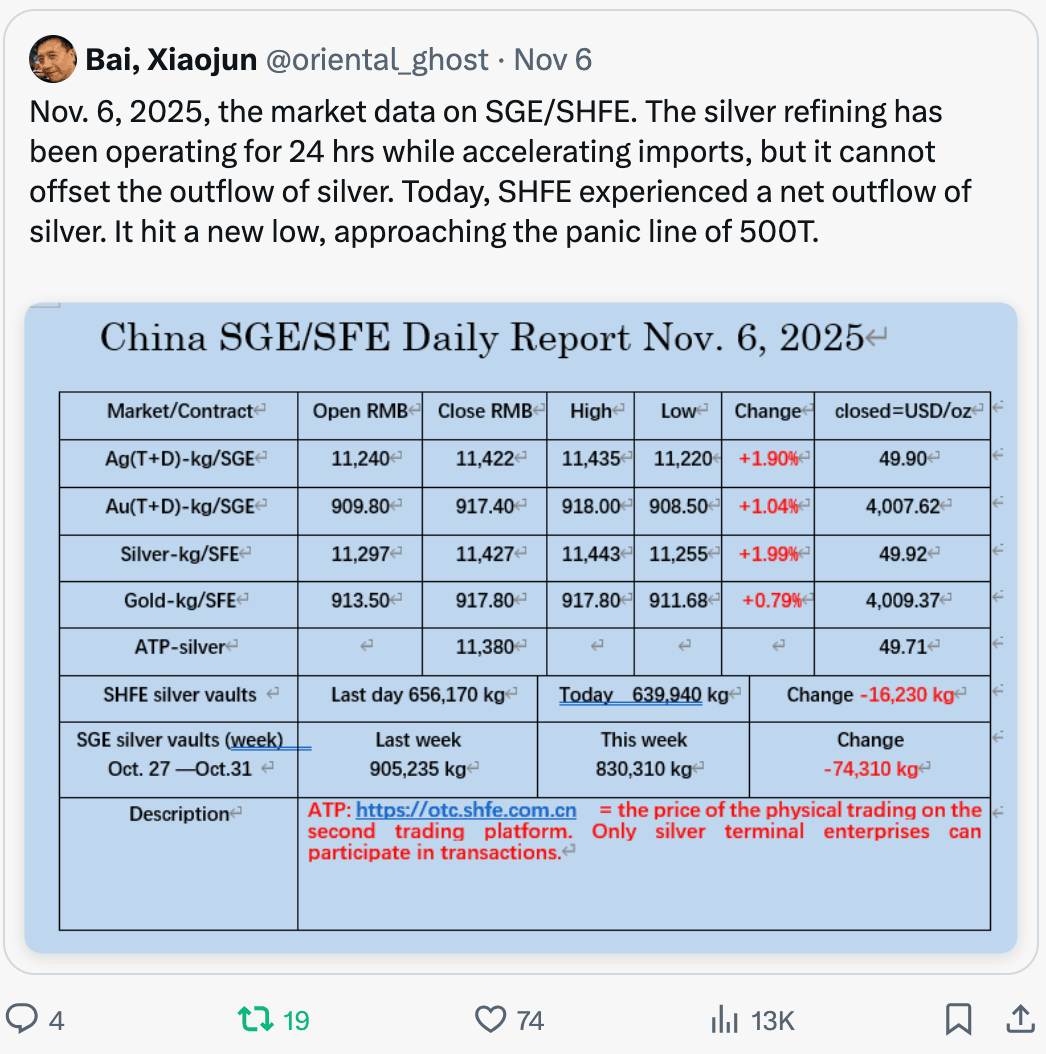
En resumen: sigue existiendo en Londres un problema de liquidez física que se resiste a desaparecer, y ahora están surgiendo condiciones similares en China. Son circunstancias que empujarán el precio de la plata al alza más pronto que tarde. Por tanto, los indicios apuntan a que la actual corrección de precios, que la mayoría de los operadores espera que continúe unos meses más, ha terminado y a que quienes han recogido beneficios se perderán una subida rápida del precio.
En relación con el oro, la plata también presenta un aspecto alcista:
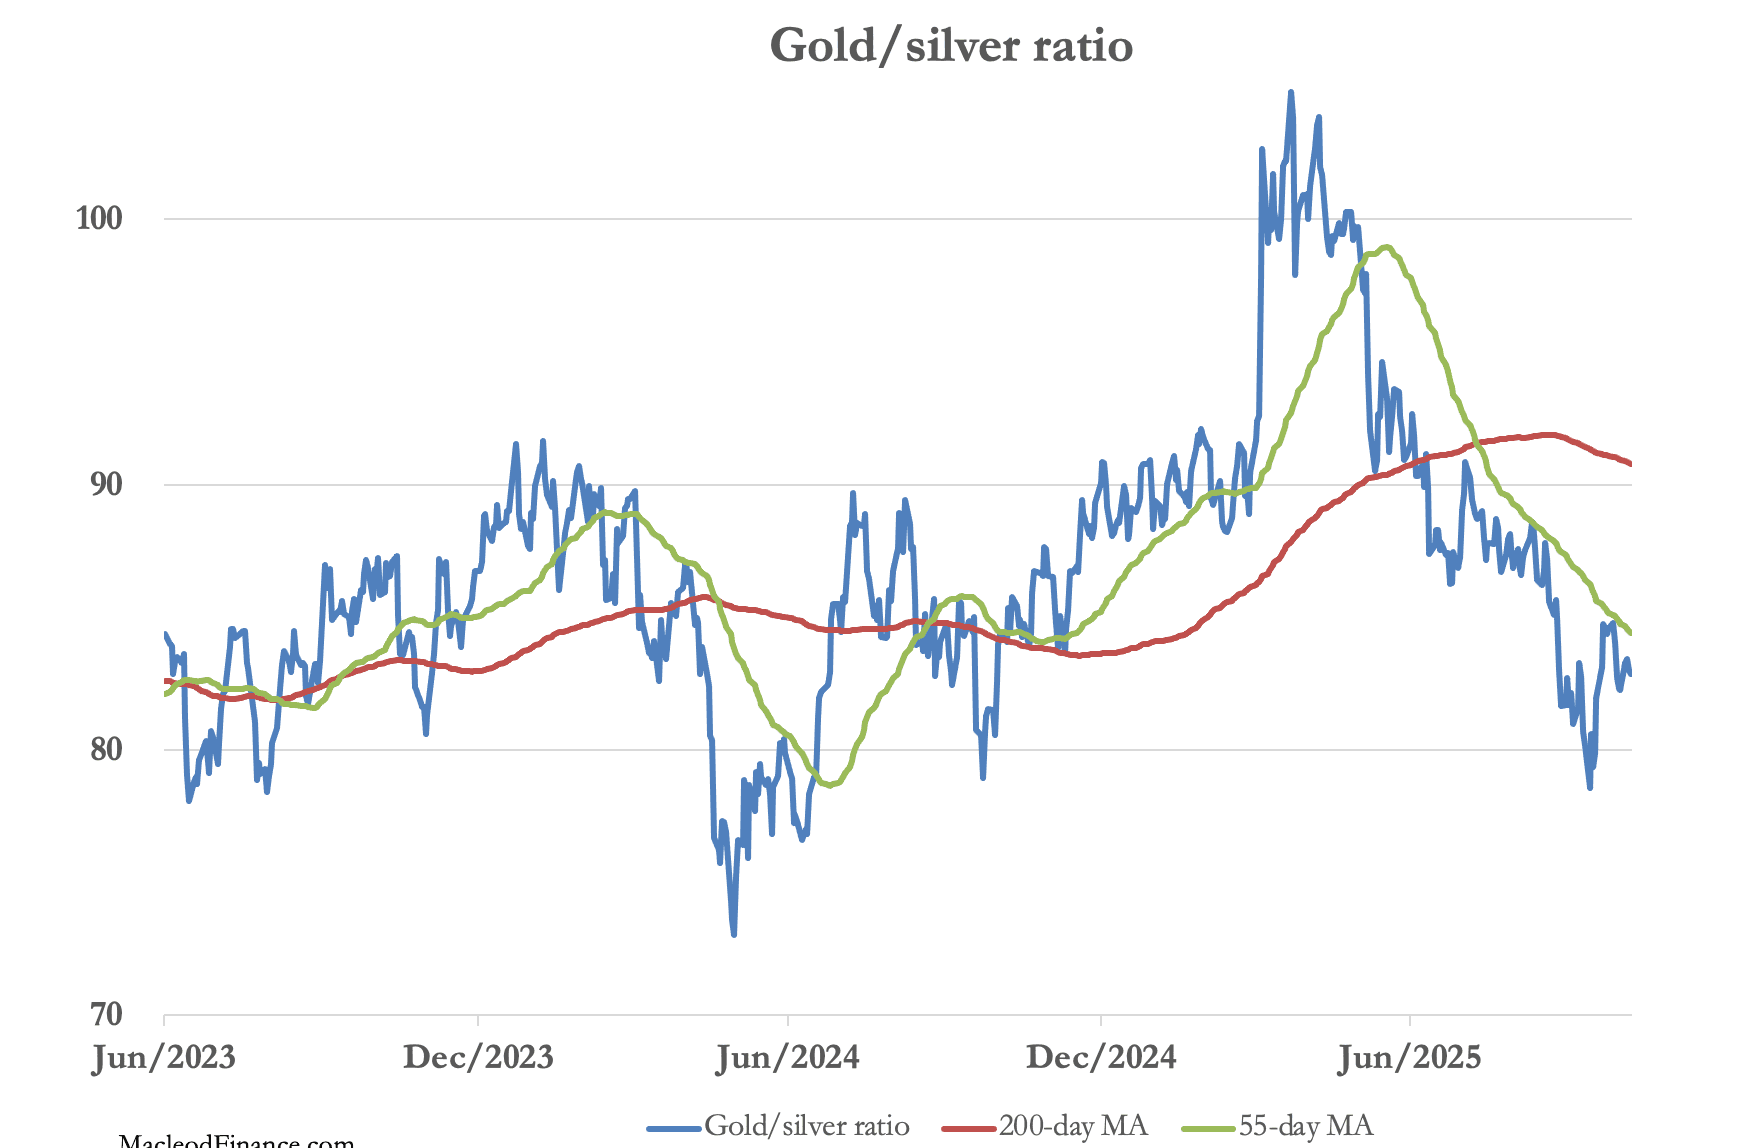
Tras subir hasta los 80 y pico, la oferta en la media móvil de 55 días de la relación oro/plata limita el recorrido al alza, lo que sugiere que ahora toca un descenso al menos hasta los 70 bajos, y probablemente más allá. Pero no solo es probable que la plata supere al oro: es probable que el propio oro suba por una combinación de demanda continuada de los bancos centrales, retirada de las facilidades de arrendamiento en Londres y reasignación global de carteras. Además, los fundamentos que respaldan ese movimiento los tenemos ya delante de los ojos.
Recientemente, la Fed ha renunciado a gestionar las perspectivas de inflación, obligada a atender el endurecimiento de la liquidez en los mercados de crédito. En consecuencia, el FOMC recortó, como se esperaba, su tipo objetivo de los fondos federales hasta el 3¾ %-4 %, puso fin al QT y está reintroduciendo el QE.
Para quien quiera darse cuenta: imprimir, imprimir, imprimir.
El coste reputacional es que Jay Powell probablemente pasará a la historia como un Rudolf Havenstein de nuestros días, a quien todavía se ridiculiza por su papel en el colapso del reichsmark entre 1918 y 1923. Pero la Fed no tiene alternativa, salvo que esté dispuesta a quedarse de brazos cruzados viendo cómo una crisis de liquidez destroza los mercados. Esa es la realidad de la poco envidiable posición de la Fed.
Resulta revelador que el rendimiento del bono a largo plazo volviera a subir desde el momento en que se anunció el recorte del tipo de los fondos:
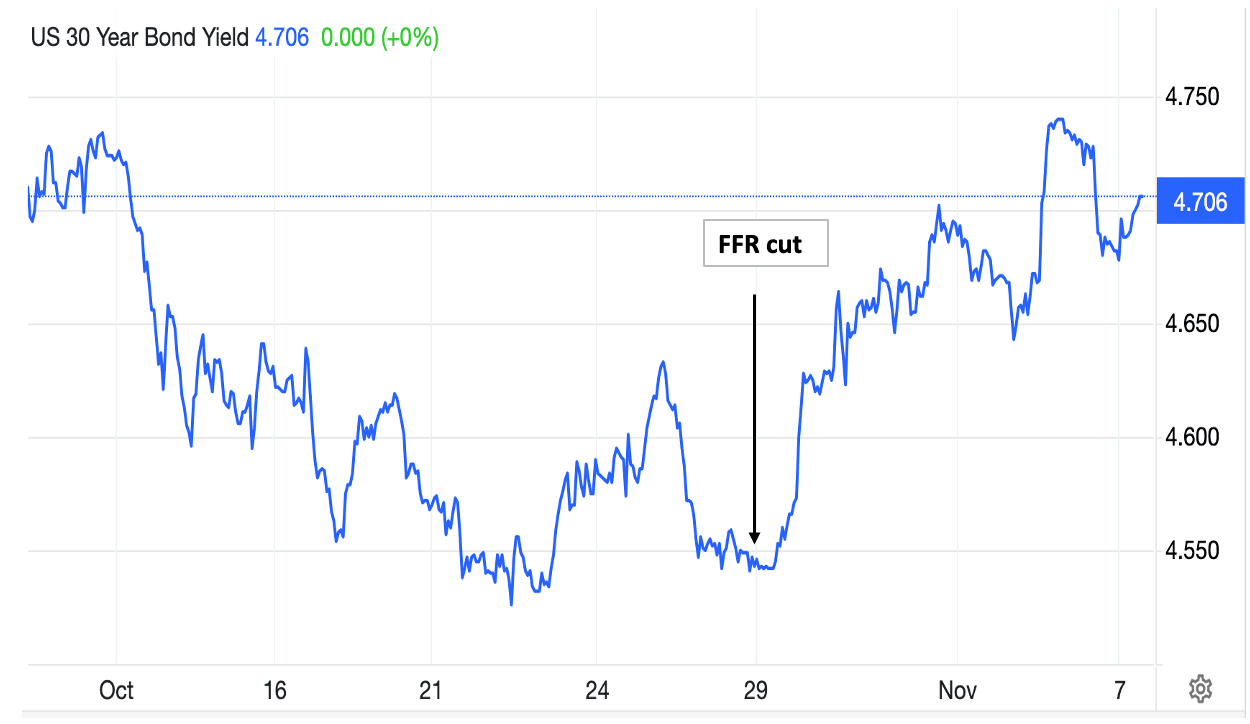
La inflación ya ha hecho mella en el mercado de bonos. Pero, bajo la influencia de la extendida creencia de que necesitan consolidarse aún más, todavía no lo ha hecho en el oro y la plata. Sin embargo, la implicación es clara: la máquina de imprimir de la Fed se está calentando para mantener vivo el globo del crédito. En ese caso, el oro va a subir mucho más, reflejando el camino del dólar fiduciario hacia el olvido, y la plata subirá aún más y más rápido.