
En la niebla de la guerra, la verdad es la primera víctima. Los precios del oro y la plata reflejarán la incertidumbre sobre los resultados. Lo único que saben los operadores por ahora es que los rendimientos de los bonos podrían seguir subiendo.
Analistas bien informados que siguen la evolución geopolítica han concluido que Estados Unidos e Israel han perdido la guerra contra Irán y que Ormuz seguirá cerrado. Pero los inversores se guían por el sentimiento, que es básicamente su lectura de las tendencias pasadas del mercado en relación con los precios actuales. Nunca había sido mayor la brecha entre ambas valoraciones. Analizamos esta divergencia, las razones que la explican y el desenlace probable para los mercados, y en particular para el oro y la plata.
Hay dos hechos interrelacionados que conviene tener en cuenta. El primero es que el intento de EE. UU. e Israel de desestabilizar Irán ha fracasado y, por consiguiente, Ormuz seguirá cerrado en el futuro previsible. Y la evidencia más reciente indica que Irán está aumentando la presión sobre EE. UU. renovando los ataques contra sus activos en el Golfo. Además, hay indicios tempranos de que los hutíes de Yemen se implicarán más activamente y ayudarán a Irán cerrando el estrecho de Bab el-Mandeb al tráfico marítimo, lo que restringiría las exportaciones de petróleo desde la terminal saudí de Yanbú.
A pesar de la niebla de la guerra, podemos estar seguros de que la eliminación efectiva de los mercados mundiales de 15 millones de barriles diarios de crudo y condensado, más otros 5 millones de b/d de productos petrolíferos refinados como el diésel y el combustible para aviones, afectará a los precios, y la escasez los empujará al alza. Además, tendrá su efecto la escasez mundial de fertilizantes, ácido sulfúrico y helio, por citar solo algunos derivados del petróleo. La respuesta de China ha sido proteger su economía deteniendo las exportaciones de fertilizantes y ácido sulfúrico, lo que tensiona aún más el suministro mundial.
El segundo hecho se desprende de las políticas de China con respecto al dólar estadounidense, que está vendiendo lo más rápido posible. Al estar estrechamente implicada con Irán, la inteligencia china parece coincidir con lo que nos dicen los analistas de inteligencia independientes: que Irán ha ganado la guerra y pretende destruir la presencia de EE. UU. y sus relaciones con los miembros del CCG en Oriente Medio. En consecuencia, el dólar está perdiendo credibilidad, y por eso China lo vende y está creando un centro mundial de comercio de oro en Hong Kong.
China espera nada menos que la muerte no solo del petrodólar, sino del propio dólar fiduciario.
Los inversores de los mercados de capitales occidentales han permanecido en general ajenos a estos acontecimientos. Pero con los renovados ataques iraníes y la creciente belicosidad de la administración estadounidense, no cabe duda de que esto empieza a afectar a los mercados de bonos.
Los mercados actuales se mueven por el sentimiento y no por los fundamentos. Es lo esperable en una burbuja de crédito en la que la codicia domina sobre la cautela. Durante décadas, los inversores han recurrido cada vez más a los gráficos, igual que los romanos examinaban las entrañas de las cabras para predecir el futuro. Es más fácil que intentar razonar las cosas. El análisis técnico es valioso para discernir el sentimiento y las tendencias, pero acierta hasta que de repente deja de hacerlo.
Este es el gráfico que ahora preocupa a los inversores:
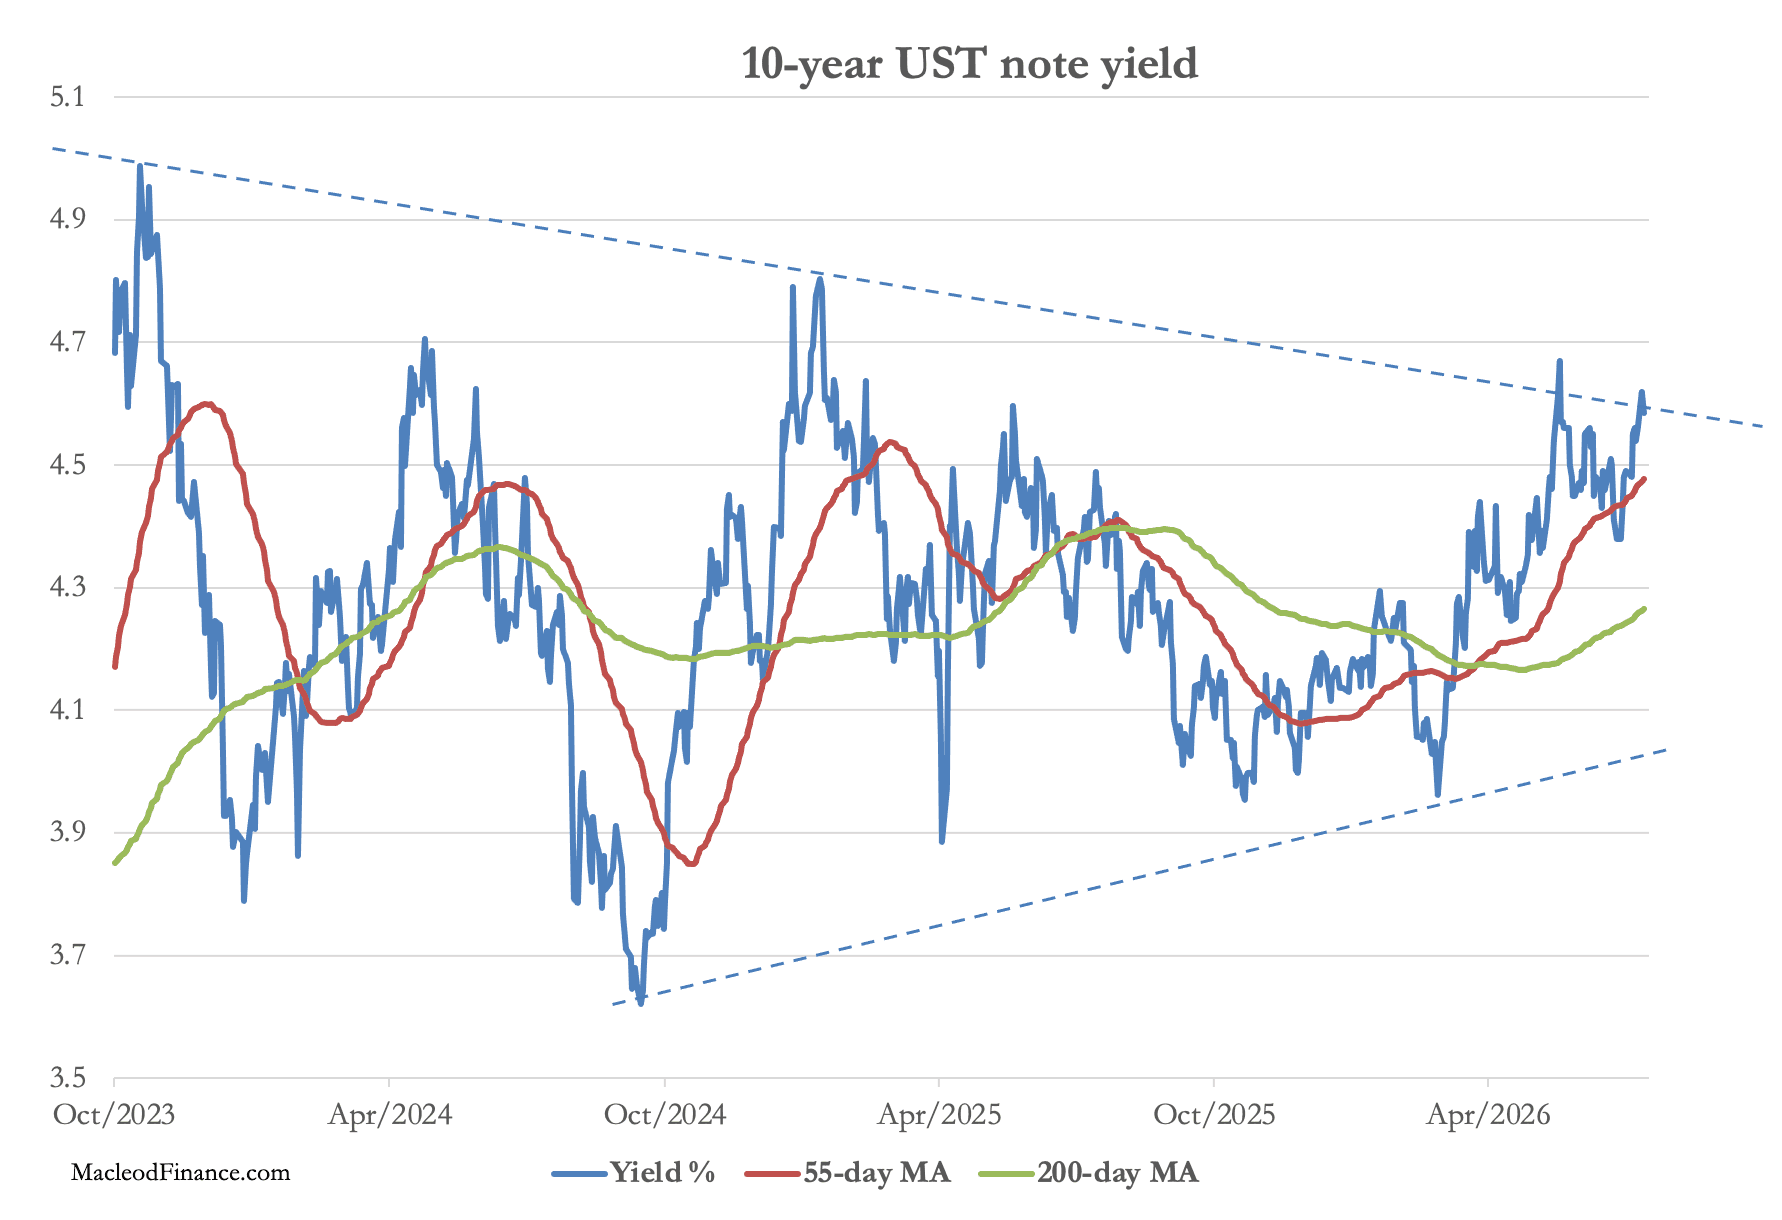
El análisis técnico convencional indica que el rendimiento del bono del Tesoro de EE. UU. a 10 años está en tendencia alcista, algo también visible en la mayoría de los demás mercados de bonos del G7. Además, hay señales de que el rendimiento está rompiendo al alza un patrón de consolidación de tres años. El siguiente gráfico sitúa en contexto la importancia de una ruptura.
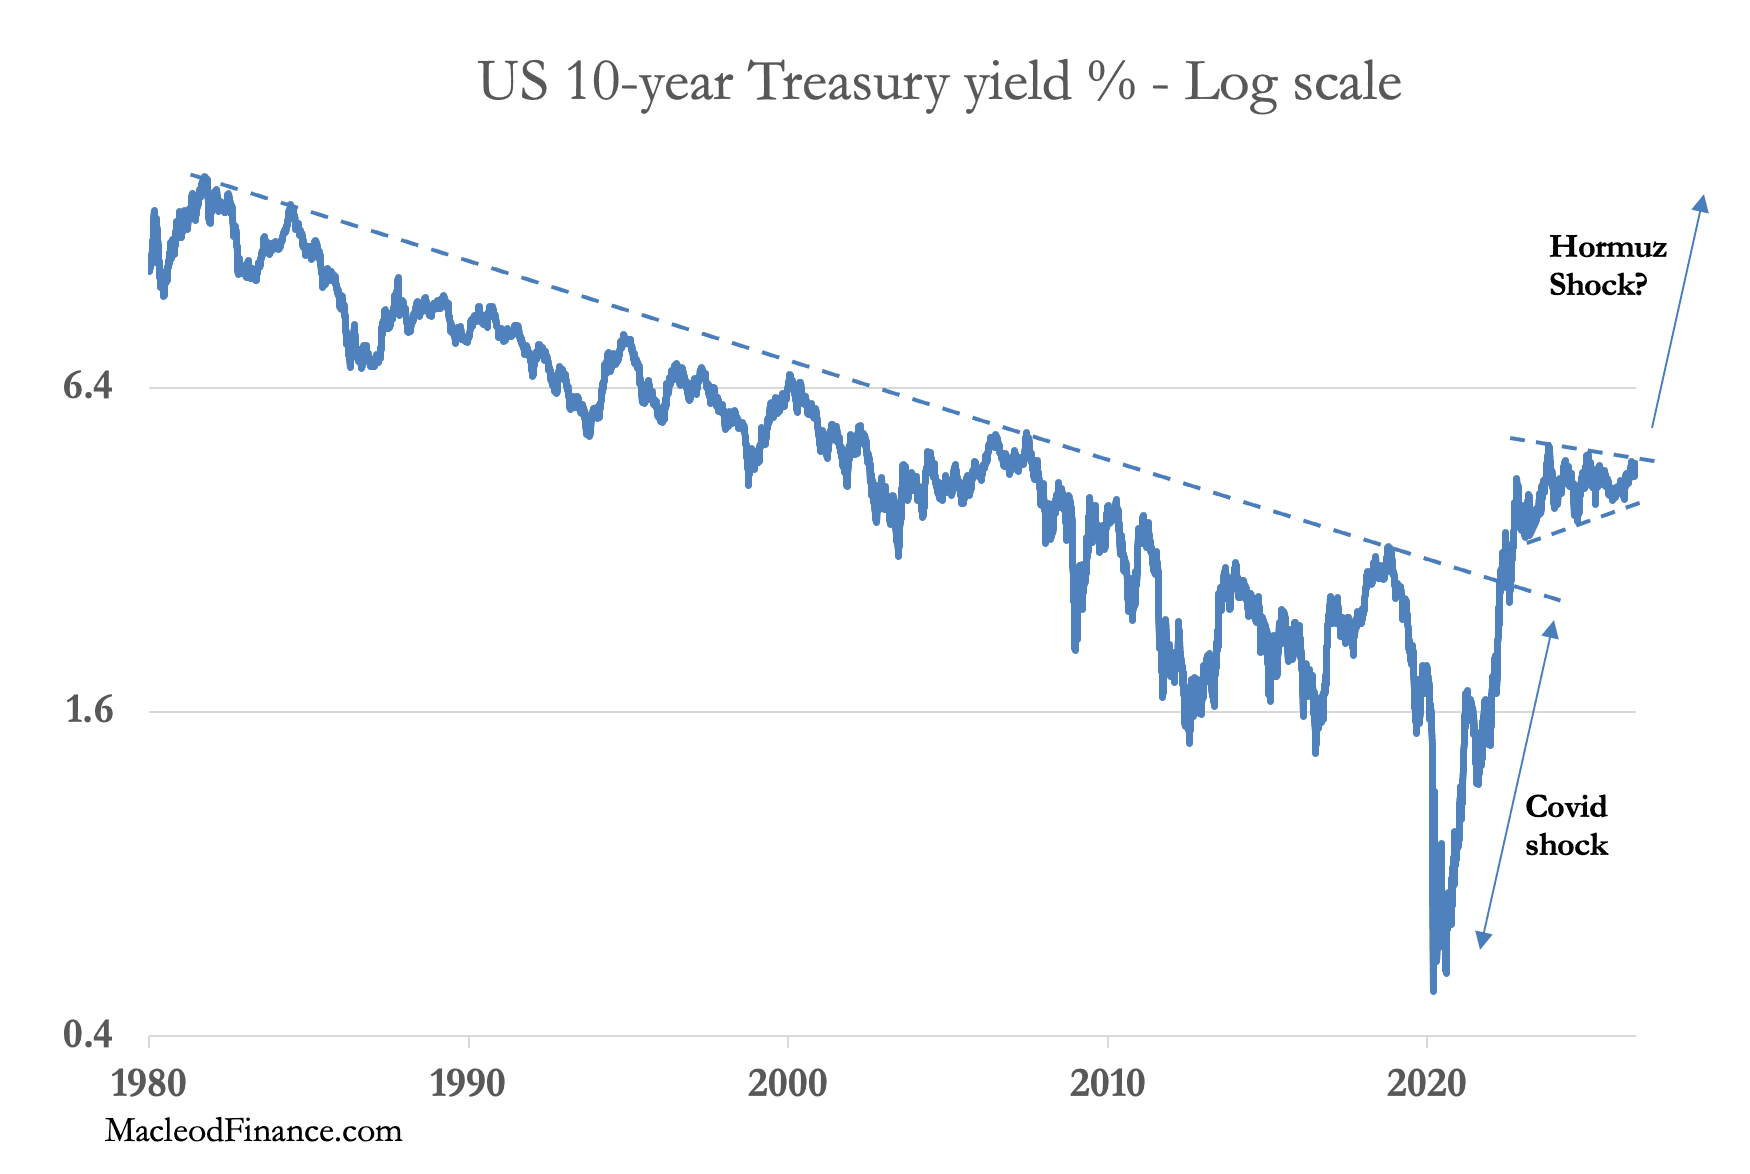
Si los rendimientos de los bonos alcanzan máximos de varias décadas, las consecuencias para las finanzas públicas serán nefastas. Saber con certeza cuál será el impacto del cierre continuado de Ormuz confirma que EE. UU. y las demás economías del G7 se enfrentan a una caída de la actividad empresarial, debido a que los precios de la energía y sus derivados reflejan la falta de oferta, en particular de diésel. Y deberíamos saber que los gobiernos, a través de sus bancos centrales, tienen el deber de intervenir creando todo el crédito necesario para sostener sus economías y mercados financieros.
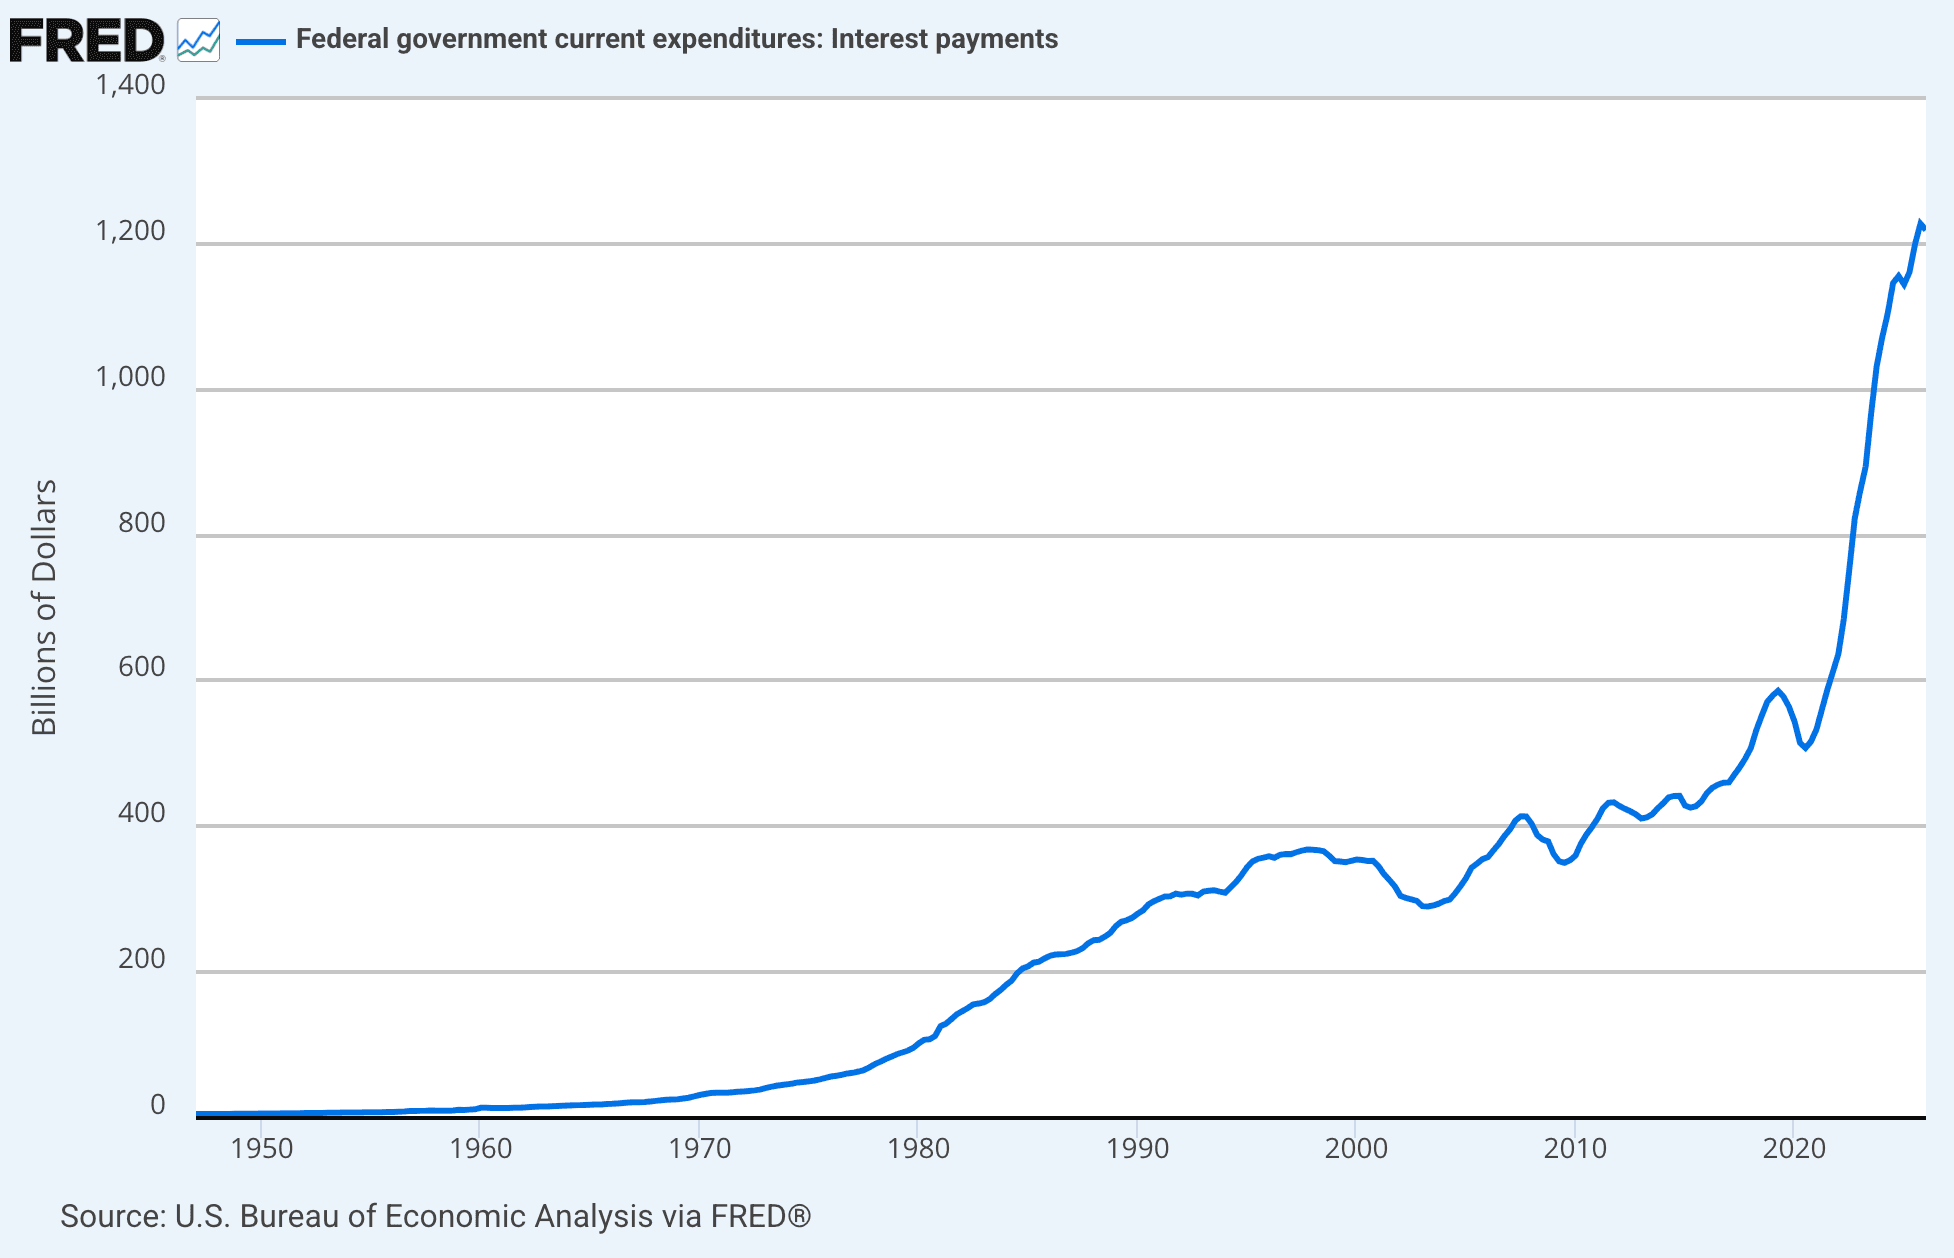
En consecuencia, los déficits presupuestarios se dispararán sin más, de modo que los inversores hacen bien en preocuparse por la subida de los rendimientos de los bonos y por la posibilidad de que suban mucho más a medida que se activen las trampas de la deuda. Ya, con más de 39 billones de dólares de deuda pública, los costes de financiación de EE. UU. se están disparando:
Por ahora, los inversores desconfían de los rendimientos de los bonos, pero todavía no del poder adquisitivo del dólar. En cambio, ven estabilidad en su índice ponderado por el comercio:
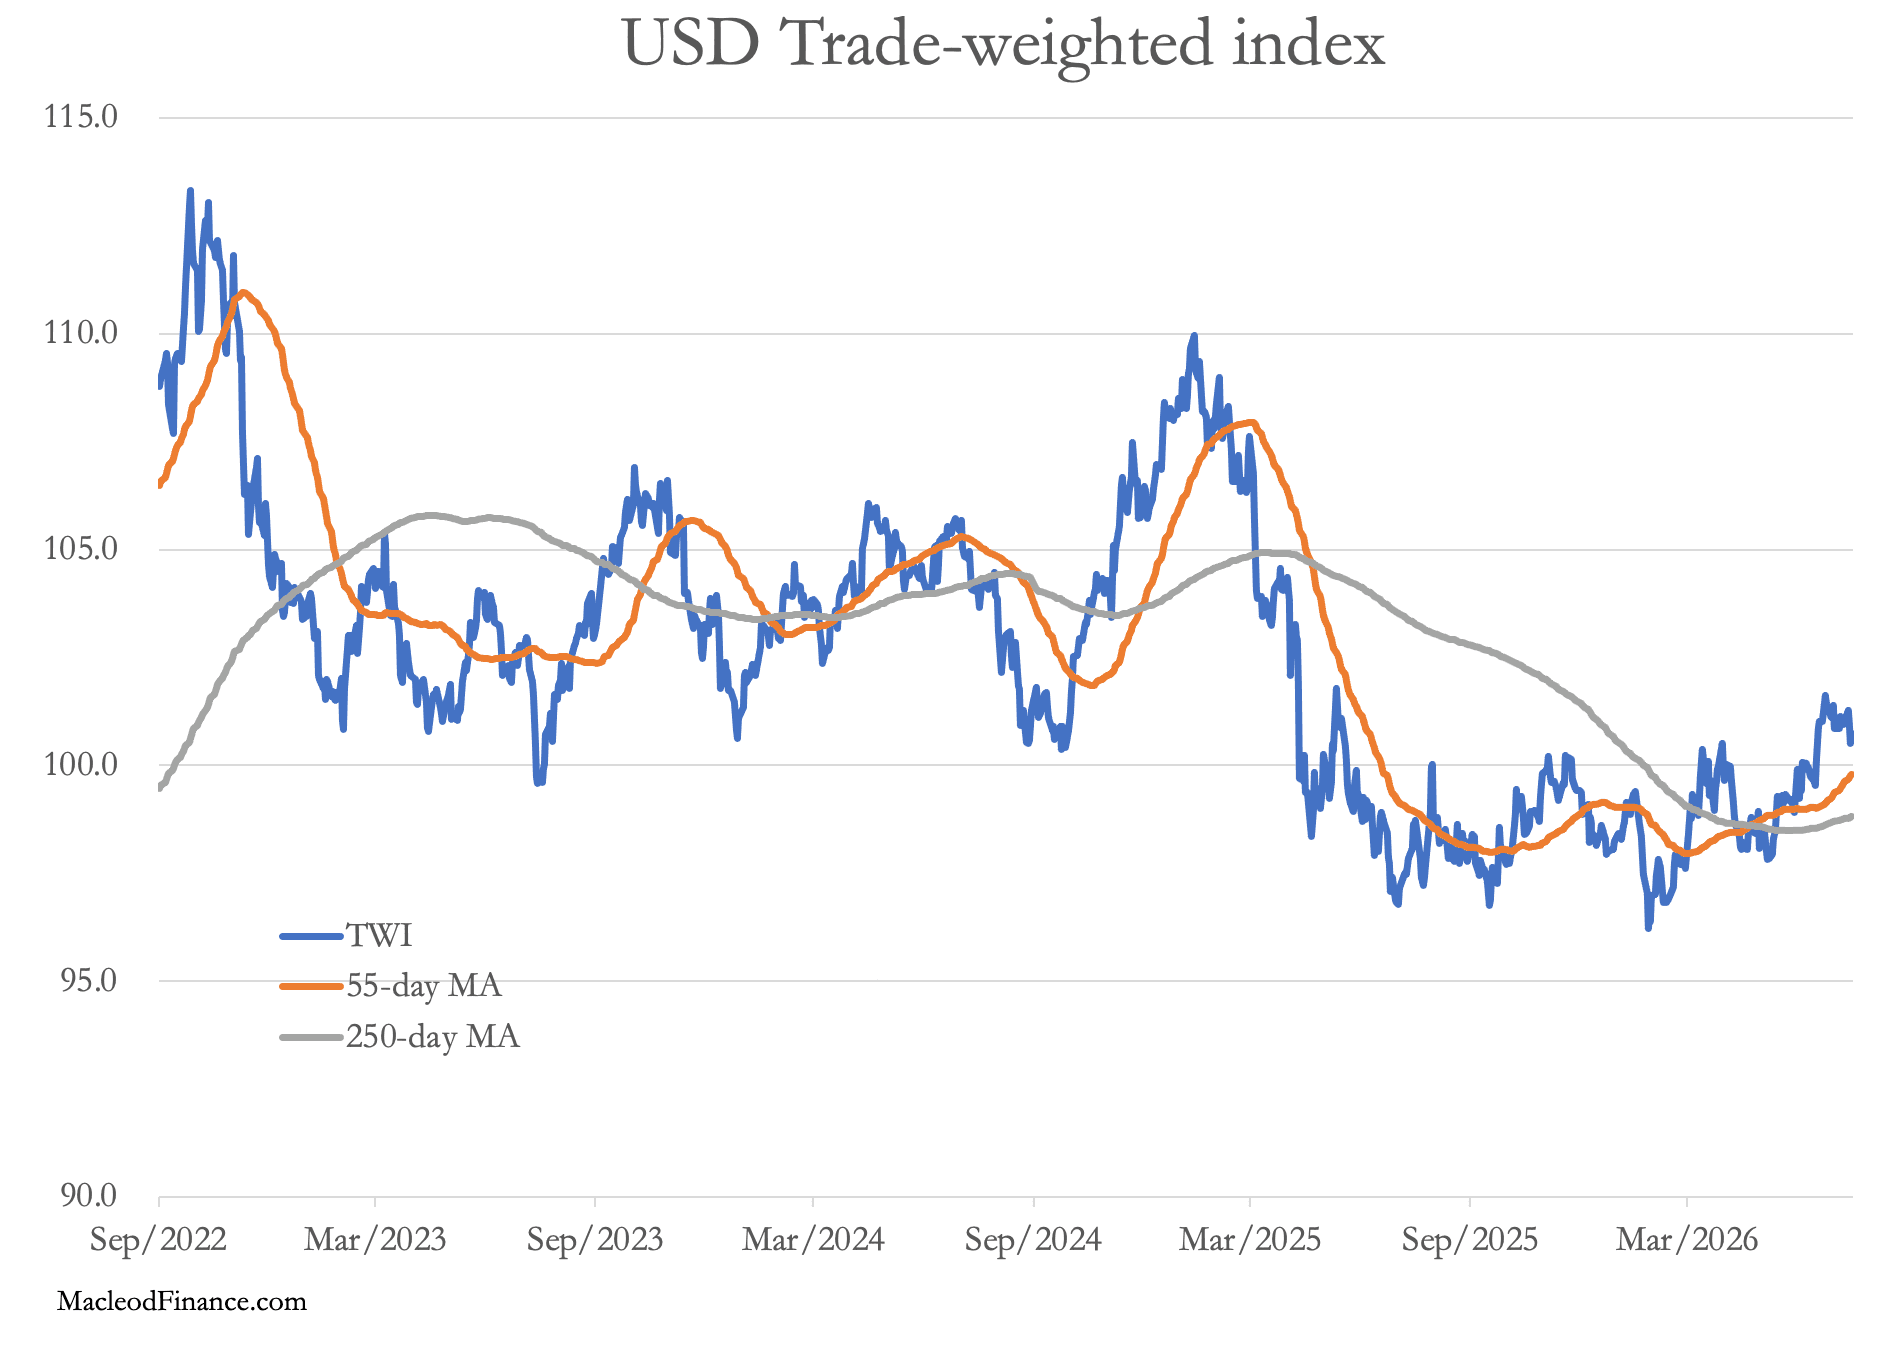
Desde finales de enero, cuando el $TWI tocó fondo en 96,2, coincidiendo con el máximo del oro, el dólar ha mantenido una tendencia alcista. Para los fondos de cobertura que operan en pares entre el oro y el dólar, esta relación es claramente importante. Pero dada la crisis en torno a Ormuz y, en breve, al estrecho de Bab al-Mandab, están mirando lo que no deben. Como el máximo conocedor desde dentro, China se da cuenta de que lo que realmente importa es el siguiente gráfico:
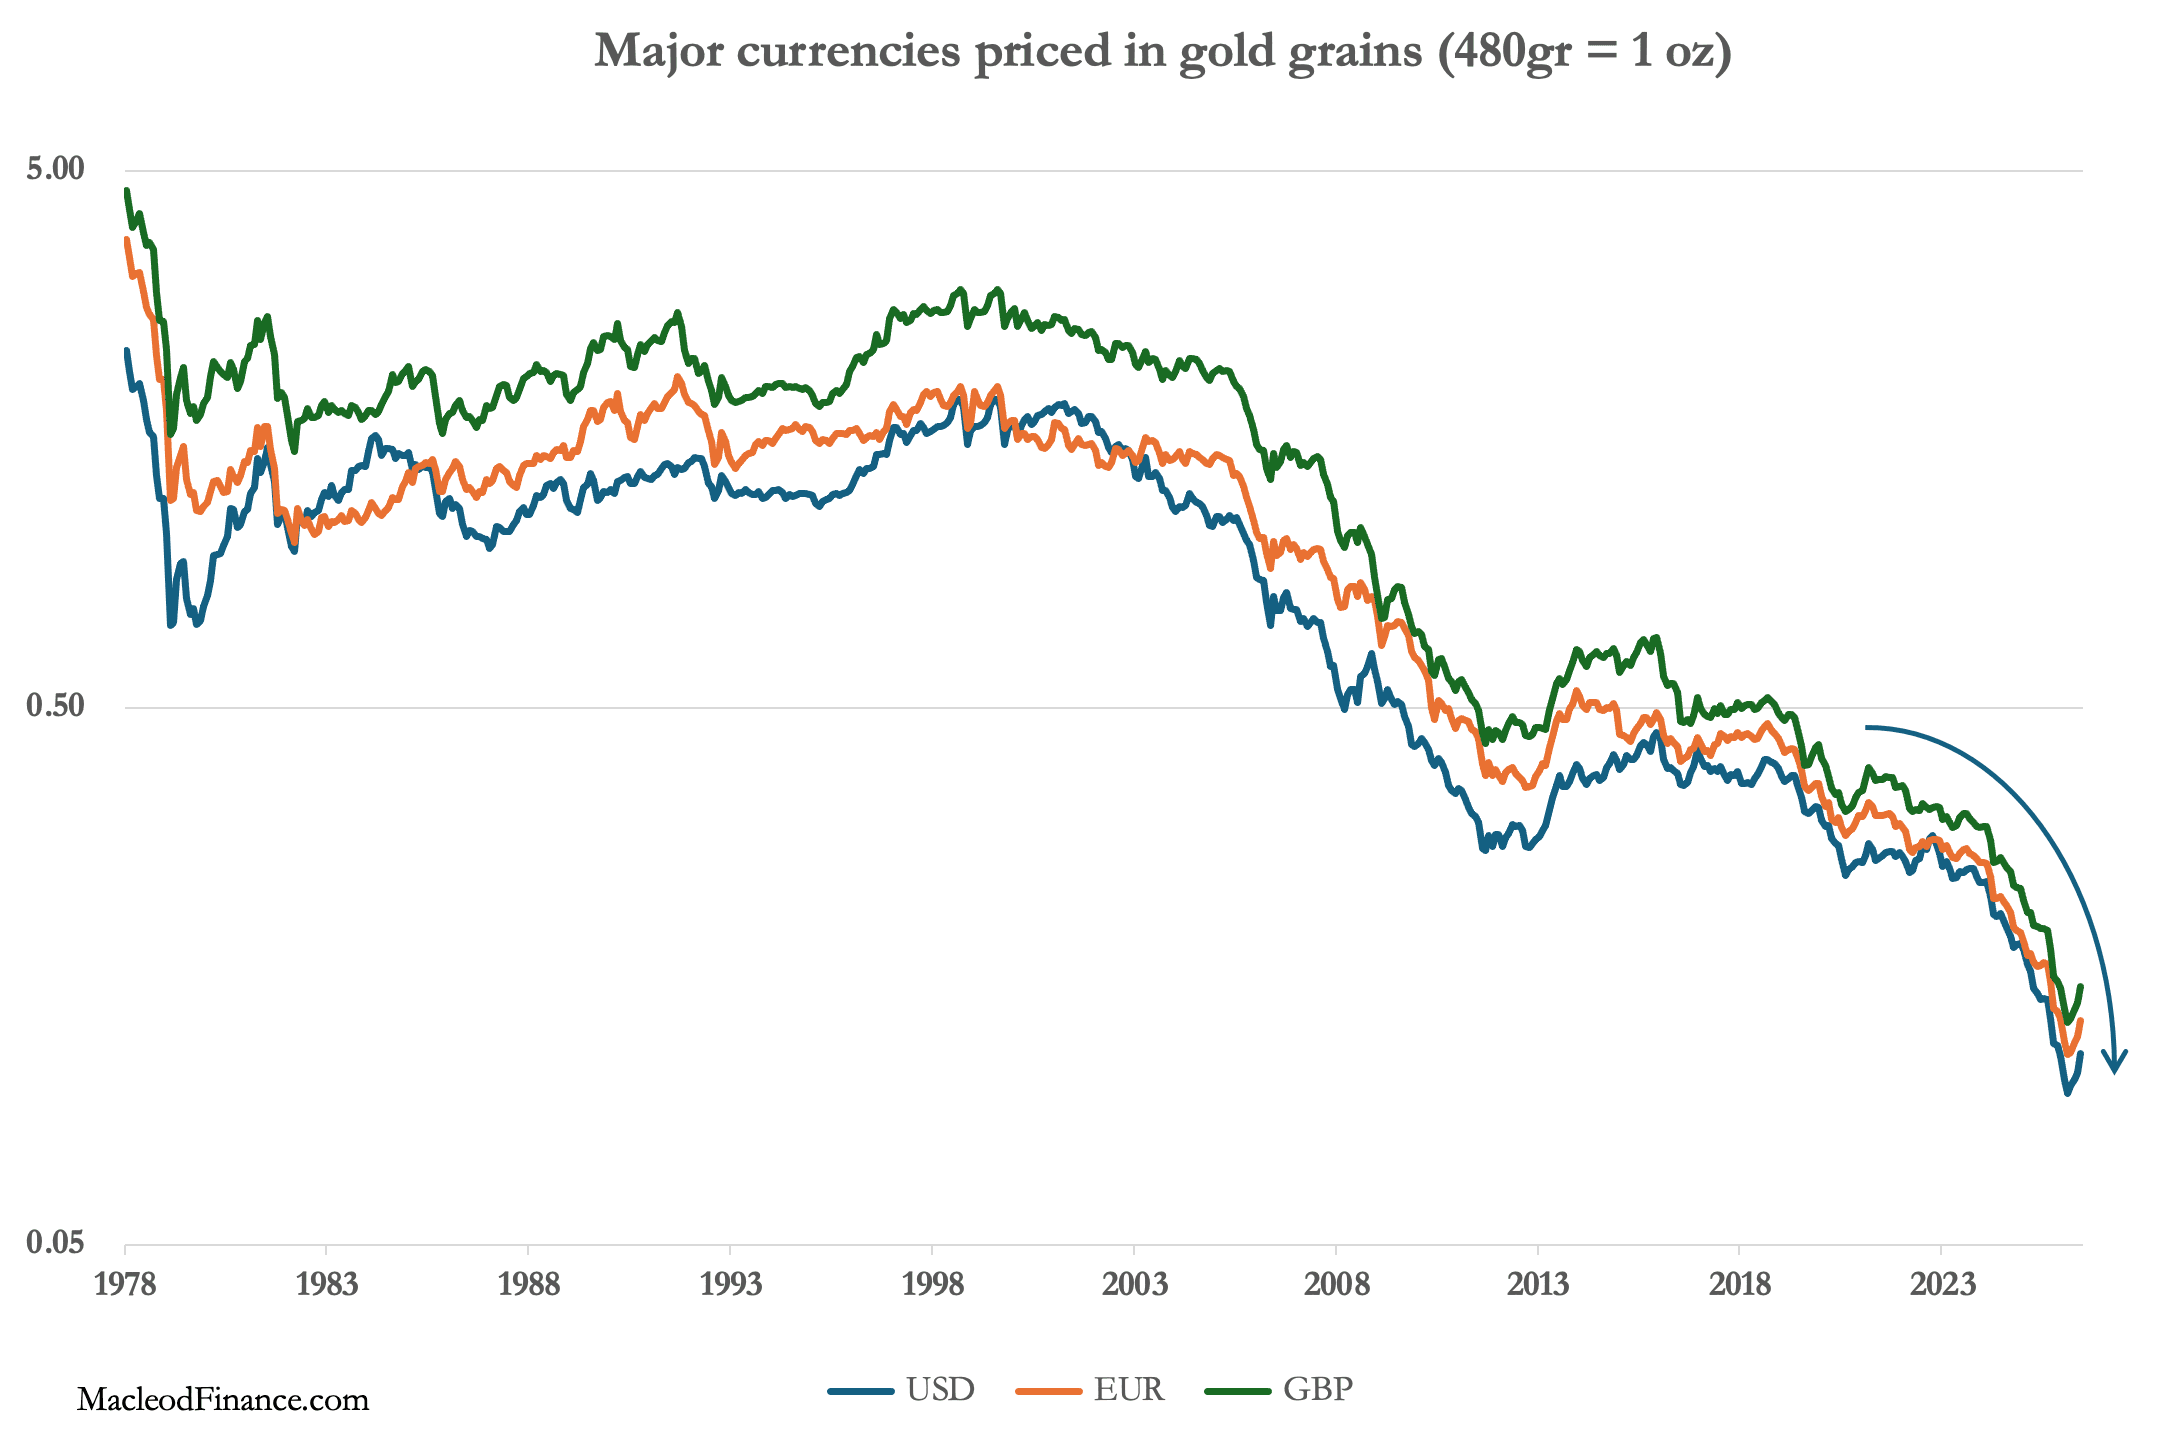
Que el dólar se haya revalorizado frente a las demás divisas del G7 no es relevante. Todas ellas se enfrentan a un declive terminal cada vez más acelerado, medido en oro. Y por eso China quiere asegurarse de controlar los mercados internacionales del oro mediante la creación de un nuevo mecanismo de liquidación en Hong Kong que sustituya a los mercados occidentales. También es la razón por la que sigue comprando oro, plata y cobre, y conservando otras materias primas que, valoradas en dólares, subirán a medida que el dólar y las demás divisas del G7 fracasen.