
Ahora que los tipos de interés suben y aún les queda mucho recorrido, el sistema bancario mundial se enfrenta a una crisis de una magnitud sin precedentes en la historia. Los bancos centrales, cargados de valores financieros adquiridos mediante la flexibilización cuantitativa (QE), afrontan pérdidas crecientes, y los pasivos de sus balances son ahora considerablemente superiores a sus activos, una situación que en el sector privado se denomina quiebra. Tendrán que ser recapitalizados con urgencia para conservar su credibilidad.
Además, los reguladores bancarios han cometido un error enorme en su supervisión del sistema bancario comercial al centrarse casi exclusivamente en la liquidez del balance de los bancos como principal determinante de la exposición al riesgo. Y en las pocas ocasiones del pasado en que han exigido a los bancos aumentar su propio capital, siempre ha sido mediante la creación de acciones preferentes y pseudocapital, para evitar diluir a los verdaderos accionistas. La consecuencia es que el nivel de apalancamiento de los accionistas ordinarios de los bancos de importancia sistémica mundial ha alcanzado niveles estratosféricos.
Puede que los reguladores se sientan cómodos con su enfoque de liquidez, pero han ignorado la certeza periódica de una contracción del crédito bancario y sus consecuencias para los intereses de los accionistas de los bancos. Mientras tanto, los G-SIB tienen ratios de activos sobre capital ordinario que a menudo superan las cincuenta veces, y algunos de la eurozona superan las setenta. No es de extrañar que la mayoría de los G-SIB coticen en los mercados de renta variable con descuentos sustanciales sobre su valor contable.
Los G-SIB han acumulado una exposición excesiva a los activos financieros, tanto dentro del balance como en garantías de préstamos. Con unos mercados bajistas feroces ya evidentes y nuevas subidas de los tipos de interés aseguradas por la pérdida de poder adquisitivo de las divisas, está ocurriendo justo lo que los reguladores no habían previsto: como una borrasca que se profundiza, el crédito bancario se contrae hasta formar una tormenta perfecta.
La reciente advertencia de Jamie Dimon de que su banco (JPMorgan Chase) se enfrenta a condiciones de huracán confirma el momento. Los bancos centrales, en quiebra en todo menos en el nombre, tendrán la tarea de rescatar redes bancarias comerciales enteras, arruinadas por el colapso del crédito bancario.
¿Por qué se están desplomando los mercados?
Cada vez está más claro que los activos financieros están en un mercado bajista, impulsado por las subidas persistentes de los insumos de producción y de los precios al consumo, que a su vez empujan al alza los tipos de interés y los rendimientos de los bonos. Hasta ahora, los inversores se han mostrado reacios a perder la confianza en sus bancos centrales, que han sido fundamentales para sostener los mercados financieros. Pero esto se está poniendo a prueba, sobre todo en los meses de verano, a medida que surjan escaseces alimentarias a escala mundial.
Tenemos cada vez más pruebas de que el crédito bancario se está contrayendo o está a punto de hacerlo. Ese fue el mensaje, alto y claro, de la reciente descripción de Jamie Dimon, que elevó las condiciones económicas de tormenta a fuerza de huracán, y de sus comentarios posteriores sobre lo que estaba haciendo JPMorgan Chase al respecto. Rara vez el banquero más veterano del mundo del dólar nos da un aviso tan claro sobre un cambio en las políticas de préstamo, que sabemos que compartirán todos sus competidores. Y el hecho de que se encargara a la economista jefe del banco desdecir las palabras de Dimon indica que la Fed, o quizá sus colegas, saben que no debería haber hecho públicos sus mayores temores.
La contracción del crédito bancario siempre acaba en algún tipo de crisis. Con una media a largo plazo de diez años, este ciclo de crédito bancario se ha alargado excepcionalmente. Antes incluso de considerar los factores concretos que motivan una retirada del crédito, podemos suponer que cuanto más larga sea la expansión crediticia que la precede, mayor será la caída de la actividad económica que la sigue.
No solo es el punto culminante de una expansión cíclica del crédito bancario, sino también de una tendencia mayor que se puso en marcha a mediados de los ochenta. Tras los inflacionarios años setenta, que se abrieron y se cerraron con el abandono del Acuerdo de Bretton Woods y los tipos preferenciales del 20 % de Paul Volcker, hubo que idear un medio para garantizar que las divisas fiduciarias se estabilizaran en un entorno de tipos de interés más bajos. Si se aseguraba que la demanda de dólares fuera siempre suficiente para mantener su poder adquisitivo, todas las demás divisas vinculadas de forma laxa a él podrían conservar igualmente su poder adquisitivo sin el apoyo de unos tipos de interés elevados.
De forma consciente o inconsciente, los planificadores aplicaron una variante del dilema de Triffin. Robert Triffin fue un economista que en los años sesenta señaló que una divisa de reserva tendría que garantizar que hubiera suficiente oferta de ella para cumplir su papel como tal. Concluyó que el emisor de la divisa de reserva tendría que aplicar políticas monetarias irresponsables a corto plazo para asegurar esa oferta, con probable perjuicio para las perspectivas monetarias y económicas a largo plazo.
A mediados de los años ochenta, los planificadores pusieron en marcha el mecanismo para crear la demanda de dólares de Triffin. El gobierno de EE. UU. incurriría en déficits, tal como había explicado Triffin, y se expandiría el crédito bancario en dólares. Se permitiría la creación de crédito bancario fuera del sistema bancario estadounidense en forma del mercado de eurodólares. Y el crecimiento de la banca en la sombra no encontró obstáculos.
Se animó a los grandes bancos a adquirir participaciones en sociedades de bolsa, hasta absorberlas por completo en sus operaciones. De eso trataba el «big bang» de Londres, al que siguió la derogación de la Ley Glass-Steagall para permitir que los grandes bancos estadounidenses entraran en las actividades de intermediación bursátil y banca de inversión, tanto en su mercado nacional como en el extranjero. El propósito de financiarizar el dólar era garantizar que siempre hubiera demanda especulativa y de cartera para él.
Esta política ha alterado de raíz el comportamiento de los mercados libres, que dependen cada vez más de las políticas de tipos de interés de los bancos centrales y no de factores no financieros. La preferencia temporal fue perdiendo importancia frente a la política de la Fed. Cada vez que el dólar flaqueaba, la Fed, en lugar de subir los tipos de interés, los bajaba y así podía incentivar las compras de cartera por parte de extranjeros. Los tipos de interés más bajos aumentaron los flujos de moneda y crédito hacia los activos financieros, en lugar de depreciar la moneda en la economía no financiera.
No ha sido un sistema perfecto, porque los precios de los bienes y servicios siguieron subiendo como reflejo de la expansión de la moneda y el crédito, pero a un ritmo más lento de lo que cabría esperar, dada la mayor cantidad de medios de pago en circulación. Además, los métodos de cálculo aplicados a los índices de precios de consumo tuvieron todos el efecto de reducir el ritmo aparente de las subidas de precios. Y a todo el mundo le interesaba sumarse a este sistema perpetuo de creación de riqueza.
Así, la creación de crédito bancario adicional se dirigió cada vez más hacia la especulación financiera en los mercados de bonos y de acciones. Hubo burbujas, como las puntocom a finales de los años noventa y la de la financiación hipotecaria previa a la crisis financiera de 2008/09. A pesar de estas interrupciones, las autoridades estadounidenses se aseguraron de que los flujos de inversión globales apoyaran principalmente los intereses financieros de EE. UU. Así, el efecto riqueza se creó en Estados Unidos y, en consecuencia, mediante la internacionalización de las valoraciones, en las jurisdicciones de sus principales aliados. Y en la medida en que la expansión del crédito impulsó al alza los precios de los activos financieros, el efecto quedó en su mayor parte confinado a la economía financiera y no se reflejó en los índices oficiales de precios de consumo.
A medida que los mercados lo fueron entendiendo, los tipos de interés bajaron hasta desaparecer por completo. Pero, como observó Triffin, las políticas para garantizar que una moneda esté disponible como reserva mundial son económicamente destructivas a largo plazo, y toda la tendencia iniciada con el big bang de Londres ha concluido ahora con la subida de los tipos de interés. Equivale a un supercielo de expansión del crédito bancario que acabará, con toda seguridad, de forma más dramática que un ciclo único. Por tanto, cabe esperar que este mercado bajista y sus problemas sistémicos sean de mayor magnitud que los que siguieron a las puntocom y a la quiebra de Lehman.
Con unos tipos de interés muy por debajo del ritmo al que suben los precios, algo que es sobre todo consecuencia de la depreciación monetaria anterior, las pérdidas se acumulan ahora para todos los que apostaron por la historia de la financiarización y no han logrado salirse. En lo más alto de esta soberbia lista están los propios bancos centrales, que reforzaron la expansión monetaria con la adquisición de grandes carteras de bonos mediante la expansión cuantitativa. Esos activos se están hundiendo ahora en valor, lo que arrasa varias veces el capital de los bancos centrales. Los propios bancos centrales necesitarán recapitalizarse antes de poder abordar los problemas de un colapso sistémico generalizado en la red de la banca comercial.
Cómo recapitalizar un banco central
Por definición, un banco central tiene encomendada principalmente la emisión de billetes para su circulación pública. Un billete es la expresión de un pasivo del banco central emisor. Es un pagaré del banco central al portador.
En los tiempos de los patrones de moneda metálica, el banco central estaba dispuesto a canjear sus billetes por metálico a quien lo pidiera; entendiéndose por metálico las monedas de oro o plata, que no son pasivo de nadie. De ahí las palabras de un billete de diez libras del Banco de Inglaterra: «Prometo pagar al portador a la vista la suma de diez libras», firmado por el Cajero Jefe. Aunque, con cada nueva emisión de billetes, la letra de la promesa se hace más y más pequeña…
Suponiendo que el banco central mantenga suficientes reservas en moneda metálica —que, nada menos que según Sir Isaac Newton, debían ser como mínimo el 40 % de la emisión de billetes—, el riesgo de quiebra es mínimo y los billetes circulan como sustitutos creíbles de la moneda de oro o de plata, según el patrón correspondiente.
Sin embargo, tras la Gran Reacuñación de Inglaterra de 1696, cuando se introdujeron los cantos acordonados para evitar el recorte de monedas, se produjo una escasez de moneda de plata que obligó al Banco de Inglaterra a suspender los pagos en metálico a cambio de sus billetes. La confianza en el valor de los billetes del Banco se debilitó y estos pasaron a circular con descuento. El Banco tuvo que ser recapitalizado, lo cual fue autorizado mediante una ley del Parlamento. Se logró haciendo que el Banco concediera un préstamo al Tesoro, que se reaplicó al balance del Banco como una inversión en él, con un interés del 8%, en lugar de como un depósito. De este modo, el Banco tenía un activo en forma de préstamo al Tesoro y un pasivo equivalente, en forma de la suscripción de capital del Tesoro.
Hoy se aplicaría el mismo método para recapitalizar a un banco central, presumiblemente para obtener capital adicional en forma de acciones. La Fed admitió recientemente que las pérdidas no realizadas de los bonos del activo de su balance ascendían a 330.000 millones de dólares a finales de marzo, lo que supone más de seis veces su patrimonio neto de 50.000 millones. Desde entonces, los rendimientos de los bonos han subido otro 1%, con lo que el déficit se acerca a los 500.000 millones. Pero en el caso de la Fed conviene señalar dos diferencias respecto a otros bancos centrales. En primer lugar, el perfil de la deuda del Tesoro de EE. UU. tiene un vencimiento medio más corto que el de otras economías avanzadas con altos niveles de deuda pública, algo que confirma la intención de la Fed de mantener la deuda hasta su vencimiento en lugar de venderla. Esto significa que la volatilidad de los precios es menor. Y, en segundo lugar, parte de la deuda es deuda de agencias (Fannie Mae, Ginnie Mae y Freddie Mac) que, cuando las hipotecas se amortizan anticipadamente, distribuye los pagos a los tenedores de valores respaldados por hipotecas. En la práctica, estos reembolsos acortan el perfil de vencimientos, aumentan su rendimiento y reducen su volatilidad nocional.
Otros bancos centrales no cuentan con estas ventajas, al menos en la misma medida. El Banco de Inglaterra ha obtenido del Tesoro británico una garantía que cubre cualquier pérdida derivada de sus compras de gilts, todos ellos mantenidos en un vehículo de propósito especial. En consecuencia, el Banco no tiene que registrar en su balance ninguna exposición a la subida de los rendimientos de los gilts. Pero el Banco de Japón y el BCE se encuentran en una situación completamente distinta. Por ello, su capacidad para respaldar a sus redes de bancos comerciales está muy mermada.
Los balances de los bancos de importancia sistémica mundial (G-SIB) se han deteriorado de forma significativa[i]
Las normas de Basilea exigen a los bancos de importancia sistémica mundial, los G-SIB, mantener colchones de liquidez adicionales, en función de su exposición transfronteriza. Hay treinta bancos designados como tales, uno de los cuales, Group BPCE, no cotiza en bolsa, por lo que lo hemos omitido de nuestra lista. La Tabla 1 siguiente muestra la situación financiera de los bancos restantes, ordenados de mayor a menor ratio de activos sobre capital ordinario.
Cabe señalar que la tabla no contempla otras formas de capital primario distintas de las acciones ordinarias. En consecuencia, los ratios precio/valor contable no tienen en cuenta las acciones preferentes ni otras formas de capital regulatorio, cuando existen. Desde el punto de vista del regulador, estas otras formas de capital reducen sustancialmente el nivel de apalancamiento. Así, para el regulador Deutsche Bank parece tener un apalancamiento de unas veinte veces, pero para los accionistas ordinarios nuestra tabla indica que la cifra se acerca más a setenta. Estamos considerando únicamente la posición de los accionistas ordinarios, es decir, los del capital subyacente, que es donde la dirección de un banco se centra o debería centrarse.
Además, aunque la mayoría de los balances corresponden a diciembre de 2021, algunos bancos de otras jurisdicciones tienen fechas de balance y convenciones contables distintas. Y las cifras de número de acciones y activos totales proceden de internet (Yahoo Finance), no de las cuentas auditadas que publican los propios bancos.
Admitida la posibilidad de error, resulta simplemente asombroso ver bancos con ratios de activos sobre capital para sus accionistas ordinarios superiores a veinte veces, y más aún los dos G-SIB franceses, que parecen superar las setenta.
Esta situación es principalmente consecuencia de la regulación bancaria. Los colchones de liquidez adicionales que el Comité de Basilea exige a los G-SIB están incluidos en el balance, tanto en las fuentes de financiación como en la naturaleza de los activos mantenidos. Además, estos G-SIB deben cumplir la normativa de Basilea 3 vigente, en particular los ratios de financiación estable neta. Pero la métrica de riesgo más sencilla e importante de todas, la relación entre los activos de un banco y el capital de sus accionistas ordinarios, se ha ignorado por completo. Sin embargo, los mercados no se dejan engañar tan fácilmente, y en términos generales se aprecia que cuanto mayor es el apalancamiento para los accionistas ordinarios, mayor es el descuento de las acciones respecto al valor contable.
Es especialmente preocupante la concentración del riesgo: el grupo de G-SIB de la eurozona es el más vulnerable a las perturbaciones, seguido de cerca por los tres bancos japoneses. Que los bancos de estas dos jurisdicciones sean los grupos con mayor apalancamiento se debe en parte a los tipos de interés negativos. Los márgenes de crédito se han comprimido considerablemente y, mientras se cumpla la normativa bancaria, se ha incentivado a los directivos de estos bancos a mantener la rentabilidad aumentando el apalancamiento crediticio.
Además, como se explica más adelante, el Banco Central Europeo y el Banco de Japón tendrán que recapitalizarse si quieren asumir las pérdidas del sector bancario comercial, que sin duda aparecerán con rapidez a medida que suban los tipos de interés y se contraiga el crédito bancario.
Sobre el papel, los G-SIB estadounidenses son el segundo grupo menos apalancado, después de los dos G-SIB canadienses. Pero hay que tener presente que la contracción del crédito bancario, que Jamie Dimon señaló con tanta claridad hace poco, tiene como objetivo reducir los ratios de capital de los accionistas ordinarios hasta muy por debajo de diez veces.
La posición imposible del BCE
La realidad económica y las políticas monetarias del BCE solo han tenido una relación tangencial de forma ocasional, ya que el BCE se ha impuesto a los mercados a la fuerza. Ahora se está poniendo en evidencia la falsedad de su postura.
No solo se están dejando al descubierto los errores de sus políticas monetarias, sino que ahora su premisa de fondo, la de que puede ignorar a la gente de a pie de las economías reales de los Estados miembros, ha quedado dañada de forma fatal por la guerra de Ucrania. Los bancos de la eurozona se enfrentan a costosas cancelaciones por sus exposiciones a Ucrania y Rusia, y son problemas que comparten las entidades no financieras ante una desaceleración económica global. Los efectos económicos y financieros sobre la eurozona son significativos.
Es evidente que los préstamos dudosos se están convirtiendo rápidamente en un problema. Además, la energía, los alimentos y el aumento de los precios de producción empeorarán mucho más la situación en los próximos meses. Cada vez se cuestionará más la capacidad de los bancos de la eurozona para sobrevivir a todas estas dificultades. Las noticias son extremadamente malas: los ratios de capital ordinario sobre activos de los balances de los G-SIB de la eurozona están por las nubes. Los bancos locales, que soportarán la mayor parte de la carga no financiera de los impagos de crédito de la eurozona, no estarán tan apalancados, ya que en general los dirigen gestores locales y regionales sensatos. Pero en el deterioro de las condiciones que afronta ahora la eurozona, incluso un ratio de activos sobre capital de apenas diez veces podría resultar fatal para el futuro de un banco.

Desde la perspectiva de sus accionistas, los G-SIB de la eurozona son el grupo bancario más apalancado. Ante la subida de los tipos de interés y la contracción del crédito bancario, es difícil dudar de que las primeras quiebras de G-SIB se produzcan probablemente entre estos bancos. La capacidad del BCE y de su red de bancos centrales nacionales accionistas para resistir una tormenta crediticia se pondrá a prueba y, casi con certeza, se verá que no es suficiente.
A finales de 2021, el balance del BCE mostraba unos activos de 8.466 mm de euros y un capital social de 109 mm de euros. Es un ratio de activos sobre capital de los accionistas de 78 veces. Un ratio alto es tolerable para un banco central mientras se limite a emitir billetes. Pero en diciembre pasado el BCE había acumulado además bonos de gobiernos de la eurozona y de otro tipo por un total de 4.886 mm de euros.
Desde el cierre del año, y hasta el viernes pasado, el valor de estos bonos ha caído con fuerza, como muestra la Tabla 2, con una selección de bonos de gobiernos de la eurozona a 10 años.

Es evidente que el BCE habrá comprado bonos con distintos vencimientos y más de unos gobiernos de la eurozona que de otros. Además, usar esta información para estimar de forma aproximada el efecto de la subida de los rendimientos de los bonos sobre el balance del BCE no tiene en cuenta las adquisiciones posteriores. Pero, suponiendo simplemente una pérdida media del 25 % en sus tenencias de bonos a finales de diciembre, solo por este concepto los activos del BCE sufren una pérdida de 1.222 mm de euros. Es una depreciación de más de once veces la cuenta de capital del BCE.
Además, con una inflación del IPC en la eurozona del 8,1 % y una crisis energética y alimentaria en marcha, los rendimientos de los bonos deben subir de forma significativa por encima de los niveles actuales. Y eso es antes de que los mercados internacionales impongan primas de riesgo ante una situación que se deteriora de forma peligrosa. La recapitalización del BCE es urgente, antes de que se le pida que, junto con los bancos centrales nacionales pertinentes (BCN, que están igualmente insolventes), lleve a cabo el rescate de los G-SIB de la eurozona. Por su apalancamiento excepcionalmente alto, vemos que probablemente serán las primeras víctimas de la contracción del crédito bancario.
Pero el BCE se encuentra en la desafortunada posición de no contar con un accionista gubernamental con el que recapitalizarse en la línea sugerida anteriormente en este artículo. En su lugar, sus accionistas son los bancos centrales nacionales, que a su vez tienen problemas de balance similares. Y a medida que el problema de insolvencia del BCE se haga público, es probable que los BCN ya estén acudiendo a sus gobiernos en busca de inyecciones de capital antes incluso de poder plantearse suscribir acciones del BCE.
Probablemente se pueda convencer con facilidad a la mayoría de los gobiernos de la eurozona para que sigan este camino. Pero, como mayor accionista del BCE, el Bundesbank tiene un problema añadido: los demás BCN y el propio BCE le deben un neto de 1.135 mil millones de euros a través del sistema TARGET2, un auténtico nido de serpientes. Si no se resuelve ese problema, es probable que la legislación habilitante se retrase en el Bundestag, y que además haya que hacer frente a posibles resoluciones obstructivas del Tribunal Constitucional Federal.
No hay opciones fáciles. Cabe concebir un fallo sistémico a nivel de los bancos centrales que amenace la propia existencia del euro. Sin duda, es probable que los mercados de divisas sean implacables en este asunto.
El Banco de Japón se encuentra en dificultades cada vez mayores
El Banco de Japón lleva aplicando QE desde 2000 y hasta la fecha ha acumulado el 80 % de los ETF del país, por un importe de 52 billones de yenes (420 mil millones de dólares), además de 538 billones de yenes (3,7 billones de dólares) en compras de bonos.[i] Parece que estas inversiones figuran a coste en el balance del BoJ. Las pérdidas combinadas ascienden a aproximadamente 14 billones de yenes (104 mil millones de dólares) desde el cierre del ejercicio, frente a un capital de balance, formado por patrimonio y reservas, de 4,7 billones de yenes (35 mil millones de dólares). Eso supone una ratio de pasivos netos sobre capital, en rápido aumento, de 3 a 1.
El Banco de Japón intenta evitarse nuevos apuros financieros asegurándose de que las rentabilidades de los bonos no suban más. Ha fijado una línea roja en el 0,25 % para la rentabilidad del JGB a 10 años y ha vaciado el mercado en ese vencimiento. El precio está ya en territorio de Humpty Dumpty: el precio es lo que el BoJ dice que es.
El coste ha sido la debilidad del yen, que ahora se está acelerando. La figura 1 muestra el gráfico del yen cotizado en dólares estadounidenses.
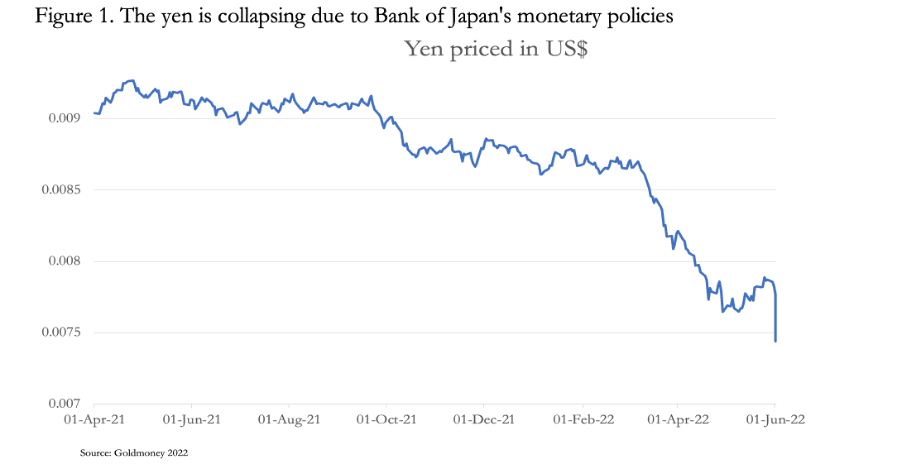
La única solución a este problema es que el Banco de Japón admita la insensatez de su política, se recapitalice con el mismo método que empleó el Banco de Inglaterra en 1697 y deje que las rentabilidades de los bonos las fije el mercado.
Sin embargo, permitir que suban los tipos de interés del yen causará más problemas a los bancos comerciales de Japón, que, a nivel de accionistas, tienen un apalancamiento muy elevado, como ilustra la tabla siguiente.

El elevado apalancamiento de estos bancos se refleja en sus ratios precio/valor contable, que presentan descuentos sustanciales. Y no es de extrañar. Con estas cifras, la exposición a bonos con vencimientos superiores a unos pocos años amenaza con borrar su patrimonio, y ello antes de considerar las consecuencias de un hundimiento del valor de las garantías de los préstamos en una caída de la actividad económica.
El Banco de Inglaterra también se ha metido en un agujero
Las declaraciones del actual gobernador reflejan poco más que los espejismos de política de sus homólogos internacionales. Para ser justos con Andrew Bailey, la Oficina de Estadísticas Nacionales también esconde la cabeza bajo el ala respecto a la economía nacional y al asesoramiento en el que se apoya el Tesoro. Esta cita lo ilustra:
«…elaboramos una previsión a medio plazo. Pasados los dos primeros años de la previsión, solemos suponer que la inflación vuelve al objetivo del 2 %. La trayectoria de la inflación hacia el objetivo tras nuestra previsión a corto plazo se basa en modelos estadísticos de componentes individuales del IPC, que dependen de nuestras previsiones de costes laborales unitarios, tipos de cambio y brecha de producción.»[i]
La ONS ha dejado el juego al descubierto. La profundidad de su análisis no supera la de los tres monos sabios. Y, lo que es preocupante, sus previsiones son como las que hacen en todo el mundo occidental del dinero fiduciario otros gobiernos y sus agencias monetarias.
Con buen criterio, el Banco de Inglaterra anticipó el problema de que el desplome de los precios de los bonos socavara su balance, tras lograr un acuerdo con el Tesoro por el cual, a cambio de que se le remitan todos los dividendos de los gilts, el Tesoro asume todos los beneficios y pérdidas de los gilts adquiridos por motivos de política monetaria. Por tanto, el balance del Banco los registra legítimamente a coste en una sociedad instrumental y, en consecuencia, se encuentra en mejor posición que otros bancos centrales expuestos al riesgo de precio de los bonos.
Si observamos los rendimientos de los gilts, vemos que están claramente desalineados con los de los bonos del Tesoro de EE. UU. En el momento de redactar este texto, los bonos del Tesoro estadounidense a 10 años rinden un 3,42 % y los gilts un 2,52 %. En nuestro mundo de moneda fiduciaria, lo normal es suponer que los tenedores de activos de renta fija en libras esterlinas deberían recibir una prima de riesgo frente a los de la moneda de reserva mundial. La valoración incorrecta de la deuda del Gobierno británico se está reflejando en los mercados de divisas, en el tipo de cambio de la libra.

A medida que el mundo financiero de los mercados impulsados por la moneda fiduciaria se desmorona bajo la inexorable subida de los tipos de interés, cabe esperar un aumento mayor de los rendimientos de los gilts que de los bonos del Tesoro de EE. UU. Por ahora, la valoración errónea está debilitando el tipo de cambio, pero es previsible que los mercados acaben considerando que la política de tipos del Banco va aún más rezagada que la de la Fed.
Los tres G-SIB británicos están en una posición incómoda ante estos acontecimientos, y los accionistas de Barclays y Standard Chartered tienen un apalancamiento especialmente elevado.

El Banco de Inglaterra está mejor situado que otros bancos centrales para respaldar las insolvencias de sus G-SIB, porque no necesita recapitalizarse para hacerlo. Pero, siendo Londres el centro financiero mundial y estando expuesto a la UE, un problema bancario sistémico es casi una certeza.
¿Cómo responderá la Fed a los problemas globales?
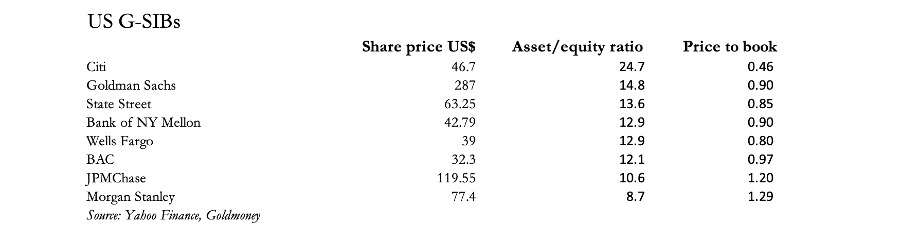
Salvo Citi, los ratios de activos sobre capital ordinario de los G-SIB estadounidenses se cuentan entre los más bajos, solo superados por los de los dos canadienses. Por lo tanto, es poco probable que una crisis bancaria sistémica se origine en EE. UU., pero, a través de la moneda de reserva, los G-SIB estadounidenses están interconectados sistémicamente con todos los demás. Se confía casi totalmente en la regulación bancaria para minimizar este riesgo.
Hasta qué punto los bancos centrales confían en los reguladores y en sus pruebas de resistencia para eximirse de responsabilidad es una cuestión importante. Como la regulación bancaria se había separado del Banco de Inglaterra, en el momento de la crisis de Lehman el Banco desconocía los riesgos que la titulización suponía para el sistema financiero antes de que fallaran. Ese error se ha corregido, pero la regulación bancaria sigue estando compartimentada dentro del Banco.
Cabe sospechar que lo mismo ocurre en otras jurisdicciones, incluida la de EE. UU.: organismos reguladores que realizan pruebas de resistencia. Y la centralización de la regulación global bajo las normas del Comité de Basilea parece destinada a tranquilizar a la burocracia de la Fed, que cree que, con la cooperación global, sus reguladores identifican y contienen con éxito los riesgos sistémicos.
En toda la actividad regulatoria no vemos un énfasis directo en los ratios de activos sobre capital ordinario. Vemos restricciones a la capacidad del balance, pero se fijan con medidas de liquidez y de riesgo crediticio, no con el tamaño del capital del banco. Eso explica que, con los márgenes comprimidos por políticas de tipos mínimos e incluso negativos, se haya permitido, e incluso fomentado, que los bancos comerciales amplíen sus balances sin capital adicional de los accionistas ordinarios. El capital de nivel 1 se refuerza por otros medios. También explica que algunos G-SIB hayan llegado a recomprar sus propias acciones, presumiblemente atraídos por el descuento sobre el valor contable, sin que los reguladores digan ni una palabra.
Así pues, debemos concluir que la estructura del sistema regulatorio puede haber impedido que la Fed, el Banco de Pagos Internacionales y los demás grandes bancos centrales occidentales vieran las consecuencias de la contracción del crédito bancario para los accionistas ordinarios de los bancos. La Fed está permitiendo, con retraso, que los tipos de interés suban, como vimos ayer con el alza de ¾ de punto. Con un IPC muy manipulado que muestra precios subiendo por encima del 8 %, camino del 10 % o más, un tipo de los fondos federales del 1,5 %—1,75 % sigue estando muy por detrás de la curva. Es inevitable que suban considerablemente más, lo que hundirá el valor de los bonos y de las garantías financieras. Esto conducirá a una crisis en los mercados financieros. Y dado que los bancos comerciales de la zona euro y de Japón tienen un apalancamiento para sus accionistas extremadamente alto, cabe esperar que ocurra muy pronto.
A menos que la Fed esté dispuesta a dejar que los mercados resuelvan este desastre —una opción que podemos descartar de plano—, la única respuesta posible de la Fed será inflar el dólar para compensar la contracción del crédito bancario. El modo en que se haga no es lo importante. No habrá alternativa, ya que la prioridad de la Fed será salvar el sistema financiero y minimizar las consecuencias para el conjunto de la economía estadounidense y, en particular, para las finanzas del Gobierno Federal. Los demás bancos centrales mencionados en este artículo tendrán que seguirla, allí donde puedan. Cabe esperar que se amplíen las líneas de swap entre ellos para que puedan hacerlo. Cabe esperar que los mercados de bonos se cierren por decreto, quizá durante más de un día o dos. Como espectadores impotentes, todos nos asomaremos a un abismo, temiendo que no exista solución para una crisis irresoluble.
Planificar de antemano una salida del sistema de dinero fiduciario
Con una tormenta perfecta formándose en los mercados financieros y en los bancos, estamos presenciando el final de un sistema económico global que ha negado las realidades de los mercados libres desde que el presidente Hoover creyó en 1929 que el Gobierno de EE. UU. podía mejorar y después salvar la economía estadounidense. Sus errores fueron amplificados por el héroe de los neokeynesianos, Franklin Roosevelt, con su New Deal. Siguieron una Segunda Guerra Mundial y la socialización del capital de posguerra con un patrón oro reducido al mínimo. Cada fracaso se ha respondido con una nueva huida hacia delante en el capitalismo.
Y cada fracaso ha aumentado el poder del Estado sobre sus ciudadanos y ha reducido su libertad. El alejamiento de un mundo de progreso, en el que las personas eran libres de intercambiar los frutos de su trabajo con la intermediación de un dinero sólido, lo que les permitía triunfar o fracasar por su propio esfuerzo, ha conducido al fracaso definitivo: un colapso inminente de todo el sistema estatista.
Desde que se abandonó definitivamente, hace cincuenta y un años, la última hoja de parra de la convertibilidad en oro, la fase final de nuestro declive se ha encubierto con la creciente financiarización de las economías occidentales, que sustituye la prosperidad real por riqueza de papel. La función de la moneda fiduciaria ha sido perpetuar esta ilusión, una ilusión que por fin está llegando a su fin.
En la violencia financiera y económica a la que nos enfrentamos ahora, es difícil anticipar el orden de una serie de acontecimientos dentro de la crisis global. El resultado podría ser muy distinto, pero la lógica sugiere lo siguiente. Los tipos de interés subirán hasta que se produzcan quiebras bancarias. Mientras tanto, los activos financieros habrán caído de valor, posiblemente con mucha rapidez. Después podemos esperar que la política monetaria se expanda para rescatar a los bancos comerciales, reprimir los rendimientos de los bonos y financiar unos déficits públicos disparados.
Será una repetición del intento de John Law de rescatar mediante la inflación su burbuja del Misisipi hace trescientos años, salvo que esta vez a escala global y abarcándolo todo. En 1720, primero colapsó la burbuja del Misisipi y después las livres fiduciarias de Law. En los próximos meses, quizá las monedas sobrevivan inicialmente a la crisis sistémica, para colapsar poco después. Desde este lado de la crisis, que se encuentra solo en sus primeras fases, se prevé que el euro sea la primera moneda en colapsar por completo, no solo porque sea una moneda fiduciaria diseñada por un comité, sino por la profundidad de los problemas estructurales del BCE y de sus accionistas.
En estas circunstancias, las autoridades casi con seguridad se volverán desesperadas. Parten de la creencia de que los fallos son de los mercados y buscarán nuevas formas de reprimirlos aún más. Junto con los precios de las materias primas, la energía y los alimentos, cabe esperar que se disparen los del oro y la plata. ¿Responderán las autoridades reprimiendo los precios como unos Diocleciano modernos, prohibiendo también la posesión de oro? Serían medidas estúpidas, pero extremadamente probables. Los mercados del oro podrían simplemente cerrarse, negando el acceso a quienes huyan tarde del dinero fiduciario.
Los neokeynesianos que dirigen unos mercados que apenas entienden siguen pensando que tener depósitos en dólares es la seguridad definitiva. Los gestores de fondos de cobertura, que anticipan los flujos de divisas, ven perspectivas de fortaleza del dólar, pero eso solo ocurre en los mercados de divisas. Como solo operan con papel, se les convence fácilmente de vender futuros y contratos a plazo sobre oro y comprar dólares. Los bancos de metales preciosos que mantienen posiciones cortas están encantados de fomentar esta tendencia para cuadrar sus libros.
Esto supone una enorme oportunidad para quien entienda de verdad el dinero y las razones por las que el mundo fiduciario se va al infierno. Estas pocas personas comprenden que el motivo para comprar oro físico es escapar del mundo fiduciario, y que debe comprarse mientras haya disponibilidad y esté permitido.
[ii La lista de los G-SIB puede consultarse aquí: https://www.fsb.org/wp-content/uploads/P231121.pdf
[ii] Véase https://www.tbsnews.net/analysis/430b-cautionary-tale-inside-japans-central-bank-400938 La cifra de los bonos del Estado japonés (JGB) procede del balance más reciente del Banco de Japón.
[iii] Véase https://obr.uk/forecasts-in-depth/the-economy-forecast/inflation/#CPI
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.