
Este artículo señala los factores que están impulsando al alza los rendimientos de los gilts en libras esterlinas. Es probable que provoquen una crisis de la libra esterlina a medida que se acelere la venta por parte de extranjeros de los gilts adquiridos desde 2018. Antes de que los tipos de interés empezaran a subir, los compradores extranjeros se habían beneficiado de unos precios más altos de los gilts, que compensaban con creces las pérdidas en libras. Ya no es así.
En su lugar, crece el descontento con la actuación del Banco de Inglaterra y quizá la constatación de que unas elecciones generales dentro de solo 18 meses introducen riesgo político.
Este artículo explica las consecuencias de negar la ley de Say, también conocida como la ley de los mercados, y de aplicar políticas de tipos de interés que han demostrado no servir para controlar la inflación. Además, serán las crecientes carencias de crédito bancario las que impulsen al alza los tipos de interés y los rendimientos de los bonos, no las políticas de los bancos centrales.
Son factores que afectan a todas las divisas aliadas del dólar. La diferencia entre el dólar y la libra esterlina no reside tanto en divergencias generales de política como en el menor nivel de confianza extranjera en la libra como divisa en tiempos de incertidumbre.
Introducción
De las cuatro grandes divisas de la alianza occidental, solo una comparte sus características económicas subyacentes con una de las otras. En este sentido, la libra esterlina es el dólar del pobre. Mientras los titulares financieros se han centrado en el dólar, la libra ha quedado en segundo plano. Pero esto está cambiando ahora.
Tras un periodo en el que el rendimiento del gilt británico a 10 años fue claramente inferior al del bono del Tesoro estadounidense equivalente, el del primero avanza ahora a gran velocidad, como muestra el gráfico siguiente.
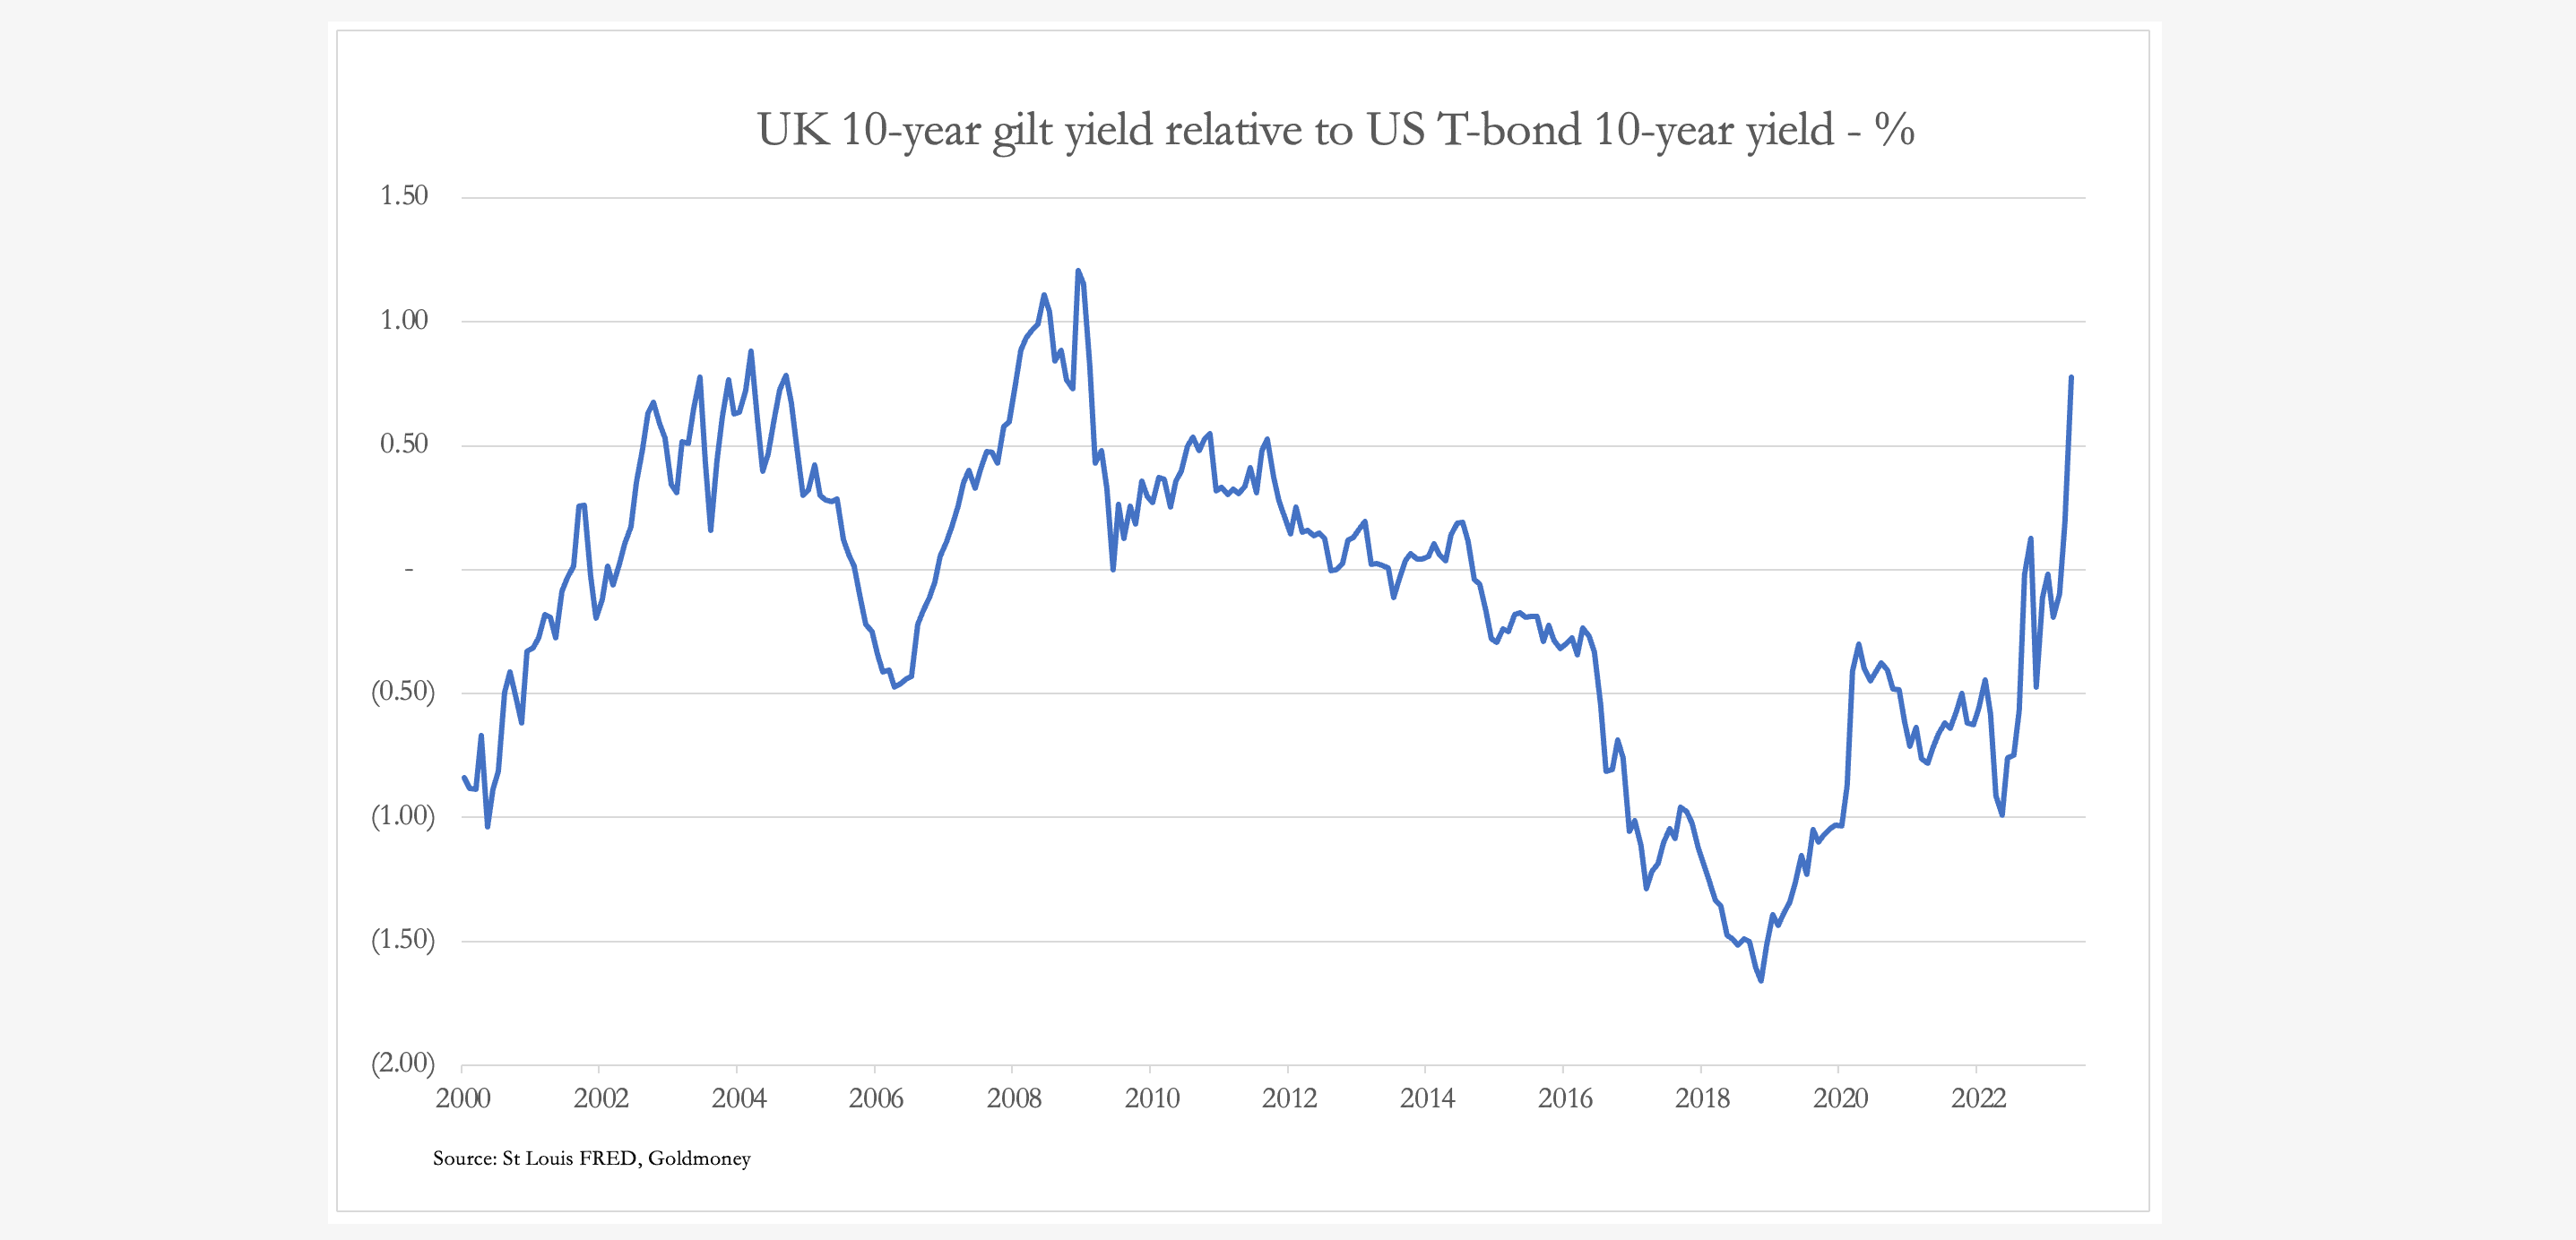
Conviene observar que el brusco aumento del rendimiento de los gilts lo devuelve a niveles similares a los de cuando el mercado reaccionó mal al presupuesto del gobierno de Truss, una reacción que creó una crisis para los fondos de pensiones, obligados a liquidar gilts a cualquier precio para atender las llamadas de margen. Por tanto, el regreso de los rendimientos de los gilts a esos niveles es una advertencia que no debe ignorarse. Pero en lugar de los fondos de pensiones británicos en crisis, debemos centrar la atención en los inversores internacionales, que se cree que han invertido unos 200 000 millones de libras en gilts desde 2018, pero que ya se están convirtiendo en vendedores netos, a juzgar por la subida de los rendimientos.
Esta pérdida de interés extranjero por los gilts se repite actualmente en los bonos del Tesoro de EE. UU. Convencionalmente, los inversores globales consideran los bonos del Tesoro estadounidense como la inversión libre de riesgo con la que se miden todas las demás, mediante primas de rendimiento. Pero eso solo se aplica realmente en tiempos de crisis, cuando la combinación del rendimiento y de la divisa respecto al dólar refleja una huida hacia la seguridad. En otros momentos, las políticas de tipos de interés de cada banco central pueden dominar la formación de precios de los bonos.
Por tanto, para completar la comparación entre los rendimientos de los bonos en el Reino Unido y en EE. UU., debemos examinar también los cambios en el tipo de cambio libra/dólar. Este es nuestro siguiente gráfico.

Antes de la última crisis bancaria y financiera combinada de 2008, la libra esterlina se había revalorizado con fuerza frente al dólar. Cuando estalló la crisis, la libra perdió todas las ganancias obtenidas desde el año 2000, cuando alcanzó un máximo de más de 2,0000 dólares, y volvió a 1,4000 dólares. Ahora que parece que estamos en las primeras fases de otra crisis bancaria y financiera en EE. UU., surge una pregunta sobre la evolución futura de la libra en condiciones potencialmente similares.
Hasta que llegó la covid en 2020, los tenedores internacionales de libras y de valores en libras habían asumido con paciencia una combinación de menores rendimientos de los bonos y de un valor de la divisa que descendía suavemente en relación con la alternativa «libre de riesgo» estadounidense. Desde entonces, aunque la libra ha seguido cayendo, el descuento de rendimiento de los gilts respecto a los bonos del Tesoro de EE. UU. empezó a estrecharse y, desde enero de este año, se ha convertido en una prima que sube con fuerza. Lo mínimo que puede decirse de este giro es que, fueran cuales fueran los motivos que tenían los tenedores extranjeros de gilts para aceptar el discurso de las autoridades británicas en los últimos años, ya se han evaporado.
Para completar la evidencia gráfica, debemos observar ahora el estado lamentable de las propias finanzas del Gobierno de EE. UU., viendo cómo sus costes de endeudamiento se disparan sin control.

Es evidente que el Gobierno de EE. UU. está atrapado en una trampa de deuda: incluso si el ritmo del gasto público se ralentiza, como intentan lograr las actuales negociaciones sobre el techo de deuda, los gastos por intereses hundirán al Gobierno estadounidense aún más en la insolvencia. No es una cuestión de si ocurrirá, sino simplemente de cuándo, a menos que pueda plantearse un argumento coherente a favor de tipos de interés significativamente más bajos.
Hay otros elementos de esta trampa de la deuda que conviene tener en cuenta. El crédito bancario comercial se encuentra en las primeras fases de contracción. Sin una expansión monetaria masiva por parte de la Fed, matemáticamente eso solo puede conducir a una contracción del PIB. Los costes de asistencia social que el Gobierno de EE. UU. tiene obligación de asumir aumentarán en consecuencia y los ingresos fiscales disminuirán. Además, al crear una escasez de liquidez disponible, la contracción del crédito bancario encarecerá el endeudamiento de las empresas y los consumidores estadounidenses, porque los bancos exigirán mayores márgenes de préstamo. Y esto escapa al control de la Fed. Por lo tanto, con la perspectiva de unos tipos de interés aún más altos, el coste del endeudamiento del Gobierno de EE. UU. aumentará en consecuencia.
La trampa de la deuda del Reino Unido difiere en su composición de la de EE. UU., pero no es menos letal. Al tener un vencimiento medio más largo, el problema de los intereses de la deuda del Gobierno británico quizá no sea tan urgente, y en relación con el PIB la deuda pública total es menor que la de EE. UU. Pero frente a estos aspectos positivos hay que tener en cuenta el nivel más alto del conjunto de la curva de rendimientos.
El siguiente gráfico muestra cómo ha aumentado en las últimas décadas el endeudamiento total del Gobierno británico, junto con el PIB nominal.

La cifra del año natural 2022 es ya similar al PIB. Pero el PIB también incluye el gasto público, que, con un 44,6 % del total, deja una base del sector privado de solo el 55,4 % del PIB para financiar el gasto del Gobierno. Además, el aumento de la deuda pública a través de su gasto ha contribuido sin duda de forma importante al aumento del PIB, enmascarando una economía del sector privado estancada.
En cuanto al sentimiento del mercado, ser el pariente pobre del dólar significa que tanto la libra esterlina como los rendimientos de los gilts parecen muy vulnerables a unos tipos de interés persistentemente altos. Este es el mensaje que nos transmite ahora el repentino aumento de los rendimientos de los gilts: no solo que se está tardando un poco más en vencer la inflación, sino que las finanzas públicas de Gran Bretaña sufren un grave deterioro.
Por qué la inflación del IPC sigue subiendo en una recesión o una crisis profunda
Hoy en día, los economistas creen comúnmente que una recesión es un desplome de la demanda, y que el exceso creciente de producción sin vender provoca una caída de los precios. Y la caída de los precios desanima aún más a los consumidores a gastar, ya que aplazan sus compras. También temen que una recesión pueda convertirse fácilmente en una pérdida catastrófica de confianza del consumidor. Esto llevó a los neokeynesianos a creer en una paradoja del ahorro: ahorrar, en lugar de consumir, lo que sostiene el PIB, se considera indeseable. Por tanto, en estas circunstancias, se ha convertido en una función del Estado estimular y mantener el consumo mediante el gasto deficitario.
Estas creencias económicas equivocadas y, en última instancia, destructivas provienen del rechazo de Keynes a la ley de Say, que simplemente explica los hechos que hay detrás de la división del trabajo. Jean-Baptiste Say entendió que producimos para consumir, y que el dinero o el crédito es el medio por el que convertimos nuestra producción especializada en nuestro consumo más amplio. El rechazo de Keynes a la ley de Say, con el argumento de que, si fuera cierta, no habría ningún obstáculo para el pleno empleo, fue solo una cortina de humo, un engaño lingüístico. Al igual que su rechazo de la paradoja de Gibson (de la que hablaremos más abajo), ha conducido a errores fundamentales en las políticas públicas de tipos de interés. Era necesario sustituir los hechos por fantasía para poder construir todo el castillo de naipes de la macroeconomía keynesiana. Y el Tesoro británico y el Banco de Inglaterra basan todas sus políticas en poco más que este cuento de hadas.
La relevancia de la descripción de Say de la división del trabajo, un hecho incontestable, radica en que las condiciones que conducen a un mayor desempleo, que siempre están en el fondo de la mente de los responsables políticos cuando se trata de una crisis económica, provocan un descenso tanto de la producción como del consumo. Esto se debe a que los desempleados ya no producen. En términos generales, esto es obviamente cierto, aunque algunos bienes y servicios se verán menos afectados que otros. Lo importante es que un exceso general de oferta, que es el peligro que temen los responsables políticos, sencillamente no puede producirse.
La creencia en los círculos oficiales, expresada la semana pasada por el Canciller, de que una recesión «reducirá la inflación y, por tanto, debe ser bienvenida» resultará ser un error con consecuencias significativas. La producción y el consumo tenderán a disminuir a la par, como demuestra la ley de Say, y por lo tanto la inflación del IPC no se reducirá por un menor consumo, como afirmó el Canciller. Como prueba empírica, basta con preguntarnos cuáles son las verdaderas condiciones económicas en toda hiperinflación, y por qué en la difícil década de 1970 fue necesario que el Banco de Inglaterra subiera los tipos de interés al 15 %. ¿Por qué la inflación de los precios de consumo llegó al 25 %, y por qué fue necesario que Paul Volcker, en la Fed, elevara el tipo de los fondos federales a casi el 20 % en 1980?
En consecuencia, las recesiones tienen poco o nada que ver con el nivel general de precios. Responden a otros factores relacionados más bien con los cambios en el poder adquisitivo del crédito cuando este se desvincula del dinero sano, que a escala internacional es simplemente el oro. La aparente ignorancia deliberada de las autoridades británicas sobre los factores que determinan el poder adquisitivo de una moneda fiduciaria acaba enviando a los tenedores extranjeros de libras esterlinas la señal de que deben venderlas, lo que reduce aún más su poder adquisitivo, tanto en términos de materias primas como en los mercados de divisas. La llamada inflación tiene menos que ver con la expansión de las obligaciones de crédito del Banco de Inglaterra, aunque sin duda es un factor a considerar, y más con la pérdida de confianza en la moneda por parte de quienes la utilizan.
Por tanto, podemos afirmar con una confianza creciente que estos factores empezarán a socavar la libra esterlina y que su poder adquisitivo seguirá disminuyendo, probablemente a un ritmo cada vez más rápido. La perspectiva sigue siendo la de una tendencia de tipos de interés más altos, cuyas consecuencias económicas son todas negativas para el poder adquisitivo de la libra.
Impulsados por políticas macroeconómicas neokeynesianas similares, EE. UU., Europa y Japón comparten la misma tendencia, aunque quizá al principio no de forma tan cruda. Al creer que la ley de Say ha sido descartada por completo, los inversores convencionales aún no han comprendido del todo el peligro de que todo el sistema de monedas fiduciarias esté al borde del colapso. Hasta ahora, lo único que admiten es que, en el caso del Reino Unido, la inflación del IPC está resultando más persistente de lo esperado y que la provocan la escasez de mano de obra, las huelgas del sector público y unos fallos inexplicables de las políticas fiscal y monetaria. Pero eso podría estar cambiando.
Las grietas de las políticas fiscales
Las políticas económicas del Gobierno británico están plenamente alineadas con el pensamiento de grupo global de sus homólogos. Los políticos buscan consuelo en que sus políticas son las correctas a través de foros globales como el G7 y el G20, y de organismos supranacionales como el FMI y la OCDE. Y el estamento contable del Tesoro ve al sector privado simplemente como una fuente de ingresos fiscales, y no como un motor del progreso económico. Y, cuando hay progreso económico, se afirma que es producto del gasto público, a menudo mediante colaboraciones público-privadas que promueven actividades y tecnologías favorecidas.
Apenas se entiende, o no se entiende en absoluto, el verdadero valor de la economía del laissez-faire, y los mandarines del Tesoro siguen aferrados con obstinación a sus creencias keynesianas. No hay nada inusual en ello, como muestra el debate global sobre la gestión económica por parte del Estado. Con el apoyo público del FMI, el enfoque consiste siempre en subir los impuestos, nunca en reducir el gasto público, e incluso en aumentarlo para estimular la producción y la demanda en el sector privado.
Cuando Liz Truss y su ministro de Economía intentaron poner el acento en políticas de libre mercado el otoño pasado, los fulminaron enseguida, no solo los estamentos de Westminster y Whitehall, sino también la comunidad inversora, formada y regulada por el Estado. Pero incluso entonces la política no consistía en contener o reducir el gasto público, sino solo en estimular al sector privado para que aumentara la recaudación. Fue el déficit presupuestario preliminar lo que asustó a los contables, que no se dejaron convencer por la promesa de beneficios futuros para las arcas públicas.
El primer ministro está animando ahora a los supermercados a fijar topes a los precios de los alimentos esenciales. Cuando un gobierno dice «animar», suele ocultar la amenaza de «o, si no, regularemos». Y ahora, según un titular del Daily Telegraph de esta mañana, «los ministros planean un plan de precios de los alimentos».
Es el mismo error que ha cometido todo gobierno que se ha enfrentado a la degradación de la moneda, desde el emperador romano Diocleciano hace dos mil años hasta hoy. Pero, si vender algo no da beneficio, no se venderá. Los alimentos esenciales se volverán escasos.
Las primeras fases de un gobierno que recurre al control de precios no tranquilizarán a los inversores y depositantes extranjeros que mantienen saldos en libras esterlinas. El creciente descontento de los votantes y un plazo máximo de dieciocho meses hasta las próximas elecciones generales, que podrían dar lugar a un gobierno laborista que redoble su apuesta por unas políticas económicas fallidas, son un motivo más de preocupación para el valor futuro de la libra.
Políticas monetarias: la evidencia empírica de su fracaso
El Banco de Inglaterra ha recibido críticas considerables por no controlar la inflación ni gestionar los tipos de interés. Sin embargo, aunque quienes lo critican tienen un blanco fácil, en su mayoría se equivocan en su análisis.
El mayor error, compartido por todos los miembros de los comités oficiales de política monetaria y por casi todos los inversores, tiene que ver con el papel de los tipos de interés. Suponen que son el «precio» del dinero, que pueden utilizarse para regular la demanda de crédito y que están totalmente bajo el control de un banco central. Para que esto fuera solo medio cierto, tendría que existir una correlación clara entre los cambios en los tipos de interés y los cambios en el nivel general de precios. Nunca ha sido así, como observó el propio Keynes cuando bautizó el aparente fenómeno como la paradoja de Gibson. Era una paradoja porque Keynes no podía explicarla y, al no explicarla, optó por ignorarla. Desde entonces, las dos ramas de la macroeconomía, la keynesiana y la monetarista, han ignorado la evidencia de que no existe correlación entre los tipos de interés y la tasa de inflación.
La explicación es sencilla. Los tipos de interés se fijan por un equilibrio entre lo que están dispuestas a pagar las empresas que buscan capital para proyectos rentables y los ahorradores, a los que hay que incentivar para que aplacen su consumo. Keynes partía del supuesto contrario: que eran los rentistas usureros (los ahorradores) quienes exigían tipos altos y, de ese modo, estafaban al honesto productor.
En tiempos del dinero sólido, cuando un ahorrador confiaba en que una moneda conservaría su poder adquisitivo durante el plazo de un préstamo, bastaba con que se le compensara por la pérdida temporal del uso de los ingresos o beneficios derivados del empleo o del comercio. Había además otra consideración: el riesgo de que los fondos no se devolvieran, lo que llamamos riesgo de crédito. En otras palabras, el valor futuro del dinero y del crédito siempre se valoraba con un descuento respecto al de hoy.
Bajo el patrón oro del Reino Unido en el siglo XIX, los tipos de interés se volvieron notablemente estables, a pesar de la enorme expansión del crédito bancario comercial con el paso del tiempo, a medida que la economía británica prosperaba. Mientras los billetes del Banco de Inglaterra pudieran canjearse por monedas de oro, su valor se mantenía con independencia de la cantidad en circulación. A comienzos de siglo, las fluctuaciones del nivel general de precios se debían a una combinación de las consecuencias del ciclo del crédito bancario, que desembocaba en quiebras de bancos, y de la falta de un sistema de compensación adecuado fuera de los bancos de Londres, que solo incluyó al Banco de Inglaterra a partir de 1864. Tras el perfeccionamiento de la compensación y el desarrollo de mercados de crédito eficientes en general, los precios se volvieron notablemente estables a pesar de las crisis bancarias de la segunda mitad del siglo.
Pero ahora vivimos en un mundo de monedas fiduciarias. Cuando tienen alternativas, los ahorradores son lógicamente reacios a prestar una moneda que se deprecia más allá del acceso inmediato a ella, sin una compensación adicional por la posible pérdida de su poder adquisitivo durante el plazo del préstamo.
La situación es distinta para una empresa que busca capital. Al calcular su rentabilidad sobre el capital empleado, un empresario tiene en cuenta todos los costes, incluidos los intereses, el tiempo que transcurre desde la inversión inicial hasta la producción y el valor final de las ventas. Necesariamente se remite a los valores actuales de sus ventas y costes finales, que sería el enfoque correcto bajo un patrón oro. Si hoy incorpora o no un factor por la pérdida de valor de una moneda fiduciaria es discutible. Si lo hace, es probable que se base en previsiones oficiales tanto de sus costes como del valor final de sus ventas. Pero eso es lo que determina un tipo de interés rentable para su inversión, y puede estar dispuesto a pujar al alza por el tipo de interés para seguir adelante.
De lo anterior debería quedar claro que fijar los tipos de interés no es una función propia de un organismo gubernamental. Puede predicar en el desierto cuanto quiera, pero si los ahorradores no reciben compensación por la pérdida de poder adquisitivo, la pérdida de la posesión y el riesgo de contraparte, gastarán en lugar de ahorrar. Este es el sólido fundamento teórico para entender la verdadera función de los tipos de interés hoy: representan el valor futuro descontado de una moneda sin respaldo.
En la práctica, el sistema bancario comercial actúa como intermediario entre ahorradores y prestatarios. Los bancos son operadores de crédito: crean tanto crédito como las obligaciones correspondientes. Inicialmente ocupan el lugar de los ahorradores que deciden ahorrar. Pero, para conservar los pasivos por depósitos, necesitan pagar intereses por los depósitos en las obligaciones con algún componente temporal. Por tanto, es un hecho que los tipos de interés están influidos por las políticas de los bancos comerciales, que, al variar con el tiempo, se han vuelto cíclicas. A veces los bancos compiten entre sí por el negocio de préstamos y reducen los tipos de interés por debajo de lo que serían en otro caso, y otras veces son reacios a prestar y solo lo hacen a tipos más altos.
De nuevo, vemos que los tipos de interés no están bajo control oficial de forma natural, ya que los fijan consideraciones comerciales entre los bancos, sus prestatarios y sus depositantes. Es esta realidad la que ahora determina las perspectivas de los tipos de interés, no las expectativas oficiales sobre la evolución de la inflación.
Tras verse perjudicados por unas políticas oficiales de tipos de interés que comprimieron sus márgenes de crédito, los bancos comerciales aumentaron el apalancamiento de sus balances hasta niveles inusuales. Ahora que los tipos de interés están subiendo, al principio sus márgenes de beneficio aumentaron. Pero también lo han hecho los riesgos del crédito, ya que los cálculos empresariales de los prestatarios se han visto gravemente socavados. En consecuencia, los bancos intentan ahora contener los riesgos reduciendo su exposición en balance, lo que provoca una escasez de crédito.
Sobre todo cuando los prestatarios no se lo esperan, la escasez de crédito siempre genera cierta angustia entre ellos. Para sobrevivir, se ven obligados a reducir su demanda de crédito. Rara vez se puede hacer de inmediato, y el conjunto de prestatarios demandará más crédito bancario a medida que los efectos de la restricción crediticia empiecen a notarse. En la economía no financiera comienzan a acumularse existencias sin vender que necesitan financiación. En el sector financiero, el aumento de los rendimientos de los bonos y la caída del valor de los títulos no solo contribuyen a las pérdidas en balance, sino que además minan el valor de las garantías. La reducción del crédito bancario en esta dirección conduce a una disminución de las actividades especulativas.
La consecuencia es previsible: si se puede obtener crédito, será a tipos de interés más altos. Y el riesgo, del que los historiadores económicos son muy conscientes, es que la contracción del crédito bancario se acelere y arrastre consigo todo en una espiral descendente de valores a medida que se liquidan las garantías.
La progresión inicial de los acontecimientos hacia este peligro se observa ya en múltiples jurisdicciones, con estadísticas de oferta monetaria amplia que se contraen: M2 y M3 se componen en su inmensa mayoría de depósitos bancarios, que reflejan la otra cara del crédito bancario. Pero los problemas de los bancos sobreextendidos no han hecho más que empezar. Además del capital de los accionistas, los depósitos bancarios son solo una de las fuentes de financiación del balance de un banco. Otra son los préstamos a los bancos, que a corto plazo se están ampliando para cubrir parte del hueco que dejan los depósitos en contracción. En Gran Bretaña, la diferencia es que los préstamos cuestan a un banco más de un 5 %, mientras que los depósitos de clientes cuestan actualmente un 2 % o menos. Es decir, el coste de financiación de un banco está subiendo ahora y comprime en consecuencia sus propios márgenes de crédito. Este es un factor adicional que empuja aún más al alza los tipos de los préstamos.
La última vez que vivimos estas condiciones fue a finales de 1973, cuando la compresión de los márgenes bancarios desembocó en una auténtica crisis bancaria en el crédito a la propiedad comercial. Quebraron varios bancos secundarios especializados en este sector y las cotizaciones de las empresas inmobiliarias se desplomaron de forma espectacular.
Esta vez, es probable que la financiación de las hipotecas residenciales sea una víctima, lo que debilitaría a las sociedades de crédito hipotecario (building societies). Pero esto nos aparta de nuestro enfoque actual. La crisis del gobierno, que es nuestra principal preocupación en relación con el fracaso de las políticas monetarias, residió en su creciente incapacidad para endeudarse, y culminó en una crisis tres años después.
Hay algunas similitudes llamativas con los acontecimientos actuales. El gobierno mantenía un gran déficit fiscal con una deuda pública creciente, aparentemente ajeno a las posibles consecuencias. Aunque el gobierno de entonces era una administración laborista de izquierdas, sus persistentes déficits presupuestarios recuerdan a los del gobierno actual. Ello condujo a una crisis de la libra esterlina, con una libra a la baja y una falta de confianza extranjera cada vez mayor en las finanzas públicas. Incluso las instituciones nacionales perdieron la confianza en el mercado de gilts. El Banco de Inglaterra se vio obligado a subir los tipos al 15 % en octubre de 1976, pero aun así no bastó para convencer a los fondos de pensiones y a las aseguradoras de que compraran gilts.
Estos problemas solo se resolvieron con una intervención exterior en forma de un rescate del FMI de 3.800 millones de dólares, una suma enorme para aquella época, que llegó con condiciones sobre el gasto. Posteriormente, el descubrimiento y desarrollo de yacimientos petrolíferos en el Mar del Norte, en un momento de subida de los precios del petróleo, vino en auxilio de la libra. Hoy, la libra aún no ha caído hasta necesitar algún tipo de esfuerzo de rescate internacional, pero con otras grandes divisas en una situación similar, podría no haber disponible un paquete de rescate como el de 1976. Y el petróleo del Mar del Norte no solo está agotado, sino que está fuera de la agenda por las políticas contra el cambio climático.
Los desastres de financiación de la década de 1970 elevaron los costes de endeudamiento del gobierno, lo que llevó a emitir tres gilts con cupones del 15 %, 15 ¼ % y 15 ½ %. No se sabe hasta dónde tendrán que subir los cupones, a menos que el gobierno aborde seriamente su gasto, e incluso eso podría no bastar. Para estabilizar una situación que se deteriora, habrá que descartar todo el sistema de creencias keynesiano, aprobar leyes que permitan reducir sustancialmente el gasto obligatorio, adoptar un regreso a los mercados libres sin regulaciones innecesarias y, en última instancia, vincular de forma creíble el crédito en libras a un patrón de cambio en monedas de oro.
Estos acontecimientos no van a producirse sin una crisis grave que los fuerce. Hasta entonces, el Reino Unido se encuentra ante una situación que se deteriora con rapidez, tanto a escala global como nacional. Los más sensibles a estas condiciones cambiantes son los tenedores extranjeros de libras esterlinas. El único factor potencialmente positivo para ellos es que las instituciones nacionales poseen grandes cantidades de divisas extranjeras y que, si así lo desean, pueden absorber volúmenes considerables de libras liquidadas por extranjeros; pero aún no se ha demostrado que estén dispuestas a hacerlo. Es más probable que los bancos y la banca en la sombra de Londres no tengan apetito por la libra ni por los bonos en libras en un momento de liquidación extranjera.
Las consecuencias para el patrimonio de los particulares británicos
Cada vez es más evidente que la política monetaria a largo plazo de separar el valor del crédito en moneda del dinero legal en forma de oro físico está conduciendo ahora a una grave crisis para las monedas de la alianza occidental. Los sistemas bancarios comerciales están terriblemente sobreapalancados y se enfrentan a una carrera cada vez mayor por salvar lo que puedan para sus accionistas. Y, a causa de la expansión cuantitativa, los bancos centrales en los que confiamos para respaldar a los bancos comerciales están todos técnicamente en quiebra, porque, a precios de mercado, sus carteras de bonos anulan muchas veces su patrimonio nominal.
La hegemonía del dólar fiduciario está ahora en una pendiente resbaladiza, junto con todas las monedas de los aliados monetarios de Estados Unidos. Sus bancos centrales están atados a un pensamiento de grupo común, al miedo a hacer algo distinto. En este artículo he señalado solo dos ideas erróneas. La primera es el abandono de la ley de Say, que lleva a casi todo el mundo a pensar que habrá un exceso general de oferta como resultado de la contracción de los balances bancarios. Pero un exceso general de oferta es imposible, y por eso el nivel general de precios no bajará como consecuencia de la caída de la producción, y por eso los tipos de interés no bajarán como se prevé oficialmente.
La segunda idea errónea es la creencia generalizada de que los tipos de interés son el «precio» del crédito y pueden emplearse para controlar la inflación de precios. En realidad, reflejan el valor temporal de perder la posesión del acceso inmediato al crédito, el riesgo de contraparte y, en el caso de las monedas fiduciarias, la expectativa de pérdida de poder adquisitivo. En conjunto, estas ideas erróneas llevarán a los tipos de interés a subir mucho más de lo que descuentan actualmente los mercados, con graves consecuencias para el valor de todos los activos.
El problema es especialmente agudo para los tenedores de libras esterlinas y de activos denominados en libras. Cabe esperar que los tenedores extranjeros sean los primeros en percibir que la moneda y los gilts están considerablemente sobrevalorados en estas condiciones cambiantes. Ambos están más expuestos que el dólar y los bonos del Tesoro estadounidense a una pérdida de confianza, algo que ya se refleja en la fuerte subida de los rendimientos de los gilts frente a los de los bonos del Tesoro estadounidense equivalentes.
Hay pocas dudas de que los inversores británicos en activos financieros saldrán muy perjudicados por la subida de los tipos de interés. Estas condiciones cambiantes son extremadamente bajistas para el valor de los activos financieros del Reino Unido. Y el valor de la vivienda, pilar de las clases medias, se encuentra actualmente estancado y probablemente caerá a medida que se retire progresivamente la financiación hipotecaria del mercado, suban los tipos de las hipotecas existentes y los titulares sobreapalancados se retrasen en sus pagos.
Para los británicos, el sistema del crédito en libras está al borde de una crisis que probablemente será aún peor que la de los años setenta con estanflación. A pesar de la subida de los tipos de interés y del coste de oportunidad de no recibir intereses, el oro pasó de 15 libras por onza en 1970 a 288 en enero de 1980. El precedente para hoy es claro: para escapar de las consecuencias del hundimiento del crédito, hay que vender y comprar oro físico.
El oro físico sigue siendo dinero legal, y los soberanos de oro, moneda de curso legal, a pesar de toda la propaganda keynesiana en sentido contrario. Si la libra cae frente al dólar a un ritmo similar al que se vio durante la crisis de Lehman, bajará un 12,3 %. Y si el oro mantuviera su nivel actual frente al dólar, el precio en libras subiría de 1580 £ a 1800 £.
Es una tragedia que Gran Bretaña vendiera la mayor parte de su oro a comienzos de siglo y dejara solo 310 toneladas en reservas. Para cubrir por completo la emisión de billetes, que asciende a 81 000 millones de libras, se necesitan 1571 toneladas. Con una cobertura de solo el 20 %, las reservas de oro del Gobierno británico no bastan para restablecer un patrón de cambio en monedas de oro para los billetes. Además de reformar las políticas económicas como se ha indicado, la libra tendría que caer hasta tener al menos un 40 % de cobertura, o el valor del oro expresado en libras tendría que subir a más del doble del nivel actual. Y, después, cualquier nueva emisión de billetes tendría que estar respaldada uno a uno por oro.
Pero, en primer lugar, tendría que producirse una crisis de crédito de tal gravedad que desacreditara por completo la macroeconomía y la intervención estatista. Solo entonces obtendrá la clase política un mandato público para desmantelar por completo los preceptos del gobierno moderno. Y, por último, haría falta que un pequeño grupo de estadistas comprendiera los errores de la depreciación constante de la moneda y aplicara las reformas necesarias. Hasta ese día, el británico de a pie debería crear una reserva de dinero sólido, que es únicamente el oro físico y las monedas de oro, porque la restauración del dinero sólido queda muy, muy lejos.