

La venta masiva de oro y plata durante mayo parece haber terminado con el vencimiento de los contratos de junio de Comex. En la negociación europea de esta mañana, el oro cotizaba a 1980 $, 36 $ más que el cierre del viernes pasado. Y la plata subía 65 centavos, hasta 23,95 $. El volumen de negociación de la plata en Comex fue moderado, mientras que en el oro disminuyó a lo largo de la semana.
Que el volumen disminuya cuando el precio cae tiende a confirmar que existe un mercado alcista, porque refleja una menor toma de beneficios con los precios a la baja y, por lo demás, que los contratos de futuros se mantienen en manos firmes. Y donde va el oro, la plata le sigue. Una confirmación de la eliminación de los alcistas débiles es el interés abierto en Comex, que en el contrato del oro lo sitúa muy dentro de territorio de sobreventa. Este es nuestro siguiente gráfico.
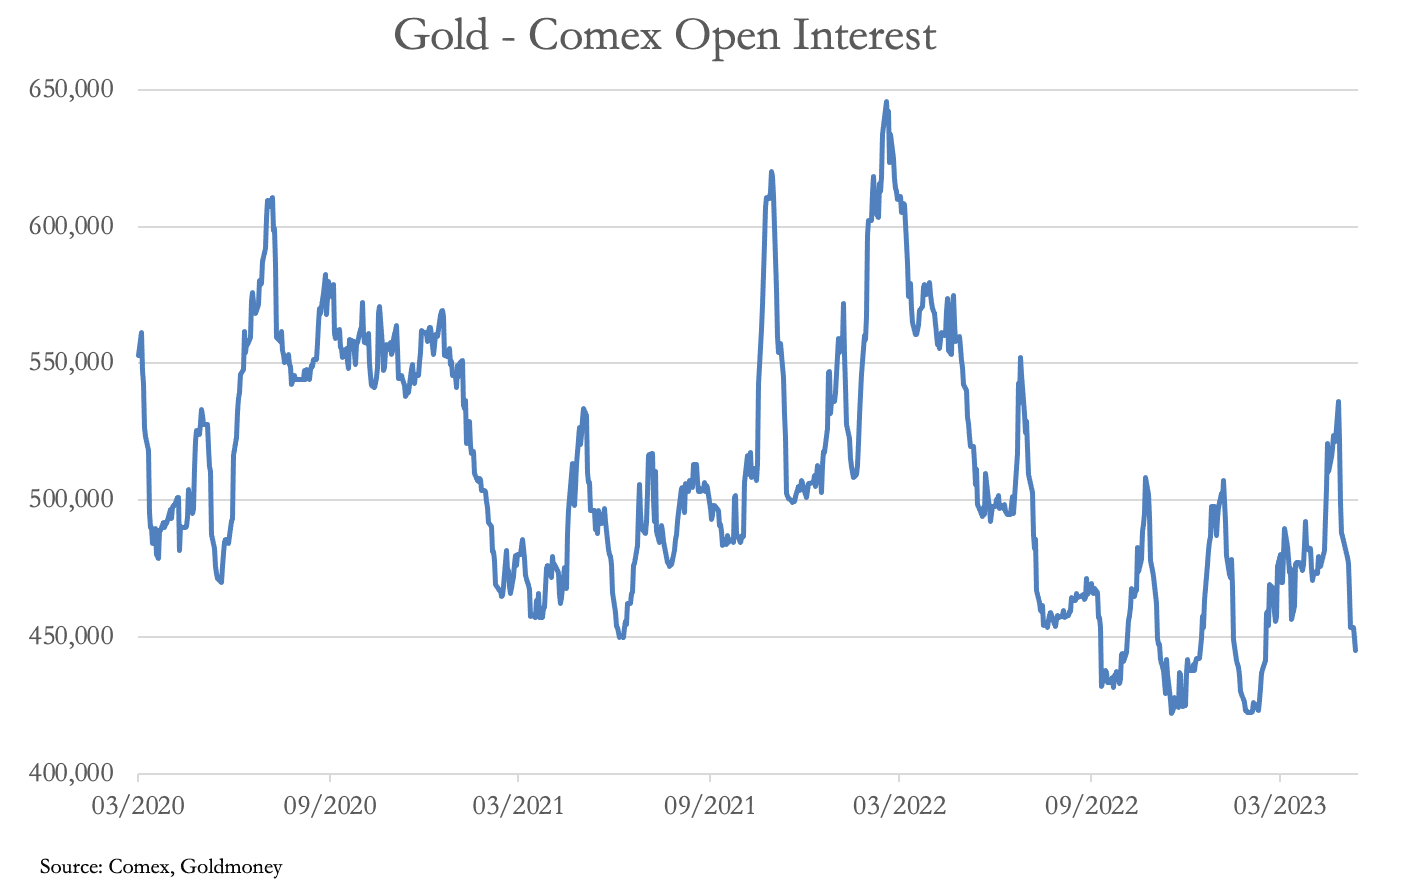
Las cifras preliminares de ayer muestran que el interés abierto del oro es de solo 443 700 contratos, un nivel que en el pasado ha respaldado repuntes importantes, así que este debería tener recorrido. Pero, curiosamente, la categoría de dinero gestionado (fondos de cobertura) parece mantenerse obstinadamente en posiciones largas. Es lo siguiente.
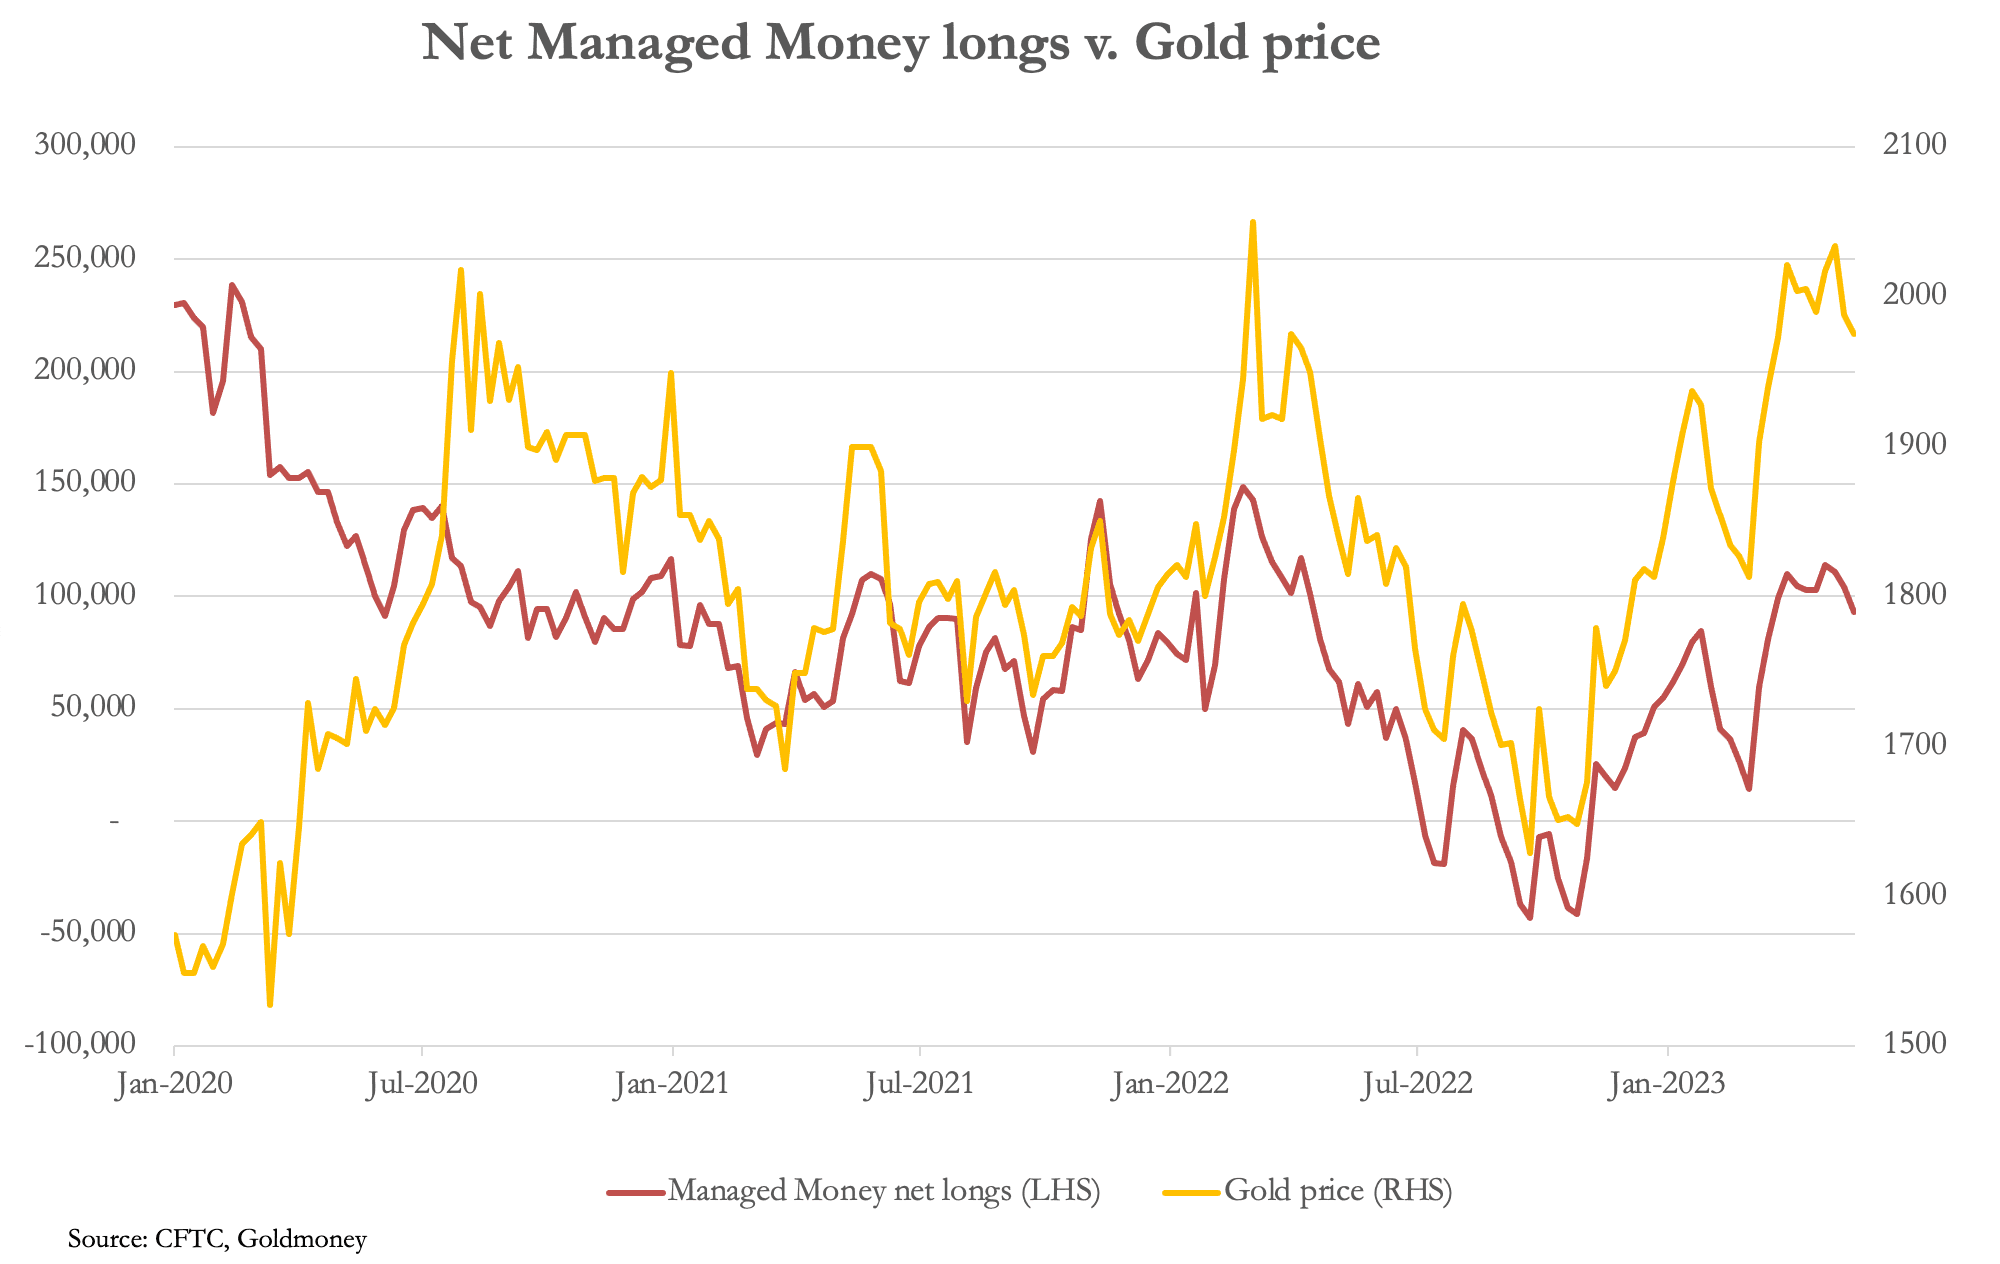
En el último informe Commitment of Traders (23 de mayo), las posiciones largas netas de esta categoría eran de 93 139 contratos, cerca de la media a largo plazo de 110 000 contratos. Y los swaps (principalmente las mesas de negociación de los bancos de metales preciosos) siguen obstinadamente en corto, con posiciones cortas brutas aún superiores a 50 000 millones de dólares. Este es nuestro siguiente gráfico.
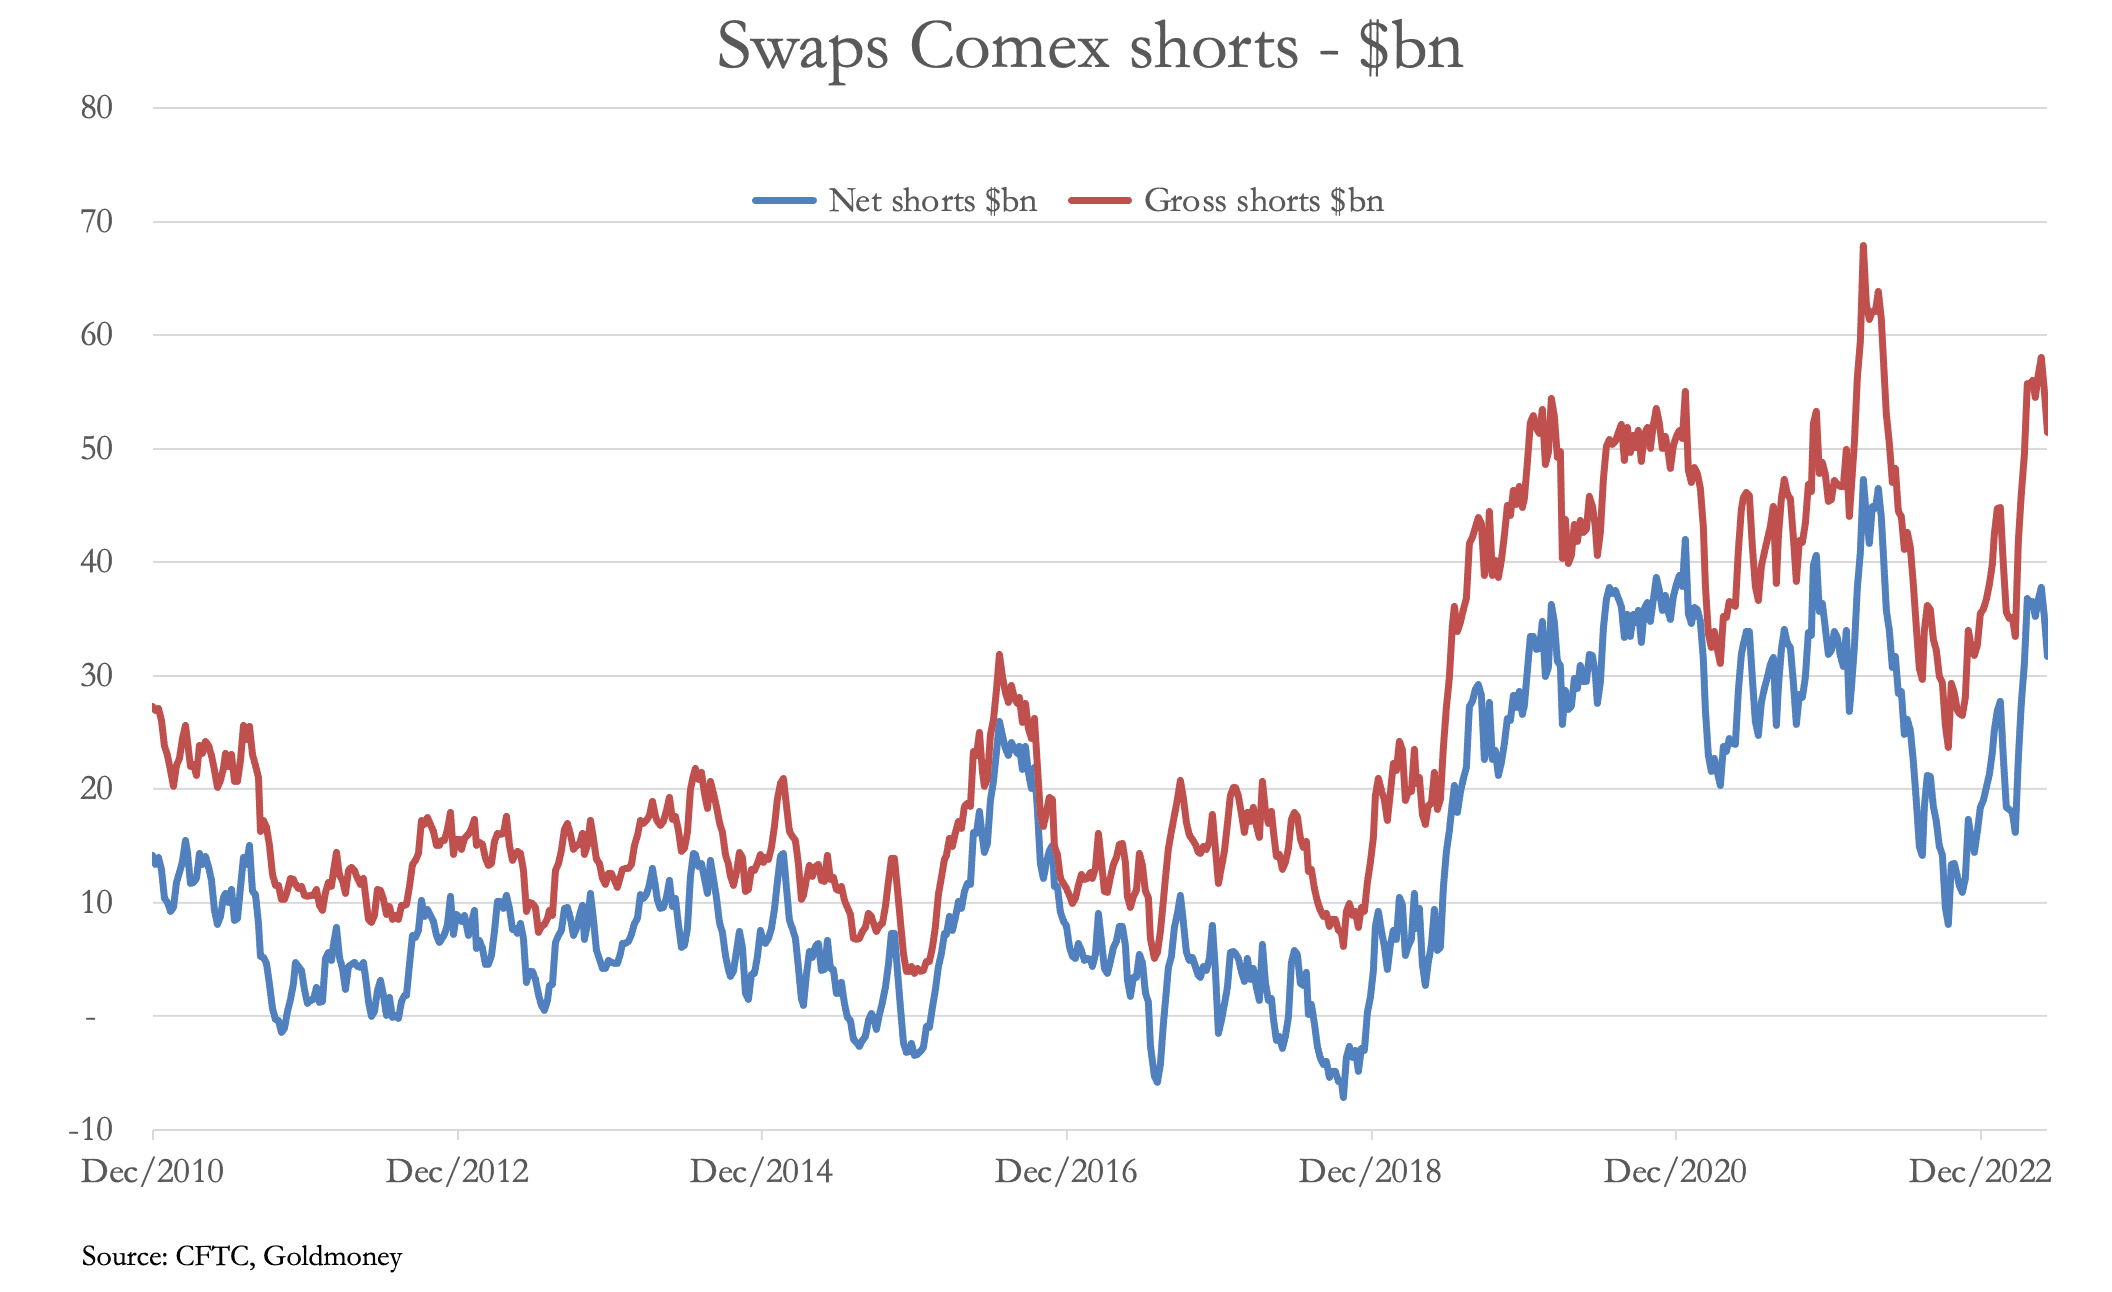
El mensaje que se desprende de esto es que la liquidez del contrato del oro parece estar disminuyendo. Si lo examinamos con más detalle, vemos que, con los años, la posición corta neta de la categoría de productores y comerciantes (la otra categoría del lado corto) se ha reducido sustancialmente.
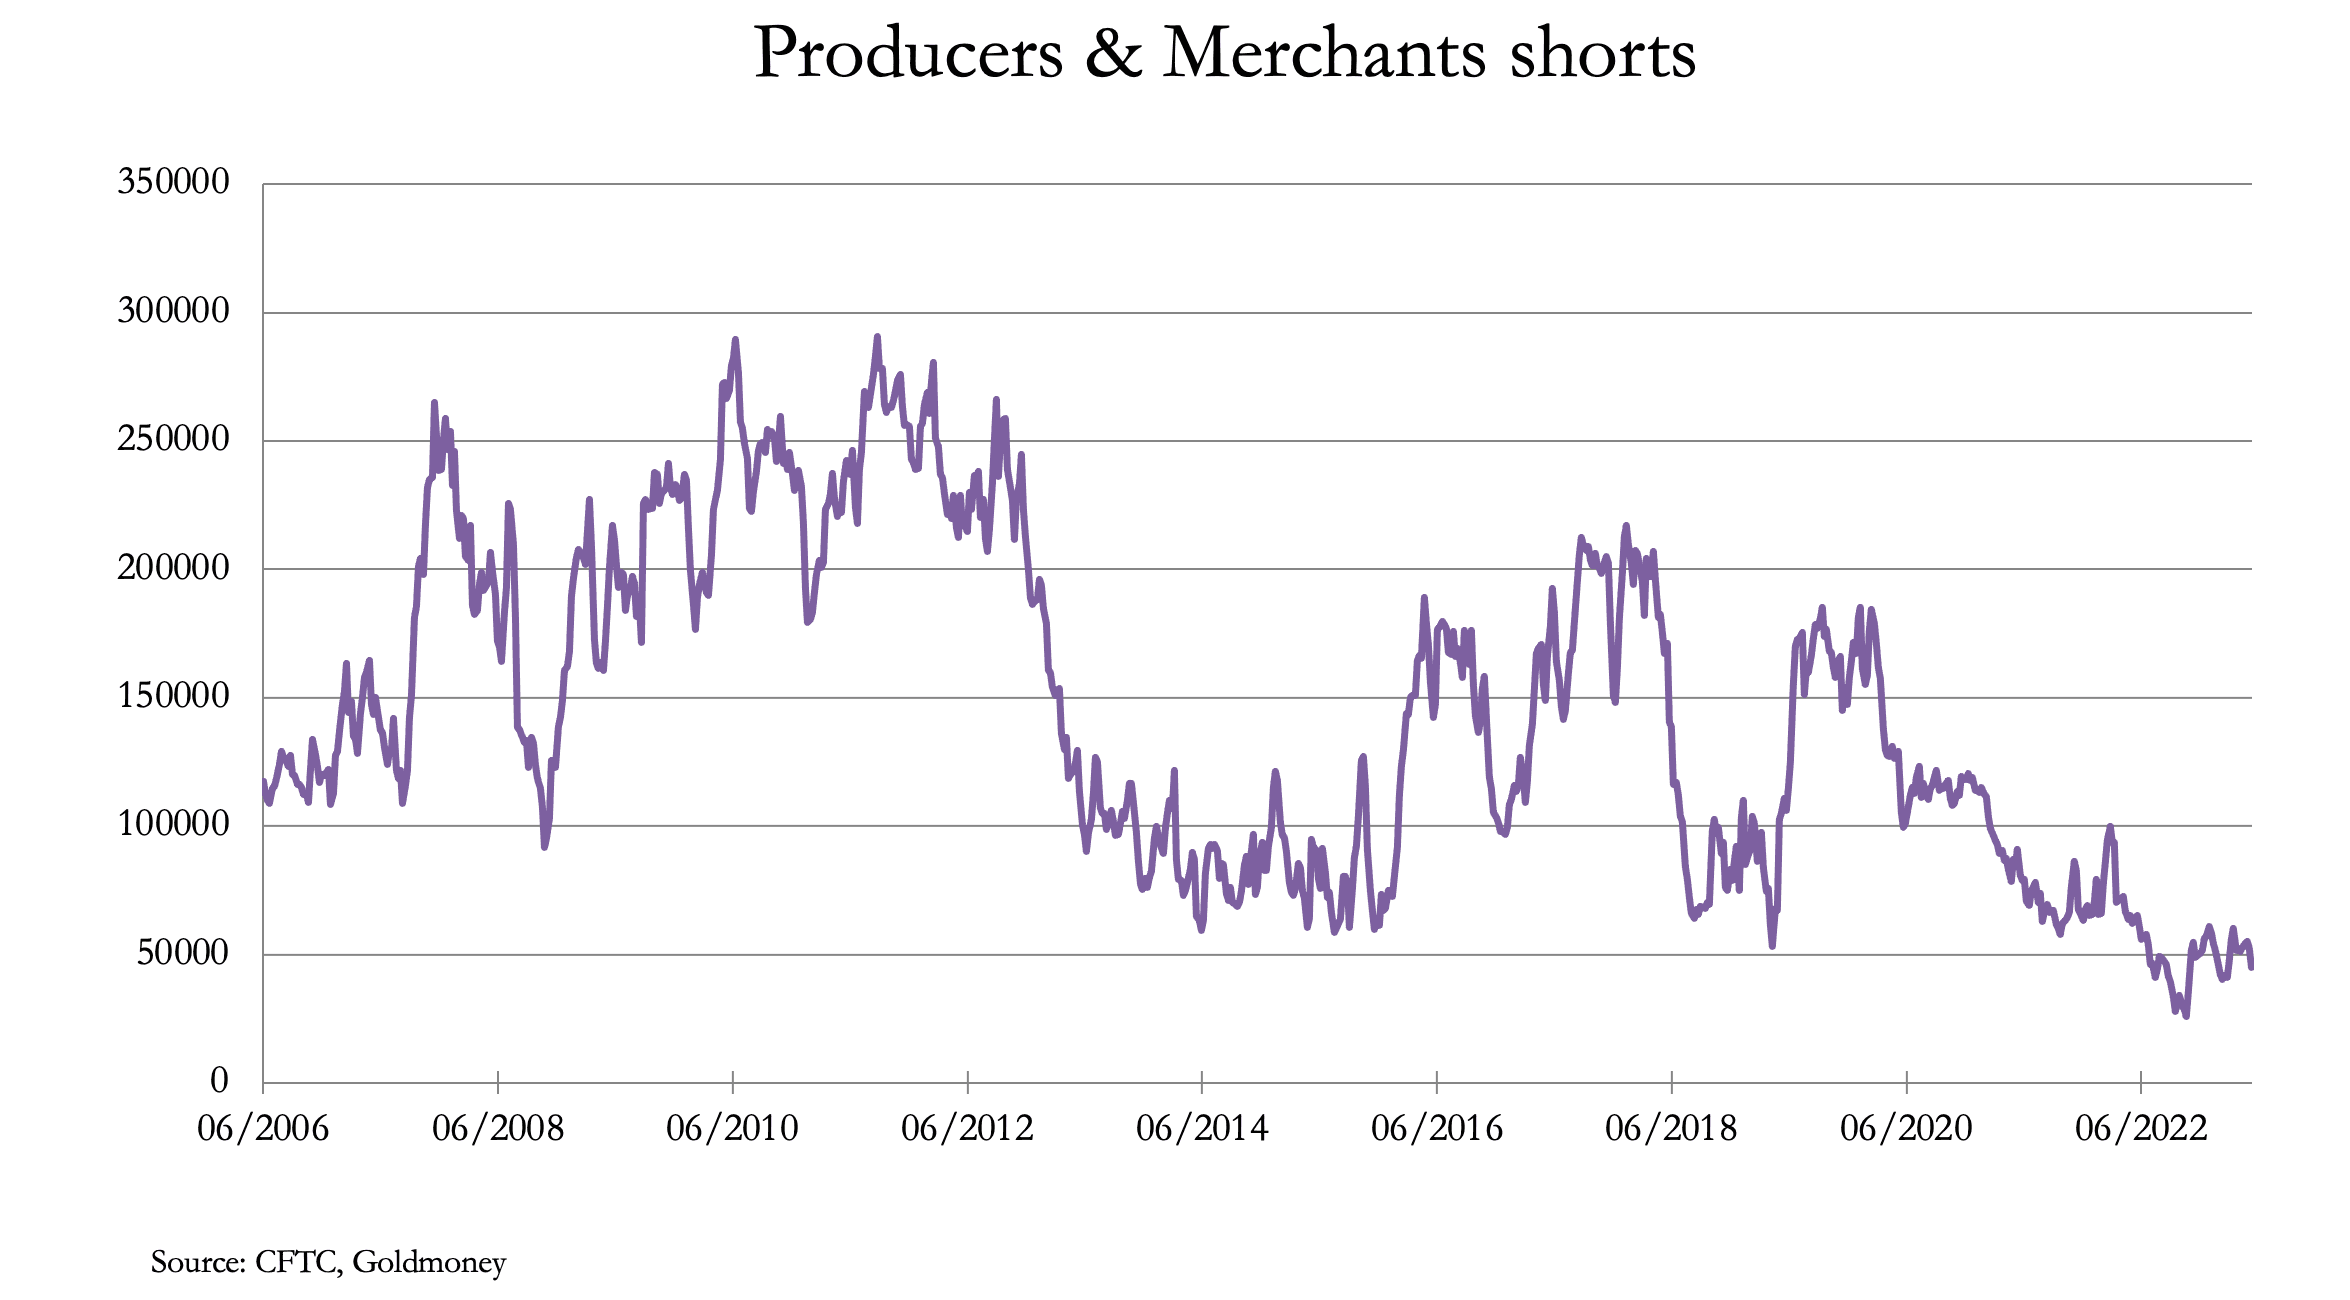
Es una evolución que se ha pasado por alto. En el pasado, resultaba relativamente fácil para los maestros de ceremonias del contrato del oro convencer a las mineras de que cubrieran su producción futura. Además, esta categoría incluye grandes instituciones financieras del sector, o que dicen serlo, como Glencor, Trafigura y algunos de los grandes bancos que no se limitan a operar por cuenta propia.
El contrato del oro de Comex probablemente representa solo una décima parte de toda la negociación global de derivados, y el mercado de futuros de metales preciosos de Londres se lleva la mayor parte. Ahí están las obligaciones realmente grandes, y si los pesos pesados están reduciendo sus posiciones cortas en Comex, es probable que hagan lo mismo en Londres.
¿Es esta reducción de las posiciones cortas simplemente una anomalía, o transmite un mensaje importante? Una tendencia de varios años nunca es una anomalía, y probablemente indica que el dinero realmente grande ve toda clase de razones para no estar en corto. Sin duda, ese es el mensaje.
Esto deja a la categoría de swaps cargando con el peso del lado corto del mercado de Comex, en un momento en que hay una fuga cada vez mayor hacia las entregas fuera del mercado. Esta semana se han presentado para entrega un total de 15 561 contratos de oro (48,4 toneladas), y es probable que se entreguen además otros 4555 contratos de junio. En los cinco primeros meses de 2023, el total presentado para entrega es de 74 473 contratos, lo que equivale a 231,6 toneladas.