
El próximo primer ministro británico debe abordar dos problemas fundamentales: Londres está en el centro de una crisis financiera y monetaria en evolución, adelantada por un cambio en la tendencia de los tipos de interés; y hay que acomodar la realidad de las superpotencias asiáticas emergentes en lugar de atacarla.
Este artículo comienza examinando los retos económicos internos a los que se enfrenta el próximo primer ministro. ¿Cuentan los dos candidatos con una estrategia para mejorar las perspectivas económicas del país y por qué cabe esperar que tengan éxito donde otros han fracasado?
Es poco probable que ninguno de los dos candidatos sea consciente de que se ha producido un cambio fundamental en la dirección de los tipos de interés, cuyas consecuencias están socavando las montañas de deuda en todas partes. El problema es especialmente grave para el sistema del euro. Igual que ocurre con otras grandes divisas, Londres actúa como centro de compensación de las transacciones entre los bancos comerciales de la eurozona. Si el sistema del euro fracasa, la supervivencia de Londres como centro financiero podría verse amenazada.
El otro gran reto es geopolítico. Al estar integrado en la red de inteligencia de los Cinco Ojos de Estados Unidos y, además, por las políticas de eliminar los combustibles fósiles como fuentes de energía, Reino Unido está condenado a quedarse atrás frente a las superpotencias asiáticas y a sacrificar relaciones comerciales en las que sin duda residen sus verdaderos intereses.
Y entonces quedaron dos…
El proceso de selección del nuevo primer ministro conservador ha quedado reducido a dos candidatos: Rishi Sunak y Liz Truss. El primero es un meritócrata adinerado, exempleado de Goldman Sachs y gestor de fondos de inversión libre; la segunda, una mujer que se ha hecho a sí misma. Sunak fue ministro de Economía (Chancellor). Entre otros cargos de alto nivel, Truss ha sido secretaria principal del Tesoro. Ambos, al menos en teoría, deberían entender las finanzas del Gobierno. Los dos estudiaron PPE (Filosofía, Política y Economía) en Oxford, así que seguro que se empaparon de la versión keynesiana de la economía, que también inspira el pensamiento del Tesoro.
A pesar de su experiencia común en el Tesoro y de estar en la misma onda, las propuestas de Sunak y de Truss en materia económica han sido muy distintas. Sunak pretende mantener un presupuesto equilibrado y reducir los impuestos después, cuando el crecimiento económico aumente la recaudación. Es la ortodoxia del Tesoro. Truss afirma que recortará los impuestos de forma más inmediata en un presupuesto de emergencia para estimular el crecimiento. Imita el manual de la economía de la oferta de Thatcher y Reagan.
La política es sencilla. El electorado está formado por unos 160 000 afiliados del Partido Conservador que están al corriente de pago y que, en su mayoría, se inclinan por menos Gobierno, mercados libres e impuestos más bajos. Como subconjunto de más de 40 000 000 de votantes en todo el país, es razonable pensar que representan a una mayoría silenciosa de las clases medias que creen en los valores sociales conservadores.
La cuestión que más importa a los afiliados conservadores son los impuestos. Dadas sus distintas posturas en materia fiscal, Truss se ha perfilado como la favorita desde el principio. Además, en perjuicio de Sunak, muy pocos ministros de Economía llegan a primer ministro, y por una razón: como Sunak, casi siempre defienden la línea del Tesoro de mantener presupuestos equilibrados a lo largo del ciclo, lo que significa que están siempre intentando desplumar al ganso para sacar más impuestos con el mínimo de graznidos. No esperes que los gansos voten de buen grado por una exfoliación aún mayor.
Ninguno de los candidatos aborda como es debido la cuestión de reducir el peso del Gobierno en el conjunto de la economía, o se limita a promesas vagas de hacer algo contra la burocracia innecesaria. En su defensa de los mercados libres, Truss es más firme en este aspecto que Sunak, que parece más cautivo del establishment permanente.
Con la excepción de los ministros del Tesoro, todos los políticos en el cargo tienden de forma natural a buscar mayores presupuestos para sus departamentos, lo que supone un problema para todos los partidarios de recortar impuestos. Pero para entender las dificultades prácticas de reducir el gasto público debemos distinguir entre los límites de gasto departamental y el gasto gestionado anualmente. El primero lo presupuesta el Tesoro en su asignación de recursos financieros. El segundo puede considerarse como el que incluye los costes adicionales derivados de la demanda pública de servicios departamentales. Esto explica por qué el gasto departamental total en el ejercicio 2020-21 fue de 566 200 millones de libras, lo que representa aproximadamente la mitad del gasto público total, de 1,112 billones de libras.
Dado que el gasto público se reparte a partes iguales, un 50/50, entre los límites de gasto departamental y las demandas de servicios por parte de la ciudadanía, hay que abordar ambas cuestiones para reducir costes de forma significativa. Si no se hace, solo se actúa sobre los límites de gasto departamental, lo que deja menos recursos para prestar los servicios públicos obligatorios. La oposición y la opinión pública lo verían como un fracaso del Gobierno. Por tanto, no basta con decir a los ministros que deben recortar el gasto departamental: también hay que modificar leyes y reglamentos para reducir las obligaciones del servicio público. Eso lleva tiempo.
Imagina abordar este problema en el caso del Servicio Nacional de Salud (NHS). El NHS absorbe el 34 % del total de los límites de gasto departamental y, sin embargo, es evidente que no presta de forma eficiente los servicios que se le exigen. Los ministros de Sanidad siempre sostienen que necesita más recursos financieros. Le sigue la educación (el 13 % del gasto departamental total). ¿Qué haces: despedir a profesores? Y Escocia, con un 8 %, es otra zona intocable, donde los recortes probablemente alimentarían el movimiento nacionalista. A continuación, en una proporción similar, está el gasto en defensa, en un momento en que se libra una guerra por poderes contra Rusia…
Se podría seguir hablando del gasto de otros ministerios y del elevado coste de sus servicios, pero debería ser evidente que cualquier recorte realista en los servicios públicos será probablemente menor y quedará anulado por el aumento de los costes de insumos departamentales, no presupuestados, que son consecuencia indirecta de las políticas monetarias del Banco de Inglaterra. Por eso no sorprende que ni Sunak ni Truss se ocupen seriamente de reducir el gasto estatal y se limiten a rodear el tema.
Pero el gasto total del Estado va a ser un problema primordial para el futuro primer ministro. La figura 1 muestra la tendencia a largo plazo del gasto total gestionado en relación con el PIB, agravada, cierto es, por la covid. Desde entonces, el PIB se ha recuperado hasta los 2,239 billones de libras en los cuatro trimestres hasta el primer trimestre de 2022, y los desembolsos relacionados con la covid han disminuido de forma notable, de modo que en el último ejercicio fiscal se estima que el gasto público total bajó al 46,5 % del PIB desde el máximo del 51,9 %.

Sin embargo, la subida de los tipos de interés a escala mundial llevará previsiblemente a la economía británica a una recesión. Aunque esta sea leve, mientras el PIB caiga, el gasto público en servicios públicos corrientes volverá a situarse por encima del 50 % del PIB.
El problema filosófico del nuevo primer ministro puede resumirse así: si la mitad de la economía es improductiva y la economía productiva soporta la carga, ¿cómo se pueden devolver los recursos económicos a los productores en un panorama económico que se deteriora?
La inflación no va a desaparecer
Los neokeynesianos ortodoxos del Gobierno y de su (supuestamente) independiente Oficina de Responsabilidad Presupuestaria (OBR) no reconocen que la raíz del problema de la inflación es la depreciación de la moneda y del crédito. Además, al pensar que se trata de un problema temporal de cadenas de suministro, o de un repunte pasajero del precio de la energía debido a las sanciones contra Rusia, la OBR, igual que el Banco de Inglaterra, opina que las subidas de los precios de consumo volverán al nivel objetivo del 2 %. Solo que quizá se tarde un poco más de lo previsto inicialmente.
La figura 2 muestra las últimas previsiones de la OBR (de marzo) para la inflación (panel 1) y el PIB real (panel 2).

Fíjate en que la previsión de octubre no reflejaba un IPC anual superior al 4 %. En marzo se elevó al 8 %, cifra que ya está desfasada. Es probable que la inflación de precios supere el 10 %, y conviene señalar que el índice de precios al por menor, abandonado por el Gobierno por el coste de usarlo para la indexación, ya muestra que la inflación anual de consumo crece un 11,8 %.
La respuesta de la OBR a estos acontecimientos desfavorables consiste simplemente en retrasar un poco más en el tiempo el regreso esperado al objetivo de inflación del 2 %. Del mismo modo, espera que se mantenga la trayectoria de crecimiento del PIB, que apenas ha retrocedido un poco.
Con estos datos, el asesoramiento de la OBR a un futuro primer ministro y a su ministro de Economía será muy defectuoso. En lugar de seguir el enfoque macroeconómico de modelizar la economía, necesitamos aplicar teorías económicas y monetarias sólidas e imparciales.
Sabemos que las políticas monetarias del Banco de Inglaterra han depreciado la moneda, algo que se refleja inevitablemente en la caída del poder adquisitivo de la libra. Eso es lo que impulsa el aumento del nivel general de precios. La causa principal no son, como han afirmado los funcionarios del Gobierno y del banco central, las perturbaciones en las cadenas de suministro ni las consecuencias de la guerra de Ucrania. Estas solo han empeorado las cosas, en el sentido de que el aumento de los precios de la energía y de las materias primas, junto con los cuellos de botella en el suministro, ha animado al ciudadano medio a ajustar la proporción entre su liquidez personal y sus compras de bienes y servicios, adelantando compras y empujando los precios aún más al alza. La depreciación de las monedas fiduciarias en todas partes está llevando a sus usuarios a deshacerse de ellas, en lo que parece un boom de colapso que evoluciona lentamente, alentado por un contexto de escasez de productos.
La opinión generalizada de que la inflación de los precios de consumo es un fenómeno temporal no es más que un deseo ilusorio, como lo es el último argumento que está cobrando fuerza: que la subida de los tipos de interés reducirá la demanda económica. La postura oficial es que una menor demanda llevará a precios más bajos. En realidad, una menor demanda es el resultado de una menor oferta, por lo que no conduce a precios más bajos. Y aquí debemos recurrir al segundo panel de la Figura 2, el de la modelización del PIB real de la OBR.
Con un aumento anual del RPI que ya se sitúa en el 11,8 % y del IPC en el 9,1 %, un tipo de interés oficial del 1,25 % no reconoce el cambio de entorno. Los tipos de interés, los rendimientos de los bonos y, por tanto, el coste de la financiación del Gobierno van a subir de forma considerable. Las consecuencias para los activos financieros serán una caída de sus valores de mercado. Y las empresas no rentables que dependen de la financiación para existir corren el riesgo de desaparecer, bien porque perderán la esperanza de llegar a ser rentables, bien porque se les retirará el crédito bancario.
Toda la evidencia empírica indica que la depreciación de la moneda acompaña al empobrecimiento de una economía. Por tanto, es un error pensar que un desplome de la actividad empresarial neutralizará el problema de la inflación. Para abordarlo, el nuevo primer ministro tendrá que resistirse a intervenir y dejar que todas las empresas en dificultades quiebren. Pero quienquiera que llegue a ser primer ministro, no hay mandato para limitarse a dejar que los acontecimientos sigan su curso. En cambio, la carga de sostener una economía en dificultades conducirá con toda seguridad a un déficit fiscal disparado, financiado, por supuesto, con aún más depreciación monetaria.
Sin expansión cuantitativa, el interés de los bancos comerciales por financiar el déficit fiscal en un momento de subida de los rendimientos de los bonos es incierto. Es un entorno distinto al de una tendencia prolongada de tipos de interés a la baja, que respaldaba los precios de los bonos. Una tendencia de tipos de interés al alza probablemente provocará desajustes en la financiación, como vimos en los años setenta. Además, los bancos comerciales tienen problemas más urgentes que atender, que es nuestro próximo tema.
Los bancos estarán en modo de autoprotección
El PIB no es más que una medida de la moneda y el crédito empleados en las transacciones computables. El crecimiento del PIB nominal es una consecuencia directa del aumento de la moneda y del crédito bancario, en especial de este último. Una antigua regla empírica era que el crédito superaba a la moneda en una proporción de quizá diez a uno. La evolución de la banca, la guerra contra el efectivo y la llegada de las tarjetas de débito han cambiado eso, y desde la covid la proporción ha aumentado hasta 37:1.
Esto significa que los cambios en el PIB nominal dependen casi por completo de la oferta de crédito bancario para la producción de bienes y servicios. La disponibilidad de depósitos de clientes de los que echar mano para gastar refleja la disposición de la red de banca comercial a mantener el lado del activo de sus balances, compuesto por préstamos e inversiones financieras. Los depósitos de clientes, que son pasivos del banco, se contraerán si se contraen los préstamos bancarios, registrados como activos del banco. Esto ya es evidente en la desaceleración de las medidas amplias de crecimiento de la oferta monetaria.
Dado que los balances de los bancos tienen un apalancamiento muy elevado y que las perspectivas económicas se están deteriorando, es casi seguro que los préstamos bancarios están empezando a contraerse. Este punto fundamental parece estar completamente ausente de la modelización de la OBR sobre las perspectivas económicas.
Según las métricas habituales, los bancos comerciales están extremadamente sobreapalancados tras trece años del ciclo actual de crédito bancario, es decir, desde la quiebra de Lehman. La Tabla 1 que figura a continuación resume la situación de los tres G-SIB británicos (bancos de importancia sistémica mundial). Pueden considerarse un indicador sustitutivo de la banca en cuanto a la exposición a los riesgos sistémicos globales.

Cabe señalar que el apalancamiento del balance, es decir, la relación entre los activos y el patrimonio total, llega a ser el doble de los múltiplos de entre ocho y doce veces propios de la cima de un ciclo normal de crédito bancario. El patrimonio del balance incluye los beneficios acumulados no distribuidos, además del capital ordinario con derecho a ellos.[i] Las acciones ordinarias de los tres bancos cotizan con descuentos sustanciales respecto a su valor contable.
Los precios de sus acciones nos dicen que los mercados han evaluado que existe un nivel elevado de riesgo sistémico en las acciones de estos bancos. Sería extraordinario que los directores de estos bancos no vieran este mensaje. Antes de la pandemia, cuando los peligros económicos eran menos evidentes, habría sido comprensible, aunque no necesariamente excusable, que utilizaran este apalancamiento para maximizar los beneficios, sobre todo porque todos los bancos seguían políticas de préstamo similares.
Llegó la pandemia y todos los bancos no tuvieron más remedio que ampliar las líneas de crédito a las empresas afectadas, por temor a provocar pérdidas por impago de tal magnitud que hundieran a los propios bancos. Además, el gobierno puso en marcha programas de garantía de préstamos. Tras la pandemia, los banqueros se enfrentan a la retirada de las garantías públicas de los préstamos, a la subida de los tipos de interés y a las consecuencias que esta tiene para su exposición al riesgo, así como a la caída del valor de los activos financieros valorados a precios de mercado, lo que afecta tanto a las inversiones de los bancos como a las garantías de los préstamos.
Está claro que el ciclo del crédito bancario está cambiando de rumbo y se contraerá. La dinámica que hay detrás de esta fase del ciclo indica que, para reducir el apalancamiento a niveles más conservadores, la contracción tendrá que ser severa. Pero una restricción excesiva del crédito provoca, y a la vez produce, una carrera hacia el efectivo y el oro. Y, por tanto, sin intervención, los bancos y las empresas se derrumban todos en un colapso universal.
Dado que muy poco del PIB se registra en billetes y monedas de libra, como estadística depende abrumadoramente del volumen de crédito bancario pendiente. En una contracción del crédito, la cifra del PIB se desplomará, a menos que el Banco de Inglaterra asuma la sustitución del crédito mediante un programa masivo de apoyo económico.
Es seguro que las consecuencias dañarán gravemente las finanzas del gobierno. La esperanza de Sunak de poder mantener un presupuesto equilibrado, y menos aún de poder supervisar rebajas de impuestos cuando las finanzas públicas lo permitan, se convierte en un cuento de hadas cuando la recaudación se hunde y los compromisos de gasto aumentan. Lo mismo ocurre con la creencia de Truss de que unas rebajas fiscales inmediatas beneficiarán al crecimiento económico y restablecerán los ingresos fiscales. Es probable que la realidad del cargo imponga políticas fiscales muy distintas de las que proponen ambos candidatos.
El inminente colapso del sistema del euro
Hace poco escribí para Goldmoney sobre la inevitable crisis que se está gestando en el sistema del euro, aquí. Desde que se publicó ese artículo, el Banco Central Europeo ha subido su tipo de depósito hasta cero y ha puesto en marcha un paquete de rescate para los PIGS, muy endeudados, mediante su Instrumento para la Protección de la Transmisión, de nombre algo torpe. En lenguaje llano, el BCE seguirá comprando deuda pública de los PIGS para asegurarse de que sus rendimientos no suban mucho más con respecto al bund alemán de referencia.
Cada vez está más claro que el sistema del euro tiene graves problemas, sorprendido por el aumento de la inflación de los precios al consumo. La subida de los tipos de interés, que apenas ha comenzado, debilitará los balances de los bancos comerciales de la zona euro porque obtienen gran parte de su liquidez mediante préstamos en el mercado repo.[ii] Los desequilibrios de TARGET2 amenazan con hacer colapsar el sistema desde dentro a medida que cambia el entorno de tipos de interés. El BCE y su red accionista de bancos centrales nacionales se enfrentan a pérdidas crecientes en sus bonos, que a principios de este mes calculé en torno a 750 000 millones de euros, casi siete veces el patrimonio neto combinado de los balances del sistema del euro.
No solo es necesario refinanciar todo el sistema del euro, sino que esto ocurre en un momento en que los G-SIB de la zona euro están aún más apalancados que los tres británicos. La tabla 2 actualiza la de mi artículo mencionado arriba.
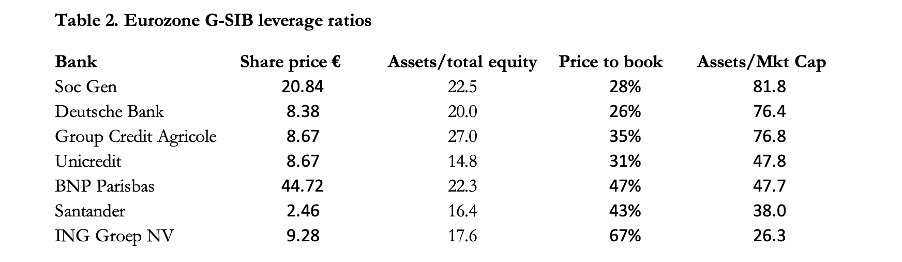
Con una ratio media de activos sobre patrimonio neto superior a 20 veces en los G-SIB de la zona euro, estos son una de las dos redes bancarias más apalancadas del mundo, siendo la otra la de Japón. El factor común son los tipos de interés negativos impuestos por sus bancos centrales. La consecuencia ha sido una compresión de los márgenes del crédito tal que la única manera de que los bancos mantengan los niveles de beneficio es aumentar el apalancamiento operativo. Además, un apalancamiento medio del balance superior a 20 veces no identifica correctamente los riesgos sistémicos. Los problemas bancarios vienen de los extremos, y vemos que, con 27 veces, Group Crédit Agricole es el que más debería preocuparnos de esta lista. Y no vemos todos los demás bancos de la zona euro que operan a escala internacional y no figuran en la lista de G-SIB, algunos de los cuales probablemente estén expuestos de forma similar.
El problema para Gran Bretaña es doble. Incluyendo sus bancos, el sistema financiero británico está más expuesto a los riesgos de la Eurozona que ningún otro, y el fallo del sistema del euro sería una catástrofe para él. Además, los bancos y los gestores de fondos de la Eurozona utilizan las cámaras de compensación del Reino Unido para las liquidaciones comerciales en euros. Los impagos de las contrapartes contaminarán de forma sistémica a todos los participantes, no solo a los que operan en euros, sino también a los de todas las demás divisas principales que se liquidan en Londres. Es seguro que el daño se extenderá a los mercados de divisas y de crédito, incluidos todos los derivados OTC, que forman parte integral de los servicios de compensación bancaria.
En el último punto de inflexión del ciclo de crédito bancario, fue la titulización de los préstamos «mentirosos» (liar loans) en Estados Unidos lo que condujo a lo que suele llamarse la Gran Crisis Financiera. Es un término que he usado pocas veces, pues prefiero llamarla la crisis de Lehman, porque yo sabía, igual que muchos otros, que no resolver los excesos de entonces acumularía una crisis aún mayor en el futuro. Ahora empezamos a ver cómo se manifestará. Y esta vez parece que estará centrada en Londres como centro financiero, y no en Nueva York.
Debemos esperar que no se produzca un colapso del sistema del euro, pero cada vez hay más indicios de que ocurrirá. La fila de fichas de dominó que caen apunta a Londres, e incluso podría suceder antes de que los afiliados del Partido Conservador voten a Truss o a Sunak a principios de septiembre.
Cómo afrontar las consecuencias de una crisis bancaria
Siguiendo el consejo del Banco de Pagos Internacionales, tras la crisis de Lehman los Estados miembros del G20 acordaron que los rescates internos (bail-ins) fueran obligatorios en sustitución de los rescates externos (bailouts). Fue una decisión de motivación política, alimentada por la creencia emotiva de que rescatar a los bancos corre a cargo de los contribuyentes. En realidad, los rescates bancarios los financian los bancos centrales, tanto directa como indirectamente. La única participación de los contribuyentes es marginal, a través de sus ahorros agregados en fondos de pensiones y compañías de seguros. Pero esos fondos han recibido una compensación excesiva en efectivo mediante la flexibilización cuantitativa. El rastro contable lleva siempre a la expansión de la moneda y del crédito, y no a los impuestos, como da a entender la expresión «pasivos de los contribuyentes».
Todas las naciones del G20 han aprobado leyes que permiten los procedimientos de rescate interno. En el caso del Banco de Inglaterra, este conserva la facultad de decidir en qué medida se usaría el rescate interno frente a otros métodos de rescate. En cuanto a los detalles de los demás miembros del G20, no está claro hasta qué punto han mantenido esa flexibilidad ni si comprenden las consecuencias del rescate interno. Y podría ser una confusión añadida que complique un rescate bancario global, en comparación con los procedimientos de rescate externo aceptados hasta ahora.
En teoría, un rescate interno reasigna los pasivos de un banco, de depósitos y préstamos, a capital de los accionistas, con la excepción, quizá, de los pequeños depositantes cubiertos por los sistemas de garantía de depósitos. Pero incluso eso queda a discreción de las autoridades.
El objetivo solo tiene sentido para el fallo de un único banco, no para fallos sistémicos. Pero si se aplicara a la quiebra de un banco concreto en la actual situación de inestabilidad, casi con seguridad debilitaría a otros bancos, ya que los préstamos bancarios y otras participaciones que no son capital se liquidarían en general, y los depósitos huirían hacia los bancos considerados más seguros al cundir el pánico. El riesgo es que los procedimientos de rescate interno desencadenen un fallo en todo el sistema, en particular en los bancos que el mercado valora con descuentos sustanciales sobre su valor contable, entre ellos todos los G-SIB del Reino Unido (véase la Tabla 1 más arriba).
Incluso suponiendo que se descarten los procedimientos de rescate interno del Banco en una crisis bancaria sistémica, mantener en funcionamiento a los bancos exigirá una expansión masiva del crédito por parte del Banco de Inglaterra. En la práctica, el banco central acabará asumiendo las obligaciones de todo el sistema bancario. Con Londres en el centro de una crisis bancaria global, todos los demás grandes bancos centrales cuyas redes bancarias y monetarias están expuestas a ella deben estar preparados para asumir también todas sus obligaciones bancarias comerciales.
Hay que asegurar el lugar de Gran Bretaña en el mundo
Los problemas propios de las divisas afectan a todas las principales, y el Reino Unido está en el centro de la tormenta por su papel preeminente en los mercados internacionales. No hay pruebas de que la dirección del Banco de Inglaterra esté capacitada para entender y afrontar una crisis económica y monetaria cada vez más inevitable que hundirá la libra esterlina. Tampoco el Tesoro ha intentado reconstruir las mermadas reservas de oro del país para proteger la moneda, lo cual es una grave dejación del deber público.
Pero ahora debemos centrar nuestra atención en cuestiones geopolíticas, donde actualmente no hay pragmatismo en la política exterior británica. Desde la postura agresiva del presidente Trump frente al desafío que supone la tecnología china para Estados Unidos, el Reino Unido, como socio más importante de Estados Unidos en el acuerdo de intercambio de inteligencia de los Cinco Ojos, se ha alineado con firmeza con Estados Unidos contra los intereses tanto de China como de Rusia.
La historia reciente de la alianza de los Cinco Ojos es una historia de ceguera política, lo cual resulta irónico dado su nombre. Las guerras contra el terrorismo, o más correctamente, las operaciones de inteligencia estadounidenses que desestabilizan naciones musulmanas antes de que los militares entren a arreglar el desastre, han sido una constante desde el derrocamiento de Sadam Husein. Una serie de guerras en Oriente Medio y Afganistán ha dado a Estados Unidos y a sus aliados de la OTAN, en el mejor de los casos, victorias pírricas, ha generado negocio para la industria armamentística estadounidense y ha provocado oleadas de refugiados que intentan entrar en Europa.
Mientras tanto, estas acciones solo han servido para afianzar la alianza entre Rusia, China y todos los miembros asiáticos de la Organización de Cooperación de Shanghái, que suman más del 40 % de la población mundial. Comparten la misión de escapar de la hegemonía del dólar.
El abandono de Afganistán por parte de Estados Unidos fue decisivo. Además, tras el Brexit, Gran Bretaña, el socio de inteligencia más cercano de Estados Unidos, ya no ejerce una influencia directa en la política interna de Europa. En conjunto, estos factores han animado sin duda a Putin a adoptar tácticas más agresivas con el objetivo de socavar la alianza de la OTAN, vista siempre como la principal amenaza para las fronteras de Rusia.
Este es el verdadero objetivo que hay detrás de su guerra por delegación contra Ucrania. Con el apoyo de Gran Bretaña, la respuesta de Estados Unidos ha sido alimentar esa guerra por delegación suministrando material militar. Pero el mayor error de la alianza de la OTAN ha sido imponer sanciones al comercio ruso.
No es necesario repetir las consecuencias para los precios de la energía y de otras materias primas esenciales. Los efectos en cadena sobre los precios mundiales de los alimentos y la escasez que se observa de cara a los meses de invierno siguen evolucionando. Las sanciones se han convertido en la nota de suicidio de la OTAN; empieza a parecer una versión moderna de la última batalla de Custer.
Seguramente, para el horror privado de los estrategas occidentales, empieza a aflorar el sentido de la estrategia de Putin: impulsar la consolidación económica de Asia con las ventajas sin trabas de unos combustibles fósiles comerciados con descuentos significativos respecto a los precios mundiales. Por voluntad propia, Estados Unidos y sus aliados de la OTAN quedan totalmente excluidos.
Los temores globales al cambio climático y la guerra contra los combustibles fósiles son, en esencia, un concepto occidental que no comparten las grandes potencias asiáticas ni Oriente Medio. La histeria por el consumo de combustibles fósiles ha llevado a las naciones europeas a eliminar su propia producción en favor de las renovables. En consecuencia, para cubrir los déficits de energía se han vuelto dependientes del petróleo y el gas importados de Rusia. Y eso es lo que separará a Europa de la hegemonía estadounidense.
Un suministro de energía sin restricciones es crucial para lograr resultados económicos positivos. Las sanciones lideradas por Estados Unidos hacen que todos sus aliados, incluidos Gran Bretaña y los miembros de la Unión Europea, se enfrenten a una escasez de energía. Al ser también un país productor de petróleo, Estados Unidos se ve menos afectado, mientras que sus aliados soportan lo peor de las sanciones contra el suministro energético ruso.
Al comprometerse con políticas para mitigar el cambio climático sin recurrir a fuentes de energía fósiles, las perspectivas económicas de Europa y del Reino Unido son de declive económico.
Solo el fin de semana pasado se firmaron acuerdos entre Rusia, Irán y Turquía, y está previsto que Irán se convierta en miembro de pleno derecho de la Organización de Cooperación de Shanghái a finales de este año. Al margen del interés económico más amplio de Turquía, se trata esencialmente de petróleo. Además de estos avances, el ministro de Exteriores ruso, Serguéi Lavrov, intervino después ante la Liga Árabe en El Cairo. Está claro que Rusia también está estrechando su relación con los productores de petróleo de Oriente Medio, cuyos miembros se enfrentan a unos mercados occidentales en declive y a una demanda asiática creciente.

Por lo tanto, una política británica ligada a la hegemonía estadounidense, con una escasez de energía autoimpuesta, es insostenible. Es peor que estar en el bando perdedor. Garantiza un declive económico frente a las potencias asiáticas emergentes. Un futuro primer ministro debe seguir un rumbo más pragmático que la postura belicosa contra Rusia y China que defiende actualmente Liz Truss. Como actual ministra de Exteriores británica, recibe informes de los servicios de inteligencia del Reino Unido, que están muy alineados con sus colegas estadounidenses. Existe un pensamiento de grupo que hay que superar.
La tendencia de los tipos de interés y la amenaza inminente de la madre de todas las crisis financieras a las puertas de Londres exigen un liderazgo lo bastante fuerte para enfrentarse a la administración pública, siempre complaciente, y guiar al conjunto del electorado en tiempos difíciles. Tras la crisis financiera y monetaria, hay que cambiar radicalmente la mentalidad, alejándola de la socialización perpetua de los recursos económicos y devolviéndola a los mercados libres. ¿Cuál de estos dos candidatos a primer ministro nos ayudará a superarlo? Probablemente ninguno, aunque, al ser menos hija del establishment, Liz Truss podría ofrecer una pequeña posibilidad.
La tarea no es imposible. Ya se han producido antes colapsos totales de divisas, y las naciones sobrevivieron. En lugar de limitarse a una nación o a un grupo de ellas, la crisis que se avecina amenaza con arrasar con lo que antes llamábamos economías avanzadas en su totalidad, por lo que será un asunto de mayor envergadura. Por suerte para Gran Bretaña, es menos probable que sus ciudadanos se echen a la calle en disturbios que sus primos del continente. Pero, como calentamiento para el acontecimiento principal, nuestro nuevo líder tendrá que sortear un creciente descontento provocado por la subida de los precios, las huelgas laborales y todas las demás plagas económicas que llevaron al poder a Margaret Thatcher.
[i] Solo Standard Chartered tiene acciones preferentes adicionales, pero su cantidad no es significativa en relación con su capital ordinario.
[ii] Un banco sano obtiene su liquidez creando préstamos y equilibrando los pasivos por depósitos. Todo se ha confabulado contra los bancos de la eurozona para que sigan este modo de gestionar sus balances: la normativa que considera de alto riesgo los préstamos comerciales, una economía de la eurozona estancada y los tipos de interés negativos que comprimen los márgenes de los préstamos. En consecuencia, aunque sus balances se han ampliado para mantener los beneficios, su dependencia de la liquidez de los repos ha sustituido a los depósitos de los clientes.
Las opiniones y puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene únicamente fines informativos generales y no supone que Goldmoney ni el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes consultar a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, por lo que no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado por la información u opiniones contenidas en este artículo, y cualquier acción emprendida como resultado de las opiniones e información que contiene corre por tu cuenta y riesgo.