
Las crecientes pruebas de una recesión económica, a pesar de la inflación monetaria sin precedentes desde Lehman, significan que una nueva crisis crediticia y sistémica es cada vez más segura. Para intentar evitar que se desarrolle una nueva crisis, esta vez las autoridades tendrán que aplicar una inflación monetaria de una magnitud aún mayor. La subida del precio del oro desde diciembre de 2015 y su ruptura, a principios de este año, de un periodo de consolidación de tres años confirman que los riesgos de que una crisis crediticia y sistémica socave las monedas fiduciarias llevan algún tiempo aumentando.
Ahora es probable que en el futuro los gestores de carteras aumenten sus asignaciones de inversión a favor del oro y que consideren activamente invertir también en plata y platino. Es en este contexto en el que este artículo analiza las relaciones de precios entre los tres metales preciosos y sus características monetarias y de inversión más relevantes.
Introducción
Los mercados están jugando a un peligroso juego del gallina con la realidad económica, una realidad que cada día que pasa nos dice que el comercio se está frenando y que el crédito está al límite en todas partes. Las principales economías empiezan a reflejarlo en las estadísticas, después de habernos gritado el mensaje durante buena parte de este año a través de las encuestas empresariales. Los bancos centrales saben que sus políticas monetarias han fracasado. El BCE ya ha anunciado tipos de depósito negativos más profundos y reactivará su programa de compra de activos (imprimir dinero) a partir del mes que viene. La Fed está inyectando liquidez (más impresión de dinero) mediante repos, en cantidades mucho mayores, en su sistema monetario, que misteriosamente anda escaso de dinero a pesar de que los bancos comerciales tienen reservas conjuntas de 1,44 billones de dólares en la Fed.
No debería sorprendernos su incapacidad para unir los puntos entre causa y efecto, pero las advertencias del FMI sobre una bomba de relojería de 19 billones de dólares en deuda corporativa, procedentes de una organización que es el estado profundo del sistema económico y que ha defendido sistemáticamente la inflación monetaria, equivalen a una admisión oficial del fracaso monetario global. ¿Y ahora qué? Imprimir, y volver a imprimir.
Mientras tanto, los rendimientos de los bonos del Estado, e incluso de algunos bonos corporativos, están en terreno negativo. Los únicos bonos soberanos respetables que no lo están son los del Tesoro de EE. UU. y los gilts británicos, pero en términos reales podría decirse que ya han llegado a ese punto. Los mercados de renta variable están a un paso de sus máximos históricos. La creencia colectiva, alimentada por el entusiasmo, es que una nueva ronda de impresión de dinero cada vez más agresiva evitará una recesión económica, pero es una lógica podrida, nacida de la ignorancia económica y la desesperación.
Es como un juego del gallina: los inversores van a toda velocidad en una scooter Vespa por el centro de la autopista, de cara al gigantesco camión de la realidad que se acerca en sentido contrario. Sabemos cuál será el resultado, porque ya lo hemos visto antes. Y sabemos quién muere.
Este artículo no va dirigido a quienes van en la Vespa: al estar decididos a todo o nada, se encuentran en una zona mental de la que la lógica queda excluida. Es para quienes saben o sospechan que la situación monetaria y económica es grave y que lo es cada día más. Es para quienes saben por qué una depreciación acelerada de las monedas fiduciarias es ya inevitable.
No solo nos han advertido de los peligros económicos el FMI, el Banco de Pagos Internacionales y todas las demás autoridades, sino que además es evidente la existencia de un sistema bancario global con puntos débiles fatales. Incluso McKinsey, consultora favorita de gobiernos de todo el mundo y a la que estos escuchan, afirma en su informe anual sobre la banca mundial que estamos en una fase tardía del ciclo. Escriben:
«…en conjunto, el sector bancario mundial se acerca al final del ciclo en un estado de salud poco ideal, con casi el 60 % de los bancos generando rentabilidades inferiores al coste del capital. Una desaceleración económica prolongada con tipos de interés bajos o incluso negativos podría causar aún más estragos».[i]
Deberíamos detenernos a pensarlo. Este bastión del sistema confirma que un colapso sistémico es cada día más probable.
Alemania, hasta ahora con diferencia la economía de mejor rendimiento de la eurozona, afronta la perspectiva de tener que respaldar a sus principales bancos, uno de los cuales (Deutsche Bank) mantiene posiciones en derivados que se estiman en 45 billones de euros, casi doce veces el PIB de Alemania. Deutsche Bank tiene un balance muy reducido, de 1,35 billones de euros, y un valor contable del patrimonio total de 64 000 millones de euros, un apalancamiento simple de 21 veces, pero su capitalización bursátil, de solo 14 000 millones de euros, cuenta la historia de una forma más realista. Sin duda, en una economía medianamente buena un banco en esta situación puede ir tirando durante un tiempo, pero Alemania se está agriando, y mucho. Las perspectivas económicas de Alemania equivalen a una cuenta atrás hacia la destrucción de Deutsche Bank y, con él, de Commerzbank.
Las consecuencias a corto plazo de darse cuenta de que Lehman fue un picnic de ositos de peluche comparado con el banquete que se avecina para los osos pardos adultos serán, previsiblemente, una carrera por el efectivo en dólares. Así ocurrirá en la comunidad inversora estadounidense, que según FINRA tenía en septiembre préstamos de margen y de efectivo pendientes por valor de 556 000 millones de dólares. En el caso de las empresas con calificación basura, así como de las medianas y pequeñas empresas que componen el ochenta por ciento de cualquier economía moderna, sus bancos, presionados y preocupados por sus propias cuentas de resultados, retirarán rápidamente las líneas de crédito. Quienes pierdan sus líneas bancarias aplazarán el pago a sus proveedores mientras intentan cobrar antes lo que se les debe. Los inventarios simplemente se acumularán y habrá quiebras generalizadas.
Casi ocho de cada diez consumidores estadounidenses viven al día, de nómina en nómina, igual que en el Reino Unido. La música en el sector no financiero, en la economía real, tiene que seguir sonando y el gobierno tiene que pagar al músico. Aparte de subsidios y ayudas sociales, no habrá efectivo. Pero los bancos se encontrarán con préstamos morosos, y los gobiernos afrontarán tanto un desplome de los ingresos fiscales como un aumento de sus compromisos de gasto social. Nos acercamos al final del sistema monetario fiduciario: la inflación monetaria tendrá que acelerarse a un ritmo aún mayor para evitar que el sistema implosione.
La señal de que una crisis está a las puertas procede de las alternativas a las monedas estatales y a los activos financieros relacionados con ellas. Al principio, se trata de preservar la riqueza con depósitos de valor adecuados y de diversificar la cartera para compensar el fracaso de las inversiones convencionales. Hasta ahora, el único refugio seguro accesible que ha aparecido en los titulares es el oro, pero hay otros metales preciosos, en particular la plata y el platino. El precio del paladio está tan distorsionado por la escasez que cualquier acumulación por motivos monetarios resulta poco aconsejable.
Los inversores que piensen que el escenario descrito es un peligro real cambiarán una moneda fiduciaria cada vez más inservible por un metal precioso. Nunca es demasiado tarde. El rendimiento mediocre de la plata y el platino hasta ahora, así como el desinterés general por las minas que extraen todos los metales preciosos, confirman que la fase actual del mercado alcista del oro se encuentra solo en su etapa inicial. La etapa inicial de cualquier mercado alcista se debe a que la inercia bajista se debilita a la vez que los informados y los inversores con conocimiento acumulan en manos seguras. Los informados de hoy no son los teóricos de la conspiración, que siempre están ahí. Los informados en los mercados de metales preciosos son los operadores profesionales que detectan un cambio en el mercado; quienes suelen estar en corto y necesitan cubrirse; los banqueros centrales que perciben en privado un cambio en las tendencias monetarias a largo plazo; y quienes han vivido y comprendido ciclos de crédito anteriores.
En el caso del oro, esta fase comenzó con el final del mercado bajista en diciembre de 2015. La segunda fase alcista, marcada por la ruptura del precio hace solo cinco meses, apenas está empezando. Esto se ilustra en la Figura 1. Ahora cabe esperar que los inversores profesionales se sumen, y es probable que su interés se refleje en mayores asignaciones de cartera a favor de los ETF de oro y de las acciones de empresas mineras. Si sirven de guía la historia de la inversión y la psicología del inversor, la plata y el platino también encontrarán nuevos compradores, a medida que estos inversores busquen alternativas rezagadas al oro. Por tanto, sus precios deberían empezar a reflejar las consideraciones monetarias que ya son evidentes en el comportamiento del oro.

Según la teoría de Dow, que es la guía de todos los inversores de momentum, la tercera y última fase de un mercado alcista todavía está por llegar y traerá consigo una participación creciente del público. En los mercados bursátiles en general, marca una fase final de euforia desmedida, en la que los inversores sin experiencia se ven arrastrados hacia lo que les debe de parecer una forma infalible de ganar dinero.
Antes de llegar a ese punto, los gestores de carteras y otros inversores profesionales seguirán cometiendo el error de pensar que el oro, la plata y el platino son simplemente inversiones. No lo son. Son la alternativa sólida a la moneda estatal sin respaldo, y mientras midan sus resultados en una moneda fiduciaria seguirán necesariamente incurriendo en este error.
La demanda de metales preciosos en forma física, y hay que subrayar su fisicidad, refleja sobre todo el deseo de no tener monedas emitidas por los Estados, y según evolucionen las políticas monetarias, su uso como dinero podría verse amenazado de forma absoluta. Eso es cosa del futuro. Mientras tanto, la situación del mercado indica a quienes trabajan a pie de mina en la inversión y siguen la teoría de Dow que estamos entrando en la segunda fase de un mercado alcista más amplio del oro, y que por tanto es el momento de obtener una perspectiva de mercado no solo del oro, sino también de las dos principales alternativas metálicas, la plata y el platino.
Ahora tenemos que analizar los tres depósitos de valor.
Oro
El oro siempre ha sido y sigue siendo un metal monetario: se calcula que los bancos centrales poseen 34.408 toneladas en sus reservas monetarias, 4.406 toneladas más que en 2008. Es dinero sólido, sin riesgo de contraparte, por lo que para los bancos centrales es un seguro frente al fracaso monetario de otras divisas y frente al fallo sistémico en general.
Las estimaciones de las existencias de oro en superficie que pretenden darnos una cantidad global de dinero sólido posterior al sistema fiduciario siempre son incorrectas, en parte porque se desconoce la cantidad real de oro en superficie, y porque solo es relevante el oro que se mantiene con fines monetarios.
Desde 2009, las estimaciones del World Gold Council, que se citan habitualmente como si fueran palabra de Dios, se basan en estimaciones de Thompson Reuters GFMS (GFMS). En 2011, las cifras de GFMS situaban el total en 171.300 toneladas, lo que incluía una estimación de las existencias en superficie de 12.780 toneladas en 1492, el año en que Colón, como dijo de forma memorable Fats Waller, cruzó el océano azul.
James Turk, de Goldmoney, con la ayuda del Dr. Juan Castañeda, examinó la base de la estimación de GFMS y concluyó que era demasiado alta. El razonamiento puede consultarse en el documento de Turk, aquí (véanse en particular las páginas 9-13). En su lugar, la estimación de Turk para las existencias de 1492 es de 297 toneladas, de acuerdo con otras investigaciones, y su estimación de la producción posterior hasta 2011 es 3.573 toneladas inferior al cálculo de GFMS. A finales de 2018, partiendo de las estimaciones posteriores de las cifras anuales de producción minera[ii] (aunque hay cierta variación entre fuentes), en mi opinión la estimación de 2018 publicada por el WGC, de 193.472,4 toneladas, es demasiado alta en 17.206 toneladas, casi un 10 % por encima de lo que debería ser.
Cabe preguntarse por qué importa una diferencia del 10 % en las existencias en superficie, pero importa muchísimo si consideramos las únicas otras cifras evaluadas que se conocen con cierto grado de confianza. Si tomamos las cifras del WGC para lingotes y monedas mantenidos como inversión, que podemos suponer basadas en estimaciones razonablemente sólidas, y añadimos el oro monetario declarado por los bancos centrales, obtenemos un total de oro clasificado como dinero de 75.686,5 toneladas, que debemos considerar la cifra base de la oferta monetaria global de oro, y no las 193.472,4 toneladas que se suponen habitualmente, ni siquiera nuestra estimación modificada más baja de 176.266 toneladas. Pero dado que, según las cifras de Turk y las estimaciones posteriores de producción minera, nos quedan no 117.786 toneladas para usos no monetarios sino 100.579, la oferta futura procedente de chatarra ante una subida de precios será bastante más reducida de lo que se piensa.
Esto importa especialmente en el contexto de las grandes cantidades de sustitutos del oro en mercados regulados y no regulados. Si sumamos simplemente los tres grandes mercados, el London Bullion Market, Comex y los futuros de oro de Shanghái, obtenemos el equivalente en papel de 9.563, 1.485 y 552 toneladas respectivamente a finales de junio de 2018 (la última fecha para la que hay cifras del BPI). A estas cantidades de oro en papel hay que añadir una cantidad desconocida de cuentas de oro no asignado en los bancos de metales preciosos, que operan con reservas fraccionarias.
Estas cifras representan la posición bajista del establishment.
Si se desarrolla el movimiento del dinero fiduciario hacia el oro, el sistema financiero no solo tendrá que atender la demanda de quienes venden moneda fiduciaria para comprar oro, sino que también tendrá que absorber la liquidación de los sustitutos en papel. En un mercado ordenado que tenga tiempo para ajustarse a la subida de precios, no es necesariamente un problema y los sustitutos en papel pueden sobrevivir. Pero cuando el origen de la nueva demanda es una crisis sistémica y monetaria, el efecto sobre el precio probablemente será repentino y pondrá en peligro a todo el sistema bancario de metales preciosos.
Dada la magnitud de los riesgos de una crisis financiera cada vez más probable, la relación entre el oro y el dinero fiduciario es ahora la consideración más urgente para todos los que poseen o gestionan activos financieros denominados en moneda fiduciaria. Solo que muy pocos lo saben.
Plata
Cuando la plata era la base de la acuñación de moneda, su poder adquisitivo en relación con el oro se situó durante siglos en torno a 12:1, hasta que Sir Isaac Newton, siendo Master of the Royal Mint (director de la Casa de la Moneda británica), lo fijó en 15,5:1 a principios del siglo XVIII. El patrón bimetálico que introdujo no fue un concepto exitoso, porque la preferencia por el dinero en circulación dentro de la economía chocaba con la preferencia de los comerciantes por el oro para liquidar sus transacciones. Finalmente, en 1873 los países europeos que tenían un patrón plata o bimetálico pasaron a un patrón exclusivamente oro, aunque la plata siguió circulando en forma de moneda, y su precio relativo al del oro cayó de forma considerable.
Desde entonces, la plata ha sido sobre todo un metal industrial en Occidente, pero todavía circulaba en Oriente Medio y en otros lugares en forma de monedas de María Teresa hasta principios de la década de 1970. Hoy, la relación oro-plata se sitúa en 84, muy lejos de los 15,5 de Newton y de la rareza estimada en la Tierra respecto al oro, de unas 18,75 veces.
Según el Silver Institute, la oferta total en 2018 fue de 1.004,3 millones de onzas, de las cuales 855,7 Moz procedieron de la minería y 151,3 Moz del reciclaje de chatarra. La demanda física total (incluidos 181,2 Moz en monedas y lingotes) se estimó algo más alta, en 1.033,5 Moz. Además, los flujos netos relacionados con la inversión añadieron una demanda neta de 50,1 Moz, lo que da un déficit total de 80,1 Moz, es decir, el 8 % de la oferta total.[iii]
Al ser un subproducto de la minería, la oferta de plata depende en gran medida de la producción minera de metales base, en particular plomo, zinc, cobre y oro. Las minas de plata primaria representan solo el 26 % de la producción minera mundial. En consecuencia, la capacidad de las minas para aumentar la producción de plata y atender una demanda creciente es muy limitada. Además, en una recesión económica es probable que la producción de metales base disminuya por la caída de la demanda, lo que reduce también la oferta de plata.
La demanda industrial, que supone el 57 % de la oferta total, ha sido notablemente estable en los últimos años, pero es evidente que cabe esperar que caiga en una recesión, compensada en cierta medida por la baja ciclicidad de los mercados fotovoltaico, eléctrico y electrónico, y de la desinfección, en crecimiento. El equilibrio entre la oferta minera en descenso y la demanda industrial en descenso dependerá también de sus ritmos relativos de caída. El 63 % de la oferta total de plata (incluida la chatarra) está ligado a la demanda de metales base, mientras que el uso industrial absorbe solo el 57 % de la oferta total. Por lo tanto, cabe esperar que una recesión tenga un efecto, en líneas generales, neutro sobre el equilibrio global de oferta y demanda industrial.
Las ventas anuales de lingotes y monedas, de 181,2 Moz, valen solo 3.200 millones de dólares y deben considerarse en el contexto de la demanda de inversión en Asia, donde la moneda de plata se ha aceptado tradicionalmente como dinero en circulación. En caso de trastorno monetario, el potencial de demanda de plata en estos mercados tan poblados es enorme. India ha sido un mercado importante, con un historial de importaciones elevadas incluso en épocas relativamente estables. Desde comienzos de 2010, India ha importado bastante más de mil millones de onzas.[iv]
El historial de la demanda en India muestra que está muy asociada a la preservación de la riqueza y, dada la elevada relación oro/plata, esto solo puede impulsar una mayor demanda india de plata cuando sube el precio del oro. China ha sido el mayor proveedor de India, y es probable que los mercados al alza también reduzcan el excedente de plata que China pueda tener para exportar, lo que presionaría el suministro a India.
Como productor, China ocupa el tercer puesto entre los países mineros, y es además un gran consumidor, con 166 Moz anuales. Desde 2014, la demanda de inversión en lingotes se ha mantenido débil tras las medidas anticorrupción, un factor que ha ejercido presión a la baja sobre los precios mundiales. En 2017, la demanda anual de inversión en China había caído a 7,5 Moz, lo que representa solo el 5 % del total mundial.
A medida que cambien las circunstancias monetarias y suba el precio del oro, también debería aumentar el interés inversor chino por la plata. La demanda procederá probablemente de ahorradores comunes, tanto en forma de joyería como de lingotes y monedas. Es el dinero de las masas, aunque hay que admitir que los millennials más sofisticados probablemente también considerarán alternativas basadas en criptomonedas.
Como regla general, cuando sube el precio del oro, el de la plata tiende a aumentar entre 1,5 y 2,0 veces lo que sube el del oro. Además, en las primeras fases de un mercado alcista del oro, la plata tiende a quedarse rezagada y a recuperar terreno más tarde. Esto puede explicarse porque los mercados financieros consideran el oro más un metal monetario que la plata, y recurren sobre todo al oro cuando empiezan a aumentar las perspectivas de depreciación de las divisas.
La fase alcista del oro comenzó en diciembre de 2015 y solo se confirmó cuando salió de una larga consolidación el pasado junio. Hasta ahora, el precio del oro en dólares ha subido un 42 %, mientras que el de la plata ha subido solo un 26 %. Esto concuerda con una fase inicial de un mercado alcista continuado de los metales preciosos y sugiere que la subida del precio de la plata se acelerará con el próximo impulso alcista del oro.
Platino
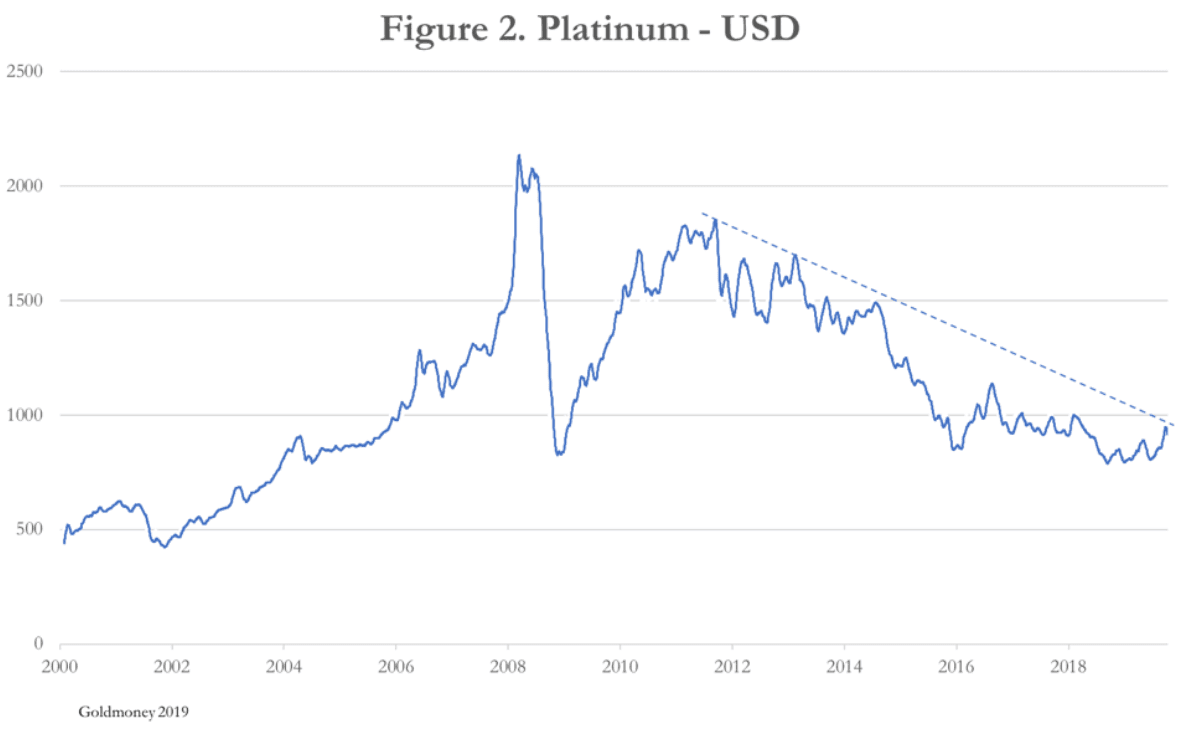
El gráfico del platino de la Figura 2 muestra que, hasta ahora, no ha conseguido salir de forma convincente del mercado bajista que comenzó en 2011 y que hoy solo se sitúa un 15 % por encima de los mínimos registrados tras la crisis de Lehman y en agosto de 2018. Mientras se mantengan estos dos mínimos, los analistas técnicos concluirán que se ha formado un doble suelo, en cuyo caso el precio del platino tiene potencial para más que duplicarse.
El platino es muy escaso: su presencia equivale a solo una trigésima parte de la del oro. El 72 % de la producción anual, de unas 190 toneladas, procede de minas sudafricanas y el 8 % de Zimbabue. Si se tiene en cuenta el reciclaje, la oferta total anual en 2018 fue de 8.060 millones de onzas, y se espera que aumente a 8.390 Moz en el año en curso.[v]
Los precios del platino han sufrido en los últimos años porque las tendencias de demanda a la baja de los motores diésel, que dependen más del platino para la conversión catalítica, han sido sustituidas por tendencias de demanda al alza de los de gasolina, que dependen más del paladio y el rodio. El resultado es que los analistas prevén déficits de más de 700.000 onzas de paladio en 2020, una tendencia que probablemente continúe, mientras que el platino sigue teniendo un excedente de oferta sobre la demanda industrial.
Se esperaba que la industria del automóvil volviera a utilizar más platino en los catalizadores que la mezcla actual de paladio y rodio. A pesar de la subida de los precios del paladio, hay pocas señales de que esto esté ocurriendo. Además, la caída de la demanda de vehículos en China y otros lugares, mientras las normativas de emisiones siguen endureciéndose, anima a los analistas a reducir sus previsiones de demanda catalítica del conjunto de los metales del grupo del platino.
En consecuencia, la demanda de platino depende cada vez más de la inversión. Pero en este ámbito, un comportamiento decepcionante del precio ha provocado en los últimos años una liquidación persistente de ETF, aunque parece que esto está cambiando. La demanda de joyería se ha mantenido en general estable.
En resumen, el mercado del platino carece actualmente de factores claramente positivos, pero eso ya está descontado en el decepcionante comportamiento del precio y en su nivel actual. Lo único que se necesita para impulsar los precios al alza es un refuerzo del argumento de inversión, momento en el que el precio podría duplicarse con facilidad desde ese doble suelo, y quizá superar al oro en el próximo tramo alcista. Y probablemente ocurrirá a medida que los gestores de inversiones y el público en general comprendan mejor la degradación monetaria, lo que desbordará las cantidades físicas disponibles.
[ii] Véase https://www.statista.com/statistics/238414/global-gold-production-since-2005/
[iii] Véase https://www.silverinstitute.org/silver-supply-demand/
[iv] Véase la página 2: https://www.silverinstitute.org/wp-content/uploads/2017/05/IndiaMarketStudySep2017.pdf
[v] Véase https://www.platinuminvestment.com/files/438549/WPIC_Platinum_Quarterly_Q2_2019.pdf
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.