
Réplica al ataque equivocado de Matt Obriens y The Washington Post contra el oro
Nuestra misión es rebatir cualquier artículo de los medios generalistas que difunda desinformación sobre el oro o muestre una profunda incomprensión de la historia monetaria. En el "Wonkblog" de Matt O'Brien en The Washington Post del 23 de febrero de 2016, titulado "This might be Ted Cruz's worst idea", hace ambas cosas. La "peor idea" en este caso se refiere a la opinión del senador de Texas de que volver al patrón oro beneficiaría a la economía estadounidense. Uno de los principales argumentos de O'Brien contra el patrón oro, aparte de afirmar que al parecer nadie del "panel de expertos ideológicamente diverso de la Universidad de Chicago" lo considera una buena idea, es que cree que los bienes y servicios con precio en oro son más volátiles que los bienes con precio en dólares estadounidenses y que, fíjate, a veces los precios incluso pueden bajar de forma sustancial.

fuente: Washington Post
Es evidente que lo que O'Brien omite por completo es que, bajo un patrón oro, el dólar y el oro son lo mismo. Con el mismo argumento, O'Brien podría haber demostrado que los precios de los bienes y servicios estadounidenses han sido aún más volátiles medidos en euros, dólares canadienses o yenes japoneses, y concluir entonces que el euro, el dólar canadiense y el yen son demasiado volátiles para usarse como dinero (véase la figura 1). Huelga decir que más de 500 millones de personas usan esas divisas todos los días. Si el oro hubiera sido la moneda oficial de Estados Unidos desde 1988, el gráfico de precios habría sido igual de suave, con la diferencia de que no apuntaría hacia arriba, sino que sería simplemente una línea horizontal plana, tal como lo fue antes de 1971.
Es una idea sencilla y fácil de entender. Cualquiera que haya dedicado un poco de tiempo a estudiar las divisas, el oro y los principios económicos en general la entiende.
Los bienes estadounidenses medidos en moneda extranjera son mucho más volátiles que en USD (o en oro, para el caso). No significa gran cosa, por lo que normalmente nadie se molestaría en mostrar un gráfico así.
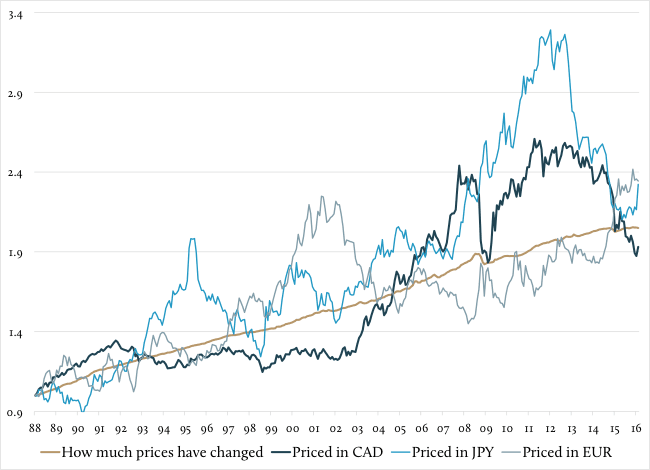 fuente: Bloomberg, GoldMoney
Ignoremos todo eso por un momento y supongamos que, durante los últimos 30 años, los precios de los bienes y servicios estadounidenses bajo un patrón oro se habrían movido realmente como lo hicieron medidos en oro. Esto revela otro fallo en la diatriba de O'Brien contra el oro. Afirma lo siguiente:
"Después de todo, el precio del oro no le importa a una familia de clase media. No tiene nada que ver con el precio de los alimentos, la vivienda, la educación ni nada de lo que necesite quien no se esté preparando para el fin del mundo."
Eso es sencillamente falso. O’Brien intenta demostrar su punto de vista en el gráfico que aparece más arriba, que supuestamente representa cómo han cambiado los precios desde 1988 (un punto de partida completamente arbitrario) y cómo habrían cambiado con un patrón oro. Como fuente cita la base de datos FRED de la Fed de St. Louis, pero no indica qué muestran realmente los datos. Solo cabe suponer que el autor del gráfico utilizó el deflactor del IPC y lo superpuso al precio del oro. El problema es que eso no refleja realmente, por usar las propias palabras de Matt O’Brien, «lo que importa a una familia de clase media». Y es que el IPC (y no el oro) parece tener bastante poco, si no exactamente «nada que ver con el precio de la comida, la vivienda, la educación o cualquier otra cosa para nadie». Veamos entonces cómo habrían cambiado, medidos en oro, los precios de los bienes y servicios que son especialmente relevantes para la clase media. Y utilizaremos el punto de partida arbitrario de O’Brien, 1988 (y no el fin del patrón oro en 1971, que habría tenido sentido, ni simplemente el final del siglo XX, ni nada más intuitivo que 1988). Bien podría ser que 1988 sea, por casualidad, el punto de partida matemáticamente más favorable para respaldar su argumento erróneo.
Empecemos por la energía. O’Brien no la menciona específicamente, aunque sin duda importa a una familia de clase media. Según la Agencia de Información de Energía de EE. UU. (EIA), en los últimos cinco años se consumieron en Estados Unidos una media de 3.200 millones de barriles de gasolina al año. A un precio medio de 3,30 USD por galón, esto equivale a unos 1.400 USD por persona (incluyendo a todos los niños y jubilados). Pero eso es solo la mitad de la factura, ya que el consumo total de crudo en EE. UU. ronda los siete mil millones de barriles al año. Esto no significa que un hogar medio de cuatro personas gaste directamente 10.000 USD en combustible, porque buena parte del combustible lo consumen coches de empresa, camiones y otros vehículos y máquinas comerciales. Pero, al final, esos costes comerciales también determinan el coste de los productos y servicios que se consumen. Si se suman los billetes de autobús, los pasajes de avión y las casas del noreste que dependen del gasóleo de calefacción en invierno, se entiende que el coste del crudo representa una gran parte del gasto de los consumidores, tanto directa como indirectamente. En conjunto, en los últimos cinco años EE. UU. ha gastado aproximadamente el 6 % de su PIB en crudo. Claramente importa a la familia media de clase media. El gráfico siguiente muestra los precios minoristas de la gasolina con impuestos incluidos. Como se puede ver, los precios de la gasolina tienden a ser algo menos volátiles cuando se expresan en oro. Esto resulta aún más evidente si se amplía el horizonte temporal hasta el fin del patrón oro en 1971. (Si te interesa saber por qué, puedes leer nuestro informe sobre el marco del precio del oro aquí.)
Los precios de los derivados del petróleo son algo menos volátiles cuando se miden en oro
 fuente: Bloomberg, Administración de Información Energética, GoldMoney
¿Pero quizá el petróleo sea la excepción y O’Brien tenga razón en lo que respecta a otros bienes de consumo importantes? Veamos entonces los alimentos, porque toda familia de clase media necesita comer. La revista The Economist publica el precio de la hamburguesa Big Mac en distintos países en su índice Big Mac. La idea es comparar el poder adquisitivo de las monedas de distintos países. Pero también es una gran herramienta para comparar cómo han cambiado los precios de los alimentos con el tiempo. Al fin y al cabo, la Big Mac es un producto básico, que se sirve igual en cualquier parte de EE. UU., una mercancía que realmente no ha cambiado mucho desde 1988, lo que la hace perfecta para nuestra comparación. Este gráfico tiene un aspecto algo distinto. Los precios suben un poco medidos en oro entre 1995 y 2000, pero ni de lejos son tan volátiles como sugiere el gráfico de O’Brien. Después los precios bajan y acaban quedando ligeramente por debajo de donde empezaron en 1988.
Esto no es más que la continuación de una tendencia presente en la historia de la humanidad desde hace cientos de años. Muestra que la sociedad es capaz de empujar los límites de la escasez con el progreso tecnológico. Piensa en cuántas calorías al día podía comprar el estadounidense medio en 1800, en 1900, y cómo ha mejorado eso hasta 1950. Es bueno que el estadounidense medio ya no tenga que gastar la mitad de sus ingresos diarios en comida, como ocurría en el pasado. ¿Tiene sentido temer que la expectativa de una bajada de los precios de los alimentos reduzca la demanda agregada porque la gente aplazará la compra de comida? Por supuesto que no. ¿Es un problema que el estadounidense medio tenga que destinar una mayor parte de su renta disponible a la comida? Sin duda lo es. El precio de una Big Mac ha aumentado un 101 % en dólares desde 1988. En comparación, la renta mediana de los hogares solo ha aumentado un 97 %. Puede que no parezca mucho, pero esto va completamente en contra de la tendencia al alza de la prosperidad que los consumidores disfrutaron durante los 200 años anteriores, en la mayor parte de los cuales el dólar estadounidense estuvo vinculado al oro (o a la plata).
Aunque el precio de una Big Mac ha subido más rápido que la renta disponible antes de impuestos de los hogares, el precio de una Big Mac medido en oro está ligeramente por debajo del de 1988
 fuente: Índice Big Mac de The Economist, Bloomberg, GoldMoney
Los precios a la baja (es decir, la deflación) son el hombre del saco de las doctrinas económicas dominantes de hoy. La opinión generalizada es que fue la deflación la que empujó a la economía estadounidense de una recesión normal a la Gran Depresión de principios de los años treinta. Según este argumento, si los consumidores esperan que el precio de un bien sea más bajo en el futuro, retrasarán la compra, lo que a su vez reducirá la demanda agregada, profundizará la recesión y, posiblemente, la convertirá en una depresión prolongada. Por eso, la deflación de precios debe evitarse a toda costa. Aunque esto pueda tener cierto sentido, los consumidores no siempre se comportan como los economistas creen que deberían. Tomemos el iPhone, por ejemplo. Se puede estar seguro de que dentro de un año habrá un modelo nuevo y de que el modelo actual se venderá a la mitad de precio. Sin embargo, la gente no parece cansarse del más reciente. De hecho, la caída de los precios de los ordenadores y de la mayoría de los productos electrónicos ha sido la norma durante años y, aun así, las ventas siguen creciendo.
Lo cierto es que, para la mayoría de la gente, la caída de los precios es algo bueno. Tras décadas de estancamiento del crecimiento de los salarios reales, la mayoría de los consumidores estadounidenses acoge con agrado los precios más bajos. Y a pesar de que los economistas dominantes afirman que existe un vínculo fuerte entre deflación y depresión, los datos históricos parecen demostrar lo contrario. En un informe de 2004 para la Oficina Nacional de Investigación Económica (National Bureau of Economic Research), Andrew Atkeson, de la UCLA, y Patrick Kehoe, del departamento de investigación del Banco de la Reserva Federal de Minneapolis, analizaron datos económicos de más de 100 años en 17 países y concluyeron que «el único episodio en el que encontramos indicios de un vínculo entre deflación y depresión es la Gran Depresión (1929-34). Pero en el resto de los datos de 17 países y más de 100 años, prácticamente no hay pruebas de tal vínculo». Parece que la deflación no conduce automáticamente a una recesión ni siquiera a una depresión, e incluso en lo que respecta a la Gran Depresión, los economistas de la Escuela Austriaca sostendrían que los economistas keynesianos confunden causa y efecto: que la deflación fue principalmente el resultado de la recesión, y no al revés.
O’Brien también menciona la vivienda como una parte importante de los gastos de una familia de clase media, y nos alegra tratarla también. La vivienda se diferencia de un bien de consumo en que no se compra una casa todos los días. Empiezas a ahorrar para una casa y ahorras durante un periodo muy largo hasta que has reunido lo suficiente para comprarla, o al menos para la entrada. Por eso, la volatilidad de los precios de un mes a otro preocupa menos. Lo que realmente importa es cuánto tiempo tienes que ahorrar para comprar la casa (o para pagarla, si la financias). Sin embargo, la inflación sí es un problema real. Si apartas 1.000 USD y 20 años después el poder adquisitivo de esos 1.000 USD se ha reducido a la mitad, ahorrar lo suficiente para comprar una casa se convierte en una tarea sisífea.
Imagina que un joven trabajador acaba de incorporarse al mercado laboral en 1988. Su sueño es comprar una casa algún día. Para ello aparta 250 USD al final de cada mes. Cree que podrá conseguir una hipoteca y que el banco le prestará el 50 % del valor de la casa cuando llegue el momento. Ahora tiene dos opciones: ahorrar en dólares estadounidenses o ahorrar en oro. El siguiente gráfico muestra cuánto tiempo tiene que ahorrar para lograr su objetivo. Si hubiera decidido ahorrar en oro en 1988, habría tardado algo menos de 20 años en acumular suficiente patrimonio. Pero si hubiera decidido ahorrar en dólares estadounidenses, los precios de las viviendas habrían subido demasiado rápido para que llegara a alcanzar su meta. En 2007 (el momento en que habría podido comprar la casa de haber sido lo bastante listo para ahorrar en oro), los precios de los inmuebles habían subido un 102 % en dólares estadounidenses, según datos de la Oficina del Censo de EE. UU. Eso significa que los primeros 250 USD que ahorró en 1988 habían perdido el 50 % de su poder adquisitivo. En cambio, la casa media en 1988 costaba unos 10 kg de oro y, cuando nuestro comprador pudo permitirse la casa en 2007, había subido solo hasta los 10,6 kg. Por tanto, el primer gramo que apartó en 1988 le seguía comprando aproximadamente la misma porción de casa.
Ahora bien, estos cálculos ignoran los intereses bancarios y dirás que habría sido una tontería ahorrar sus dólares guardándolos bajo el colchón. ¿Seguro que los intereses de su dinero habrían bastado para compensar la pérdida de poder adquisitivo? Piénsalo de nuevo. Utilizamos el tipo de depósito a 12 meses y, aunque en teoría hubo un breve momento en que sí habría podido comprar la casa, habría sido una jugada atrevida, justo en pleno hundimiento del mercado inmobiliario, y probablemente no era tan fácil conseguir una hipoteca en ese momento.
Cuando los precios de las viviendas suben rápido, ahorrar para comprar una casa se convierte en una tarea sisífea. Ahorrar en oro ha demostrado ser mucho más eficaz
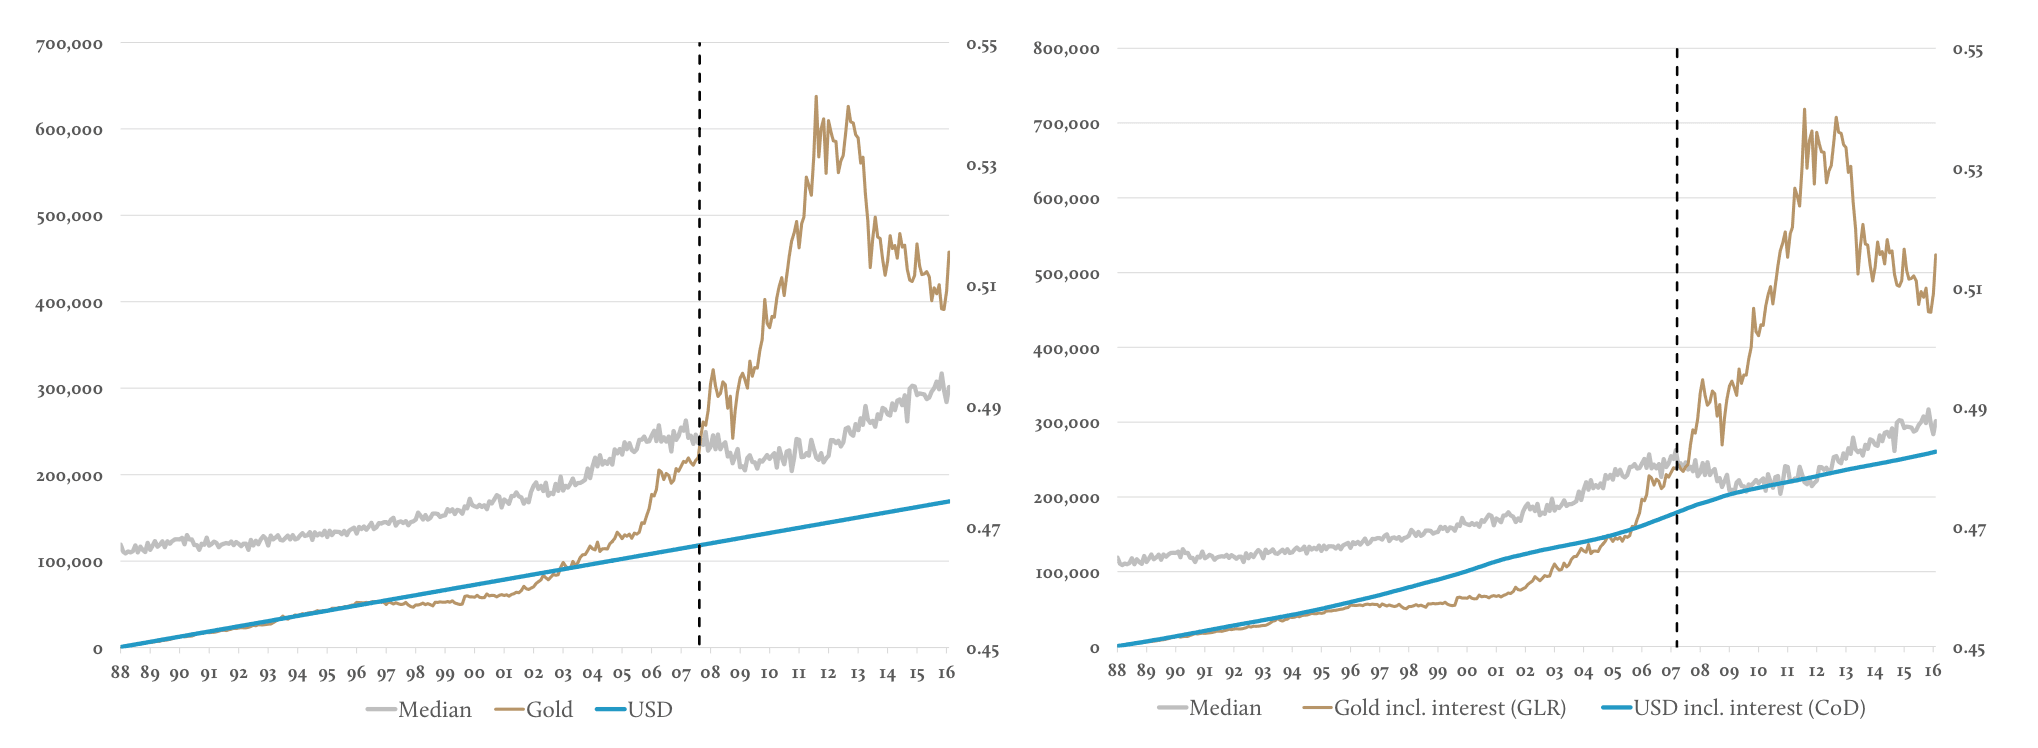 fuente: Oficina del Censo de EE. UU., Bloomberg, GoldMoney
El patrón oro tal y como existió antes de 1971 tenía sin duda sus defectos. Pero ninguno de ellos es lo que Matt O’Brien quiere hacernos creer. El principal defecto del "patrón" oro al que se refieren O'Brien y el «panel de economistas ideológicamente diverso» era que se fraccionaba a través de un banco central en lugar de contar con reservas completas. Hay que recordar que, aunque el oro como dinero base es superior al dinero fiduciario, el patrón oro de la década de 1920 seguía siendo defectuoso, ya que el banco central mantenía el oro como dinero base y los bancos comerciales podían ampliar o fraccionar ese dinero base como dinero en circulación comercial por un factor de 6 a 8 veces. Por tanto, en lugar de poseer y usar realmente oro, los ciudadanos poseían una fracción de una base de oro, según los altibajos, los auges y las caídas de la economía y del ciclo económico. Como sabemos, entre 1929 y 1932 se produjo una caída especialmente grande y el sistema bancario estadounidense, al tener solo reservas fraccionarias, quedó expuesto a una retirada masiva de depósitos y muchos bancos quebraron.
Antes de que se introdujera el modelo de banco central en EE. UU. en 1914, los propios bancos comerciales también solían tener solo reservas fraccionarias. Eso era una receta para la inestabilidad financiera ocasional, conocida entonces como «pánicos». Esto contrasta marcadamente con el patrón oro que promovemos en GoldMoney Inc.: uno con reservas completas y descentralizado, ya que ninguna entidad central de control amplía o contrae el crédito respaldado por el oro. En nuestro marco de patrón oro, los agentes descentralizados, como nosotros, usarían su oro con reservas completas para el comercio, los intercambios y las actividades productivas. La concesión de crédito se dejaría en manos de otras instituciones dispuestas a asumir ese riesgo y, por supuesto, a exponerse al riesgo de impago o quiebra. Pero bajo este marco, el fracaso de las instituciones de crédito no amenazaría al sistema financiero en general, al dinero en sí —el oro— ni a la economía en términos más amplios. No existiría, por así decirlo, eso de «demasiado grande para caer».
Junto con nuestra empresa hermana BitGold, permitimos que todo el mundo posea oro físico almacenado a su propio nombre y lo use para realizar transacciones, desde 0,03 cts. Es el oro de nuestros clientes. No es una promesa de entrega futura, ni una participación en un vehículo financiero opaco que posee oro, ni algún tipo de token que representa oro. Es tu oro, que nadie puede gravar ni devaluar.
El patrón oro era una forma eficaz de combinar la superioridad demostrada del oro como dinero base con la utilidad del papel moneda para las transacciones (p. ej., pequeñas denominaciones, facilidad de intercambio, eficiencia, etc.). Operar con monedas de oro reales, sobre todo en transacciones pequeñas, simplemente no era práctico en aquella época. Pero la tecnología nos permite ahora superar todo eso y usar el oro no solo como reserva monetaria de la moneda en circulación, sino como dinero real para transacciones. En 2016, el oro es tan fácil y eficiente de usar en transacciones como el dólar u otras divisas importantes. De hecho, es más eficiente: ¿en qué otra moneda puedes transferir un dólar de valor en cuestión de segundos desde cualquier punto del planeta a otro, sin costes y sin necesidad de crear ni ampliar crédito?
Hoy existe la tecnología para ahorrar, transferir, remitir, canjear y, en general, llevar a cabo los asuntos personales y las actividades financieras en oro. Por tanto, tanto si algún día los gobiernos deciden volver a un patrón oro formal como si no, la gente ya tiene la opción. Entonces, ¿qué opina, Sr. O’Brien? ¿Por qué no se une a nuestra base de más de 800 000 clientes de oro, en rápido crecimiento y repartidos por más de 100 países? Algo nos dice que son bastante más «ideológicamente diversos» que ese panel de «expertos» que les dice que están equivocados.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de GoldMoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que GoldMoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin buscar antes asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, GoldMoney no garantiza que sea exacta, completa, actual ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. GoldMoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como resultado de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida como resultado de las opiniones e información contenidas en este artículo corre por tu cuenta y riesgo.