
Esta semana las rentabilidades de los bonos se han disparado. ¿Qué significa esto para el oro, la plata y el conjunto de las materias primas?
«La realidad es que la crisis que está surgiendo no se parece a las anteriores. Desde la Segunda Guerra Mundial, las crisis siempre se han originado en el sector privado y los gobiernos han acudido después al rescate. Esta vez la crisis está en los propios gobiernos, y no hay nadie que pueda rescatarlos.»
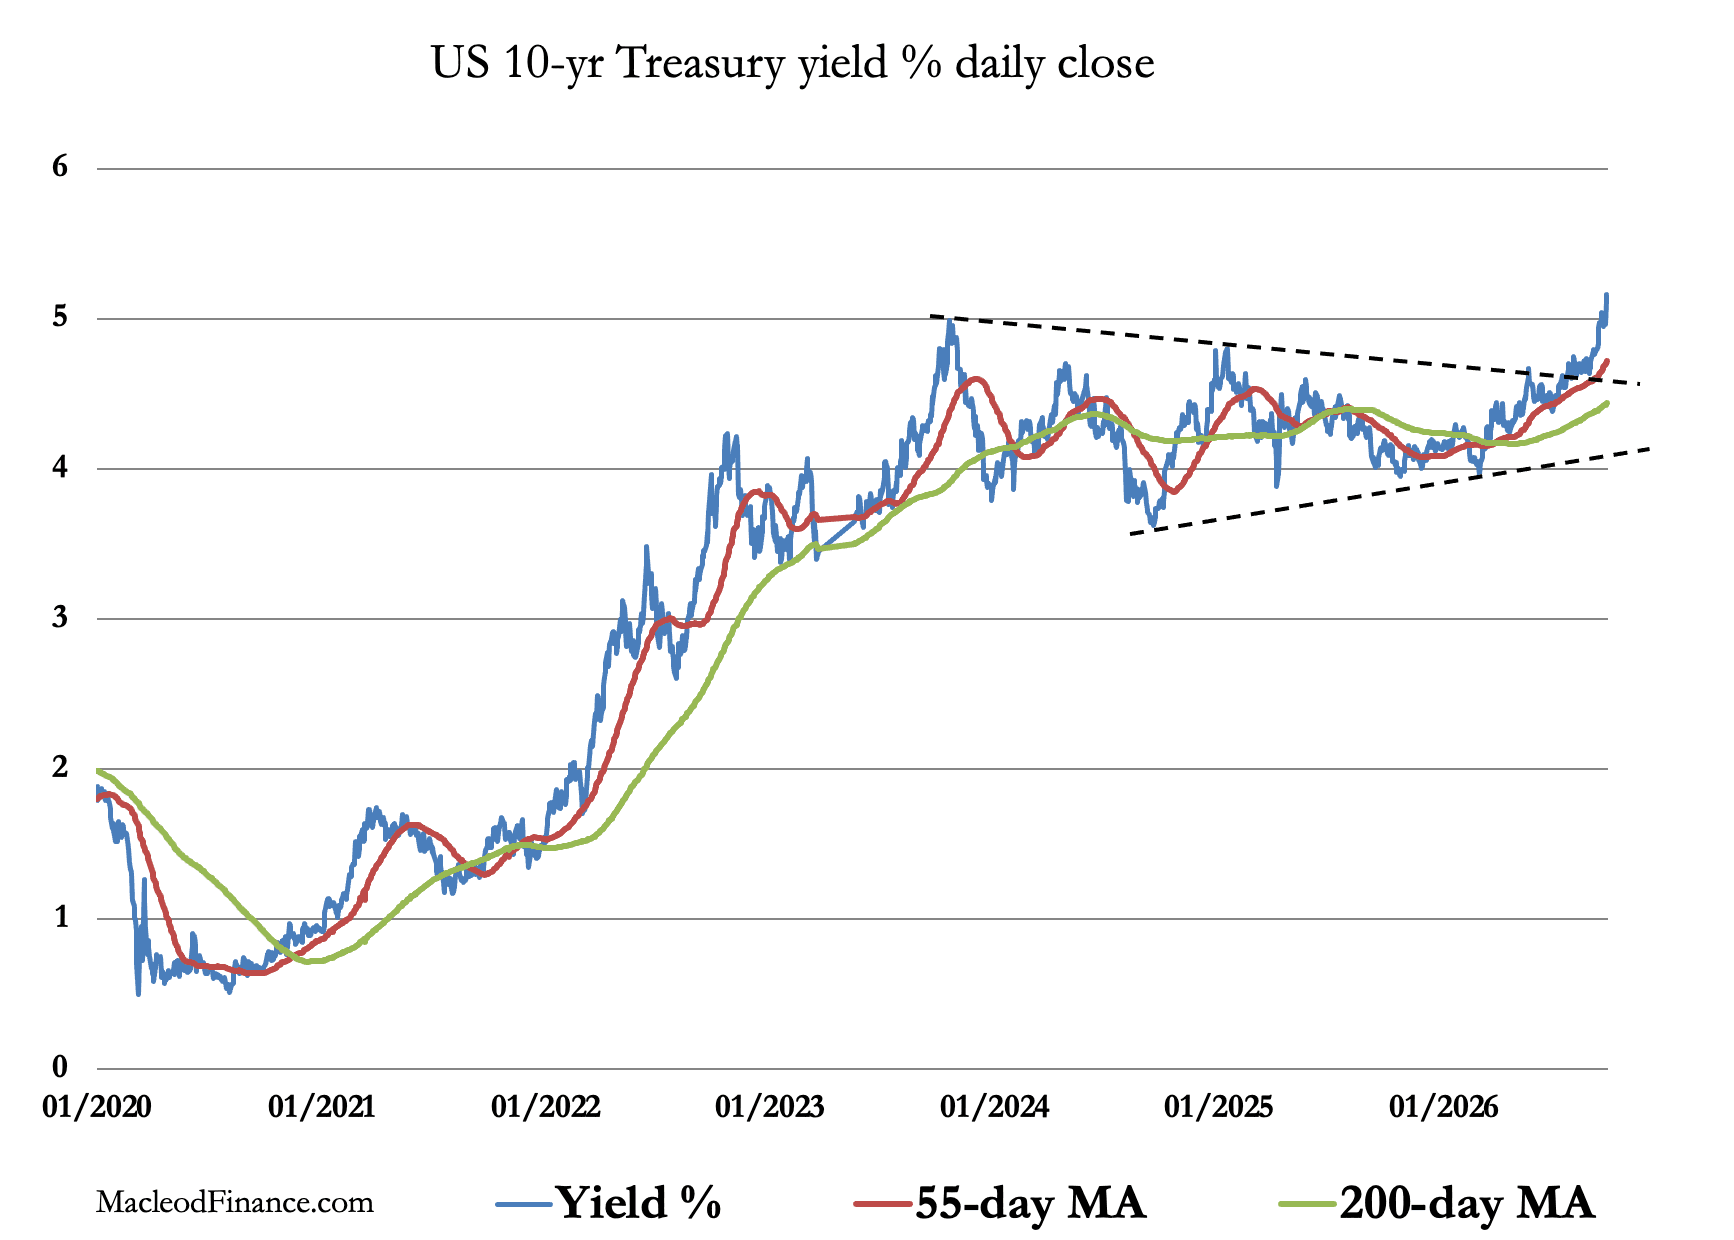
Ahora está claro que el gobierno de EE. UU. tiene un problema de financiación. Y afecta también al resto de miembros del G7, cuyos costes de financiación de la deuda suben todos a la vez. Para ponerlo en contexto, con las rentabilidades actuales los intereses de la deuda pública estadounidense equivalen a la mitad de los ingresos presupuestarios actuales del gobierno de EE. UU. Los únicos atenuantes son que aún queda deuda por vencer con rentabilidades más bajas y que unos 8 billones de dólares de los más de 40 billones brutos se deben entre departamentos del propio gobierno.
El gobierno de EE. UU. es rehén de unos tipos de interés y unas rentabilidades de los bonos aún más altos, impulsados por una combinación de factores geopolíticos y de la preocupación por el inevitable desplome de la actividad empresarial, junto con la escalada de precios provocada por la crisis en Oriente Medio. El peligro es que se combinen para tender una trampa de deuda a las finanzas públicas, en la que unos tipos más altos engendren tipos aún más altos. Así lo refleja el gráfico a largo plazo del bono estadounidense a largo plazo:
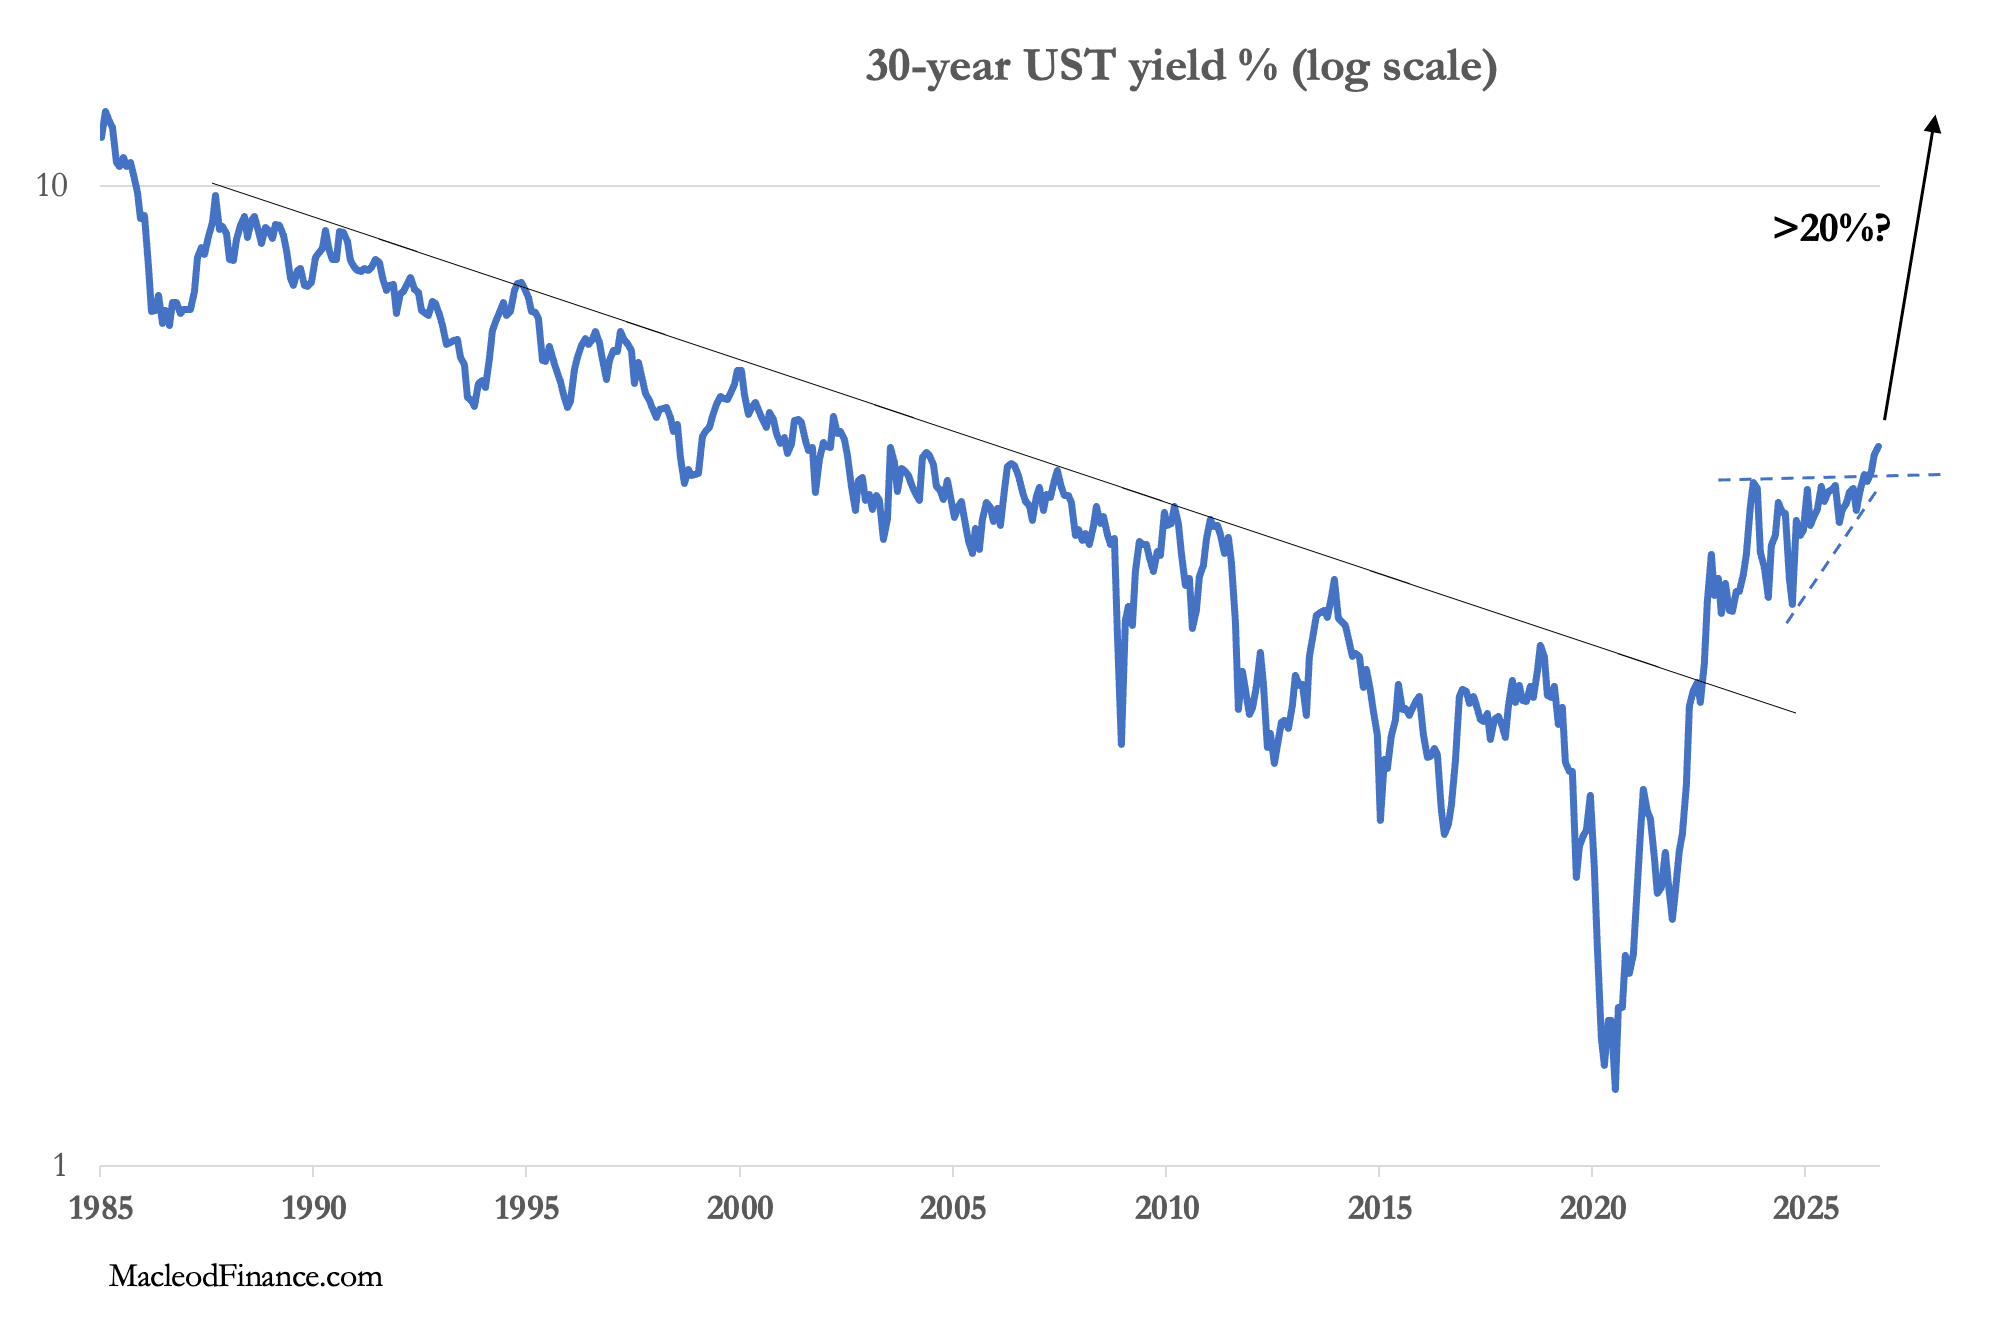
La rentabilidad está ahora en una espiral descontrolada y solo puede abordarse con una política al estilo de Volcker, que elimine de los mercados financieros y de divisas toda expectativa de rentabilidades más altas, con la Fed subiendo los tipos de interés muy por encima de los niveles actuales. Pero eso hundiría la economía, los mercados financieros y las finanzas públicas, así que se puede descartar.
La realidad es que la crisis que está surgiendo no se parece a las anteriores. Desde la Segunda Guerra Mundial, las crisis pueden haber sido causadas por políticas gubernamentales, pero siempre se han originado en el sector privado y los gobiernos han acudido después al rescate. Esta vez la crisis está en los propios gobiernos, y no hay nadie que pueda rescatarlos.
En este contexto debemos considerar la situación de las divisas, encabezadas por el dólar estadounidense. Los acontecimientos de esta semana en el mercado de bonos demuestran, más allá de toda duda razonable, que los gobiernos están atrapados en políticas que solo pueden destruir el poder adquisitivo de sus divisas. El Tesoro de EE. UU. ya marca el camino recurriendo a deuda a más corto plazo y monetizando la de más largo plazo. Con este proceso, los vencimientos medios se acortan y la curva de rentabilidades se aplana, y las letras del Tesoro a 3 meses rinden ahora alrededor del 4,2 %.
A menos que algo cambie radicalmente para mejor, todas las divisas del G7, con el dólar a la cabeza, están en una espiral de muerte. Sin embargo, los mercados están paralizados. Es probable que la consecuencia para la renta variable sea catastrófica, con el estallido de la burbuja alimentada por el crédito. Las consecuencias para el tipo de cambio dólar/oro deberían ser igual de claras, sobre todo porque el establishment de los mercados de capitales occidentales apenas posee oro. Goldman Sachs estimó recientemente que, en el segundo trimestre de 2025, los ETF de oro representaban solo el 0,17 % de las carteras privadas estadounidenses, aunque, como ellos mismos dicen, las estimaciones pueden variar.
Incluso los especuladores están en gran parte fuera de este mercado, con un interés abierto en Comex muy por debajo de la media a largo plazo de 480 000 contratos, aunque ha empezado a normalizarse:
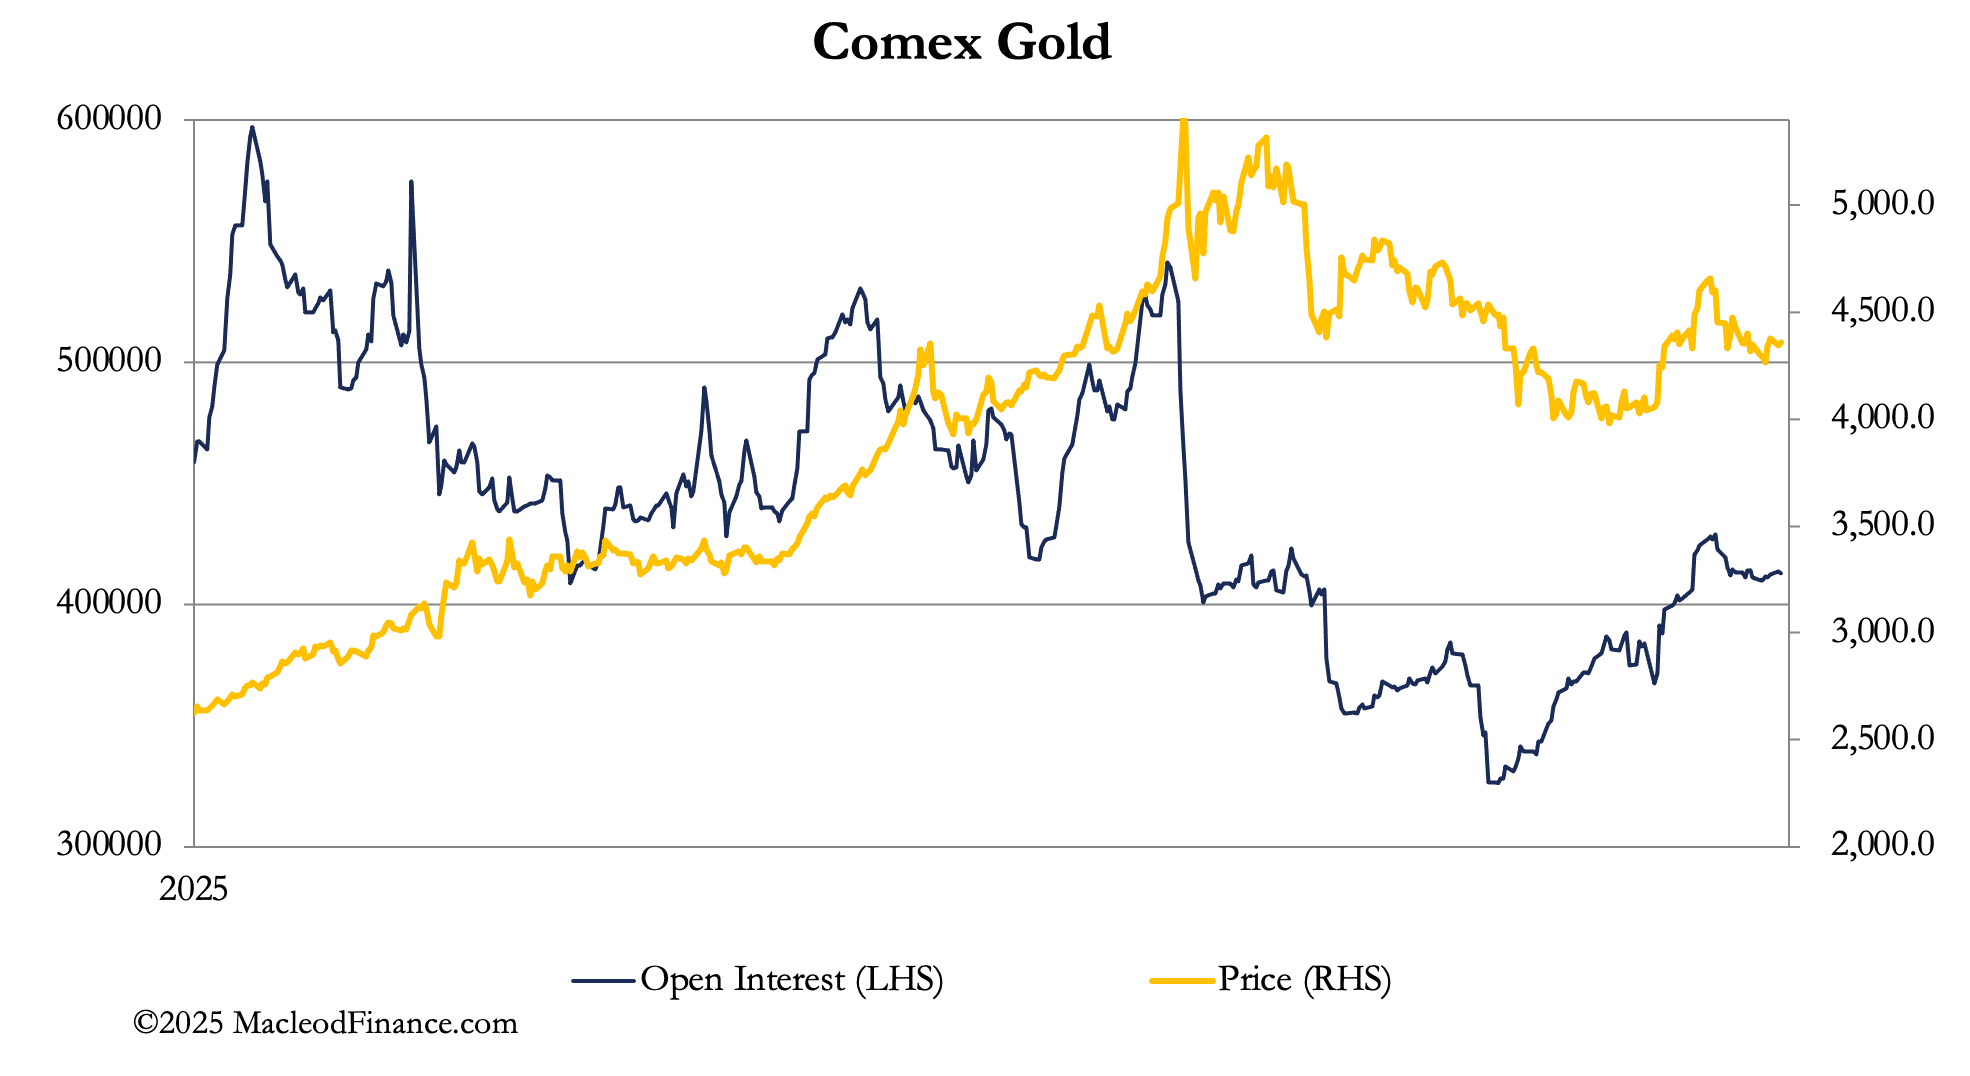
A la luz de los acontecimientos actuales, esta infrarrepresentación es potencialmente explosiva. El traslado de los bonos y la renta variable hacia el oro será un acontecimiento decisivo para los inversores. En este contexto, observamos que el oro se mantiene a flote, buscando una dirección, aunque parece estar encontrando una base.
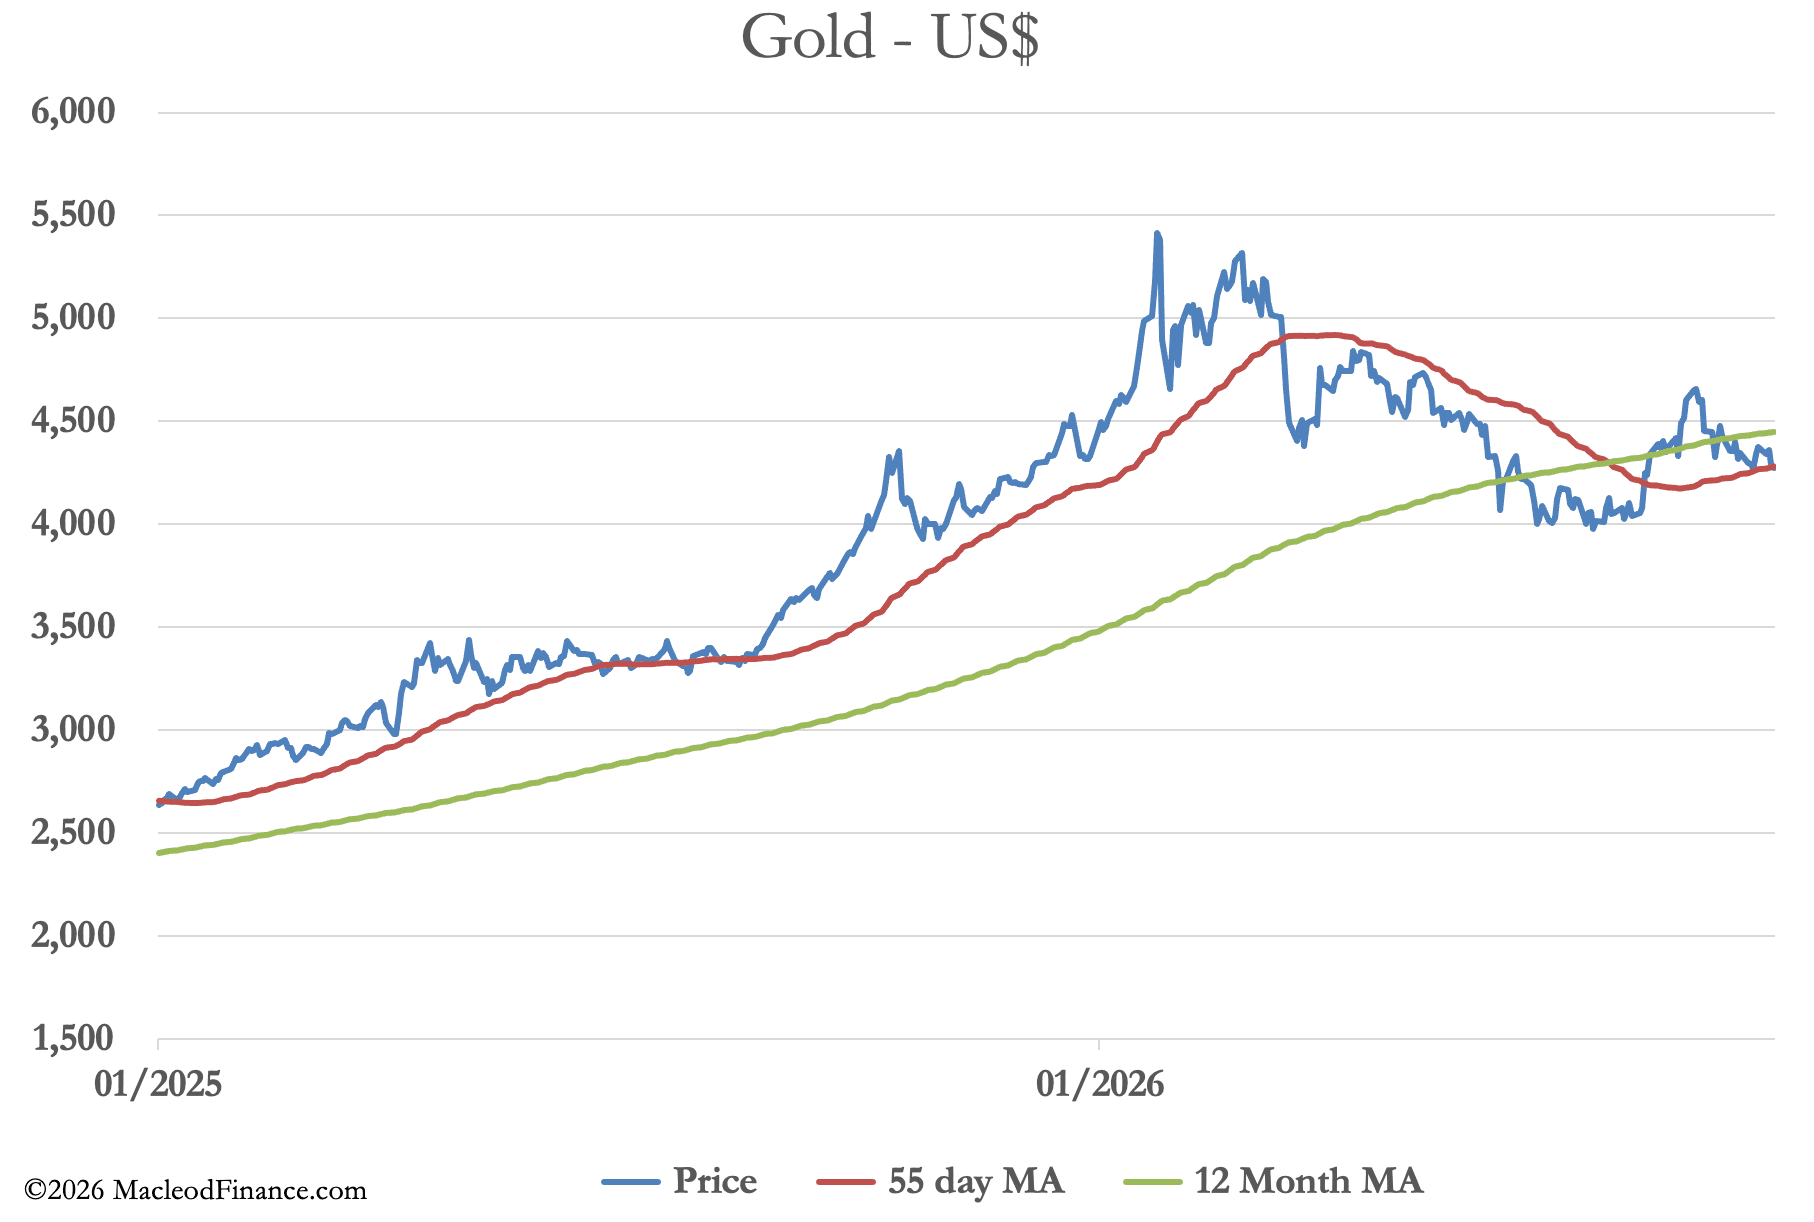
El oro representa un refugio frente al creciente riesgo en los mercados de crédito. También representa al conjunto de las materias primas, no el que se replica en los mercados de papel, sino la posesión física sin riesgo de contraparte. Habrá poco o ningún aviso cuando, con los bonos del gobierno a la cabeza, los mercados financieros se hundan y el oro se dispare.