
El precio del oro llegó a los 1700 $/ozt hace unas semanas, cuando el mercado empezó a descontar recortes de tipos. Sin embargo, desde entonces ha vuelto a caer por debajo de los 1500 $/ozt, a pesar de la turbulencia generalizada del mercado. Creemos que esta caída se debe principalmente a unas expectativas de tipos de interés reales mucho más altas, ya que estamos viendo un aumento temporal de la demanda de dólares. Pensamos que esto podría cambiar de un momento a otro. Una nueva intervención masiva de los bancos centrales empujará el precio del oro con fuerza al alza, por encima de los 2600 $ a medio plazo.
Muchos inversores no salen de su asombro. El brote de coronavirus está sacudiendo los mercados globales. Las bolsas se desploman y luego suben un 10 % de un día para otro. La Fed ha recortado los tipos hasta cero. Existe un riesgo considerable de que el impacto económico del virus, a través de las interrupciones en las cadenas de suministro y la debilidad de la demanda, empuje al mundo a una recesión profunda. Y, aun así, el precio del oro ha ido bajando.
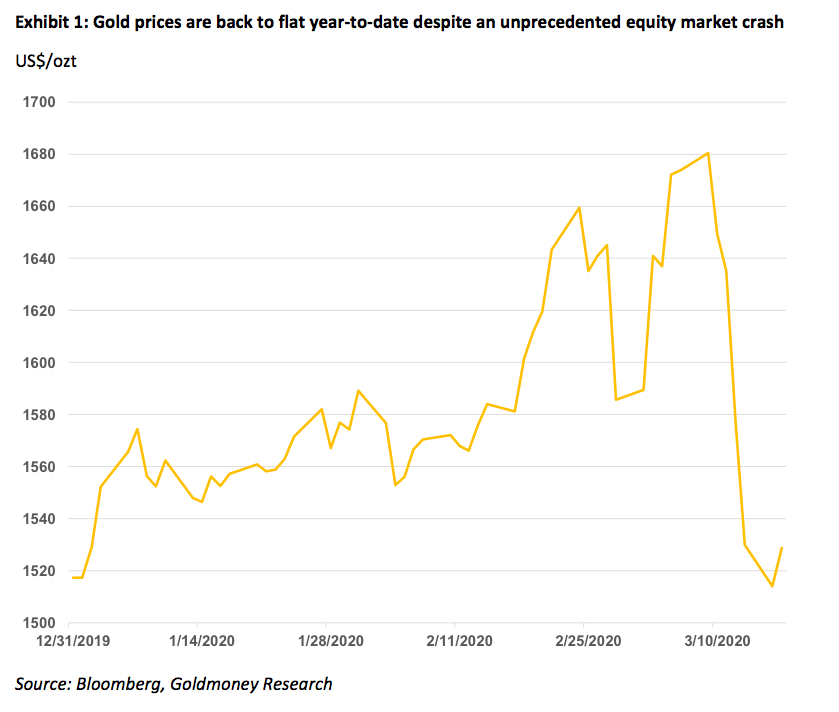
Cabría pensar que el precio del oro debería subir simplemente porque los inversores huyen hacia activos refugio. Eso por sí solo debería impulsarlo. Pero, más importante aún, los inversores y los ahorradores tienen una idea clara de lo que van a hacer los bancos centrales en los próximos meses, y eso debería ser muy alcista para el oro. En los últimos días, la Fed ya ha puesto en marcha una avalancha de medidas de un tamaño similar al que vimos en el punto álgido de la crisis crediticia, pero esas medidas se han quedado en nada. Si algo aprendimos de la crisis crediticia de 2008-09, es que los bancos centrales harán lo que haga falta para salvar los mercados de crédito y las «instituciones financieras de importancia sistémica», además de intentar «estimular la demanda» inundando el mercado de dinero barato. Es muy poco probable que los bancos centrales cambien de opinión de repente en este aspecto. Por tanto, como las medidas introducidas recientemente no funcionan, simplemente harán mucho más de lo mismo.

Y los mercados de renta variable ni siquiera son el verdadero problema de la Fed. El dólar ha mostrado una fortaleza extrema en las últimas semanas. El índice del dólar de Bloomberg sigue la evolución de una cesta de 10 de las principales divisas mundiales frente al dólar estadounidense. Según Bloomberg, su composición se actualiza de forma dinámica y representa un conjunto diverso de divisas que son importantes desde el punto de vista del comercio y la liquidez. El índice lleva una fuerte tendencia alcista desde mediados de febrero. Parece haber una enorme demanda de dólares en este momento y, a pesar de toda la intervención de la Fed, no se ha detenido todavía.
Por eso, tenemos pocas dudas de que la Fed introducirá medidas mucho más agresivas en adelante, probablemente acompañadas de un estímulo fiscal agresivo y sin precedentes. La última vez que ocurrió esto, el precio del oro más que se duplicó en los dos años siguientes. Entonces, ¿por qué no sube con fuerza el precio del oro? ¿Por qué en realidad está bajando?
Usamos nuestro marco de precios del oro para analizar su débil comportamiento
En nuestro informe sobre el marco de precios del oro (véase Marco de precios del oro, vol. 2: la vertiente energética de la ecuación, 28 de mayo de 2018) presentamos nuestro modelo de valoración del oro, en el que identificamos tres factores principales del precio: la política de los bancos centrales (expectativas de tipos de interés reales y flexibilización cuantitativa), las ventas netas de oro de los bancos centrales y los precios de la energía a largo plazo. En este informe usaremos ese modelo para analizar la situación actual del mercado del oro y ver si los factores que hemos identificado pueden explicar los movimientos recientes de los precios.

Vemos que el modelo predice extremadamente bien las recientes caídas de precio. Entonces, ¿qué impulsa esta fuerte caída en la predicción de nuestro modelo? Los dos factores más importantes del modelo son los precios de la energía a largo plazo y las expectativas de tipos de interés reales. Ambos van ahora con fuerza en contra del oro: los precios de la energía a largo plazo se están desplomando, mientras que las expectativas de tipos de interés reales suben bruscamente. De hecho, nuestro modelo habría predicho una caída aún más fuerte, hasta unos 1400 $/ozt, pero es probable que los inversores entiendan que este aumento de las expectativas de tipos de interés reales es una extraña reacción del mercado a corto plazo, que no concuerda con las perspectivas a más largo plazo del dólar, dado el enfoque de «lo que haga falta» de la Fed para controlar la situación. Por eso, los precios del oro no reflejan del todo las actuales expectativas más altas de tipos de interés reales (y con razón).
Primer factor: los precios de la energía a largo plazo
El brusco descenso de los precios de la energía y su vínculo con el oro resultan comprensibles de forma intuitiva. Los mercados energéticos sufren actualmente un exceso de oferta muy marcado. La demanda de petróleo, gas, carbón y electricidad ha caído con fuerza como consecuencia de los confinamientos generalizados en Asia, Europa y, más lentamente, en Norteamérica. El petróleo es el más afectado, ya que el brote de coronavirus golpea la demanda de combustibles para el transporte más que ninguna otra. Además, Arabia Saudí ha declarado una guerra del petróleo después de que Rusia se negara a aceptar un recorte de producción, y ha aumentado su producción en más de 2 mb/d. Es probable que el objetivo a más largo plazo de la OPEP (y de Rusia) sea llevar a la quiebra a los productores estadounidenses de petróleo de esquisto.
Esta potente combinación de caída de la demanda y aumento de la oferta ha provocado un fuerte descenso de los precios del petróleo en las últimas semanas. Aunque los precios a corto plazo son los más afectados, el tramo largo de la curva tampoco ha quedado a salvo de estos movimientos. Los precios a plazo del Brent a 5 años perdieron aproximadamente un 17 % solo en las últimas 4 semanas.
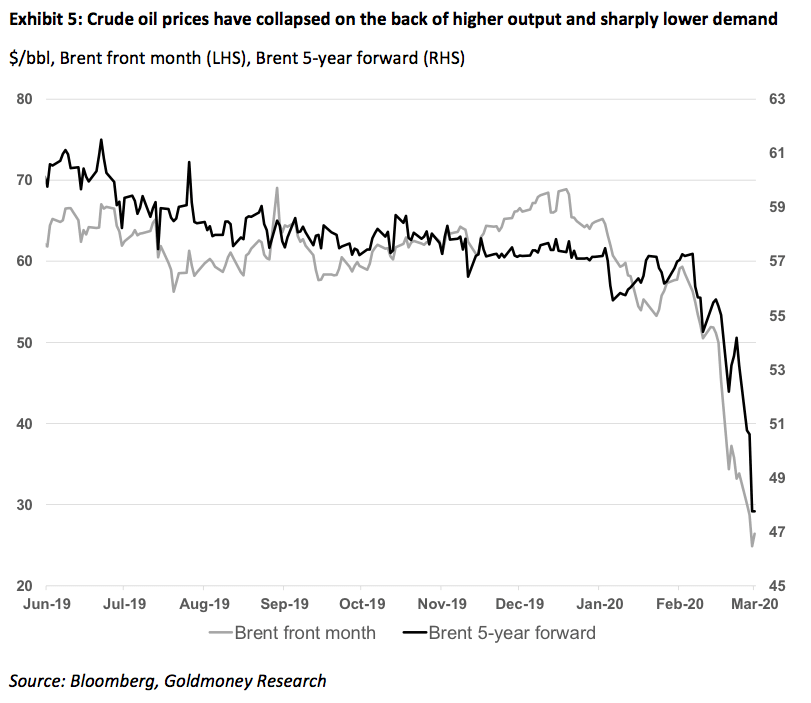
Como hemos mostrado en nuestro marco de análisis del precio del oro, los costes energéticos (tanto directos como indirectos) representan alrededor del 70 % de los costes de producción del oro. Como señalamos en el informe:
«Es importante tener en cuenta que, aunque los cambios en los precios al contado de la energía modifican los costes de producción actuales, lo que realmente importa para el precio del oro son los precios de la energía a más largo plazo. ¿Por qué? Imagina que mañana el precio del petróleo cae a 10 USD/barril porque los inventarios alcanzan la capacidad de almacenamiento. Sin embargo, los precios del petróleo a más largo plazo se mantienen en 60 USD/barril, porque es lo que el mercado cree necesario para garantizar una inversión suficiente en capacidad de producción futura. Entonces, ¿qué precio debería reflejarse en el precio actual del oro? Creemos que el precio a plazo del oro debería corresponderse con el precio a plazo del petróleo, ya que es lo que determinará los costes de producción del oro a largo plazo. Sin embargo, a diferencia del petróleo, el oro puede almacenarse prácticamente sin coste y no hay limitaciones de capacidad de almacenamiento. Por tanto, la pendiente de la curva a plazo del oro es esencialmente una función de los tipos de arrendamiento. Si los precios al contado se desviaran de esa relación, se abriría una oportunidad de arbitraje que se aprovecharía con rapidez y, por tanto, desaparecería. En consecuencia, cuando la curva a plazo del petróleo está en un contango pronunciado, el precio al contado del oro no puede cotizar con un descuento equivalente respecto a los precios de los futuros del oro. Por ello, tanto los precios a plazo como los precios al contado del oro deberían reflejar los precios a plazo del petróleo, no los precios al contado.»
Por lo tanto, los precios del oro no reflejan toda la magnitud del desplome de los precios al contado del petróleo (y de la energía en general), sino que reflejan que los precios a más largo plazo también han bajado de forma significativa. Y no solo han bajado los precios del petróleo a más largo plazo. Los precios a más largo plazo del gas y del carbón también han caído, pero hay mucha menos liquidez en el tramo largo de esas curvas, por lo que es más difícil observarlo.
Segundo factor: expectativas de tipos de interés reales
Aunque el efecto de la destrucción de demanda sobre los costes energéticos, y a su vez sobre los costes de producción del oro, es bastante directo e intuitivo, los movimientos actuales en las expectativas de tipos de interés reales requieren algo más de explicación.
Antes de analizar los movimientos recientes en las expectativas de tipos de interés reales, veamos con más detalle por qué importan para el oro. En el primer volumen de nuestro marco de análisis del precio del oro (véase Gold Price Framework Vol. 1: Price Model, 8 de octubre de 2015), presentamos dos explicaciones de por qué se observa una correlación tan fuerte entre los precios del oro y los tipos de interés reales:
1. «Mantener oro en una cartera y no prestarlo tiene un coste. Una pequeña parte de ese coste total corresponde al almacenamiento y al seguro, pero el coste aparente principal es el coste de oportunidad de los intereses a los que se renuncia. Este coste de oportunidad es mayor cuanto más altos son los tipos de interés reales. Por ello, los inversores están menos dispuestos a mantener mucho oro cuando los tipos reales son altos, pero probablemente aumentarían sus posiciones hasta acercarse a su asignación natural del 10 % cuando los tipos reales son bajos. Es importante señalar que, si en conjunto la gente quiere aumentar su asignación a oro, no hay nadie a quien comprárselo. En conjunto, no es posible aumentar la cantidad de oro (en gramos) en todas las carteras al mismo tiempo, ya que el oro tiene que salir de algún sitio. La única forma de que toda la población pueda aumentar su asignación agregada a oro es que el precio del oro suba en relación con todos los demás activos de la cartera. Dicho de otro modo, la cantidad de gramos no cambia, pero una subida del precio del gramo aumenta el valor del oro medido como porcentaje del valor total de la cartera. Esto es coherente con nuestra opinión de que el oro es dinero y de que, por tanto, su precio debería estar determinado por la oferta y la demanda monetarias de oro.
2. The second suggested explanation looks at it from a currency perspective. Falling real interest rates should, in theory, lead to a weaker currency and thus reduce demand for that currency. For example, when real interest rates fall in the US, the USD should become weaker relative to other currencies and monies, including gold. With emphasis on “in theory” as in reality, exchange rates are driven by a whole host of factors including the perceived financial and political stability of that country, its trade balance and more. Again, this approach is consistent with the view that gold is money and, therefore, the price of gold should be driven by monetary supply and demand.”

Entonces, ¿por qué se están disparando ahora las expectativas de tipos de interés reales? A partir de finales de febrero, los rendimientos de los bonos del Tesoro a 10 años empezaron a bajar con fuerza, anticipando recortes de tipos de la Fed. La Fed cumplió en una reunión de emergencia el 3 de marzo, con un recorte de 50 puntos básicos. Los tipos siguieron bajando hasta el 9 de marzo de 2020. Para entonces, los rendimientos del bono del Tesoro a 10 años habían caído hasta solo 55 puntos básicos. Sin embargo, al mismo tiempo, las expectativas de inflación a largo plazo también empezaron a caer bruscamente. A 9 de marzo, las expectativas de inflación implícita (breakeven) a 10 años eran de solo el 1 %.
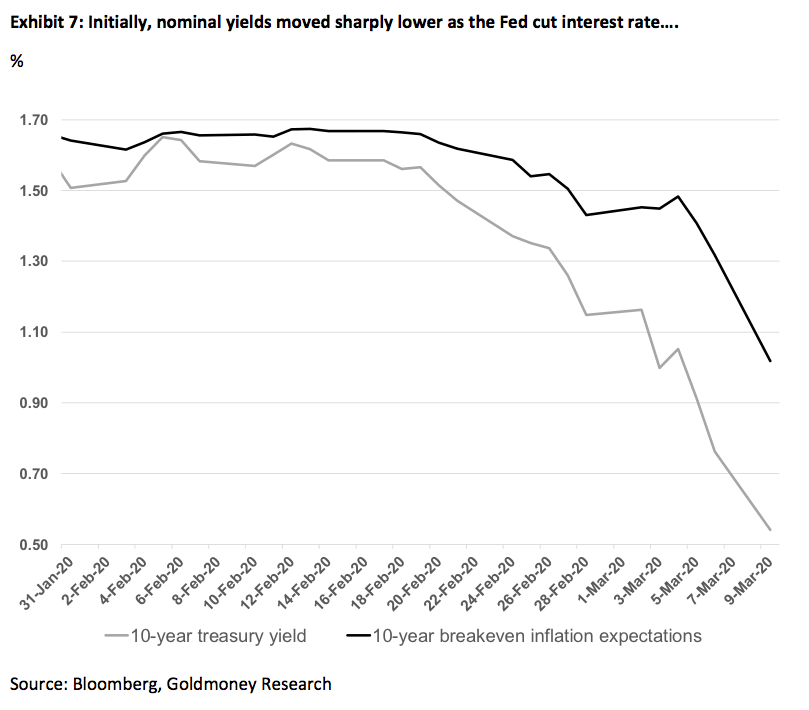
Sin embargo, lo que ocurrió después debió de suponer un pequeño shock para la Fed. Los rendimientos del bono del Tesoro a 10 años empezaron a subir. La Fed celebró una segunda reunión de emergencia el 15 de marzo de 2020, en la que redujo los tipos a cero. Pero esto no frenó los rendimientos nominales: el 19 de marzo de 2020, los bonos del Tesoro a 10 años volvieron a repuntar hasta el 1,15 %. Al mismo tiempo, las expectativas de inflación a largo plazo siguieron desplomándose y se sitúan actualmente en solo el 0,5 %.

Entonces, ¿qué efecto tuvo todo esto en las expectativas de tipos de interés reales? Se dispararon, del -0,57 % al +0,55 %.

Creemos que este enorme movimiento en las expectativas de tipos de interés reales fue el principal motor de la reciente caída del precio del oro, a pesar de todos los acontecimientos macroeconómicos supuestamente bajistas. Quizá te preguntes por la fortaleza del dólar. Podría decirse que un dólar fuerte tiende a ser bajista para el oro, así que ¿no estamos viendo simplemente al oro reaccionar a un dólar más fuerte? En nuestra opinión, la fortaleza del dólar y el brusco movimiento al alza de las expectativas de tipos de interés reales en USD son dos caras de la misma moneda, y se deben a las enormes ondas de choque que han penetrado en el sistema financiero y han provocado una demanda sin precedentes de USD.
Para ser claros, no creemos que esto se deba a que el mercado esté descontando algunas consecuencias a largo plazo de la actual pandemia de coronavirus. Estos acontecimientos recientes llevaban mucho tiempo gestándose, y la pandemia de coronavirus fue simplemente lo que acabó desencadenándolos. Una década de intervenciones sin precedentes de los bancos centrales a escala global ha sido un caldo de cultivo fértil para todo tipo de asignaciones erróneas de capital y ha dejado a los mercados desconectados de los fundamentos subyacentes. Parece que todo ello vuelve para atormentarnos al mismo tiempo.
¿Hacia dónde vamos desde aquí?
Creemos que la fortaleza de las expectativas de tipos de interés reales es temporal. La Fed está intentando desesperadamente controlar esta fortaleza del dólar. Hará lo que sea necesario. En otras palabras, suministrará a los mercados de crédito toda la liquidez que necesiten. Reducir sus balances, algo que la ex presidenta de la Fed Yellen describió como «tan aburrido como ver secarse la pintura», no ocurrirá nunca. Los bancos centrales volverán a intensificar sus programas de compra de activos y los ampliarán a activos que antes no tocaban, como la renta variable en EE. UU. Sin embargo, parece que los mismos volúmenes de compras de activos que supuestamente salvaron al mercado del abismo en 2009 ya no surten efecto. Esto debe de haber supuesto un gran shock para los banqueros centrales. Aun así, es improbable que por ello cambien de opinión. El hecho de que los mercados estén ahora casi descontando deflación para los próximos 10 años da, por tanto, a los bancos centrales el pretexto para repetirlo todo, solo que a mayor escala.
Como dijo en una ocasión el célebre Milton Friedman: «La inflación es siempre y en todo lugar un fenómeno monetario, en el sentido de que se produce, y solo puede producirse, por un aumento más rápido de la cantidad de dinero que de la producción». Los bancos centrales siempre pueden imprimir más dinero. Durante la crisis crediticia de 2008-2009 y después de ella, los bancos centrales entregaron ese dinero a los bancos. Pero parece que los banqueros centrales empiezan a darse cuenta de que esta estrategia ya no tiene los efectos deseados. Aunque esperamos nuevos rescates tanto del sector financiero como del no financiero en los próximos meses, creemos que entre los banqueros centrales crece la sensación de que, para combatir la temida deflación, el dinero debería entregarse directamente a las personas. Ya vemos esta práctica en economías asiáticas para contrarrestar los efectos económicos negativos del coronavirus. Pero más recientemente, incluso en EE. UU. se está debatiendo seriamente.
En última instancia, esto conducirá a unas expectativas de tipos de interés reales mucho más bajas de una de estas dos maneras. O bien las expectativas de inflación vuelven a subir mientras los rendimientos nominales bajan (lo que significaría que los bancos centrales han logrado de nuevo postergar el problema), o bien los rendimientos nominales siguen subiendo, pero solo porque la inflación empieza a subir mucho más (los bancos centrales pierden el control).
En el primer caso, el mundo monetario entraría en una fase similar a la posterior a 2008-2009, con tipos de interés extremadamente bajos o negativos y con los balances de los bancos centrales acumulando aún más activos que durante los últimos 10 años. En este caso, esperaríamos que los precios del oro marcaran nuevos máximos, pero que acabaran estabilizándose. Hasta que todo vuelva a empezar.
En el segundo caso, los bancos centrales pierden el control de la inflación. Los niveles de deuda son demasiado altos para contenerla como a finales de los años setenta y principios de los ochenta con el presidente Volcker, ya que paralizaría al gobierno, a los hogares endeudados y a las empresas. En este caso, esperamos que los precios del oro suban de forma significativa durante muchos años, ya que el poder adquisitivo del dólar iría disminuyendo.
La historia no se repite, pero rima
Curiosamente, al borde de la crisis crediticia ocurrió algo muy similar. La renta variable ya había alcanzado su máximo en 2007 y llevaba cerca de un año cayendo lentamente, mientras el oro subía de forma gradual (como una versión a cámara lenta de los últimos 3 meses). Sin embargo, entre julio y noviembre de 2008, el precio del oro cayó con fuerza, desde cerca de 1000 $ hasta casi 700 $, en medio de una venta masiva de acciones y de un descenso generalizado del valor de los activos (el inmobiliario, por ejemplo). Entonces, la caída de casi el 30 % también se debió a unas mayores expectativas de tipos de interés reales (los rendimientos de los TIPS pasaron del 1,5 % al 3 %) y a un fuerte descenso de los precios de la energía a más largo plazo (el Brent a 5 años a plazo pasó de 140 $/barril a 80 $/barril). Posteriormente, las expectativas de tipos de interés reales bajaron de más del 3 % a -1 % como consecuencia de una intervención sin precedentes de los bancos centrales, los precios de la energía a más largo plazo volvieron a superar los 100 $/barril y el oro se revalorizó un 250 % en un periodo de 2,5 años.
En la situación actual, el movimiento principal ha venido del fuerte repunte de las expectativas de tipos de interés reales. La caída de los precios de la energía a más largo plazo contribuyó solo marginalmente al descenso del precio del oro. Tampoco esperamos que los precios de la energía a más largo plazo caigan mucho más desde aquí. Ya son demasiado bajos y todo lo que sucede hoy apoya con fuerza los precios dentro de unos años. Es posible que los precios del petróleo se enfrenten ahora a una destrucción de demanda sin precedentes, pero también podríamos ver a corto plazo una destrucción de oferta sin precedentes si los productores de esquisto, e incluso otros productores, empiezan a quebrar. El gasto de capital ya se ha reducido drásticamente, incluso en productores de la OPEP como Arabia Saudí. Lo más probable es que esto acelere el aumento de los precios a más largo plazo que llevamos tiempo esperando, ya que la producción convencional está a punto de entrar en una fase de declive a largo plazo.
En cuanto a las expectativas de tipos de interés reales, nunca deberían haberse comportado así. Tampoco esperamos que esto dure mucho más. En 2008, los bancos centrales tardaron bastante en comprender la gravedad del problema, y todavía lo recuerdan. Esta vez actúan con mucha más rapidez y están decididos a cortar de raíz una nueva crisis crediticia. Por ello, esta fortaleza del dólar y el consiguiente aumento de las expectativas de tipos de interés reales podrían cambiar en un instante. Los rendimientos de los TIPS ya se están revirtiendo en el momento de escribir estas líneas.
Como ya hemos señalado antes, históricamente la Fed ha recortado los tipos un 5,5 % de media en una recesión. Al llegar al límite inferior, no creemos que la Fed reduzca mucho más los tipos de los fondos federales, pero hará el equivalente mediante QE o algo similar. La tabla siguiente muestra hacia dónde predice nuestro modelo que irá el precio del oro en los próximos años.

Los tipos nominales alcanzaron su máximo en este ciclo en el 1,75 %. Si la Fed recorta los tipos el 5,5 % habitual, quedarían en -3,75 %. Aunque no esperamos que la Fed baje realmente los tipos a un nivel tan negativo, creemos que hará al menos eso en términos equivalentes mediante QE. Nuestro modelo predeciría que el precio del oro subirá a 2600 $/ozt o más en un entorno así.
Estas previsiones reflejan el escenario en el que los bancos centrales vuelven a ser capaces de ir posponiendo el problema. Sin embargo, en el escenario alternativo que hemos descrito antes, los bancos centrales pierden el control de la inflación. En ese escenario, a nuestro juicio, el precio del oro subirá mucho más.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.