
Adiós al papel occidental. Moviéndose a la vista de todos, China ha creado un nuevo mercado en Hong Kong, listo para tomar el relevo de Londres y Nueva York cuando muera el dólar.
Primero, veamos brevemente qué ocurrió con el oro durante la crisis de la OPEP de 1973-1974.
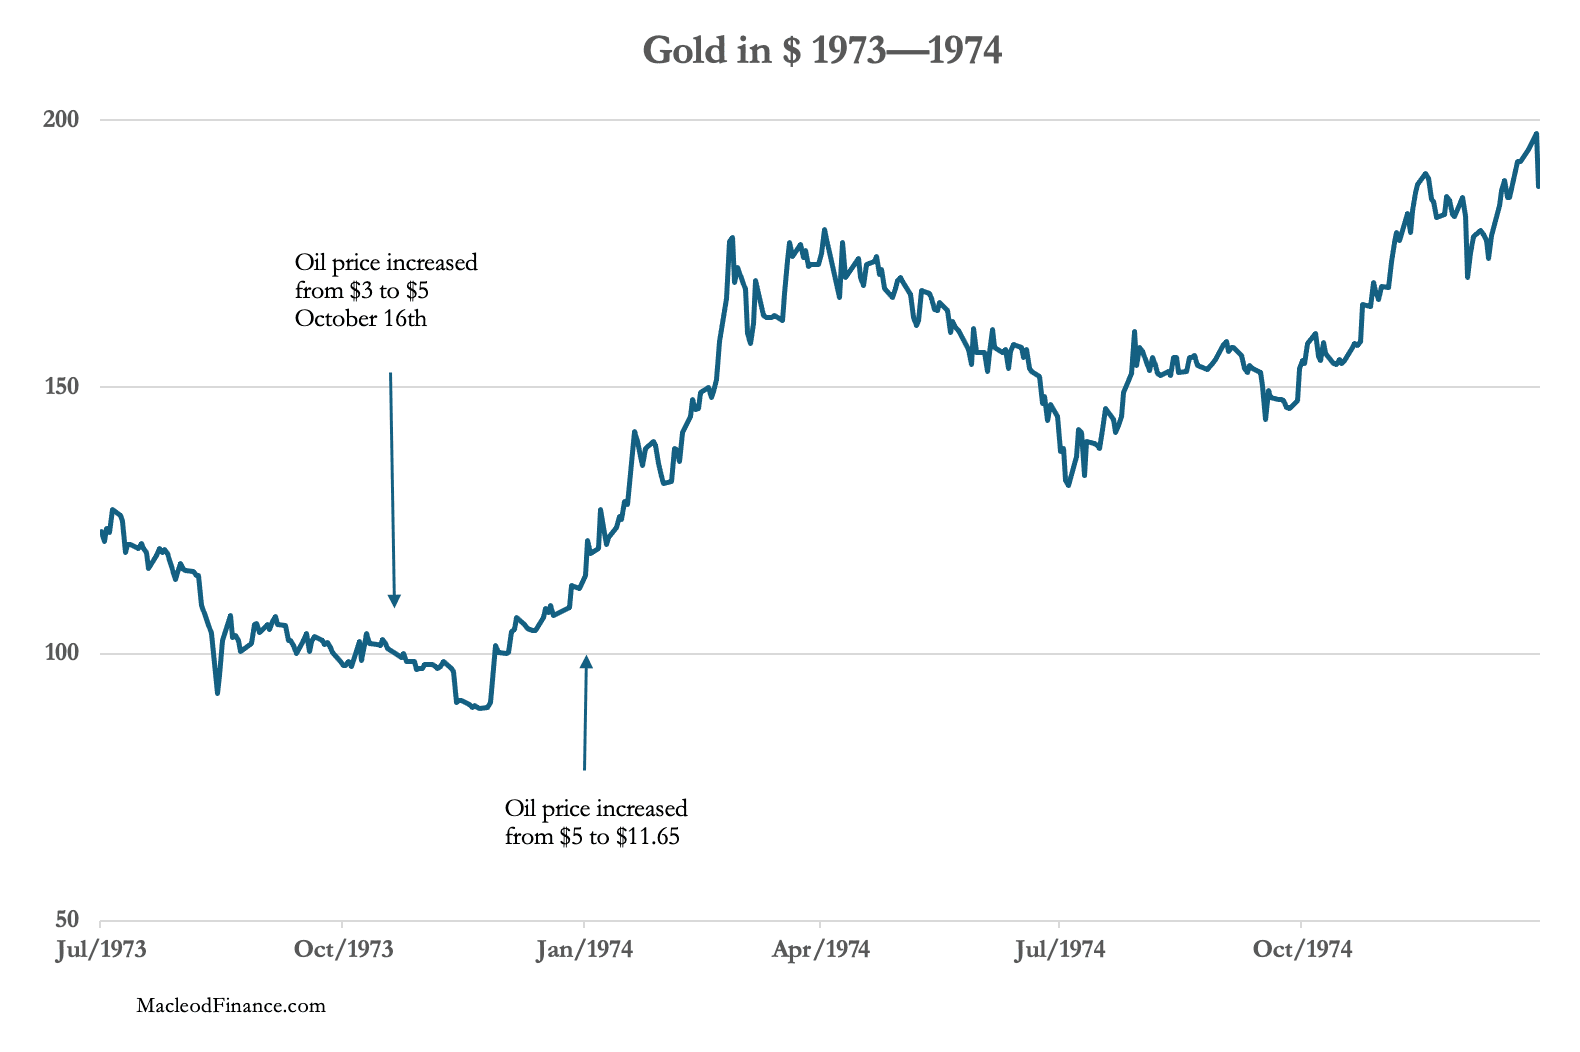
Fíjate en que el oro fue a la baja cuando la OPEP, liderada por el jeque Yamani, subió el precio del petróleo un 66 %. Tras caer hasta los 90 $ a finales de noviembre, empezó a subir antes de que Yamani elevara aún más el precio a principios de enero de 1974, hasta los 11,65 $. El oro acabó duplicándose a final de año. Si esto se repitiera hoy, veríamos cómo el oro casi se duplica hasta los 7.750 $ en menos de cuatro meses, para superar después los 8.000 $ en solo doce.
Es algo en lo que pensar, no una previsión.
Ahora, la actualidad…
Tras sacudirse a los especuladores, el PBOC y los bancos comerciales de China han aprovechado la ocasión para adquirir cantidades significativas de metal precioso. En 2026, hasta mayo, China importó 692 toneladas de oro no monetario, y la cifra de mayo, 163 toneladas, es el total mensual más alto en más de un año. Todavía no conocemos el total de junio, pero hay todos los motivos para creer que este ritmo de importaciones de oro ha continuado.
El oro monetario no figura en las cifras de aduanas. En lo que va de año, esto ha supuesto otras 40 toneladas hasta finales de junio, lo que representa ventas de divisas extranjeras por parte del PBOC, casi todas dólares, por unos 60.000 millones de dólares. Pero eso no es todo. También importó 1.626 toneladas de plata en el primer trimestre, vendiendo otros 4.000 millones de dólares. Si se suma el oro no monetario, los bancos se deshicieron de otros 100.000 millones de dólares hasta mayo.
A esta actividad podemos añadir otros metales básicos y materias primas que China ha estado comprando, como el cobre. Añade el ácido sulfúrico, los fertilizantes, etc., que ya no exporta a cambio de dólares. Quizá China ve este gráfico y entiende sus implicaciones:
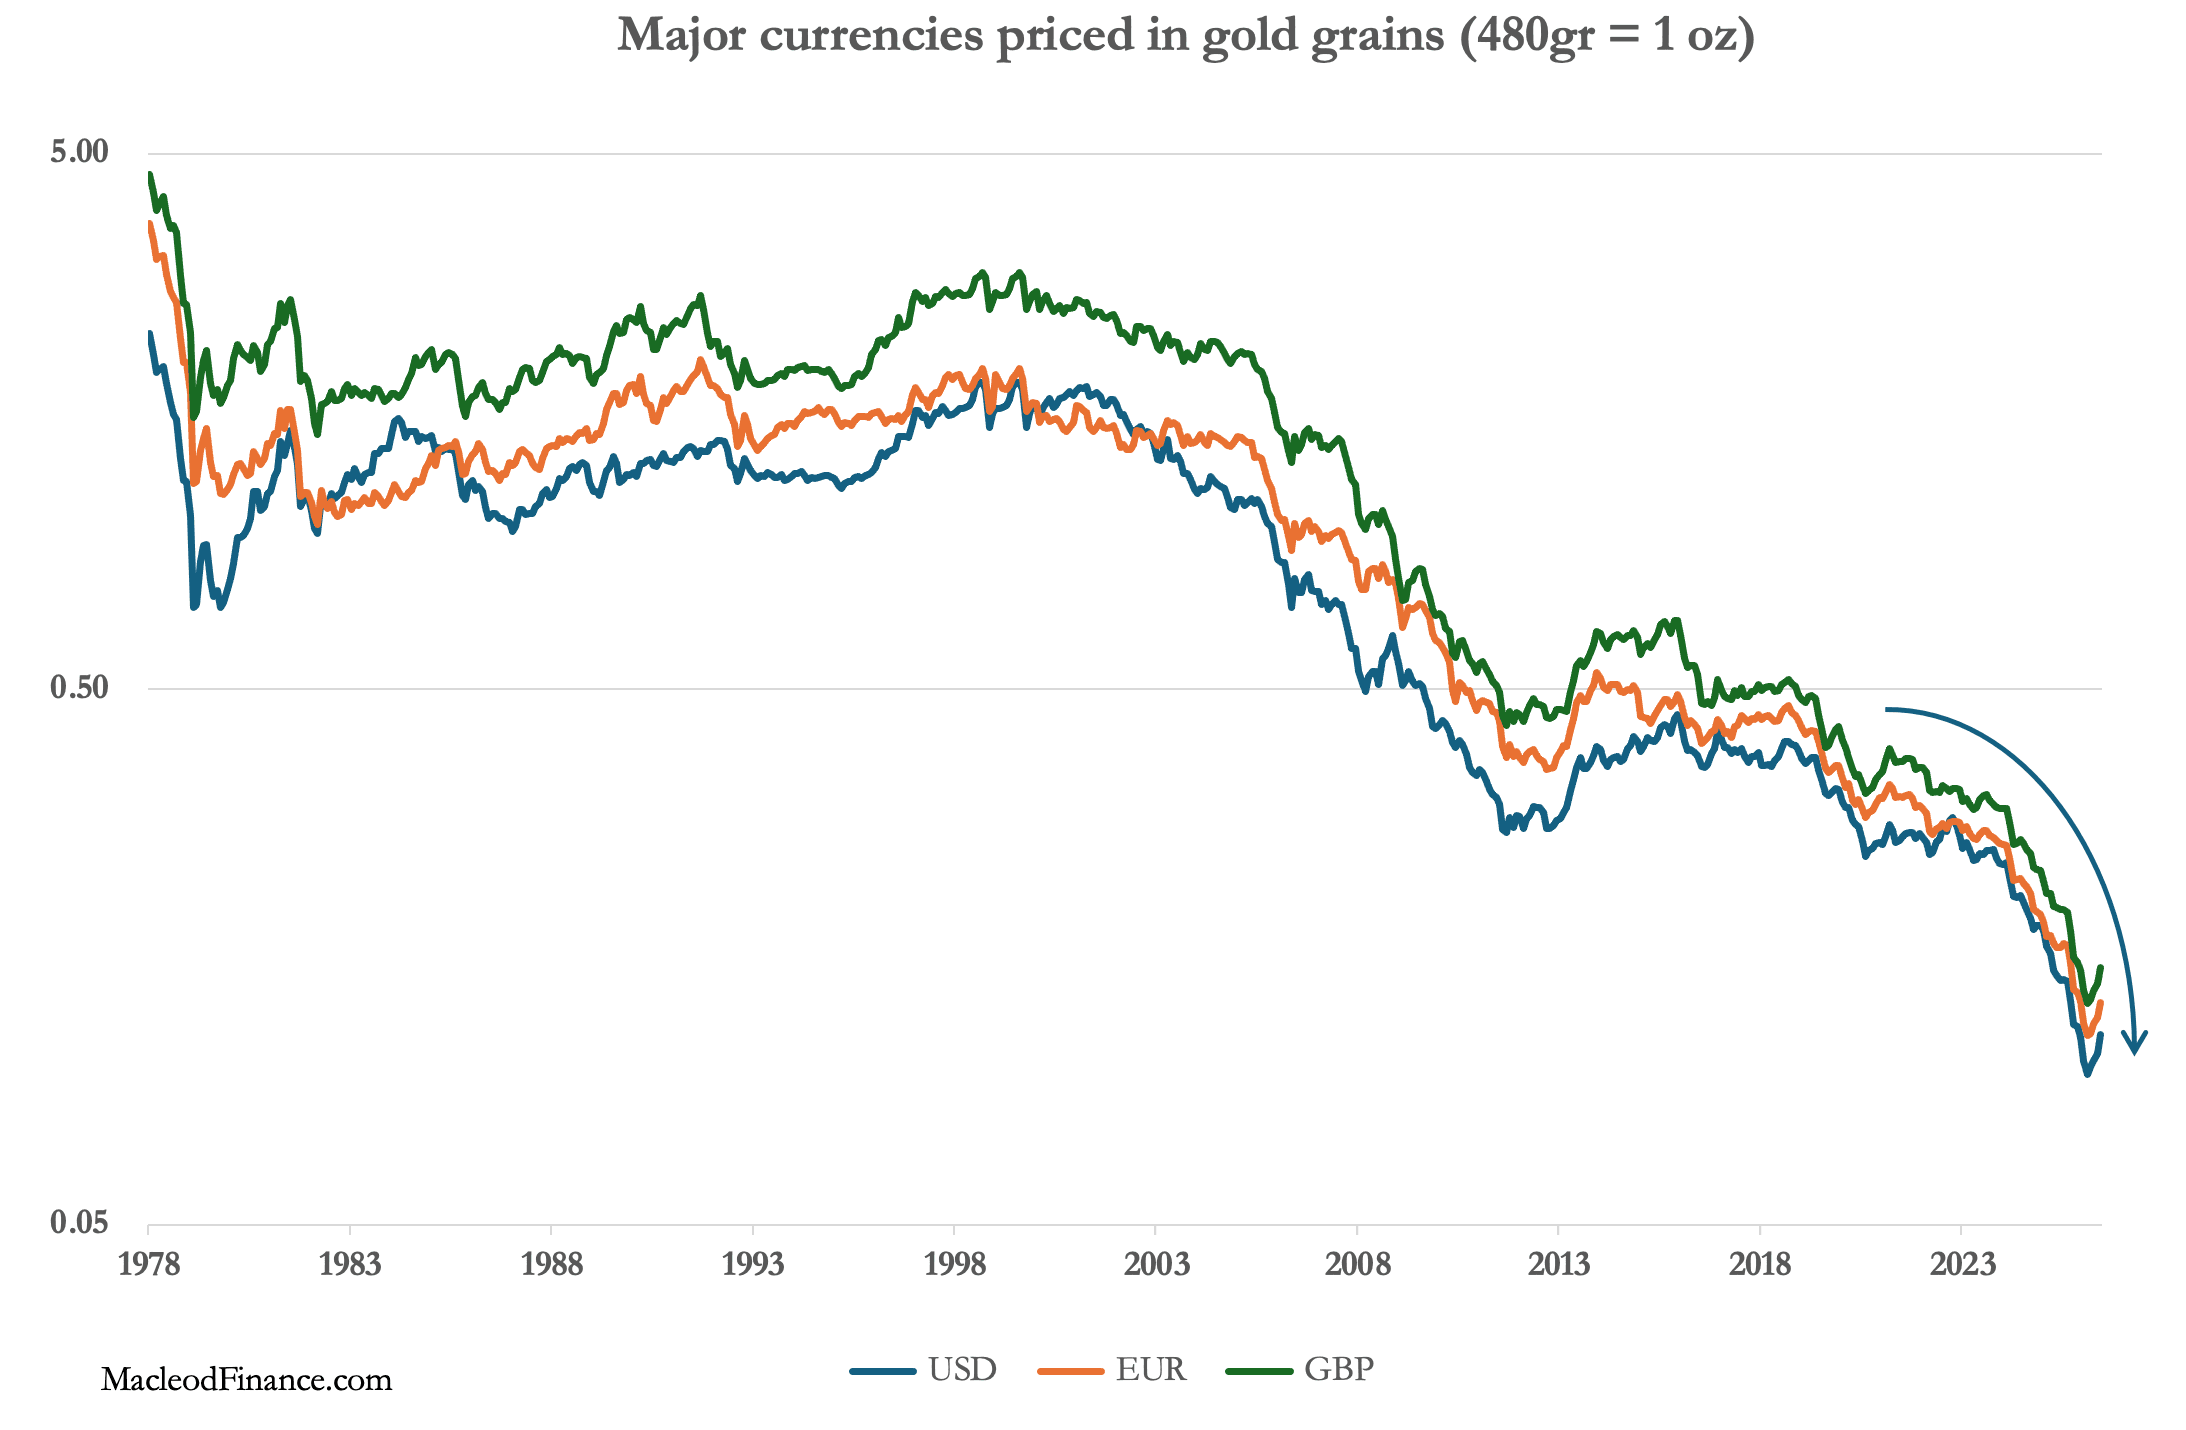
Salir del crédito, que se ha usado como arma contra sus aliados y podría usarse contra ella. Además, la caída del valor de las divisas medido en dinero real se está acelerando. Es evidente que el riesgo de que el fin del sistema de moneda fiduciaria esté próximo es significativo, en cuyo caso China debería deshacerse de ellas para comprar cualquier cosa que pueda necesitar en el futuro.
Al ser aliada de Irán, podemos apostar a que ve la situación con mucha claridad. Los mercados de capitales del G7 no lo hacen, aferrados a la esperanza de que Ormuz se abra pronto. Y, de todos modos, fíjate en el precio del petróleo, que ha vuelto a situarse no mucho más alto que antes de que Estados Unidos e Israel atacaran Irán.
En cuanto a los precios del oro y la plata, se parece mucho a la deriva a la baja de octubre-noviembre de 1973. Pero esta crisis del petróleo es potencialmente peor que la crisis de la OPEP de finales de 1973.
En otras palabras, el banco central más importante de Asia actúa como si el dólar y las monedas fiduciarias asociadas fueran a quedarse pronto sin valor. Mientras tanto, sus exportaciones marcan récords, con un total de 452.000 millones de dólares en los cinco meses hasta mayo. ¿Ves el problema? Si tienes oro y plata que no quieres a cambio de dólares, al PBOC le gustaría saber de ti.
Mientras tanto, los mercados de papel de Londres y Nueva York están en coma, con solo un destello de interés incipiente, como indica el gráfico del interés abierto del oro:
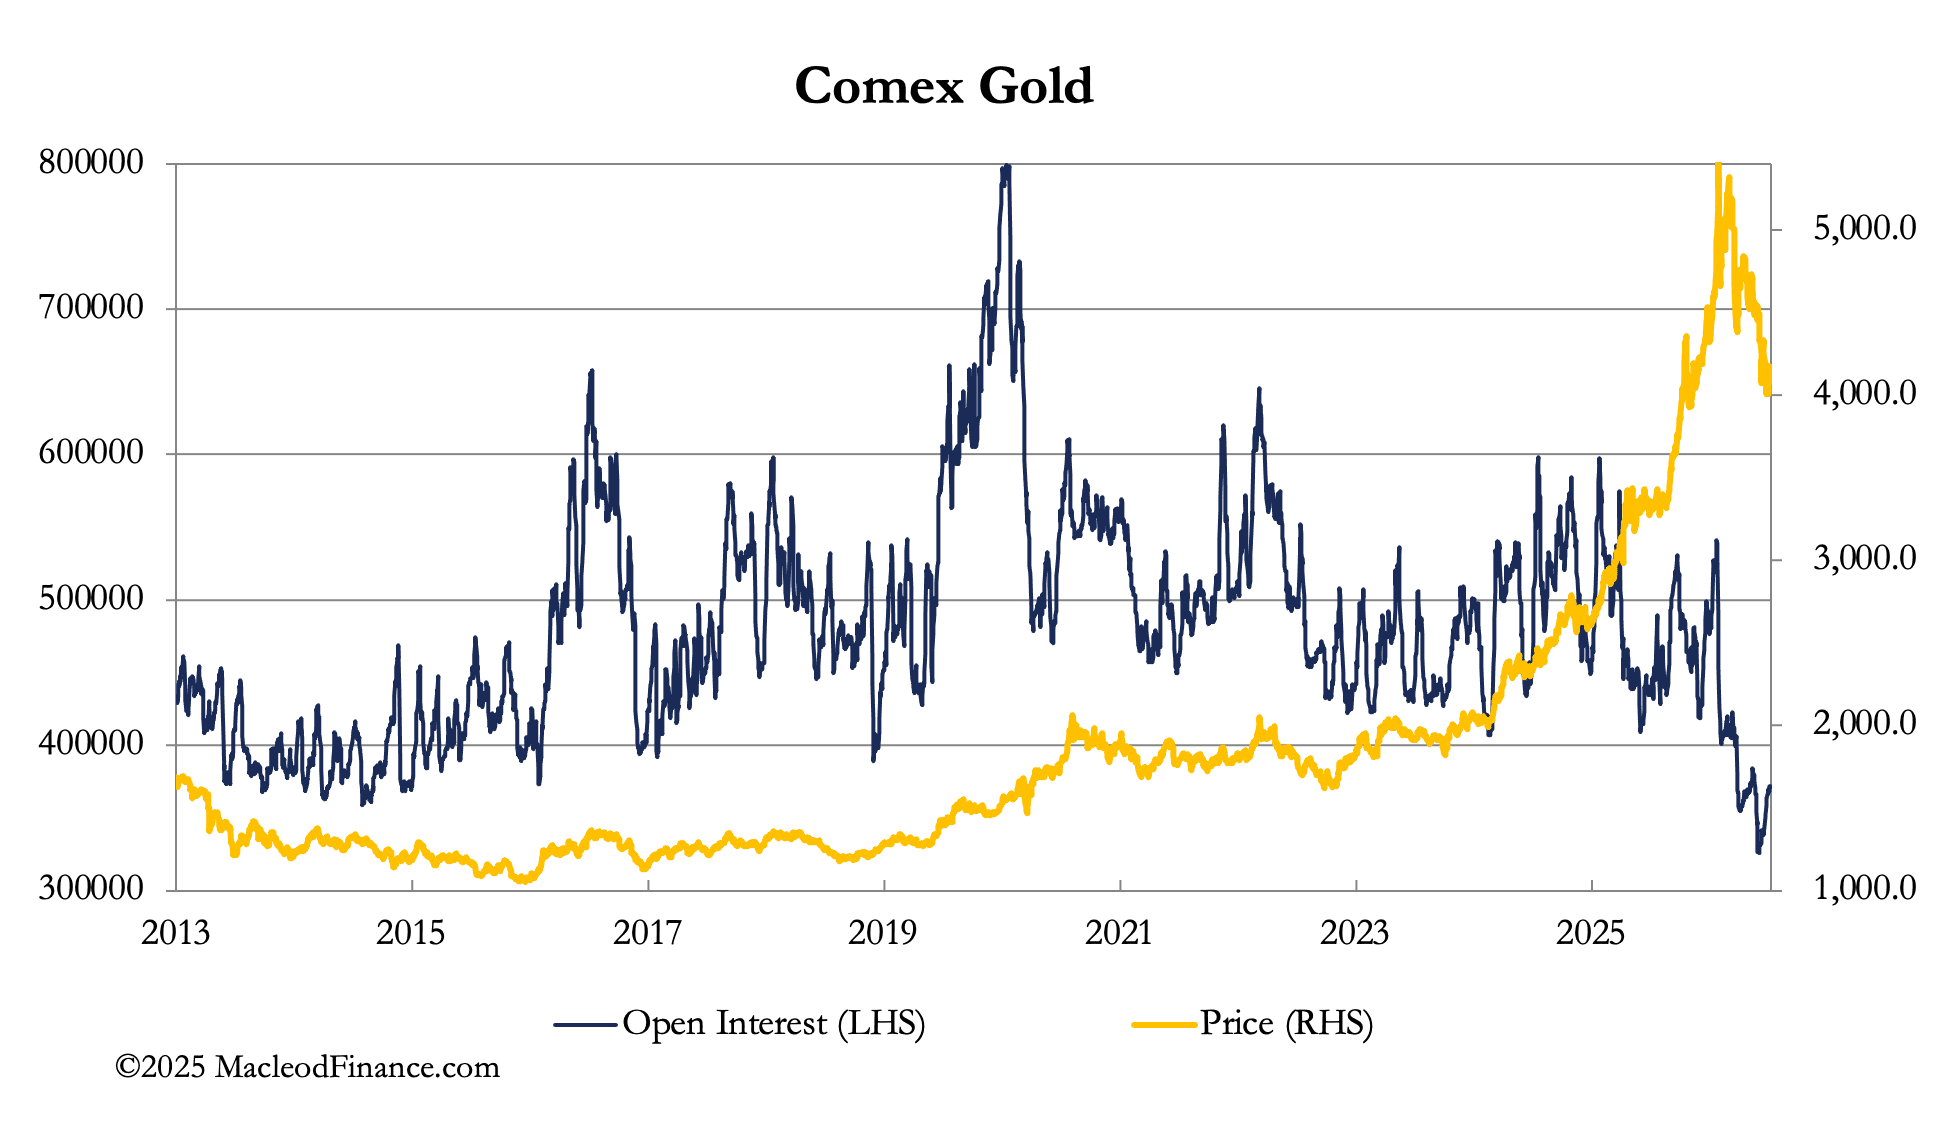
Esta semana, el oro apenas varió, tras el festivo del Día de la Independencia del viernes pasado en Comex y los renovados ataques de EE. UU. contra Irán. Pero el interés abierto sigue en los niveles más bajos desde 2014. Y ahora los bancos de China buscan cerrar las posiciones de los especuladores locales antes del 24 de julio. Solo podemos suponer que es para poder cubrir sus posiciones cortas, ¿antes de algún acontecimiento importante?
Ese es el problema para los operadores de este mercado, en pocas palabras. Podrían despertarse una mañana descolocados porque la historia ha cambiado radicalmente. Solo quienes acumulan metal y no se distraen con juegos de papel asegurarán el valor de librarse del crédito en colapso en forma de monedas fiduciarias.
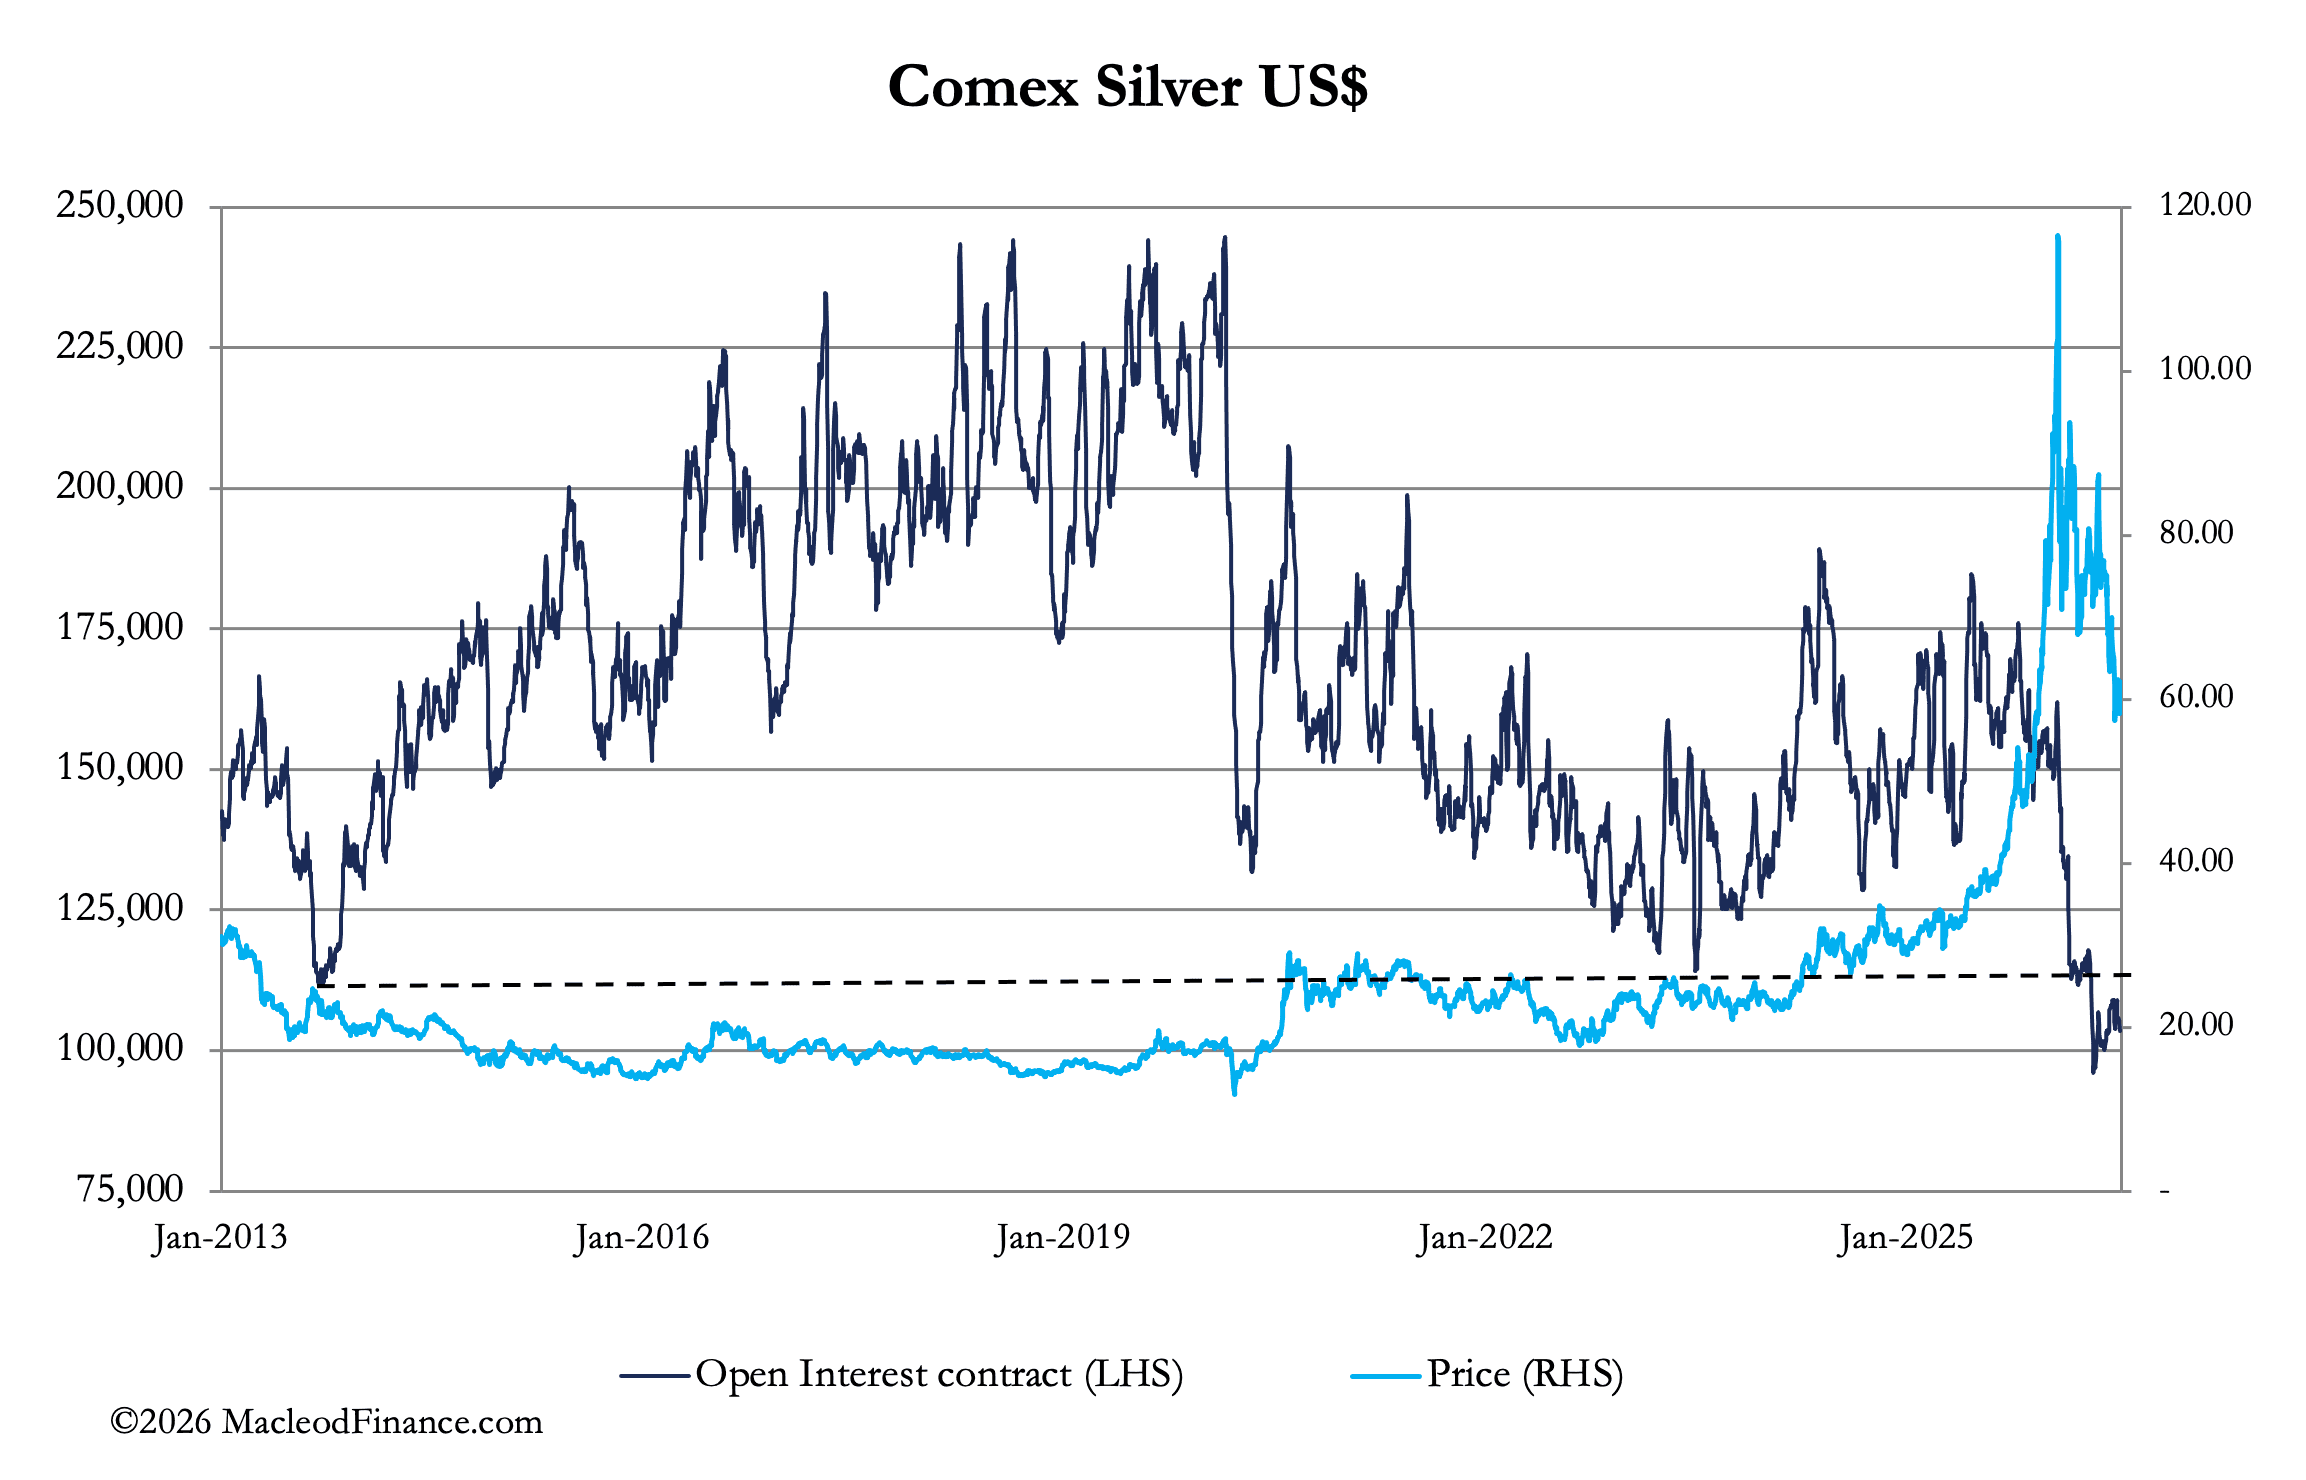
La historia de la plata es similar. El interés abierto en Comex es el más bajo en muchos años, pero tras un breve repunte vuelve a tender a la baja. La razón es la misma que afrontan los bancos chinos en el oro. El establishment está en corto y se niega, en la práctica, a emitir más papel vinculado a la plata. En China, simplemente ordenan a los largos que cierren sus posiciones. Los Swaps no tienen ese lujo.
Entonces, ¿qué está tramando el PBOC? Está extendiendo el SGE (que posee y dirige) a Hong Kong. Al mismo tiempo, está liberalizando el movimiento de oro físico entre Shanghái y Hong Kong, tras anunciar que ya no se requiere su permiso para exportar oro a la isla. Ha anunciado una ampliación sustancial de las instalaciones en Hong Kong, ha creado una infraestructura basada en un sistema de compensación y liquidación, está reactivando la negociación de futuros de oro en dólares junto con los futuros de oro en yuanes, está estableciendo una conexión de entrega con el SGE, se está coordinando con Shenzhen para el refinado y el perfeccionamiento regulatorio, concede incentivos fiscales a la negociación de oro en Hong Kong, refuerza la liquidez en yuanes, fomenta nuevos vehículos de inversión vinculados al oro, incluso para los fondos de pensiones nacionales, y planea una enorme ampliación de las instalaciones de almacenamiento hasta más de 2.000 toneladas.
Es toda una lista. También es coherente con los pasos anteriores que permitirían a China situar el yuan en un patrón oro. ¿Es ese el significado del 24 de julio, cuando los grandes bancos quieren ver cerradas las posiciones largas especulativas? Quizá no, pero una repetición de finales de 1973 es, para empezar, una posibilidad real.
Conviene estar atentos, muy atentos.