
El propósito de esta nota es llamar la atención sobre las posiciones técnicas extremas en el mercado del oro y la plata. La información procede de los informes semanales Commitment of Traders y de los informes mensuales Bank Participation. Conviene señalar que, aunque son los conjuntos de informes de mercado más completos que existen, reflejan básicamente la actividad de cobertura y especulación, que no es lo mismo que la demanda física. Tampoco abarcan otros mercados de papel, algunos de los cuales ganan importancia, como la Bolsa de Futuros del Oro de Shanghái.
El contexto de estos mercados ha sido de escasez de existencias físicas, desde luego desde principios de 2013, si no antes, debido al aumento de la demanda asiática. El fin de los mercados alcistas de los metales preciosos se produjo a finales de 2011, pero no hubo una liquidación significativa de oro físico en Occidente hasta el ataque bajista concertado de abril de 2013. Desde entonces, la liquidación de oro físico de los ETF no ha bastado para cubrir la creciente demanda asiática de oro físico, que se ha atendido con ventas de los bancos centrales. La situación de la plata es más compleja por el componente de demanda industrial, pero los patrones de demanda de plata como inversión parecen haber coincidido en líneas generales con los del oro.
Ha habido tres ataques bajistas en Comex desde abril de 2013, con intervalos de seis meses: el primero hace un año justo, el segundo en diciembre, y el tercero está en curso. Los bajistas parecen ajustar sus ataques a los cierres contables de fin de trimestre, lo que sugiere una manipulación coordinada. Surge la pregunta de si el ataque actual tendrá éxito o no.
Oro
El gráfico más importante es el de posiciones cortas de la categoría Managed Money. Son grandes operadores especulativos, en su mayoría fondos de cobertura, operadores de alta frecuencia y fondos guiados por algoritmos. En esencia, siguen la tendencia: compran cuando el mercado sube y venden cuando baja.
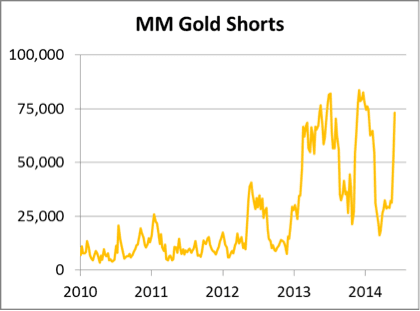
Fíjate en lo volátil que se ha vuelto esta medida desde que los fondos de cobertura se convencieron de que el oro estaba en un mercado bajista. A principios de 2013, los iniciados supieron que se preparaba un gran ataque bajista y las posiciones cortas superaron por primera vez los 50 000 contratos. El primer gran máximo, por encima de los 75 000 contratos, se produjo en junio de 2013, cuando el oro tocó fondo por debajo de los 1200 $. Después se forzó a los bajistas a cerrar posiciones, antes de lanzar otro ataque a principios de diciembre, que de nuevo llevó el oro por debajo de los 1200 $. Esta vez el oro se ha mantenido por encima de los 1240 $ y se dan las condiciones para un tercer cierre forzoso de posiciones bajistas, con las cortas acercándose al nivel de 75 000 contratos.
Lo que nos dice este gráfico es que la categoría Managed Money está acumulando posiciones cortas de cara al final del segundo trimestre, esperando otra caída de precios de fin de trimestre y que el precio se mueva a nuevos mínimos por debajo de los 1200 $.
La otra cara de esta actividad especulativa la asumen los bancos y la cobertura comercial. El siguiente gráfico muestra las posiciones netas de los bancos estadounidenses y extranjeros.

Durante los últimos tres años y medio, los bancos no estadounidenses han mantenido una posición neta corta estable de 40 000 contratos. Es lo que cabría esperar, porque los creadores de mercado, que es en la práctica el papel de los bancos de metales preciosos, suelen operar con una cartera corta. Antes del máximo del mercado en septiembre de 2011, los bancos estadounidenses (normalmente tres o cuatro) se vieron muy presionados por la tendencia alcista, lo que se reflejó en la rápida expansión de la demanda de ETF de oro sintético, hasta que la tendencia de precios se volvió negativa en 2012.
El desplome de precios de abril de 2013 permitió a los bancos estadounidenses pasar a posiciones largas en futuros, y siguen siendo netos largos hasta hoy (por poco). Esto indica que los bancos estadounidenses son relativamente neutrales sobre el resultado del mercado, mientras que los no estadounidenses operan con normalidad en la deriva bajista y están cortos en 32 818 contratos, el equivalente a unas 100 toneladas de oro.
El siguiente gráfico es el de los comerciales no bancarios. Son minas y chatarreros que cubren su producción, y refinerías y otros compradores comerciales que cubren su demanda futura estimada.
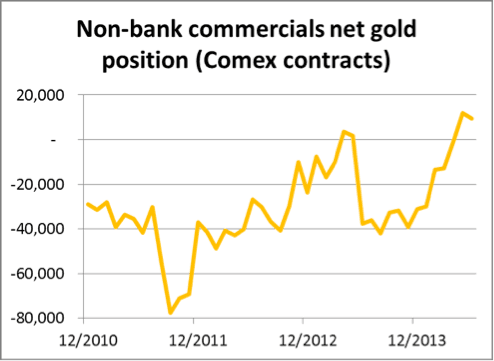
La posición fuertemente corta en el periodo previo a finales de 2011 reflejaba la actividad de cobertura de las minas. Como era previsible, utilizaron la mejora de los márgenes sobre los costes de extracción para asegurar beneficios. Las minas recibieron presiones de los accionistas para reducir las coberturas, algo que hicieron hasta abril de 2013, cuando este gráfico se volvió positivo brevemente. El desplome de precios de ese mes cambió el sentimiento de los inversores en los mercados de capitales occidentales, y las minas volvieron a cubrirse, mientras que los procesadores retrasaron sus compras. Sin embargo, a medida que los precios se acercaron al coste de producción, la cobertura comercial disminuyó hasta el punto de que los comerciales no bancarios están ahora en posición neta larga de unas 30 toneladas.
Es una posición poco habitual en el mercado de futuros. Nos indica que no hay oferta primaria neta a estos precios, lo que justifica que los bancos estadounidenses mantengan una posición equilibrada o positiva. Los bancos no estadounidenses ven una oferta de las minas del mundo libre de unas 8 toneladas de media diaria, por lo que sus posiciones cortas equivalen a unas dos o tres semanas de esa oferta.
Conclusión
Nos dirigimos hacia otro "bear squeeze" (cierre forzoso de posiciones bajistas), potencialmente más violento que los dos anteriores, debido a la falta de liquidez compensatoria procedente de las coberturas comerciales. Todo depende de los bancos estadounidenses y de si desean volver a posicionarse en corto a estos niveles. No ignoran el aumento de la demanda asiática y es poco probable que incrementen sus posiciones cortas de forma significativa. Además, con el mercado de Londres sometido a un intenso escrutinio regulatorio y con el futuro del "fixing" diario en duda, es probable que los bancos de metales preciosos sean más cautos a la hora de adoptar posiciones agresivas.
Plata
Veamos ahora la plata, utilizando los mismos datos de mercado. La sorpresa llega con nuestro primer gráfico, el de las posiciones cortas de Managed Money.

Estos seguidores de tendencias se han metido en una posible trampa, con posiciones cortas por un total de 214.020.000 onzas, equivalentes al 25 % de la producción minera mundial anual. Que consigan o no salir de esta posición dependerá de que los bancos y los coberturistas comerciales aporten la liquidez necesaria para ello.
Hasta cierto punto, esta posición bajista extrema se ha visto compensada por un aumento de las posiciones largas de Managed Money. Estas incluyen ETF sintéticos, por lo que la posición neta es casi siempre larga: hasta la actual ofensiva bajista, que ha dejado a esta categoría de inversores en posición neta corta de 7.638 contratos. El inminente vencimiento del contrato de julio tendrá un efecto importante en las próximas dos semanas, con unos 97.000 contratos que se cerrarán o se renovarán.
A continuación, veamos la posición neta de los bancos según el Bank Participation Report.
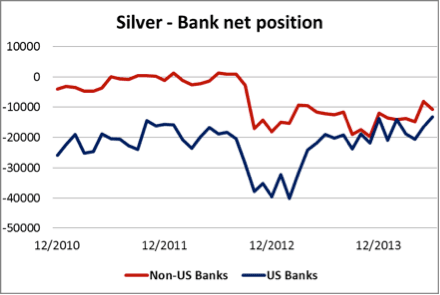
Lo interesante de este gráfico es que los dos o tres bancos estadounidenses presentes en este mercado han reducido su posición neta corta al nivel más bajo de los últimos cuatro años. Además, los bancos no estadounidenses han reducido sus posiciones cortas netas a unos 10.000 contratos. Esto sugiere que, como grupo, los bancos consideran poco probable que la plata baje mucho más a medio plazo.
El siguiente gráfico corresponde a los comerciales no bancarios.

Sin contar los bancos, mineras, refinerías y usuarios industriales han mantenido una posición neta larga desde octubre de 2012, cuando, según la CFTC, un operador comercial con una gran posición corta fue reclasificado como banco. Tras tener en cuenta este ajuste, los comerciales no bancarios han tendido a mantener una posición equilibrada, y actualmente los usuarios industriales compran a plazo en mayor medida que las minas que se cubren directamente en el mercado.
Conclusión
Las posiciones cortas de managed money en plata son demasiado grandes en relación con la liquidez compensatoria de los bancos y de los usuarios comerciales del mercado. Por definición, son más especulativas que las posiciones largas de managed money, que han aumentado en menor medida. Si partimos de la suposición razonable de que los bancos aprovecharán la oportunidad para estrangular a los especuladores de managed money, la plata podría subir con fuerza y muy rápido. En ese caso, un "bear squeeze" en este mercado relativamente poco líquido podría acelerar otro en el oro. No obstante, el vencimiento del contrato de julio podría hacer imprevisible el momento exacto.
La primera semana de julio, o antes, debería traer una recuperación significativa de los precios del oro y de la plata, según la situación técnica del mercado en Comex, y bien podría marcar el punto a partir del cual los precios suban considerablemente, dados los extremos de sentimiento negativo en las categorías de managed money.