
Los bancos centrales nos venden la propuesta de las CBDC como una forma de estar al día y de aprovechar las oportunidades que ofrecen las nuevas tecnologías para hacer evolucionar los sistemas de pago.
El Banco de Pagos Internacionales ha estado coordinando la investigación sobre las CBDC, y este artículo describe brevemente cómo ven su evolución el BPI y los miembros de su comité. Estamos en una fase temprana y quedan por resolver varias cuestiones importantes, como si las CBDC pagarán intereses y cuál será la probable reacción de los bancos comerciales al ver cómo los bancos centrales se meten en su terreno.
Además, hay que considerar dos funciones distintas de las CBDC. Está la minorista, en la que los particulares tienen acceso directo al banco central como contraparte, y la mayorista, para que los intermediarios financieros liquiden operaciones internacionales.
Es dudoso que lleguen a existir las CBDC. Para ser creíbles, su introducción tendrá que coordinarse a nivel del G20, y es poco probable que se emitan de forma generalizada antes de finales de la década. Probablemente será demasiado tarde para salvar al mundo de una crisis financiera y monetaria en desarrollo que amenaza con cambiarlo todo. Además, habrá que convencer a los estadounidenses de que su hegemonía del dólar no se verá comprometida. Y lo que casi con seguridad lo frenará es el poderoso lobby bancario de EE. UU., que probablemente recordará a los políticos que reciban la legislación necesaria que un superviviente político es aquel que, una vez comprado, se queda comprado.
Introducción
Este mes, la credibilidad de las criptomonedas se puso en entredicho cuando el precio del bitcóin y el de sus imitadoras siguieron cayendo con fuerza. El bitcóin se ha reducido a la mitad desde su máximo, que fue hace solo dos meses.Esto deja a todos los implicados con quebraderos de cabeza. Como sustituto del sector privado de unas monedas fiduciarias en declive, la credibilidad del bitcóin puede haber sufrido un golpe mortal, y muchos observadores lo comparan ahora no en el contexto de la rápida expansión de la cantidad de dinero fiduciario, sino con los valores tecnológicos más especulativos, que casualmente también han recibido una buena paliza. Pero unos pocos actores estatales en los márgenes se han convertido en firmes partidarios, en particular El Salvador.
Mientras El Salvador acumula bitcóin, otros gobiernos buscan prohibirlo o restringirlo. Aunque parece interesado en desarrollar su propia moneda digital, el banco central de Rusia propuso hace poco restricciones a la negociación de criptomonedas, si bien es cierto que el debate sigue abierto. China, el estado autoritario por excelencia, prohibió hace tiempo las plataformas de intercambio de criptomonedas y ya está probando su propia moneda digital respaldada por el Estado.
Otros gobiernos actúan con más cautela, conscientes de que la capitalización de mercado de las criptomonedas, que llegó a ser de 3 billones de dólares (ahora 2 billones), refleja una riqueza considerable del sector privado en sus propias jurisdicciones. Sin duda, a los principales bancos centrales les encantaría seguir a Rusia y China y prohibir el bitcóin y sus imitadoras. Pero, en lugar de un ataque frontal contra los libros de contabilidad distribuidos y la amenaza que suponen para sus monedas fiduciarias, los principales gobiernos de todas partes parecen aplicar una estrategia de estrangulamiento gradual, con la esperanza de que el fenómeno cripto se apague. Al fin y al cabo, la moneda es competencia exclusiva del Estado y, salvo algún inconformista como El Salvador, ¿quién quiere una alternativa del sector privado?
Esta es la visión del estatista. Pero por si acaso, se están llevando a cabo estudios sobre las monedas digitales de banco central, las CBDC. Los más escépticos pueden anticipar cómo evolucionará la relación entre los libros de contabilidad distribuidos del sector privado y una versión estatal centralizada. A medida que avance el desarrollo de las CBDC nacionales, se introducirán restricciones cada vez mayores al bitcóin y a otros rivales. Hay algo que los gobiernos y los bancos centrales no soportan, y es que haya rivales del sector privado que amenacen su monopolio sobre la moneda.
La investigación sobre el desarrollo de las CBDC la coordina un comité del Banco de Pagos Internacionales, dirigido por los principales bancos centrales (con la notable excepción del Banco Popular de China) y el propio BPI. Todos los demás bancos centrales pueden esperar beneficiarse del proyecto y seguir sus recomendaciones.
Solo la semana pasada, la Fed de EE. UU. publicó el primero de lo que promete ser una serie de documentos de consulta sobre una CBDC estadounidense. La importancia del enfoque estratégico de la Fed es capital, ya que el dólar es el gran patriarca de todas las monedas a través del cual Estados Unidos controla el mundo. Una CBDC sustituta no debe amenazar la hegemonía del dólar. Si lo hace, podemos suponer que todo el concepto de CBDC acabará siendo un mortinato.
¿Qué es una CBDC?
Una CBDC es una forma digital de dinero de banco central distinta de los saldos de las cuentas tradicionales de reservas o de liquidación. Es un instrumento de pago digital, denominado en la unidad de cuenta nacional y constituye una obligación directa del banco central.[i]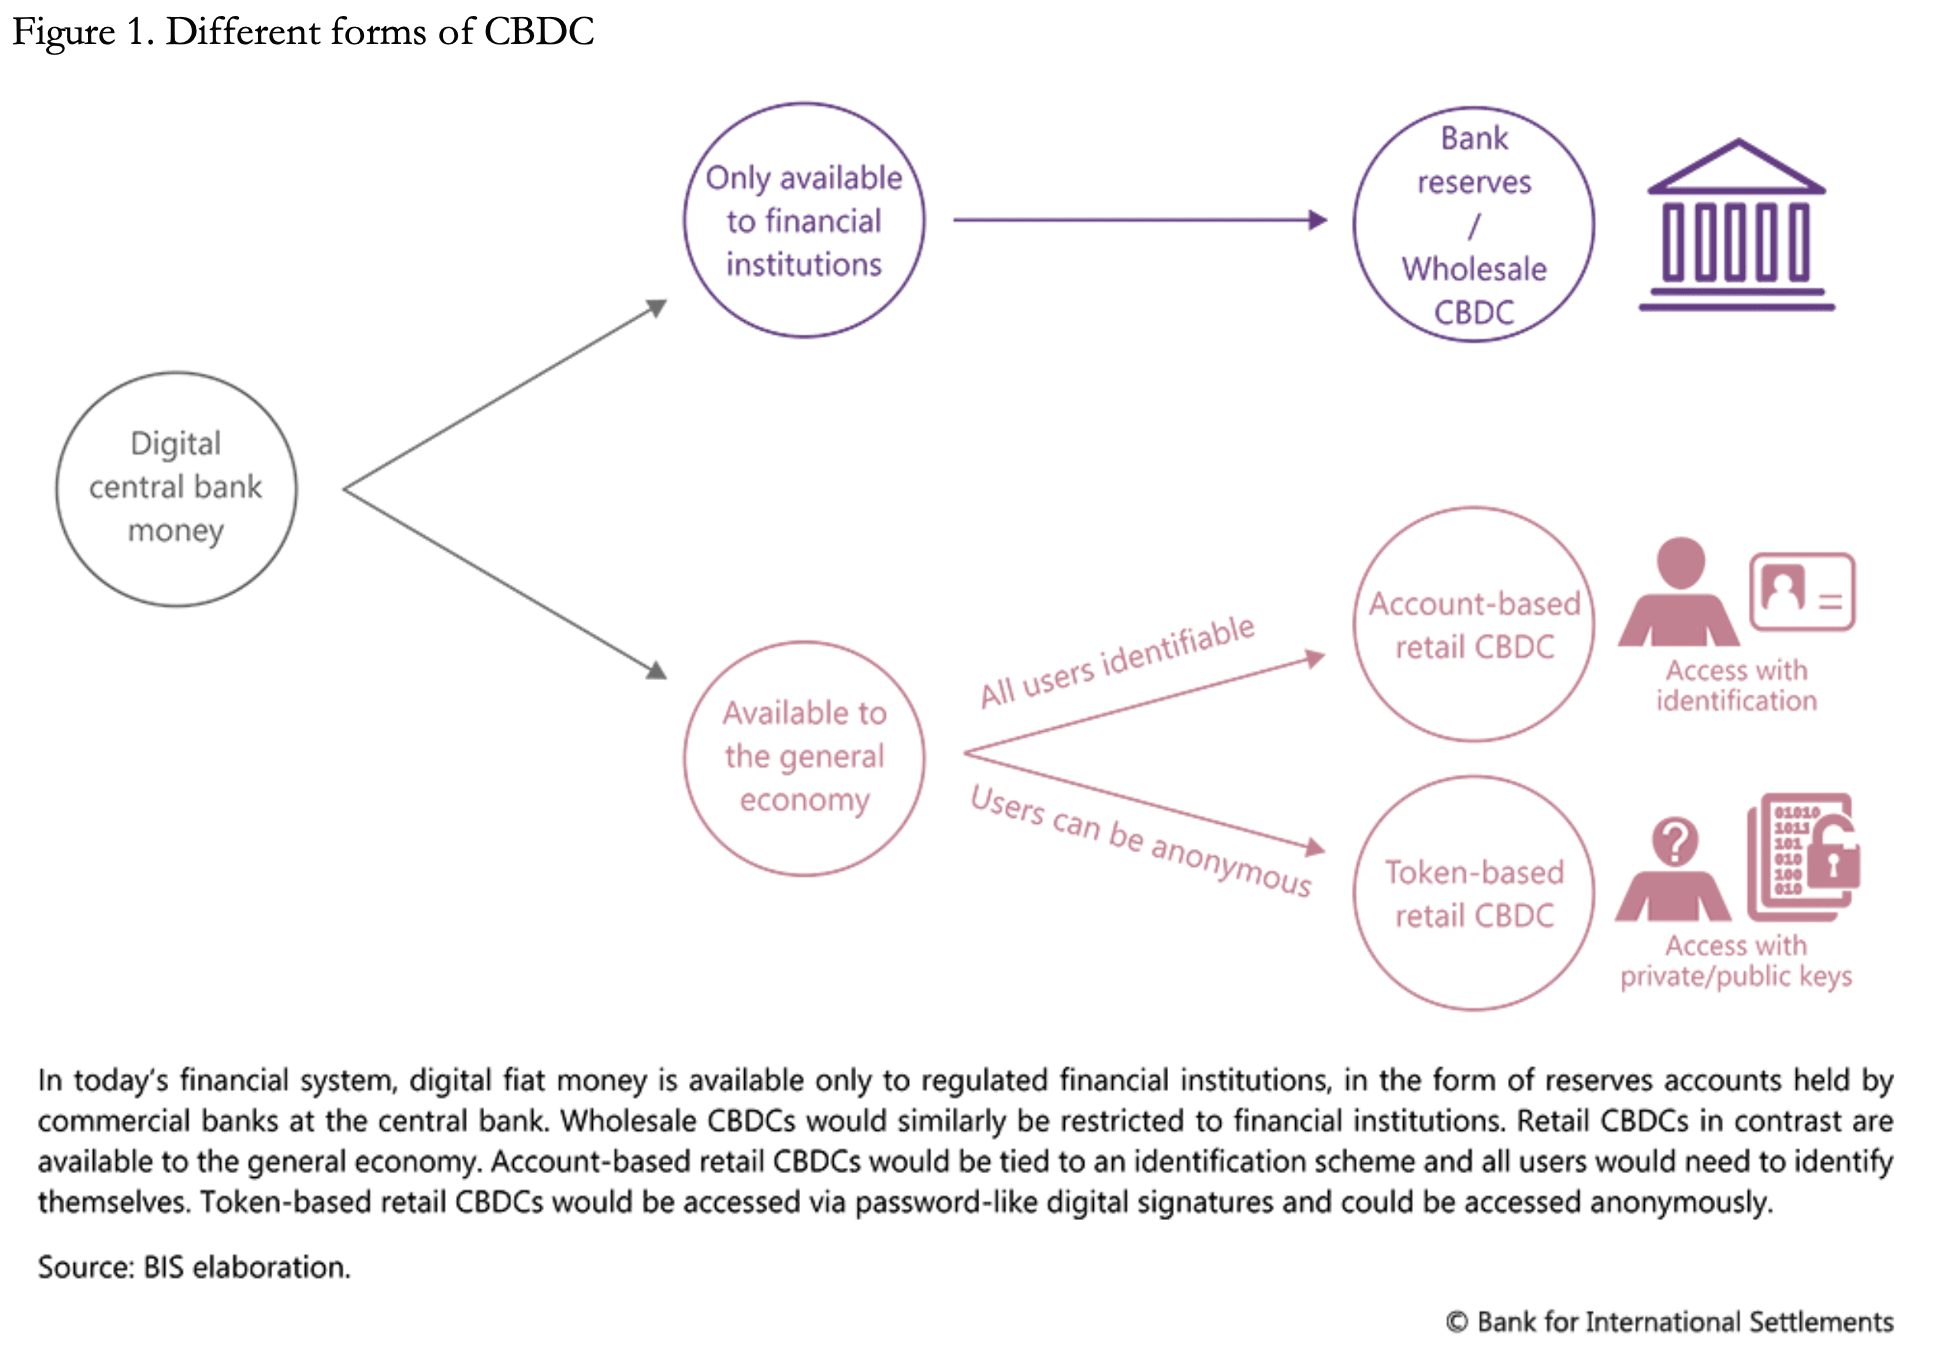 Se han identificado dos funciones distintas. Por un lado, una función de uso general, o minorista, en la que una CBDC es una alternativa al efectivo y al dinero de depósito de los bancos comerciales. Por otro, una función mayorista para su uso entre intermediarios financieros, que incluye las liquidaciones transfronterizas. La figura 1 anterior ilustra los flujos de estas dos funciones diferentes.
La adopción de una CBDC exige que un banco central actualice sus sistemas bancarios para atender a decenas o incluso cientos de millones de depositantes y empresas, una tarea cuya magnitud y cuyos retos tecnológicos no deben subestimarse.
La figura 2 ilustra la relación entre una CBDC minorista y los pasivos monetarios existentes.
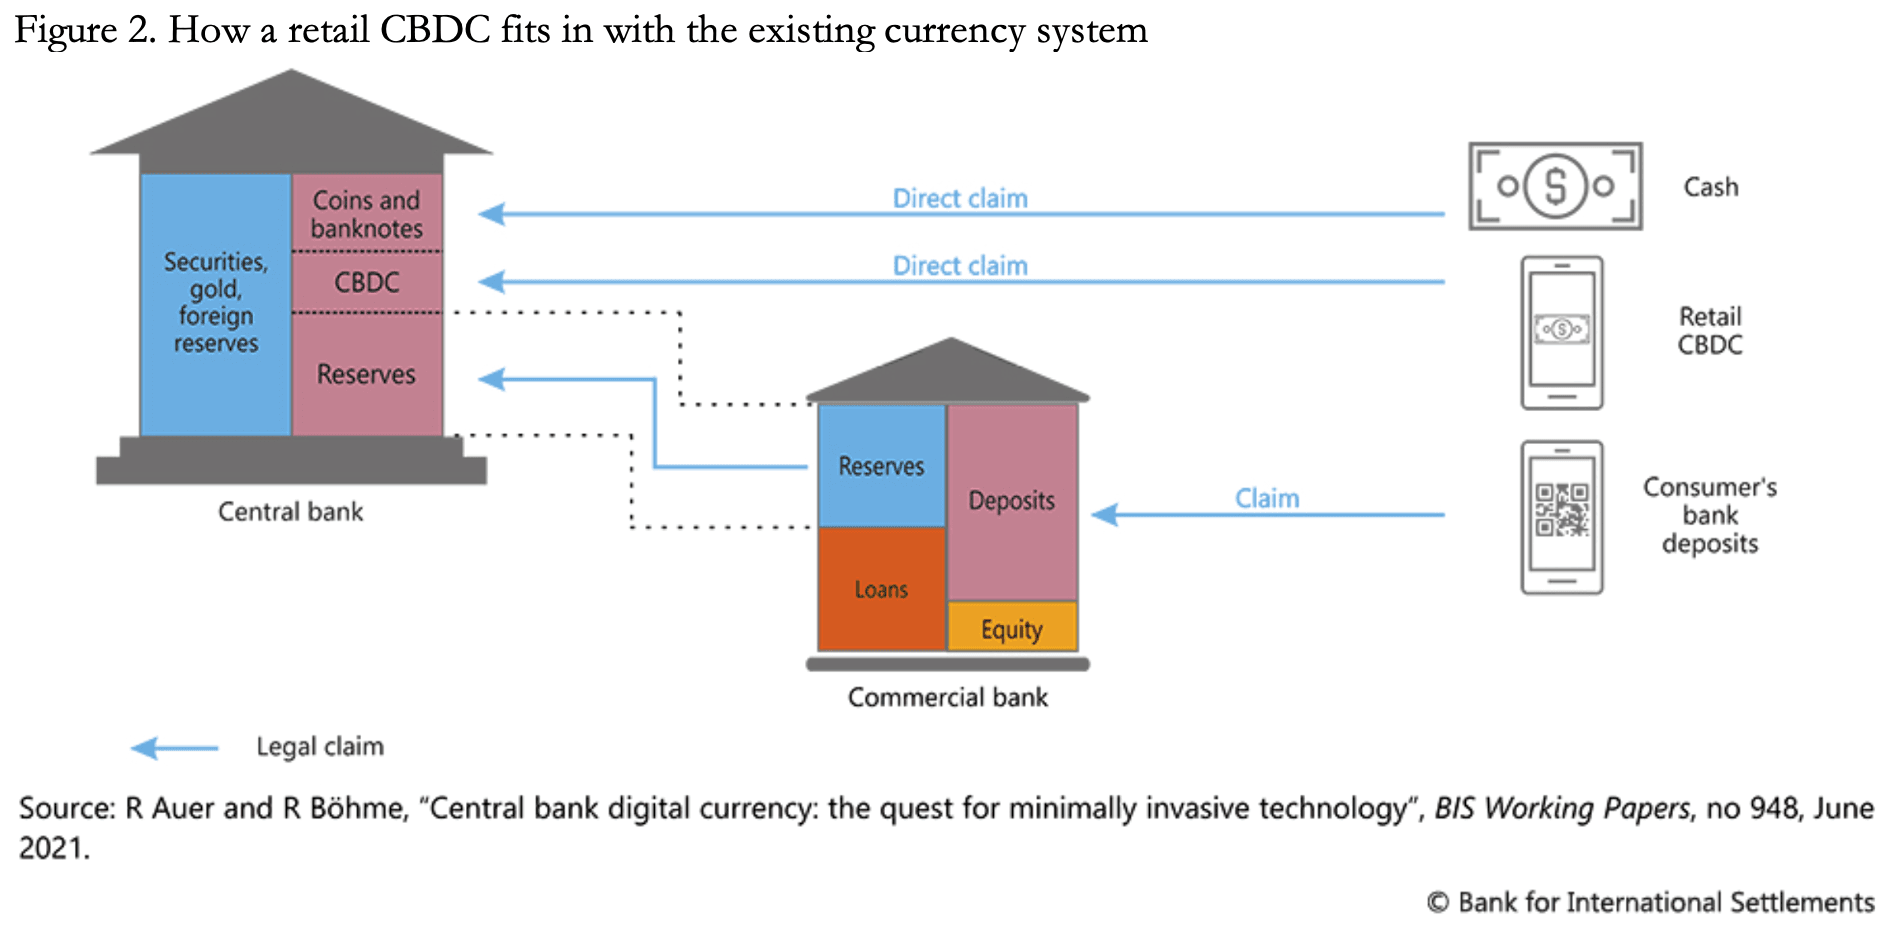 Las CBDC están concebidas como un complemento de los sistemas de liquidación y de las cantidades de moneda actuales. El descenso en el uso de billetes y monedas, que son una forma al portador de pasivo del banco central y una reclamación directa contra este, se esgrime como justificación para un nuevo medio de liquidación electrónico con la misma consideración monetaria, en forma de CBDC minorista.
El uso generalizado de las tarjetas de débito ha difuminado la distinción entre los billetes y monedas que emite un banco central y el dinero de depósito, que es un pasivo de los bancos comerciales. Quienes usan moneda en transacciones minoristas, por lo general, desconocen esta distinción, y los reguladores bancarios consideran que su supervisión justifica el funcionamiento fluido entre estas categorías de riesgo diferentes.
Aun así, los bancos centrales son conscientes de la posible perturbación que una CBDC podría causar en los sistemas de liquidación existentes y, por este motivo entre otros, van a proceder con cautela sin lugar a dudas.
La función mayorista de una CBDC es distinta de la de ser simplemente una alternativa a los billetes, ya que se parece más a las reservas del balance de un banco central. Si se introduce una CBDC mayorista, será con el objetivo de ampliar la función del banco central a las liquidaciones transfronterizas, con la intención de hacerlas más eficientes y con comisiones de transacción más bajas. Eso requerirá los mismos estándares operativos y legales entre las distintas CBDC, lo que exige cooperación internacional en la forma de establecerlas; de ahí el probable papel futuro del BPI, que ya define el marco regulatorio global, a través del Comité de Basilea, que los bancos comerciales deben cumplir.
Sin duda, la cooperación transfronteriza en materia de CBDC es un proyecto de varios años. Por ahora, lo único que puede hacer el comité del BPI es elaborar directrices a partir de las cuales cada banco central pueda hacer planes a largo plazo, de modo que las distintas CBDC puedan llegar a integrarse algún día en un sistema de liquidación global. Esto también explica una fase inicial de diseño de CBDC para uso minorista, o nacional, con vistas a que sean compatibles con el uso mayorista.
El beneficio de una CBDC minorista para el Estado
Augustin Carstens, director general del Banco de Pagos Internacionales, hizo los siguientes comentarios en un vídeo patrocinado por el FMI sobre las monedas digitales de banco central:«Pretendemos establecer la equivalencia con el efectivo, pero hay una enorme diferencia. Por ejemplo, con el efectivo no sabemos quién está usando hoy un billete de 100 dólares, no sabemos quién está usando hoy un billete de 1.000 pesos mexicanos.
Una diferencia clave con una CBDC es que un banco central tendrá un control absoluto, conforme a las reglas y normas que determinarán el uso de esa expresión de pasivo del banco central, y contaremos con la tecnología para hacerlo cumplir. Esos dos aspectos son extremadamente importantes y marcan una enorme diferencia con respecto a lo que es el efectivo.»[ii]
Es evidente que lo que atrae a Carstens es que las CBDC ofrecen a los bancos centrales la posibilidad de aumentar su control sobre cómo se utiliza la moneda: un control no solo sobre los mercados y las economías, sino también sobre las personas y las empresas. Carstens parece no inmutarse en absoluto ante los problemas que esto plantea para la libertad personal. No obstante, la Figura 1 anterior sugiere que existe la opción de que las CBDC basadas en tokens ofrezcan anonimato. Pero, dado el deseo de todos los bancos centrales de tener control para reducir al mínimo las transacciones delictivas y la evasión fiscal, es poco probable que se preserve el anonimato. Y en cualquier jurisdicción en la que se pueda considerar importante la libertad personal, siempre existe la presión de la conformidad internacional para garantizar que, en nombre de la prevención del fraude y la evasión fiscal internacionales, la libertad personal no pueda protegerse.
La libertad individual de comprar y vender bienes y servicios, con el Estado informado automáticamente de cada transacción, supone una enorme ruptura con el uso de billetes y monedas. Esto podría convertirse en un obstáculo para la adopción generalizada y el éxito de una CBDC minorista en algunos países. Pero, para los particulares, puede que no haya alternativa si las CBDC minoristas se convierten en el pretexto para eliminar por completo el efectivo.
Además, aunque algunos bancos centrales desconfiarán de que una CBDC interfiera en la aplicación de la política monetaria, otros han expresado su deseo de utilizarlas para ampliar el control sobre los resultados económicos. Por ejemplo, al emitir CBDC con una fecha de caducidad a partir de la cual pierden todo su valor, un banco central podría acelerar el gasto de capital, la expansión del empleo o la demanda de los consumidores en sectores favorecidos, como la energía verde, u otros sectores considerados merecedores de promoción y protección estatales.
La aplicación selectiva de tipos de interés positivos y negativos a las CBDC minoristas podría considerarse una herramienta adicional para reforzar las políticas monetarias mediante la orientación de la inversión de capital y la gestión económica. Sin duda, esta es una de las varias posibilidades que entusiasmarán a los planificadores a medida que se desarrollen los conceptos de CBDC.
Eso pertenece al futuro. Por ahora, el concepto de CBDC debe ser coherente con el fomento de mejores opciones de liquidación. A través de las reservas de los bancos comerciales, los bancos centrales proporcionan el respaldo último del sistema bancario y, en lo que respecta a las liquidaciones en general, ofrecen garantías de seguridad, integridad y acceso a la moneda y a los depósitos. Los bancos centrales también tienen la tarea de proporcionar liquidez suficiente para asegurar el buen funcionamiento del sistema de pagos, en última instancia como prestamista de último recurso. A través de su regulación bancaria, los bancos centrales supervisan la integridad y la eficiencia de sus sistemas nacionales de liquidación.
La introducción de una CBDC no debe socavar estas funciones, sino que debe percibirse como un refuerzo de ellas.
Las consecuencias para los bancos comerciales
Uno de los problemas que aún no se han abordado es el efecto que tendría la introducción de las CBDC minoristas sobre los depósitos bancarios. El origen de los depósitos bancarios es siempre la creación de préstamos, que actúan como la contrapartida de pasivo, en la contabilidad por partida doble, del crédito bancario registrado como activo en los balances de los bancos. A medida que los prestatarios disponen de sus préstamos para realizar pagos, los depósitos recibidos por los beneficiarios se distribuyen por toda la red bancaria, y el reequilibrio se logra a través de los mercados interbancarios mayoristas.Una nueva clase de pasivo del banco central para liquidaciones electrónicas corre el riesgo de drenar de la red bancaria comercial el dinero de depósito que, de otro modo, se reciclaría entre los bancos. Y aunque resulta tentador pensar que los depósitos en los bancos más grandes probablemente estarán a salvo, habrá muchos bancos más pequeños en todo el mundo que podrían enfrentarse a retiradas masivas de depósitos hacia la relativa seguridad de una CBDC.
El efecto de la fuga de depósitos hacia los bancos centrales desde sistemas bancarios comerciales muy apalancados, en particular el del euro y el del sector japonés, podría ser catastrófico. Ambos presentan de media ratios de activos sobre capital superiores a veinte veces, y algunos bancos tienen un apalancamiento aún mayor, de modo que un traspaso de menos del 5 % de sus depósitos podría llevarlos a la crisis.
Además, para los depositantes, la comodidad de transferir depósitos a una CBDC de forma electrónica e inmediata, sin la molestia de hacer cola para obtener efectivo que un banco se niega a entregar en grandes cantidades, podría convertir una crisis de liquidez bancaria en un suceso de un solo día o de una noche.
Solo por este motivo, parece poco probable que se conceda al público acceso a una CBDC sin trabas. Además, cuando se presente a los banqueros comerciales un plan de CBDC, es probable que se opongan con firmeza por la amenaza que supone para los depósitos de sus clientes. Es incluso probable que esto les importe más que el riesgo de que una CBDC represente una competencia desleal para la banca comercial, una posibilidad sobre la que es probable que las opiniones estén divididas.
En los regímenes autoritarios, el argumento de la competencia podría no importar. Pero en EE. UU., los bancos son grupos de presión poderosos que financian los gastos electorales de los políticos. Parece probable que su antipatía se convierta en un obstáculo insalvable para la introducción de una CBDC en dólares, si es que las propuestas llegan tan lejos.
Consideraciones prácticas y políticas
Aunque algunos bancos centrales podrían encontrar una oposición política mínima, la mayoría de las jurisdicciones necesitarán que se apruebe una legislación habilitante, sin la cual un régimen global de CBDC no puede avanzar. El curso de acción es probablemente el siguiente:- Con el acuerdo de los principales bancos centrales, el BPI ultima los borradores de propuestas de CBDC para presentarlos a los ministros de Finanzas en una reunión del G20. Como pronto, este primer paso se presentará en la cumbre del G20 de 2023 en la India. Lo más probable es que sea en 2024 o 2025. Conviene recordar que Basilea III, que fue la respuesta a la crisis financiera de 2008-2009, sigue sin estar plenamente implantado más de una década después.
- Los bancos centrales querrán tranquilizar a sus legisladores asegurándoles que los sistemas propuestos han sido probados a fondo y son seguros y robustos antes de redactar la legislación necesaria. Las pruebas mediante programas piloto podrían empezar el año que viene en algunos casos, pero, dada la seriedad de este asunto, la naturaleza burocrática de la introducción y puesta en marcha de los sistemas informáticos gubernamentales y la enorme magnitud que supone abrir cuentas para toda la población y sus empresas, es probable que lleve tiempo.
- Un acuerdo internacional sobre CBDC con normas comunes, la legislación necesaria aprobada en los países del G20 y su implantación difícilmente llegarán antes de finales de esta década, y es posible que se extiendan hasta bien entrada la década de 2030.
A juzgar por las declaraciones de Jay Powell sobre el tema, la Fed mantiene una línea muy cautelosa. A principios de este mes, la Fed publicó lo que promete ser solo el primero de una serie de documentos de consulta pública, y su lectura deja la impresión de cierta reticencia a abordar las cuestiones de fondo. Una lista sugerida de veinte preguntas por responder lo deja claro, de modo que es probable que este plan de CBDC se aparque indefinidamente.[iii]
Que la Fed está dando largas es, obviamente, una cuestión de opinión. Un asunto crucial detrás de esta opinión es el efecto de las CBDC sobre la hegemonía actual del dólar. Aunque la Fed podría plantearse una CBDC minorista en dólares, argumentando que ofrecerá perspectivas de un sistema de liquidación mejorado, podemos estar razonablemente seguros de que el Tesoro se resistirá a que el BPI marque la agenda de una versión mayorista de la moneda estadounidense. En los pagos internacionales, el dólar ya sufre los ataques del renminbi y del euro, un deterioro que el Tesoro querrá contener.
No podemos adivinar el desenlace de esta cuestión. Y además están los obstáculos que pondrán los poderosos intereses de la banca comercial, que no querrán ver amenazado su monopolio de creación de crédito por la fuga de sus depósitos.
La amenaza del bitcoin para las monedas fiduciarias estatales
Que los bancos centrales se estén uniendo para ofrecer una alternativa viable al bitcoin y a sus imitaciones antes de prohibir su uso como medios de intercambio es una suposición respaldada por los intereses y las acciones de los propios bancos centrales. Si realmente fuera así, no debería sorprendernos, dado que las autoridades monetarias han demostrado que no admiten las relaciones entre dinero, moneda y crédito. Por ello son incapaces de decidir si el bitcoin encaja en alguna de estas categorías y, por tanto, de valorar la gravedad de la amenaza.Para actuar como principal medio de intercambio en sustitución de la moneda fiduciaria gubernamental, el bitcoin debe cumplir todas estas funciones. Durante milenios, el oro ha sido dinero sin riesgo de contraparte y, más recientemente, ha servido de respaldo a sustitutos de la moneda, en los que solo circulaban pequeñas cantidades de oro físico. En teoría, el bitcoin guardado en una cartera podría cumplir ese papel del dinero tradicional y respaldar un sistema monetario basado en él. Este respaldo sería también fundamental para respaldar una nueva moneda, quizá en forma de una obligación de entregar bitcoin custodiado por una contraparte de confianza. Donde fallará es como medio de crédito, por su inflexibilidad en comparación con el oro.
Además de sus cualidades físicas, el éxito del oro como dinero se debe a que la cantidad de existencias en superficie utilizada como dinero es flexible y a que la demanda de la función monetaria la fijan sus usuarios (no el Estado, que es la distinción importante respecto a las monedas fiduciarias). La cantidad de oro que circula como dinero se nutre de reservas usadas sobre todo para ornamentación. En consecuencia, a lo largo de los siglos ha habido una notable estabilidad de precios para las materias primas y los productos intercambiados por quienes dividen su trabajo, medidos en oro.
Esto no es posible con el bitcoin, cuya cantidad es finita, y si se adoptara como dinero su poder adquisitivo medido en bienes aumentaría de forma inexorable a medida que miles de millones de personas fueran formando sus reservas de efectivo. Esto continuaría tras el shock del colapso del régimen fiduciario debido al límite estricto de la cantidad de bitcoin, mientras que cabe esperar que el poder adquisitivo del oro y de sus sustitutos se estabilice.
Quien tomara bitcoin prestado para invertir en producción se enfrentaría a reembolsos de valor incierto medidos frente a su producción final, lo que haría imposible realizar los cálculos económicos necesarios para la inversión.
Además de este obstáculo, los promotores del bitcoin tendrían que convencer a la mayoría de los habitantes del planeta de que es el único sustituto de las monedas fiduciarias cuando estas fracasen. A diferencia de los promotores, quienes dividen su trabajo no son especuladores, sino que solo buscan un medio de intercambio estable. De hecho, la motivación de los especuladores es impulsar el precio del bitcoin lo más alto posible, lo cual no es función del dinero.
Debería ser evidente, por tanto, que el bitcoin y otras criptomonedas son incapaces de desempeñar un papel monetario por no ser adecuadas como medios de intercambio. Siendo así, solo podemos suponer que las criptomonedas son poco más que un concepto que ha conseguido atraer una especulación a una escala que solo se ve cuando la moneda y el crédito para inflarla están disponibles en cantidades ilimitadas. En resumen, el fenómeno es una burbuja que eclipsa a la mayoría de las vistas hasta ahora.
Por ello, las criptomonedas no suponen una amenaza para las monedas fiduciarias. Es del oro de lo que deberían estar pendientes las autoridades, y nada indica que lo estén haciendo.
Las consecuencias económicas y monetarias de las CBDC
Los comentarios de Augustin Carsten citados más arriba dejan claro que el objetivo es utilizar las CBDC para aumentar el control del Estado sobre el uso de las divisas. Siendo así, su introducción suprimirá aún más la libertad personal y los mercados libres. Todas las pruebas indican que los resultados económicos determinados por el Estado fracasan. Podemos explicarlo de forma sencilla señalando que solo los individuos que actúan pueden tomar las decisiones que conducen al progreso económico, mientras que los planes de los gobiernos carecen siempre de la base del cálculo económico.En lugar de aportar soluciones a unas políticas económicas y monetarias fallidas, las CBDC son un paso más en la misma dirección. En toda la literatura procedente del BPI, o en el documento de consulta de la Fed, no hay ninguna sugerencia de que la expansión de la cantidad de CBDC vaya a compensarse con una contracción de los balances de los bancos centrales o de la cantidad de crédito bancario. La única compensación es el menor uso de billetes y monedas, que son una parte menor de la divisa en circulación.
Por lo tanto, las CBDC representan una fuente adicional de financiación inflacionaria, lo que nos recuerda el destino de los mandats territoriaux en la Francia revolucionaria de 1796, cuando sustituyeron a los assignats, que se habían vuelto prácticamente inservibles. Los mandats apenas duraron seis meses. La única diferencia relevante es que está previsto emitir las CBDC al mismo tiempo que las divisas fiduciarias existentes, mientras estas aún conservan la credibilidad del público.
No cabe duda de que la expansión de la divisa y del crédito bancario desde la crisis de Lehman en 2008 ha infundido en todos los grandes Estados una mayor dependencia de la financiación inflacionaria del gasto público. En lugar de subir los impuestos o recortar el gasto, es mucho más fácil cubrir los déficits ampliando los medios de intercambio, y aunque en teoría son independientes de la clase política, los banqueros centrales han adoptado plenamente este uso de la inflación.
Pero la inflación es un impuesto odioso, que acaban percibiendo quienes la sufren. La combinación letal de la aritmética monetaria que desencadena una expansión de la divisa y la pérdida total de confianza en la integridad del emisor es siempre la sentencia de muerte de las divisas fiduciarias. La única cuestión pendiente es cuánto tardará el público en darse cuenta de que, lejos de que su gobierno ofrezca comidas gratis ad infinitum, estas se pagan no solo con sus impuestos, sino también con la degradación de la divisa.
Llega un momento en que esta toma de conciencia provoca un rechazo generalizado de la divisa, que entonces pasa a carecer de valor. Lo mejor que cabe decir de las CBDC es que, al añadir una capa de confusión, quizá retrasen brevemente el rechazo final del público al dinero fiduciario del Gobierno. Pero, como demostró la experiencia de la Francia revolucionaria, sustituir una divisa fiduciaria por otra en una forma distinta no cambia nada.
Los problemas actuales de las divisas son más inmediatos de lo que los planes de adopción de las CBDC pueden permitir. En los próximos meses se vislumbra una desestabilización fatal de las divisas fiduciarias, ya que los bancos centrales se ven obligados a elegir entre aceptar la inevitable subida de los tipos de interés para reflejar la pérdida de poder adquisitivo de sus divisas o seguir proporcionando financiación inflacionaria a sus gobiernos. Sin duda, el problema se vuelve urgente. Solo esta semana hemos visto cómo se mantenían quietos ante la subida de los tipos de interés, lo que deja a los bonos del Tesoro de EE. UU. con rendimientos negativos de más del seis por ciento, según las cifras oficiales del IPC.[iv] Según una estimación independiente de la inflación de precios, los rendimientos negativos de la deuda del Tesoro de EE. UU. superan el doble de esa cifra.[v]
Es evidente que una consecuencia de las políticas monetarias es que los mercados ya no funcionan. La eurozona y Japón afrontan la dificultad añadida de superar unos tipos de interés negativos, además de unos rendimientos nominales negativos en los bonos del Estado. Solo podemos suponer que estas condiciones extraordinarias persisten gracias al éxito de la propaganda de los bancos centrales, respaldada por estadísticas falsas y engañosas, mientras el mundo financiero está subyugado por los falsos dioses del keynesianismo.
Como se ha señalado antes, otra falsedad es la creencia de que las criptomonedas podrían convertirse en un medio de intercambio viable. Quienes dividen su trabajo son los que deciden cuál es su medio de intercambio, y no un emisor en la sombra formado por entusiastas de la tecnología que no han logrado más que crear la burbuja que acabará con todas las burbujas. Bitcoin es simplemente otra forma de dinero fiduciario y, a medida que este muera, cabe esperar que bitcoin y sus imitadores también lo hagan.
Y dado el tiempo que llevará introducir las CBDC, no solo escribiremos un nuevo capítulo sobre las extraordinarias ilusiones populares y la locura de las multitudes a propósito de todo el fenómeno de las criptomonedas, sino que habremos comprobado que las CBDC nacieron muertas.
[i] Véase Central Bank Digital Currencies: foundational principals and core features, Report No 1. Publicado por el BPI.
[iI] Véase https://www.youtube.com/watch?v=mVmKN4DSu3g en el minuto 23.
[iiI] Véase https://www.federalreserve.gov/publications/files/money-and-payments-20220120.pdf
[iv] Las letras del Tesoro de EE. UU. a 12 meses rinden actualmente un 0,7 %, frente a un IPC del 7 % (27 de enero de 2022).
[v] Véase http://www.shadowstats.com/alternate_data/inflation-charts
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin consultar antes a un asesor profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actual, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no será responsable de ninguna reclamación, pérdida, daño o molestia causados como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información que contiene corre por su cuenta y riesgo.