
Cada vez se espera más que el actual ciclo de subidas de los tipos de interés desemboque en una recesión deflacionaria. Aunque es cada vez más probable que en los próximos meses se desarrolle una crisis de crédito, se trata de una situación sumamente inflacionista. La combinación de tipos de interés más altos y caídas catastróficas del poder adquisitivo de las divisas fiduciarias seguirá afectando a los estados basados en el bienestar tras una restricción del crédito. La solución habitual posterior a las crisis, la reflación monetaria y fiscal, no estará disponible. Este artículo examina las consecuencias últimas de que Occidente haya abandonado el dinero sólido, los mercados libres y la creación de riqueza en favor de una intervención estatal creciente y de la destrucción de riqueza.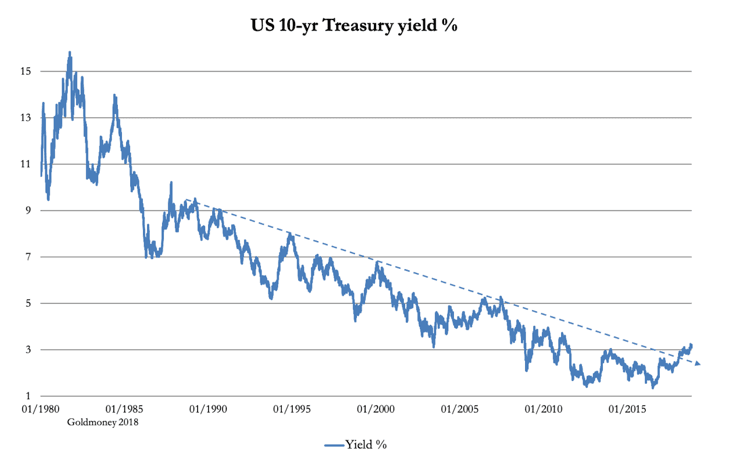
Introducción
Desde 1981, los tipos de interés llevan inmersos en un descenso secular, que los ha hecho caer del 20 % a cero en dólares estadounidenses. Ahora están al alza, pero la suposición general es que el actual entorno de tipos bajos continuará en líneas generales. Esta opinión es complaciente y probablemente resulte cara por equivocada, ya que se funda en la creencia errónea de que se han eliminado los niveles significativos de inflación de precios.
Durante los últimos cuarenta años aproximadamente, la expansión monetaria ha sustituido al ahorro como medio de financiar la expansión empresarial. Esto concuerda con el deseo que expresó Keynes en su Teoría general de la eutanasia del rentista (o ahorrador) y de que el capital empresarial se aportara por mediación del Estado.[i] La caída de los tipos de interés no solo ha desincentivado el ahorro personal y fomentado la proliferación de la deuda de consumo, sino que además los fondos de pensiones, considerados un respaldo del ahorro personal, se han visto debilitados por la reducción del interés compuesto. Por lo tanto, podemos decir que, durante el período que abarca nuestro gráfico principal, el Estado ha asumido de los mercados libres la función de fijar los tipos de interés y distribuir el capital.
El gráfico anterior del bono del Tesoro estadounidense a 10 años nos indica que ahora existe una ruptura de esta tendencia (señalada con la línea de puntos). Parece haber una inversión significativa de la caída de los rendimientos de los bonos, que amenaza el control estatal de los tipos de interés y de la asignación del capital. Las líneas de los gráficos son, como es sabido, engañosas a veces, pero también indican que un nivel muy bajo de tipos de interés basta para crear una crisis crediticia. Ese es un asunto; otro es la suposición general de que los tipos de interés pueden mantenerse bajos de forma permanente.
El origen de la esperanza de que los tipos de interés sigan bajos es en gran parte psicológico. Durante milenios, los tipos de interés altos se han considerado usura, es decir, cargos injustos impuestos por codiciosos prestamistas a prestatarios indefensos. Ese era sin duda el parecer de Keynes, y persiste entre sus seguidores actuales.[ii] En cambio, los tipos bajos se ven tanto como un incentivo para gastar en lugar de ahorrar como un modo de favorecer al empresario que invierte en producción frente al ahorrador.
La opinión de Keynes parecía ser que los ahorradores, o rentistas, como él los llamaba, eran ricos ociosos, que no trabajaban sino que vivían de la usura. Para él era moralmente reprobable que los «inversores sin función» se beneficiaran de la escasez de capital, de ahí su deseo de la eutanasia del rentista. Para seguir esta línea de argumentación, tuvo que sortear el pilar de la economía clásica, la ley de Say. Lo hizo describiéndola de tal manera que quedara abierta a cuestionamiento. Estas fueron sus palabras:
«Así, la ley de Say, según la cual el precio de demanda agregada de la producción en su conjunto es igual a su precio de oferta agregada para todos los volúmenes de producción, equivale a la proposición de que no hay obstáculo para el pleno empleo».[iii]
Eso es casi todo lo que tenía que decir sobre el principio que hasta entonces había sido el mayor obstáculo de la teoría económica a la intervención del Gobierno. No la define, sino que interpreta la ley de Say de forma favorable a sus intenciones y despista al lector alegando que la ley de Say negaba los altos niveles de desempleo que persistían en la década en que escribió estas palabras. Y si el mayor economista inglés vivo de la época da a entender que la evidencia del desempleo masivo demuestra que la ley de Say no puede ser cierta, desde ese momento muere como el loro de Monty Python, convertida en una ex ley.
Say no dejó por escrito una definición precisa de lo que después se asoció a su nombre como una regla de hierro, pero expuso con mucha claridad cómo entendía el funcionamiento del intercambio humano. Demostró que trabajamos para comprar las cosas que necesitamos y que nuestros ahorros son la fuente de financiación de la producción. Esto significa que toda la demanda de los consumidores es consecuencia de la producción de oferta y la sigue. Say describía la división del trabajo, que es la forma en que la humanidad maximiza la producción relevante y mejora su suerte. Say también dejó claro que el papel del dinero es solo temporal, para facilitar el proceso.
Es un sistema nacido del mercado, donde las personas negocian libremente sus asuntos. Benefició especialmente a Gran Bretaña durante la revolución industrial, mejoró la vida de la gente corriente y creó riqueza y progreso económico. Nunca hubo necesidad de sustituir a los ahorradores por el Estado como proveedor de capital, como describía Keynes. Ni tampoco, ya puestos, de sustituir el dinero de las personas, que era el oro y la plata, por el dinero del Estado. Si hubo alteraciones de la producción, siempre procedieron del Gobierno y de sus bancos autorizados, que crearon crédito de la nada mediante la banca de reserva fraccionaria. Diluir el dinero expandiéndolo, junto con el crédito asociado, es un fraude a quienes ya poseen dinero.
Esta es la financiación inflacionaria de Keynes, que se apoya en el hecho de que nadie puede distinguir entre la moneda existente y la introducción en circulación de aún más. Obviamente, si se expande la cantidad de dinero, manteniéndose el resto igual, hay más dinero persiguiendo la misma cantidad de bienes, de modo que los precios subirán. Ese es el mensaje de Say. La respuesta de los keynesianos a esto es la proposición demostrablemente falsa de que unos precios más altos estimulan la demanda de los consumidores. Sin embargo, hay una circunstancia en la que esto es cierto: cuando la persona media desplaza sus preferencias de posesión del dinero hacia los bienes y servicios. Pero esto es jugar con fuego, porque tal movimiento puede minar el poder adquisitivo de una moneda con sorprendente rapidez y generar un impulso imparable.
Por lo tanto, hay dos variables que alteran el poder adquisitivo de una moneda: la cantidad en circulación y el juicio del público sobre su valor futuro. Los bancos centrales tienden a prestar atención a la cantidad. El elemento cualitativo no puede calcularse con un enfoque matemático, por lo que generalmente se ignora. Además, los economistas matemáticos tienden a pasar por alto los desplazamientos sectoriales, por los cuales la moneda y el crédito fluyen entre aplicaciones financieras y no financieras. Es la economía no financiera, la parte que produce bienes y servicios, la que vigilan, suponiendo que las actividades financieras y la inflación de activos que estimulan son un mero subproducto.
Hay otra dimensión que no podemos ignorar. Desde el repunte de los tipos de interés a principios de la década de 1980, los ahorros han pasado de obtener intereses a buscar participación en el capital. El modelo económico simplista de consumidores que ahorran y empresas que piden prestado se ha desintegrado: los consumidores asumen cada vez más riesgo empresarial y financian su consumo personal con crédito. Las empresas con baja calificación crediticia han emitido acciones con gusto en lugar de acudir a los mercados de bonos, animadas además por no tener que pagar dividendos.
El resultado de estos cambios ha sido sesgar la economía a favor de la inflación de activos, que ha sustituido a los intereses de los depósitos bancarios y de los bonos mantenidos hasta su amortización como generadora de riqueza para el ahorrador común. La inflación de activos queda excluida de las estadísticas de inflación, lo que significa que se puede aumentar a voluntad. Pero la inflación de activos refleja el paso de dinero y crédito ampliados al sector financiero, de donde siempre acaba filtrándose al mundo real de la producción.
El IPC subestima gravemente la inflación de los precios
La expansión del crédito que asumen los consumidores debería tener un efecto inmediato sobre los precios de consumo. Sin embargo, si hemos de creer las estadísticas oficiales del IPC, apenas ha habido impacto en los precios por la expansión del crédito al consumo desde la crisis de Lehman. Y aquí la ley de Say explica en parte el motivo.
Nos especializamos en nuestra producción para comprar los bienes y servicios que no nos proporcionamos a nosotros mismos. Por lo tanto, cuando se pone en nuestros bolsillos dinero nuevo no ganado para gastarlo, hacemos subir los precios, lo que reduce el poder adquisitivo de la moneda. Como alternativa, podemos comprar bienes y servicios en el extranjero porque están disponibles a los precios antiguos. Por eso la expansión del crédito conduce a déficits comerciales. Nuestra capacidad de importar para gastar reduce el impacto inmediato del dinero y el crédito adicionales sobre los precios, y es una válvula de seguridad temporal para el IPC.
Cuando la inflación monetaria conduce a un déficit comercial, el ajuste del poder adquisitivo de la moneda se produce en los mercados de divisas. Sin embargo, en el caso del dólar, este ajuste suele retrasarse por la demanda que tiene como moneda de reserva, lo que permite que la inflación de precios en EE. UU. se mantenga en un nivel más bajo del que habría de otro modo. Inevitablemente, esta contribución a la inflación de precios se revertirá en algún momento del futuro, probablemente con un ajuste sustancial.
No cabe duda de que los menores precios de importación son una de las razones por las que la inflación de precios se ha mantenido contenida. Pero hay otro factor en juego: las estadísticas falsas. Puedes hablar del nivel general de precios, pero eso no significa que puedas medirlo. Mi experiencia de la inflación de precios no es la misma que la tuya, y la tuya no es la misma que la de tu vecino. Un concepto no es lo mismo que una estadística.
Por lo tanto, la estadística del IPC carece de significado por naturaleza, lo que permite a los estadísticos opinar sobre su composición. Si tienes en cuenta que la indexación a la inflación hace que una serie de prestaciones sociales resulten más caras para el gobierno cuando el IPC sube, puedes entender que los ajustes en este concepto tan escurridizo favorecerán, poco a poco, su contención.
En comparación, el índice Chapwood[iv] ilustra este argumento al arrojar tasas de inflación de precios mucho más altas que las estadísticas oficiales. Chapwood se compone de una cesta fija de 500 bienes y servicios, los que suele comprar el estadounidense medio de clase media en 50 grandes ciudades. Se calcula dos veces al año con estos 2.500 datos, y durante los últimos cinco años el aumento medio anual de precios de estos datos ha sido del 9,8 %. Eso significa que hoy un dólar tiene un poder adquisitivo de solo 62,8 centavos de 2013. Pero la versión del gobierno sobre la inflación de precios indica que ha sido de una media del 1,53 % y que el dólar compra 92,7 centavos de 2013. Es una diferencia enorme.
Los componentes del IPC se actualizan y ajustan continuamente, con supuestos sobre la sustitución de productos que reemplazan a los que suben de precio, lo que en la práctica deflacta el índice. Algunas partes del IPC se ajustan por criterios hedónicos, lo que reduce los precios por las mejoras de los productos. Cada ajuste puede ser pequeño, pero se acumulan. El índice Chapwood es simplemente una cesta fija, sin ningún ajuste, y por eso indica el grado de corrupción del IPC.
Se mire como se mire, el IPC subestima drásticamente la inflación de precios. Resulta increíble que los analistas financieros piensen que el IPC no solo es una referencia fiable, sino que incluso se inquieten por cálculos del IPC que difieren de sus previsiones en tan solo un 0,1 %. Quizá sea la amenaza que supone la subida de la inflación de precios para la tendencia a largo plazo de inflación de activos lo que motiva de forma subconsciente su ceguera voluntaria. Quizá sea la aceptación incuestionable de las estadísticas del gobierno. Quizá sea la incapacidad de los analistas para pensar de forma independiente (sin duda vemos un instinto gregario a la hora de hacer previsiones). El síndrome de los tres monos sabios es una combinación de las tres posibilidades.
Equivale a una complacencia intelectual. La complacencia prospera con las tendencias, y mientras no haya alteraciones en ellas, no hay presión para replantearse nada. Pero cuando la tendencia cambia, incluso el analista más indolente ya no puede ignorar la realidad. Eso es lo preocupante del gráfico del bono del Tesoro de EE. UU. a 10 años. No solo tenemos pruebas de que la tendencia de tipos de interés más bajos posterior a los años ochenta puede haber terminado, sino que empezamos a ver las dinámicas inflacionistas que ya están causando estragos en los precios de consumo.
No se trata solo de los estadísticos del gobierno de EE. UU. en la Oficina de Estadísticas Laborales. Los cálculos del IPC están armonizados en todo el mundo y deben de estar produciendo resultados igualmente reprimidos. Es evidentemente erróneo creer en una estadística que se usa para gestionar las expectativas del público y reducir los costes de los gobiernos en todas partes, con la esperanza de que la inflación no se note.
Cuando el orden establecido se ve amenazado por una ruptura de la tendencia, las dudas sobre las estimaciones oficiales de la inflación de precios comienzan con pruebas anecdóticas. Más gente empezará a pensar que Chapwood tiene algo de razón. Pero ¿ha caído realmente el poder adquisitivo del dólar a 62,8 centavos en solo cinco años? ¿Qué significa eso para el deflactor del PIB? ¿Hemos estado dando por hecho que había crecimiento económico, cuando un deflactor bien definido nos dice que la economía ha estado en recesión desde Lehman? ¿Significa eso que los tipos de interés tendrán que subir mucho más de lo que pensábamos para controlar al monstruo de la inflación?
Estas preguntas aún no se plantean. En cambio, los mercados dan por hecho que la Fed está subiendo los tipos de interés antes de que haya pruebas firmes de inflación de precios. De hecho, la anticipación es la política declarada de la Fed. La Fed ni siquiera está atendiendo al mensaje de Chapwood. En cambio, ve que el déficit presupuestario del presidente Trump acelera el crecimiento en una fase tardía del ciclo, y espera consecuencias inflacionistas. También puede estar anticipando el impacto en los precios de los aranceles comerciales nuevos y futuros, que harán subir los precios de consumo de los bienes importados y, por tanto, también los de los bienes producidos en el país.
Se trata de presiones inflacionistas, todavía por desarrollarse, que se suman a la erosión de precios ya existente que el IPC nos oculta.
Los efectos en el mercado
Es evidente que los economistas y analistas convencionales ignoran deliberadamente la magnitud de la inflación de precios actual y solo reconocen las presiones futuras sobre los precios que orientan la política monetaria. Han observado que las subidas de los tipos de interés tienden a hacer tropezar a la economía y a llevarla a la recesión, y que la Fed tiene un historial de no saber juzgar la neutralidad de los tipos de interés. Este próximo gráfico es lo que más les preocupa.
La subida del tipo de los fondos federales lo ha llevado a atravesar una zona de peligro (entre las dos líneas discontinuas) que, en ciclos crediticios anteriores, desencadenó una deflación de activos seguida de una recesión, una crisis financiera o ambas. Gana terreno la opinión de que una desaceleración económica es cada vez más probable, así como la posibilidad de un suceso sistémico, como una crisis bancaria en la eurozona.
Por estos motivos, la caída de los mercados de renta variable está provocando un traslado de fondos de inversión dentro del sector financiero, de las acciones a los bonos y de lo más arriesgado a lo menos arriesgado, mientras el discurso pasa del crecimiento al riesgo de recesión. Wall Street está sacando conclusiones precipitadas sobre la economía real, cuando la causa de la inestabilidad de los mercados financieros sigue estando, hasta ahora, contenida en su mayor parte en la propia Wall Street.
La opinión extendida es que, si llega una recesión, las presiones inflacionistas se atenuarán. Esta expectativa es incorrecta, como han demostrado todos los episodios de inflación pasados con dinero fiduciario. La inflación de las monedas fiduciarias continúa durante una recesión porque los bancos centrales siempre están dispuestos a compensar cualquier contracción del crédito bancario. La estabilización de los precios al consumo es siempre temporal y, por lo general, más imaginada que real. En cambio, la inflación monetaria solo oculta la caída de la actividad económica, en particular cuando el deflactor se registra por debajo de su valor real. La visión simplista de que la inflación de precios solo aumenta con la expansión de la actividad resultará casi con seguridad un error costoso para los inversores que huyen del riesgo de las acciones hacia los bonos.
Y aquí estamos, entrando en la próxima crisis crediticia sin haber resuelto los excesos inflacionistas de la anterior. Desde agosto de 2008, el mes en que cayó Lehman, el total de cuentas corrientes, efectivo y depósitos bancarios, que en conjunto constituyen la exposición del público al dólar, ha pasado de 5,4 billones de dólares a 12,9 billones hoy. Mientras que esta exposición al dólar ha aumentado un 140 %, el aumento del PIB ha sido de solo un 37 %. Es evidente que la economía estadounidense sigue inundada de dólares excedentes infrautilizados. A menos que unos tipos de interés más altos empiecen a compensar adecuadamente a los titulares de depósitos por la pérdida de poder adquisitivo, es casi seguro que su preferencia relativa por mantener dinero en depósito empezará a disminuir.
Un banco central que se enfrente a ese escenario corre el riesgo de perder el control sobre los tipos de interés y, por tanto, sobre el coste del endeudamiento de su gobierno. Es poco probable que la próxima crisis crediticia reproduzca la de Lehman, cuando un posible colapso de todo el sistema financiero provocó un aumento temporal de la preferencia por mantener dinero en depósito en bancos de importancia sistémica y la correspondiente disminución de la preferencia por los bienes. Eso provocó una caída a corto plazo de algunos precios (como los de los automóviles), que se superó rápidamente tras la introducción de tipos de interés cero y la impresión de dinero. Esta vez no se aplicarán tipos cero, porque el problema será una inflación de precios cada vez más rápida, que ya supera con creces los tipos de interés, unida a un nivel excepcionalmente alto de depósitos bancarios en relación con el tamaño de la economía.
Cuando los mercados financieros despierten ante estos peligros inflacionistas y sus consecuencias para los tipos de interés, se producirá inevitablemente una reevaluación considerable del valor de las inversiones. En el momento del ciclo en que los keynesianos esperan que las políticas fiscales y monetarias suavicen la recesión, se verán obligados a actuar en sentido contrario. El Gobierno de EE. UU., igual que otros derrochadores, verá que el aumento de los costes de endeudamiento lo ha empujado de lleno a una trampa de deuda.
La elección será tajante. O bien el Gobierno de EE. UU. y la Fed tendrán que abandonar las políticas keynesianas y permitir que se produzca una caída catártica, o bien tendrán que sacrificar la moneda. Carecen de la capacidad intelectual colectiva para entender lo tajante de la elección, así que probablemente la eludirán, lo que de todos modos conducirá a la destrucción de la moneda.
La única solución
Para todos los gobiernos existe una vía de escape de este caos cada vez más seguro. Exige que el gobierno haga dos cosas: poner fin a toda financiación inflacionista y pasar de un modelo de política fiscal y económica basado en el bienestar a uno basado en la creación de riqueza. Las economías impulsadas por el bienestar han rechazado sistemáticamente este camino y les resultará especialmente difícil cambiar de rumbo, dada la totalidad de los intereses creados. Las dos naciones que pueden hacerlo son Rusia y China. Rusia está aumentando de forma agresiva sus reservas de oro para ser independiente de la influencia y el declive de las divisas fiduciarias. China tendrá que modificar su política económica, tras haberse nutrido de la mesa del crédito bancario, pero sus finanzas públicas son lo bastante sólidas como para planteárselo.Los historiadores mirarán hacia nuestra época y señalarán que la crisis crediticia de 2018-2019 marcó el final de una era que comenzó con la cooperación monetaria entre dos bancos centrales, la Fed y el Banco de Inglaterra, tras la Primera Guerra Mundial. Desde ahí fue evolucionando. Llevó progresivamente al mundo libre hacia el inflacionismo y la destrucción de la riqueza de la que antes dependía el progreso económico. La última crisis crediticia alimentada por las divisas fiduciarias supuso el final del imperio anglosajón que había dominado los asuntos mundiales.
Asia, bajo el comunismo, había sido un gigante dormido que despertó cuando el socialismo se derrumbó por sus contradicciones. Sin la acumulación de costosos sistemas de bienestar propia de Occidente, el continente asiático, con casi la mitad de la población mundial, escapó en términos generales a la calamidad del fin del dinero fiduciario al adoptar el dinero sólido: el oro. Con él, China y Rusia dieron la espalda al colapso monetario occidental y construyeron su propia revolución industrial, que abarcó todo el continente.
Para Estados Unidos, los europeos y Japón, el fin de la era del dinero fiduciario fue rápido. El abandono de las políticas gubernamentales de intervención permitió a sus ciudadanos volver a tomar el control de sus propias vidas, adoptando lo que durante milenios había sido esencial en la ley de Say: su propia elección de dinero para facilitar la convivencia pacífica en mercados libres.
Solo podemos esperar que esta última parte resulte cierta. El resto parece cada vez más seguro.
[i] The General Theory of Employment, Interest and Money de Keynes, cap. 24, II.
[ii] Ibid.
[iii] Ibid., cap. 3, I.
[iv] http://www.chapwoodindex.com/
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.