
También ignora la paradoja de Gibson, que echa por tierra la teoría de que la gestión de los tipos de interés controla la inflación de precios. Y, algo difícil de creer, toda la base de la regulación bancaria asume que los bancos comerciales son meros intermediarios entre depositantes y prestatarios. Ese modelo bancario no tiene en cuenta el hecho sencillo de que los bancos crean crédito de la nada y de que los depósitos son propiedad de los bancos, y no de sus clientes.
Aquí se describe el proceso de creación de crédito, que es notablemente distinto del que se suele suponer. Los cambios en el nivel de crédito bancario pendiente no tienen nada que ver con los tipos de interés, salvo quizá en situaciones extremas.
Por tanto, no sorprende que los responsables de la planificación política estén cometiendo errores críticos. Y vemos que el conjunto de bancos estadounidenses está reduciendo ahora el crédito bancario pendiente para la economía no financiera, lo que hará imposible que las empresas entreguen producto suficiente para satisfacer la demanda esperada de los consumidores. Seguirán precios de consumo mucho más altos que los que actualmente descuentan los mercados financieros.
En consecuencia, los rendimientos de los bonos están llamados a subir mucho más, lo que marcará el fin de la burbuja global de activos financieros y el fracaso del régimen de moneda fiduciaria.
Introducción
Para los banqueros centrales debe de ser un misterio que bajar los tipos de interés hasta el límite del cero no haya estimulado sus economías como esperaban. También es una sorpresa para la gran mayoría de los economistas y comentaristas financieros. Parte del problema es la costumbre moderna de tomar las estadísticas gubernamentales como si fueran el Evangelio; otra parte es no entender lo que representan realmente las estadísticas individuales, y por último están las grietas de la macroeconomía neokeynesiana. Y en la raíz de todo está la teoría de los precios basada en el coste de producción.Para el sistema establecido, el interés es un coste que, junto con otros costes más un margen de beneficio, es la base para fijar los precios de consumo. Si se reduce el coste, se argumenta, y con unos precios fijados como objetivo para subir un dos por ciento anual, las empresas tienen un fuerte incentivo para invertir en producción. La teoría de los precios basada en los costes se refleja también en las regulaciones y el gasto del gobierno, que obligan a todos a pagar precios de monopolio, regulados, por supuesto, para evitar el abuso de precios.
El error tiene una larga historia: empieza con Adam Smith y continúa con Marx, en quien adoptó una forma más definida en su teoría de los precios basada en el coste del trabajo. Pero hubo disidentes tempranos, como el economista francés Jean-Baptiste Say (1767-1832), que escribió sobre los precios: «sujetos a la influencia de las facultades, las necesidades y los deseos de la humanidad, no son susceptibles de ninguna apreciación rigurosa y, por tanto, no pueden proporcionar datos para cálculos absolutos». Es decir, la idea de que los precios son simplemente cuestión de costes más margen es errónea. En cuanto al interés, fue otro economista francés temprano, Turgot (1727-1781), quien dio a su relación con el capital su contexto adecuado. Entendió que el capitalista-empresario necesitaba capital para financiar la producción, para pagar salarios y otros costes antes de poder vender nada. Era capital que había que acumular a partir del ahorro, y por el que debía pagarse una retribución en forma de interés.
Turgot fue el primer economista de la época de la primera revolución industrial que explicó el papel del capital y por qué quienes lo aportan tenían derecho a esperar una compensación por desprenderse de él temporalmente. Los tipos de interés eran una cuestión de negociación entre prestamista y prestatario. El «beneficio» del interés no era distinto de los beneficios de otras actividades, y el tipo incluía factores como el riesgo de que el dinero no se devolviera y la pérdida de su posesión durante un período de tiempo. Turgot se anticipó a la escuela austriaca y, en particular, a la obra de Böhm-Bawerk (1851-1914) sobre la preferencia temporal.
Estos hallazgos fueron pasados por alto por economistas posteriores, en particular Keynes. En el proceso, Keynes observó y bautizó la paradoja de Gibson, que demostraba una fuerte correlación positiva entre los niveles de precios y los tipos de interés a largo plazo, y no entre los costes de endeudamiento por tipos de interés y la tasa de inflación de precios, como se suele suponer. Keynes la declaró «uno de los hechos empíricos más completamente establecidos en todo el campo de la economía cuantitativa» antes de sucumbir a sus visiones macroeconómicas, que negaban su existencia.[i]
La historia del endeudamiento para la producción industrial
Todas las empresas capitalistas requieren reunir materias primas, planta y equipos, instalaciones, mano de obra cualificada y no cualificada, servicios adicionales y capital monetario. Podría decirse que el más importante de todos ellos es el capital monetario, porque el tiempo que transcurre entre la reunión de estos factores y la venta del producto final requiere financiación. Un empresario debe calcular todos los costes, la duración del período sin ningún ingreso y formular hipótesis sobre los volúmenes y los precios del producto final que puede esperar conseguir.Estos factores están todos interrelacionados y requieren estimación. Lo que nos interesa en primer lugar son las hipótesis que hace un empresario sobre el valor del producto final. Para él, todo depende de sus estimaciones de las ventas finales y de los precios que puede esperar obtener. Cuando las ha estimado y ha calculado sus costes, sabrá cuán rentable debería ser la empresa, y solo entonces podrá estimar cuánto está dispuesto a pagar en intereses para obtener el capital que financie el proyecto. Calcular los márgenes de cualquier otra manera es poner el carro delante de los bueyes.
Por tanto, la base del cálculo empresarial debe reflejar una correlación básica entre los precios y el coste de la financiación empresarial, y la Figura 1 ilustra esta correlación en el Reino Unido a lo largo de un período de 250 años.

Incluso en la década de 1970, cuando el dinero era plenamente fiduciario y la tendencia de los precios era más alcista que en cualquier otro momento desde 1750, la relación se mantuvo. En una recesión, cuando disminuye el nivel de actividad empresarial, el empresario utiliza en sus cálculos los mismos factores que en épocas mejores, así que los ciclos económicos son irrelevantes para el proceso. Y en cuanto al precio de su producto final, sus hipótesis solo pueden basarse en los precios del momento en que hace el cálculo. Lo que realmente consigue en términos de precios finales no es algo que adivine al comienzo de un proyecto, y por eso los costes de financiación a medio y largo plazo suelen seguir a los precios.
La otra cara de esta correlación era la ausencia de correlación entre la inflación de precios y los costes de endeudamiento, ya que estos últimos están ligados al nivel general de precios, como ilustra la Figura 1, y no a su tasa de variación. Al menos, así fue hasta que los bancos centrales distorsionaron cada vez más las relaciones monetarias en los años de posguerra. Esto se ilustra en la Figura 2, de nuevo para el Reino Unido.
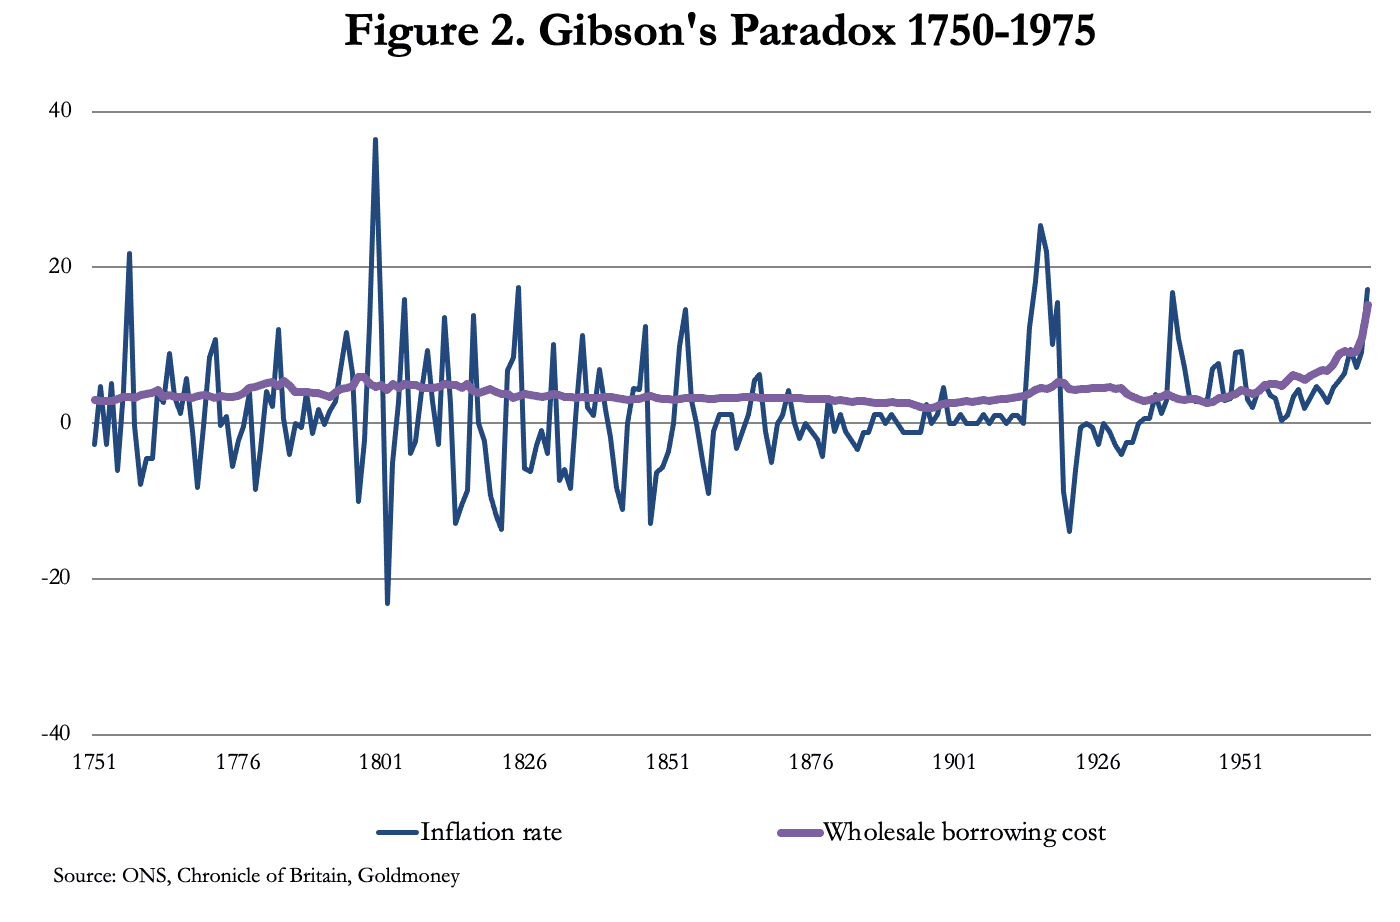
Por esta razón, varios economistas desde Keynes han intentado explicar la paradoja sin éxito. El problema al que se enfrentaron era que su enfoque estatista de la gestión de los tipos de interés ignora las lecciones de la paradoja de Gibson, que demuestra que los intentos de influir en el rumbo de la economía variando los tipos de interés fracasarán siempre. La explicación de por qué era así resultó ser muy sencilla: los tipos de endeudamiento para la inversión industrial los fijaban los prestatarios al pujar por el capital dentro de los límites de sus cálculos empresariales. Resulta que los tipos de interés no los fijan en absoluto los capitalistas codiciosos, sino la demanda empresarial de un capital escaso. Keynes, en particular, tenía una fijación con los ociosos rentistas ricos que vivían de su dinero sin trabajar un solo día. Su prejuicio lo cegó, y también a todos los que han suscrito después sus teorías macroeconómicas.[ii]
Los supuestos erróneos sobre el crédito bancario
Cuando los responsables de la política monetaria reducen los tipos de interés, esperan que los bancos comerciales trasladen los beneficios a sus clientes prestatarios para estimular la producción y, en las últimas décadas, también el consumo. Los responsables de la política monetaria no se equivocan solo en lo que respecta a los tipos de interés, sino que parecen malinterpretar deliberadamente el papel de los bancos comerciales. Si esta acusación es correcta, supone acusar de grave incompetencia a las autoridades monetarias en materia de política de tipos de interés, así que debe comprobarse.La intervención del Estado en el sistema bancario se basa en la premisa de que los bancos actúan como intermediarios entre depositantes y prestatarios. A primera vista la suposición parece razonable, pero en realidad existen otras dos teorías sobre la banca: que los bancos operan con reservas fraccionarias, creando crédito bancario regulado por los niveles de reservas obligatorias que fija el banco central, o que simplemente crean dinero al prestarlo. Las tres teorías han gozado de favor en distintas épocas y en diferentes jurisdicciones.
En general, hoy se considera obsoleto el modelo de reservas fraccionarias, ya que la regulación bancaria mundial ha pasado a regirse por los estándares impuestos por Basilea. Estos estándares y su enfoque son coherentes con la suposición de que los bancos actúan como intermediarios entre depositantes y prestatarios, y de que los depositantes necesitan protección frente a los impagos de los préstamos, para lo cual se exige a los bancos tener colchones de capital suficientes.
Aunque los reguladores y las autoridades asumen un modelo de intermediación, se entiende ampliamente que los bancos sí crean dinero al prestarlo, y hasta lo llamamos crédito bancario. Lo que ocurre es que los bancos centrales siguen intentando gestionar el dinero y los tipos de interés a través de los bancos con una lógica de intermediación. Además, en algunas jurisdicciones importantes, en particular EE. UU., Reino Unido, la eurozona y Japón, los bancos centrales han intentado sustituir los depósitos de ahorro por inflación monetaria como fuente de capital para la inversión industrial mediante la expansión cuantitativa. Pero aunque los monetaristas siguen con avidez la expansión del dinero de los bancos centrales, a menudo no entienden que los principales creadores de dinero fiduciario son los propios bancos, y lo son sin duda desde la Ley de Estatutos Bancarios (Bank Charter Act) de 1844 en el derecho inglés, si no desde antes.
En nuestro empeño por explicar mejor las falacias que hay detrás de las políticas de tipos de interés, debemos examinar el proceso de creación del crédito bancario. La suposición habitual en la teoría de la creación de crédito es que, cuando se dispone de él, un préstamo concedido por un banco da lugar a nuevos depósitos a medida que el prestatario realiza pagos a sus acreedores. Como todos los bancos comerciales conceden préstamos continuamente y se van disponiendo los préstamos existentes, todos los bancos reciben nuevos depósitos y, al mismo tiempo, ven cambiar los niveles de depósitos existentes. Pero es un sistema de circuito cerrado. Cualquier desajuste, por ejemplo que un banco termine el día con falta de financiación en depósitos, se corrige en los mercados interbancarios mayoristas tomando prestado de bancos con depósitos excedentes en sus libros.
Resulta que, aunque los bancos sí crean crédito, los procedimientos son bastante distintos. En 2014, Richard Werner, experto en banca, realizó un experimento con un pequeño banco alemán, que le concedió un préstamo de 200 000 euros para que pudiera seguir todos los procedimientos contables del préstamo.[iii]
El profesor Werner descubrió que, cuando un banco concede un préstamo, lo registra en el lado del activo del balance, como cabría esperar. Pero al mismo tiempo, anota en su balance un pasivo frente al prestatario por el importe total del préstamo. No interviene ningún agente externo, ni el banco central ni otro banco, ni se transfieren internamente fondos de otras cuentas de clientes del banco. El hecho de que el banco firme con el cliente un contrato de préstamo crea no solo el préstamo, sino también el pasivo del banco (contabilizado como depósito), y por eso, cuando sales del banco tras firmar, el banco dice que los fondos ya están en tu cuenta. Las operaciones en los mercados mayoristas no tienen nada que ver con la creación de depósitos bancarios, como se suele suponer, y la creación de crédito bancario no depende de que se equilibre con depósitos a través de los mercados monetarios mayoristas a medida que se dispone de él.
Esto lleva al profesor Werner a una observación importantísima. Los bancos no solo crean dinero de la nada, sino que, al no ser más que obligaciones derivadas de la creación de dinero, los depósitos son ficticios en todos los sentidos. Se crean como contrapartida del proceso de concesión de préstamos, y cualquier transferencia procedente de otros bancos habrá tenido el mismo origen: son préstamos al banco y el llamado depositante es un mero acreedor. Werner cita a Henry Dunning Macleod en su Theory of Credit (1891): «Un banco no es, por tanto, una oficina para “tomar prestado” o “prestar” dinero, sino una fábrica de crédito».
Parte de esto ya lo sabíamos, como el estatus jurídico de los depósitos bancarios, que son propiedad del banco, con la única obligación de responder ante sus acreedores. Pero hay consecuencias que deben tenerse en cuenta, en particular por el error de los banqueros centrales al creer que los bancos son oficinas para tomar y prestar dinero, cuando en realidad no son más que fabricantes de crédito.
Los límites a la creación de crédito bancario
Ya hemos establecido que no existe un interés común entre los bancos centrales y los bancos comerciales que supervisan, porque la teoría de la intermediación es una patraña. Los bancos comerciales seguirán con su negocio, con la ventaja de que pueden crear dinero cuando quieran y con el fin que quieran. Las únicas limitaciones son los riesgos que estén dispuestos a asumir, y el factor más importante a este respecto es la relación entre los activos totales y el capital contable del balance del banco.Por supuesto, conceder préstamos es solo una actividad. Invertir en bonos, derivados y valores respaldados por hipotecas son otras. Las diferencias entre el crédito bancario total y los préstamos a la economía estadounidense no financiera se ilustran en la Figura 3.

Durante los últimos diez años, la proporción entre ambos se mantuvo bastante estable, con los préstamos y arrendamientos en torno al 72 % del crédito bancario total hasta principios del año pasado. El salto repentino de ambas series entre marzo y principios de mayo de 2020 hizo que la relación se mantuviera al principio, antes de que los préstamos y arrendamientos descendieran mientras la inversión en bonos del Tesoro de EE. UU. y deuda de agencias seguía aumentando, de modo que el ratio se sitúa ahora por debajo del 68 %. Debemos señalar además que, con los tipos de interés a un día en el límite del cero desde marzo de 2020, los bancos comerciales no están aumentando sus préstamos a las empresas no financieras, como sugiere la política monetaria convencional de los bancos centrales que debería ocurrir, sino que los están reduciendo.
Desafiando estas tendencias tan claras, los analistas prevén una rápida recuperación económica en los próximos meses. Pero mientras los bancos comerciales sigan contrayendo el crédito bancario, eso no puede suceder.
Para que esta recuperación se produzca, es necesario que los bancos actúen como meros canales de transmisión, permitiendo que el dinero lanzado desde helicópteros se abone en las cuentas de los consumidores y aumentando el capital de producción disponible mediante más préstamos renovables para las empresas, de modo que puedan responder a la demanda de los consumidores. Pero esto no está ocurriendo, y el error que parecen cometer los analistas en sus previsiones económicas es no comprender los intereses de los bancos. No son simples intermediarios, sino empresas que tienen el lujo de crear dinero, lo que eleva la rentabilidad de sus accionistas. Pero con esa elevación llega el riesgo. Y si observamos los balances de los mayores bancos estadounidenses, los G-SIB, la relación entre sus activos totales y la suma del capital de sus accionistas es, de media, de 10,5 veces. Para estos bancos, los créditos incobrables, que ahora son un riesgo creciente, eliminarán el capital del balance a un ritmo más de diez veces superior al de los activos totales.
El gráfico de la Figura 3 nos dice que los bancos estadounidenses consideraron los primeros meses de la pandemia de coronavirus como una interrupción de la actividad normal, y recordaremos que en ese momento existía un amplio consenso sobre una recuperación en forma de V. Por defecto, los banqueros habrían creído al principio que la recuperación se produciría, efectivamente, en forma de V, hasta que empezaron a acumularse pruebas de que los créditos incobrables aumentarían a medida que se retrasaba cada vez más la recuperación económica. Es comprensible que los bancos estén retirando ahora crédito de la economía no financiera y reasignando recursos a favor de las oportunidades de trading que surgen de las políticas monetarias expansivas de la Fed. Pero el analista reflexivo verá que el sector bancario estadounidense se encuentra en una encrucijada peligrosa: las condiciones generales de negociación ocultan una situación que se deteriora rápidamente en sus préstamos habituales al sector no financiero, y la supervivencia de los bancos les exige deshacer su creación de crédito pasada con una urgencia cada vez mayor.
Estas se están convirtiendo en las condiciones que reconoció Irving Fisher al comentar las causas de la crisis bancaria de los años treinta. Fisher describió cómo los bancos que vendían garantías para recuperar deudas reducían el valor de todas las garantías de clases similares, lo que provocaba ejecuciones hipotecarias a prestatarios que, por lo demás, eran solventes. Estas acciones no solo intensificaron la caída, sino que condujeron a múltiples quiebras bancarias.
En resumen, se están dando las condiciones para una repetición de la crisis financiera y económica de 1929-32, y la Fed, al igual que otros grandes bancos centrales, no tiene poder para evitarla.
Sin ningún cambio en el tipo de los fondos federales, que se mantiene en el límite de cero desde el 19 de marzo de 2020, los rendimientos de los bonos del Tesoro estadounidense han empezado a subir: el rendimiento del bono a 10 años se ha triplicado, desde un mínimo del 0,54 % el pasado julio hasta el 1,73 % reciente. Debemos preocuparnos por el motivo de este aumento.
Que un bono del Tesoro estadounidense a diez años rindiera tan solo un 0,54 % fue una anomalía que solo se explica por las consecuencias iniciales de la avalancha de dinero en los mercados financieros, en un momento de tipos de interés cero para el dinero a un día. Ese momento ha pasado y los participantes del mercado están reevaluando la situación. Habrán observado que, desde que la Fed recortó su tipo hasta el límite de cero, los precios de las materias primas han subido de forma significativa, lo que indica a los tenedores comerciales de dólares, tanto nacionales como extranjeros, que sus saldos compran menos cuando se miden en las materias primas y los insumos relevantes para su producción.
En ese contexto, incluso un rendimiento del 1,7 % es exiguo, ya que el poder adquisitivo del dólar cae si se mide frente a una cesta de materias primas. Y con la amenaza de que los precios de los bienes y servicios suban ahora muy por encima del objetivo del 2 % (debido a la contracción del crédito bancario y, por tanto, del capital circulante de los productores), los rendimientos de los bonos seguirán subiendo aún más. Llegará un momento en que la subida de los rendimientos de los bonos socave los precios de los activos financieros de forma más generalizada, y ninguna cantidad de propaganda sobre la flexibilización cuantitativa salvará a los mercados de una burbuja que se desmorona.
Probablemente la próxima subida de los rendimientos de los bonos haga el efecto. Tras haber desplazado sus balances desde la creación de crédito para el sector no financiero hacia la actividad con activos financieros, los bancos afrontarán pérdidas inesperadas derivadas del alza de los rendimientos de los bonos y del desinflado de las burbujas bursátiles. Además, como la mayor parte de sus préstamos están garantizados con activos financieros e inmuebles comerciales, cuyos valores dependen de las perspectivas de los tipos de interés, la presión para ejecutar los préstamos aumentará sin remedio.
Los bancos comerciales quedan al margen. Como hemos señalado antes en este artículo que los bancos centrales no tienen control sobre los bancos comerciales, parece que las CBDC podrían ser una solución; solo que, tras haber demostrado su ignorancia deliberada sobre el dinero y los tipos de interés en general, los bancos centrales parecen poco aptos para emitir este juicio. Y conviene señalar que en ningún lugar de la creciente literatura sobre el tema se sugiere que las CBDC no sean complementarias de las monedas fiat existentes. Al diluir la masa total de dinero, serán un medio adicional de inflación, que transferirá riqueza de la población general al banco central para que este la emplee como estime oportuno.
Que planificadores monetarios procedentes de los bancos centrales y de sus gobiernos dirijan la actividad económica mediante la aplicación selectiva de CBDC sería el último clavo en el ataúd de la libertad personal. Por suerte para quienes aprecian lo que queda de su libertad, poner en marcha una CBDC llevará tiempo, y los factores que apuntan al fin de las monedas fiat actuales sugieren que el tiempo es un bien del que no se dispone para introducir CBDC operativas. Imagina una burocracia gubernamental tramitando la normativa contra el blanqueo de capitales y el KYC de cada ciudadano y empresa: con todas las pruebas y ensayos necesarios, probablemente se tarde años en implantarlo.
Desafiando estas tendencias tan claras, los analistas prevén una rápida recuperación económica en los próximos meses. Pero mientras los bancos comerciales sigan contrayendo el crédito bancario, eso no puede suceder.
Para que esta recuperación se produzca, es necesario que los bancos actúen como meros canales de transmisión, permitiendo que el dinero lanzado desde helicópteros se abone en las cuentas de los consumidores y aumentando el capital de producción disponible mediante más préstamos renovables para las empresas, de modo que puedan responder a la demanda de los consumidores. Pero esto no está ocurriendo, y el error que parecen cometer los analistas en sus previsiones económicas es no comprender los intereses de los bancos. No son simples intermediarios, sino empresas que tienen el lujo de crear dinero, lo que eleva la rentabilidad de sus accionistas. Pero con esa elevación llega el riesgo. Y si observamos los balances de los mayores bancos estadounidenses, los G-SIB, la relación entre sus activos totales y la suma del capital de sus accionistas es, de media, de 10,5 veces. Para estos bancos, los créditos incobrables, que ahora son un riesgo creciente, eliminarán el capital del balance a un ritmo más de diez veces superior al de los activos totales.
El gráfico de la Figura 3 nos dice que los bancos estadounidenses consideraron los primeros meses de la pandemia de coronavirus como una interrupción de la actividad normal, y recordaremos que en ese momento existía un amplio consenso sobre una recuperación en forma de V. Por defecto, los banqueros habrían creído al principio que la recuperación se produciría, efectivamente, en forma de V, hasta que empezaron a acumularse pruebas de que los créditos incobrables aumentarían a medida que se retrasaba cada vez más la recuperación económica. Es comprensible que los bancos estén retirando ahora crédito de la economía no financiera y reasignando recursos a favor de las oportunidades de trading que surgen de las políticas monetarias expansivas de la Fed. Pero el analista reflexivo verá que el sector bancario estadounidense se encuentra en una encrucijada peligrosa: las condiciones generales de negociación ocultan una situación que se deteriora rápidamente en sus préstamos habituales al sector no financiero, y la supervivencia de los bancos les exige deshacer su creación de crédito pasada con una urgencia cada vez mayor.
Estas se están convirtiendo en las condiciones que reconoció Irving Fisher al comentar las causas de la crisis bancaria de los años treinta. Fisher describió cómo los bancos que vendían garantías para recuperar deudas reducían el valor de todas las garantías de clases similares, lo que provocaba ejecuciones hipotecarias a prestatarios que, por lo demás, eran solventes. Estas acciones no solo intensificaron la caída, sino que condujeron a múltiples quiebras bancarias.
En resumen, se están dando las condiciones para una repetición de la crisis financiera y económica de 1929-32, y la Fed, al igual que otros grandes bancos centrales, no tiene poder para evitarla.
El efecto de la subida de los rendimientos de los bonos
Otro aspecto del deseo de los bancos de reducir su exposición a las deudas incobrables de la economía no financiera es su creciente dependencia del mercado alcista de los activos financieros. En la raíz está la supresión de los tipos de interés por parte de los bancos centrales, y la Fed no es, ni de lejos, el caso más extremo. Además de los tipos cero, cada mes la Fed inyecta 120.000 millones de dólares en compras indirectas de activos financieros de riesgo mediante una flexibilización cuantitativa dirigida a los fondos de pensiones y a las aseguradoras, que deben reinvertir los fondos recibidos.Sin ningún cambio en el tipo de los fondos federales, que se mantiene en el límite de cero desde el 19 de marzo de 2020, los rendimientos de los bonos del Tesoro estadounidense han empezado a subir: el rendimiento del bono a 10 años se ha triplicado, desde un mínimo del 0,54 % el pasado julio hasta el 1,73 % reciente. Debemos preocuparnos por el motivo de este aumento.
Que un bono del Tesoro estadounidense a diez años rindiera tan solo un 0,54 % fue una anomalía que solo se explica por las consecuencias iniciales de la avalancha de dinero en los mercados financieros, en un momento de tipos de interés cero para el dinero a un día. Ese momento ha pasado y los participantes del mercado están reevaluando la situación. Habrán observado que, desde que la Fed recortó su tipo hasta el límite de cero, los precios de las materias primas han subido de forma significativa, lo que indica a los tenedores comerciales de dólares, tanto nacionales como extranjeros, que sus saldos compran menos cuando se miden en las materias primas y los insumos relevantes para su producción.
En ese contexto, incluso un rendimiento del 1,7 % es exiguo, ya que el poder adquisitivo del dólar cae si se mide frente a una cesta de materias primas. Y con la amenaza de que los precios de los bienes y servicios suban ahora muy por encima del objetivo del 2 % (debido a la contracción del crédito bancario y, por tanto, del capital circulante de los productores), los rendimientos de los bonos seguirán subiendo aún más. Llegará un momento en que la subida de los rendimientos de los bonos socave los precios de los activos financieros de forma más generalizada, y ninguna cantidad de propaganda sobre la flexibilización cuantitativa salvará a los mercados de una burbuja que se desmorona.
Probablemente la próxima subida de los rendimientos de los bonos haga el efecto. Tras haber desplazado sus balances desde la creación de crédito para el sector no financiero hacia la actividad con activos financieros, los bancos afrontarán pérdidas inesperadas derivadas del alza de los rendimientos de los bonos y del desinflado de las burbujas bursátiles. Además, como la mayor parte de sus préstamos están garantizados con activos financieros e inmuebles comerciales, cuyos valores dependen de las perspectivas de los tipos de interés, la presión para ejecutar los préstamos aumentará sin remedio.
¿Pueden las CBDC salvar la situación?
Cada vez se da más publicidad a las monedas digitales de banco central como medio para dirigir el estímulo monetario. Implica algo que nunca se ha hecho antes: que todas las personas y empresas tengan una cuenta con el emisor de la CBDC, ya sea el banco central o una organización subsidiaria bajo su control. Esto permite al banco central elegir a los receptores de una moneda digital, de modo que pueda dirigirla a las áreas de la economía que decida estimular y, al ponerle una fecha de caducidad, incluso hacer que el consumo sea más inmediato. No está claro cómo funcionará, porque la ilusión de que el dinero fiat tiene valor quedaría casi con toda seguridad socavada por las distribuciones gratuitas de CBDC.Los bancos comerciales quedan al margen. Como hemos señalado antes en este artículo que los bancos centrales no tienen control sobre los bancos comerciales, parece que las CBDC podrían ser una solución; solo que, tras haber demostrado su ignorancia deliberada sobre el dinero y los tipos de interés en general, los bancos centrales parecen poco aptos para emitir este juicio. Y conviene señalar que en ningún lugar de la creciente literatura sobre el tema se sugiere que las CBDC no sean complementarias de las monedas fiat existentes. Al diluir la masa total de dinero, serán un medio adicional de inflación, que transferirá riqueza de la población general al banco central para que este la emplee como estime oportuno.
Que planificadores monetarios procedentes de los bancos centrales y de sus gobiernos dirijan la actividad económica mediante la aplicación selectiva de CBDC sería el último clavo en el ataúd de la libertad personal. Por suerte para quienes aprecian lo que queda de su libertad, poner en marcha una CBDC llevará tiempo, y los factores que apuntan al fin de las monedas fiat actuales sugieren que el tiempo es un bien del que no se dispone para introducir CBDC operativas. Imagina una burocracia gubernamental tramitando la normativa contra el blanqueo de capitales y el KYC de cada ciudadano y empresa: con todas las pruebas y ensayos necesarios, probablemente se tarde años en implantarlo.
Resultados económicos
Por tanto, parece que las CBDC serán irrelevantes para los resultados económicos. Y el futuro económico y monetario lo gestionan fuerzas que ignoran la teoría económica y monetaria razonada, así como la base jurídica de la banca. Los engaños de los planificadores se han asentado tanto que podemos empezar a trazar los acontecimientos que probablemente conducirán a la muerte de las falacias neokeynesianas sobre el dinero y el papel de los tipos de interés. Podemos esbozar el siguiente orden de acontecimientos.- La falta de capacidad de producción, limitada por la contracción del crédito bancario, provocará un aumento de los precios marginales mucho mayor de lo esperado cuando los saldos de efectivo posteriores al confinamiento empiecen a recuperar sus niveles habituales. Esto llevará a anticipar rendimientos de los bonos más altos de lo que se descuenta actualmente.
- Una subida de los rendimientos de los bonos dejará las finanzas públicas atrapadas en la deuda, ya que la financiación mediante deuda ha ido sustituyendo cada vez más a los ingresos públicos como principal fuente de financiación del sector público. El 48 % de la financiación del Gobierno de EE. UU. el año pasado procedió de la deuda. La previsión de la Oficina Presupuestaria del Congreso es que el déficit presupuestario actual mejore respecto al del año pasado, algo poco probable dados los generosos planes de gasto del presidente Biden y el excesivo optimismo sobre las perspectivas económicas y los ingresos fiscales.
- Las bolsas se verán debilitadas por unos rendimientos más altos de la deuda pública, la burbuja estallará y arrastrará consigo el valor de otros activos financieros. El próximo aumento de los rendimientos de los bonos, quizá cuestión de solo unas semanas, amenaza con sumir de repente a las bolsas en mercados bajistas.
- Es poco probable que las cadenas de suministro recuperen su plena funcionalidad antes de que termine el año natural, lo que, junto con la determinación de los bancos de reducir el crédito pendiente, hace que las hipótesis económicas actuales, y por tanto los ingresos fiscales, resulten demasiado optimistas.
- Con una contracción del crédito bancario que empieza a alimentarse de deudas incobrables y de la caída del valor de las garantías, los bancos de algunas jurisdicciones, como la eurozona y China, parecen condenados a quebrar y a requerir la intervención del Estado. El riesgo de contraparte internacional pasa a ser una cuestión dominante.
- El futuro de las divisas, y en particular del dólar estadounidense, ha quedado ligado a sus respectivas burbujas de activos financieros. En un intento desesperado por contener el estallido de las burbujas de activos, compensar la contracción del crédito bancario y rescatar las cadenas de suministro en apuros, el ritmo de creación monetaria de los bancos centrales tendrá que acelerarse, porque las autoridades no tienen otra política. Marcará el comienzo del final acelerado del dinero fiduciario.
[i] Keynes, A Treatise on Money, página 130.
[ii] Para una explicación más detallada de la paradoja de Gibson, consulta https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
[iii]Can banks individually create money out of nothing? — The theories and empirical evidence, de RA Werner: International Review of Financial Analysis 36 (2014) 1-19. Danielle DiMartino Booth entrevistó recientemente al profesor Werner sobre este tema en https://www.youtube.com/watch?v=u8j51XZegsk
Las opiniones expresadas en este artículo son las de su(s) autor(es) y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debes actuar ni basarte en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa, actual y/o que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones contenidas en él corre por tu cuenta y riesgo.