
Que Estados Unidos afronta una grave crisis bancaria se ha hecho evidente, pero no así la respuesta de las autoridades. Es casi seguro que la crisis tiene aún mucho recorrido en Estados Unidos y que se extenderá a otras jurisdicciones. Solo podemos esperar que los bancos centrales protejan a todos los depositantes, pero eso está lejos de ser seguro en esta fase inicial.
Estas condiciones febriles se complican infinitamente más por la contracción del crédito bancario. La naturaleza cíclica del crédito bancario implica que la escasez de crédito se intensificará y encarecerá los costes de endeudamiento incluso ante una recesión. Los tipos de interés ya no están bajo el control de los bancos centrales, aunque los participantes del mercado todavía no se han dado cuenta.
Esto tiene implicaciones importantes para la valoración del crédito. Para entender las consecuencias, este artículo expone las diferencias jurídicas y prácticas entre el dinero, definido como oro y plata, pero principalmente oro, y el crédito en forma de billetes de banco y depósitos bancarios.
El valor del crédito depende de la confianza que se tenga en él. Quizá pienses que tus dólares, euros o libras son dinero, pero te equivocarías. Son crédito. El coste de equivocarse no será solo ver amenazados sistémicamente tus depósitos bancarios, sino que potencialmente todo el sistema monetario se vea socavado por la pérdida de fe en él.
Para comprender bien estos peligros, este artículo define y describe las diferencias entre el crédito y el dinero. Es el crédito lo que está amenazado de colapso. Solo sobrevivirá el dinero verdadero, que muy pocos occidentales poseen.
Introducción
Hoy se cree comúnmente que el dinero es la moneda emitida por los bancos centrales en forma de billetes. De hecho, todo el crédito suele describirse así, y se considera que el papel del oro como dinero está obsoleto. Además, la opinión establecida es que las monedas divididas en fracciones de las unidades de los billetes ya no necesitan fabricarse con plata y cobre, puesto que su estatus procede de los billetes a los que hacen referencia.
Estas nociones modernas del dinero están a punto de afrontar su prueba definitiva, ya que esta definición incorrecta se extiende para muchos a la totalidad de los medios de pago en circulación, que han sufrido una sustancial degradación en el último año. La causó un exceso del gasto público sobre los ingresos y un completo desprecio por la confianza en el valor de las monedas, en particular del dólar, pero también de las otras grandes monedas occidentales.
Esta prueba no se limita a la pérdida de confianza en estas monedas por parte de sus usuarios nacionales. Su validez como dinero, frente a una forma de moneda descontrolada, empieza a ser cuestionada por intereses extranjeros, en particular Rusia, China y ahora muchas otras naciones, bien hostiles a los intereses occidentales, bien deseosas de protegerse de las consecuencias de un colapso cada vez más probable. Porque el colapso es lo que afrontan: todo un sistema bancario occidental excesivamente apalancado obligado a ajustarse a la subida de los tipos de interés. Los bancos están contrayendo sus balances, lo que eleva aún más los tipos, y, en consecuencia, se vislumbra un colapso del valor de los activos financieros.
Además, los principales bancos centrales, con la Fed, el BCE, el Banco de Inglaterra y el Banco de Japón a la cabeza, han generado para sí mismos y para sus gobiernos pérdidas que suponen muchas veces su capital. La única excepción es el Banco de Inglaterra, que cuenta con una garantía explícita del Tesoro británico para cubrir todas sus pérdidas, hasta ahora de unos 200 millones de libras frente a un capital desembolsado de 15 millones de libras.
Todavía no conocemos los detalles de cómo piensan responder China y Rusia al colapso cada vez más probable de las economías altamente financiarizadas de la alianza occidental. Sí sabemos que las economías asiáticas son radicalmente distintas, basadas en la energía, las materias primas y la producción de bienes. En ese sentido son relativamente estables en un momento de crisis financiera. Pero aún no se han revelado sus planes para evitar que sus monedas se vean enredadas en una calamidad monetaria occidental.
Sí sabemos por Serguéi Glazyev, ministro de Integración y Macroeconomía de Putin, encargado de diseñar una nueva moneda de liquidación comercial para la Unión Económica Euroasiática, que planea incorporarle un respaldo en oro. Y por su artículo del 27 de diciembre en Vedomosti (una revista de negocios con sede en Moscú), sabemos que también prevé que el rublo esté respaldado por oro.
Ese es, en pocas palabras, el desafío al que se enfrentan las monedas de Occidente. Si realmente son dinero tras haber sustituido al oro, está a punto de ponerse a prueba con el regreso del oro a los sistemas monetarios de Rusia y Asia central, y probablemente también de China. Otros podrían seguirlos.
Este artículo pretende guiar a sus lectores hacia una comprensión de las cuestiones implicadas. Pero no se trata solo de qué constituye el dinero por excelencia, ya sean dólares u oro. Se trata de ignorar la propaganda estatista y de comprender las definiciones y distinciones jurídicas establecidas. Y, en particular, se trata de entender la diferencia entre dinero y crédito.
La importancia primordial del crédito
“Resulta algo sorprendente que en este gran país mercantil no exista un solo tratado en lengua inglesa que contenga una exposición de los principios jurídicos y matemáticos del colosal sistema del crédito, junto con su aplicación en el comercio práctico.”
Con la excepción de su propio tratado sobre el tema, esta cita del prefacio de Henry Dunning Macleod a su Theory of Credit es tan cierta hoy como en 1889, cuando se publicó.
Señaló que los romanos inventaron la banca, los cheques y las letras de cambio, y definieron los principios jurídicos del crédito. Estos se incorporaron a las Pandectas de Justiniano, que eran el código del Imperio romano de Occidente, y a las Basílicas, el código del Imperio de Oriente. Y estos dos compendios jurídicos han sido desde entonces el derecho mercantil de Europa y siguen reflejándose en todos los tratados europeos de jurisprudencia.
Pero, para evitar dudas, debemos comenzar aclarando el tema con algunas definiciones importantes:
- Dinero. A efectos de este artículo, restringimos la definición de dinero al crédito sin riesgo de contraparte. De acuerdo con los principios de la división del trabajo, la posesión de dinero es crédito no gastado, resultado de los ingresos y beneficios obtenidos mediante la producción. Como forma más elevada de crédito, su superioridad sobre el crédito con riesgo de contraparte nunca se ha cuestionado, está confirmada por la ley y se distingue de otras formas de crédito. Por comodidad, se estandariza en moneda reconocida, formada por pesos estándar de oro, plata y cobre físicos. Solo estos pueden considerarse dinero verdadero.
- Crédito. El crédito es cualquier cosa sin uso directo, pero que se acepta a cambio de otra en la creencia o confianza de que tenemos derecho a volver a intercambiarla. Es, por tanto, el derecho o la propiedad de reclamar otra cosa cuando la necesitemos.
- Moneda corriente. El término inglés “currency” se ha vuelto sinónimo de la expresión “medio circulante”. Originalmente, el término surgió porque el dinero se describía como corriente, de modo que se hablaba de la “circulación del dinero”. Por tanto, “currency” se ha convertido en una descripción general que abarca tanto el dinero como el crédito utilizados para comprar y vender bienes y servicios.
- Billetes de banco. Los billetes de banco son obligaciones en circulación de un banco emisor. No deben confundirse con el dinero, como ocurre habitualmente hoy, incluso entre muchos economistas respetados.
- Depósitos bancarios. Los depósitos bancarios son crédito que un banco debe a sus depositantes. Muchos depositantes confunden erróneamente la obligación del banco con ellos con una función de custodia, en la que serían propietarios de un depósito que el banco guarda para ellos.
- Préstamos bancarios. Un préstamo bancario es crédito creado por un banco a favor de un prestatario.
En la práctica, incluso bajo patrones oro el dinero apenas se utilizaba como moneda corriente, y su uso solía limitarse a las monedas de plata y cobre para las transacciones menores. La función primordial del dinero siempre fue servir de respaldo del crédito, asegurando su valor y permitiendo, en última instancia, que el crédito se pagase en dinero si un acreedor así lo exigía al vencer el crédito.
La evolución del derecho romano en materia de dinero y crédito
El origen del derecho romano fueron las Doce Tablas, ratificadas en el 449 a. C. y veneradas por los romanos como su principal fuente jurídica. Fueron superadas por cambios posteriores del derecho romano, pero nunca abolidas. Y según Gayo, de quien hablaremos más adelante, fue en esa época cuando se introdujo la primera moneda romana, el aes, de bronce. En su forma inicial era más una unidad de peso estandarizada que una moneda tal como la conocemos hoy, y pesaba algo menos de un tercio de kilo.
Es cierto que el crédito existía antes de esa época, aunque no de manera formal. El comercio siempre ha necesitado crédito, porque transcurre un tiempo entre la adquisición de los materiales y su entrega al mercado. Los fenicios comerciaban por todo el Mediterráneo, e incluso más allá, mil años antes de las Doce Tablas de Roma y, además del trueque, sin duda habrían necesitado el crédito para hacerlo, porque no tuvieron moneda hasta la época romana. Es evidente que la necesidad de fijar el valor del crédito generó la demanda de expresarlo en una forma superior de crédito, sin riesgo de contraparte: el dinero real.
Las Doce Tablas también surgieron en una época de revolución intelectual, contemporáneas de los grandes filósofos griegos: Sócrates, Platón y Aristóteles, entre otros. Por coincidencia, Confucio había impulsado la filosofía china apenas cincuenta años antes.
El derecho romano dio su siguiente paso evolutivo cuando Gayo escribió sus Institutiones, así como un comentario sobre las Doce Tablas, hacia el año 161 d. C. Estas sirvieron de modelo para las Instituciones de Justiniano (o Pandectas), e incluso algunos pasajes de Gayo se copiaron literalmente. El manuscrito original de Gayo estuvo perdido hasta que un erudito alemán lo redescubrió en Verona en 1816.
En lo que respecta al crédito y la banca, cincuenta años después las resoluciones de Ulpiano y Paulo sustituyeron y mejoraron las de Gayo al establecer que el crédito podía transferirse por un valor sin el acuerdo de las dos partes originarias. Esto significaba que la deuda podía venderse libremente sin el consentimiento ni el conocimiento del deudor. Probablemente fue por consejo de Ulpiano por lo que el emperador Alejandro Severo publicó en 224 d. C. su Constitución, que formalizaba esta libertad.
Este paso fundamental significó que el crédito podía incorporarse como riqueza personal, que podemos definir de forma sencilla como todo aquello que puede valorarse o venderse en un medio de intercambio. Cuando se redactaron las Pandectas de Justiniano en 553 d. C., el principio jurídico de la transferibilidad del crédito estaba bien asentado y quedó incorporado en ellas; también lo confirmaron las Basílicas del Imperio de Oriente, que las siguieron 339 años después.
Entre las Pandectas y las Basílicas, el principio de que el dinero era la forma más elevada de crédito, de la que las formas menores tomaban su referencia, quedó firmemente establecido en los dos Imperios romanos y en las naciones europeas que los sucedieron. Las grandes oleadas de descubrimiento y colonización de estas naciones en siglos más recientes difundieron no solo su cristianismo, sino también sus leyes, basadas en orígenes romanos.
Durante un tiempo, el derecho consuetudinario inglés se encontró en una situación confusa, pues había heredado sus precedentes de Gayo, vigentes cuando los romanos abandonaron Britania en 410 d. C., y anteriores a las Pandectas de Justiniano, más de un siglo después. Parece que la Constitución de Severo no llegó a adoptarse plenamente.
Sin embargo, en lo relativo a la transferibilidad del crédito y, por tanto, a la inclusión de la deuda como riqueza personal, la situación se regularizó cuando se abolieron en 1875 los conflictos entre el derecho consuetudinario y el Tribunal de Equidad (Court of Chancery), que trataba los asuntos de equidad, tras aprobarse en 1873 la legislación habilitante.
El crédito es la base de la riqueza incorporal
La definición de riqueza es todo aquello que puede intercambiarse por un valor, y el derecho romano evolucionó hasta reconocer tres categorías:
- Riqueza corporal, que incluye edificios, tierras, materias primas físicas, ganado, cereales y oro, y todos los bienes físicos intercambiables.
- Riqueza inconmensurable, que incluye cualidades personales, como las habilidades, la reputación comercial, las patentes y las marcas.
- Riqueza incorporal, que incluye derechos abstractos, como los derechos de acción, los bonos, el capital y la deuda.
Las dos primeras categorías deberían estar bastante claras. Pero en el pasado ha habido cierta controversia sobre el tratamiento de la deuda. Se ha sostenido que el propietario de una vivienda, por ejemplo, podría valorar su propiedad en una cifra determinada, pero que esta debería reducirse en el importe de la hipoteca para obtener un valor neto, siendo ese valor neto su riqueza en la propiedad.
Eso puede parecer razonable, pero la deuda no vence hasta algún momento del futuro. Y, sin embargo, el propietario disfruta de todos los beneficios de la vivienda. Por esta razón, la ley sostiene que la obligación de deuda no debe confundirse con la deuda en sí. La deuda solo existe cuando llega el momento de pagar. Por lo tanto, en el caso del propietario anterior, estaría en lo cierto al ignorar la deuda hipotecaria al calcular su riqueza hasta que venza el pago.
Cada obligación de deuda tiene su correspondiente crédito, que, como se confirma en el derecho romano, tiene un valor de cambio. Algunos ejemplos son la titularidad de bonos, coticen o no en un mercado, las deudas de tarjetas de crédito, estén titulizadas o no, y las hipotecas, estén ttituladas o no. Las letras del Tesoro y las comerciales, las letras de la financiación del comercio y las acciones, que son derechos a un flujo de ingresos a perpetuidad, son todas obligaciones de deuda con un crédito correspondiente y negociable.
Por tanto, si aumenta la cantidad de deuda, aumenta la cantidad de riqueza, debido al aumento del crédito, que es riqueza incorporal. La sostenibilidad de los niveles de deuda es otra cuestión: exige la disciplina de poder reembolsar o refinanciar las deudas a su vencimiento, y se reflejará en el valor del crédito correspondiente.
Composición de un sistema monetario moderno
Durante exactamente nueve décadas, Estados Unidos ha liderado un proceso para eliminar el vínculo entre las clases inferiores de crédito y el dinero legal, que es el oro. Mediante la Orden Ejecutiva 6102, se obligó a los ciudadanos estadounidenses a entregar, a más tardar el 1 de mayo de 1933, todas sus monedas de oro, lingotes de oro y certificados de oro, salvo una pequeña cantidad. A ello siguió una devaluación del dólar frente al oro en enero del año siguiente. Y en julio de 1944 se firmó el Acuerdo de Bretton Woods, que limitaba el canje de dólares por oro a los bancos centrales, el FMI y el Banco Mundial, organismos creados por ese mismo acuerdo. Y en agosto de 1971, el presidente Nixon suspendió el Acuerdo de Bretton Woods, que quedó formalmente terminado con los Acuerdos de Jamaica en 1976.
En consecuencia, se abandonaron los tipos de cambio fijos de las demás divisas frente al dólar, y el dólar pasó a ser la moneda de reserva de todos. Para asegurar la posición del dólar, el Gobierno de EE. UU. inició una intensa campaña de propaganda para convencer tanto a los ciudadanos estadounidenses como a los extranjeros de que el oro ya no formaba parte del sistema monetario y había sido reemplazado por el dólar.
Las consecuencias de ignorar los precedentes legales y prácticos están a la vista de todos. Desde el tipo de cambio al que los dólares podían canjearse libremente por oro, a 20,67 dólares la onza en el momento de la Orden Ejecutiva, la relación de mercado con el oro indica que el dólar como divisa ha perdido el 99 % de su valor desde entonces.
El propio dólar consta de dos tipos de crédito sin anclaje: los billetes y otras obligaciones emitidos por la Junta de la Reserva Federal, y los depósitos registrados como pasivos de los bancos comerciales. Su proporción es actualmente de aproximadamente una a ocho veces, pero se calcula que hasta la mitad de la emisión de billetes circula en el extranjero, en cuyo caso se acerca al doble.
En las últimas décadas, la flexibilización cuantitativa ha aumentado las obligaciones de los bancos centrales con los bancos comerciales, lo que se refleja en un aumento de sus reservas. El aumento de las reservas bancarias se correspondió con un aumento de los pasivos por depósitos con las instituciones (aseguradoras, fondos de pensiones y bancos que operan por cuenta propia) que han vendido bonos del Estado, de agencias y otros a sus respectivos bancos centrales.
Por diversos motivos, desde el aumento de la cantidad de crédito bancario y de los bancos centrales hasta factores geopolíticos, el poder adquisitivo de bienes de consumo de la mayoría de las divisas de la alianza occidental se ha deteriorado notablemente durante los últimos quince meses. Si esta tendencia ya establecida continúa, perderán aún más terreno con el tiempo frente al dinero legal: el oro. Es evidente que, para que la situación se estabilice, hay que restablecer el anclaje del crédito al oro.
El crédito necesita un anclaje en el valor
Como demuestra la herencia jurídica del oro en todas las jurisdicciones importantes con un derecho de origen europeo, si el crédito está anclado al oro, su valor se estabiliza tanto a nivel internacional como nacional. El vínculo debe ser creíble y, para que sea duradero, debería ser accesible para todos. Este fue el razonamiento que llevó a introducir la moneda británica de oro, el soberano, en 1817, un sistema que garantizó el poder adquisitivo de la libra esterlina hasta el estallido de la guerra en 1914. El siguiente gráfico muestra cómo se estabilizaron los precios al por mayor tras la suspensión de la convertibilidad en metálico en 1797.

Los primeros años del siglo XIX comenzaron con la suspensión de los pagos en metálico, tras la Ley de Restricción Bancaria de 1797. La ley se promulgó para proteger las menguantes reservas de metal precioso del Banco de Inglaterra, en monedas de oro y plata, tras una sucesión de malas cosechas de grano y los preparativos para la guerra contra una Francia cada vez más beligerante. La suspensión se prolongó durante las guerras napoleónicas hasta la introducción del soberano en 1817.
Tras la inflación de la época de guerra y las medidas correctivas adoptadas, el nivel general de los precios al por mayor descendió hasta principios de la década de 1820, cuando, a pesar de una serie de crisis bancarias, las fluctuaciones de precios tendieron a disminuir con el tiempo. La razón de que los precios se estabilizaran fue una serie de mejoras evolutivas en el sistema bancario comercial. Los bancos de Londres habían establecido un sistema conjunto de compensación en 1775, y en 1854 se incorporaron al sistema los bancos por acciones (bancos con accionistas externos). Después, en 1864, el Banco de Inglaterra pasó a ser miembro.
Entre 1844 (la época de la Bank Charter Act) y 1900, el índice mayorista del gráfico anterior no varió, tras haber bajado ligeramente después de 1875. Además, fue notablemente estable. Sin embargo, entre 1844 y 1900, la suma de los billetes del Banco de Inglaterra en circulación y las obligaciones por depósitos de los bancos comerciales se multiplicó por once, y también hubo un aumento considerable de la cantidad de letras comerciales a corto plazo que financiaban el comercio exterior. La teoría monetarista sugeriría que una expansión del crédito de esa magnitud socavaría el poder adquisitivo de la moneda, pero es evidente que no fue así.
Las pruebas indican que, mientras el crédito esté firmemente vinculado al oro, seguirá tomando su valor de este. Y seguirá haciéndolo hasta que las reservas de oro, ya sea en metal precioso o en moneda, se drenen del banco emisor de billetes hasta el punto de poner en peligro ese vínculo.
Esto explica también por qué los precios en dólares fueron estables durante el Acuerdo de Bretton Woods, aunque la conexión era débil. Lo importante es que, dado que las reservas oficiales de oro de EE. UU. eran considerables, los mercados de crédito confiaron en el acuerdo y derivaron su valor de él.
Además, la pérdida del vínculo entre el oro y el dólar tras la suspensión del Acuerdo de Bretton Woods confirma la importancia de vincular firmemente el valor de todas las formas de crédito al oro.
El siguiente gráfico ilustra este punto con respecto a esa materia prima tan importante sin la cual el progreso humano se vendría abajo: en este caso, el precio del petróleo WTI tanto en dólares como en oro, que es el indicador de referencia de los valores energéticos.

El precio del petróleo en dólares fue notablemente estable antes de principios de los setenta y, expresado en oro, se ha mantenido así desde entonces. Pero poco después del fin del régimen de Bretton Woods, expresado en dólares el precio del petróleo se disparó al alza y se volvió extremadamente volátil. Parte de esa volatilidad afectó al precio del petróleo medido en oro. En enero de 1974, expresado en dólares el petróleo más que se duplicó, mientras que expresado en oro cayó un 21 %.
El análisis de precios pasa por alto este punto fundamental: economistas, financieros y empresas creen por igual que el dólar es estable y que lo volátil es el precio del petróleo. Aunque el precio del petróleo presenta cierta volatilidad, en realidad lo inestable es el dólar. El dólar es íntegramente crédito, sin anclaje en el dinero legal, que es el oro. Esta conclusión se confirma en la fijación de precios de una amplia gama de materias primas en oro, que es nuestro siguiente gráfico.
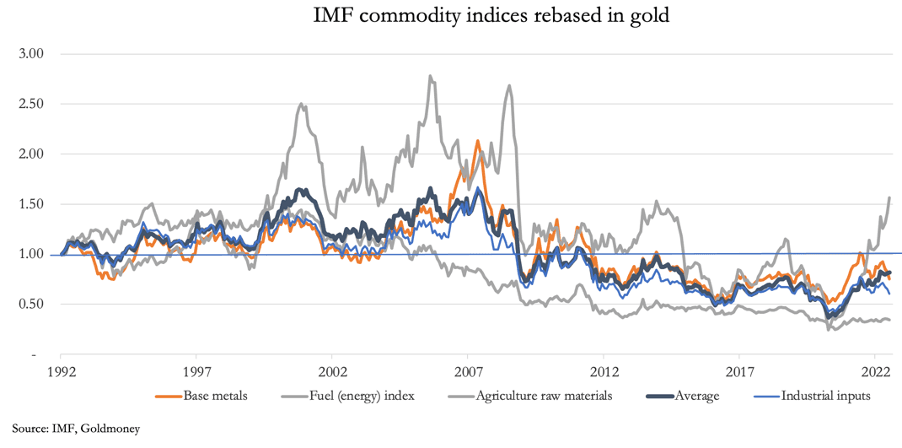
Aunque cada sector ha fluctuado en valor durante las últimas tres décadas, expresados en oro han sido considerablemente menos volátiles que en monedas fiduciarias. Y su valor medio (la línea negra) ha sido notablemente constante. El punto más bajo se produjo a principios de 2020, cuando la especulación con futuros llevó brevemente el precio del petróleo en dólares a terreno negativo. Pero a mediados de 2022, el valor medio de estas cestas de materias primas había descendido solo un 18 % desde enero de 1992, cuando comenzó la serie de datos del FMI.
Es un hecho que las principales monedas se han desligado por completo del dinero legal. El soberano de oro británico era canjeable por un billete de una libra antes de la Primera Guerra Mundial: hoy el valor de un billete de una libra se ha reducido a un cuarto del uno por ciento de un soberano; dicho de forma convencional, un soberano cuesta ahora 400 £.
El siguiente gráfico muestra cómo han caído las cuatro principales monedas frente al oro desde el abandono de Bretton Woods.

Incluso el poderoso yen ha perdido más del 95 % de su valor. El euro, basado en la cesta de monedas que contribuyeron a su creación en 2000, ha perdido un 98,7 %, y el dólar un 98,3 %.
La crisis bancaria y la contracción del crédito
Existe un ciclo de comportamiento bancario muy arraigado, por el cual los banqueros se vuelven progresivamente más confiados en sus préstamos hasta que acaban sobreapalancados. Entonces son extremadamente vulnerables a un cambio en la actitud crediticia, que pasa de la codicia por el beneficio al miedo a las pérdidas. Desde principios del siglo XIX, este ciclo de expansión y contracción del crédito ha durado una media de unos diez años. Cabe señalar que desde la última crisis bancaria de 2009 han transcurrido catorce años, lo que hace que este ciclo sea inusualmente largo.
El siguiente gráfico indica cómo ha evolucionado el apalancamiento del balance en el sistema bancario comercial de EE. UU. durante los últimos treinta años.

Es en este contexto de apalancamiento récord de los balances cuando el crédito de los bancos comerciales estadounidenses se está contrayendo. La creciente financiarización de EE. UU. y de otras economías occidentales, unida a la supresión de los tipos de interés por parte de los bancos centrales, infló una burbuja financiera que terminó el año pasado, cuando la inflación de los precios al consumo obligó a cambiar las políticas de tipos de interés.
Algo poco habitual: el banquero comercial de mayor rango del mundo, Jamie Dimon, de JPMorgan Chase, advirtió en junio del año pasado, en una conferencia bancaria en Nueva York, de que se acercaba un huracán económico. Esto implicaba que su banco sería más prudente en la concesión de préstamos y en la exposición al riesgo en general. Con ello señalaba su giro desde maximizar los beneficios del banco mediante el apalancamiento del balance hacia la contención del riesgo. Y, como muestra el gráfico anterior, la relación entre el tamaño del balance y el capital de nivel 1 del conjunto del sector bancario estadounidense alcanzó su máximo en ese momento.
La advertencia de Dimon se habría reflejado en las políticas de crédito de los demás grandes bancos. Los banqueros actúan juntos como un grupo, y su comentario sobre el huracán no habrá caído en saco roto.
Desde entonces, varios bancos importantes han quebrado en Estados Unidos, y también Credit Suisse en Suiza. Eso no ha hecho más que aumentar el temor de los banqueros al riesgo en todo el sistema bancario internacional, con la excepción de China y Rusia, donde las perspectivas económicas y financieras son claramente mejores y están aisladas del sistema bancario occidental. Hasta ahora, este nuevo entorno de cautela crediticia ha llevado a retirar crédito principalmente de las actividades financieras. Pronto se hará evidente también en la economía no financiera. Y el reconocimiento del riesgo sistémico ha llegado a los depositantes, que trasladan sus depósitos de los bancos regionales más pequeños, donde la protección de los depósitos es limitada, a los bancos más grandes, considerados demasiado grandes para quebrar.
Se ha escrito mucho sobre las pérdidas en balance derivadas de las inversiones en bonos, debido a la subida de los tipos de interés, de los rendimientos de los bonos y a las inversiones de la curva de rendimientos. Los inversores esperan que la crisis que se está gestando suponga el fin de las subidas de tipos y la perspectiva de que pronto bajen, a la vista de las señales algo desiguales de caída de la demanda de los consumidores. Pero esto es no entender las consecuencias de la contracción del crédito bancario.
Los participantes tanto en actividades financieras como no financieras dependen de la disponibilidad inmediata del crédito bancario. Pero los bancos pueden negarse a renovar los préstamos vigentes y exigir su devolución a su vencimiento, y pueden reducir sus líneas de crédito renovables, a veces con poco preaviso, conforme a sus condiciones. La demanda de crédito en el sector financiero tiende a continuar o incluso a aumentar durante un tiempo, porque los inversores en general no son conscientes del cambio en las condiciones del crédito. Y los prestatarios industriales sufren dificultades de flujo de caja en una desaceleración económica, lo que requiere mantener o incluso aumentar sus líneas de crédito.
En consecuencia, una contracción del crédito bancario puede aumentar la demanda del mismo, y solo puede haber un resultado: para los pocos prestatarios que consigan convencer a sus banqueros de que amplíen las líneas de préstamo, será a tipos de interés más altos. Además, la historia de la banca confirma que este análisis es correcto.
Por tanto, es un mito que un banco central pueda mantener el control sobre los tipos de interés cuando el aumento de los préstamos de los bancos comerciales se ralentiza o incluso se revierte. Es erróneo esperar que los problemas de los bancos y el deterioro de las perspectivas económicas lleven a tipos de interés más bajos. Pero la tendencia de los tipos de interés a subir aún más, impulsada por la retirada del crédito con independencia de las perspectivas de inflación, socava todavía más el valor de los activos financieros, con graves consecuencias para la economía, para el valor de los activos financieros, para la financiación de las finanzas públicas y para los propios bancos comerciales.
Es en esta fase cuando la insensatez de separar el valor del crédito del dinero legal se hará evidente con rapidez. Con todos los riesgos, con la gran proporción de dólares en manos extranjeras en particular, y con la perspectiva de que un banco central dé prioridad a proteger el valor de los activos financieros y a respaldar todo el sistema financiero, el valor del crédito está abocado a afrontar su desafío más serio.
Es poco probable que se adopte el único remedio: restablecer un vínculo firme entre el crédito y el oro. Un banco central tendría entonces que ignorar las consecuencias y limitar severamente la expansión de sus propias obligaciones, dando prioridad al mantenimiento del valor de la moneda, o afrontar una fuga de sus reservas de oro. Dado el keynesianismo arraigado y el pensamiento de grupo de los banqueros centrales, puede descartarse.
El futuro del crédito
Parece que el actual régimen de moneda fiduciaria dominado por el dólar está llegando a su fin. Podemos citar lo siguiente como prueba de su inminente desaparición:
- Los últimos cincuenta y dos años desde el fin del Acuerdo de Bretton Woods culminaron en una burbuja financiera global de una escala nunca vista. Terminó con tipos de interés negativos en Europa y Japón (donde aún persisten).
- La liberación de los valores del crédito respecto al oro ha alimentado la expansión del crédito para la especulación financiera. La creciente financiarización de las economías de EE. UU., el Reino Unido y la mayor parte de Europa ha desplazado al extranjero la producción de bienes, ha vaciado sus economías y ha aumentado la dependencia interna de servicios efímeros.
- En general, estas condiciones no se han sustentado en un ahorro genuino. En su lugar, los consumidores recurren a niveles crecientes de deuda para mantener estilos de vida que no pueden permitirse. Esto contrasta marcadamente con los principios que sustentan la división del trabajo, según los cuales la producción se convierte en consumo, y una parte de ese consumo se difiere para convertirse en capital disponible que impulse el progreso económico.
- Las condiciones de burbuja han dejado enormes cantidades de deuda improductiva, que no puede reembolsarse al vencimiento, y ahora los bancos no tienen ni el deseo ni la capacidad de balance para refinanciarla. Contabilizado correctamente, todo el sistema bancario está tan sobreapalancado que se estima que incluso las pérdidas de esta fase temprana de contracción del crédito acabarán con el capital de los bancos de EE. UU., Europa y Japón.
- Tras asumir enormes cantidades de deuda pública a los precios más altos posibles mediante la flexibilización cuantitativa, los principales bancos centrales tienen ellos mismos patrimonio neto negativo. No están en condiciones de absorber los costes de asumir los pasivos de bancos comerciales en quiebra sin envilecer sus monedas.
La combinación de una burbuja financiera que se desinfla y una moneda fiduciaria que se hunde provocó el colapso de la burbuja del Misisipi de John Law. Hoy vemos condiciones similares, justificadas en buena medida por la macroeconomía keynesiana, que aplica políticas económicas parecidas a las que propugnaba Law. Entonces fue la livre la que quedó sin valor, así que cabe esperar que la existencia de los dólares, los euros, los yenes y las libras esté amenazada de forma similar.
La moraleja de esta triste historia es que la expansión del crédito es algo bueno, pues crea riqueza como valor incorpóreo, sujeto a dos condiciones. Su valor debe estar sólidamente vinculado al dinero legal, que es el oro físico. Y el crédito solo debe crearse con la expectativa de que el deudor lo utilice con prudencia y de que finalmente se liquide.
El ascenso imparable de Asia
Mientras las principales monedas occidentales y sus sistemas de crédito se encaminan hacia la crisis, China, en colaboración con Rusia, planea una revolución industrial para toda Asia. Hasta ahora han tenido cuidado de no perturbar el sistema monetario internacional más allá de expresar su deseo de prescindir del dólar en su patio trasero asiático.
Esto cambió con la invasión de Ucrania y las sanciones impuestas a Rusia. Las reservas de divisas de Rusia en dólares y euros quedaron inutilizadas, y Rusia ya no vende su producción de oro en los mercados occidentales, aunque sí vende una parte a través de Dubái y Hong Kong. Aparte de estas ventas, todo indica que Rusia está asegurando su moneda acumulando reservas de oro y poniendo oro del Gokhran —el Fondo Estatal de Metales Preciosos— a disposición para fines monetarios, además de las reservas del Banco Central de Rusia. No puede confirmarse, pero se cree que este fondo secreto contiene unas 10 000 toneladas, por lo que Rusia podría declarar y demostrar reservas considerablemente superiores a las del Tesoro de EE. UU.
Sin duda, China ha acumulado cantidades sustanciales de oro desde 1983, cuando se encargó al Banco Popular la gestión de las reservas de oro y plata de China. Se intensificó la inversión en minería y refinado de oro, y China pasó rápidamente a ser el mayor país por producción de oro de mina. Salvo pequeñas cantidades autorizadas para la fabricación de joyería en Hong Kong, no sale oro de China. Y desde que se permitió por primera vez al público comprar oro en 2002, se han entregado a manos privadas más de 21 000 toneladas desde la Bolsa de Oro de Shanghái.
Dado que el Banco Popular empezó a acumular oro en 1983, entre ese año y 2002, a los precios de la época, la acumulación de oro de titularidad estatal en China habrá sido sustancial. Es probable que ascienda a unas 20 000-25 000 toneladas, si se consideran los flujos de capital y las políticas estatales sobre minería y refinado. Es casi seguro que esa cantidad ha aumentado desde entonces.
Sean cuales sean las cifras, está claro que tanto Rusia como China anticiparon una crisis monetaria occidental y han tomado medidas deliberadas para protegerse de ella.
Entienden lo que nosotros hemos olvidado: la distinción entre dinero y crédito.