
Los planificadores de políticas globales pretenden ofrecer sustitutos tanto de la hegemonía del dólar como de los combustibles fósiles. Los planes pueden parecer descoordinados y en una fase inicial, pero estas cuestiones están cada vez más vinculadas.
Un reajuste monetario que incorpore criptomonedas respaldadas por los Estados permitirá introducir controles de cambio entre naciones, separando los pagos del comercio transfronterizo de la circulación del dinero nacional. El objetivo será obtener un mayor control sobre el dinero y dirigir su inversión hacia proyectos verdes.
La OCDE se apoyará en las actuales divulgaciones fiscales para que los gobiernos conozcan los ingresos y el capital de todos y, por tanto, puedan gravarlos fácilmente, dinero destinado a impulsar el crecimiento económico. Bajo la orientación de organizaciones supranacionales, los gobiernos reorientarán la inversión hacia la tecnología verde. El objetivo, en particular para los europeos, es neutralizar el creciente dominio de Rusia en el mercado energético mundial alcanzando la neutralidad de carbono en 2030.
Pero quizá, como dijo Robert Burns, «los mejores planes de ratones y hombres a menudo salen torcidos». Se basan en falacias keynesianas, pero no se pueden ignorar.
Introducción
Parece haber áreas de política impulsadas por respuestas estatistas a los acontecimientos, lo que anima a las instituciones globales a asumir un papel de coordinación. Esto supone niveles más profundos de planificación centralizada por parte de burócratas que no rinden cuentas. Si sus planes siguen ganando credibilidad, podríamos acabar en un mundo distópico en el que los organismos supranacionales ordenen a cada gobierno que se pliegue a sus directrices. Ya estamos en este camino hacia la perdición. La OCDE ha coordinado los intentos de los gobiernos de restringir la libertad de sus ciudadanos para evitar impuestos, obligando a más de cien jurisdicciones a suministrar automáticamente información sobre los asuntos financieros de cada ciudadano, sea cual sea su nacionalidad y su lugar de residencia.
Con ello, ha eliminado la necesidad de que los gobiernos moderen sus exigencias fiscales por temor a que los individuos pongan su dinero fuera de su alcance. Ahora los bancos, abogados, asesores financieros y contables intercambian automáticamente información sobre asuntos privados, sin que el individuo lo sepa. Según la organización, la introducción del estándar común de información de la OCDE ha permitido recaudar más de 85 000 millones de dólares adicionales en impuestos. La intención es recaudar más, mucho más.
Esta ha sido la misión de la OCDE durante algún tiempo, abriendo el camino para que otras organizaciones supranacionales se hagan un hueco. Entre ellas destaca el FMI, que, con una agenda verde, pretende priorizar la financiación de inversiones en alternativas a los combustibles fósiles, tanto directamente como de forma indirecta a través del Banco Mundial y los bancos regionales de desarrollo. Es probable que otras divisiones de la ONU desempeñen funciones subsidiarias, útiles para vincular a los países emergentes a los planes.
Los bancos centrales, actuando de forma concertada, podrían asumir un nuevo papel de coordinación de un reajuste monetario, que, como podemos deducir del discurso de Mark Carney en Jackson Hole en agosto, ya se está debatiendo. Empezaremos examinando el estado de las políticas monetarias actuales, su fracaso y el impulso para sustituirlas por otra cosa, antes de abordar la cuestión energética.
El problema monetario
Hay dos categorías de personas que piensan que todo lo relacionado con la economía y el dinero no es motivo de gran preocupación: el público desinteresado y la comunidad de la gestión de inversiones. De ello dependen sus medios de vida. Otra categoría, formada por libertarios, economistas austriacos, aficionados a bitcoin, partidarios del oro y lectores y colaboradores de sitios agregadores como ZeroHedge, tiene opiniones que van del escepticismo a lo abiertamente catastrofista. Pocos conocen otra categoría, la más importante, que está muy preocupada de verdad: los gobiernos y sus bancos centrales.
Son quienes hablan discretamente de un reinicio a gran escala, quienes saben que el sistema del dólar fiat posterior a Bretton Woods ya no sirve para su propósito. Ven una deuda en aumento, tipos de interés que no logran estimular y estancamiento económico. Ven un desajuste entre el comercio internacional y el uso del dólar como medio de liquidación global. No hablan mucho de ello, porque hacerlo nos asustaría a los humildes rumiantes.
Estaba rumiando sobre esto hace poco, después de que Max Keiser, del Keiser Report de RT, me preguntara qué opinaba del discurso de Mark Carney en Jackson Hole, en agosto, sobre un sistema monetario global que sustituya al dólar. Respondí algo sobre que Carney está a punto de retirarse y, presumiblemente, se siente algo más libre para expresar las preocupaciones que debe compartir con sus amigos del Banco de Pagos Internacionales y con otros mandarines monetarios que han constatado lo obvio: su cómodo mundo de impresión de dinero no funciona, es improbable que funcione alguna vez y debe reformarse para darles más control.
Desde entonces, mis reflexiones se han orientado hacia el problema del reinicio en un sentido más amplio. Hay que suponer que se dispone de tiempo para planificar un acontecimiento así, o al menos para preplanificarlo como seguro frente a un fracaso monetario. En cualquier caso, es poner el carro delante de los bueyes, porque cuando llega una crisis de crédito siempre pilla por sorpresa a las autoridades, y cada vez parece más cercana en el tiempo. Entonces la prioridad no será la evolución monetaria, sino el rescate económico y financiero.
Dicho esto, desde el punto de vista de los banqueros centrales, ¿qué se puede hacer? La respuesta obvia es amañar el juego cambiando las reglas. Como dijo Keynes, cuando los hechos cambian, él cambiaba. Así creen que podrían deshacerse del sistema en declive y sustituirlo por uno actualizado que se ajuste mejor a sus fines políticos. Con algo de suerte, la confianza decreciente en el antiguo será reemplazada por un nuevo paradigma que les permita a todos, políticos y banqueros centrales, atribuirse el éxito de haber salvado al mundo occidental de una posible crisis monetaria.
El problema es que no saben cómo hacerlo y todavía no saben cuál será el nuevo paradigma. No hay unidad en este asunto, porque para la Fed y el Gobierno estadounidense supone una pérdida inaceptable de poder monetario y político. Los chinos, en alianza con los rusos, quieren prescindir del dólar, mientras que los europeos se encaminan hacia una distopía socialista en desacuerdo con la América de Trump, a la vez que temen al oso ruso en el este.
Por eso, figuras influyentes como Carney solo pueden plantear hipótesis sobre una nueva configuración monetaria que reduzca el papel del dólar. Los bancos centrales están explorando las criptomonedas. Se dice que siete de cada diez estudian sus posibilidades. Eso no salvará las monedas fiat, pero podría dar a los bancos centrales mayor control sobre cómo se usan. Quizá piensen que una criptomoneda emitida por el Estado puede sustituir al fiat sin más. Pero entonces surgen dos cuestiones: si el fiat actual está fracasando, es probable que una nueva criptomoneda respaldada por el Estado tenga un problema de credibilidad desde el principio, y aunque el público la acepte, su emisión futura tendría que limitarse estrictamente y habría que abordar adecuadamente el ciclo del crédito bancario.
Pero si se hace bien, según esta lógica, los mercados podrían domarse. Y de algún modo, un sistema monetario global basado en criptomonedas para el comercio internacional podría reemplazar al fallido sistema monetario posterior a Bretton Woods, apoyado en el dólar estadounidense. Para los responsables políticos se está convirtiendo en una cuestión urgente, como deja claro la lectura del discurso de Carney en Jackson Hole.[i]
En concreto, en su discurso Carney identificó la existencia de una trampa de liquidez global que anula la política de tipos de interés, con tres elementos: un exceso de ahorro global atrapado en dólares, una reducción de la escala de los flujos transfronterizos sostenibles y «el engrosamiento de la cola izquierda y el aumento del sesgo a la baja de los resultados económicos probables».[ii] Este último elemento, un galimatías, parece traducirse en el reconocimiento de que la actual política de tipos de interés no logra estimular la recuperación económica, algo que no puede admitirse en lenguaje llano.
El problema de Carney, además de la velada admisión del fracaso de las políticas, es que ignora que Estados Unidos necesita cantidades crecientes de dólares en manos extranjeras para financiar su creciente déficit presupuestario; sin ellas, el dólar fracasa y los tipos de interés a largo plazo se dispararán. Si él y los de su círculo impulsan políticas destinadas a reorientar fondos que de otro modo irían al dólar y a los bonos del Tesoro estadounidense, se enfrentarán a una fuerte oposición del Tesoro de EE. UU. y, al estar todo basado en el dólar, al probable colapso de todo el edificio fiat.
En cuanto a la reducción de los flujos transfronterizos, es una consecuencia de la caída del comercio transfronterizo, no del dinero. La razón por la que el comercio transfronterizo se ha desplomado es la disputa comercial entre EE. UU. y China y sus efectos en cadena. Aunque pasemos por alto el galimatías de su tercer punto, a un observador independiente le resulta difícil no interpretar el discurso de Carney como indicio de desesperación, de error económico de torre de marfil o de ambas cosas.
Al basarse en creencias macroeconómicas keynesianas, podemos dar por supuesta la evidencia de error económico, sobre todo porque esas creencias no han ofrecido de forma constante ninguna solución creíble. Es el elemento de desesperación el que debemos explorar más. Si Carney siente desesperación (y su discurso la rezuma), también la sentirán sus colegas banqueros centrales. Pero en lugar de abandonar sin más las políticas fallidas, se necesita un puente hacia un nuevo conjunto de políticas, un reinicio monetario. Y casi con toda seguridad implicará una mayor supresión del papel de los mercados y un aumento del control estatal sobre el dinero y su uso.
Para los banqueros centrales existe el temor de que la aparición de un sistema de pagos cripto competidor del sector privado, incluso vinculado a una cesta de monedas fiat, desafíe a las monedas nacionales. Tendrían que ser bastante torpes para no ver que Bitcoin, en particular, está educando a las masas sobre el fraude moral que hay detrás de la expansión del dinero fiat. El reto será idear una alternativa creíble, completamente bajo el control de unos pocos grandes bancos centrales. Pero primero debe decidirse el propósito de una criptomoneda respaldada por el Estado.
Para todas las naciones salvo Estados Unidos, la evolución desde el fallido sistema monetario posterior a Bretton Woods consiste en reducir el papel del dólar en la liquidación del comercio y liberar el capital innecesariamente atado a dólares. Antes de la invención de las criptomonedas, esto se habría logrado presumiblemente mediante una combinación de un proceso evolutivo y un uso creciente de swaps de divisas para mejorar la liquidez, en particular en euros y renminbi, con el fin de reemplazar el predominio de los dólares en las reservas.
La facilitación del comercio exterior parece ser la función más probable para una criptomoneda emitida por el Estado. Las líneas de swap iniciales de criptomonedas respaldadas por el Estado serían proporcionales al comercio entre los bloques monetarios existentes. Luego podrían utilizarse para la liquidación comercial, lo que exigiría ponerlas a disposición de los bancos comerciales. Tendríamos entonces dos versiones de moneda: una moneda fiat existente que circula en el ámbito nacional y una moneda distinta, basada en blockchain, reservada para el uso internacional. Con una versión interior y otra exterior, puede haber dos tipos de interés fijados adecuadamente para sus aplicaciones, siempre que las vías de arbitraje estén severamente restringidas, y con la versión exterior cotizando con una prima.
Los veteranos en Gran Bretaña conocerán el concepto básico, de antes de que Margaret Thatcher eliminara los controles de cambios. Para los planificadores monetarios, un esquema así tiene varias ventajas percibidas, en particular para la eurozona. Al separar la liquidación comercial de la circulación de la moneda nacional, se introducen de facto controles de capital: se permite el acceso a la criptomoneda estatal a entidades comerciales y bancos no nacionales, pero se niega su uso en la economía nacional. Es importante que la expansión del crédito bancario se mantendría solo para la moneda nacional, gestionada mediante una política de tipos de interés de dos niveles.
Cualquier inversión en divisas extranjeras requeriría pagar la prima que se aplica a la versión cripto de la moneda. Las perspectivas de una fuga internacional contra una moneda como el euro se reducirían, ya que la liquidez actual para el comercio internacional sería sustituida por una criptomoneda centralizada, muy controlada y vinculada al comercio.
Para los responsables de la política del BCE debe de ser una solución tentadora, si se logra que funcione. Les daría un mayor control monetario general y podrían intentar estimular la economía de la eurozona aplicando tipos negativos más profundos sin temer una caída del tipo de cambio.
Desde el punto de vista de Estados Unidos, estos movimientos, o cualquier otro similar, serán casi con certeza objeto de una fuerte resistencia. Necesitan que los extranjeros compren dólares para financiar el déficit presupuestario. Y ahora están experimentando los defectos del aislacionismo estadounidense y de las políticas comerciales de Trump, que ya están provocando una contracción y una posible inversión de los flujos extranjeros hacia los bonos del Tesoro de EE. UU.
China sería una observadora interesada de estos acontecimientos. Ha estado planeando emitir su propia criptomoneda, lo que podría permitirle internacionalizar una versión cripto del renminbi con más rapidez de la que ha logrado con su renminbi actual. Rusia ya se ha desprendido del dólar por razones geopolíticas y trata de obtener el control del mercado energético frente a una OPEP moribunda.
En resumen, el descontento con el sistema monetario posterior a Bretton Woods y con el papel desproporcionado del dólar es probablemente la razón por la que tantos bancos centrales están estudiando soluciones basadas en criptomonedas. Pero, como se dijo antes en este artículo, se da por supuesto que hay una planificación previa y que esos planes mejor trazados de ratones y hombres no se ven desbordados por los acontecimientos.
Criptomonedas y oro
Hay pocas dudas de que la política monetaria se encamina hacia una crisis, e incluso podría producirse la quiebra de un gran banco en los próximos meses. Si nos encontramos ante otro momento Lehman, la prioridad será estabilizar primero los mercados y después las divisas, según sea necesario, en un momento de tipos de interés y rendimientos de los bonos negativos generalizados.
Como seguro frente a un hecho así, la mayoría de los bancos centrales conservan oro físico como parte de sus reservas. En Europa, Alemania, Francia e Italia poseen cantidades significativas de oro que las autoridades monetarias del BCE podrían querer emplear, en teoría, como respaldo de una criptomoneda común. Pero es poco probable que esta sea la opción preferida, porque los bancos centrales siempre mantienen sus reservas de oro (dejando aparte los arrendamientos) y solo las utilizan con fines monetarios como último recurso.
Reintroducir el respaldo en oro restaría toda credibilidad a la teoría macroeconómica neoclásica, que depende de alcanzar un objetivo de inflación coherente con la maximización del empleo. Dada la necesidad de una rápida expansión de la oferta monetaria mundial como respuesta política a la próxima crisis de crédito o para financiar el creciente endeudamiento de los gobiernos, el poder adquisitivo de las monedas emitidas por los Estados casi con seguridad disminuirá, mientras que el del oro aumentará. Por lo tanto, una moneda vinculada de forma creíble al oro también se revalorizaría, siempre que actúe como un verdadero sustituto del oro. Un patrón oro fijado al tipo actual de 1500 $ se consideraría fuertemente deflacionista si el oro sube más.
Por tanto, probablemente es cierto que ningún banco central occidental se plantearía una medida así en las condiciones económicas actuales. Si con el tiempo una crisis crediticia y sistémica amenaza con destruir las monedas estatales sin respaldo, y ese hecho lleva a la comunidad de los bancos centrales a abandonar el pensamiento convencional inflacionista, sería otra cuestión. Pero eso está lejos de la situación actual.
En cualquier caso, se necesitaría un precio del oro mucho más alto para fijar de forma sostenible las monedas fiduciarias al oro. Incluso China, que lleva tiempo acumulando oro físico y animando a su población a hacer lo mismo, depende demasiado de la expansión monetaria y crediticia como principal medio para impulsar su economía como para plantearse una medida así para su propia economía. Sin embargo, la acumulación de reservas de oro por parte de muchos socios comerciales asiáticos de China sugiere que es probable que se establezca algún tipo de respaldo en oro para un medio de liquidación transfronterizo, en lugar de entregar oro físico, y es hacia ahí hacia donde podrían encaminarse con el tiempo los planes de China para una nueva criptomoneda patrocinada por el Estado.
El conflicto por la energía
Al igual que ocurre con el sistema monetario mundial, los mercados energéticos mundiales se enfrentan a un enorme cambio, ya que tanto la UE como organizaciones supranacionales, como la UNCTAD, la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo, impulsan una política de abandono de los combustibles de carbono en favor de alternativas verdes. Además, el acuerdo original por el que Arabia Saudí accedió a vender su petróleo en dólares, lo que daba a los bancos estadounidenses el control de los excedentes monetarios de todas las ventas de petróleo de la OPEP, ya no es apropiado, porque el mundo de la energía ha cambiado radicalmente desde que se cerró aquel pacto en 1973.
Ese acuerdo ha sido el pilar central del papel del dólar como moneda de reserva. Desde 1973, la Unión Soviética se ha desmoronado y, bajo el presidente Putin, Rusia se ha convertido en el mayor exportador combinado de petróleo y gas. Además, como las victorias de Estados Unidos en Oriente Medio están resultando pírricas, la influencia de Rusia se extiende por la región, con alianzas con Irán, Turquía y Siria. China es el cliente energético más importante de la región y, con sus proyectos de la ruta de la seda, también está aumentando su influencia en ella.
La respuesta de Estados Unidos a estos acontecimientos carece de rumbo. Ahora apenas tiene negocios reales en la región aparte del suministro de armas, y con el presidente Trump Estados Unidos se ha vuelto aislacionista. Además, Trump quería desvincularse militarmente de la región, mientras que el estamento militar y de inteligencia quería aumentar sus compromisos. Rusia y China han aprovechado discretamente y con gran eficacia las lagunas de la política estadounidense.
La UE ve cómo el liderazgo estadounidense flaquea mientras la bestia rusa de su flanco oriental se fortalece. Se han tomado nota de las lecciones de cómo Rusia ejerció su poder sobre Ucrania cortando el suministro de energía: la seguridad energética es una amenaza a largo plazo para la UE, y Rusia está a punto de controlar también el suministro de Oriente Medio. Además, también se habrán tomado nota de los éxitos económicos de China mediante el control gubernamental no democrático como algo que los estatistas europeos podrían emular.
La respuesta de la UE a la amenaza energética de Rusia ha sido adoptar sin reservas una agenda verde radical. Pese a que alrededor del 98 % del transporte y la logística se realiza con diésel y gasolina, algunos Estados miembros de la UE prohibirán la venta de motores de combustión interna como fuerza motriz a partir de 2030. Esta vía acelerada hacia las emisiones cero requerirá una inversión masiva. Es evidente que se considera un estímulo económico en un momento en que el optimismo sobre las perspectivas económicas generales va en descenso.
Estas opiniones se articulan en el Informe sobre Comercio y Desarrollo 2019 de la UNCTAD, Financing a Global Green Deal[iii]. Los autores sostienen que la acción coordinada a escala internacional entre gobiernos que apliquen políticas monetarias y fiscales reflacionistas, al tiempo que restringen los flujos internacionales de capital, generará el crecimiento económico y captará los recursos para financiar la inversión. Los gráficos siguientes son indicativos de su forma de pensar y están copiados de la página 56 del informe.
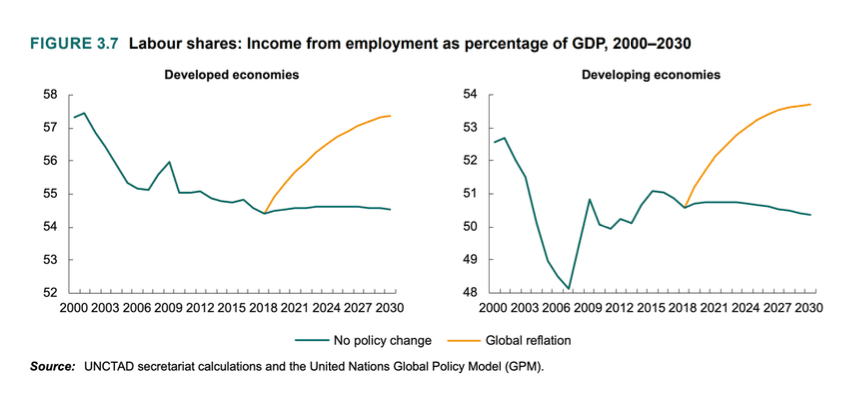
Este es uno de los varios ejemplos que aparecen en el informe. En él se sostiene que una combinación de salarios mínimos más altos y tipos impositivos cada vez más progresivos, para redistribuir la riqueza hacia quienes menos ganan, conduce a un mayor crecimiento económico, en este caso al impulsar el consumo de las masas a expensas de unos pocos. Es keynesianismo puro.
Se plantean argumentos similares para aumentar el gasto público en bienes y servicios y el gasto en prestaciones sociales, con el fin de estimular aún más el consumo. Se recomienda también un uso más extenso de los controles de capital, para restringir los flujos de inversión desestabilizadores y ponerlos a disposición de la inversión verde (pp. 125-129). Se anima a los bancos centrales a orientar la flexibilización cuantitativa en favor de la inversión verde y a imponer, mediante regulación, mayores márgenes de riesgo a la exposición de los bancos a inversiones y préstamos relacionados con los combustibles fósiles (pp. 153-156).
Supone una ampliación y una escalada de las políticas inflacionistas que ya han fracasado, pero la cuestión de fondo es que traslada los mercados libres a una gestión estatista a una escala global nunca vista. La ambición es que unas pocas organizaciones supranacionales, que no rinden cuentas ante nadie, actúen como un gobierno mundial informal. También encaja plenamente con la forma en que es probable que los bancos centrales reestructuren sus monedas.
Bienvenido a la distopía.
Conclusión
El fracaso de las políticas monetarias y el abandono acelerado de la energía basada en el carbono en favor de la energía neutra en carbono sientan las bases de un futuro distópico. Juntos, son excusas para un inflacionismo aún mayor y para la rápida socialización de las economías nacionales y del capital privado.
Es evidente que varios organismos supranacionales esperan coordinar estos ámbitos de actuación por encima de los gobiernos individuales. Un reinicio monetario sustituirá a un sistema basado en el dólar que está fallando, y las economías en dificultades recibirán el impulso de una inversión verde dirigida por el Estado.
Dado que una crisis crediticia y sistémica cíclica de importancia está atrasada, su aparición tendrá un efecto considerable en cómo se desarrollen realmente los acontecimientos. Quienes valoran la libertad individual y la privacidad, quienes se horrorizan ante 1984 de Orwell y Camino de servidumbre de Hayek, podrían llegar a desear un desenlace aún más radical: la destrucción completa del sistema de moneda fiduciaria y de todo el aparato estatista de mando y control.
[i] https://www.bankofengland.co.uk/-/media/boe/files/speech/2019/the-growing-challenges-for-monetary-policy-speech-by-mark-carney.pdf
[ii] Ibid. Página 4
[iii] https://unctad.org/en/PublicationsLibrary/tdr2019_en.pdf
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.