
Este artículo evalúa la probabilidad de que la libra siga al dólar hacia la hiperinflación monetaria. Entre marzo y septiembre, el Gobierno de EE. UU. financió con la venta de bonos —en su mayor parte mediante una QE inflacionaria— el doble de su gasto que con los ingresos fiscales. Y queda mucha más inflación monetaria por venir.
Un dólar en hiperinflación es ahora el trasfondo internacional para todas las divisas, incluida la libra esterlina.
Hasta la fecha, la aritmética presupuestaria del Reino Unido es menos alarmante que la de EE. UU. En teoría, el Gobierno británico tiene un plan viable: convertir el Reino Unido en un centro mundial de comercio de tránsito (entrepôt). Sin embargo, si, como es cada vez más seguro, el dólar cae con fuerza en los mercados de divisas en los próximos meses, los tipos de interés del dólar subirán, y también los de la libra, lo que sería catastrófico para las finanzas públicas y para el futuro de las empresas zombi cargadas de deuda. Además, con su exposición a contrapartes de bancos insolventes de la eurozona y el aumento de las insolvencias relacionadas con el covid, los bancos británicos no son lo bastante fuertes para resistir la contracción general del crédito que desencadenaría una subida de los tipos del dólar.
Con la máxima urgencia, el Tesoro británico debería reconstruir las reservas de oro del país, en secreto si fuera necesario, para que el Gobierno pueda estabilizar la libra respaldándola con oro en el momento oportuno. Existe, pues, una salida a este embrollo, pero ¿la tomará el Gobierno británico?
Introducción
Quien vive en el Reino Unido es muy consciente del daño visible que los confinamientos por el virus están causando a la economía. Hoteles, pubs y restaurantes han sido empujados hacia la quiebra, y solo sobrevivirán aquellos cuyos propietarios tengan riqueza acumulada suficiente para pagar las facturas mientras los ingresos son escasos o nulos. Muchos comercios, cuyos márgenes ya eran estrechos tras pagar el alquiler, las tasas municipales y los impuestos sobre las ventas, han cerrado para siempre. Hasta cierto punto, estos problemas se han aplazado mediante moratorias de pago y programas de ERTE (furlough). Pero lo cierto es que las calles comerciales de las ciudades con mercado de todo el país han perdido su corazón.
Ahora quiebran grandes cadenas minoristas. Si el Gobierno pudiera reconocerlo, los cambios que vemos hoy iban a producirse de todos modos. Pero en lugar de un proceso evolutivo, la crisis del covid los ha provocado de golpe, junto con su acompañante, una probable crisis bancaria que vendrá después. El proceso de destrucción creativa de Schumpeter ha estado embotellado durante diez años antes de ser liberado.
Si se permite, el nuevo mundo que se asoma al Reino Unido son calles comerciales que combinan viviendas, tiendas y todas las demás instalaciones que las personas decidan entre sí que son necesarias y deseables, y no las impuestas por las leyes de planificación y la administración local. El sector de los viajes ha sufrido un golpe enorme, y los viajes espontáneos en avión probablemente pasarán de moda: ¿por qué no quedarse en casa nueve de cada diez veces y ver documentales sobre los lugares que de otro modo habrías visitado? Las vacaciones en el propio país de los británicos que antes viajaban al extranjero podrían convertirse en una industria de crecimiento futuro.
Se podría seguir, pero lo esencial es que Gran Bretaña no va a volver a la antigua normalidad. Y los principales obstáculos al cambio son el Gobierno central y las autoridades locales. Mediante enormes oleadas de inflación monetaria, el Gobierno central sostiene el mundo de antaño, el de las empresas zombi. Y como están perdiendo ingresos por las tasas empresariales, las autoridades locales se resisten al cambio de uso de comercial a residencial. De hecho, si aceptaran esta evolución en pueblos y ciudades, gran parte de la «crisis de la vivienda» de la que todo el mundo habla desaparecería sin necesidad de cubrir de hormigón buena parte de la Inglaterra rural.
Para ser justos con los políticos, siempre son elegidos no tanto por un programa como para mantener el statu quo ante. Nadie vota por la evolución. Votan por nuevas empresas, energía verde y lo demás, a condición de que sus empresas y empleos actuales sigan sin verse afectados por el cambio. Y en un mundo keynesiano, donde el capital monetario puede crearse de algún modo de la nada, a todos les parece perfectamente posible. Y, como ocurre en casi todas las economías avanzadas, las políticas del Gobierno británico respaldadas por la inflación monetaria se han resistido al cambio, fomentando el capitalismo de amiguetes, el proteccionismo regulatorio y las empresas zombi.
El actual Gobierno británico y sus ministros deben de sentirse extremadamente frustrados por la situación en la que se encuentran. Como políticos electos, empezaron siendo quizá más favorables al libre mercado que cualquier administración de posguerra. Toda esa intención está ahora en suspenso, y se ven obligados a replegarse hacia las mismas políticas chapuceras de siempre: perpetuar los negocios de ayer y apoyar los fracasos de hoy.
Este artículo examina la situación económica y monetaria específica a la que se enfrenta el Reino Unido. Existe una salida final a la trampa del covid, pero no se puede lograr confiando en la intervención burocrática e ignorando la evolución monetaria y económica de otros lugares.
El problema del gasto público
La captura de pantalla siguiente procede del Economic and Fiscal Outlook de la Oficina de Responsabilidad Presupuestaria del Reino Unido, publicado en noviembre.[i]
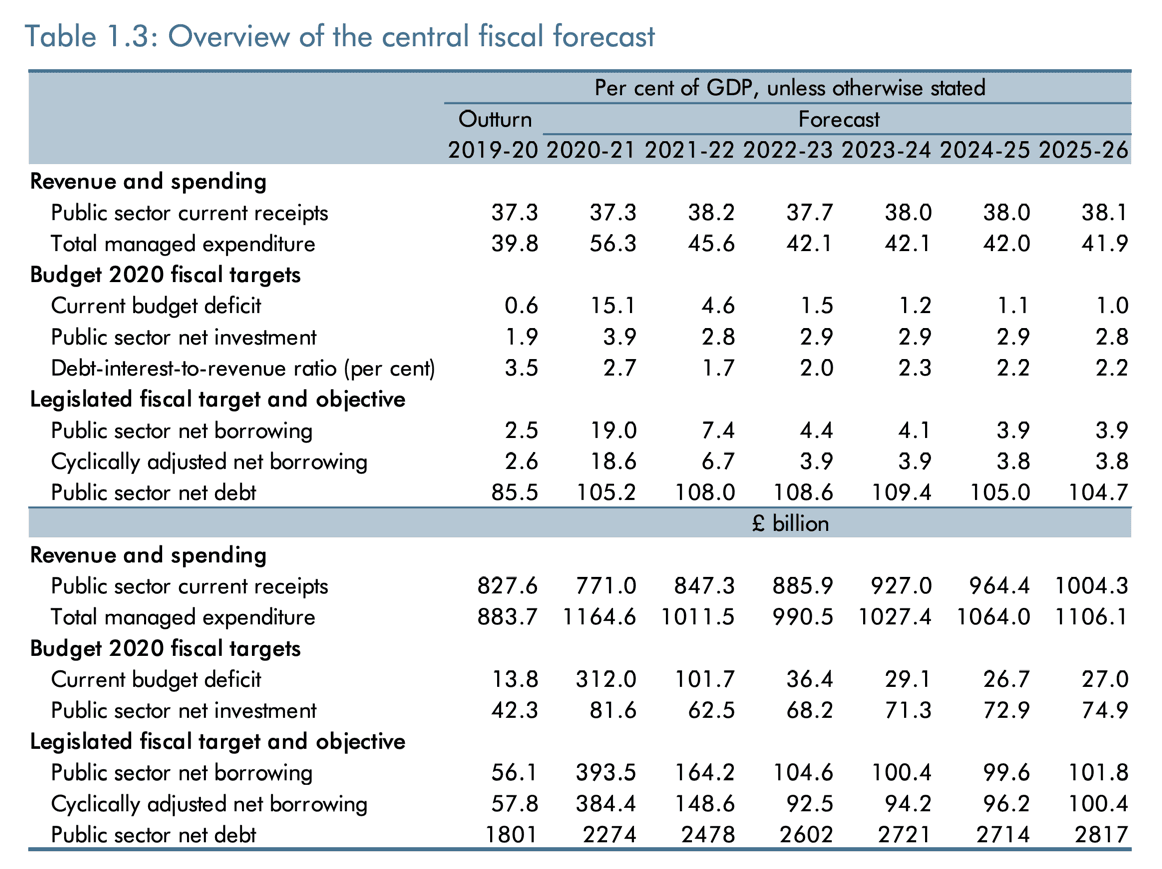
Probablemente es cierto que, en las pocas semanas transcurridas desde su publicación, esta previsión central se ha acercado algo más al peor escenario, sobre todo porque ahora es poco probable que las restricciones por la covid terminen antes de finales del primer trimestre de 2021. Con casi cuatro meses aún por delante, es probable que la estimación del endeudamiento neto del sector público para el actual ejercicio fiscal, que termina el 5 de abril de 2021, se revise al alza desde los 393.500 millones de libras hasta bastante más de 400.000 millones. Y la estimación de que después descenderá hasta los 164.200 millones de libras en 2021-22 resulta cada vez más optimista. En otra parte del documento, la OBR admite que se guía por el World Economic Outlook del FMI, publicado en octubre, «cuyas proyecciones se elaboraron, sin embargo, antes de que se hiciera evidente la fuerza de la segunda ola en Europa y en EE. UU.».
Como es habitual en todos los organismos gubernamentales, la OBR parece ajena a lo que el PIB representa en realidad. Su análisis parte de la base de que el PIB es actividad económica cuando, en realidad, solo registra el valor monetario de las transacciones incluidas y contabilizadas, un valor que únicamente refleja la aportación de dinero del banco central y de crédito bancario en el período considerado. La forma más sencilla de ajustar a voluntad una cifra de PIB nominal es imprimir dinero, que es exactamente lo que el Banco de Inglaterra ha estado haciendo desde la quiebra de Lehman. La relajación cuantitativa entre 2008 y 2019 generó 645.000 millones de libras adicionales en circulación, mientras que el PIB nominal aumentó en 625.000 millones, una diferencia de solo el 3,2 % que fácilmente podría atribuirse a otros factores. Posteriormente, en 2020, la relajación cuantitativa adicional para hacer frente al virus asciende a 250.000 millones de libras, un 13,8 % más de oferta monetaria M1, antes de tener en cuenta los programas de préstamos complementarios del Banco a través de la banca comercial.
La pretensión de que la financiación inflacionaria es beneficiosa surge únicamente de lo que se ve: la magia del dinero público distribuido para el bien común. Lo que no se ve es la dilución de los ahorros, activos, ingresos y pensiones de todos en beneficio de las finanzas del Estado. La transferencia de riqueza deja a todos peor, una vez que la economía ha absorbido el dinero fiduciario adicional. El beneficio es visible, mientras que el coste está oculto y no se puede cuantificar con facilidad. Y cada vez que el Banco recurre a la relajación cuantitativa, transfiere aún más riqueza de la economía productiva al Estado. Es una política que acaba llevando a la nación a la bancarrota y destruyendo la moneda.
Al igual que otros bancos centrales, el Banco de Inglaterra niega que se transfiera riqueza o, al menos, que si se transfiere se limite al objetivo de inflación del 2 %, que de algún modo resulta «estimulante». Pero como consecuencia del imperativo estadístico de reducir el coste de la indexación para el Estado, las variaciones del IPC como medida del nivel general de precios se han vuelto engañosas y carentes de sentido. No existe una estimación independiente del aumento del nivel general de precios en el Reino Unido, pero sabemos por EE. UU. que los cálculos independientes sitúan la tasa de inflación de precios estadounidense más cerca del diez por ciento anual durante los últimos diez años[ii], mientras que el IPC oficial apenas se ha desviado de su objetivo del 2 %, el mismo que el del Banco de Inglaterra.
La evidencia es que las estadísticas oficiales se han vuelto tan interesadas que, en cualquier análisis riguroso, deben ignorarse. La expansión de la cantidad de dinero es la historia relevante que seguir. Desde la quiebra de Lehman, la oferta monetaria amplia M4 del Reino Unido ha aumentado en torno a un 50 %, diluyendo en consecuencia el valor monetario del PIB, un proceso que probablemente se acelere aún más en el futuro a causa de la covid.
Por tanto, en lugar de cuestionar los supuestos de la OBR sobre el PIB futuro, deberíamos aceptar que es una cifra sin sentido, inútil para estimar el progreso económico y su evolución futura. Y como es la base de todos los modelos económicos de los departamentos del Gobierno, también esos modelos deberían rechazarse. Además, las proyecciones a futuro de la OBR se parecen de forma inquietante a las conjeturas de la Oficina Presupuestaria del Congreso de EE. UU.
Ninguno de los dos organismos puede tener la menor idea de la actividad económica futura. Es imposible de conocer. Como dijo Ludwig von Mises, el supuesto es el de una economía de rotación uniforme, en la que se ignora la acción humana que impulsa el progreso económico. Pero al no entender la diferencia entre progreso y un total contable, se llega inevitablemente a un error: el apoyo a las empresas de ayer, menos relevantes para el futuro, que consumen capital en lugar de aportar el valor que demandan los consumidores. La prueba del apoyo político a estas empresas zombi se encuentra en el Term Funding Scheme (TFS) del Banco y en los incentivos para que los bancos comerciales presten a las pequeñas empresas, que han dado lugar a 56.000 millones de libras en préstamos concedidos al amparo de estos programas desde marzo.
En el contexto limitado del endeudamiento del sector público, la situación dista mucho de ser un desastre, como muestra la siguiente captura de pantalla de la deuda del Gobierno central en relación con el PIB.

La magnitud del endeudamiento público no es donde reside actualmente el problema. Gran Bretaña ha tolerado en el pasado niveles de deuda pública relativa mucho más altos y logró reducirlos con el tiempo. Además, mediante la emisión de bonos del Estado perpetuos (undated gilts), es posible financiar el gasto público sin que nunca haya que devolver el principal. Podría decirse que la situación actual podría ofrecer una oportunidad así.
Los problemas económicos del Reino Unido son análogos a la situación de mediados de la década de 1970, cuando la deuda pública en relación con el PIB era la mitad del nivel actual. Pero con un gobierno socialista empeñado en destruir la riqueza del sector privado, con industrias nacionalizadas que dominaban la economía y con sindicatos que castraban a empresas de todo tipo, el entonces ministro de Hacienda (Chancellor of the Exchequer), Denis Healey, se vio obligado a acudir al FMI en 1976 para pedir un préstamo de rescate.
La situación actual tiene un contenido distinto, pero similitudes en cuanto al efecto global. Los impuestos sobre la renta y sobre sociedades son más bajos para los creadores de riqueza, pero en lugar de verse frenadas por un sindicalismo desenfrenado, las empresas han cargado con deuda improductiva desde antes de la crisis de Lehman. Unida a una regulación cada vez más onerosa, la economía británica ha sido como un avión sobrecargado que lucha por despegar de la pista. Se estima que la deuda del sector privado a finales de 2019 era de 3,429 billones de libras[iii], aproximadamente 1,6 veces el PIB. Esta cifra ha aumentado desde los 2,965 billones de libras a finales de 2008, cuando la proporción respecto al PIB era casi la misma. El aumento de la deuda del sector privado en relación con el PIB se produjo antes de la crisis financiera, al pasar del 94 % desde el año 2000, mientras que, en términos keynesianos, la economía simplemente se ha estancado desde entonces.
Para Gran Bretaña, la crisis financiera de 2008 fue el desmoronamiento de un crédito bancario excesivo, y desde entonces las políticas de los sucesivos gobiernos británicos se han centrado en evitar quiebras empresariales. En consecuencia, la economía británica se ha vuelto cada vez más dependiente del apoyo continuado de políticas monetarias inflacionistas y de la ampliación de esa deuda. Esto deja al gobierno y al Banco de Inglaterra con el problema de sostener a un sector privado que sigue siendo al menos tan vulnerable como en 2008, y como bajo Denis Healey en 1976.
De hecho, el actual ministro de Hacienda está haciendo todo lo que puede para apoyar a los zombis de hoy. Y cada vez está más claro que hará falta aún más ayuda por su parte para financiar al sector privado durante toda la pandemia de covid. Salvo en los márgenes, cabe descartar tanto las subidas de impuestos como los recortes del gasto público, lo que hace recaer todo el peso en el árbol del dinero mágico. Y nadie habla todavía de un mundo posterior a la pandemia, sino que simplemente se da por hecho que habrá una vuelta a la normalidad que sugieren los modelos económicos del gobierno, en la que los consumidores tendrán pleno empleo, pagarán sus impuestos y gastarán su dinero en los mismos productos que antes.
A estas incertidumbres se suma el Brexit. En el momento de escribir esto, aún no se han acordado las condiciones comerciales con la UE. Pero si no hay acuerdo, sin duda el gobierno anunciará nuevas medidas para apoyar a la industria durante los cambios necesarios, financiadas, por supuesto, con más inflación monetaria. Pero después, Gran Bretaña tendrá que convertirse más en un centro de reexportación (entrepôt), y de hecho así se plantea con una serie de puertos francos. Sin embargo, para que la política tenga éxito, el gobierno tendrá que permitir que todos los recursos de capital se movilicen hacia nuevas empresas, algo que solo puede ocurrir si se abandona a los zombis a su suerte.
La libra esterlina y los retos posteriores al Brexit
Los errores de las políticas monetarias y gubernamentales descritos más arriba no prevén tres problemas que parecen destinados a hacerlas descarrilar. El primero es la subida de los tipos de interés, que abordaré más adelante. El segundo es una crisis bancaria casi segura, que afectará a los bancos británicos y que también se tratará más adelante. Y el tercero, que analizaremos ahora, es la posibilidad de que la propiedad extranjera de libras esterlinas socave la moneda.
Debido a los continuos déficits comerciales, la balanza de pagos de Gran Bretaña ha provocado un flujo y reflujo de la propiedad extranjera de inversiones financieras del Reino Unido, incluida la deuda pública. El elemento líquido es la propiedad de depósitos bancarios, que refleja los compromisos en los mercados monetarios mayoristas y los saldos de la banca corresponsal. Se estima que la propiedad extranjera de activos no financieros y de acciones cotizadas ronda los 4 billones de libras, no lejos del doble del PIB.[iv]
Si el gobierno permite que la economía evolucione por sí sola, Gran Bretaña, como centro de intermediación comercial (entrepôt), debería poder mantener esta participación y sacarle partido. Además, un beneficio secundario de la covid es que los déficits presupuestarios, en particular los de EE. UU., están generando mayores déficits comerciales. Aunque los mercados nacionales se desplomen, se prevé que el negocio de exportación a EE. UU. y a otras economías impulsadas por el consumo experimente un auge el próximo año, lo que ofrece oportunidades considerables a las empresas británicas, buena parte de las cuales son de propiedad internacional. Para que esto funcione con eficacia, toda la estructura de la economía debe evolucionar, y el Estado ha de reducir la carga que impone sobre ella. Pero eso solo puede ocurrir tras la crisis actual, de la que me ocuparé al final de este artículo. Mientras tanto, debemos evaluar la situación de las inversiones extranjeras más líquidas en libras esterlinas.
Se estima que la inversión extranjera en gilts asciende a 560 000 millones de libras, pero la libra esterlina sigue representando una parte sustancial de las reservas de divisas de los bancos centrales, y las aseguradoras cautivas extraterritoriales también mantienen su liquidez en libras en gilts. Es probable que estos saldos se conserven en líneas generales. Si hay presión sobre la libra, es probable que provenga de los depósitos en libras de no residentes en bancos británicos, que según la base de datos del Banco de Inglaterra sumaban 537 000 millones de libras a finales de octubre. Si en los próximos días no se alcanza un acuerdo comercial con la UE, es razonable suponer que se venderá parte de este saldo, lo que haría bajar la libra desde sus máximos recientes frente al dólar estadounidense. Pero, por sí solo, eso no parece suficiente para desestabilizar la libra más allá de su volatilidad normal.
Los bancos británicos
El riesgo sistémico está extrañamente ausente del radar de casi todo el mundo, pero, como muestra la Tabla 1 más abajo, los cinco grandes bancos del Reino Unido tienen un apalancamiento muy elevado, en especial si se tiene en cuenta el descuento de mercado respecto al valor contable.
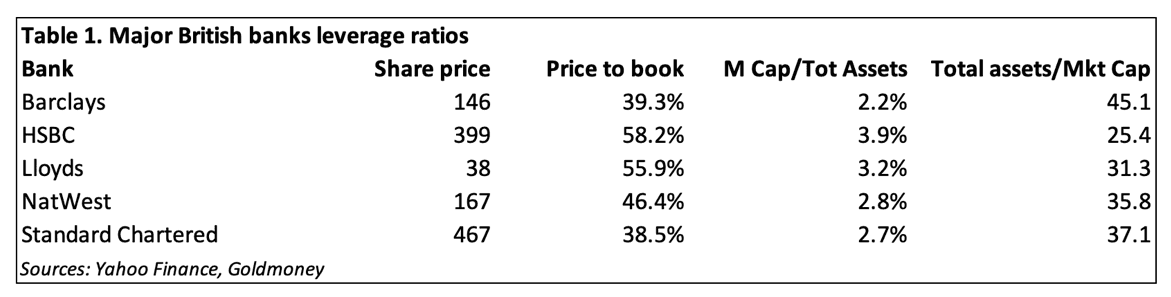
Junto con las cotizaciones de los bancos de la UE, las de los bancos británicos se han recuperado con fuerza desde mediados de septiembre, pero en la mayoría de los casos su capitalización bursátil sigue siendo inferior a la mitad del patrimonio de su balance. La situación de muchos bancos de la eurozona, con los que Londres mantiene riesgos de contraparte significativos, es más preocupante. Además, tanto HSBC como Standard Chartered tienen una exposición sustancial a China y Hong Kong, lo que implica que también existen riesgos geopolíticos y de contraparte procedentes de esa región. Es evidente que el sistema bancario británico no está suficientemente capitalizado para afrontar un shock económico, como la acumulación de deudas incobrables derivadas de la pandemia de covid o, ya puestos, una crisis bancaria en otra jurisdicción.
Conviene señalar que el ciclo global del crédito bancario pasó de una expansión de diez años a una fuerte contracción en septiembre de 2019, cuando el mercado de repos de EE. UU. mostró que el sistema bancario basado en el dólar se había quedado sin capacidad de balance. Esto ocurrió aproximadamente un año después de que quedara claro que la guerra arancelaria entre EE. UU. y China había desestabilizado el comercio internacional, y unos diez años después de que comenzara la fase expansiva. Hay pruebas suficientes, incluso del siglo XIX, de que la fase expansiva del crédito bancario, cuando los banqueros pasan de la cautela a una confianza creciente para prestar, suele durar unos diez años.
Como vimos con la crisis de Lehman, la expansión del crédito bancario había conducido a la especulación, a malas inversiones y a una subida de los tipos de interés, una receta para una crisis inminente que termina con quiebras bancarias. Dado que los bancos de la eurozona se encuentran hoy en una situación mucho más frágil que los de EE. UU., donde se produjo la crisis de liquidez de septiembre de 2019, parece muy probable que ese sea el punto más débil de la banca mundial. Y teniendo en cuenta que los desequilibrios de TARGET2 están ocultando deudas incobrables acumuladas, las quiebras relacionadas con la covid y una contracción global del crédito conducirán casi con certeza al colapso del sistema bancario de la eurozona, posiblemente en pocos meses o incluso semanas.
El Tesoro británico se enfrentará entonces a la disyuntiva de nacionalizar todo el sistema bancario del Reino Unido o, al menos, garantizar la totalidad de sus balances, que suman unos 5,4 billones de libras, más del doble del PIB del Reino Unido. En ese momento, el Banco de Inglaterra, igual que otros grandes bancos centrales, se enfrentará a una caída de la economía, y su respuesta keynesiana será casi con certeza inundar el sistema de dinero inflado para intentar estabilizarlo. Su otra herramienta de política, los tipos de interés, siempre fue inútil, y ese es nuestro próximo tema.
La falacia que hay detrás de la supresión de los tipos de interés
El Banco de Inglaterra cree que los tipos de interés son el coste del dinero y que, al bajarlos, se puede estimular la actividad económica. Que sus planificadores de políticas sigan creyéndolo ante los continuos fracasos a la hora de alcanzar sus objetivos es un triunfo de la esperanza sobre la experiencia, y la teoría tampoco lo confirma desde luego.
En el siglo XIX, Thomas Tooke observó que el tipo de interés y el nivel general de precios estaban correlacionados positivamente, una observación que repitió en 1923 Arthur Gibson en un artículo para Banker’s Magazine. Keynes la bautizó como la paradoja de Gibson en su obra de 1930, A Treatise on Money. Keynes comentó que era «uno de los hechos empíricos más plenamente establecidos en todo el campo de la economía cuantitativa». Posteriormente, decidió ignorarla.
Lo importante es que la correlación se da entre la subida de los tipos de interés y la subida de los precios, y no entre la bajada de los tipos de interés y la subida de los precios. Es decir, la tasa de inflación de precios no se puede controlar subiendo los tipos de interés.[v]
Los hechos económicos y empíricos que hay detrás de la relación entre los tipos de interés y los precios adquieren una nueva importancia, porque el Banco de Inglaterra está allanando el camino hacia los tipos de interés negativos. De nuevo, el Banco desafía la experiencia, porque los tipos de interés negativos en la zona euro y en Japón no han logrado estimular los precios, y la paradoja de Gibson explica el motivo de ese fracaso. Pero los experimentos mal calculados con los tipos de interés solo pueden persistir mientras el poder adquisitivo de las monedas fiduciarias no se desplome.
El riesgo de un colapso así es ahora grave. Aunque todavía no es el caso de la libra esterlina, no cabe duda de que el dólar se encamina hacia la hiperinflación monetaria. Entre marzo y septiembre (la segunda mitad del año fiscal estadounidense), un tercio del gasto del Gobierno de EE. UU. se financió con impuestos y dos tercios con la venta de bonos del Tesoro estadounidense, en su mayor parte mediante QE, lo que equivale a inflación monetaria. Y la cosa no acaba ahí. Habrá una segunda ronda cuando por fin se resuelva la elección presidencial, y de nuevo el Gobierno de EE. UU. tendrá que financiar su gasto más mediante inflación monetaria que con ingresos fiscales. En resumen, sin recortes sustanciales del gasto presupuestario, el poder adquisitivo del dólar va camino de desplomarse.
El primer golpe para el dólar procede ahora de la liquidación del exceso de tenencias extranjeras. La propiedad extranjera de activos financieros estadounidenses asciende en total a 28,5 billones de dólares, alrededor del 150 % del PIB de EE. UU., y 6 billones de esa cifra corresponden a depósitos bancarios y letras a corto plazo. Es solo cuestión de tiempo que los prestamistas se den cuenta de que sufrirán pérdidas seguras si no tienen en cuenta los valores futuros de los préstamos en dólares en sus cálculos de tipos de interés. La venta de dólares aumentará sin remedio y los tipos de interés a largo plazo subirán entonces. Las finanzas del Gobierno quedarán socavadas de forma fatal y, como los tipos a largo plazo son la base de la valoración comparativa de las acciones, es probable que estas se hundan.
El proceso ya ha comenzado, como demuestran la caída del índice del dólar ponderado por comercio y la subida del rendimiento del bono del Tesoro a diez años. La subida de los tipos del dólar llevará al fin de los tipos negativos en otras monedas, y también a que se deje de hablar de ellos en el Banco de Inglaterra, y los tipos de interés de la libra esterlina empezarán a subir. La sombra errante de Denis Healey volverá, pero esta vez no habrá rescate del FMI disponible. Serán los acontecimientos exógenos los que acaben con la libra esterlina, probablemente procedentes de un colapso del sistema bancario de la zona euro o de un colapso del dólar y de los activos financieros denominados en dólares.
Una estrategia para el futuro
Partamos de dos supuestos: en primer lugar, que el actual Gobierno permanezca en el poder durante toda su legislatura y, en segundo lugar, que el primer ministro y otros altos cargos del Gobierno mantengan su creencia en los mercados libres. Si se dan ambas condiciones, debería ser posible reconstruir la economía del Reino Unido sobre mejores bases, siguiendo los ocho pasos siguientes.
1. Restablecer cuanto antes las reservas de metal precioso del Tesoro, ahora que se vuelve evidente que el dólar está en hiperinflación y que la libra esterlina corre peligro.
2. Dejar que la libra esterlina se deslice junto con el dólar y otras divisas fiduciarias. La destrucción de la moneda es una condición previa para la reforma, que no se puede lograr sin que el electorado comprenda que hay que abandonar el asistencialismo y la intervención del Estado. Y, en cualquier caso, los intentos de sostener libras fiduciarias sin respaldo fracasarán.
3. Antes de que la libra desaparezca en la absoluta falta de valor, hacerla convertible en oro al tipo vigente en ese momento. La finalidad del dinero en papel y digital, de propiedad generalizada, dejará de ser servir como dinero del Estado y pasará a ser un mecanismo para distribuir oro monetario, al actuar la moneda como sustituto del oro. Deberá permitirse que las monedas de oro, como los soberanos y los medios soberanos, circulen junto a los sustitutos del oro y que los ciudadanos dispongan de ellas cuando lo soliciten.
4. Se destruirá la capacidad del Gobierno para pagar y prestar cualquier servicio de bienestar y educación, así como su capacidad para regular el sector privado. El Gobierno debe reducirse para ofrecer solo defensa, policía y el sistema jurídico. Todo lo demás debe desaparecer y, aunque será doloroso, una moneda sin valor dejará claro al electorado que no hay alternativa a recortes sustanciales del gasto público y a una reducción radical del alcance de sus actividades.
5. Se debería animar a las comunidades locales a asumir la gestión de las escuelas, los hospitales y los servicios sanitarios con carácter benéfico. El establecimiento de un dinero sólido lo hará posible poco después de la perturbación inicial.
6. Hay que reformar la banca. A los bancos que sobrevivan se les debería exigir por ley que los directivos y los accionistas tengan responsabilidad ilimitada, con el fin de domar el ciclo del crédito, conservando al mismo tiempo cierta flexibilidad para los factores estacionales de financiación.
7. A medida que la economía se reconstruya, el Gobierno debe aplicar políticas de no intervención y de dinero sólido, y permitir que el sector privado recupere la riqueza nacional sin una carga excesiva del Estado. La gente debe aprender a cuidar de sí misma y a asumir la responsabilidad de sus propias decisiones.
8. Nunca más debe el Gobierno considerarse por encima de la gente.
Tras el final de la libra fiduciaria, no debería pasar más de uno o dos años hasta que regrese la estabilidad económica, el consumidor impulse la competencia y vuelva la tendencia al progreso humano.
[i] Véase http://cdn.obr.uk/CCS1020397650-001_OBR-November2020-EFO-v2-Web-accessible.pdf
[ii] Shadowstats.com y el índice Chapwood.
[iii] Véase https://www.statista.com/statistics/1064393/non-consolidated-private-sector-debt-united-kingdom/
[iv] ONS: Foreign-owned UK businesses, experimental insights: July 2020. Incluye valores cotizados y no cotizados.
[v] Puedes encontrar más información sobre la paradoja de Gibson y su resolución en mi artículo al respecto, aquí: https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.