
Cerramos 2016 en una marea de optimismo inversor. Por fin habrá un empresario al frente de la economía estadounidense, en la figura de un nuevo presidente, y el estímulo que aportará serán rebajas de impuestos y gasto en infraestructuras.
Si los tipos de interés tienen que subir un poco, ¿a quién le importa? Para los inversores guiados por la renta variable, lo más importante es la mejora de las perspectivas de beneficios empresariales gracias a la combinación de estímulo fiscal y una administración favorable a las empresas.
Si el comportamiento reciente de los mercados de acciones y bonos sirve de indicio, esta visión domina el pensamiento de los inversores. Desde la crisis financiera de hace ocho años, la subida de los mercados de renta variable ha estado impulsada por la política de tipos de interés cero (ZIRP) y por la expansión del crédito dirigida a los activos financieros. Ahora las acciones se apoyan en un terreno más firme, pero esta es una visión que ignora por completo los flujos monetarios de los que dependen los valores de los activos. La razón de que los activos estén en los niveles actuales es que ha habido un exceso de inflación monetaria sobre la parte absorbida por la economía no financiera. Además, la demanda de los sectores no financieros se ha visto limitada por el efecto continuado de transferencia de riqueza de la inflación monetaria, que sale de la gente corriente y beneficia a los bancos y a los primeros receptores del nuevo crédito creado. Esta devaluación de los ingresos y los ahorros queda subregistrada en las estadísticas oficiales de inflación, pero la gran mayoría de las personas con ocupaciones corrientes fuera de los centros financieros se ha ido empobreciendo progresivamente, en relación con la minoría que se beneficia de la inflación de los precios de los activos financieros. No es de extrañar que la economía se estanque.
El énfasis debe pasar ahora del estímulo monetario al fiscal. En lugar de quedar acumulado en activos financieros, el dinero empezará a salir de ellos hacia el gasto y el empleo en sectores no financieros, así como hacia el gobierno, cuyo déficit presupuestario aumentará. Nunca se insistirá lo bastante en las consecuencias de estos flujos monetarios, que llevan a vender activos financieros para financiar actividades no financieras. Traté este importante asunto en un artículo reciente, que suscitó sorprendentemente pocos comentarios entre los lectores habituales. Ese análisis plantea que, a pesar de la mejora de las perspectivas de la economía, las acciones y los precios de la vivienda están en su máximo o cerca de él, en función de los flujos monetarios. Insto a todos los inversores a leerlo si aún no lo han hecho.
El aguafiestas de la inflación de precios
El efecto de redirigir hacia sectores no financieros los recursos monetarios que antes inflaban los activos financieros será un aumento de los precios de consumo. La inflación de precios cambia de lugar: deprecia los activos e infla los precios de consumo, y adquiere una inercia propia. Ya hemos visto subidas significativas en los precios en dólares de los materiales industriales y la energía en 2016. A ello debemos sumar el efecto marginal sobre los precios del aumento de la demanda de bienes y servicios en una economía con limitaciones de capacidad. A medida que los productos se vuelvan relativamente escasos frente a un dinero disponible en abundancia, la dinámica de fondo de los precios se hará patente de forma drástica.
El efecto de la inflación de precios no es, como se suele suponer, hacer subir los precios. En realidad, reduce el poder adquisitivo de una moneda emitida por el gobierno cuya cantidad se expande. Y, además de estas consideraciones de oferta y demanda, hay una dinámica añadida: los cambios en el deseo general de los consumidores de conservar saldos de dinero en lugar de poseer bienes. El deterioro de la confianza del público en el dinero es, en última instancia, la mayor fuerza destructiva a la que se enfrenta cualquier moneda fiduciaria, y es la razón por la que el dinero poco sólido acaba derrumbándose hasta volverse inútil.
Por suerte para todos los gobiernos empeñados en depreciar la moneda, la comprensión que el público tiene del dinero se limita a verlo como el elemento objetivo de cualquier transacción y, en consecuencia, todas las poblaciones se resisten incluso a considerar que la moneda emitida por el gobierno pueda no valer hoy lo que valía ayer. El público solo se da cuenta de que el dinero pierde poder adquisitivo tarde en el proceso de inflación de precios.
La pérdida acelerada de poder adquisitivo del dólar podría convertirse en un peligro importante en el futuro, porque la Fed tiende a mantener los tipos de interés bajos, y subir el tipo de los fondos federales a solo un 2,5 % aproximadamente podría bastar para desencadenar una crisis de deuda. La Fed tiene el cometido de evitar crisis financieras y bancarias, y proteger el poder adquisitivo del dólar es una consideración secundaria.
Y ahí está el problema. Consciente del exceso de deuda, a menos que esté dispuesta a hundir la economía, la Fed no puede subir mucho los tipos, quizá un 2 % como máximo respecto a los niveles actuales. Si la inflación medida por el IPC supera el 4 %, el nivel general de precios estará subiendo casi con certeza muy por encima del 10 %, porque el IPC está diseñado para registrar por debajo de lo real la inflación de precios en un margen considerable. Mientras el ritmo de subida de los precios sea estable, no ha sido un problema, pero si empieza a aumentar, es probable que los mercados empiecen a descontar tasas más altas de inflación de precios y se den cada vez más cuenta de que la Fed no puede hacer nada.
Por tanto, además del problema del flujo monetario descrito antes, la subida de los tipos de interés será otro factor negativo que presionará a la baja el valor de los activos. Cabe esperar que la curva de tipos también se acentúe y que el bono a largo plazo se dirija hacia rendimientos del 5 % o más. Las acciones y los precios de la propiedad no pueden subir en este entorno, y tienen que caer.
Oro
Este año, los alcistas de los metales preciosos han vivido una montaña rusa de esperanza seguida de desilusión. Buena parte de la frustración se ha debido a que los bancos de metales preciosos aprovecharon la oportunidad que brindaba un dólar fuerte para forzar el cierre de sus posiciones cortas en Comex. Mientras tanto, para los fondos de inversión libre, posicionarse a corto plazo en oro ha sido una forma fácil de apostar por el dólar fuerte, y por eso los gestores de dinero pasaron de ser alcistas a ser una mezcla de bajistas e indecisos. El próximo año se perfila como algo completamente distinto.
Como se ha explicado antes, la característica económica definitoria de 2017 será casi con certeza el aumento de las tasas de inflación de precios, con unos tipos de interés que es improbable que suban lo suficiente para frenarla sin desencadenar una crisis de deuda. Son precisamente las condiciones que perjudicarán a las monedas de los gobiernos, medidas en oro, y que en realidad llevan vigentes, en mayor o menor medida, desde hace mucho tiempo. El gráfico siguiente muestra cómo las cuatro principales monedas han perdido poder adquisitivo desde diciembre de 1969, con base 100.

Desde diciembre de 1969, incluso un yen fuerte ha perdido más del 90 % de su valor medido en la única forma de dinero que no es pasivo de nadie. Los peores resultados corresponden a la libra esterlina, con un -98,45 %, y al euro (incluidos sus componentes anteriores a 2002), con un -98 %. Lo que resulta chocante de la depreciación de las divisas es que tan pocas personas se den cuenta de hasta qué punto se ha producido.
Hay que tener en cuenta que, en un entorno de dinero sólido, el nivel general de precios tiende a bajar, reflejando el aumento del nivel de vida que se deriva del progreso económico. Dejando a un lado la volatilidad a corto plazo, el oro es, por tanto, una medida mucho mejor de la pérdida de poder adquisitivo de las divisas que las cifras oficiales de inflación, incluso suponiendo que estas pudieran ser realmente exactas.
La década de 1970 fue la peor en cuanto a depreciación de las divisas, y las condiciones de entonces parecen estar repitiéndose ahora. La principal diferencia es que había menos deuda en el sector privado, y fue necesaria una fuerte subida de los tipos de interés para que los consumidores volvieran a preferir mantener dinero emitido por el Gobierno. El siguiente gráfico muestra la subida de tipos de Volcker, que acabó con la inflación a finales de esa década, seguida de los máximos posteriores de los tipos de interés que fueron necesarios para evitar que los ciclos de crédito degeneraran en una inflación de precios cada vez mayor.

La línea de puntos, que marca el tipo de los fondos federales (FFR) en los máximos decrecientes de los ciclos de crédito de EE. UU., se sitúa actualmente en un FFR del 2,5 %, tras haber bajado desde el 5,3 % de la primera mitad de 2007, cuando comenzó la última crisis financiera. A finales de 2017 estará en el 2,25 %. La línea es decreciente porque la deuda total pendiente sigue aumentando, con una proporción cada vez mayor que resulta inasumible con tipos no muy superiores a los actuales. La línea de puntos nos dice que, con cualquier nivel por encima del 2 %, es probable que el FFR sumerja a la economía estadounidense en otra crisis financiera.
Estas tensiones también son agudas en Europa, donde los bancos están menos capitalizados y afrontan crisis regionales, como la actual en Italia. Los rendimientos de los bonos han subido tanto en la zona euro como en EE. UU., y es bastante probable que el sistema bancario de la eurozona sucumba antes de que el FFR llegue al 2 %, porque los bancos se enfrentan a pérdidas catastróficas en sus bonos, con balances insuficientemente capitalizados.
La respuesta de los banqueros centrales a la inevitable crisis que se avecina, surja donde surja primero, es segura: seguir inyectando más dinero al problema. Al fin y al cabo, funcionó tras Lehman, no hay una solución alternativa y la prioridad absoluta de los bancos centrales es que el espectáculo continúe.
En 2008/09, la crisis financiera se limitó inicialmente a bancos e instituciones identificables del mercado inmobiliario estadounidense. La próxima vez que estalle una crisis financiera, los problemas estarán más extendidos y abarcarán los mercados de bonos, el sector inmobiliario, las acciones y los propios gobiernos. Será como el ébola comparado con una herida superficial. No habrá más opción que expandir rápidamente la cantidad de dinero a escala global, con bancos centrales comprando deuda pública, lo que en última instancia alimentará aún más la inflación de precios. Por lo tanto, el oro físico no solo ofrecerá protección frente a la escalada de la inflación de precios que pocos inversores esperan, sino también frente a los riesgos y las consecuencias de un fallo sistémico global. Puede que esa crisis no se produzca en 2017, pero vemos hacia dónde vamos.
No son pronósticos, sino una expectativa de cómo se desarrollarán los acontecimientos. Quien hace pronósticos financieros y de inversión no entiende la naturaleza del dinero, de los flujos de dinero y de los precios. Pero puedo formular mis expectativas actuales para 2017, entendiendo que evolucionarán a medida que se desarrollen los acontecimientos. Con esa salvedad, la siguiente tabla resume cómo veo actualmente la evolución de 2017.
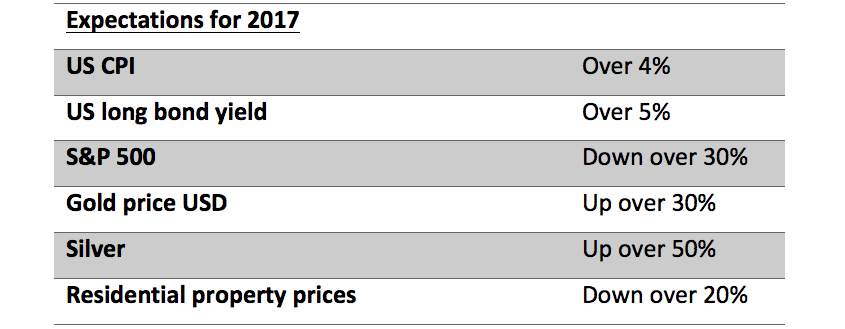
Podría resultar peor. Las condiciones a las que se enfrenta hoy Estados Unidos guardan muchos paralelismos con las que afrontó el Reino Unido en 1972, demasiados para estar tranquilos. Por entonces, las acciones alcanzaron su máximo y después cayeron más de un 70 %. Desde el máximo de las acciones hasta la crisis financiera transcurrieron diecinueve meses, y el mercado bajista de renta variable duró 31 meses. El Banco de Inglaterra se vio obligado a subir su tipo base del 5 % al 13 % a finales de 1973, lo que desencadenó la crisis del sector inmobiliario comercial. El efecto sobre la libra esterlina figura en el primer gráfico de este artículo.
Feliz Navidad a todos, y ojalá superemos 2017 sin demasiadas penurias financieras.
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.