
Lo más probable es que el acontecimiento más importante del nuevo año sea que la Fed pierda el control férreo que ejerce sobre los mercados. La tendencia a la baja del dólar frente a otras divisas y materias primas ya está bien consolidada, y conduce a este desenlace.
Los acontecimientos de 2021 serán consecuencia de una hiperinflación del dólar en desarrollo. Los tenedores extranjeros de dólares y de activos en dólares, que actualmente suman 27,7 billones de dólares, reducirán sin duda su exposición a un ritmo mayor. Esto supone una amenaza fundamental para la política de la Fed de usar la flexibilización cuantitativa (QE) para inflar continuamente los activos en nombre del fomento de un efecto riqueza, y de seguir financiando un déficit del gobierno federal que crece rápidamente mediante la contención de los tipos de interés.
Entonces estallarán las burbujas, y los inversores del establishment quedarán expuestos a un colapso conjunto de las divisas fiduciarias, los bonos y los mercados de renta variable, que podría resultar muy rápido. Queda por resolver qué sustituirá a las divisas fiduciarias en colapso: las criptomonedas de registro distribuido y emisión limitada, como el bitcoin, o los metales preciosos, como el oro.
Está claro que, cuando se asiente el polvo, será el oro, por la sencilla razón de que los bancos centrales ya lo tienen en sus reservas y de que tiene un largo historial de éxito como dinero en el pasado.
Este artículo examina el contexto económico y financiero de 2020 en el que se enmarcan los probables acontecimientos de 2021, antes de llegar a sus conclusiones.
Introducción
Es de nuevo el momento de reflexionar sobre lo sucedido recientemente y sobre lo que nos puede esperar en el nuevo año. 2020 estuvo dominado por un descenso hacia una recesión financiera antes de marzo, cuando el índice S&P500 perdió un tercio de su valor entre enero y marzo, hasta que la Fed recortó su tasa de fondos federales a cero el 16 de marzo y, el lunes siguiente, anunció su intención de ampliar la QE sin límite.
Públicamente, el detonante de la magnanimidad inflacionista de la Fed fue el virus covid-19 y los confinamientos que provocó en Europa y, después, en mayor medida, en Estados Unidos. Pero, si se reflexiona sobre los hechos, como la crisis del mercado repo del septiembre anterior, cuando el sistema bancario se quedó sin capacidad de balance, y sobre las consecuencias económicas que se avecinaban con un mercado bajista de renta variable, uno se lo cuestiona. La crisis del covid sirvió de cobertura para una expansión monetaria sin precedentes, necesaria para salvar la economía del torbellino de la contracción del crédito bancario. Funcionó a las mil maravillas, como mostraba el gráfico de la Figura 1.

Todo dependió de los anuncios de la Fed en marzo. Pero, para simplificar y aclarar, he incluido el cobre como representante de las materias primas, el S&P como representante de los activos financieros que no son de renta fija y el oro como representante del dinero no gubernamental.
Antes de los anuncios de la Fed en marzo, el comportamiento de los tres representantes era coherente con un desplome de las perspectivas económicas, y el oro subía como cobertura frente a su impacto económico. Tras ese punto de inflexión, las consecuencias de la inflación monetaria pasaron a ser el tema dominante, y el índice del dólar ponderado por comercio entró en descenso. El efecto sobre una lista más amplia de activos se muestra en la Figura 2.
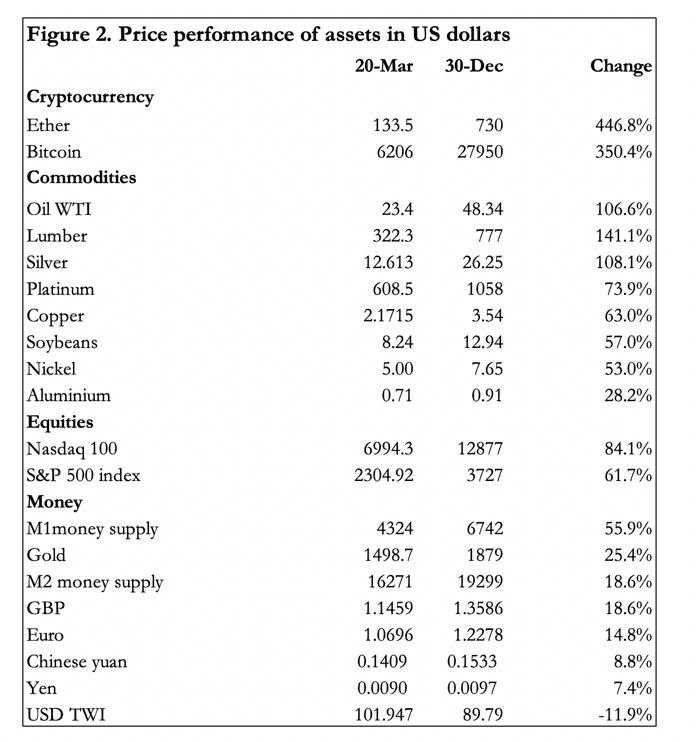
En general, cuando los precios de la mayoría de las materias primas y de los activos financieros que no son de renta fija suben a la vez, podemos decir que reflejan una caída del poder adquisitivo de las divisas en las que se miden. Lo confirma el comportamiento de los elementos que figuran en la tabla bajo el epígrafe de dinero en relación con todos los demás. El dólar ha caído incluso frente a otras divisas, como reflejan el índice ponderado por comercio y la modesta subida de las demás divisas enumeradas. Cabe señalar que, al igual que el dólar, todas las divisas nacionales enumeradas registraron aumentos de su oferta monetaria, pero el efecto ha sido mayor en el dólar. La tabla de la Figura 3 nos da una idea de su magnitud en el contexto de las finanzas federales de EE. UU., y se aprecia que, entre las fuentes de financiación, se obtuvo más en los mercados de bonos mediante la QE que a través de los impuestos.

Verse obligado a recaudar más mediante inflación monetaria que mediante impuestos en un solo año es lamentable, pero tener que hacerlo dos años seguidos supone adentrarse en el camino de la hiperinflación. La estimación de la CBO sobre el déficit presupuestario del actual ejercicio fiscal, realizada a principios de septiembre, era que se reduciría a 1,81 billones de dólares, bastante menos que los 3,311 billones del ejercicio fiscal de 2020. Los acontecimientos demuestran que esta estimación era demasiado optimista y habrá que revisarla; probablemente el déficit sea igual o incluso mayor que el de 2020. Y, como la CBO estima que los ingresos fiscales serán algo menores que en el ejercicio de 2020, la flexibilización cuantitativa (QE) acabará financiando una proporción aún mayor del gasto público.
Es poco probable que esto sea algo puntual. Los comentaristas de la corriente dominante se creyeron la propaganda de la Fed en marzo, cuando daba a entender que su política monetaria respondía únicamente a la covid. No fue por casualidad que el comercio mundial se desplomara tras las guerras arancelarias entre Estados Unidos y China hace dos años, ni que los tipos repo de septiembre de 2019 nos indicaran de repente que los tipos de interés vigentes entonces eran demasiado bajos si no se aumentaba drásticamente el estímulo en el mercado repo. Y el desplome del índice S&P 500 entre enero y marzo empezó a seguir con exactitud lo ocurrido en el crac de Wall Street de 1929.
Cuanto más se analiza, más convincente resulta que la covid sirvió de tapadera para grietas mucho mayores en la economía estadounidense y en su sistema monetario y, por tanto, en la economía mundial. La referencia a 1929 no es gratuita. La combinación de un cambio de ciclo en el crédito bancario y la infame Ley arancelaria Smoot-Hawley es un doble de lo ocurrido recientemente. La diferencia más significativa está en el dinero: en 1929 los precios se medían en oro, ya que el dólar actuaba como sustituto del oro. Hoy los precios se expresan en una moneda fiduciaria de expansión infinita, respaldada solo por la confianza en el Gobierno de Estados Unidos.
Comprender el ciclo del crédito, los efectos nocivos de los aranceles comerciales y las diferencias económicas entre el dinero sólido y el que no lo es son requisitos para cualquiera que quiera entender lo que nos espera en 2021. No tiene sentido seguir la práctica de los brókeres de hacer previsiones concretas, que es un ejercicio inútil. Lo importante es entender las fuerzas monetarias y económicas que sirven de telón de fondo a los mercados en el nuevo año.
La inflación del dinero es la única herramienta de gestión de la Fed
Hay que dejar algo claramente establecido: la herramienta más importante de la que dispone la Fed es económicamente destructiva: la inflación de la oferta monetaria. Cuanto más se infla, más riqueza se transfiere de la economía productiva al gobierno. Cuanto más logra la Fed animar a los bancos comerciales a expandir el crédito bancario, más riqueza se transfiere de la economía en general a ellos mismos y a sus clientes favoritos. Cuanto más se diluye el dinero aumentando su cantidad, más riqueza se transfiere de los ahorradores a los prestatarios. Sin embargo, quienes elaboran las políticas monetarias se han convencido de que la inflación monetaria es una fuerza positiva. Pero ahora que va camino de una aceleración incontrolable, la inflación monetaria será la fuerza destructiva de fondo que quedará al descubierto en 2021.
La Fed también puede influir en los bancos comerciales respecto a la expansión del crédito bancario. Intenta hacerlo mediante la supresión de los tipos de interés, pero, salvo introduciendo regulaciones con fuerza de ley, los poderes de la Fed en este ámbito son limitados. Y su gestión de los tipos de interés parte de la idea equivocada de que pueden emplearse para controlar el ritmo de la inflación monetaria, algo que, como muestran los hechos, solo se consigue en una medida limitada.
También hay que exponer con claridad los objetivos de la inflación monetaria, que son dos. El más importante es asegurar que el gobierno esté siempre financiado. La Fed no puede demostrar su independencia diciéndoles a los políticos que tendrán que depender de los bancos comerciales para financiar los déficits presupuestarios y asumir el riesgo de los costes de los intereses. Aunque es independiente en teoría, como otros bancos centrales la Fed tiene que hacer lo que su gobierno le pida y no participa en la elaboración del presupuesto, algo que es requisito previo del control monetario.
La misión secundaria es asegurar el pleno empleo de forma coherente con un objetivo de inflación de precios del dos por ciento. Y en esto, los estadísticos del gobierno han suprimido las estadísticas para que la Fed tenga un amplio margen para aumentar la oferta monetaria y financiar el gasto del gobierno sin que las consecuencias resulten evidentes.
Los planificadores de políticas suelen estar seguros de que pueden expandir la oferta monetaria para lograr estos dos objetivos. Pese a algún contratiempo ocasional, lo vienen haciendo con una confianza creciente desde la financiarización de la economía estadounidense a mediados de los ochenta, unos años después de que se modificaran por primera vez los métodos de cálculo de los precios a efectos de indexación, el comienzo de un proceso que hoy permite un resultado totalmente gestionado. Ahora nada parece interponerse en el camino de la Fed para expandir la cantidad de dinero en 2021.
Esto es un engaño. Hay señales tempranas de que existe un riesgo considerable de que tanto los mercados como la población estadounidense en general estén empezando a entender las consecuencias de una política monetaria comprometida con una expansión infinita. La prueba está en la subida de precios que ilustra la Figura 2 anterior, en particular la de las criptomonedas, cuyo grupo de usuarios ha aprendido la lección vital de las tasas relativas de expansión monetaria y sus consecuencias para los precios.
Cada vez se extiende más la sensación, incluso entre los partidarios del discurso dominante, de que mientras las políticas de la Fed sigan su rumbo actual, el bitcoin se disparará. En una entrevista en la CNN, el estratega jefe de inversiones de Morgan Stanley defendió hace poco el bitcoin como cobertura frente a la impresión de dinero.[i] Más establishment que eso es difícil, salvo quizá Goldman Sachs. Según se informó, Goldman rechazó el bitcoin por no ser un activo real tan recientemente como el pasado mayo.[ii] En diciembre, esto cambió y el bitcoin pasó a ser una «cobertura minorista frente a la inflación».[iii] JPMorgan también se está volviendo optimista con el bitcoin.[iv]
Analizar los comentarios de estos pilares del establishment revela que han aprendido las consecuencias de las políticas monetarias para el bitcoin, pero no necesariamente para el dólar. Si se describiera la visión dominante en términos sencillos, aún no ha comprendido del todo las repercusiones de una cobertura frente a la inflación, no frente al aumento de los precios de bienes y servicios (la definición macroeconómica habitual de inflación), sino frente a la definición clásica de inflación de la oferta monetaria. Con una comprensión dominante que ha evolucionado desde el rechazo de Goldman Sachs el pasado mayo hasta una aceptación creciente del bitcoin como activo de inversión solo recientemente, esta es una tendencia que no afecta solo al precio del bitcoin y sus sustitutos cercanos, sino también a las consecuencias más amplias de la depreciación de la moneda.
En hiperinflaciones anteriores, y todas han sido de monedas fiduciarias igualmente sin respaldo, la comprensión que el público tenía de las políticas monetarias inflacionistas siempre ha ido por detrás de la realidad, y solo muy tarde en el proceso de depreciación ha dejado de creer que el dinero conserva un valor objetivo para las transacciones. En 2021 podemos esperar una diferencia: un grupo creciente, formado y tecnológicamente receptivo, le dirá a todo el mundo lo que está ocurriendo con su dinero antes de la crisis final. Y no hay prueba tan visible como un precio del bitcoin en rápido ascenso para demostrar que una cobertura viable frente a la inflación es esencial para preservar la riqueza de las clases medias.
Esto no describe una réplica del colapso del marco de papel de 1919-23, que es el ejemplo más citado. Describimos la combinación de un público que probablemente despertará mucho más rápido que las clases medias alemanas ante la destrucción de su riqueza, junto con una economía moderna muy financiarizada. Aunque ahora confía en su control del dinero en su uso inflacionista, es probable que la Fed vea su política al descubierto bastante pronto en 2021. Además de que la rápida subida del precio del bitcoin sea una prueba pública de las consecuencias de las políticas monetarias, aumenta la probabilidad de que se repita hoy el crac de 1929, arrastrando a los bancos comerciales y a las empresas zombi. Será el experimento keynesiano fracasando por las mismas razones por las que fracasó la burbuja del Misisipi de John Law, y como Keynes se globalizó, será más dramático. Es probable que eso se acerque más a lo que ocurrirá que la hiperinflación alemana de principios de los años veinte
Preparando el escenario para un colapso del dólar
Para financiar el déficit del Gobierno, la Fed ha mantenido los tipos de interés artificialmente bajos. Otros bancos centrales han hecho lo mismo con los suyos, distorsionando sus mercados de bonos considerablemente más que la Fed, hasta el punto de comprar bonos del Estado a tipos de interés negativos. La Fed no ha llegado tan lejos, pero hay señales de que el coste de financiar la deuda pública está empezando a subir. La Figura 4 muestra el rendimiento del bono del Tesoro de EE. UU. a 10 años.
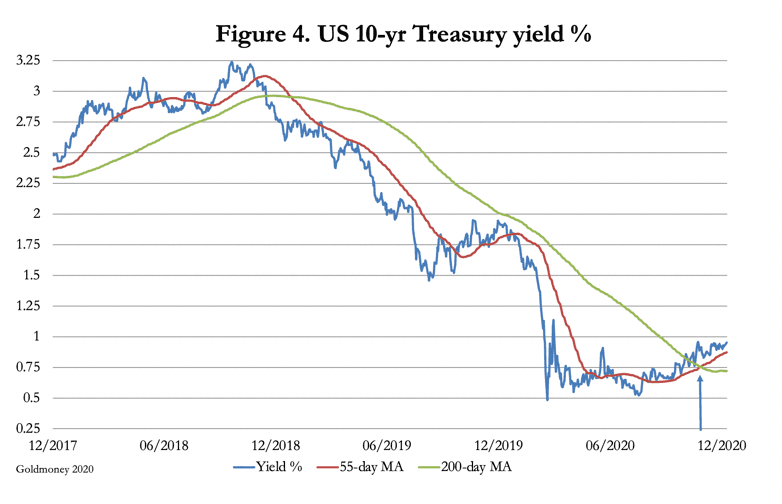
Los analistas técnicos reconocerán la importancia de un cruce dorado, señalado con una flecha en el gráfico. Es uno de los indicadores más fiables de un cambio de tendencia y nos indica que cabe esperar rendimientos más altos en el futuro. Aunque ya es suficientemente potente por sí solo, también debemos tener en cuenta el nivel extraordinario de propiedad extranjera de dólares y de inversiones financieras denominadas en dólares, que asciende a 21,662 billones de dólares en valores a largo plazo y a otros 6,003 billones en valores a corto plazo y depósitos bancarios, lo que da un total de 27,665 billones de dólares.[v] Esto equivale aproximadamente al 140 % del PIB de EE. UU., en forma de activos y depósitos en dólares que pesan sobre los mercados denominados en dólares.
Si nos ponemos en el lugar de los tenedores extranjeros, que ahora ven tanto la preocupante tendencia de los rendimientos como la caída del dólar ponderado por comercio desde marzo (véase la tabla de la Figura 2 más arriba), les resultará cada vez más evidente que mantener dólares casi garantiza que perderán dinero. Además, la compensación por intereses de los bonos es lamentablemente insuficiente para cubrir el conjunto de los riesgos de mantener una divisa extranjera, y, dada la aceleración de la inflación monetaria, la pérdida general de valor del capital en los depósitos a plazo y los bonos de renta fija. Es más, la perspectiva cada vez más inmediata de esto último, que es lo que nos cuenta el cruce dorado de la Figura 4, probablemente acelere el ritmo de las ventas extranjeras de bonos y empuje los rendimientos al alza hasta un punto en el que, hoy, compensarían a los tenedores extranjeros por las futuras pérdidas de poder adquisitivo. Pero este es uno de esos casos en los que una subida de los rendimientos empeora la situación de las finanzas públicas y exigirá que el mercado se reajuste hacia rendimientos aún más altos. En resumen, los vendedores extranjeros de dólares empezarán a marcar las expectativas de los tipos de interés, y asumirán ese papel en lugar de la Fed.
La falsa seguridad de los mercados de renta variable
Una idea del pensamiento de los bancos centrales respecto a los activos financieros se ofreció en un artículo escrito para el Quarterly Review del Banco de Inglaterra en el primer trimestre de 2014, que incluía un apartado sobre el funcionamiento de la expansión cuantitativa (QE).[vi] La intención original era dar a los fondos de pensiones y a las compañías de seguros la oportunidad de vender al banco central, a través de los bancos comerciales, valores públicos de bajo rendimiento. Así podrían invertir en valores de mayor rendimiento, como la deuda corporativa y las acciones. Ese era el plan, y sin duda los fondos de pensiones y de seguros siguen jugando a este juego en cierta medida incluso hoy.
Desde 2014, la QE ha sido un rasgo dominante de la política monetaria y se ha convertido cada vez más en un medio de reforzar las reservas bancarias depositadas en la Fed, sin que llegue a las instituciones inversoras. Con todo, tenemos una explicación de por qué los mercados de renta variable siguen flotando: la QE es una política oficial de los bancos centrales para inflar los mercados de acciones con el fin de crear un efecto riqueza; así se afirma abiertamente en el artículo del BoE. Presumiblemente, la Fed confía en que un mercado de acciones manipulado pueda seguir manipulándose mediante la QE, y descarta la posibilidad de un fracaso de la política. El fantasma de John Law, que vio cómo su burbuja de dinero y acciones implosionaba hace trescientos años en condiciones sorprendentemente similares, no ha quitado el sueño a los miembros del FOMC, por ahora.
La lección de John Law es que empezarán a aparecer grietas que llevarán al colapso de la moneda fiduciaria y de la burbuja bursátil. Al principio, el rechazo del dólar y de los activos financieros tendrá más que ver con los bonos de renta fija que con las acciones. Pero el efecto de la subida de los rendimientos de los bonos sobre los 8,6 billones de dólares (8.600bn) de inversiones de cartera del sector privado extranjero en acciones será socavar los supuestos de valoración. Cuando se consolide la tendencia de subida de los rendimientos del Tesoro y la perspectiva de nuevas caídas del tipo de cambio del dólar, es probable que las acciones se enfrenten a una avalancha de liquidaciones extranjeras, que probablemente coincidirá también con liquidaciones de los inversores nacionales. Y los que encabezarán la salida de las acciones entre los inversores nacionales serán los fondos de pensiones y de seguros que vendieron sus bonos del Tesoro de bajo rendimiento a la Fed a través de sus banqueros.
Las valoraciones bursátiles, en relación con una economía real golpeada por el covid, ya están tensadas hasta el punto de ruptura y son vulnerables al aumento de las quiebras por las interrupciones en las cadenas de suministro y a las insolvencias en los sectores de servicios, problemas que sin duda aumentarán en los próximos meses. La combinación de los dólares de propiedad extranjera actualmente invertidos en acciones, que son inherentemente volátiles porque sus rendimientos se miden en otras monedas y no forman parte de sus inversiones centrales de cartera, y de una creciente toma de conciencia de los inversores nacionales de que los rendimientos de la renta fija están subiendo y socavando las valoraciones bursátiles, está gestando una tormenta perfecta.
Es de esperar que las isobaras se estrechen, y los inversores previsores estarán asegurando las escotillas, quizá a comienzos del nuevo año, una vez terminado el repunte estacional. Entonces la Fed se enfrentará a la misma situación que afrontó John Law en Francia a principios de 1720, cuando el mantenimiento de los precios de los activos mediante la impresión de dinero empezó a fallar y arrastró tanto el valor de los activos (principalmente su empresa del Misisipi y su banco) como su papel moneda a un colapso. La moneda perdió todo valor en los mercados de divisas de Londres y Ámsterdam en menos de nueve meses, mientras que el valor de la empresa, medido en un papel moneda prácticamente sin valor, también cayó más de un 80%.
Las similitudes entre entonces y ahora son imposibles de ignorar. En lugar de buscar diferencias, es mucho mejor aprender las lecciones de lo que ocurre cuando un Estado monopolista pierde el control de los mercados, una situación que amenaza cada vez más en la actualidad. No solo se hunde el valor de los valores financieros, sino que también se hunde la moneda. Este es, con diferencia, el mensaje más importante para la economía y los mercados financieros estadounidenses. Y con el dólar como moneda de reserva mundial, otras grandes monedas se enfrentan a desenlaces similares.
Por este motivo, es un error pensar que el futuro del dólar es simplemente una cuestión de su índice ponderado por el comercio. Con otras monedas que afrontan pérdidas de poder adquisitivo, la importancia de los dólares sobreponderados en manos extranjeras es solo un efecto inicial. Otros seguirán, matizados por los problemas nacionales propios de cada moneda. El colapso de los valores de la renta fija y de las acciones se convierte en un fenómeno mundial que las arrastra a todas.
Hoy, estos peligros se encuentran en las primeras fases de reconocimiento: los rendimientos de renta fija en dólares empiezan a subir y los inversores especulan sobre dónde invertir para reducir sus tenencias de dólares excedentes. Pero todavía no comprenden colectivamente las características que se requieren de una verdadera cobertura frente al colapso de una moneda de papel. No se encuentran en un amplio espectro de acciones. Su base quedará destruida por un colapso de la moneda, como demostró con claridad el episodio de John Law. En los mercados actuales, las empresas zombi repletas de malas inversiones irán a la ruina. Para sobrevivir, las empresas que no sean zombis se verán obligadas a reducir su tamaño de forma sustancial. Cuando estos factores resulten más evidentes, las carteras invertidas en acciones diversas resultarán ser la peor forma de preservar la riqueza.
Cobertura frente a un colapso del dólar
Hemos establecido que una subida de los tipos de interés y el creciente ritmo de quiebras relacionadas con la covid en el nuevo año serán el telón de fondo de la valoración de los valores financieros, lo que hace que una cartera amplia de ellos sea destructiva para preservar la riqueza en lo que está resultando ser una época de hiperinflación monetaria. Esto no quiere decir que algunas acciones no vayan a rendir bien en términos nominales medidos en divisas que se deprecian. Pero, como las economías financieras modernas están construidas sobre la arena de las empresas zombi, la eliminación de este lastre acumulado probablemente sea uno de los primeros obstáculos del nuevo año.
En lugar de buscar refugio en inversiones reguladas, hay que buscarlo en el dinero sólido, el dinero que acabará sustituyendo a la moneda fiduciaria sin respaldo. En un artículo anterior para Goldmoney, La psicología del dinero, analicé cuál es probable que sea ese dinero.[vii] Concluí que, tras un periodo indeterminado, los gobiernos y los bancos centrales se verían obligados a cambiar el estatus de sus monedas fiduciarias a sucedáneos del oro, porque las reservas de oro son el único activo que poseen para respaldar una forma de dinero más sólida que la moneda fiduciaria en expansión infinita.
Siendo así, sabemos cómo se sustituirán finalmente las monedas fiduciarias. Pero hay obstáculos importantes que superar, entre ellos la destrucción de la creencia del establishment de que un gobierno puede gestionar los resultados económicos mejor que los individuos cuando se les deja perseguir sus propios objetivos económicos. Requiere que se rechace la macroeconomía y se sustituya por las políticas de laissez faire que surgieron de la escuela de Mánchester en su lucha contra las leyes de cereales y otros aranceles en la Gran Bretaña del siglo XIX. Pero, como primer paso, no habrá más alternativa que detener un colapso del dólar y de otras divisas principales respaldándolas de forma creíble con oro; las lecciones quizá lleguen después.
Es demasiado pronto para especular sobre el momento y la duración de estos acontecimientos. Pero, como se señala en este artículo, la lección del episodio de John Law es que un colapso de las monedas y los valores financieros actuales podría producirse con notable rapidez. Cuando ocurra, habrá una confusión que probablemente lleve los precios de las criptomonedas y de los metales preciosos considerablemente al alza, medidos en una moneda fiduciaria en colapso. Una segunda etapa será el debate sobre si el bitcóin o el oro heredan el vacío dejado por las monedas fiduciarias, a medida que una población más amplia, al rechazar la moneda fiduciaria, haga su elección.
Pero suponer, como hacen los «hodlers» de bitcóin, que los gobiernos no tendrán voz en el asunto es un error ingenuo. Los Estados no tienen bitcóin, pero sí tienen oro. El oro es su último recurso y ahí es donde acabará. Y el oro como dinero tiene la flexibilidad inherente a una forma de dinero que funcione, como quedó demostrado antes de la Primera Guerra Mundial.
Conclusión
Las similitudes entre la situación financiera actual y la de la Francia de John Law, hace casi exactamente trescientos años, son demasiado llamativas para ignorarlas y apuntan con fuerza a un resultado similar. Este se ha convertido en el telón de fondo para evaluar los resultados monetarios y financieros de 2021. Con respecto a los activos financieros, conviene señalar los siguientes puntos:
• Para finales de 2021 podríamos ver el fin de las monedas fiduciarias. El resultado más probable es que los bancos centrales se vean obligados a convertir sus monedas fiduciarias en sucedáneos creíbles del oro. Sin duda, muchos bancos centrales no lo conseguirán porque poseen poco oro o ninguno libre de cargas por préstamos y arrendamientos. Otros, como la Fed, solo poseen un pagaré de oro del Tesoro de EE. UU., que por razones geopolíticas probablemente sea extremadamente reacio a ceder su poder hegemónico sobre otras naciones aceptando que el oro sustituya al dólar como moneda predeterminada del mundo.
• Es casi seguro que la Fed perderá el control de los mercados financieros al verse obligada a hiperinflar el dólar. Los extranjeros se desharán del dólar, de la renta fija y de las acciones, reduciendo su exposición de 27,7 billones de dólares a un nivel de liquidez más acorde con sus perspectivas comerciales.
• La Fed está inflando las acciones mediante la flexibilización cuantitativa hasta valoraciones extremas, una política condenada al fracaso cuando los tipos de interés se vean obligados a subir. Casi con seguridad conducirá a un mercado bajista feroz como el de 1929-32, con la salvedad de que los precios de los activos financieros se miden en una moneda fiduciaria en colapso en lugar de en dólares respaldados por oro.
• Eso deja el campo a las principales criptomonedas (en particular el bitcóin) y a los metales preciosos. Tras un periodo indeterminado, podemos estar seguros de que el oro se convertirá en el dinero que sustituya a la moneda fiduciaria, porque el oro monetario ya es propiedad de los gobiernos y sus bancos centrales.
[i] Véase https://www.youtube.com/watch?v=H8hm3IDWT_A
[ii] Véase https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iii] Véase https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iv] Véase https://www.forbes.com/sites/youngjoseph/2020/12/14/bitcoin-faces-a-600-billion-catalyst-jpmorgan-strategists-say/?sh=41f1febf1e6c
[v] Para los valores a largo plazo, véase https://ticdata.treasury.gov/Publish/slt2d.txt y, para los valores a corto plazo y los depósitos bancarios, véase https://ticdata.treasury.gov/Publish/bltype.txt
[vi] Véase Money creation in the modern economy, pp. 21-25: https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy
[vii] Véase https://www.goldmoney.com/research/goldmoney-insights/the-psychology-of-money
Las opiniones y los puntos de vista expresados en este artículo son los de su(s) autor(es) y no reflejan los de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes obtener asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o molestia causados por la información o las opiniones contenidas en este artículo, y cualquier acción emprendida como consecuencia de ellas corre por su cuenta y riesgo.