
Tras repasar el año en curso para tener una perspectiva de cara a 2022, este artículo resume las perspectivas del dólar, del euro y de sus sistemas financieros. La cuestión clave es la evolución de los tipos de interés y cómo afectará a unos mercados financieros que no están en absoluto preparados para las consecuencias de las enormes expansiones de la moneda y del crédito de los últimos dos años.
Analizamos brevemente los factores geopolíticos y concluimos que los presidentes Putin y Xi han considerado que el presidente Biden y su administración son fundamentalmente débiles. Putin está ahora abriendo una cuña entre EE. UU. y el Reino Unido, por un lado, y las pusilánimes y desorganizadas naciones de la UE, por otro, utilizando el suministro de energía y la concentración de tropas en la frontera ucraniana como palancas de presión. O bien la situación se agrava hasta una invasión de Ucrania (poco probable) o bien Estados Unidos da marcha atrás bajo la presión de la UE. Mientras tanto, China seguirá aumentando su presencia en el mar de China Meridional y su influencia global a través de sus rutas de la seda. Se valora menos que China y Rusia siguen acumulando oro y se están deshaciendo del dólar.
Y, por último, examinamos la plata, que está llamada a convertirse en la de mejor comportamiento frente a las monedas fiduciarias, impulsada por una combinación de escasa liquidez, una demanda industrial motivada por los criterios ESG y la constatación por parte de los inversores de que su precio tiene mucho camino que recorrer en comparación con el litio, el uranio y el cobre. El posible colapso de las monedas fiduciarias viene como añadido sin coste.
2021: el año que fue
Este año ha sido decepcionante para los inversores en metales preciosos. La figura 1 muestra cómo han evolucionado el oro y la plata desde el 31 de diciembre de 2020.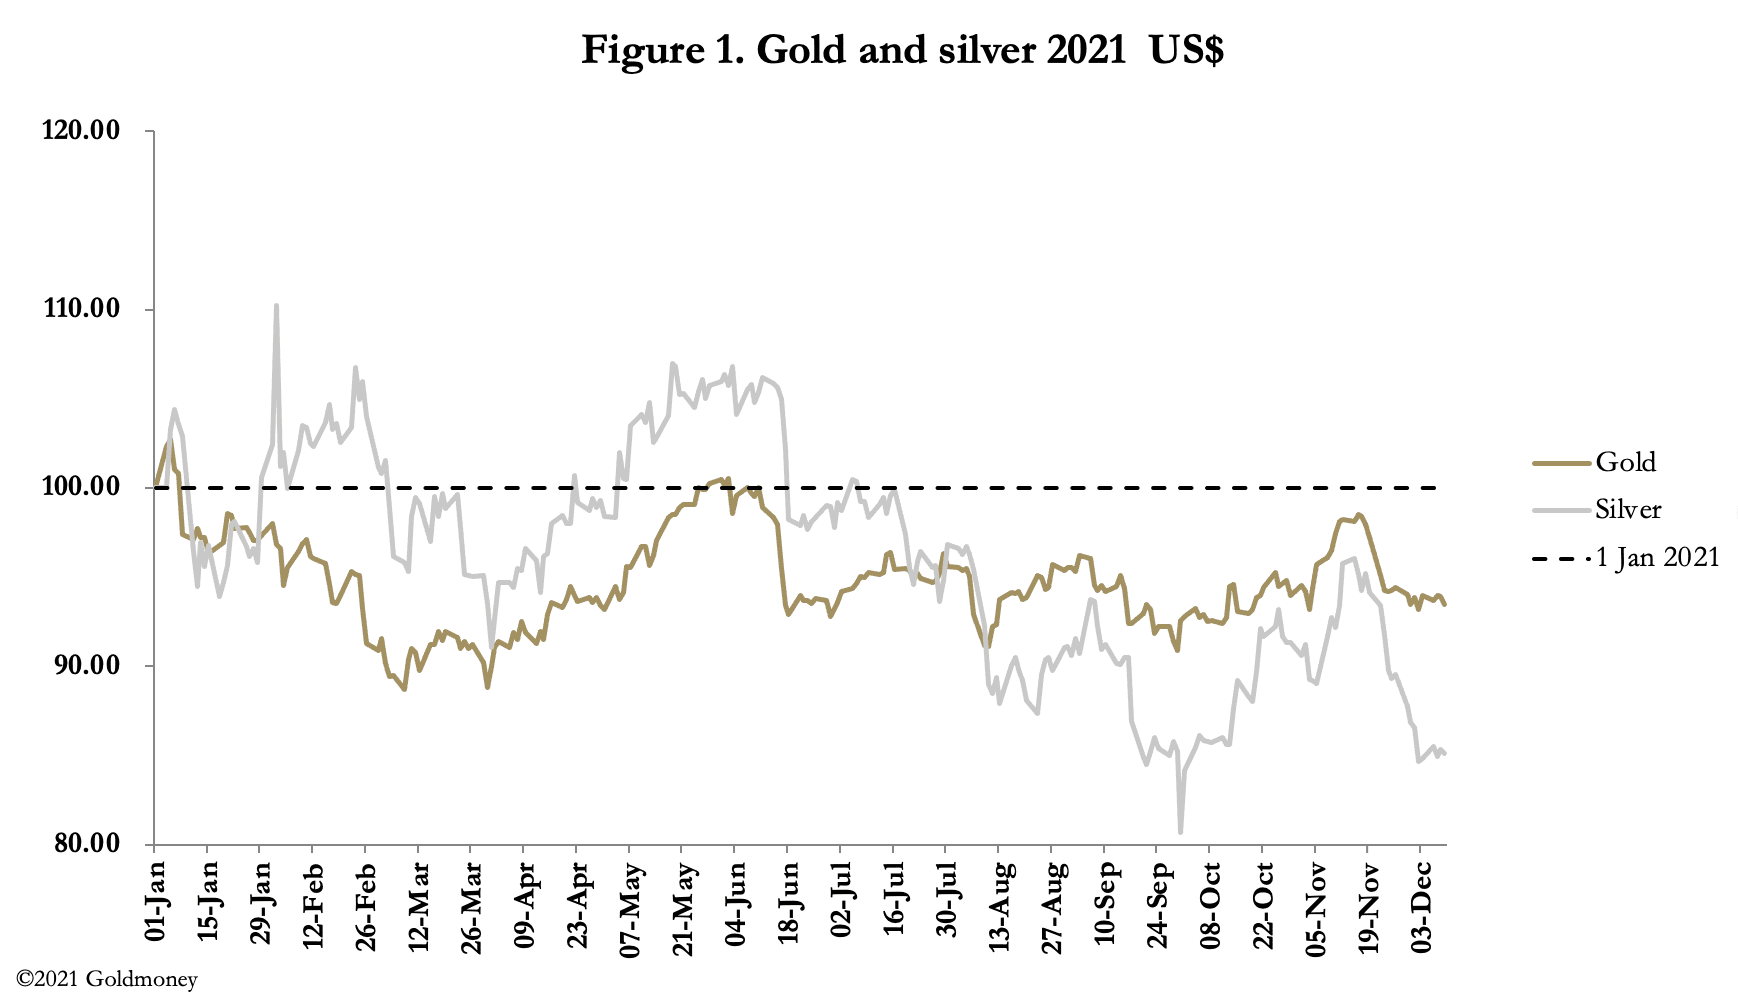
Tras haber llegado a perder hasta un 11,3 %, el oro registra una caída del 6,5 %. Y la plata, que en un momento dado llegó a caer un 19,3 %, baja un 15 %. Cierto es que estos resultados llegaron después de fuertes ganancias en 2020, por lo que 2021 podría describirse como un año de consolidación.
Pero este resultado fue contraintuitivo, dado el contexto monetario. Los activos totales de los cinco grandes bancos centrales (Fed, BCE, BoJ, PBoC y BoE) pasaron de 20,4 billones de dólares a 32,5 billones entre febrero de 2020 y hoy, lo que equivale a un aumento medio anualizado del 32 % durante dos años consecutivos. Desde 2006, los activos totales de estos bancos centrales han aumentado un 500 %.
Desde febrero de 2020, la oferta monetaria M2 de EE. UU. ha crecido a un ritmo anualizado del 20,2 % durante casi dos años seguidos, y ahora supera el 90 % del PIB, cuando a comienzos del milenio se situaba en el 44,4 % del PIB. Pero, como se demostrará más adelante en este artículo, una vez ajustada la retirada temporal de liquidez mediante repos inversos, la cantidad real de dinero M2 es prácticamente el 100 % del PIB.
Sin duda, hay un exceso de dólares y excesos similares de todas las demás grandes divisas en circulación, una situación global que ha empeorado considerablemente desde marzo de 2020. La tasa de inflación de la moneda y del crédito nunca ha sido tan alta a escala global. Sin embargo, el oro y la plata apenas lo han reflejado.
Detrás de todo ello está el error fatal pero común de no relacionar la subida de los precios con la depreciación de la moneda. Ninguna declaración de los principales bancos centrales sobre política monetaria ha mencionado la cantidad de moneda, solo las consecuencias para los precios y los tipos de interés. Y existe un amplio consenso entre los bancos centrales en que las subidas de tipos solo deben emplearse como último recurso. El derecho de los bancos centrales a emitir toda la moneda que deseen seguirá siendo sagrado. Hay que negar que los precios estén subiendo por encima del objetivo común del 2 % y que vayan a permanecer ahí.
Por ahora, los inversores borreguiles aceptan este relato sin cuestionarlo. Las autoridades, además, se han comprometido erróneamente con políticas inflacionistas para aumentar el total del PIB. Los responsables políticos, los economistas del sistema y los estrategas de inversión por igual no entienden que los aumentos del PIB no indican una mejora de las condiciones económicas: el progreso es intangible y no se puede cuantificar. El PIB es solo un reflejo de la cantidad de moneda y de crédito que hay en la economía. La notable recuperación tras el desplome del PIB en 2020 no fue una recuperación económica; fue simplemente el reflejo de un gasto público deficitario e improductivo disparado. Y la tasa de ahorro, que se disparó, no fue más que un depósito temporal de depósitos bancarios inflados por los estímulos. Lo que debería preocuparnos a todos es que nadie al frente de la política económica y monetaria, y mucho menos el público en general, parece entender este error básico.
No les interesa hacerlo, porque si se elimina el PIB, todo el argumento a favor de la intervención del Estado se derrumba. Por este motivo, el compromiso con la inflación monetaria tiene que ser total. Podemos concluir, parafraseando a Noël Coward: «¡Hurra, hurra, hurra, la inflación ha llegado para quedarse!»[i]
La antipatía a reconocer este error fundamental está detrás de la confusa respuesta del mercado a las condiciones inflacionistas, con la notable excepción, quizá, de los entusiastas de las criptomonedas. Pero incluso para ellos, el argumento de la inflación solo llega hasta reconocer la diferencia entre una facilidad ilimitada para emitir monedas nacionales y las estrictas restricciones a la emisión de bitcoin. Ningún «hodler» ha logrado aún dar una explicación convincente de cómo el bitcoin sustituirá a las monedas fiat fallidas como medio de intercambio ampliamente aceptado. Ha sido esta confusión sobre qué es realmente el dinero y sobre la diferencia entre dinero y moneda fiat lo que en 2021 ha frenado un mayor interés por el oro y la plata físicos.
A esta confusión se han sumado cambios estructurales en el sistema bancario con la introducción del coeficiente de financiación estable neta (NSFR) de Basilea 3. La mayoría de los bancos deben ya cumplir el NSFR, con la notable excepción, hasta ahora, de los bancos británicos, es decir, hasta el Año Nuevo. La intención es asegurar que los pasivos bancarios sean estables con respecto a la financiación de los activos, reduciendo así el riesgo de inestabilidades de financiación y sus consecuencias sistémicas. Con las nuevas normas, un banco que mantenga posiciones principales en derivados de todo tipo debe aceptar una penalización de financiación. E incluso si un banco considera que operar con derivados es tan rentable que compensa pagar la penalización, es poco probable que su dirección adopte con libertad líneas de negocio que puedan perjudicar su reputación ante los reguladores.
Por tanto, 2021 fue un año en el que los bancos intentaron moderar sus posiciones en derivados a medida que se introducía el NSFR, medidas que probablemente continuarán en 2022. Los bancos de metales preciosos querrán reducir sus pasivos en cuentas de depósito de metales preciosos no asignados, algo que puede hacerse simplemente modificando las condiciones de las cuentas. Pero la posición corta en contratos de futuros regulados no se puede anular con un trazo de pluma. Hay que cerrarla o tolerar la penalización del NSFR. Mi suposición es que los banqueros limitarán inicialmente sus posiciones en derivados a los mercados de futuros regulados, porque desde el punto de vista reputacional pueden defenderse con más facilidad.
En comparación con los contratos a plazo y los swaps OTC de Londres, los futuros regulados de Comex son un mercado con diferencia más pequeño, de aproximadamente una octava parte de su tamaño. Y a medida que los bancos reduzcan su exposición a derivados, cabe esperar que la atrofia de los mercados a plazo saque a la luz una demanda física oculta. Las materias primas físicas, incluidos los metales preciosos, no están reguladas, pero una cuenta bancaria no asignada vinculada al precio de una materia prima sí lo está. Esto puede no preocupar a los inversores que gestionan su propio dinero, pero cualquier gestor de inversiones regulado que mantenga depósitos de oro no asignado en nombre de sus clientes perderá esa posibilidad. Y si un gestor desea conservar la exposición al precio, se verá obligado a comprar ETF o a convencer a su responsable de cumplimiento normativo para que autorice en su lugar una inversión física asignada.
A medida que se reduzca el mercado de contratos a plazo de Londres, la estructura de Comex, en la que la categoría de Swaps y los bancos que operan dentro de la categoría de Productor/Comerciante/Procesador/Usuario se clasifican como no especuladores, cuando en realidad son especuladores y no verdaderos coberturistas, debería someterse a un mayor escrutinio. Es probable que el detonante de ese debate sea una pérdida general de liquidez del mercado a medida que disminuya el mercado de Londres, lo que provocará una mayor volatilidad de los precios y fuertes backwardations a medida que se agote la oferta de derivados. Y aunque podemos señalar los efectos de Basilea 3 sobre los metales preciosos, no debemos ignorar las consecuencias para otras materias primas y contratos de energía. Tras las recientes depreciaciones de las monedas fiat a escala global, muchos contratos de materias primas han estado en backwardation persistente. La reducción de la liquidez de los derivados agravará sin duda la escasez física de las materias primas en general y elevará aún más sus precios.
 Para los responsables de la política monetaria de los bancos centrales, estos cambios no podrían llegar en peor momento. Los nuevos aumentos en los precios de las materias primas y los productos básicos llevarán a esperar, con lógica, una caída mucho mayor del poder adquisitivo de las monedas estatales a nivel del consumidor que la registrada hasta ahora. Por tanto, parece que la caída del poder adquisitivo del dólar y de otras monedas apenas ha comenzado.
Perspectivas de inflación del dólar estadounidense
En primer lugar, debemos definir la inflación: es el aumento de la cantidad de dinero, moneda y crédito, que por lo general se considera representado por el total de pasivos por depósitos del sistema bancario. No es un aumento de los precios. Los cambios en el nivel general de precios son consecuencia de una combinación de cambios en la cantidad de moneda en depósito y cambios en el nivel de retención de moneda en depósito por parte del público en relación con su posesión de bienes. Podemos registrar los depósitos estadísticamente, pero no podemos cuantificar el comportamiento humano.Pero ni siquiera las estadísticas pueden tomarse al pie de la letra. La liquidez de los depósitos se gestiona mediante la intervención del banco central con acuerdos de recompra y de recompra inversa (repos y RRP, respectivamente). Al realizar una operación de repo, a cambio de garantías mantenidas como colateral, un banco central inyecta liquidez en el sistema financiero, lo que aumenta los grandes depósitos en poder de los bancos. La crisis de liquidez de septiembre de 2019 se resolvió de este modo, cuando los repos a un día de la Fed se dispararon hasta un récord de 80 000 millones de dólares.
Al realizar RRP, un banco central retira liquidez del sistema financiero. Tanto los repos como los RRP son de carácter temporal y, en su mayoría, tienen un plazo de un día. Al ser temporales, para obtener una imagen más fiel debemos ajustar la oferta monetaria M2 restándole los repos y sumándole los repos inversos. El resultado se ilustra en la Figura 3.

Los saldos de repos se habían reducido a cero en julio de 2020, y los RRP solo alcanzaron una magnitud significativa el pasado abril. Juntos, explican la desviación de la línea azul respecto a M2 (la línea roja) desde diciembre de 2019. Tomando la cifra más reciente de RRP, 1,748 billones de dólares, el nivel de M2 ajustado pasa a ser de aproximadamente 23,1 billones de dólares, un aumento del 48,2 %, o del 24,1 % anualizado durante dos años consecutivos.[ii]
El exceso de liquidez que ahora se oculta en los RRP es consecuencia del gasto deficitario del gobierno sin financiación. Es el gasto público el que acaba convertido en depósitos excedentes en el sistema bancario sin que se compense con suscripciones del público a deuda pública. La flexibilización cuantitativa contribuye al problema, al entregar dinero en depósito a fondos de pensiones y aseguradoras a cambio de valores que acaban en el balance de la Fed.
El efecto de esta inflación sobre los precios aún se está transmitiendo a la economía estadounidense. Es importante entender que la inflación de los depósitos bancarios es la causa principal del aumento de los costes y precios de las materias primas, de la producción y del consumo, y no las alteraciones en las cadenas de suministro. Los banqueros centrales no son sinceros cuando insisten en que la subida de precios es un fenómeno temporal. La expansión de los depósitos y el exceso de liquidez, en particular desde el pasado abril, nos indican que, incluso sin cambios en el nivel de retención de moneda por parte del público en relación con los bienes, aún queda por llegar una considerable pérdida de poder adquisitivo del dólar. Y los argumentos neokeynesianos de que la debilidad de la demanda restablecerá el equilibrio entre oferta y demanda de bienes de consumo son incorrectos.
Por tanto, entramos en 2022 con la perspectiva de nuevos aumentos en el ritmo de incremento de los costes de producción y de los precios de consumo. Está garantizado que los tipos de interés empezarán a subir de forma significativa. Ya ahora, con un aumento anual del IPC estadounidense del 6,8 %, los inversores del establishment aceptan un rendimiento real negativo del 5,4 % en el bono del Tesoro estadounidense a 10 años. Y para quienes siguen Shadowstats.com, de John Williams, que calcula las subidas de precios de consumo «de forma coherente con las metodologías del IPC general anteriores a 1980» en el 14,9 %, ¡el rendimiento real del bono a 10 años es de menos 13,5 %![iii]
Todavía no está claro hasta dónde subirán los tipos de interés en los próximos meses, pero es probable que suban bastante más y antes de lo que se descuenta actualmente. Además, está previsto acelerar la reducción gradual de la flexibilización cuantitativa, lo que, de forma indirecta, disminuye el apoyo de la Fed a la financiación del gobierno. Sin ese apoyo, es casi seguro que los mercados exigirán, como mínimo, rendimientos reales negativos menores en los bonos del Tesoro, lo que obligará a que los rendimientos nominales suban considerablemente. La conmoción de un movimiento hacia la realidad del mercado podría ser inmensa e inesperada.
Unos rendimientos nominales más altos en los bonos implican pérdidas de inversión significativas para las carteras de renta fija, y la base de las valoraciones de las acciones también se verá gravemente socavada. Un mercado bajista sustancial en todos los activos financieros es cada día más seguro. Además, unos costes de financiación más altos amenazarán a las empresas zombi incapaces de obtener rendimientos suficientes con sus préstamos. Es una situación que la Fed ha tratado de evitar, utilizando la flexibilización cuantitativa para mantener bajos los rendimientos de los bonos y altos los valores de mercado.
Tras decidir reducir el estímulo mensual de la flexibilización cuantitativa, se ha hecho más seguro un mercado bajista en los activos financieros. Para contrarrestar el efecto, la Fed probablemente acabará aumentando de nuevo la flexibilización cuantitativa para sostener los precios de mercado, como hizo en marzo de 2020. Pero la flexibilización cuantitativa y un regreso a ella son una impresión de moneda descarada que solo puede socavar aún más el poder adquisitivo del dólar y acabar exigiendo una compensación aún mayor en los rendimientos de los bonos: no es más que un parche temporal sobre una herida supurante.
Una caída de la actividad económica provocada por unos tipos de interés nominales más altos también aumentará el déficit del Gobierno federal al reducir los ingresos fiscales e incrementar el gasto en prestaciones sociales. En cualquier administración actual, y en particular en la de Biden, no existe mandato para abordar este problema, y debemos suponer, desde esta distancia, que solo puede resolverse emitiendo más deuda con rendimientos cada vez más altos.
La situación se parece a la que afrontó un protokeynesiano anterior, John Law, en 1720. Para sostener su burbuja del Misisipi, respaldó el precio de las acciones emitiendo libremente su moneda, la livre, para comprar títulos en el mercado, algo que podía hacer como controlador de la moneda. No pasó mucho tiempo antes de que el poder adquisitivo de la livre quedara totalmente socavado.
A medida que se desarrolla la situación actual del dólar, su poder adquisitivo está llamado a disminuir de forma similar al de la livre francesa de hace tres siglos. Pero además hay un grave problema sistémico en la red de la banca comercial, y para comprenderlo debemos volver la vista hacia Europa.
El inminente colapso del euro
Al igual que la Fed, el BCE se resiste a subir los tipos de interés pese al fuerte aumento de los precios de producción y de consumo. La inflación de los precios de consumo en la eurozona se situó recientemente en el 4,9 %, lo que deja el rendimiento real del bono alemán a 5 años en menos 5,5 %. Pero los precios de producción de Alemania en octubre subieron un 19,2 % respecto a hace un año. No cabe duda de que los precios de producción aún no se han trasladado por completo a los precios de consumo y de que la subida de los precios de consumo tiene todavía mucho recorrido, como reflejo de la aceleración de la depreciación de la moneda por parte del BCE en los últimos años.[iv]Por lo tanto, en términos reales, los tipos negativos no solo ya están aumentando, sino que se adentrarán aún más en un territorio negativo récord debido al alza de los precios de producción y de consumo. A menos que abandone por completo el euro a su suerte en los mercados de divisas, el BCE se verá obligado a permitir que su tipo de depósito suba desde el actual —0,5 % para compensar la depreciación del euro. Y dada la enorme magnitud de la reciente expansión monetaria, los tipos de interés del euro tendrán que subir considerablemente para tener algún efecto estabilizador.
El euro comparte este problema con el dólar. Pero incluso si los tipos de interés solo subieran hasta un terreno ligeramente positivo, el BCE tendría que acelerar el ritmo de su creación de dinero solo para mantener a flote a los gobiernos de la eurozona, que están muy endeudados. Los mercados de divisas acabarán por reconocer la situación que se está gestando y castigarán al euro tanto si el BCE no sube los tipos como si lo hace. La caída del euro no se limitará a los tipos de cambio frente a otras monedas, que en distinta medida se enfrentan a dilemas similares, sino que será especialmente aguda si se mide frente a los precios de las materias primas y de los productos esenciales. Se podría decir que la devaluación del euro en los mercados de divisas ya ha comenzado.
Pero hay un factor adicional que por lo general no se tiene en cuenta: el enorme tamaño del mercado de repos del euro y el peligro que la subida de los tipos de interés supone para él. La demanda de garantías con las que obtener liquidez ha dado lugar a una expansión monetaria significativa, y el mercado de repos no actúa como una herramienta marginal de gestión de la liquidez, como ocurre en otros sistemas bancarios, sino como una fuente de crédito acumulativa. Así lo ilustra la Figura 4, que corresponde a una encuesta de la ICMA a 58 instituciones destacadas del sistema del euro.[v]

El total de esta forma de financiación a corto plazo creció hasta los 8,31 billones de euros en contratos vivos a diciembre de 2019. Las garantías incluyen desde bonos y letras del Tesoro hasta deuda bancaria comercial empaquetada. Según la encuesta de la ICMA, la doble contabilización, por la que los repos se compensan con repos inversos, es mínima. Esto es importante si se tiene en cuenta que un repo inverso es la otra cara de un repo, de modo que, al sumarse los repos a los repos inversos registrados, la suma de ambos es una medida válida del tamaño del mercado de repos. El valor de los repos realizados con bancos centrales como parte de las operaciones oficiales de política monetaria no se incluyó en la encuesta y sigue siendo «muy sustancial». Pero sí se incluyen los repos con bancos centrales en el curso ordinario de la financiación.[vi]
Hoy, incluso excluyendo los repos de bancos centrales vinculados a operaciones de política monetaria, esta cifra casi con seguridad supera los 10 billones de euros por un margen significativo, dada la expansión monetaria acelerada desde la encuesta de la ICMA y si se tienen en cuenta los participantes que van más allá de los 58 operadores registrados. Un elemento importante de este mercado son los tipos de interés: con el tipo de depósito del BCE en el -0,5 %, los bancos pueden obtener efectivo en euros libremente y sin coste alguno.
El coste cero del efectivo de los repos plantea la cuestión de las consecuencias si el tipo de depósito del BCE se ve obligado a volver a terreno positivo. Es probable que el mercado de repos se contraiga, lo que equivale a una disminución del crédito bancario vivo. Los bancos se verían entonces obligados a liquidar activos de sus balances, lo que llevaría todas las rentabilidades negativas de los bonos a terreno positivo, y más allá, acelerando aún más la contracción del crédito bancario a medida que se hunde el valor de las garantías. Además, la contracción del crédito bancario implícita en la retirada de la financiación mediante repos tendrá casi con seguridad el efecto en cadena de desencadenar rápidamente una crisis de liquidez en un grupo de bancos con un apalancamiento excepcionalmente alto en sus balances.
Hay otra cuestión que considerar sobre la calidad de las garantías. Mientras que la Fed de EE. UU. solo acepta valores de muy alta calidad como garantía de repos, con los bancos nacionales de la zona euro y el BCE se acepta casi cualquier cosa; tuvo que ser así cuando se rescató a Grecia y a los demás PIGS. Y los rescates ocultos de bancos italianos, agrupando préstamos dudosos en garantías de repos, fueron la forma de sacarlos de los balances de los bancos nacionales y esconderlos en el sistema TARGET2.
El resultado es que los primeros repos que las contrapartes comerciales no renuevan son aquellos cuya garantía es mala o dudosa. No sabemos cuánto hay en juego. Pero, dado el incentivo de los reguladores nacionales de los PIGS para considerar solventes los préstamos morosos y que pudieran servir como garantía de repos, las cantidades serán considerables. Tras haber aceptado esta mala garantía, los bancos centrales nacionales no podrán rechazarla por miedo a desencadenar una crisis bancaria en sus propias jurisdicciones. Además, es probable que se vean obligados a aceptar garantías de repos adicionales si las contrapartes comerciales las rechazan y se quiere evitar la quiebra de los bancos.
Las cifras implicadas son mayores que los balances combinados del BCE y los bancos centrales nacionales.
La crisis derivada de la subida de los tipos de interés en la zona euro será distinta de la que afronta los mercados del dólar estadounidense. Con los bancos de importancia sistémica mundial (G-SIB) de la zona euro apalancados hasta treinta veces, medido como activos sobre capital del balance, unas rentabilidades de los bonos al alza de poco más de unos pocos puntos porcentuales probablemente colapsarán todo el sistema del euro, extendiendo el riesgo sistémico a Japón, donde sus G-SIB están apalancados de forma similar, al Reino Unido y Suiza, y después a EE. UU. y China, que tienen los sistemas bancarios con menor apalancamiento operativo.
Requerirá que los principales bancos centrales lleven a cabo el mayor rescate del sistema bancario jamás visto, que empequeñecerá la crisis de Lehman. La expansión necesaria de moneda y crédito por parte de la red de bancos centrales es inimaginable y se suma a la enorme expansión monetaria de los dos últimos años. Por tanto, se vislumbra el colapso del poder adquisitivo de todo el sistema de monedas fiduciarias, junto con el valor de todo lo que depende de él. La única vía de escape segura para la persona corriente es poseer físicamente el dinero de la historia que no puede ser corrompido y que, cuando la teoría estatal del dinero sea refutada una vez más, se convierte en el único medio de cambio aceptable. Eso es el oro y la plata físicos.
Factores geopolíticos
En este milenio, el «Gran Juego» de Kipling pasó de la Asia Central del siglo XIX y de Oriente Medio a adquirir un alcance verdaderamente global, con Estados Unidos y sus estrechos aliados de los Cinco Ojos en un bando, y una coalición de China y Rusia en el otro. También ocurre que los dos protagonistas están en lados opuestos en lo que respecta al dinero y las divisas: China y Rusia se han hecho con el control del oro físico del mundo, mientras que Estados Unidos insiste en que el oro no tiene ningún papel en los sistemas monetarios modernos.En otro lugar he argumentado que China ha acumulado en secreto cantidades enormes de oro, probablemente al menos 20 000 toneladas, quizá incluso más, y que sus ciudadanos han acumulado otras 17 000 toneladas.
Resumiendo, las pruebas son las siguientes. En 1983, una norma encomendó al Banco Popular de China la adquisición y gestión de los recursos estatales de oro y plata, como ampliación de su monopolio sobre las divisas. En consecuencia, el PBOC tuvo vía libre para acumular oro durante el mercado bajista de 1981-2002, mientras que a los ciudadanos chinos se les prohibía poseer ambos metales. En 2002 se creó la Bolsa de Oro de Shanghái y se levantó la prohibición de que el público poseyera oro y plata. El Partido Comunista llegó a anunciar las ventajas de poseer oro, lo que generó niveles significativos de demanda pública; de ahí que se estime la propiedad en manos del público en 17 000 toneladas.
Al mismo tiempo, el Estado invirtió con fuerza en minería y refinado. Como resultado, China pasó de la nada a ser, con diferencia, el mayor país productor de oro, y ha mantenido esa posición desde entonces. No se permitió exportar oro, y las únicas barras refinadas chinas que han llegado a las refinerías suizas han sido muy pocas y se cree que fueron sacadas de contrabando.
Aunque no podemos estar seguros de las cifras, las pruebas de que el Partido Comunista ha dado prioridad a la acumulación de oro, y en menor medida quizá de plata, y de que ahora ejerce un alto grado de control monopolístico sobre los mercados asiáticos de oro son irrefutables.
De igual modo, el presidente Putin también ha dado prioridad a la acumulación de oro, aunque su razonamiento se debió en parte a las sanciones de Estados Unidos y del FMI tras la invasión rusa de Ucrania en 2014. La vulnerabilidad estratégica de Rusia está en el pago de sus ventas de energía, que se realiza abrumadoramente en dólares, la divisa de su enemigo. Además, con el sistema de banca corresponsal, EE. UU. dispone de información de primera mano sobre cada dólar que posee Rusia y sobre todas sus transacciones en dólares. La respuesta de Putin ha sido deshacerse de los dólares obtenidos con las exportaciones de energía y materias primas a favor del oro y de otras divisas.
La estrategia política de Rusia consiste en aliarse estrechamente con China a través de la Organización de Cooperación de Shanghái y de otras agrupaciones políticas asiáticas, para controlar conjuntamente la masa continental euroasiática y, por tanto, la mayor parte de la población mundial. Como proveedor de energía decisivo para Europa Occidental, Rusia está abriendo una cuña entre Estados Unidos y el Reino Unido, por un lado, y sus socios de la OTAN, por el otro. Actualmente hace ostentación de fuerza en el flanco oriental de Ucrania, pero lo más probable es que la intención sea aprovechar los intereses de los Estados miembros de la UE y sacar a la UE de la esfera de influencia de EE. UU.
De forma similar, China hace ostentación de fuerza en torno a Taiwán y el mar de la China Meridional. Esto también busca presionar a Estados Unidos. El factor común son las valoraciones que Rusia y China hacen de la Administración Biden, que parecen considerar fundamentalmente débil.
En lo que respecta al oro y la plata, podemos resumir la situación geopolítica actual así. Entre ellos, Rusia, China y sus aliados asiáticos han avanzado mucho hacia el acaparamiento de los mercados mundiales de oro físico. Ahora están poniendo a prueba a la Administración Biden, y Putin tiene la clara intención de aislar a Estados Unidos de Europa Occidental. Mientras tanto, la Fed aplica políticas monetarias que, a menos que se reviertan (y para ello no hay ningún mandato concebible), entregarán inevitablemente el poder económico a China y Rusia por sus políticas favorables al oro. Y si Estados Unidos y sus aliados se ponen agresivos, gracias a su dominio conjunto del oro físico y de sus mercados, China y Rusia tienen los medios para destruir el dólar fiduciario sin respaldo.
Plata
Parece que la plata está muy mal valorada. Hay varios factores que solo pueden llevar a esta conclusión.Según el Silver Institute, la oferta física en 2021 aumentó un 8 % respecto a un 2020 deprimido, hasta los 1.056 millones de onzas, pero sigue por debajo de la producción de 2014-2016. Mientras tanto, la demanda ha subido un 15 % este año, hasta los 1.033 millones de onzas, lo que deja un superávit marginal de solo 23 millones de onzas. Surge, como es lógico, la pregunta sobre cómo evolucionará la demanda en los próximos años, en un momento en que se acelera la inversión en energía y electricidad no basadas en combustibles fósiles. En el caso de la plata, a la demanda fotovoltaica se puede sumar el aumento de la demanda de vehículos eléctricos y la actualización de las redes móviles a 5G. Prever el equilibrio entre oferta y demanda siempre es difícil en el caso de la plata, debido a cambios sustanciales e imprevistos en su uso (¿recordáis la fotografía?), pero parece razonable suponer que la plata será uno de los pocos beneficiados por las políticas medioambientales globales.
El sector minero afronta cargas de costes adicionales en muchos países al adaptar sus operaciones para cumplir la normativa y las directrices medioambientales, sociales y de gobernanza (ESG). Las mineras internacionales tendrán más dificultades para captar fondos si no cumplen, incluso en el caso de minas situadas en países que todavía no han formulado sus políticas ESG conforme a los estándares occidentales. Cabe esperar que unos costes más altos, como los que impone el cumplimiento de la normativa ESG, obliguen a las minas a extraer leyes más altas para mantener el flujo de caja, de modo que solo unos precios que suban más rápido que los costes darán algún valor a los minerales de menor ley. Por tanto, es probable que el efecto de la normativa ESG rebaje las previsiones de oferta minera a más largo plazo.
El litio, el uranio y el cobre, tres de los otros beneficiarios de la normativa ESG, vieron subir sus precios en 2021. El precio del carbonato de litio ha subido un 520 % desde enero, el uranio ha subido un 54 % y el cobre un 25 %, tras una fuerte subida posterior a marzo de 2020. En el caso de la plata, un factor determinante es la inversión en ETF, que durante la última década ha oscilado entre 200 y 300 millones de onzas. En contraste con el litio, el uranio y el cobre, el precio de la plata ha bajado este año un 15 %.
Pero, como medida del interés total, la demanda de plata física es solo la punta de un iceberg de derivados mucho mayor. Según el Banco de Pagos Internacionales, los contratos a plazo y los swaps pendientes suman aproximadamente 3.750 millones de onzas equivalentes entre bancos de metales preciosos, y existen además otras obligaciones entre los bancos y sus depositantes con cuentas no asignadas. Además, hay 715 millones de onzas en papel en el contrato regulado de plata de Comex, lo que, junto con otros mercados regulados, sugiere que existen al menos 4.500 millones de onzas de posiciones largas adicionales en derivados, es decir, 20 veces la demanda neta estimada de inversión física de este año. Y eso sin contar las opciones, regulados o no.[vii]
Aunque parece que la demanda industrial de plata va a aumentar de forma significativa, el hecho de que la plata cotice en monedas fiduciarias a una octogésima parte del oro también es anómalo en un momento de inflación acelerada de precios, que se entiende mejor como una degradación de la moneda. La mala gestión de las políticas monetarias casi garantiza ya la muerte de las monedas fiduciarias, y la única salvación será sustituirlas o transformarlas en sucedáneos creíbles del oro, porque la mayoría de los bancos centrales tienen al menos algo de oro en sus reservas.
Siendo así, la plata física recuperará un papel monetario como respaldo de la moneda acuñada. Se dice que su abundancia en la corteza terrestre respecto al oro es inferior a diez veces, y su relación histórica bajo los patrones bimetálicos fue de aproximadamente quince a uno. Es probable que la desaparición de las monedas fiduciarias lleve la relación oro-plata hacia esos valores, por lo que la relación actual, de ochenta veces, es una anomalía flagrante.
Si no se produce una crisis inmediata del régimen de monedas fiduciarias, es probable que los cambios en la forma en que los bancos tratan los derivados en sus balances provoquen una contracción de las posiciones abiertas. La introducción del coeficiente de financiación estable neta (NSFR) en la normativa de Basilea 3 está pensada para reducir en general el riesgo de los derivados. La retirada progresiva de los bancos de las actividades de negociación a causa del NSFR reducirá la liquidez tanto en los derivados OTC como en los regulados, lo que generará una mayor volatilidad de precios. Y es probable que la contracción de la plata en papel pendiente traslade la menor oferta en papel a una mayor demanda física.
Según informaciones anecdóticas, las carteras de pedidos de plata de las refinerías llegan actualmente hasta mediados de 2022, con grandes consumidores industriales luchando por asegurarse suministros. Por tanto, cualquier aumento de la demanda monetaria tendrá un efecto desproporcionado al alza sobre los precios de la plata.
Resumen y perspectivas
El año que termina ha sido malo para los inversores en metales preciosos, pero los «stackers» que esperan la próxima crisis financiera celebrarán la inesperada ganancia inesperada que suponen los bancos de metales preciosos que suprimen los precios. A los inversores ingenuos, si tenían una comprensión rudimentaria de la inflación monetaria, se les dirigió hacia las criptomonedas, dejando el oro y la plata para quienes buscan una protección genuina frente a los próximos acontecimientos monetarios y económicos. Además, los planificadores de políticas y sus epígonos que gestionan los mercados han mostrado su reticencia a aceptar los hechos sobre la inflación o, de forma alternativa, simplemente no tienen ni idea.El sistema ha ofrecido a la gente corriente una ventana de oportunidad para asegurarse frente a los acontecimientos financieros y económicos que ahora tienen tan claramente por delante. Quienes dominan la economía básica y aplican el sentido común entienden que los tipos de interés subirán ahora, y pronto. Y con rendimientos de los bonos extraordinariamente negativos, los mercados financieros están peor valorados para esta eventualidad que en cualquier otro momento de la historia registrada.
Hay pocas dudas de que, para afrontar la inevitable perturbación del mercado que se avecina, los bancos centrales seguirán emitiendo cantidades cada vez mayores de sus monedas en un intento vano de estabilizar sus economías y de garantizar que se cubran los déficits públicos. Y con el colapso cada vez más probable del Eurosistema y de sus bancos comerciales, cabe esperar del BCE una respuesta inflacionista de «lo que haga falta».
A medida que su mundo se derrumba a su alrededor, los banqueros centrales actuarán como un elefante en una cacharrería, destruyendo aún más su credibilidad y sus monedas conforme aumente su pánico. En este contexto, quienes compren oro y plata físicos no lo harán porque esperen obtener beneficios, sino para preservar algo del caos que se prevé, que se desencadenará por unos tipos de interés al alza, y luego disparados, a medida que se intensifican las preferencias temporales de las monedas y se desploma su poder adquisitivo.
[i] De «There are bad times just around the corner». El pareado decía que la miseria está aquí para quedarse, pero es una descripción acertada de los efectos de la inflación.
[ii] En el momento de redactar este texto no se había publicado el M2 de noviembre. Por tanto, se supone que ha aumentado moderadamente respecto a la cifra de octubre.
[iii] Véase FLASH (10 de diciembre) en www.shadowstats.com
[iv] El balance del Eurosistema, es decir, el del BCE más los de los bancos centrales nacionales, ha aumentado de 4,5 billones de euros en diciembre de 2019 a 8,5 billones de euros en la actualidad.
[v] Encuesta del mercado europeo de repos de la ICMA n.º 38.
[vi] El balance consolidado de los bancos centrales del Eurosistema muestra «Valores mantenidos con fines de política monetaria» por un total de 3,694 billones de euros y «Pasivos con entidades de crédito de la zona del euro relacionados con operaciones de política monetaria…» por un total de 3,489 billones de euros a finales de 2020. Las operaciones de repo y de repo inverso están incluidas en estas cifras y, en el lado del pasivo, representan un aumento del 93 % respecto a 2019. Es una prueba del creciente apoyo de liquidez a los bancos comerciales, gran parte del cual se canaliza a través de los mercados de repos, y de que los repos pendientes son considerablemente superiores a los de la fecha de la encuesta de la ICMA citada más arriba.
[vii] Véanse los totales de derivados OTC del BPI en https://stats.bis.org/statx/srs/table/d5.2
[iii] Véase FLASH (10 de diciembre) en www.shadowstats.com
[iv] El balance del Eurosistema, es decir, el del BCE más los de los bancos centrales nacionales, ha aumentado de 4,5 billones de euros en diciembre de 2019 a 8,5 billones de euros en la actualidad.
[v] Encuesta del mercado europeo de repos de la ICMA n.º 38.
[vi] El balance consolidado de los bancos centrales del Eurosistema muestra «Valores mantenidos con fines de política monetaria» por un total de 3,694 billones de euros y «Pasivos con entidades de crédito de la zona del euro relacionados con operaciones de política monetaria…» por un total de 3,489 billones de euros a finales de 2020. Las operaciones de repo y de repo inverso están incluidas en estas cifras y, en el lado del pasivo, representan un aumento del 93 % respecto a 2019. Es una prueba del creciente apoyo de liquidez a los bancos comerciales, gran parte del cual se canaliza a través de los mercados de repos, y de que los repos pendientes son considerablemente superiores a los de la fecha de la encuesta de la ICMA citada más arriba.
[vii] Véanse los totales de derivados OTC del BPI en https://stats.bis.org/statx/srs/table/d5.2
Las opiniones expresadas en este artículo son las de su autor o autores y no reflejan las de Goldmoney, salvo que se indique expresamente. El artículo tiene fines meramente informativos de carácter general y no supone que Goldmoney o el autor o los autores le presten asesoramiento jurídico, financiero, fiscal, de inversión o contable. No debe actuar ni confiar en ninguna información contenida en el artículo sin antes solicitar asesoramiento profesional independiente. Se ha procurado que la información del artículo sea fiable; no obstante, Goldmoney no garantiza que sea exacta, completa o actualizada ni que deba tomarse como indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones e informaciones contenidas en este artículo corre por su cuenta y riesgo.